

Dimensioni e quota di mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.44 miliardo di dollari |
| Dimensione del mercato (2031) | 2.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.31% CAGR |
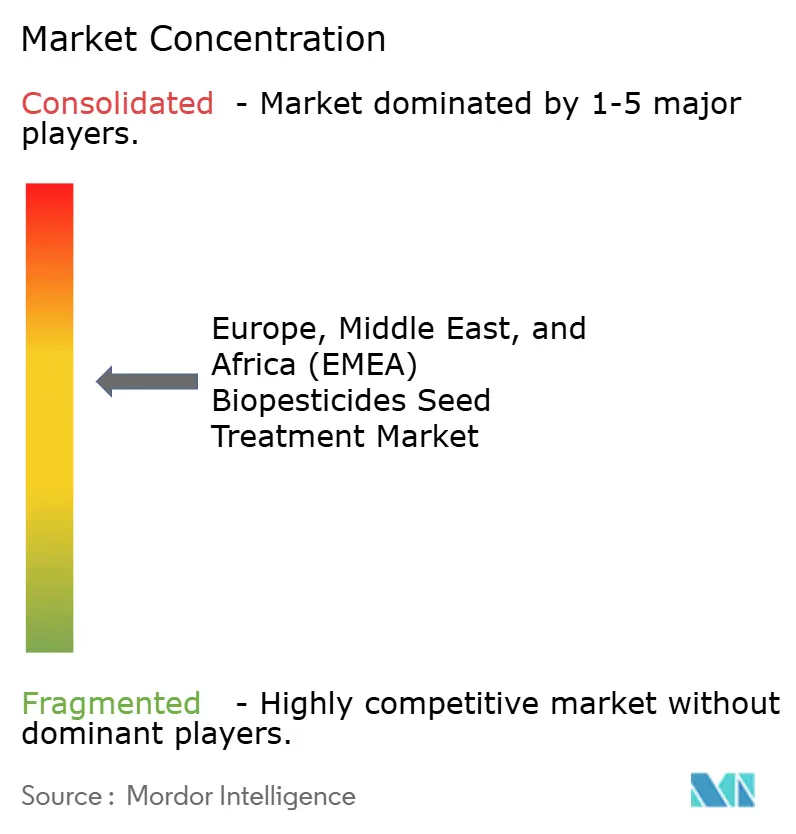
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) a cura di Mordor Intelligence.
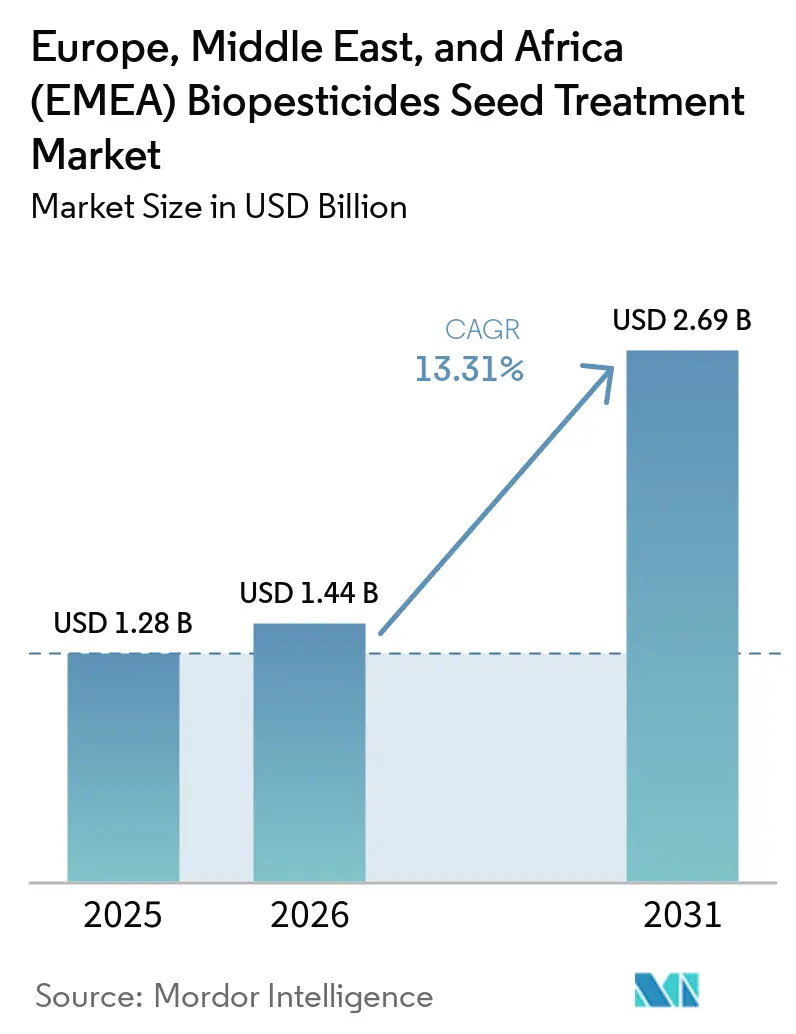
Il mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) aveva un valore di 1.28 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.44 miliardi di dollari nel 2026 e 2.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.31% dal 2026 al 2031. La crescita del mercato dei biopesticidi per il trattamento delle sementi in EMEA è trainata dal crescente controllo normativo sui principi attivi sintetici per il trattamento delle sementi in Europa e da una più ampia transizione verso programmi di protezione delle colture a basso residuo nei sistemi agricoli orientati all'esportazione. Il contesto normativo rimane favorevole, con la strategia "Dal produttore al consumatore" dell'Unione europea e la proposta Omnibus X del dicembre 2025 che rafforzano il passaggio a soluzioni biologiche di protezione delle colture a basso rischio e ne supportano una più ampia integrazione nei programmi di protezione delle colture [1] Fonte: Commissione europea, "Strategia dal produttore al consumatore, Dal produttore al consumatore, per rendere il nostro sistema alimentare equo, sano ed ecocompatibile", Commissione europea, food.ec.europa.eu . Il mercato sta beneficiando anche dell'integrazione di principi attivi biologici nei flussi di lavoro commerciali standard di rivestimento delle sementi, contribuendo al passaggio da prove pilota a pratiche ripetibili su larga scala. Le dinamiche competitive si stanno concentrando maggiormente sulla capacità, con i principali fornitori che espandono le capacità di fermentazione, formulazione e rivestimento per garantire l'approvvigionamento e mantenere i margini con l'aumento dell'adozione. Tuttavia, la variabilità delle prestazioni sul campo nei climi più caldi e la complessità delle approvazioni normative multi-paese continuano a influenzare il ritmo di espansione in Medio Oriente e Africa.
Punti chiave del rapporto
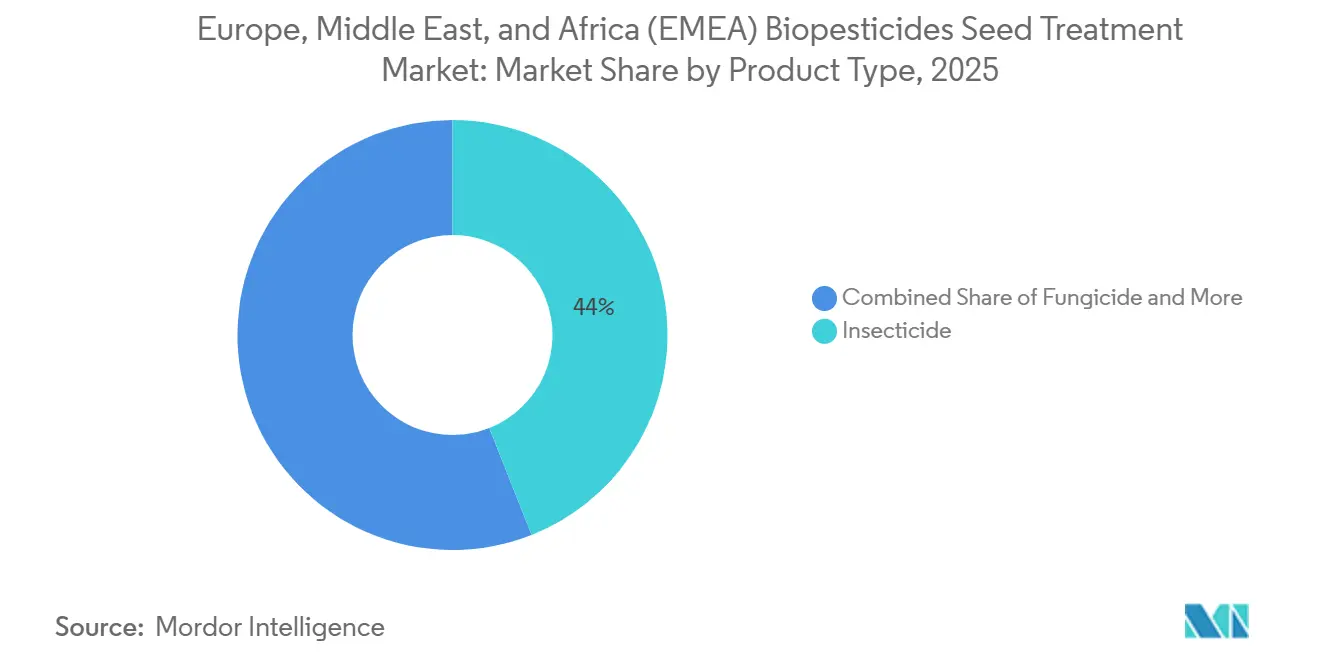
- Per tipologia di prodotto, gli insetticidi rappresentavano il 44.0% della quota di mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa nel 2025, mentre si prevede che il segmento degli altri pesticidi crescerà a un CAGR del 14.8% dal 2026 al 2031.
- Per tipologia di utente finale, il segmento commerciale ha rappresentato il 58.0% del mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa nel 2025 ed è anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 13.9% dal 2026 al 2031.
- Per tecnica di applicazione, la concia delle sementi ha rappresentato la quota maggiore, pari al 41.0% nel 2025, e si prevede che sarà il segmento a più rapida crescita, con un CAGR del 15.6% dal 2026 al 2031.
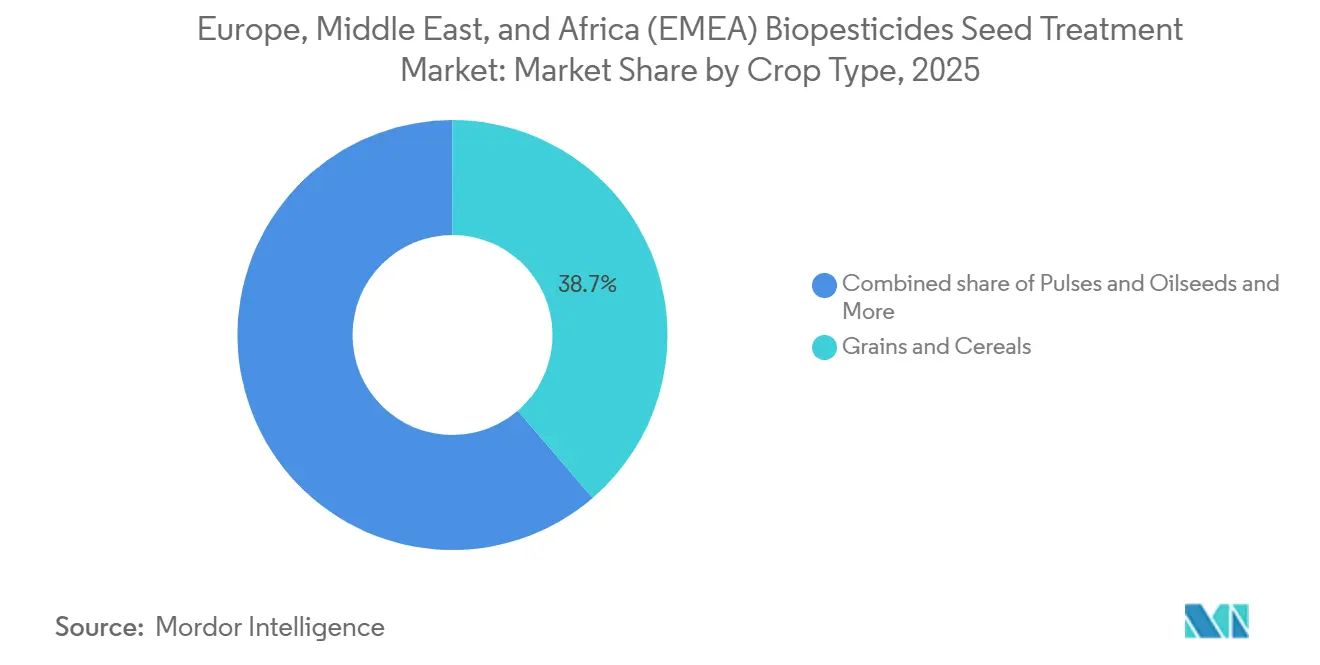
- Per tipologia di coltura, i cereali rappresentavano il 38.7% del totale nel 2025, mentre si prevede che i legumi e le oleaginose cresceranno a un tasso annuo composto del 14.2% tra il 2026 e il 2031.
- Dal punto di vista geografico, l'Europa deteneva una quota del 61.0% nel 2025, mentre si prevede che il Medio Oriente crescerà a un tasso annuo composto del 15.4% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di prodotti fitosanitari a basso residuo | + 2.2% | Europa e Medio Oriente, con una presenza più forte in Francia, Germania, Paesi Bassi ed Emirati Arabi Uniti. | A breve termine (≤ 2 anni) |
| Espansione dei prodotti biologici nei processi di rivestimento delle sementi | + 1.8% | Diffusione a livello europeo, con adozione precoce in Germania, Francia e Paesi Bassi, e successiva diffusione in Medio Oriente. | Medio termine (2-4 anni) |
| Adozione da parte degli agricoltori di metodi di protezione preventiva delle colture all'inizio della stagione | + 1.7% | Europa e Sudafrica, con adozione precoce nei sistemi di coltivazione del grano e del mais. | Medio termine (2-4 anni) |
| Pressione normativa sui trattamenti sintetici delle sementi | + 2.0% | Europa, con ripercussioni sul Medio Oriente e sul Nord Africa. | A breve termine (≤ 2 anni) |
| Compatibilità con la distribuzione di precisione dei semi e il microdosaggio. | + 1.2% | Europa centrale e occidentale, con un utilizzo emergente nell'agricoltura in ambiente controllato del Golfo. | A lungo termine (≥ 4 anni) |
| Stabilità dei ceppi e innovazione nella gestione dei semi | + 1.1% | Con presenza in tutta l'area EMEA, e con particolare rilevanza per le catene logistiche delle regioni a clima caldo del Medio Oriente e dell'Africa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di prodotti fitosanitari a basso residuo
I sistemi agricoli orientati all'esportazione stanno rimodellando le decisioni relative agli input nel mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA. Gli acquirenti che riforniscono le filiere alimentari europee continuano a dare priorità al rigoroso rispetto dei residui, influenzando sempre più le decisioni sul trattamento delle sementi prima dell'inizio della semina. Questa tendenza è particolarmente rilevante nei sistemi colturali in cui gli agricoltori cercano di ridurre le applicazioni chimiche nelle fasi successive e di iniziare la stagione con programmi di protezione delle colture più puliti e sostenibili. L'orientamento politico continua a rafforzare questa transizione, con strategie normative incentrate sulla riduzione della dipendenza dai pesticidi chimici convenzionali e sulla promozione di alternative più sicure. La strategia "Dalla fattoria alla tavola" rimane centrale in questo cambiamento, puntando a una riduzione del 50% dell'uso e del rischio dei pesticidi chimici entro il 2030 nell'Unione europea [2] Fonte: Commissione europea, "Strategia dalla fattoria alla tavola, dalla fattoria alla tavola, rendere il nostro sistema alimentare equo, sano ed ecocompatibile", Commissione europea, food.ec.europa.eu . I recenti sviluppi politici supportano anche una più rapida adozione di soluzioni di biocontrollo creando un percorso normativo più favorevole per i prodotti biologici per la protezione delle colture. Sul mercato, questi sviluppi rafforzano la convenienza commerciale dei trattamenti microbici e biologici delle sementi, che allineano le pratiche agronomiche ai requisiti commerciali relativi ai residui. Inoltre, ampliano la base di domanda potenziale complessiva, poiché l'adozione si estende sempre più dalla produzione biologica certificata all'agricoltura commerciale tradizionale.
Espansione dei prodotti biologici nei processi di rivestimento delle sementi
Il mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA sta guadagnando slancio, poiché i principi attivi biologici vengono sempre più integrati nei flussi di lavoro standard di rivestimento delle sementi, anziché rimanere limitati a programmi di prova di nicchia. Una volta che un'azienda sementiera integra un trattamento biologico nel suo processo di rivestimento di routine, l'adozione diventa più costante e meno dipendente dalla gestione a livello aziendale. Questa transizione sta rafforzando la validità commerciale dei prodotti biologici, migliorandone la scalabilità e l'efficienza operativa. BASF SE afferma che Integral Pro, basato su Bacillus amyloliquefaciens MBI600, ha protetto milioni di ettari di colza in Europa. L'azienda ha ottenuto la sua prima registrazione per il girasole in Francia nel novembre 2025, con la disponibilità a livello dell'Unione Europea (UE) prevista per la stagione di semina 2026 [3] Fonte: BASF SE Agriculture, “BASF Announces Integral Pro for Sunflowers Is Registered in France,” BASF SE Agriculture, agriculture.basf.com . Allo stesso tempo, il passaggio a sistemi di rivestimento avanzati sta aumentando l'importanza della compatibilità della formulazione e dell'integrazione del processo. Di conseguenza, il mercato si sta legando sempre più alla competenza nella formulazione e alle prestazioni del rivestimento, piuttosto che alla semplice disponibilità di principi attivi. Questa dinamica favorisce i fornitori in grado di coniugare l'efficacia biologica con i requisiti fisici e operativi della lavorazione industriale delle sementi.
Adozione da parte degli agricoltori di metodi di protezione preventiva delle colture all'inizio della stagione
Il mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA è sostenuto anche da una tendenza verso la protezione preventiva al momento della semina. Gli agricoltori prediligono sempre più prodotti che favoriscono l'attecchimento delle radici e il vigore iniziale prima che la pressione di parassiti o malattie diventi visibile in campo. Corteva ha presentato Ympact al Cereals 2026 nel Regno Unito, un trattamento delle sementi progettato per supportare la crescita delle piantine e la tolleranza allo stress abiotico attraverso una formulazione a base di nutrienti e acidi umici. Questo posizionamento è in linea con le preferenze degli agricoltori per programmi di protezione anticipata che possono ridurre la necessità di interventi successivi. Riflette inoltre la realtà operativa delle grandi aziende agricole commerciali, che preferiscono finalizzare le decisioni di trattamento prima che la finestra di semina si restringa. L'Alltech Agri-Food Outlook 2025 ha evidenziato l'importanza della disponibilità di cereali e delle colture cerealicole per i mercati regionali dei mangimi, rafforzando il ruolo della qualità delle sementi e della gestione delle colture di inizio stagione nelle principali regioni produttrici di cereali. Sul mercato, le modalità di utilizzo preventivo contribuiscono alla diffusione dei prodotti biologici perché si allineano meglio con i tempi di trattamento delle sementi rispetto a molte applicazioni biologiche in stagione. Questo fattore è particolarmente rilevante laddove la disponibilità di manodopera, i tempi di irrorazione e le limitazioni di accesso al campo rendono più prezioso un intervento tempestivo.
Pressione normativa sui trattamenti sintetici delle sementi
La pressione normativa rimane uno dei principali fattori trainanti della domanda nel mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA. Nel 2024, l'Autorità europea per la sicurezza alimentare (EFSA) ha inasprito le valutazioni del rischio e ha rimosso clothianidin e thiamethoxam dall'elenco degli usi approvati per il trattamento delle sementi nelle principali aree coltivate a seminativo, ampliando così il margine di sostituzione con alternative biologiche. Questo cambiamento è significativo perché i programmi di trattamento delle sementi vengono spesso rivisti rapidamente quando le opzioni sintetiche consolidate perdono l'approvazione. Il sostegno politico al biocontrollo si è ulteriormente rafforzato alla fine del 2025, quando il Parlamento europeo ha adottato la propria relazione di iniziativa sulle sostanze di biocontrollo con il 90.8% dei voti favorevoli. Allo stesso tempo, il continuo supporto politico e normativo alle soluzioni di biocontrollo sta migliorando la fiducia dei fornitori e incoraggiando gli investimenti nello sviluppo di prodotti biologici. Questi cambiamenti stanno rimodellando il panorama competitivo, aumentando l'importanza strategica delle approvazioni normative tempestive. Di conseguenza, le aziende che adottano soluzioni biologiche conformi in anticipo sono in una posizione migliore per assicurarsi relazioni commerciali a lungo termine con i trasformatori di sementi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Efficacia variabile sul campo in base alle condizioni del suolo e del clima | -1.5% | Medio Oriente e Africa, con particolare attenzione all'Europa mediterranea. | A lungo termine (≥ 4 anni) |
| Durata di conservazione limitata e sensibilità alla conservazione dei prodotti biologici | -1.2% | Africa e Medio Oriente, con ripercussioni sull'Europa orientale. | Medio termine (2-4 anni) |
| Percezione di un rapporto costo-prestazioni più elevato rispetto ai prodotti chimici convenzionali | -1.0% | Diffusione in tutta l'area EMEA, con particolare intensità nell'Europa orientale e nell'Africa subsahariana. | Medio termine (2-4 anni) |
| Complessità frammentata nella registrazione e nell'approvazione dei trattamenti delle sementi. | -1.3% | Europa, Africa e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Efficacia variabile sul campo in base alle condizioni del suolo e del clima
La variabilità delle prestazioni in base alle condizioni del suolo e del clima rimane un limite importante per il mercato. L'attività biologica durante il breve periodo tra la semina e l'attecchimento della coltura dipende fortemente dalla temperatura del suolo, dall'umidità, dal pH e dalla comunità microbica locale. Queste condizioni variano considerevolmente nell'area EMEA, in particolare tra l'Europa temperata e le zone di produzione calde e aride. Uno studio del 2026 pubblicato su Plants ha valutato gli agenti di biocontrollo batterici contro gli acari dell'olivo in condizioni saudite, evidenziando l'importanza di soluzioni biologiche testate localmente per applicazioni specifiche in base al clima e al parassita. Nel mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, un singolo risultato negativo sul campo può avere un impatto sproporzionato, poiché gli agricoltori spesso si affidano all'osservazione dei colleghi prima di adottare un nuovo approccio di trattamento. Ciò rende i dati delle prove generate localmente più importanti delle dichiarazioni di efficacia provenienti da altre aree geografiche. Finché i fornitori non svilupperanno una validazione più ampia in sistemi colturali caratterizzati da caldo e stress idrico, la variabilità delle prestazioni legata al clima continuerà a limitare l'adozione.
Durata di conservazione limitata e sensibilità alla conservazione dei prodotti biologici
La sensibilità alla conservazione continua a limitare il mercato, soprattutto al di fuori delle consolidate reti di distribuzione europee. Molti trattamenti biologici per sementi sono più vulnerabili al calore e alle condizioni di manipolazione rispetto ai prodotti sintetici convenzionali. Ciò crea rischi nei canali di distribuzione, dove le temperature di magazzino sono elevate e la rotazione delle scorte è irregolare. Le valutazioni del settore hanno evidenziato ostacoli normativi e commerciali in alcune zone dell'Africa, e queste difficoltà sono strettamente legate alla complessità del trasporto di prodotti biologici sensibili attraverso catene di approvvigionamento locali frammentate. L'importanza di mantenere l'integrità del prodotto in condizioni di temperatura estreme dimostra perché la stabilità sia diventata un fattore di differenziazione critico, piuttosto che una caratteristica secondaria della formulazione. Nel mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, i limiti di durata di conservazione influenzano direttamente la fiducia dei rivenditori, la fiducia degli agricoltori e la disponibilità del prodotto nel punto di utilizzo. I sistemi liquidi rimangono interessanti perché si allineano ai requisiti di precisione dei trattamenti commerciali, ma aumentano anche la pressione sulla stabilità della formulazione. Finché non saranno ampiamente disponibili prodotti ad alta concentrazione e stabili a temperatura ambiente, la sensibilità alla conservazione continuerà a limitare una più ampia adozione a livello regionale.
Analisi del segmento
Per tipologia di prodotto: Insetticidi Piombo come altri pesticidi accelerano
Nel 2025, gli insetticidi rappresentavano il 44.0% della quota di mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, risultando la tipologia di prodotto più diffusa. Questa posizione di leadership riflette la continua necessità di protezione dai parassiti nelle prime fasi di crescita di cereali, mais, barbabietola da zucchero e colture oleaginose in tutta l'Europa occidentale e centrale. La progressiva riduzione della disponibilità di alcune opzioni di trattamento sintetico delle sementi ha accresciuto l'importanza delle alternative biologiche per il controllo degli insetti in questi sistemi colturali. Di conseguenza, il mercato continua a fare affidamento sul controllo degli insetti come punto di partenza principale per le applicazioni su larga scala nelle colture a filari.
Il segmento dei fungicidi è il secondo per importanza, sostenuto dall'uso consolidato di prodotti microbici per il controllo delle malattie nei programmi di protezione allo stadio di seme. Prodotti come Cerall e Cedomon di Koppert BV continuano a favorire l'adozione del controllo biologico delle malattie trasmesse per via seminale in orzo, avena e colture affini, mantenendo i fungicidi biologici strettamente allineati alle pratiche di gestione integrata dei parassiti. Si prevede che il segmento degli altri pesticidi registrerà un CAGR del 14.8% dal 2026 al 2031, grazie all'espansione dei fornitori nel settore dei nematocidi biochimici, dei biorepellenti e degli attivatori delle difese delle piante. Questa crescita è supportata da un contesto normativo sempre più favorevole alle categorie di prodotti fitosanitari a basso rischio. All'interno del settore, ciò suggerisce che il mix di prodotti continuerà a diversificarsi, anche se il controllo degli insetti manterrà la sua posizione di leadership.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il predominio commerciale riflette la scala industriale della lavorazione delle sementi.
Nel 2025, il segmento commerciale ha rappresentato il 58.0% del mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, a testimonianza della forte dipendenza da infrastrutture professionali per il trattamento delle sementi. Le grandi aziende sementiere e gli impianti di condizionamento applicano i prodotti biologici con maggiore precisione di dosaggio, uniformità di rivestimento e affidabilità di manipolazione rispetto alle operazioni a livello aziendale. Questo vantaggio operativo è importante perché i trattamenti biologici delle sementi sono più sensibili alla qualità dell'applicazione rispetto ai prodotti convenzionali. Per questo motivo, i canali commerciali rimangono la via più efficace per la crescita del mercato.
Si prevede inoltre che il segmento commerciale crescerà del 13.9% dal 2026 al 2031, risultando il profilo di utente finale a più rapida crescita, poiché i fornitori privilegiano gli ambienti con il più forte controllo del flusso di lavoro. Il lavoro di Incotec BV (Croda International plc) sui rivestimenti privi di microplastiche riflette un più ampio spostamento verso sistemi di processo più avanzati e conformi alle normative negli ambienti di trattamento commerciali. Anche Novonesis A/S ha ampliato la sua rete di distribuzione di biosoluzioni nel 2026, coprendo le applicazioni di trattamento delle sementi per le principali colture a filari e specializzate, supportando lo sviluppo a lungo termine di canali commerciali formali per i prodotti biologici. Il trattamento a livello aziendale rimane rilevante in alcune zone dell'Africa dove le infrastrutture di trattamento centralizzate sono meno sviluppate, ma i trasformatori commerciali rimangono il canale principale. All'interno del mercato, questo modello favorisce le aziende in grado di offrire non solo principi attivi, ma anche affidabilità applicativa.
Per tecnica di applicazione: il rivestimento dei semi controlla sia la scala che la crescita
Nel 2025, il rivestimento delle sementi ha rappresentato il 41.0% del mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA ed è anche la tecnica di applicazione in più rapida crescita, con un CAGR previsto del 15.6% dal 2026 al 2031. Questo segmento è leader perché offre un metodo uniforme per fissare i principi attivi biologici alla superficie del seme, mantenendo al contempo fluidità, qualità visiva e facilità di manipolazione. Queste caratteristiche sono particolarmente importanti nei programmi su larga scala per cereali e semi oleosi, dove uniformità e affidabilità sono fondamentali. Di conseguenza, i sistemi di rivestimento rimangono centrali per l'espansione commerciale del mercato.
La restrizione europea sull'uso delle microplastiche, in vigore dal 2028, conferisce ulteriore importanza a questo segmento, poiché i futuri sistemi di rivestimento dovranno essere al contempo biocompatibili e conformi alla normativa. Le linee guida pubblicate da Incotec BV (Croda International plc) sulle formulazioni prive di microplastiche indicano che questa transizione è già in corso e richiede una validazione tempestiva da parte delle aziende sementiere prima dell'entrata in vigore del regolamento. La concia delle sementi rimane rilevante laddove sono diffuse attrezzature più semplici, in particolare in alcune zone dell'Europa orientale e dell'Africa. Anche la pellettizzazione delle sementi conserva un ruolo nel settore delle sementi speciali, dove un valore unitario più elevato giustifica costi di lavorazione maggiori. Nel complesso, si prevede che le tecnologie di rivestimento che offrono sia efficacia che conformità manterranno una posizione di rilievo sul mercato.
Per tipologia di coltura: i cereali sono in testa, mentre i legumi e le oleaginose registrano la crescita maggiore.
Nel 2025, i cereali rappresentavano il 38.7% della quota di mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, costituendo il segmento di colture più ampio. Ciò riflette la diffusione di grano, orzo e colture affini nelle principali regioni agricole europee. L'estesa base cerealicola garantisce l'accesso a sistemi commerciali consolidati per la lavorazione delle sementi, che favoriscono l'adozione su larga scala di trattamenti biologici. Di conseguenza, i cereali continuano a rappresentare la base della domanda di mercato.
Le leguminose e le oleaginose rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 14.2% dal 2026 al 2031, grazie all'espansione dei trattamenti delle sementi orientati alla fissazione dell'azoto e alla salute delle radici nelle leguminose e nelle colture affini. Il continuo lancio di Integral Pro da parte di BASF SE in Europa dimostra come l'adozione di trattamenti biologici delle sementi nelle principali colture da campo possa creare un modello commerciale per un'espansione più ampia delle colture. LALFIX START PULSES GR di Lallemand Inc. supporta ulteriormente il segmento dei trattamenti biologici focalizzati sulle leguminose, combinando le prestazioni dei rizobi con la solubilizzazione dei fosfati in un formato di trattamento delle sementi. Frutta e verdura rimangono di volume inferiore, ma offrono una domanda interessante laddove la gestione dei residui e il valore del raccolto giustificano scelte di trattamento premium. Nel mercato, si prevede che l'espansione del mix di colture sarà trainata da leguminose, oleaginose e orticoltura di alto valore, piuttosto che da un declino del predominio dei cereali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa deteneva il 61.0% del mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA e continua a rappresentare il polo politico e commerciale centrale del settore. La regione rimane il centro nevralgico delle politiche di mercato, poiché le decisioni normative sui principi attivi sintetici e le approvazioni per il biocontrollo influenzano sia la domanda che le strategie dei fornitori. Germania, Francia, Regno Unito e Italia restano la base commerciale principale grazie alla loro importanza nel settore dei cereali, delle oleaginose e delle colture di maggior valore. La strategia "Dal produttore al consumatore" (Farm to Fork) mantiene l'Europa concentrata sulla riduzione dell'uso e dei rischi dei pesticidi chimici, supportando la continua sostituzione con la protezione biologica allo stadio di seme. Il sostegno politico al biocontrollo si è inoltre rafforzato alla fine del 2025, infondendo maggiore fiducia nella pianificazione a lungo termine dei prodotti nella regione.
Il Medio Oriente è l'area geografica in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 15.4% dal 2026 al 2031. La domanda è legata alle politiche di sicurezza alimentare, all'espansione delle serre e degli ambienti controllati e alla necessità di sistemi di protezione delle colture in linea con le filiere di approvvigionamento sensibili ai residui. Il memorandum d'intesa siglato nel dicembre 2024 tra Silal e Bayer AG riflette il modo in cui i fornitori stanno integrando le strategie di agricoltura biologica e digitale con i sistemi di coltivazione nel deserto della regione. La regione deve ancora affrontare vincoli tecnici legati allo stress climatico, alla stabilità delle formulazioni e ai requisiti di validazione locali, che influenzano la velocità con cui i nuovi prodotti possono essere commercializzati su larga scala.
L'Africa rappresenta una quota significativa del mercato e si prevede che si espanderà costantemente. L'orticoltura orientata all'esportazione in Sudafrica ed Egitto continua a sostenere la domanda, poiché i coltivatori devono mantenere la qualità del raccolto rispettando al contempo i severi requisiti sui residui nei mercati di destinazione. Anche il Kenya e altri mercati dell'Africa orientale sono rilevanti, in quanto i programmi di sicurezza alimentare e la crescita delle superfici coltivate a legumi stanno creando opportunità per i prodotti microbici per il trattamento delle sementi. A livello aziendale, la presenza di Andermatt nell'Africa orientale e la sua attività di distribuzione di prodotti per il trattamento delle sementi dimostrano come i fornitori stiano utilizzando piattaforme operative regionali per costruire nel tempo l'accesso commerciale. L'Africa offre un percorso di crescita significativo per il mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA, ma l'effettiva espansione dipenderà dalle sperimentazioni locali, dalla chiarezza delle registrazioni e dallo sviluppo dei canali di distribuzione.
Panorama competitivo
Il mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA è moderatamente concentrato, con i primi cinque operatori, quali Bayer AG, Syngenta AG, BASF SE, Corteva Agriscience e Novonesis A/S, che insieme detengono una quota significativa nel 2025. Questa struttura offre alle aziende leader vantaggi in termini di reti di distribuzione, capacità normative e relazioni consolidate con i trasformatori commerciali di sementi. Allo stesso tempo, una parte significativa del mercato rimane al di fuori del gruppo dei leader, lasciando spazio a operatori specializzati per competere efficacemente.
Le aziende leader stanno rafforzando la propria posizione attraverso investimenti in capacità produttiva, competenze di formulazione e piattaforme biologiche integrate. L'espansione delle infrastrutture di fermentazione e lo sviluppo del portafoglio contribuiscono a garantire la continuità dell'approvvigionamento e a supportare la crescente domanda. Una mossa decisiva nel 2026 è stata la messa in funzione da parte di BASF SE del suo impianto di fermentazione BioHub a Ludwigshafen, in Germania, che porta ulteriormente all'interno dell'azienda la produzione di prodotti biologicamente attivi su scala industriale e rafforza il controllo sulla continuità dell'approvvigionamento [4] Fonte: BASF SE, “BASF Agricultural Solutions Successfully Commissions New Fermentation Plant for Crop Protection Products in Ludwigshafen,” BASF SE, basf.com . Questi sforzi rafforzano anche l'importanza della scala operativa e delle competenze tecniche per mantenere un vantaggio competitivo.
Le aziende specializzate continuano a cogliere le opportunità grazie all'innovazione mirata, alla competenza regionale e a un'offerta di prodotti differenziata. Molte si concentrano su colture specifiche, ceppi microbici o strategie di distribuzione localizzate per consolidare la propria presenza sul mercato. Di conseguenza, la concorrenza nel mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA è sempre più influenzata da una combinazione di economie di scala, uniformità del prodotto, conformità normativa ed efficacia operativa attraverso i canali commerciali.
Leader del settore dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Bayer AG
Syngenta AG
BASF SE
Corteva Agriscience
Novonesis A/S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: BASF SE ha avviato la produzione commerciale del suo impianto di fermentazione BioHub a Ludwigshafen, in Germania, per la produzione di principi attivi biologici chiave. L'impianto produce fungicidi biologici e prodotti biologici per il trattamento delle sementi, aumentando la flessibilità produttiva e la resilienza della catena di approvvigionamento.
- Novembre 2025: BASF SE ha ottenuto la registrazione ufficiale in Francia per il fungicida biologico Integral Pro, utilizzato per il trattamento delle sementi di girasole, la sua prima approvazione nell'UE per il girasole, che consentirà una più ampia disponibilità a livello regionale a partire dalla successiva stagione di semina.
- Agosto 2025: Provivi e Andermatt Biocontrol AG hanno stretto una partnership per sviluppare e distribuire nuove soluzioni per la gestione della Spodoptera frugiperda e della Carpocapsa del melo in tutta l'Africa orientale. La collaborazione unisce tecnologie avanzate di protezione biologica delle colture a una solida rete distributiva regionale, migliorando l'accesso a soluzioni sostenibili per la gestione dei parassiti nei mercati agricoli emergenti.
Ambito del rapporto sul mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA).
Applicazione di agenti fitosanitari di origine biologica, come microrganismi, inclusi batteri e funghi, estratti vegetali o composti naturali, direttamente sui semi prima della semina, per proteggerli da parassiti e malattie e per favorire la crescita iniziale delle piante.
Il rapporto sul mercato dei biopesticidi per il trattamento delle sementi in Europa, Medio Oriente e Africa (EMEA) è segmentato per tipo di prodotto (insetticidi, fungicidi e altri pesticidi), per utente finale (livello commerciale e agricolo), per tecnica di applicazione (rivestimento delle sementi, pellettizzazione delle sementi, concia delle sementi e altre tecniche di applicazione), per tipo di coltura (cereali, legumi e semi oleosi, frutta e verdura e altri tipi di colture) e per area geografica (Europa, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Insetticida |
| Fungicida |
| Altri pesticidi |
| Commerciale |
| Livello Fattoria |
| Rivestimento dei semi |
| Pellettatura dei semi |
| Condimento di semi |
| Altre tecniche di applicazione |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Altri tipi di colture |
| Europa | Regno Unito |
| Germania | |
| Russia | |
| Spagna | |
| Italia | |
| Francia | |
| Resto d'Europa | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Oman | |
| Resto del Medio Oriente | |
| Africa | Egitto |
| Etiopia | |
| Sud Africa | |
| Resto d'Africa |
| Per tipo di prodotto | Insetticida | |
| Fungicida | ||
| Altri pesticidi | ||
| Per utente finale | Commerciale | |
| Livello Fattoria | ||
| Per tecnica applicativa | Rivestimento dei semi | |
| Pellettatura dei semi | ||
| Condimento di semi | ||
| Altre tecniche di applicazione | ||
| Per tipo di coltura | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Altri tipi di colture | ||
| Per geografia | Europa | Regno Unito |
| Germania | ||
| Russia | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Resto d'Europa | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Oman | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Etiopia | ||
| Sud Africa | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA nel 2031?
Si prevede che il mercato dei biopesticidi per il trattamento delle sementi nell'area EMEA raggiungerà i 2.69 miliardi di dollari entro il 2031, rispetto agli 1.44 miliardi di dollari del 2026.
Quali sono i fattori che trainano la crescita del trattamento biologico delle sementi nell'area EMEA?
La crescita è sostenuta da limiti più severi sull'uso di principi attivi sintetici per il trattamento delle sementi, dalla domanda di prodotti fitosanitari a basso residuo e da un maggiore impiego di prodotti biologici nei processi commerciali di rivestimento delle sementi.
Quale tipologia di prodotto genera la maggiore domanda in questo settore?
Nel 2025, gli insetticidi hanno dominato il mercato con una quota del 44.0%, a testimonianza della forte domanda di gestione dei parassiti all'inizio della stagione nelle principali colture in campo aperto.
Quale tecnica applicativa sta crescendo più rapidamente?
La concia delle sementi è la tecnica in più rapida crescita, con un CAGR previsto del 15.6% fino al 2031, e deteneva anche la quota maggiore, pari al 41.0%, nel 2025.
Quale regione dell'area EMEA sta crescendo più rapidamente?
Si prevede che il Medio Oriente registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 15.4% fino al 2031, grazie ai programmi di sicurezza alimentare e agli investimenti nell'agricoltura protetta.


