

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.92 miliardo di dollari |
| Dimensione del mercato (2031) | 14.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
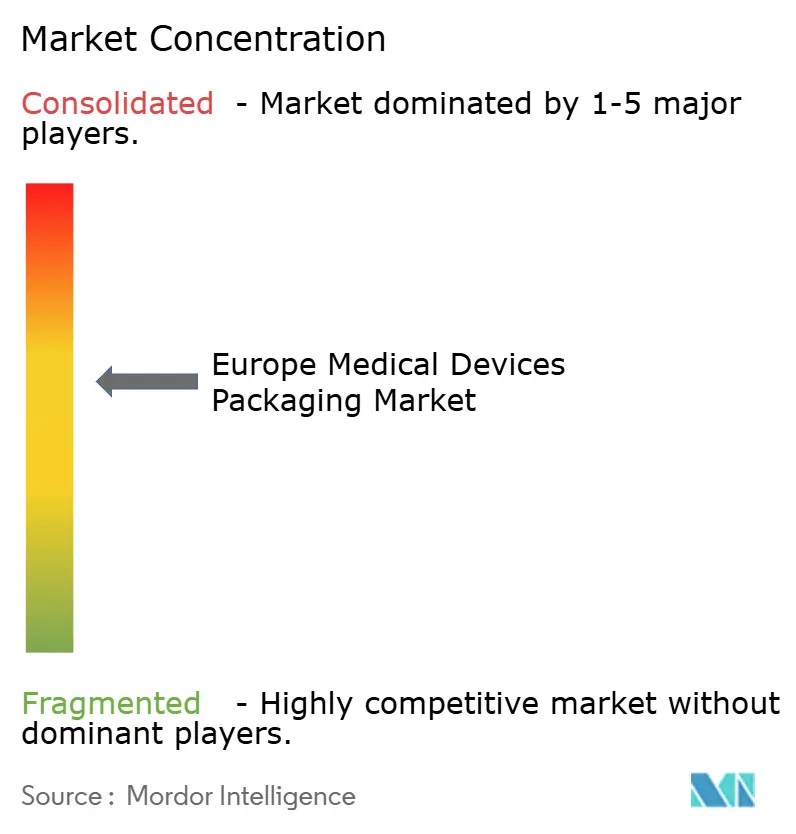
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli imballaggi per dispositivi medici di Mordor Intelligence
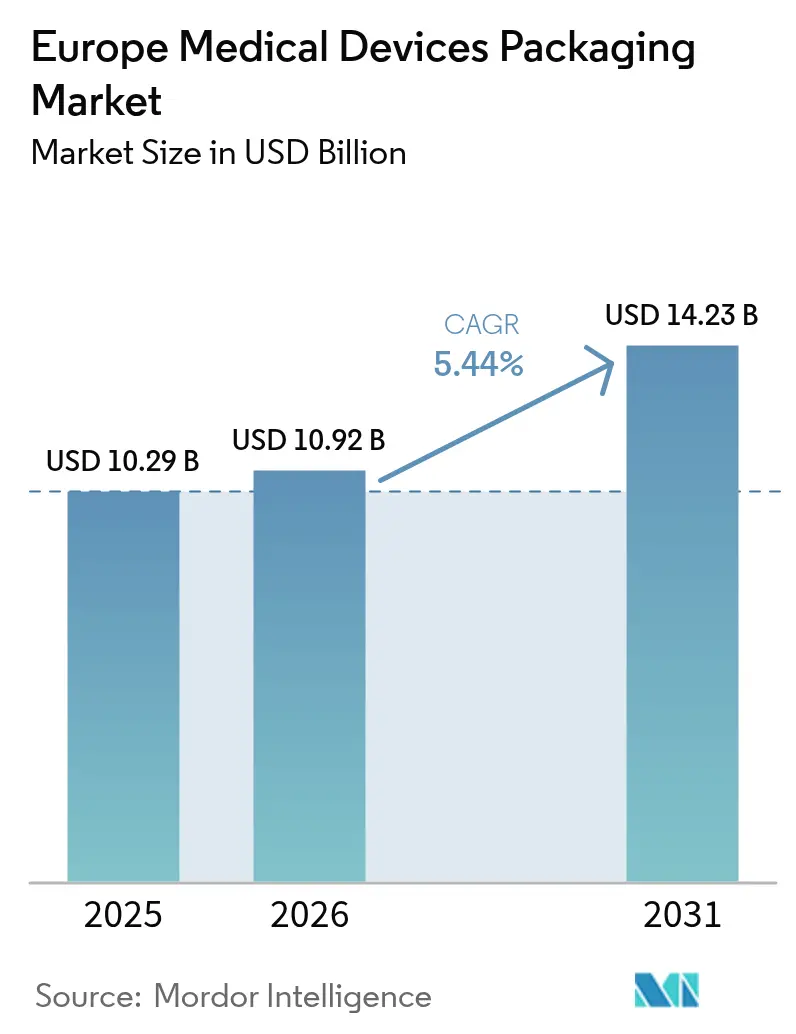
Si prevede che il mercato europeo degli imballaggi per dispositivi medici raggiungerà i 10.29 miliardi di dollari nel 2025, i 10.92 miliardi di dollari nel 2026 e i 14.23 miliardi di dollari entro il 2031, con un CAGR del 5.44% dal 2026 al 2031. La domanda è sostenuta dal Regolamento dell'Unione Europea sui Dispositivi Medici 2017/745, che impone l'identificazione univoca dei dispositivi, e dalla rapida miniaturizzazione dei dispositivi che favorisce confezioni più sottili e tracciabili. Gli acquirenti ospedalieri continuano a specificare barriere sterili convalidate, ma il passaggio alla consegna domiciliare sta incoraggiando formati con sigillo di garanzia e apertura facilitata. I requisiti di sostenibilità aggiungono ulteriore slancio, penalizzando i compositi non riciclabili e premiando i polimeri di origine biologica. Le oscillazioni dei prezzi delle resine e gli audit per la riduzione delle emissioni di carbonio, tuttavia, stanno spingendo i trasformatori a ottimizzare l'uso dei materiali salvaguardando al contempo i margini.
Punti chiave del rapporto
- In base al materiale, nel 63.68 la plastica ha dominato il mercato europeo degli imballaggi per dispositivi medici, con una quota del 2025%; si prevede che i polimeri di origine biologica cresceranno a un CAGR dell'8.28% fino al 2031.
- In base al formato di confezionamento, nel 35.10 buste e sacchetti hanno rappresentato il 2025% del mercato europeo degli imballaggi per dispositivi medici, mentre vassoi e contenitori a conchiglia sono destinati a crescere a un CAGR del 7.29% entro il 2031.
- Per applicazione, nel 82.05 gli imballaggi sterili rappresentavano l'2025% del mercato europeo degli imballaggi per dispositivi medici e continuano a registrare un CAGR del 6.12% fino al 2031.
- In base all'utente finale, ospedali e cliniche hanno detenuto una quota di fatturato del 46.42% nel 2025; le strutture di assistenza domiciliare presentano il CAGR più elevato previsto, pari al 7.73% fino al 2031.
- Per Paese, la Germania è in testa con una quota di mercato del 22.30% nel 2025, mentre la Spagna ha registrato la crescita più rapida con un CAGR dell'8.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli imballaggi per dispositivi medici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di soluzioni di imballaggio con una durata di conservazione più lunga | + 1.2% | Germania, Francia, Regno Unito, Paesi Bassi | Medio termine (2-4 anni) |
| Accelerare la miniaturizzazione dei dispositivi guidando formati di pacchetti innovativi | + 0.9% | Germania, Regno Unito, Paesi Bassi, Spagna, Italia | A breve termine (≤ 2 anni) |
| Requisiti di tracciabilità e di etichettatura UDI basati sul Regolamento MDR dell'UE | + 0.8% | A livello UE, più forti in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Crescita dei dispositivi di monitoraggio remoto e domiciliare dei pazienti | + 0.7% | Regno Unito, Germania, Francia, Spagna | Medio termine (2-4 anni) |
| I mandati di sostenibilità promuovono confezioni riciclabili e di origine biologica | + 0.6% | Francia, Paesi Bassi, Germania, regione nordica | A lungo termine (≥ 4 anni) |
| Ispezione in linea basata sull'intelligenza artificiale: miglioramento della qualità e riduzione dei richiami | + 0.5% | Germania, Paesi Bassi, Regno Unito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente domanda di soluzioni di imballaggio con una durata di conservazione più lunga
Gli obiettivi di durata di conservazione prolungata stanno rimodellando le scelte dei materiali, poiché i proprietari dei marchi cercano di ridurre le perdite di inventario e supportare la distribuzione multiregionale. I laminati ad alta barriera che combinano fogli di alluminio con alcol etilene vinilico dominano ora le specifiche delle buste sterili, consentendo una stabilità da tre a cinque anni per gli impianti e gli strumenti chirurgici. [1] Organizzazione internazionale per la standardizzazione, "ISO 11607-1:2019 Imballaggi per dispositivi medici sterilizzati terminalmente", iso.org ISO 11607-1:2019 impone prove di invecchiamento accelerato, spingendo i trasformatori ad aggiungere tester di pelatura e camere climatiche. I produttori a contratto in Germania e nei Paesi Bassi segnalano una crescita a doppia cifra nelle richieste di film ad altissima barriera dal 2024, favorendo i fornitori con camere bianche allineate alla norma ISO 13485. I trasformatori più grandi quindi guadagnano quote di mercato, mentre le aziende più piccole devono affrontare ostacoli all'ingresso legati ai costi di convalida.
Accelerare la miniaturizzazione dei dispositivi guidando formati di pacchetti innovativi
Sensori e dispositivi indossabili con peso inferiore a 10 g richiedono profondità di cavità inferiori a 5 mm, il che impone la termoformatura di precisione e la produzione di micro-buste. Amcor ha registrato un aumento del 22% negli ordini di micro-buste per cerotti per il diabete nel 2025. Gli spessori delle pellicole sono scesi a 50 µm, riducendo l'uso di resina ma aumentando il rischio di fori, mitigato dall'ispezione visiva in linea. West Pharmaceutical Services ha integrato telecamere che verificano le saldature a una velocità di 200 unità al minuto. I lavori ad alto volume e bassa complessità ora migrano verso hub automatizzati, mentre le confezioni speciali rimangono presso trasformatori di nicchia.
Requisiti di tracciabilità e di etichettatura UDI basati sul Regolamento MDR dell'UE
La piena attuazione del Regolamento UE sui dispositivi medici (MDR) nel 2024 impone l'identificazione univoca del dispositivo (UDI) sui dispositivi riutilizzabili di Classe I e su tutti i dispositivi ad alto rischio. Le etichette devono resistere alla sterilizzazione e alla distribuzione, il che spinge all'adozione di codici incisi al laser e nastri ad alto contrasto. [2] Commissione europea, "Settore dei dispositivi medici - Nuovi regolamenti", europa.eu Gerresheimer ha dichiarato che le riprogettazioni UDI hanno costituito il 12% della sua pipeline di progetti del terzo trimestre 2025. Il regolamento collega i dati a livello di confezione alla segnalazione degli eventi avversi, elevando l'infrastruttura di serializzazione a risorsa strategica.
Crescita dei dispositivi di monitoraggio remoto e domiciliare dei pazienti
L'invecchiamento della popolazione europea e la pressione degli enti pagatori per ridurre i ricoveri ripetuti stanno accelerando l'adozione di kit per l'assistenza domiciliare. Uno studio peer-reviewed del 2025 ha rilevato che il 38% dei pazienti over 65 è favorevole al monitoraggio domiciliare. Berry Global ha introdotto blister per anziani per rispondere a questo cambiamento. Le confezioni devono ora bilanciare la prova di manomissione, la resistenza del corriere e le istruzioni multilingue, aggiungendo complessità di progettazione per i trasformatori che in precedenza si concentravano sui formati ospedalieri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative UE multistrato e costi di conformità | -0.6% | In tutta l'UE, i valori più alti si registrano in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime polimeriche | -0.5% | Globale, con passaggio in tutta Europa | A breve termine (≤ 2 anni) |
| Infrastruttura di riciclaggio limitata per confezioni sterili multimateriale | -0.4% | Europa meridionale e orientale, moderata in Occidente | Medio termine (2-4 anni) |
| La riduzione del carbonio nella catena di fornitura mira a ridurre l'uso delle vesciche | -0.3% | Regno Unito, Francia, Paesi Bassi, Germania | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative UE multistrato e costi di conformità
Le normative UE sui dispositivi medici (MDR), sui dispositivi medico-sanitari (IVDR), sul regolamento relativo agli imballaggi e ai rifiuti di imballaggio e le restrizioni REACH creano una rete complessa che mette a dura prova le aziende di trasformazione di medie dimensioni. Le code degli organismi notificati possono ritardare le revisioni dei fascicoli tecnici di 12-18 mesi, costringendo a gestire doppie scorte e aumentando il capitale circolante. Un'indagine del 2025 di MedTech Europe ha mostrato che il 29% delle PMI cita i costi normativi come principale ostacolo, con onorari di consulenza che raggiungono i 150,000-300,000 euro (169,500-339,000 dollari USA) per SKU. [3] MedTech Europe, “SME Regulatory Compliance Survey 2025,” medtecheurope.org Questo onere accelera il consolidamento, poiché le aziende più grandi ammortizzano i costi su portafogli più ampi.
Volatilità dei prezzi delle materie prime polimeriche
I prezzi del polietilene e del polipropilene hanno oscillato del 18-25% tra il primo trimestre del 2024 e il quarto trimestre del 2025, trainati dalla volatilità del petrolio greggio e dalle interruzioni delle materie prime. DuPont ha osservato che i volumi di polimeri di grado medicale europeo sono aumentati del 4.2%, ma i ricavi sono rimasti invariati al 2.8%, evidenziando la compressione dei margini. Le alternative di origine biologica ottengono premi del 20-30% e sono limitate dalla capacità produttiva, lasciando ai trasformatori la scelta tra assorbire i costi, trasferirli o accelerare l'introduzione di materiali sostenibili più costosi.
Analisi del segmento
Per materiale: i polimeri di origine biologica guadagnano terreno nel contesto della spinta all'economia circolare
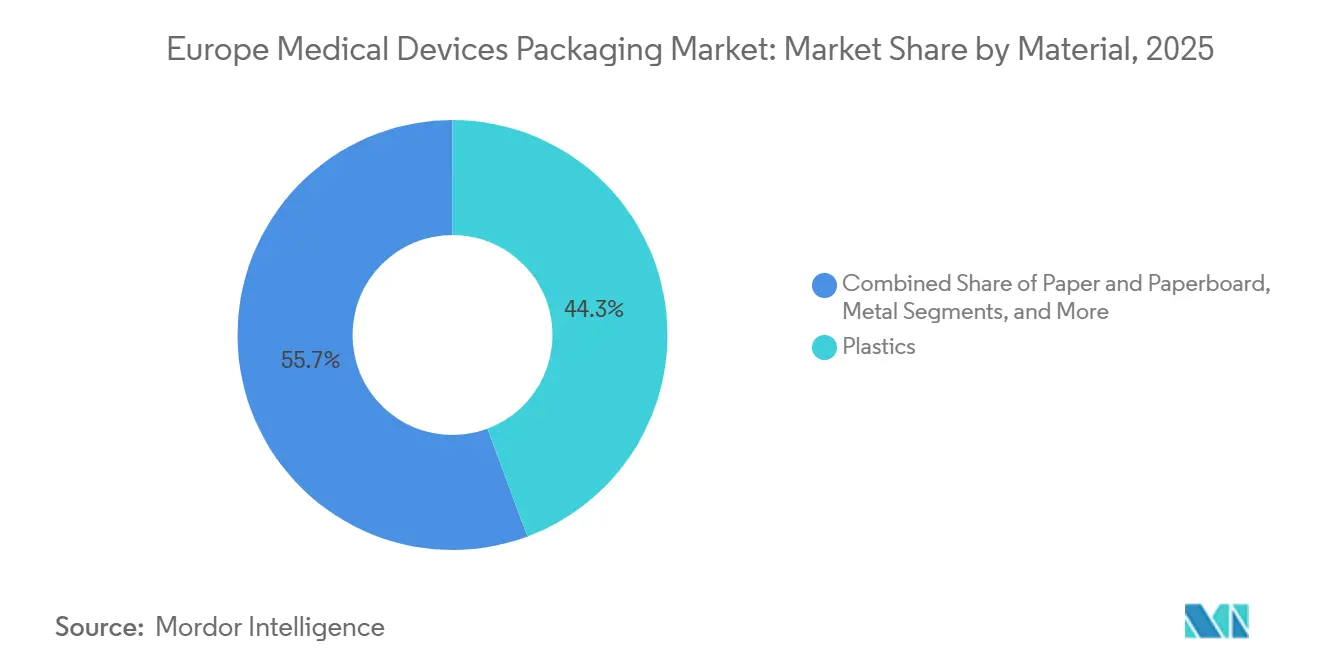
Nel 2025, la plastica deteneva il 44.32% della quota di mercato europea degli imballaggi per dispositivi medici, trainata da polietilene e polipropilene in buste e vaschette. Si prevede che i polimeri di origine biologica registreranno un CAGR del 6.23%, il più rapido tra i materiali, poiché le tariffe di responsabilità estesa del produttore penalizzano i compositi non riciclabili. L'acido polilattico ha raggiunto la maturità per i kit diagnostici non sterili, in linea con gli obiettivi di riduzione dei rifiuti ospedalieri.
Il metallo, principalmente il foglio di alluminio, rimane fondamentale per i laminati ad alta barriera, sebbene l'alleggerimento da 20 µm a quasi 12 µm riduca i costi del materiale. Il cartone continua a svolgere ruoli secondari, ma la sensibilità all'umidità ne limita l'uso come imballaggio primario. Il laminato riciclabile in polietilene-alluminio di Constantia Flexibles, certificato ISO 11607-2 nel 2025, illustra come i trasformatori rispondono ai requisiti di circolarità. È probabile che le dimensioni del mercato europeo degli imballaggi per dispositivi medici per i laminati in foglio metallico raggiungano un punto di stallo con l'aumento delle pressioni sulla riciclabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di imballaggio: vassoi e contenitori a conchiglia aumentano la standardizzazione dei kit chirurgici
Sacchetti e buste hanno rappresentato il 37.12% del volume nel 2025 e rimangono il cavallo di battaglia per cateteri e siringhe. Si prevede, tuttavia, che vassoi e contenitori a conchiglia cresceranno a un CAGR del 6.19%, poiché gli ospedali adotteranno kit chirurgici pre-sterilizzati che riducono i tempi di preparazione e la perdita di strumenti. L'aumento della capacità produttiva olandese di Nelipak nel 2025 risponde a questa domanda.
Scatole e cartoni fungono da contenitori terziari e superfici di etichettatura, ma l'e-commerce spinge i designer verso confezioni esterne più sottili. Gli ibridi a conchiglia che abbinano basi termoformate a coperchi sigillati stanno conquistando quote di mercato nel settore della diagnostica da banco in farmacia. Il mercato europeo degli imballaggi per dispositivi medici, grazie alle dimensioni ridotte dei vassoi rigidi, beneficia di risparmi in termini di riduzione dei danni che giustificano costi unitari più elevati.
Per applicazione: l'imballaggio sterile sostiene la leadership attraverso il rigore ISO 11607
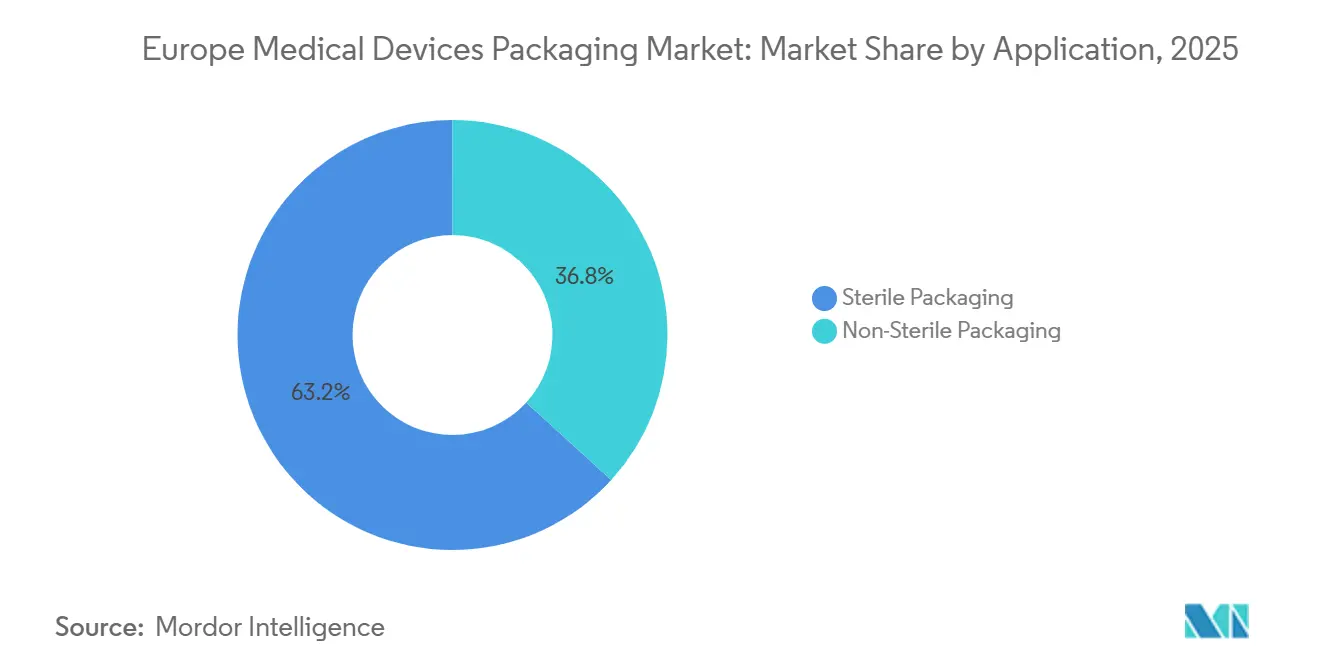
Il packaging sterile ha rappresentato il 63.22% del fatturato del 2025 e si prevede che registrerà un CAGR del 5.83%, sostenuto dal lancio di nuovi impianti e da rigorosi protocolli ospedalieri per il controllo delle infezioni. La convalida ISO 11607 richiede test di resistenza al peeling e microbiologici che sollevano ostacoli tecnici per i nuovi operatori. West Pharmaceutical Services ha dichiarato che il 68% delle sue vendite di packaging medicale in Europa deriva da formati sterili.
Gli imballaggi non sterili crescono più lentamente, ma beneficiano del boom dell'assistenza domiciliare, dove la fruibilità prevale sulle prestazioni di barriera. La quota di mercato europea degli imballaggi per dispositivi medici non sterili è quindi legata alla diagnostica di consumo, un segmento regolamentato dalle direttive generali sulla sicurezza dei prodotti piuttosto che dalle ispezioni GMP.
Per utente finale: le strutture sanitarie domiciliari aumentano con la decentralizzazione dell'assistenza
Ospedali e cliniche hanno generato il 40.70% della domanda del 2025, sostenuta dai volumi chirurgici e dalle gare d'appalto centralizzate. Le strutture di assistenza domiciliare sono sulla buona strada per raggiungere il CAGR più elevato, pari al 7.43%, grazie alla gestione delle malattie croniche al di fuori delle strutture di degenza. Deloitte ha stimato una crescita del 19% nelle spedizioni di dispositivi per l'assistenza domiciliare nel 2025.
Centri diagnostici e laboratori registrano una crescita costante a una cifra media e spesso specificano kit non sterili per la raccolta dei campioni. Le aziende di produzione a contratto sfruttano servizi di assemblaggio chiavi in mano e confezionamento sterile per attrarre start-up alla ricerca di modelli a basso consumo. La dimensione del mercato europeo del confezionamento di dispositivi medici destinata ai kit per l'assistenza domiciliare amplierà quindi il divario con i formati ospedalieri in grandi quantità, in crescita più lenta.
Analisi geografica
La Germania ha guidato il mercato europeo del packaging per dispositivi medici nel 2025 con una quota di fatturato del 21.00%, supportata da strutture certificate ISO 13485 e dalla vicinanza a Siemens Healthineers e B. Braun. Si prevede che la Spagna registrerà il CAGR più rapido, pari al 7.93%, fino al 2031, grazie a un programma di incentivi da 200 milioni di euro (226 milioni di dollari) che attrae trasformatori esteri. Il Regno Unito, che rappresenta circa un sesto della domanda, si trova ad affrontare i costi della doppia etichettatura post-Brexit, che complicano la gestione degli SKU.
La Francia impone la riciclabilità ai sensi della legge AGEC, accelerando la ricerca e sviluppo sulle buste monomateriale. L'Italia beneficia di un polo del packaging farmaceutico in Emilia-Romagna, mentre i Paesi Bassi, con Rotterdam e Schiphol come punti di riferimento, fungono da gateway logistico. I mercati dell'Europa centrale e orientale come Polonia e Ungheria offrono un arbitraggio della manodopera, ma sono carenti nelle infrastrutture di riciclo, frenando l'adozione di formati circolari.
I trasformatori spesso duplicano le linee per soddisfare i diversi marchi CE e UKCA, riducendo i costi fissi ma preservando l'accesso al mercato. La spinta al nearshoring della Spagna si allinea con la mitigazione del rischio nella supply chain, e la fitta presenza di organismi notificati in Germania accelera i cicli di conformità al Regolamento MDR. Il mercato europeo del packaging per dispositivi medici continua a diversificarsi geograficamente, bilanciando hub maturi e altamente specializzati con località in rapida crescita e competitive in termini di costi.
Panorama competitivo
I primi cinque fornitori, Amcor, Berry Global, Gerresheimer, West Pharmaceutical Services e DuPont, detenevano una quota di mercato combinata stimata tra il 35% e il 40% nel 2025, indicando una concentrazione moderata. Amcor ha depositato un brevetto per un coperchio pelabile in materiale riciclato che mantiene l'integrità della sterilità gamma. [4] Ufficio europeo dei brevetti, “Peelable Recycled-Content Lidding Film Patent,” epo.org Berry Global si è assicurata un accordo quinquennale per contenitori a conchiglia a prova di bambino, sottolineando la tendenza verso la salute domestica. Gerresheimer si è espansa attraverso l'acquisizione di un'azienda di termoformatura a Barcellona, rafforzando la sua presenza nella penisola iberica.
L'ispezione basata sull'intelligenza artificiale sta emergendo e Wipak integra un sistema di rilevamento dei difetti basato sull'apprendimento automatico che scansiona a una velocità di 300 unità al minuto. Specialisti più piccoli come SteriPack e Oliver Healthcare Packaging conquistano quote di mercato offrendo prototipazione rapida e competenza in Tyvek, soluzioni interessanti per i marchi di sensori indossabili.
I converter concentrano sempre più i servizi di sterilizzazione, offrendo soluzioni chiavi in mano che riducono i tempi di ciclo per i clienti. Il mercato europeo del packaging per dispositivi medici premia le aziende che dimostrano capacità di camere bianche convalidate, sistemi di serializzazione e innovazione incentrata sulla riciclabilità.
Leader del settore europeo del confezionamento di dispositivi medici
Amcor plc
Du Pont de Nemours Inc.
Servizi farmaceutici occidentali Inc.
Tekni Plex Inc.
Gerresheimer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Amcor ha annunciato un ampliamento da 45 milioni di euro (50.85 milioni di dollari) del suo stabilimento di Sligo, in Irlanda, aggiungendo spazio ISO Classe 7 e tre linee di buste ultrasottili.
- Gennaio 2026: Gerresheimer acquisisce una termoformatrice specializzata a Barcellona, in Spagna, ottenendo utensili per vassoi ortopedici.
- Dicembre 2025: West Pharmaceutical Services lancia buste in polietilene di origine biologica con il 30% di contenuto riciclato.
- Novembre 2025: Berry Global ha firmato un accordo di fornitura quinquennale di confezioni a prova di bambino per i kit di monitoraggio del glucosio.


Ambito del rapporto sul mercato europeo degli imballaggi per dispositivi medici
Il mercato europeo del packaging per dispositivi medici sta registrando una crescita significativa grazie alla crescente domanda di soluzioni di packaging avanzate che garantiscano la sicurezza, la sterilità e l'integrità dei dispositivi medici. Fattori come la crescente prevalenza di malattie croniche, i progressi nella tecnologia medica e i severi requisiti normativi stanno spingendo l'adozione di materiali e design di packaging innovativi nella regione.
Il rapporto sul mercato europeo degli imballaggi per dispositivi medici è segmentato in base al materiale (plastica, carta e cartone, metallo, polimeri di origine biologica), tipo di imballaggio (buste e sacchetti, vassoi e contenitori a conchiglia, scatole e cartoni, altri tipi di imballaggio), applicazione (imballaggio sterile, imballaggio non sterile), utente finale (ospedali e cliniche, strutture di assistenza domiciliare, centri diagnostici e laboratori, CMO e CDMO) e area geografica (Germania, Regno Unito, Francia, Italia, Spagna, Paesi Bassi, resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica |
| Carta e cartone |
| Metallo |
| Polimeri a base biologica |
Per tipo di imballo
| Buste e Borse |
| Vassoi e Conchiglie |
| Scatole e cartoni |
| Altro tipo di imballaggio |
Per Applicazione
| Confezione sterile |
| Confezione non sterile |
Per utente finale
| Ospedali e cliniche |
| Impostazioni di assistenza domiciliare |
| Centri diagnostici e laboratori |
| Organizzazioni di produzione a contratto (CMO e CDMO) |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Resto d'Europa |
| Per materiale | Plastica |
| Carta e cartone | |
| Metallo | |
| Polimeri a base biologica | |
| Per tipo di imballo | Buste e Borse |
| Vassoi e Conchiglie | |
| Scatole e cartoni | |
| Altro tipo di imballaggio | |
| Per Applicazione | Confezione sterile |
| Confezione non sterile | |
| Per utente finale | Ospedali e cliniche |
| Impostazioni di assistenza domiciliare | |
| Centri diagnostici e laboratori | |
| Organizzazioni di produzione a contratto (CMO e CDMO) | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Resto d'Europa |


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato europeo degli imballaggi per dispositivi medici?
Nel 10.92 il suo valore era di 2026 miliardi di dollari e si prevede che raggiungerà i 14.23 miliardi di dollari entro il 2031.
Quale segmento di materiali sta crescendo più velocemente?
Si prevede che i polimeri di origine biologica cresceranno a un CAGR del 6.23% entro il 2031.
Perché i vassoi e i contenitori a conchiglia stanno diventando sempre più popolari?
La standardizzazione dei kit chirurgici migliora l'efficienza della sala operatoria, determinando un CAGR del 6.19% per vassoi e contenitori.
In che modo il Regolamento MDR dell'UE influenza la progettazione degli imballaggi?
La normativa impone codici UDI tracciabili che devono rimanere leggibili dopo la sterilizzazione, spingendo i trasformatori verso l'incisione laser e l'uso di etichette durevoli.
In quale area geografica si prevede che si registri la crescita più elevata?
Si prevede che la Spagna registrerà un CAGR del 7.93% dal 2026 al 2031 grazie agli incentivi per la produzione locale di dispositivi.
Qual è la sfida principale posta dal prezzo delle materie prime?
Le oscillazioni del prezzo della resina fino al 25% comprimono i margini per i trasformatori vincolati a gare d'appalto ospedaliere a prezzo fisso.
Pagina aggiornata l'ultima volta il:



