

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
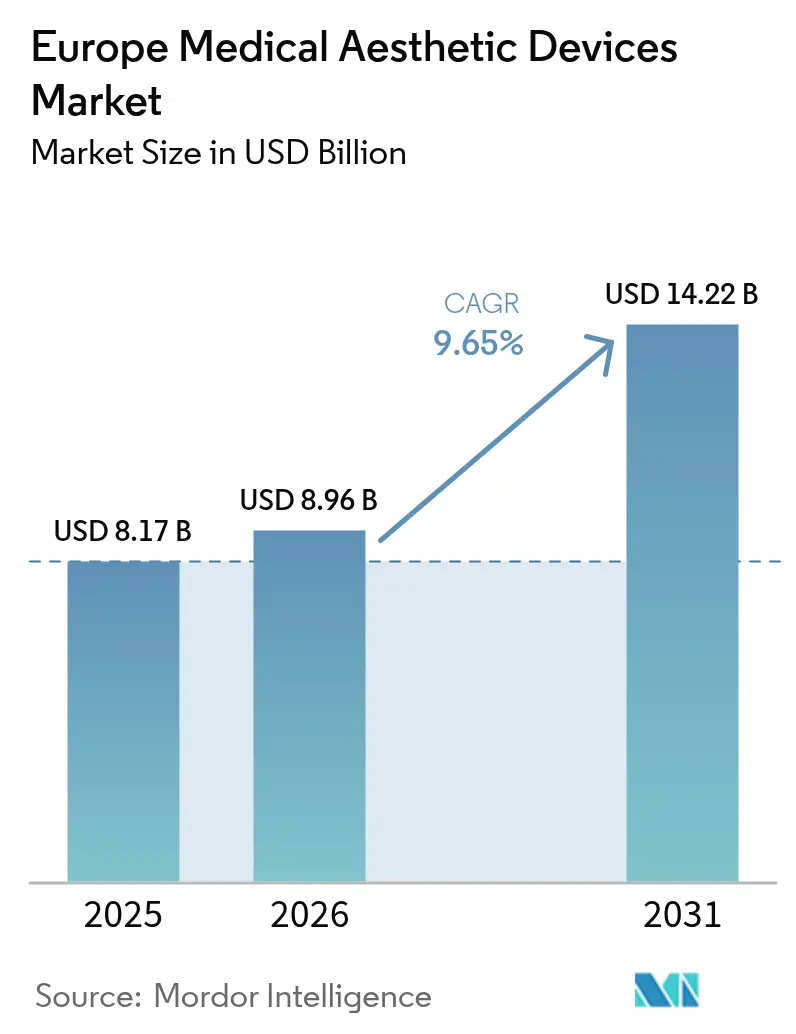
| Dimensione del mercato (2026) | 8.96 miliardo di dollari |
| Dimensione del mercato (2031) | 14.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.65% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei dispositivi medico-estetici di Mordor Intelligence
Si prevede che il mercato europeo dei dispositivi medico-estetici crescerà da 8.17 miliardi di dollari nel 2025 a 8.96 miliardi di dollari nel 2026, raggiungendo i 14.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.65% nel periodo 2026-2031. Un ecosistema sanitario consolidato, le rigide ma trasparenti normative europee sui dispositivi medici (MDR) e la crescente propensione dei consumatori verso trattamenti estetici minimamente invasivi contribuiscono a creare un profilo di crescita che supera costantemente quello delle categorie di dispositivi tradizionali. Le piattaforme basate sull'energia rimangono il pilastro del mercato europeo dei dispositivi medico-estetici, ma i continui cicli di aggiornamento dei prodotti, sia per i dispositivi iniettabili che per i fili, stanno ampliando il campo competitivo. Il consolidamento tra fornitori e catene di cliniche è in aumento, poiché i capitali di private equity puntano a modelli di servizio scalabili. Nel frattempo, il turismo medico transfrontaliero, soprattutto all'interno dell'area Schengen, rafforza il premio di qualità attribuito ai fornitori europei conformi, pur evidenziando lacune nell'assistenza post-operatoria.
Punti chiave del rapporto
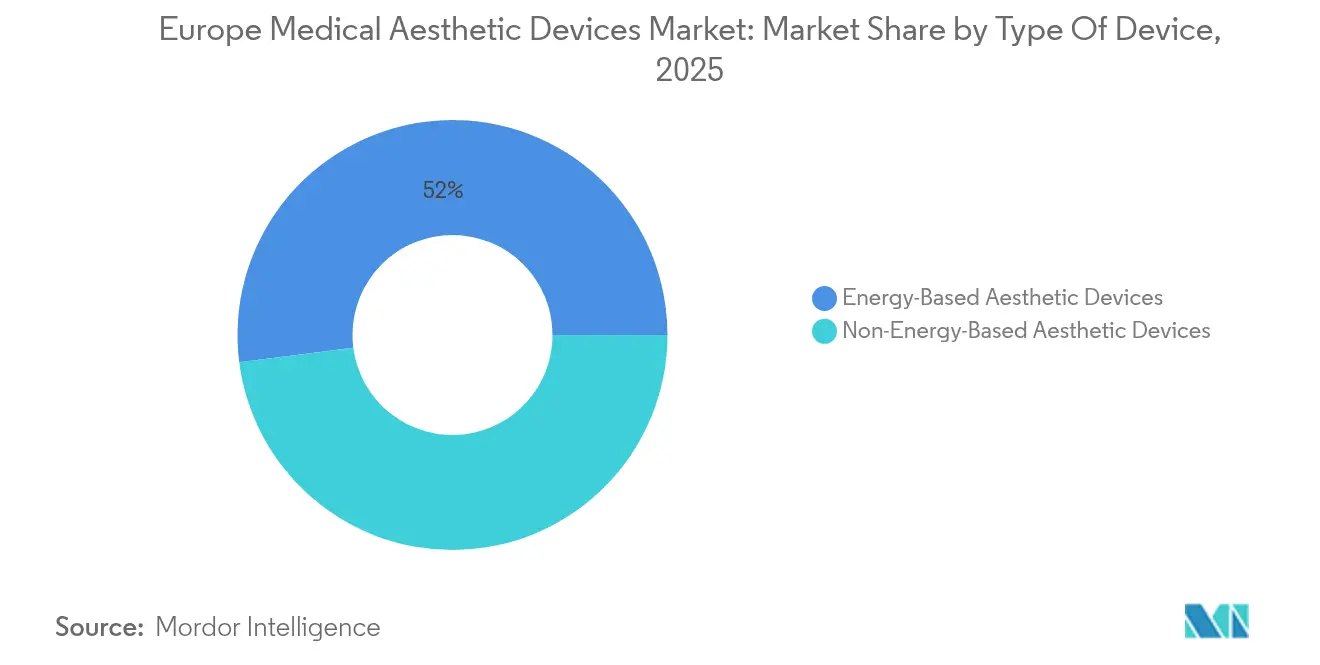
- Per tipologia di dispositivo, nel 52.02 le piattaforme basate sull'energia detenevano il 2025% della quota di mercato dei dispositivi medico-estetici in Europa, mentre i sistemi non energetici sono sulla buona strada per un CAGR dell'11.53% entro il 2031.
- Per procedura, le opzioni non chirurgiche e minimamente invasive rappresentavano il 55.21% del mercato europeo dei dispositivi medico-estetici nel 2025; si prevede che gli interventi chirurgici aumenteranno a un CAGR del 10.84% entro il 2031.
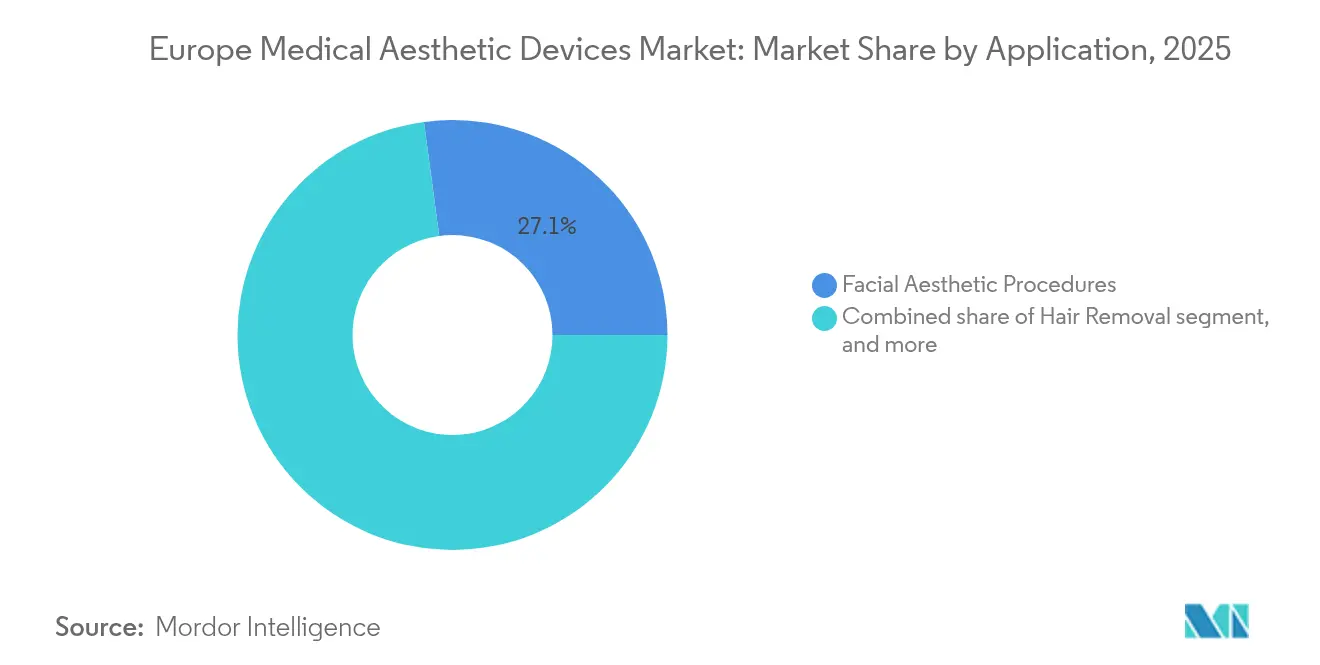
- Per applicazione, l'estetica del viso ha rappresentato il 27.12% del fatturato del 2025, ma il body contouring mostra la traiettoria più rapida con un CAGR dell'11.62% verso il 2031.
- Per quanto riguarda l'utente finale, le cliniche e gli studi dermatologici hanno registrato il 46.05% dei ricavi nel 2025, mentre le spa mediche hanno registrato la crescita prevista più forte, con un CAGR dell'11.75%.
- In termini geografici, la Germania si è assicurata il 22.07% delle entrate regionali nel 2025, mentre la Spagna è posizionata per un CAGR del 10.09% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei dispositivi medico-estetici
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dell'obesità | + 1.8% | Germania, Regno Unito | Medio termine (2-4 anni) |
| Crescente domanda di procedure minimamente invasive | + 2.4% | Francia, Italia | A breve termine (≤ 2 anni) |
| Rapidi progressi tecnologici nei dispositivi estetici | + 1.9% | Germania, Regno Unito | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e aumento del reddito disponibile | + 2.1% | Europa occidentale, espansione verso est | A lungo termine (≥ 4 anni) |
| Rigorosi standard normativi europei incoraggiano i dispositivi premium | + 0.8% | A livello UE, ricaduta nel Regno Unito | Medio termine (2-4 anni) |
| Espansione del turismo medico estetico intraeuropeo | + 1.2% | Sud Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dell'obesità
L'obesità negli adulti supera ormai il 25% in diversi Stati membri dell'UE, alimentando la domanda di tecnologie per il rimodellamento del corpo e la riduzione della cellulite. In Germania, il numero di procedure di riduzione del grasso basate sull'energia è aumentato del 190.5% tra il 2011 e il 2024, un cambiamento strettamente legato all'adozione di sistemi a radiofrequenza e criolipolisi [1] Dirk Rolf Smoller et al., “Non-Surgical Body Contouring Trends in Germany,” Springer, springer.com . Le cliniche sfruttano questo cambiamento demografico abbinando la consulenza per la gestione del peso ai trattamenti non chirurgici, rivolgendosi a pazienti che cercano benessere oltre che estetica. Germania e Francia beneficiano anche dei pazienti che viaggiano all'interno dell'Europa per motivi medici, i quali preferiscono gli standard di sicurezza dell'UE per le procedure più costose.
Crescente domanda di procedure minimamente invasive
La riduzione dei tempi di inattività e i profili di sicurezza favorevoli continuano ad attrarre i pazienti verso le terapie iniettabili e basate su dispositivi. La Società Internazionale di Chirurgia Plastica Estetica riporta che le sedute con neuromodulatori e filler dermici sono aumentate per il sesto anno consecutivo in tutta Europa [2] Società Internazionale di Chirurgia Plastica Estetica, "Global Survey 2024", pubmed.ncbi.nlm.nih.gov . I produttori di dispositivi rispondono lanciando sistemi energetici multimodali in grado di combinare la radiofrequenza con la luce pulsata in un'unica passata, ampliando così la gamma di strumenti non chirurgici. Le spa mediche si accaparrano una quota considerevole di questo traffico perché possono programmare appuntamenti serali e nel fine settimana, soddisfacendo le esigenze dei professionisti con poco tempo a disposizione.
Rapidi progressi tecnologici nei dispositivi estetici
Gli ultrasuoni focalizzati ad alta intensità (HIFU) guidati dall'intelligenza artificiale consentono agli operatori di visualizzare gli strati dermici in tempo reale per risultati costanti. Le postazioni laser ibride ora combinano lunghezze d'onda ablative e non ablative, consentendo ai professionisti di personalizzare i protocolli in base al tipo di pelle, riducendo al minimo il disagio. I dispositivi a radiofrequenza di fascia consumer, approvati per la manutenzione domiciliare, espandono la base di riferimento oltre i visitatori della clinica, sebbene la supervisione del medico rimanga preferibile per i primi trattamenti.
Invecchiamento della popolazione e aumento del reddito disponibile
La fascia di età compresa tra 50 e 65 anni in Europa, il segmento della popolazione in più rapida crescita, alimenta una domanda costante di trattamenti che correggono la perdita di volume e la lassità cutanea. Un reddito disponibile più elevato favorisce la ripetizione delle procedure e la scelta di dispositivi di alta qualità, soprattutto nell'Europa occidentale. I mercati dell'Europa orientale stanno recuperando terreno, poiché la crescita dei salari migliora l'accessibilità economica e i social media normalizzano il miglioramento estetico, ampliando la portata del mercato europeo dei dispositivi medico-estetici.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso limitato per procedure elettive | -1.4% | Nord Europa | Medio termine (2-4 anni) |
| Elevati costi di capitale e di trattamento | -1.1% | a livello europeo | A breve termine (≤ 2 anni) |
| Preoccupazioni sulla sostenibilità dei materiali di consumo monouso | -0.6% | Europa occidentale | A lungo termine (≥ 4 anni) |
| Ambiguità normativa per i nuovi filler iniettabili | -0.9% | A livello UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso limitato per procedure elettive
I sistemi sanitari pubblici raramente coprono le cure estetiche elettive, lasciando che i pazienti si autofinanzino i trattamenti. Questa dinamica pone un limite naturale ai prezzi che i professionisti indipendenti possono applicare, in particolare nel Nord Europa, e incoraggia la diffusione di piani di pagamento rateale offerti direttamente dalle cliniche. I produttori di dispositivi rispondono offrendo modelli di leasing e di condivisione dei ricavi per ridurre gli ostacoli finanziari per i nuovi operatori.
Elevati costi di capitale e di trattamento
Una piattaforma energetica avanzata può costare 500,000 euro, un limite troppo alto per molti studi monospecialistici. Le catene di cliniche più grandi ottengono quindi sconti sui volumi e margini più elevati, una tendenza che favorisce l'acquisizione da parte di gruppi di private equity alla ricerca di opportunità di roll-up scalabili. I produttori stanno sperimentando sistemi modulari che consentono ai fornitori di aggiungere manipoli nel tempo, riducendo l'investimento iniziale senza diluire l'ampiezza del trattamento.
Analisi del segmento
Per tipo di dispositivo: le piattaforme energetiche guidano l'innovazione
I sistemi basati sull'energia hanno generato il 52.02% del fatturato del 2025, assicurandosi la maggiore quota di mercato europea dei dispositivi per l'estetica medica, grazie a laser, radiofrequenza e piattaforme HIFU che coprono un'ampia gamma di indicazioni. I sottosegmenti laser si stanno evolvendo verso modalità frazionate e ibride che riducono al minimo i tempi di inattività pur mantenendo l'efficacia, supportando modelli di business ripetitivi per le cliniche. Parallelamente, i dispositivi a radiofrequenza sfruttano manipoli a temperatura controllata per promuovere la neocollagenesi senza danni epidermici, risultando attraenti per i pazienti con punteggi cutanei Fitzpatrick più elevati. Il mercato europeo dei dispositivi per l'estetica medica per strumenti non energetici è oggi più piccolo, ma è destinato a una più rapida espansione, con un CAGR dell'11.53% legato ai neuromodulatori di nuova generazione e ai filler di acido ialuronico reticolato. I liquidi di tossina botulinica pronti all'uso, come Relfydess di Galderma, offrono un dosaggio prevedibile e tempi di turnover più rapidi, vantaggi che trovano riscontro negli studi ad alto volume. Le opzioni meccaniche come la microdermoabrasione continuano a essere considerate servizi di base, mentre i nuovi materiali con fili di sollevamento migliorano la resistenza alla trazione e la longevità.
Si sta delineando un passaggio secondario verso testine laser frazionarie portatili che riducono i requisiti di spazio e ampliano il concetto di clinica mobile nelle zone rurali dell'Europa. I fornitori segnalano inoltre un crescente interesse per le caratteristiche di sostenibilità, dalle cartucce riciclabili agli aggiornamenti software che prolungano la durata dei dispositivi, riflettendo le priorità ambientali delle normative dell'Europa occidentale. Nel complesso, questi progressi preservano il predominio delle piattaforme energetiche, garantendo al contempo che le alternative non energetiche tengano il passo attraverso l'innovazione piuttosto che la concorrenza sui prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di procedura: dominanza minimamente invasiva
Le modalità non chirurgiche hanno rappresentato il 55.21% del fatturato del 2025, consolidando il loro ruolo di opzioni estetiche di prima linea in tutta Europa. L'integrazione di ultrasuoni e guida ottica consente agli operatori di trattare gli strati sottocutanei con precisione millimetrica, migliorando i risultati al punto che molti pazienti ora saltano del tutto la chirurgia di base. Pacchetti combinati, come neuromodulatori più radiofrequenza frazionata, offrono un ringiovanimento multidimensionale in meno sedute, un formato che si ripaga in termini di soddisfazione del paziente e occupazione clinica. La trasparenza dei prezzi e le finestre di recupero più brevi consolidano ulteriormente la quota di mercato delle modalità non chirurgiche nel mercato europeo dei dispositivi medico-estetici.
Gli interventi chirurgici, sebbene di minore entità in termini assoluti, aumenteranno a un CAGR del 10.84% man mano che le tecniche diventeranno meno invasive. Tra gli esempi figurano le protesi in silicone micro-testurizzato per l'aumento del seno e i dispositivi per la liposuzione assistita da energia che semplificano l'emulsificazione del grasso. I chirurghi adottano sempre più strumenti energetici in sede intraoperatoria, combinando le tradizionali tecniche di taglio con la gestione dei tessuti basata su dispositivi per accelerare la guarigione. Nel complesso, l'ambito chirurgico mantiene la sua importanza per i pazienti che desiderano un rimodellamento radicale, ma la soglia per la scelta della chirurgia rispetto ai dispositivi continua ad aumentare con il miglioramento dell'efficacia non invasiva.
Per applicazione: Trattamenti per il viso Mercato leader
Le indicazioni per il viso si sono confermate la principale fonte di fatturato, con un tasso del 27.12% nel 2025. La visibilità sui social media e le videochiamate da remoto intensificano l'attenzione all'aspetto del viso, supportando cicli di appuntamenti costanti per neuromodulatori, laser frazionati e microneedling a radiofrequenza. La classe di laser ibridi offre simultaneamente levigatura della texture e correzione dei pigmenti, aiutando le cliniche a commercializzare pacchetti "total face" in un'unica seduta. All'interno delle dimensioni del mercato europeo dei dispositivi medico-estetici per la cura del viso, i fornitori si differenziano per la combinazione di sequenziamento e cura della pelle post-procedura, rafforzando la fedeltà al marchio.
Il body contouring è la categoria emergente, con una crescita prevista dell'11.62% annuo. Gli applicatori a radiofrequenza per lo scioglimento del grasso e le piastre per criolipolisi, in grado di trattare più zone contemporaneamente, riducono i tempi di seduta e ampliano la produttività, risultando interessanti per le cliniche più impegnate. Le recenti statistiche sull'obesità rafforzano l'interesse dei pazienti per la riduzione del grasso non chirurgica, in particolare tra i 30 e i 50 anni che cercano miglioramenti graduali piuttosto che la chirurgia bariatrica. I dispositivi per la depilazione mantengono un ciclo maturo, basato sulla sostituzione, mentre i laser a CO₂ frazionati per il resurfacing cutaneo riscontrano una rinnovata domanda tra le fasce di età più anziane che desiderano correggere il fotodanneggiamento cronico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le cliniche mantengono la leadership
Cliniche e studi dermatologici hanno registrato il 46.05% del fatturato del 2025, beneficiando della credibilità medica e della capacità di integrare prodotti per la cura della pelle su prescrizione e iniettabili rigenerativi con i servizi di dispositivi. I dermatologi promuovono regolarmente l'upselling di servizi aggiuntivi, che vanno dal plasma ricco di piastrine agli antiossidanti topici, incrementando il fatturato per visita. Il mercato europeo dei dispositivi medico-estetici mostra che i reparti di dermatologia finanziati dalle assicurazioni ora dedicano sale separate alle procedure elettive, garantendo una netta separazione dai servizi rimborsabili.
Le medical spa, con una crescita prevista a un CAGR dell'11.75%, combinano gli stimoli dell'ospitalità con la supervisione clinica. Orari serali prolungati, piani di abbonamento e servizi aggiuntivi per il benessere come la terapia endovenosa aiutano le spa ad attrarre clienti che considerano l'estetica parte di una più ampia routine di cura di sé. I reparti di chirurgia plastica ospedaliera rimangono attivi per interventi di maggiore urgenza, mentre i dispositivi domestici approvati dai consumatori guadagnano quote di mercato per la manutenzione tra una visita e l'altra, favorendo l'espansione complessiva del mercato anziché cannibalizzare i ricavi delle cliniche.
Analisi geografica
La Germania ha guidato le vendite regionali con una quota del 22.07% nel 2025, sostenuta da un solido reddito disponibile e da una tradizione nella produzione di dispositivi medici che accelera l'adozione della tecnologia. Le cliniche tedesche sono spesso tra le prime ad adottare innovazioni con marchio CE, offrendo ai pazienti nazionali un accesso privilegiato a piattaforme aggiornate. I visitatori transfrontalieri provenienti dall'Europa orientale e dal Medio Oriente ampliano ulteriormente i volumi di procedure indirizzabili, poiché percepiscono la supervisione normativa tedesca come una garanzia di sicurezza.
Il Regno Unito registra una forte domanda nonostante gli aggiustamenti alla certificazione post-Brexit. Le catene con sede a Londra registrano un costante afflusso internazionale, in parte perché l'inglese rimane la lingua franca del turismo medico. Tuttavia, il Servizio Sanitario Nazionale continua a segnalare un onere in termini di risorse a causa di complicazioni legate a procedure all'estero a basso costo, sottolineando la necessità di protocolli di follow-up approfonditi. La Francia posiziona l'estetica come un'estensione dello stile di vita del suo ecosistema di marchi di lusso, spingendo le cliniche a enfatizzare risultati discreti e naturali, compatibili con la sensibilità estetica locale. L'Europa meridionale registra la crescita più rapida. Si prevede che la Spagna raggiungerà un CAGR del 10.09% entro il 2031, grazie ai cluster di cliniche lungo la costa mediterranea che abbinano le procedure ai soggiorni di vacanza. La chiarezza normativa e i prezzi competitivi rendono la Spagna una calamita per i clienti del Nord Europa in cerca di una ripresa con il caldo. L'Italia sfrutta il suo status di capitale della moda per sostenere un'elevata frequenza di procedure a Milano e Roma, mentre le città più piccole crescono attraverso concetti di medical-spa in franchising. I paesi dell'Europa orientale, in particolare Polonia e Repubblica Ceca, registrano una crescita a due cifre in termini di unità, poiché l'aumento degli stipendi si interseca con una più ampia accettazione sociale del miglioramento estetico.
Panorama normativo
In Europa, i dispositivi medico-estetici sono disciplinati principalmente dal Regolamento (UE) 2017/745 (Regolamento UE sui dispositivi medici), con un ambito di applicazione esteso che include alcuni prodotti senza destinazione medica ai sensi dell'Allegato XVI. Ciò comprende articoli come apparecchiature estetiche per il trattamento della pelle (ad esempio, laser e IPL) e alcune apparecchiature per la liposuzione. Per i prodotti dell'Allegato XVI, il Regolamento di esecuzione (UE) 2022/2346 della Commissione stabilisce le Specifiche comuni che i fabbricanti utilizzano per dimostrare la sicurezza e le prestazioni, allineando la valutazione della conformità, la gestione del rischio e le aspettative di sorveglianza post-commercializzazione a quelle applicate ai dispositivi medici convenzionali.
Il quadro normativo relativo al Regolamento sui dispositivi medici (MDR) continua a evolversi attraverso aggiornamenti legislativi e linee guida mirate. Nel 2026, le modifiche al Regolamento (UE) 2017/745, apportate tramite i Regolamenti delegati (UE) 2026/1451 e (UE) 2026/1359 della Commissione, hanno modificato elementi relativi alle esenzioni per la sperimentazione clinica e ai requisiti di valutazione della documentazione tecnica per determinate categorie di dispositivi ad alto rischio, rafforzando un percorso di documentazione e di raccolta delle prove più strutturato. Per le presentazioni di combinazioni farmaco-dispositivo relative ai farmaci iniettabili (ad esempio, siringhe preriempite), l'Agenzia europea per i medicinali (EMA) opera a fianco delle autorità nazionali competenti e degli organismi notificati, definendo le modalità con cui i fabbricanti pianificano le approvazioni, l'etichettatura e la sorveglianza continua in tutta la regione.
Panorama competitivo
La concorrenza nel mercato europeo dei dispositivi medico-estetici è moderata ma in aumento. Le grandi multinazionali detengono ampi portafogli multimodali che comprendono laser, radiofrequenza, ultrasuoni e iniettabili, consentendo il cross-selling ai clienti esistenti. Fusioni come quella tra Cynosure e Lutronic del 2024 combinano tecnologie laser e IPL complementari, rafforzando il potere negoziale con le catene di cliniche paneuropee. I fornitori di dispositivi ora competono sui servizi post-vendita, che vanno dai kit di marketing ai software di pianificazione dei trattamenti basati sull'intelligenza artificiale, piuttosto che solo sull'hardware.
L'interesse del private equity rimane elevato; il numero di transazioni annuali ha superato le 50 per tre anni consecutivi. Gli investitori privilegiano le piattaforme cliniche regionali in grado di standardizzare i protocolli e distribuire le spese in conto capitale su più sedi, comprimendo i periodi di ammortamento per i sistemi premium. I produttori corteggiano queste reti con contratti di flotta e modelli di leasing che vincolano i canoni mensili all'utilizzo del manipolo, allineando gli incentivi tra costruttore e operatore.
La generazione di evidenze cliniche è un elemento di differenziazione fondamentale. Il Regolamento MDR dell'UE impone una sorveglianza post-commercializzazione più rigorosa, spingendo i fornitori a sponsorizzare studi di sicurezza ed efficacia a lungo termine. Le aziende gestiscono anche centri di formazione per medici, spesso con sede presso cliniche di punta a Francoforte, Parigi o Milano, per garantire l'adozione delle migliori pratiche e ridurre i tassi di complicanze. Una frontiera emergente è quella dei dispositivi per uso domestico o "prosumer" autorizzati per trattamenti di mantenimento, un settore in cui i marchi clinici tradizionali competono con i nuovi operatori specializzati in dispositivi connessi per la cura della pelle.
Leader del settore dei dispositivi medico-estetici in Europa
AbbVie Inc (Allergan Estetica)
Galderma SA
Johnson & Johnson (Mentor Worldwide LLC)
Merz Pharma GmbH & Co. KGaA
Sisram Medical (Laser Alma)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Giugno 2026: Mentor Worldwide LLC (Johnson & Johnson MedTech) ha annunciato una collaborazione a livello mondiale con BellaSeno incentrata sulla tecnologia di rigenerazione dei tessuti molli e sulla commercializzazione di impianti guidati dai tessuti. La collaborazione amplia il percorso di innovazione di Mentor oltre le tradizionali categorie di impianti e riflette la domanda di risultati differenziati nelle applicazioni ricostruttive ed estetiche dei tessuti molli.
- Maggio 2026: Allergan Aesthetics (AbbVie Inc.) ha ricevuto un parere positivo dal CHMP che raccomanda l'approvazione di Boey (trenibotulinumtoxinE) per il miglioramento temporaneo delle rughe glabellari da moderate a severe negli adulti. Questo traguardo normativo intensifica la concorrenza nel settore dei filler facciali e favorisce la stipula di contratti basati sul portfolio con cliniche ad alto volume di pazienti e studi dermatologici in tutta Europa.
- Luglio 2024: Relfydess di Galderma ha ottenuto una decisione positiva dall'UE, diventando il primo neuromodulatore liquido pronto all'uso approvato per il trattamento delle rughe di espressione e delle zampe di gallina. L'approvazione ha rafforzato la gamma di prodotti estetici iniettabili di Galderma e ha consolidato la tendenza verso formulazioni efficienti in termini di flusso di lavoro per gli studi medici che privilegiano un dosaggio prevedibile e una più rapida rotazione dei pazienti.


Ambito del rapporto sul mercato europeo dei dispositivi medico-estetici
Nell'ambito del rapporto, i dispositivi estetici si riferiscono a tutti i dispositivi medici utilizzati per varie procedure cosmetiche, tra cui chirurgia plastica, rimozione dei peli superflui, rimozione del grasso in eccesso, antietà, impianti estetici, rassodamento della pelle, ecc. sono utilizzati per l'abbellimento, la correzione e il miglioramento del corpo. Le procedure estetiche comprendono sia procedure chirurgiche che non chirurgiche.
Il mercato europeo dei dispositivi medici estetici è segmentato per tipologia di dispositivo (dispositivi estetici basati sull'energia (dispositivi estetici basati sul laser, dispositivi estetici basati sulla radiofrequenza (RF), dispositivi estetici basati sulla luce e dispositivi estetici a ultrasuoni), dispositivi estetici non basati sull'energia (tossina botulinica, filler dermici e fili estetici, peeling chimici, microdermoabrasione e impianti (impianti facciali, protesi mammarie e altri impianti) e altri dispositivi estetici), applicazione (ringiovanimento e rassodamento della pelle, rimodellamento del corpo e riduzione della cellulite, epilazione, aumento del seno e altre applicazioni), utente finale (ospedali, cliniche e altri utenti finali) e area geografica (Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa).
Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
Per tipo di dispositivo
| Dispositivi estetici basati sull'energia | Dispositivi estetici basati sul laser |
| Dispositivi estetici a radiofrequenza | |
| Dispositivi estetici basati sulla luce | |
| Dispositivi estetici basati sugli ultrasuoni | |
| Dispositivi estetici non basati sull'energia | Tossina botulinica |
| Filler e fili dermici | |
| microdermoabrasione | |
| Impianti | |
| Altri dispositivi estetici |
Per tipo di procedura
| Non chirurgico / minimamente invasivo |
| Laser Chirurgia |
Per Applicazione
| Resurfacing e rassodamento della pelle |
| Rimodellamento del corpo e riduzione della cellulite |
| Rimozione peli |
| Procedure estetiche facciali |
| Aumento del seno |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Cliniche e studi dermatologici |
| Terme mediche |
| Impostazioni iniziali |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Resto d'Europa |
| Per tipo di dispositivo | Dispositivi estetici basati sull'energia | Dispositivi estetici basati sul laser |
| Dispositivi estetici a radiofrequenza | ||
| Dispositivi estetici basati sulla luce | ||
| Dispositivi estetici basati sugli ultrasuoni | ||
| Dispositivi estetici non basati sull'energia | Tossina botulinica | |
| Filler e fili dermici | ||
| microdermoabrasione | ||
| Impianti | ||
| Altri dispositivi estetici | ||
| Per tipo di procedura | Non chirurgico / minimamente invasivo | |
| Laser Chirurgia | ||
| Per Applicazione | Resurfacing e rassodamento della pelle | |
| Rimodellamento del corpo e riduzione della cellulite | ||
| Rimozione peli | ||
| Procedure estetiche facciali | ||
| Aumento del seno | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Cliniche e studi dermatologici | ||
| Terme mediche | ||
| Impostazioni iniziali | ||
| Per Nazione | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei dispositivi medico-estetici nel 2026?
Il mercato è valutato 8.96 miliardi di dollari e si prevede che raggiungerà i 14.22 miliardi di dollari entro il 2031.
Quale segmento è leader in termini di fatturato in Europa?
Le piattaforme basate sull'energia dominano con il 52.02% dei ricavi del 2025.
Quale tipologia di procedura sta crescendo più velocemente?
Si prevede che gli interventi chirurgici cresceranno a un CAGR del 10.84% man mano che le tecnologie riducono l'invasività.
Quale Paese genera le vendite più elevate?
La Germania è in testa con una quota di fatturato del 22.07% nel 2025.
Cosa determina la domanda di body contouring?
La crescente prevalenza dell'obesità e i nuovi dispositivi non chirurgici per la riduzione del grasso sostengono una previsione di CAGR dell'11.62% per le applicazioni di body contouring.
Pagina aggiornata l'ultima volta il:



