

Dimensioni e quota di mercato dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 52.20 miliardo di dollari |
| Dimensione del mercato (2031) | 73.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.10% CAGR |
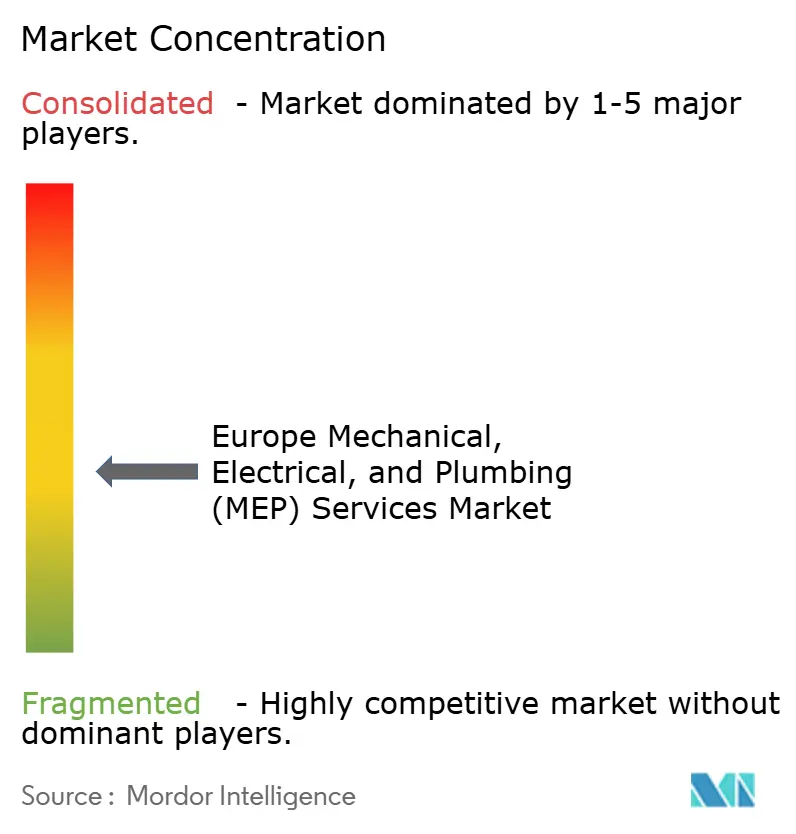
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
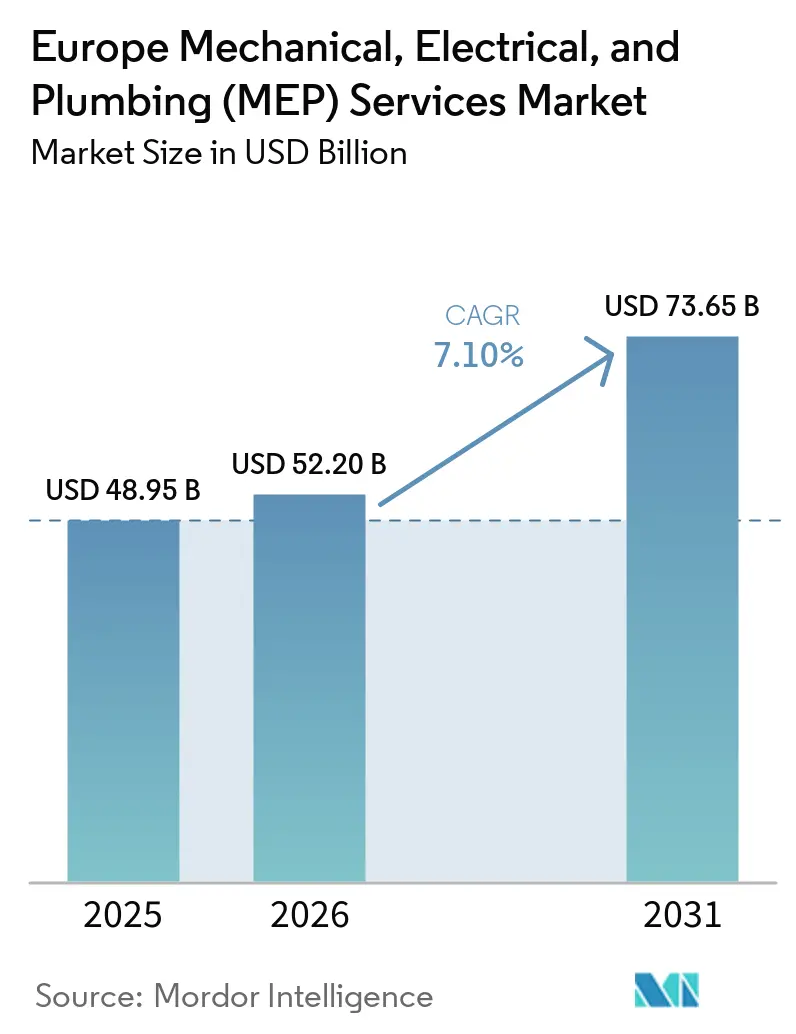
Analisi di mercato europea dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) a cura di Mordor Intelligence.
Il mercato europeo dei servizi meccanici, elettrici e idraulici aveva un valore di 48.95 miliardi di dollari nel 2025 e si stima che crescerà da 52.20 miliardi di dollari nel 2026 a 73.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.10% durante il periodo di previsione (2026-2031). Il mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) è influenzato dalla revisione della direttiva EPBD, che impone agli Stati membri dell'UE di ridurre il consumo di energia primaria negli edifici residenziali, ristrutturare gli edifici non residenziali meno efficienti ed estendere i requisiti di automazione degli edifici a un'ampia base installata, con recepimento a livello nazionale previsto entro il 29 maggio 2026. La domanda è inoltre sostenuta dall'invecchiamento del patrimonio edilizio regionale, dove il 75% degli edifici non raggiunge gli standard di efficienza energetica e si prevede che tra l'85% e il 95% degli edifici attuali sarà ancora in uso nel 2050. Il fabbisogno di investimenti rimane elevato, con un fabbisogno di finanziamento per il settore edile stimato in 242 miliardi di euro (261.4 miliardi di dollari) all'anno fino al 2030, di cui solo il 15% a carico dei fondi pubblici, il che lascia un ruolo importante al capitale privato e ai fornitori di servizi specializzati. Il mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) sta beneficiando anche di programmi di ristrutturazione incentivati e di nuove normative sulle emissioni di carbonio nel ciclo di vita degli edifici, che rafforzano la posizione delle aziende in grado di integrare ingegneria, sistemi di controllo e modellazione delle emissioni di carbonio in un unico modello di fornitura.
Punti chiave del rapporto
- Per tipologia, i servizi meccanici hanno rappresentato la quota maggiore, pari al 37%, nel 2025, mentre si prevede che i servizi integrati MEP (impianti meccanici, elettrici e idraulici) cresceranno a un tasso annuo composto del 9.09% fino al 2031.
- Per tipologia di servizio, manutenzione, riparazione e ammodernamento detenevano una quota del 34% nel 2025, mentre si prevede che i servizi gestiti/basati sulle prestazioni cresceranno a un tasso annuo composto dell'8.24% fino al 2031.
- Per settore di utilizzo finale, il settore commerciale rappresentava il 44% del mercato nel 2025, mentre si prevede che il settore delle infrastrutture crescerà a un tasso annuo composto del 9.51% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Germania deteneva il 19% della quota di mercato europea dei servizi MEP, mentre si prevede che la Svezia registrerà il CAGR più elevato, pari all'8.59% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei servizi meccanici, elettrici e idraulici (MEP).
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rifusione della Direttiva EPBD e norme minime di prestazione energetica | + 2.0% | A livello UE | Medio termine (2-4 anni) |
| Elettrificazione in sostituzione delle caldaie a combustibili fossili e interventi di ammodernamento. | + 1.5% | In tutta l'UE, più forti in Germania, Francia e Regno Unito | Medio termine (2-4 anni) |
| Automazione degli edifici e implementazione della certificazione energetica digitale (EPC). | + 1.2% | A livello europeo, con un ruolo di leadership in Germania, Paesi Bassi e Regno Unito. | A breve termine (≤ 2 anni) |
| Programmi di ristrutturazione distrettuali e a sportello unico | + 0.8% | In tutta l'UE, Spagna, Francia, Paesi nordici | Medio termine (2-4 anni) |
| Aggiornamenti intelligenti per la predisposizione all'uso di grandi edifici universitari | + 0.7% | Europa nord-occidentale, Germania, Paesi Bassi, Regno Unito | Medio termine (2-4 anni) |
| Riprogettazione del sistema di rendicontazione delle emissioni di carbonio dell'intero ciclo di vita. | + 0.6% | Danimarca, Svezia, Paesi Bassi, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rifusione della Direttiva EPBD e norme minime di prestazione energetica
La rifusione della direttiva EPBD rimane il principale motore politico per il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) nel ciclo attuale [1] Parlamento europeo e Consiglio dell'Unione europea, “Direttiva (UE) 2024/1275 del Parlamento europeo e del Consiglio del 24 aprile 2024 sulla prestazione energetica degli edifici (rifusione)”, Gazzetta ufficiale dell'Unione europea, eur-lex.europa.eu . Essa richiede la ristrutturazione del 16% degli edifici non residenziali con le prestazioni peggiori entro il 2030 e del 26% entro il 2033, mentre gli edifici residenziali devono ridurre il consumo medio di energia primaria del 16% entro il 2030 e del 20-22% entro il 2035. Gli Stati membri erano tenuti a presentare le bozze dei piani nazionali di ristrutturazione degli edifici entro il 31 dicembre 2025 e i piani definitivi sono previsti entro il 31 dicembre 2026, fornendo agli appaltatori e alle società di ingegneria una maggiore visibilità sui carichi di lavoro futuri. Il quadro normativo è più mirato rispetto ai cicli politici precedenti, in quanto indirizza i paesi verso la parte del patrimonio edilizio con le prestazioni peggiori, creando un pool concentrato di edifici che richiedono interventi MEP (impianti meccanici, elettrici e idraulici) approfonditi. Anche i finanziamenti UE per l'efficienza energetica sono aumentati notevolmente per il periodo 2021-2027, con 144.7 miliardi di euro (156.3 miliardi di dollari) stanziati e 79.4 miliardi di euro (85.8 miliardi di dollari) di fondi del Dispositivo per la ripresa e la resilienza destinati agli edifici, il che migliora la bancabilità dei progetti in tutta la regione. Questo rende il mercato europeo dei servizi MEP meno dipendente dai brevi cicli di nuove costruzioni e più dipendente dagli interventi di adeguamento normativo sugli immobili esistenti.
Elettrificazione in sostituzione delle caldaie a combustibili fossili e interventi di ammodernamento.
L'elettrificazione sta rimodellando il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) a causa della fine del sostegno finanziario per le caldaie a combustibili fossili autonome a partire dal 1° gennaio 2025, ai sensi dell'articolo 17(15) della direttiva EPBD rifusa. Le vendite di pompe di calore nell'UE sono risalite a 2.34 milioni di unità nel 2025, rispetto ai 2.11 milioni di unità del 2024, e i dati preliminari provenienti da 13 Stati membri dell'UE indicano una crescita del mercato dell'11% nel 2025. Questo cambiamento modifica la natura degli interventi di ammodernamento, poiché ora gli installatori necessitano di aggiornamenti elettrici, bilanciamento idraulico, integrazione dei sistemi di controllo e collaudo, anziché di semplici sostituzioni di caldaie. Il quadro normativo GModG previsto dalla Germania aggiunge un ulteriore livello di complessità, inasprendo le norme di modernizzazione ed estendendo gli obblighi per gli edifici a basse emissioni, mantenendo così attive le attività di ammodernamento anche con l'evoluzione delle scelte tecnologiche. La piattaforma acceleratrice per le pompe di calore dell'UE e il futuro regime ETS2 per gli edifici forniscono ulteriore supporto politico a questa direzione. Per il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP), ciò significa che la domanda si sta spostando verso pacchetti di ammodernamento più complessi e di maggior valore.
Automazione degli edifici e implementazione della certificazione energetica digitale (EPC).
L'automazione degli edifici sta creando un flusso distinto di lavori elettrici e di controllo all'interno del mercato europeo dei servizi meccanici, elettrici e idraulici (MEP). Gli edifici non residenziali con sistemi di riscaldamento, raffreddamento o ventilazione superiori a 290 kW erano tenuti a installare sistemi di automazione e controllo entro la fine del 2024, e la soglia scenderà a 70 kW entro la fine del 2029. Ciò amplia la base di riferimento dai grandi edifici a un patrimonio molto più ampio di immobili commerciali di medie dimensioni, supportando un flusso più ampio di installazioni e aggiornamenti. I Paesi Bassi si sono mossi in anticipo e hanno reso obbligatori i sistemi di controllo e automazione degli edifici (GACS) a partire dal 1° gennaio 2026 per gli edifici non residenziali superiori a 290 kW, rendendo l'adeguamento immediato anziché lontano in quel mercato. Uno studio sottoposto a revisione paritaria e pubblicato su Energies ha rilevato che il passaggio dall'automazione di Classe D a quella di Classe B secondo la norma EN ISO 52120 può generare un risparmio energetico HVAC dal 15% al 30% negli edifici a prevalenza di riscaldamento. Questo caso di studio sulle prestazioni rende il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) più attraente per gli appaltatori integrati in grado di combinare la sostituzione degli impianti HVAC con l'automazione e i sistemi di controllo.
Programmi di ristrutturazione distrettuali e a sportello unico
I programmi di ristrutturazione distrettuali e a sportello unico stanno supportando il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP), trasformando gli interventi di ammodernamento edilizio frammentati in progetti più ampi e gestibili. Questo è importante perché l'UE si trova ancora ad affrontare un notevole deficit di finanziamento per la ristrutturazione degli edifici, con un fabbisogno annuo di investimenti stimato in 242 miliardi di euro (261.4 miliardi di dollari) fino al 2030 e finanziamenti pubblici che coprono solo il 15% del fabbisogno totale, il che sottolinea il valore di modelli di erogazione coordinati in grado di migliorare l'esecuzione dei progetti e l'impiego del capitale. Il Fondo sociale per il clima, che inizierà a erogare 86.7 miliardi di euro (93.6 miliardi di dollari) a partire dal 2026, rafforza ulteriormente questo fattore trainante indirizzando i finanziamenti verso la ristrutturazione efficiente dal punto di vista energetico e il riscaldamento pulito per le famiglie vulnerabili, creando un flusso di progetti di riqualificazione più stabile per i fornitori di servizi. La Francia dimostra già come il sostegno pubblico possa sostenere la domanda, con un supporto annuale per la riqualificazione energetica degli edifici pari a 9.3 miliardi di euro (10 miliardi di dollari) attraverso meccanismi statali, fiscali e dell'Europa centro-orientale, mentre il bilancio 2025 dell'ANAH ha raggiunto i 4.4 miliardi di euro (4.8 miliardi di dollari). Anche la Spagna contribuisce a questo slancio con il suo programma di riqualificazione degli edifici pubblici, che mira alla ristrutturazione di almeno 1.23 milioni di m², con una riduzione del 30% del consumo di energia primaria entro giugno 2026. Questi programmi sono particolarmente rilevanti in Francia, Spagna e nei Paesi nordici perché contribuiscono a raggruppare i lavori tecnici relativi a impianti di riscaldamento, ventilazione e condizionamento (HVAC), sistemi di controllo, aggiornamenti elettrici e impianti idraulici, il che favorisce la visibilità degli ordini a medio termine per le imprese di installazione e manutenzione integrate di impianti meccanici, elettrici e idraulici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tecnici specializzati in interventi di ammodernamento | -0.9% | Diffusione a livello europeo, casi acuti in Germania e nel Regno Unito. | A breve termine (≤ 2 anni) |
| Elevati investimenti in conto capitale per un patrimonio edilizio frammentato. | -0.8% | Diffusione a livello europeo, con maggiore gravità nell'Europa meridionale e orientale. | A lungo termine (≥ 4 anni) |
| Incentivi divisi tra proprietari e inquilini | -0.6% | Germania, Svezia e Unione Europea allargata | A lungo termine (≥ 4 anni) |
| Oneri di conformità in materia di dati e interoperabilità per BACS | -0.5% | A livello UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici specializzati in interventi di ammodernamento
La disponibilità di manodopera rimane il principale ostacolo alla realizzazione di progetti di impiantistica meccanica, elettrica e idraulica (MEP) in Europa. La Commissione europea stima che siano necessari almeno 750,000 installatori di pompe di calore aggiuntivi e che almeno il 50% degli installatori attuali necessiti di riqualificazione professionale per lavorare con le pompe di calore. Lo stesso quadro normativo riconosce anche le carenze di competenze e la mancanza di servizi integrati come ostacoli significativi alla realizzazione di interventi di ristrutturazione, indicando che il problema è sia istituzionale che operativo. La carenza di manodopera è oggi più rilevante perché gli interventi di retrofit combinano sempre più spesso lavori elettrici, meccanici, idraulici, di automazione e di controllo in un unico progetto. I sistemi di qualificazione, inoltre, restringono la base di appaltatori idonei, migliorando così la qualità tecnica ma riducendo il numero di aziende che possono presentare offerte per progetti complessi e vincolati da normative specifiche. Ciò mantiene intatta la domanda, ma rallenta la conversione della domanda prevista dalle politiche in ricavi effettivi nel mercato europeo degli impiantistica meccanica, elettrica e idraulica (MEP).
Elevati investimenti in conto capitale per un patrimonio edilizio frammentato.
Gli elevati costi di investimento nel frammentato patrimonio edilizio europeo rappresentano un freno a lungo termine per il mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP), poiché molti progetti di ammodernamento richiedono profondi aggiornamenti degli impianti anziché semplici sostituzioni. L'onere dei costi è amplificato dall'età e dalla qualità del patrimonio edilizio regionale, dove il 75% degli edifici non raggiunge gli standard di efficienza energetica e si prevede che tra l'85% e il 95% degli edifici attuali rimarrà in uso nel 2050, il che significa che una quota consistente della domanda futura si concentrerà su complessi asset esistenti piuttosto che su nuovi edifici standardizzati. Anche il divario finanziario è significativo: il fabbisogno di investimenti del settore edile dell'UE è stimato in 242 miliardi di euro (261.4 miliardi di dollari) all'anno fino al 2030, mentre i finanziamenti pubblici coprono solo il 15% del fabbisogno totale. Ciò limita la conversione dei progetti, poiché i proprietari spesso devono combinare gli interventi di riscaldamento, raffreddamento, controllo, elettrici e idraulici in un unico ciclo di ristrutturazione per rispettare gli obiettivi di conformità previsti dalla direttiva EPBD rivista. L'onere è più gravoso nell'Europa meridionale e orientale, dove la frammentazione delle strutture proprietarie e la minore capacità di finanziamento rendono più difficile organizzare ristrutturazioni su larga scala all'interno di un unico piano di investimento. Di conseguenza, il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) continua a registrare un ritmo di realizzazione più lento in alcune parti della regione, anche laddove la domanda normativa rimane elevata.
Analisi del segmento
Per tipologia: Servizi meccanici leader mentre le piattaforme integrate accelerano
Nel 2025, il segmento dei servizi meccanici deteneva il 37% della quota di mercato europea dei servizi meccanici, elettrici e idraulici (MEP), risultando il segmento più importante della regione. Questa leadership riflette l'aumento dei cicli di sostituzione degli impianti HVAC, l'adozione delle pompe di calore e gli interventi di ammodernamento del teleriscaldamento, tutti fenomeni in crescita a seguito dell'attuale mix di politiche. I servizi elettrici e idraulici rimangono segmenti di mercato importanti e complementari, poiché la maggior parte degli interventi di efficientamento energetico ora include potenziamenti degli impianti elettrici, cablaggi di controllo, bilanciamento idraulico e lavori idraulici, il tutto in un unico pacchetto. Anche il settore idraulico beneficia della tendenza verso la riprogettazione di pompe di calore e sistemi a bassa temperatura, dove l'ottimizzazione del lato idraulico diventa parte integrante dell'ambito ingegneristico principale. Ciò mantiene il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) saldamente legato agli interventi di ammodernamento dell'intero sistema, piuttosto che alla semplice sostituzione di singole apparecchiature.
Si prevede che i servizi MEP integrati cresceranno a un tasso di crescita annuo composto (CAGR) del 9.09% fino al 2031, e il mercato europeo dei servizi MEP per questo segmento si sta espandendo più rapidamente perché gli acquirenti desiderano un unico punto di riferimento per la progettazione, l'installazione, l'automazione e la messa in servizio. All'interno del settore MEP europeo, questo cambiamento è più evidente nei data center, nelle scienze della vita e nei progetti pubblici tecnicamente complessi, dove il rischio di interfaccia è costoso. Anche il quadro di modernizzazione tedesco sta aumentando la necessità di pacchetti di servizi che combinino automazione, bilanciamento e conformità prestazionale nello stesso contratto. Le acquisizioni di Zimmer & Hälbig e R+S da parte di VINCI Energies nel 2025 in Germania dimostrano come i principali operatori stiano costruendo una maggiore capacità di erogazione integrata piuttosto che affidarsi all'espansione in singoli settori.
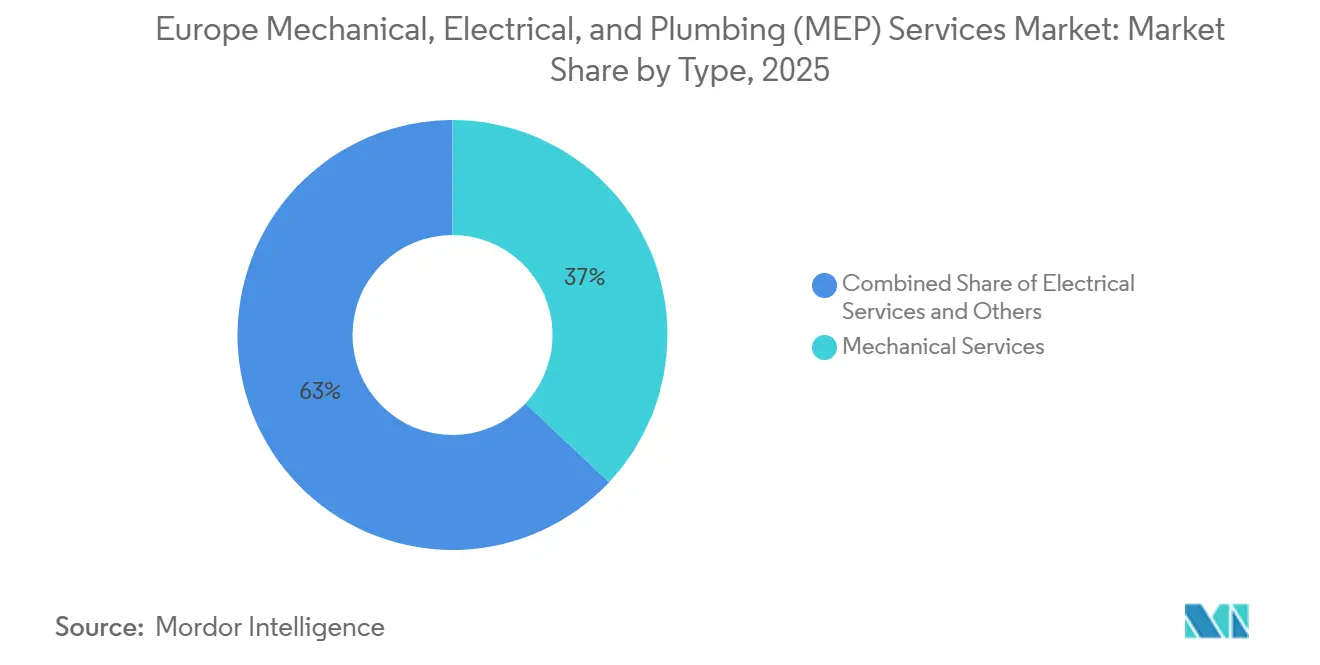
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: i lavori di ammodernamento sono in testa, mentre i contratti a prestazione guadagnano terreno.
Nel 2025, i servizi di manutenzione, riparazione e ammodernamento (MEP) rappresentavano il 34% del mercato europeo, risultando il segmento di servizi più ampio. Questa tendenza si adatta a una regione in cui le politiche, i sussidi e le misure di conformità si concentrano sugli edifici esistenti piuttosto che su un ampio ciclo di nuove costruzioni. La progettazione e l'ingegneria, insieme all'installazione, al collaudo e alla messa in servizio, costituiscono ancora il nucleo centrale del processo di realizzazione dei progetti, ma queste attività sono maggiormente esposte a un rallentamento dell'avvio dei lavori di costruzione in alcuni grandi mercati nazionali. Il mercato europeo dei servizi MEP trae quindi maggiore stabilità dai programmi di ristrutturazione e dagli ammodernamenti pianificati piuttosto che dal completamento di nuovi edifici a ciclo breve.
Si prevede che i servizi gestiti/basati sulle prestazioni cresceranno a un CAGR dell'8.24% fino al 2031 e le dimensioni del mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) per questo segmento sono in aumento perché i clienti si stanno spostando dall'acquisto di apparecchiature a risultati operativi garantiti. All'interno del settore europeo dei servizi meccanici, elettrici e idraulici (MEP), questo modello è attraente perché allinea gli incentivi degli appaltatori con le prestazioni energetiche, i tempi di attività e il monitoraggio digitale. VINCI Energies ha ampliato i suoi contratti NETO per le prestazioni a basse emissioni di carbonio in Francia e DSM-Firmenich ha firmato per quattro siti produttivi nell'aprile 2025, il che dimostra che i clienti industriali sono disposti ad acquistare risultati di efficienza misurabili [2] VINCI Energies, "Yearbook 2025", VINCI Energies, vinci-energies.com . Il lavoro pluriennale di SPIE sulla gestione degli impianti a Francoforte e in Belgio dimostra anche che il monitoraggio tecnico, gli aggiornamenti dell'illuminazione, la supervisione HVAC e i servizi di ottimizzazione stanno diventando parte di contratti operativi a lungo termine piuttosto che di brevi interventi di assistenza. Ciò rende i ricavi ricorrenti derivanti dai servizi più importanti per il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) nel periodo di previsione.
Per settore di utilizzo finale: la spesa commerciale è in testa, mentre le infrastrutture si espandono più rapidamente.
Nel 2025, il settore commerciale rappresentava il 29% della quota di mercato, confermandosi come pilastro strutturale del mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP). Uffici, negozi, ospedali, hotel ed edifici pubblici sono soggetti alle maggiori pressioni derivanti dalle normative sull'automazione, dai requisiti di "smart-ready" e dalle aspettative minime di prestazione; di conseguenza, gran parte del lavoro di conformità nella regione si concentra su questo segmento. Ciò mantiene elevata la domanda commerciale anche in periodi di indebolimento degli investimenti privati. Inoltre, crea spazio per contratti integrati che combinano sistemi di controllo, climatizzazione, aggiornamenti elettrici e monitoraggio continuo in un unico pacchetto di servizi. In termini pratici, il mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) continua a basarsi sugli edifici commerciali, in quanto questi si trovano al centro sia dell'applicazione delle normative che del risparmio energetico misurabile.
Si prevede che le infrastrutture cresceranno a un tasso annuo composto (CAGR) del 9.51% fino al 2031, e le dimensioni del mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) per questo segmento sono trainate da data center, infrastrutture di rete, progetti sull'idrogeno e altre strutture legate alla transizione energetica. Equans Data Centers ha fornito oltre 80 MW di potenza IT nel 2024 e nel 2025 in tutta Europa, il che sottolinea la portata dell'attività MEP ora legata alle infrastrutture digitali. Anche lo stabilimento di Mercury Engineering a Schönebeck, in Germania, dimostra come le catene di approvvigionamento si stiano organizzando attorno ai data center, ai semiconduttori e alle scienze della vita nell'Europa continentale. La domanda residenziale rimane debole per quanto riguarda le nuove costruzioni, ma i programmi di ristrutturazione con sovvenzioni in Francia e il più ampio supporto dell'UE mantengono attivi i lavori di ammodernamento in questo gruppo di utenti finali.
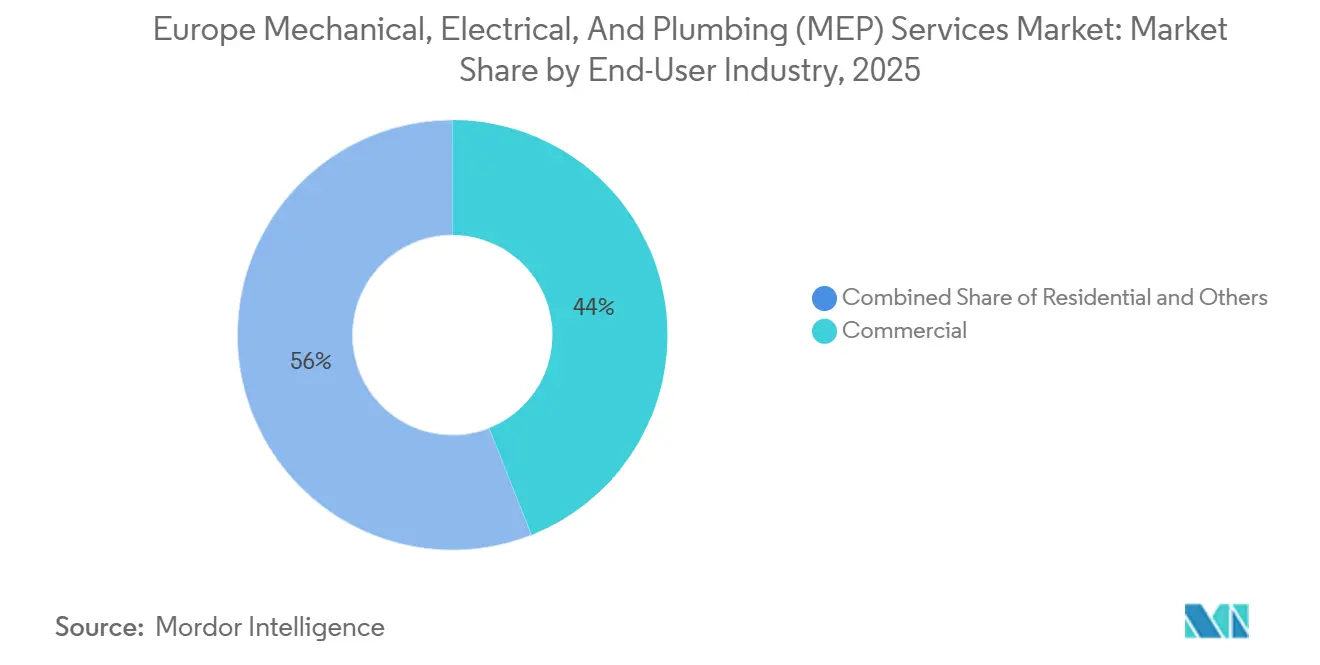
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la Germania deteneva il 19% della quota di mercato europea dei servizi di impiantistica meccanica, elettrica e idraulica (MEP), confermandosi come il principale mercato mononazionale della regione. Le previsioni di domanda a medio termine si basano in larga misura sul percorso GModG, che prevede requisiti di modernizzazione più stringenti, obblighi di automazione più ampi e un percorso più chiaro verso edifici a emissioni zero. Tale orientamento politico è importante perché la Germania rimane il principale bacino di riferimento per gli interventi di riqualificazione, anche in periodi di rallentamento del ciclo edilizio. Il Regno Unito segue un percorso normativo separato al di fuori del quadro UE, ma continua a generare un significativo volume di lavori di ingegneria e servizi infrastrutturali, come dimostrato dall'ottenimento da parte di AtkinsRéalis di un contratto quadro per servizi professionali del valore di 780 milioni di sterline (990.6 milioni di dollari) nell'aprile 2024 e dall'adesione di Jacobs, con AtkinsRéalis, al programma quadro SPaTS3 della National Highways inglese nel luglio 2025. La Francia rimane uno dei mercati più solidi per quanto riguarda la riqualificazione energetica degli edifici, grazie a un sostegno finanziario pubblico di circa 9.3 miliardi di euro (10 miliardi di dollari) all'anno, con un budget ANAH di 4.4 miliardi di euro (4.8 miliardi di dollari) per il 2025 e l'applicazione integrale del programma RE2020 ai nuovi edifici del settore terziario a partire dal primo trimestre del 2025.
La Svezia è il mercato nazionale a più rapida crescita fino al 2031 nel settore dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) in Europa, e la domanda è sempre più influenzata dai sistemi energetici piuttosto che dalla sola edilizia tradizionale. Fonti pubbliche svedesi mostrano che oltre il 90% degli edifici plurifamiliari utilizza già il teleriscaldamento, il che sposta la domanda di progetti verso sistemi di controllo, integrazione di rete, automazione e adeguamenti normativi per gli edifici più datati. La Svezia si distingue anche perché la sua sfida di ristrutturazione è incentrata sugli edifici plurifamiliari più vecchi, risalenti agli anni '1960 e '1970, piuttosto che sulla sola conversione di massa dei combustibili per il riscaldamento. Danimarca e Norvegia, insieme alla Svezia, formano un cluster nordico in cui il teleriscaldamento, il recupero di calore e l'integrazione degli edifici intelligenti rimangono i principali temi di domanda, e la Danimarca applica già limiti vincolanti alle emissioni di carbonio per l'intero edificio a partire dal 2025.
Spagna, Italia e Paesi Bassi rappresentano il prossimo livello di opportunità nel mercato europeo dei servizi meccanici, elettrici e idraulici (MEP). Il programma spagnolo di riqualificazione degli edifici pubblici mira a rinnovare almeno 1.23 milioni di m² di edifici pubblici con una riduzione del 30% del consumo di energia primaria entro giugno 2026, il che sostiene i lavori di ammodernamento negli immobili istituzionali. I Paesi Bassi stanno procedendo rapidamente con l'adeguamento ai sistemi di controllo, poiché gli edifici non residenziali con potenza superiore a 290 kW sono soggetti ai requisiti GACS dal 1° gennaio 2026. La revisione degli incentivi in Italia ha rallentato la precedente spinta del Superbonus, ma l'ampio patrimonio residenziale più datato continua a sostenere un carico di lavoro MEP pluriennale attraverso ristrutturazioni e sostituzione degli impianti. Anche il resto d'Europa sta diventando più attivo, poiché le scadenze per il recepimento della Direttiva europea sui servizi di energia rinnovabile (EPBD) trasformano gli obblighi normativi in progetti finanziati in un più ampio ventaglio di mercati nazionali.
Panorama competitivo
Il mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) è moderatamente concentrato nella fascia alta, dove SPIE, VINCI Energies, Equans, ENGIE Solutions ed Eiffage Énergie Systèmes competono nei settori della progettazione, installazione, manutenzione e servizi basati sulle prestazioni. Il mercato rimane frammentato al di sotto di tale livello, poiché diverse centinaia di specialisti regionali e appaltatori specializzati servono nicchie locali, sottosettori tecnici e gruppi di clienti specifici. Questa struttura implica che le dimensioni contano nelle grandi gare d'appalto, ma la capacità di esecuzione a livello locale rimane fondamentale nella gestione quotidiana dei progetti. Ciò contribuisce anche a spiegare perché le piattaforme integrate stiano guadagnando quote di mercato, mentre gli specialisti indipendenti continuano a colmare le lacune di capacità. Nel mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP), la concorrenza è determinata tanto dal modello di erogazione e dall'ampiezza delle competenze tecniche quanto dal prezzo.
L'attività di acquisizione è uno dei segnali più evidenti di un posizionamento strategico sul mercato. VINCI Energies ha completato 33 acquisizioni nel 2025, tra cui Zimmer & Hälbig per gli impianti HVAC in edifici sensibili e R+S per i lavori elettrici e di automazione in Germania, a dimostrazione di come i grandi gruppi stiano colmando le lacune di competenza attraverso acquisizioni mirate piuttosto che attendere la crescita organica. Turner Construction ha completato l'acquisizione di Dornan Group nel gennaio 2025, portando il portafoglio ordini combinato a oltre 33 miliardi di dollari e aggiungendo capitale di portata nordamericana al suo gruppo di specialisti europei. L'apertura da parte di Mercury Engineering del suo stabilimento di produzione prefabbricata a Schönebeck nell'aprile 2026 mostra una strategia parallela incentrata sulla capacità di fornitura industrializzata per data center, semiconduttori e scienze della vita.
Un secondo tema competitivo è la crescente importanza dei controlli digitali e delle capacità di reporting nei contratti a lungo termine. L'utilizzo da parte di SPIE di Smart FM 360° e dell'interfaccia Beeldi presso il sito Siemens di Huizingen dimostra come le aziende stiano combinando la gestione tecnica degli impianti con l'ottimizzazione basata sui dati e il reporting energetico [3] SPIE, “Siemens Entrusts the Maintenance of Its Site in Huizingen, Belgium to SPIE for the Next Four Years,” SPIE, spie.com . L'opportunità è ancora più ampia nella frammentazione delle ristrutturazioni residenziali, dove i dati della Commissione europea mostrano che molti proprietari non sono a conoscenza di sportelli unici nella loro zona, il che lascia spazio a coordinatori e modelli di servizi gestiti che semplificano il percorso del cliente. Le barriere all'ingresso sono inoltre in aumento perché l'articolo 23 della EPBD, gli standard di automazione e i requisiti di smart-readiness richiedono una migliore integrazione tra HVAC, impianti elettrici, controlli e reporting di conformità. Questo contesto favorisce gli appaltatori in grado di dimostrare competenza tecnica, capacità digitali e coordinamento multidisciplinare per un lungo ciclo di vita.
Leader del settore dei servizi meccanici, elettrici e idraulici (MEP) in Europa
SPIE
VINCI Energie
Pari
Soluzioni ENGIE
Eiffage Énergie Systèmes
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: EWE ha assegnato a Bilfinger un importante contratto per la realizzazione di strutture in acciaio, tubazioni e assemblaggio di componenti per il suo impianto di produzione di idrogeno da 320 MW a Emden, in Germania, uno dei progetti più ampi nell'ambito del programma europeo "Clean Hydrogen Coastline", finanziato dall'IPCEI, con messa in servizio dell'impianto prevista per la fine del 2027.
- Aprile 2026: Mercury Engineering ha inaugurato ufficialmente il suo stabilimento di Offsite Manufacturing (OSM) a Schönebeck, in Germania, del valore di 25 milioni di euro (27 milioni di dollari), che si estende su una superficie di 13,000 m² e funge da hub di ingegneria e fabbricazione per l'Europa continentale, dedicato alla fornitura di impianti MEP per data center, semiconduttori e scienze della vita.
- Febbraio 2026: Bilfinger si è aggiudicata contratti nell'ambito di un consorzio per l'elettrolizzatore di idrogeno verde da 100 MW di BP a Lingen, in Germania, che comprendono la prefabbricazione, l'assemblaggio e l'installazione degli impianti HVAC, con la messa in servizio prevista per il 2027.
- Gennaio 2026: Equans e BESIX hanno ricevuto il Certificato di Presa in Gestione per le Fasi 1A e 1B del data center KevlinX da 40 MVA Tier III a Neder-Over-Heembeek, in Belgio, con Equans che ha fornito l'intera gamma di impianti MEP, inclusi sistemi HVAC, di raffreddamento, di alimentazione, antincendio e di sicurezza.
Ambito del rapporto sul mercato europeo dei servizi meccanici, elettrici e idraulici (MEP)
Il rapporto sul mercato europeo dei servizi MEP è segmentato per tipologia (meccanica, elettrica, idraulica, MEP integrata), tipologia di servizio (progettazione e ingegneria, installazione e collaudo, manutenzione e ammodernamento, servizi gestiti), utente finale (residenziale, commerciale, infrastrutture) e area geografica (Germania, Regno Unito, Francia, Spagna, Italia, Paesi Bassi, Svezia, Danimarca, Norvegia, resto d'Europa). Le previsioni sono fornite in termini di valore (miliardi di dollari USA).
| Servizi meccanici |
| Servizi elettrici |
| Servizi igienico-sanitari |
| Servizi MEP integrati |
| Design e ingegneria |
| Installazione, collaudo e messa in servizio |
| Manutenzione, riparazione e ammodernamento |
| Servizi gestiti / basati sulle prestazioni |
| Residenziale |
| Commerciale |
| Infrastruttura |
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Olanda |
| Svezia |
| Danmark |
| Norvegia |
| Resto d'Europa |
| Per tipo | Servizi meccanici |
| Servizi elettrici | |
| Servizi igienico-sanitari | |
| Servizi MEP integrati | |
| Per tipo di servizio | Design e ingegneria |
| Installazione, collaudo e messa in servizio | |
| Manutenzione, riparazione e ammodernamento | |
| Servizi gestiti / basati sulle prestazioni | |
| Per settore degli utenti finali | Residenziale |
| Commerciale | |
| Infrastruttura | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Svezia | |
| Danmark | |
| Norvegia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato europeo dei servizi di impiantistica meccanica, elettrica e idraulica (MEP) nel 2026?
Il mercato europeo dei servizi meccanici, elettrici e idraulici (MEP) è stimato a 52.2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 73.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.1%.
Quali sono i fattori che trainano la domanda di servizi MEP in Europa?
I principali fattori che trainano la domanda sono la revisione della direttiva EPBD, la ristrutturazione obbligatoria degli edifici inefficienti, l'implementazione dell'automazione degli edifici, l'adozione delle pompe di calore e i finanziamenti agevolati per la ristrutturazione del patrimonio edilizio esistente.
Quale categoria di servizi è quella che registra la maggiore spesa in Europa?
Nel 2025, le attività di manutenzione, riparazione e ammodernamento hanno rappresentato il 34% del mercato, a testimonianza dell'orientamento politico europeo che privilegia la ristrutturazione e dell'età del patrimonio edilizio esistente.
Quale segmento tipografico sta crescendo più rapidamente in questo settore?
I servizi integrati MEP (impianti meccanici, elettrici e idraulici) rappresentano il segmento in più rapida crescita, con un CAGR (tasso di crescita annuo composto) previsto del 9.09% fino al 2031, poiché i clienti desiderano sempre più un unico appaltatore in grado di gestire interventi multidisciplinari.
Quale gruppo di utenti finali offre le migliori prospettive di crescita?
Il settore infrastrutturale registra la crescita più elevata, con un tasso di crescita annuo composto (CAGR) del 9.51% fino al 2031, grazie ai data center, all'espansione della rete elettrica, ai progetti sull'idrogeno e ad altre risorse per la transizione energetica.


