

Dimensioni e quota del mercato dei servizi legali in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 267.5 miliardo di dollari |
| Dimensione del mercato (2031) | 321.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.73% CAGR |
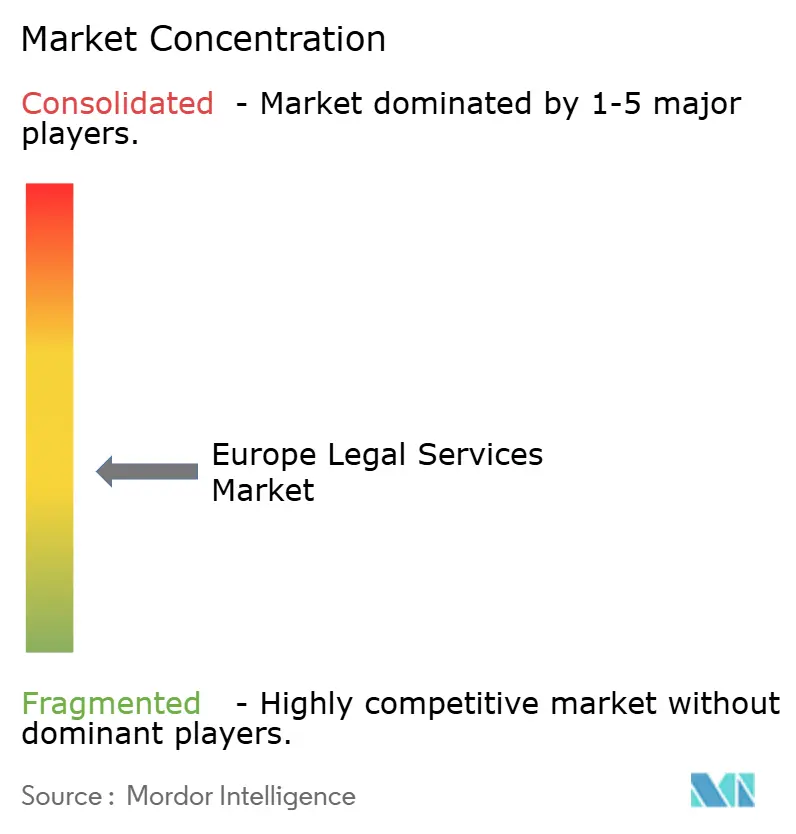
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
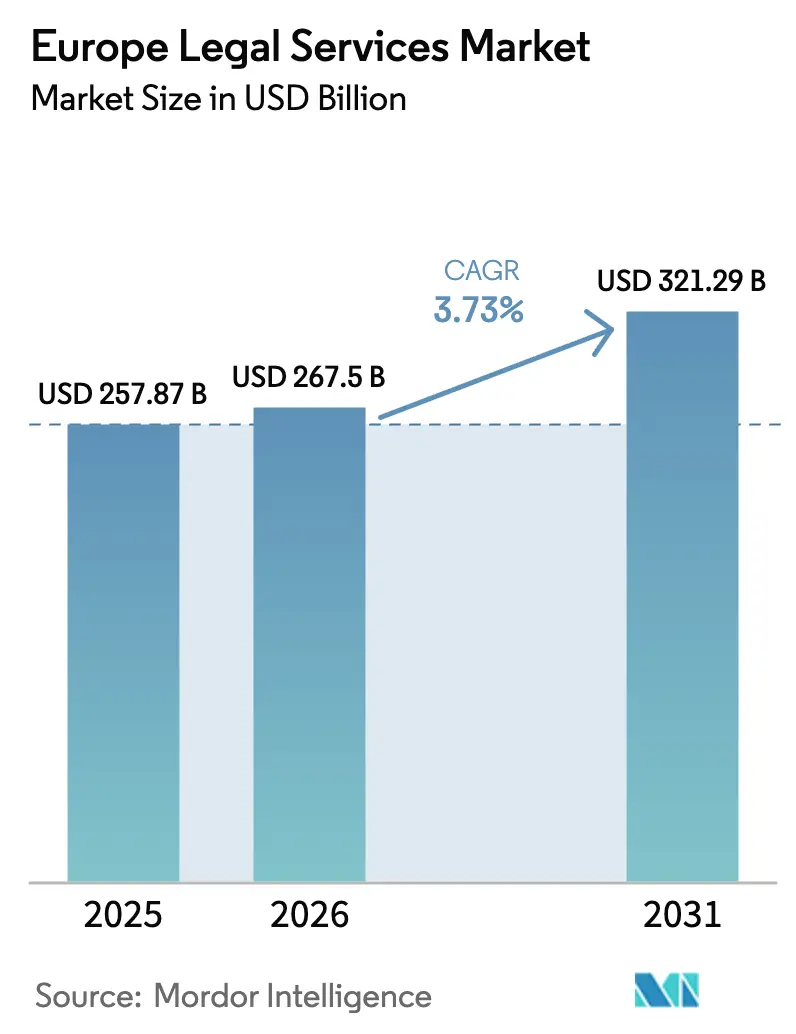
Analisi del mercato dei servizi legali in Europa di Mordor Intelligence
Si prevede che il mercato europeo dei servizi legali raggiungerà un valore di 257.87 miliardi di dollari nel 2025, 267.5 miliardi di dollari nel 2026 e 321.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.73% dal 2026 al 2031.
Le organizzazioni che operano in settori altamente regolamentati stanno ampliando i budget dedicati alla conformità normativa, in seguito all'introduzione da parte dell'UE di nuovi quadri normativi in materia di intelligenza artificiale, mercati digitali, condivisione dei dati e resilienza finanziaria, il che alimenta una domanda costante di consulenza e indagini interdisciplinari. I mandati transfrontalieri continuano a privilegiare gli hub con infrastrutture consolidate e tribunali internazionali, sostenendo la domanda di servizi di rappresentanza e arbitrato complessi nel mercato europeo dei servizi legali. L'accelerazione nello sviluppo di infrastrutture giudiziarie digitali, identità elettronica e firme elettroniche favorisce la crescita della consulenza virtuale e delle procedure a distanza, innalzando al contempo gli standard di sicurezza dei flussi di lavoro. Il Tribunale unificato dei brevetti ha consolidato una parte significativa del contenzioso brevettuale di alto valore, accrescendo l'importanza della strategia paneuropea, della selezione del foro competente e delle procedure ingiuntive per i principali studi legali del mercato europeo dei servizi legali. L'effetto cumulativo di questi cambiamenti è un mercato in cui la gestione proattiva del rischio e la consulenza specialistica in materia normativa sostituiscono la dipendenza dal volume organico dei contenziosi come principale motore di crescita nel mercato europeo dei servizi legali.
Punti chiave del rapporto
- Per tipologia di utente finale, nel 2025 le grandi imprese detenevano il 41.28% della quota di mercato europea dei servizi legali e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7.83% fino al 2031.
- Nel 2025, il diritto societario, finanziario e commerciale ha rappresentato il 35.14% del mercato europeo dei servizi legali, mentre il diritto del lavoro è destinato a registrare un tasso di crescita annuo composto (CAGR) dell'8.92% fino al 2031.
- In base al servizio, nel 44.36 i servizi di rappresentanza hanno detenuto il 2025% della quota di mercato dei servizi legali in Europa, mentre si prevede che i servizi di ricerca e supporto legale cresceranno a un CAGR del 10.74%.
- In base alla modalità di erogazione, nel 58.21 il lavoro tradizionale in presenza ha rappresentato il 2025% della quota di mercato dei servizi legali in Europa; si prevede che i servizi completamente digitali o virtuali aumenteranno a un CAGR del 11.48%.
- In termini di dimensioni, i grandi studi legali rappresentavano il 55.17% del mercato europeo dei servizi legali nel 2025; si prevede che i grandi studi legali registreranno un tasso di crescita annuo composto (CAGR) dell'8.16% fino al 2031.
- A livello di singolo Paese, il Regno Unito ha mantenuto una quota del 34.62% nel mercato europeo dei servizi legali nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.04%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi legali in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I nuovi regimi UE in materia di digitale e sostenibilità ampliano le attività di controllo e indagine. | + 2.8% | Presente a livello globale, con una presenza più forte in Germania, Francia, Paesi Bassi e Paesi nordici. | Medio termine (2-4 anni) |
| In tutta l'UE si inasprisce il controllo sugli investimenti diretti esteri (IDE), aumentando la complessità delle operazioni di fusione e acquisizione e della consulenza di private equity. | + 1.2% | In tutta l'UE, concentrati in Germania, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| L'introduzione dei risarcimenti collettivi aumenta l'esposizione alle richieste di risarcimento di massa e la domanda di difesa in più paesi. | + 0.9% | Germania, Paesi Bassi, Francia, Belgio, con espansione nell'Europa centro-orientale | Medio termine (2-4 anni) |
| Il Tribunale unificato dei brevetti concentra le controversie brevettuali paneuropee di alto profilo | + 0.6% | Germania, L'Aia, Parigi, Milano | A breve termine (≤ 2 anni) |
| eIDAS 2.0 e il Portafoglio di identità digitale dell'UE modernizzano l'identità, l'autenticazione e le firme elettroniche. | + 0.4% | A livello UE | Medio termine (2-4 anni) |
| La legge europea sulla protezione dei dati promuove il passaggio al cloud, l'accesso ai dati IoT e la contrattualistica di interoperabilità. | + 0.5% | Diffusione a livello europeo, con un impatto iniziale in Germania, Francia e Paesi Bassi. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I nuovi regimi UE in materia di digitale e sostenibilità ampliano le attività di controllo e indagine.
L'attuazione graduale dell'Atto UE sull'IA, che vieta le pratiche proibite a partire da febbraio 2025 e impone obblighi per i sistemi ad alto rischio a partire da agosto 2026, ha creato un'immediata pianificazione della conformità tra istituzioni finanziarie e fornitori di tecnologia. Il regime prevede sanzioni che possono raggiungere i 38.9 milioni di dollari o il 7% del fatturato globale in caso di non conformità, il che aumenta la necessità di consulenti specializzati per allineare i controlli tecnici alle aspettative normative [1] Commissione europea, “Artificial Intelligence Act”, Commissione europea, eur-lex.europa.eu . Gli adeguamenti alla Direttiva sulla rendicontazione di sostenibilità aziendale e alla Direttiva sulla dovuta diligenza in materia di sostenibilità aziendale spostano l'ambito di applicazione verso le imprese più grandi, richiedendo al contempo la dovuta diligenza della catena del valore e la pianificazione della transizione climatica, che richiedono programmi legali ed ESG coordinati. Le revisioni dell'ambito di applicazione della CSRD, comprese soglie come 499.5 milioni di dollari di fatturato netto e oltre 1,000 dipendenti, riducono il numero di entità soggette all'ambito di applicazione ma aumentano la profondità del programma per le grandi multinazionali [2] Wilson Sonsini, “EU Rolls Back CSRD and CSDDD Obligations,” Wilson Sonsini, wsgr.com . L'applicazione delle norme sui mercati digitali si è intensificata ai sensi del DSA e del DMA, come dimostra la sanzione di 133.2 milioni di dollari inflitta a Platform X per violazioni della trasparenza nel dicembre 2025, che sottolinea la necessità di una consulenza continua sugli obblighi delle piattaforme. L'effetto combinato di AI Act, DSA, DMA, MiCA, DORA, NIS2 e Data Act ha istituzionalizzato la domanda continua di consulenza e indagini, poiché le aziende rendono operativa la conformità su prodotti e servizi.
Il controllo sugli investimenti diretti esteri si inasprisce in tutta l'UE, aumentando la complessità per i consulenti in materia di fusioni e acquisizioni e private equity.
Il quadro normativo rivisto dell'UE e le normative nazionali sugli investimenti diretti esteri (IDE) integrano l'analisi delle notifiche multigiurisdizionali nelle operazioni transfrontaliere, allineando le revisioni dei settori sensibili alle priorità di sicurezza nazionale e aumentando la domanda di pianificazione legale strategica. I team di transazione ora mappano le soglie e i settori di notifica obbligatoria in tutti gli Stati membri, pianificando al contempo le soluzioni e le divulgazioni che possono modificare le tempistiche e la certezza dell'operazione. L'espansione in settori come i semiconduttori, l'informatica quantistica, la ricerca sull'intelligenza artificiale e le materie prime critiche aumenta il volume delle notifiche e il carico di lavoro dei consulenti per la strutturazione delle transazioni. I fondi di private equity e gli acquirenti aziendali integrano le valutazioni di fattibilità degli IDE nelle fasi iniziali nella due diligence standard per prevenire colli di bottiglia nelle sequenze e affrontare il rischio di chiusura. Gli sponsor coordinano inoltre flussi di lavoro paralleli in materia di antitrust e sicurezza nazionale per gestire in modo efficiente le richieste di informazioni e le condizioni di mitigazione. Questo contesto favorisce la consulenza ripetuta, poiché aziende e investitori sviluppano procedure standardizzate per le revisioni degli IDE nel mercato europeo dei servizi legali.
L'introduzione del risarcimento collettivo aumenta l'esposizione alle richieste di risarcimento di massa e la domanda di assistenza legale.
Il recepimento della Direttiva UE sulle azioni rappresentative e la maturazione dei regimi nazionali di azione collettiva in Germania, Francia, Paesi Bassi, Belgio e altri paesi ampliano l'attività sia dei ricorrenti che dei convenuti in materia di responsabilità dei consumatori, concorrenza, dati e prodotti. I registri pubblici e i tribunali designati migliorano la trasparenza e la prevedibilità, incoraggiando anche il deposito coordinato di atti in diverse giurisdizioni da parte di soggetti qualificati e finanziatori di contenziosi. Le strategie di difesa ora includono una valutazione preliminare del caso, confronti giurisdizionali e analisi dei dati per gestire l'esposizione e definire strutture di transazione in caso di controversie di grande volume. I modelli di opt-out e ibridi ampliano la platea dei ricorrenti, creando punti di leva procedurali che influenzano le negoziazioni e promuovono un'efficiente gestione dei sinistri. Questa evoluzione procedurale favorisce i team che combinano competenze di procedura civile con capacità di finanziamento e assicurazione per orientare gli esiti e i costi. Il mercato europeo dei servizi legali registra una domanda sostenuta man mano che le infrastrutture per le azioni collettive si integrano nei sistemi nazionali.
Il Tribunale unificato dei brevetti concentra le controversie brevettuali paneuropee di maggiore rilevanza.
Il Tribunale Unificato dei Brevetti (UPC) ha aggregato le azioni di violazione e revoca tra le divisioni locali e centrali, con una concentrazione iniziale dei casi a Monaco, Düsseldorf, L'Aia, Parigi e Milano. L'attività relativa alle misure provvisorie e alle ingiunzioni cautelari conferma la rilevanza del foro per le controversie nei settori delle scienze della vita, delle telecomunicazioni e della tecnologia, dove la rapidità e l'efficacia dei provvedimenti cautelari sono determinanti. Le modalità operative delle divisioni in materia di tempistiche, prove e rimedi influenzano la scelta della sede e la strategia processuale, in quanto le parti valutano il rischio del foro e le prospettive di tutela. Gli studi legali con team integrati di deposito e contenzioso offrono strategie coordinate per il deposito, la raccolta di prove e l'impiego di esperti tecnici in tutte le divisioni. La capacità di operare in più sedi dell'UPC è diventata un elemento distintivo nelle controversie paneuropee, soprattutto per quanto riguarda le misure cautelari e l'applicazione transfrontaliera dei brevetti. Queste caratteristiche rafforzano le competenze specialistiche come esigenza fondamentale nel mercato europeo dei servizi legali per la gestione del rischio brevettuale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il consolidamento dei panel e gli AFA comprimono le realizzazioni nel lavoro mercificato | -1.1% | Regno Unito, Germania, Francia, Benelux | A breve termine (≤ 2 anni) |
| La scarsità di specialisti in IA, regolamentazione, sicurezza informatica e ESG limita la capacità | -0.8% | Il problema si riscontra in tutta l'UE, con una maggiore gravità negli Stati membri più piccoli. | Medio termine (2-4 anni) |
| Le normative frammentate relative ad ALSP e ABS rallentano le integrazioni scalabili tra ALSP e studi legali. | -0.4% | Germania, Francia, Italia, Spagna | A lungo termine (≥ 4 anni) |
| La digitalizzazione disomogenea dei tribunali e gli arretrati allungano i tempi e aumentano il rischio di inadempimento. | -0.6% | Europa meridionale e centro-orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il consolidamento dei panel e gli AFA comprimono le realizzazioni nel lavoro mercificato.
Gli uffici legali aziendali hanno ridotto il numero di consulenti esterni e privilegiato un numero minore di fornitori preferenziali per le questioni di routine, concentrando così la spesa e intensificando la pressione sui costi per i progetti ad alto volume. Il mix di tariffe fisse, accordi con massimale e prezzi basati sul successo riduce i margini per attività come la revisione dei contratti, le pratiche burocratiche e la documentazione relativa al lavoro. Gli studi legali rispondono con il miglioramento dei processi, la gestione dei progetti legali e l'implementazione di nuove tecnologie per preservare la redditività e soddisfare le aspettative dei clienti in termini di rispetto del budget e reporting. I modelli di fornitore unico e di servizi gestiti convogliano il lavoro ricorrente verso studi legali in grado di garantire livelli di servizio e continui miglioramenti dell'efficienza attraverso flussi di lavoro e dashboard standardizzati. Gli studi legali generalisti di medie dimensioni, privi di dimensioni o di una profonda conoscenza tecnologica, si trovano ad affrontare una maggiore pressione sui margini, poiché gli acquisti richiedono prevedibilità e trasparenza nella spesa. La pressione sui prezzi limita le opportunità di crescita per le attività standardizzate nel mercato europeo dei servizi legali, anche se il lavoro di alto livello per mandati complessi o incerti rimane resiliente.
La scarsità di specialisti in IA, regolamentazione, sicurezza informatica e ESG limita la capacità.
Agenzie, studi legali e team interni segnalano carenze di specialisti senior con competenze trasversali in materia di governance dell'IA, interazione con il GDPR, sicurezza informatica e reporting di sostenibilità, il che rallenta le assunzioni e l'espansione della capacità. Le disparità retributive con i fornitori di tecnologia privati complicano il reclutamento per gli enti pubblici e le aziende di medie dimensioni, nonostante la crescente domanda di conformità ai sensi dell'AI Act, DORA, NIS2, CSRD e CSDDD. I premi salariali per i consulenti ESG riflettono la limitata offerta di professionisti esperti in standard di reporting, metodi di due diligence e modellizzazione del rischio climatico, il che fa lievitare i costi totali dei programmi per le aziende. L'automazione delle mansioni junior riduce le tradizionali opportunità di apprendistato, il che può rallentare nel tempo lo sviluppo di competenze nel ragionamento giuridico approfondito e nella verifica. I sondaggi mostrano che molte aziende considerano l'attrazione e la fidelizzazione dei talenti una sfida importante nel prossimo ciclo di pianificazione, il che rafforza gli investimenti in formazione e tecnologia per migliorare l'esperienza lavorativa. I vincoli di capacità agiscono come un limite pratico alla crescita nel mercato europeo dei servizi legali, dove la domanda di team specializzati supera l'offerta.
Analisi del segmento
Per utente finale: la domanda aziendale guida i servizi premium
Nel 2025, le grandi imprese detenevano la quota maggiore, pari al 41.28%, e rappresentano anche il segmento in più rapida crescita, con un CAGR del 7.83% fino al 2031, grazie all'espansione dei mandati in materia di governance dell'IA, reporting di sostenibilità e screening degli investimenti, che intensificano la domanda di consulenza transfrontaliera nel mercato europeo dei servizi legali. Soglie normative come il fatturato netto di 499.5 milioni di dollari previsto dalla CSRD e i requisiti per i sistemi ad alto rischio dell'AI Act guidano programmi pluriennali che richiedono una supervisione legale ed ESG coordinata. Le differenze di implementazione tra i 27 Stati membri spingono le multinazionali ad adottare controlli standardizzati per la protezione dei dati, le questioni di concorrenza, la sostenibilità e le transazioni, in linea con le procedure locali. I team delle operazioni legali ampliano le proprie competenze in materia di intelligence normativa e adottano strumenti di gestione del ciclo di vita dei contratti, eDiscovery e reporting per standardizzare i flussi di lavoro e monitorare gli obblighi a livello aziendale. Il Regno Unito attrae mandati multinazionali grazie alla sua solida struttura istituzionale, mentre Germania e Francia espandono i propri programmi nei settori delle scienze della vita, dell'industria e dei servizi finanziari, legati all'IA e all'automazione, all'interno del mercato europeo dei servizi legali. Queste dinamiche concentrano gli incarichi di alto livello sulle grandi imprese, poiché la gestione proattiva delle controversie sostituisce la spesa reattiva in materia di conformità nell'intero mercato europeo dei servizi legali.
Gli enti del settore pubblico e governativi mantengono una spesa significativa in appalti, contenzioso amministrativo e strutturazione di partenariati pubblico-privati (PPP), sebbene la crescita sia moderata da vincoli di bilancio in alcune zone dell'Europa meridionale e orientale. Le PMI si espandono più lentamente poiché gli strumenti digitali gestiscono internamente le esigenze di routine e la consulenza esterna è riservata a rischi e transazioni specializzati, il che modifica le preferenze di domanda. La domanda dei consumatori si concentra sempre più su piattaforme digitali e servizi a tariffa fissa per questioni familiari, immobiliari e del lavoro, mentre i fornitori di servizi legali alternativi (ALSP) supportano carichi di lavoro ad alta intensità documentale e procedurale. Le organizzazioni della società civile e le ONG ampliano il contenzioso strategico nell'ambito di quadri di ricorso collettivo, che sfruttano modelli di finanziamento e coordinamento procedurale transfrontaliero. I segmenti dell'assistenza legale gratuita rimangono sotto pressione a causa dei limiti di bilancio e degli arretrati giudiziari, nonostante le iniziative di accesso digitale in diverse giurisdizioni. Queste differenze tra gli utenti finali assegnano gli incarichi di maggior valore alle grandi imprese, mentre la tecnologia rimodella l'elasticità della domanda tra i gruppi di clienti più piccoli all'interno del mercato europeo dei servizi legali.
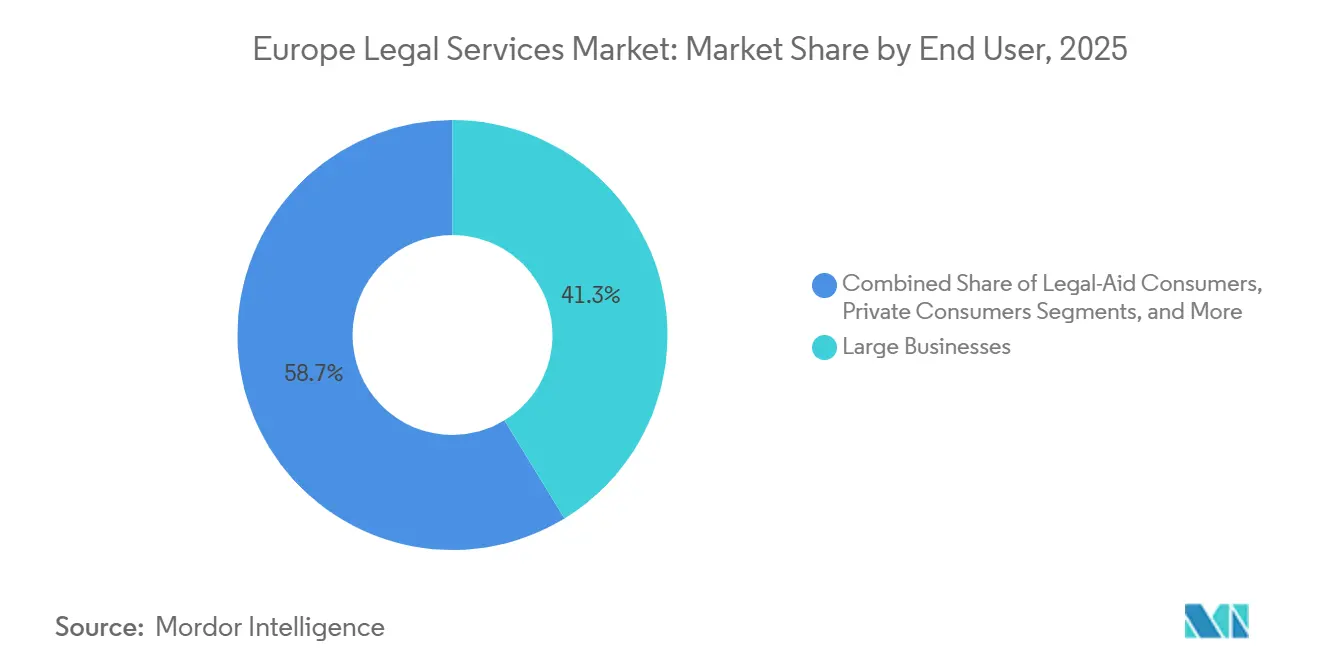
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Applicazione pratica: il diritto del lavoro accelera con la digitalizzazione della forza lavoro che ne ridefinisce la prassi.
Il diritto societario, finanziario e commerciale ha mantenuto la quota di applicazioni più elevata, pari al 35.14% nel 2025, trainato da fusioni e acquisizioni transfrontaliere, governance aziendale, normative sui titoli e regolamentazione bancaria, mentre i nuovi regimi sugli investimenti diretti esteri (IDE) ampliano le revisioni obbligatorie che influenzano la strutturazione delle operazioni in tutto il mercato europeo dei servizi legali. Il diritto del lavoro è la pratica in più rapida crescita con un CAGR dell'8.92%, poiché i datori di lavoro si adattano ai processi HR supportati dall'IA, al lavoro remoto e ibrido e alle norme in evoluzione per il lavoro su piattaforma e la gestione algoritmica. I sistemi di IA utilizzati per il reclutamento, la valutazione delle prestazioni e l'assegnazione rientrano in categorie ad alto rischio che richiedono una valutazione della conformità e una supervisione umana, il che alimenta la domanda di consulenza per i datori di lavoro globali. Le procedure nelle principali giurisdizioni accelerano le controversie collettive in materia di lavoro e influenzano le strategie di risoluzione per grandi gruppi nell'ambito di meccanismi rappresentativi [3] BEUC, “From Collective Harm to Redress,” BEUC, beuc.eu. L'identità digitale, le firme elettroniche transfrontaliere e i registri elettronici riducono gli attriti per i processi della forza lavoro, il che aumenta la dipendenza dalla verifica sicura dell'identità e dalla documentazione standardizzata. Il mercato europeo dei servizi legali continua a orientarsi verso la consulenza, all'incrocio tra tecnologia, regolamentazione del lavoro e governance dei dati.
Il settore dei risarcimenti per lesioni personali mostra una domanda stabile, sebbene in alcune giurisdizioni sia influenzato da meccanismi di risoluzione alternativa delle controversie (ADR) e da tariffe fisse, mentre le nuove teorie sulla responsabilità relative ai sistemi autonomi e alla salute digitale sollevano nuovi interrogativi in materia di copertura e nesso di causalità. Le transazioni immobiliari rimangono sensibili ai cicli dei tassi di interesse e ai vincoli di bilancio, il che ne modera i volumi, nonostante i progressi compiuti in materia di autenticazione e trasferimento di proprietà nell'ambito di eIDAS 2.0. I servizi relativi a testamenti, trust e successioni beneficiano delle tendenze demografiche e dell'ampliamento della pianificazione patrimoniale digitale, che richiede aggiornamenti agli strumenti fiduciari e agli accordi di custodia. Il diritto di famiglia integra la risoluzione online delle controversie per le questioni non contestate, al fine di ridurre la congestione dei tribunali e accelerare i risultati laddove il contenzioso non sia necessario. La capacità in materia di diritto penale riflette i vincoli di risorse nella difesa pubblica in alcune regioni, mentre l'applicazione della legge in materia di reati finanziari e incidenti informatici mantiene alta la domanda di avvocati con competenze forensi e in materia di prove transfrontaliere, nell'ambito dei nuovi strumenti di cooperazione. Altre applicazioni, tra cui immigrazione, controversie in materia di proprietà intellettuale e contenzioso ambientale, beneficiano dei modelli di ricorso collettivo e del Tribunale unificato dei brevetti, che amplia le opzioni procedurali e giurisdizionali nel mercato europeo dei servizi legali.
Per tipologia di servizio: i servizi di ricerca e supporto legale registrano un'impennata grazie all'automazione e alla crescita dei fornitori di servizi legali alternativi (ALSP).
Nel 2025, la rappresentanza ha conquistato la quota maggiore, pari al 44.36%, tra contenzioso in tribunale, arbitrato e procedimenti regolamentari, grazie al consolidamento delle controversie in materia di brevetti presso il Tribunale unificato dei brevetti e al ruolo continuativo delle udienze di alto valore in Germania, Paesi Bassi, Francia e Italia nel mercato europeo dei servizi legali. Gli incentivi alla transazione nei sistemi collettivi e l'utilizzo di metodi alternativi di risoluzione delle controversie (ADR) influenzano l'andamento dei casi, ma la rappresentanza di alto livello rimane centrale quando ingiunzioni, precedenti e strategie multi-foro determinano gli esiti aziendali. La consulenza, con una quota del 28.7% e una crescita costante, è sostenuta dalla continua interpretazione normativa in relazione agli obblighi dell'AI Act, alle questioni di interfaccia con il GDPR e alle norme di resilienza digitale specifiche del settore. Le aziende sviluppano modelli di conformità continua attraverso audit e aggiornamenti degli standard tecnici, che richiedono una consulenza programmatica costante. I servizi di ricerca e supporto legale, pur partendo da una base più piccola, registrano la crescita più rapida con un CAGR del 10.74%, grazie all'adozione da parte delle aziende di analisi documentale basata sull'IA, acceleratori di redazione e servizi di erogazione scalabili tramite ALSP (Advanced Legal Service Providers). Questi cambiamenti spostano i flussi di lavoro di ricerca e pre-produzione verso servizi gestiti, mentre le aziende leader mantengono la strategia e la rappresentanza nella fase iniziale del mercato europeo dei servizi legali.
I servizi notarili e le funzioni di attestazione formale si modernizzano grazie a eIDAS 2.0 e al Portafoglio di identità digitale dell'UE, che supporta la verifica remota dell'identità e le firme elettroniche transfrontaliere, riducendo gli attriti nei flussi di lavoro aziendali e immobiliari. La crescita del ricorso collettivo potenzia le capacità specialistiche di gestione e distribuzione dei sinistri, spesso fornite da amministratori terzi anziché dal personale interno degli studi legali. L'esternalizzazione dei processi legali verso sedi europee economicamente vantaggiose ottimizza il personale per le attività che richiedono un'elevata quantità di documenti, mentre i ricercatori senior si concentrano su memorandum e briefing complessi con i team a contatto con i clienti. Gli investimenti tecnologici combinano modelli di sviluppo interno, acquisto e partnership, in quanto gli studi legali bilanciano sicurezza, usabilità e tempi di ritorno sull'investimento per i sistemi di gestione dei flussi di lavoro e della conoscenza. I clienti premiano i fornitori che offrono prevedibilità attraverso dashboard, rispetto del budget e basi di conoscenza ben gestite. Queste dinamiche spostano la quota di mercato verso le attività di supporto automatizzate, rafforzando al contempo la domanda di consulenza e assistenza specializzata nel mercato europeo dei servizi legali.
In base alla modalità di erogazione: i modelli completamente digitali rivoluzionano la tradizionale fornitura di servizi di persona.
Nel 2025, la tradizionale erogazione di servizi legali in presenza deteneva una quota del 58.21%, sostenuta da accordi complessi, esigenze di patrocinio e incarichi a livello di consiglio di amministrazione, dove la presenza fisica e la pratica in aula sono decisive nel mercato europeo dei servizi legali. L'erogazione virtuale sta accelerando con l'adozione da parte di tribunali e agenzie di udienze video, deposito telematico e notifica digitale degli atti, il che amplia la portata degli incarichi a distanza in materia civile e commerciale. L'erogazione completamente digitale o virtuale si sta espandendo con un CAGR dell'11.48%, reso possibile dai programmi di giustizia digitale e da meccanismi semplificati di identificazione e autenticazione che standardizzano le formalità legali transfrontaliere. I modelli ibridi combinano la revisione e la ricerca di documenti a distanza con eventi in presenza selettivi come deposizioni e udienze per ottimizzare le risorse e la comodità del cliente. Le modalità di lavoro si stabilizzano attorno ad accordi flessibili per avvocati e personale, mentre gli studi legali investono nella gestione dei casi e nella sicurezza del cloud per salvaguardare la riservatezza e l'integrità. Questi cambiamenti nelle modalità di erogazione influenzano i prezzi, il personale e le strategie di contenzioso in modi che avvantaggiano i fornitori in grado di orchestrare in modo coerente operazioni sia in presenza che virtuali nel mercato europeo dei servizi legali.
L'esperienza dimostra che l'adozione può essere lenta laddove gli utenti si trovano ad affrontare lacune nella formazione o interfacce complesse, il che sottolinea l'importanza della progettazione e della gestione del cambiamento per litiganti, avvocati e personale del tribunale. Le giurisdizioni che integrano gli strumenti di deposito con i sistemi di gestione dello studio legale e impongono l'invio standardizzato di documenti ottengono cicli di risoluzione più rapidi e dati migliori per il monitoraggio delle prestazioni. Gli investimenti in infrastrutture video creano risparmi sui costi e una maggiore partecipazione per gli utenti rurali e con disabilità motorie, ad esempio un programma da 8.9 milioni di dollari che genera 2.4 milioni di dollari di risparmi annuali in un'iniziativa dell'UE [4] Commissione europea, "Comunicazione sulla giustizia digitale@2030", Commissione europea, commission.europa.eu . Gli studi legali che configurano flussi di lavoro basati su browser e collaborazione crittografata migliorano l'acquisizione di clienti e il coinvolgimento dei collaboratori, il che favorisce la fidelizzazione in un mercato del lavoro con risorse limitate. La scalabilità dei processi digitali richiede obiettivi equilibrati di produttività ed equità con garanzie procedurali che si evolvono di pari passo con i nuovi strumenti. Queste realtà operative modellano la curva di adozione e guidano il miglioramento continuo in tutto il mercato europeo dei servizi legali.
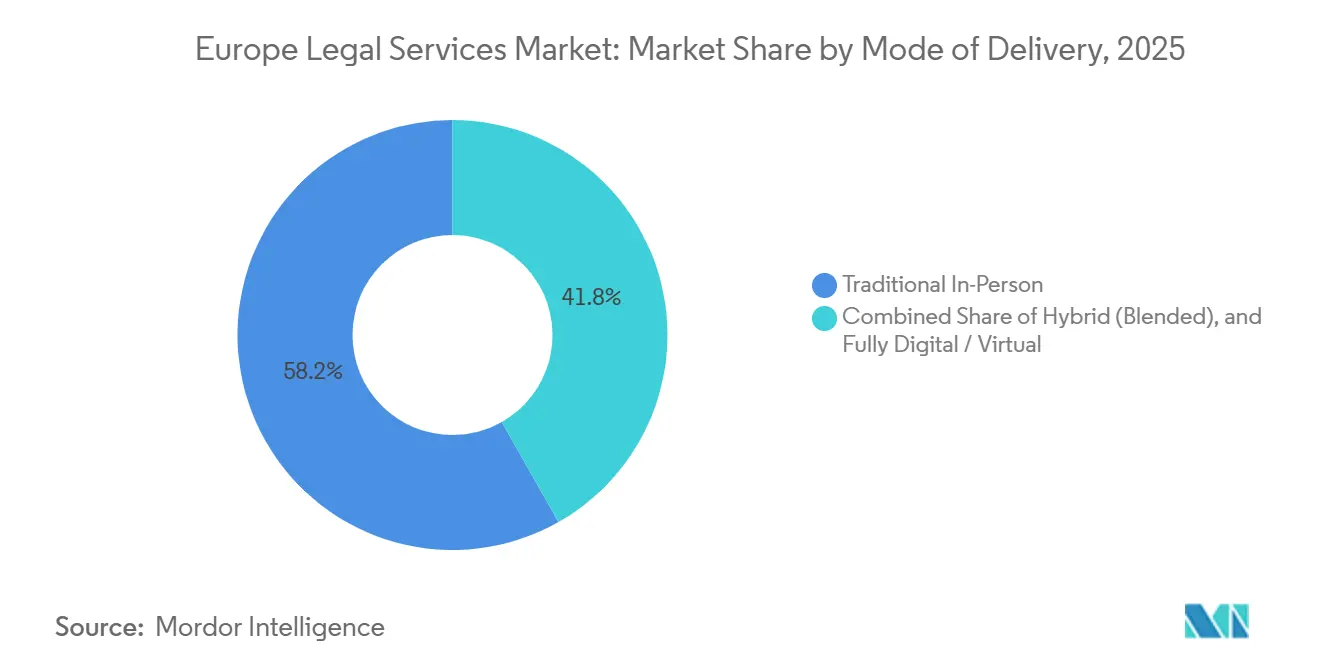
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dello studio: i grandi studi legali consolidano la loro quota di mercato attraverso la tecnologia e la specializzazione.
Nel 2025, i grandi studi legali detenevano una quota del 55.17% e sono in crescita a un tasso annuo composto (CAGR) dell'8.16% fino al 2031, grazie alla capacità di investire in piattaforme per l'automazione documentale, l'analisi dei dati e la gestione delle pratiche, oltre alla disponibilità di personale qualificato per gestire incarichi transfrontalieri in tutto il mercato europeo dei servizi legali. Gli studi legali del Magic Circle e le principali realtà globali continuano ad aggiudicarsi incarichi di alto profilo, dove team multidisciplinari e connettività globale rappresentano fattori distintivi in mandati complessi. Gli studi di medie dimensioni specializzati in settori come il contenzioso presso il Tribunale unificato dei brevetti, la conformità all'IA e il ricorso collettivo rimangono competitivi in nicchie che premiano una profonda conoscenza tecnica. Gli studi di piccole e medie dimensioni con un approccio generalista subiscono pressioni sui costi a causa del consolidamento dei panel e dell'acquisizione da parte dei fornitori di servizi legali alternativi (ALSP) di flussi di lavoro ad alta intensità documentale, il che porta a partnership selettive e servizi gestiti. L'adozione dell'IA da parte dei piccoli studi è in aumento, il che riduce il divario di efficienza e supporta offerte a tariffa fissa per tipologie di lavoro definite. Queste dinamiche favoriscono i fornitori che combinano la specializzazione con la maturità dei processi in tutto il mercato europeo dei servizi legali.
La tecnologia è parte integrante dei processi di determinazione dei prezzi e di erogazione dei servizi, poiché i clienti richiedono certezza di budget e visibilità in tempo reale sull'andamento e sul rischio delle pratiche, spingendo gli studi legali a implementare metriche e dashboard. Gli studi leader destinano una quota definita del fatturato all'innovazione e alla formazione in ambito di revisione assistita dall'IA, analisi contrattuale e sistemi di gestione della conoscenza che accelerano la produzione e riducono le discrepanze. Le metriche di efficienza mostrano un minor numero di ore lavorate dagli avvocati per la due diligence standardizzata e tempi di risposta più rapidi per le attività ad alta intensità documentale, quando i team combinano l'automazione con le procedure operative standardizzate. Le strategie di gestione dei talenti privilegiano lo sviluppo strutturato, i periodi di distacco internazionale e l'esposizione a questioni complesse per attrarre e trattenere i neolaureati in mercati competitivi. L'assunzione di professionisti con esperienza e la flessibilità del personale integrano la capacità di gestire i picchi di lavoro e colmano le lacune di competenze in aree come l'ingegneria della privacy dei dati e la risposta agli incidenti informatici. Con l'aumento della complessità normativa, la certificazione e la formazione avanzata in materia di governance dell'IA, sicurezza informatica e reporting ESG diventano parte integrante del posizionamento competitivo nel mercato europeo dei servizi legali.
Analisi geografica
Mercato dei servizi legali nel Regno Unito
Nel 2025 il Regno Unito deteneva una quota del 34.62% e si prevede una crescita a un tasso annuo composto (CAGR) del 6.04% fino al 2031, grazie al ruolo di Londra nelle controversie e transazioni internazionali e all'intensificarsi delle attività di azione collettiva presso il Tribunale d'appello per la concorrenza (Competition Appeal Tribunal). Le esportazioni di servizi legali del Regno Unito hanno contribuito con entrate in valuta estera stimate in 9.0 miliardi di dollari, rafforzando la portata transfrontaliera di Londra per le questioni complesse nel mercato europeo dei servizi legali. Gli approcci divergenti dell'UE in materia di mercati digitali e governance dell'IA creano regimi di conformità paralleli per le multinazionali e un distinto filone di consulenza incentrato a Londra. Le azioni legali in materia di concorrenza con possibilità di opt-out presso il CAT aumentano l'esposizione al rischio per piattaforme e intermediari, definendo al contempo parametri procedurali che influenzano la progettazione delle azioni legali nell'UE. Questa combinazione di esportazioni e contenzioso interno complesso mantiene i fornitori del Regno Unito al centro della consulenza di alto livello per le multinazionali che operano in regime duale.
Mercato dei servizi legali in Germania
La Germania detiene una quota di fatturato significativa e registra una crescita costante, poiché le sedi locali più attive del Tribunale unificato dei brevetti si trovano nelle città tedesche, attirando controversie in ambito tecnologico e delle scienze biologiche che richiedono misure preliminari rapide. Le azioni rappresentative ai sensi della legge sulla tutela dei diritti dei consumatori introducono nuove procedure per i ricorrenti, a beneficio di consumatori e piccole imprese, stimolando l'attività di difesa e la strategia procedurale. La Corte federale di giustizia ha utilizzato meccanismi giurisprudenziali all'avanguardia che aumentano la prevedibilità delle controversie collettive, tra cui un risarcimento forfettario standard di 111 dollari per determinati danni derivanti dalla raccolta indiscriminata di dati, che fornisce indicazioni sulle posizioni della difesa e sulle opzioni di transazione. Gli investimenti nella digitalizzazione giudiziaria dimostrano miglioramenti nella gestione di ricorsi e appelli collettivi, con un impatto sulle tempistiche dei contenziosi e sulla pianificazione delle risorse per i legali. Il ruolo della Germania nell'automazione industriale e nella finanza si concentra anche sulla consulenza in materia di controlli previsti dalla legge sull'intelligenza artificiale, resilienza operativa e governance dei dati nel mercato europeo dei servizi legali.
Mercati europei più ampi
La Francia mostra una crescita costante dopo il completamento del recepimento della Direttiva sulle azioni rappresentative, che introduce un quadro unificato per le azioni collettive, disposizioni per l'adesione tardiva e un registro pubblico per la trasparenza. La consulenza in materia di sostenibilità rimane attiva per le grandi imprese, poiché le modifiche all'ambito di applicazione della CSRD e della CSDDD richiedono ancora una progettazione approfondita dei programmi e strutture di governance per le aziende interessate. La Spagna si sta muovendo verso la formalizzazione dei meccanismi collettivi man mano che la bozza di legge progredisce, il che predispone il mercato a un aumento delle azioni collettive una volta che la legge sarà approvata. L'Italia guadagna terreno come hub per i brevetti nel settore delle scienze della vita grazie alla Sezione Centrale di Milano del Tribunale Unificato dei Brevetti (UPC), che potenzia il contenzioso ad alto rischio che spesso richiede misure cautelari e azioni transfrontaliere. La regione del Benelux sfrutta infrastrutture digitali avanzate e regimi di azione collettiva consolidati per gestire un elevato numero di casi, mentre L'Aia rimane una sede di riferimento dell'UPC. I Paesi nordici pongono l'accento sull'adozione del digitale e sull'innovazione delle tecnologie legali sia nel settore privato che in quello pubblico, creando opportunità per modelli di erogazione virtuale scalabili nel mercato europeo dei servizi legali. Il resto d'Europa si confronta con una capacità dei tribunali e un'adozione dei processi digitali disomogenee, il che suggerisce un graduale miglioramento man mano che i programmi di giustizia digitale si espandono negli Stati membri.
Panorama competitivo
Il mercato europeo dei servizi legali presenta una moderata concentrazione ai vertici e una frammentazione a livello regionale, con studi internazionali che competono con boutique specializzate in incarichi di alto profilo, dove le competenze transfrontaliere e la conoscenza del settore sono fondamentali. Gli studi legali del Magic Circle e le principali piattaforme globali si distinguono per la profonda competenza multidisciplinare e le relazioni istituzionali che consolidano incarichi di alto livello in ambito societario, regolamentare e contenzioso. La strategia si concentra sulla consulenza multidisciplinare per la conformità all'AI Act e la governance digitale, le operazioni legali e i programmi integrati per la gestione dei dati, della sicurezza informatica e dei rischi di terze parti. Gli studi legali utilizzano la tecnologia come elemento centrale del proprio posizionamento, includendo strumenti di redazione, analisi e sistemi di gestione della conoscenza basati sull'intelligenza artificiale che garantiscono tempistiche prevedibili e rispetto del budget. Le opportunità di mercato inesplorate includono il contenzioso presso l'Unified Patent Court, la difesa in materia di risarcimento collettivo e la strutturazione degli accordi, nonché i programmi di due diligence ESG. Il mercato europeo dei servizi legali premia i fornitori che coniugano conoscenza del settore, padronanza delle procedure e adozione delle nuove tecnologie.
I modelli di espansione geografica e integrazione variano: alcune piattaforme estendono la copertura attraverso strutture di consorzi, mentre le realtà più prestigiose aggiungono competenze mirate in hub selezionati per acquisire incarichi ad alta redditività. Gli ALSP (Advanced Law Service Providers) integrano avvocati ed esperti di processi all'interno degli uffici legali aziendali per ottimizzare la capacità e i flussi di lavoro, riallocando così le attività di volume dai modelli tradizionali di leva. Gli studi legali che integrano partnership con ALSP e strutture di servizi gestiti offrono soluzioni scalabili senza diluire l'attenzione sulla consulenza e la difesa di alto livello. I team di approvvigionamento dei clienti valutano sempre più i fornitori in base all'efficienza dimostrabile, alla trasparenza dei dati e ai risultati ottenuti in tipologie di lavoro definite. Questi cambiamenti stimolano gli investimenti in portali clienti, modelli self-service e metriche che monitorano i tempi di ciclo, il rispetto del budget e la qualità. Con l'espansione dei programmi normativi, gli studi legali investono in accreditamenti e formazione specializzata per rafforzare la credibilità in materia di governance dell'IA, sicurezza informatica e rendicontazione della sostenibilità.
I team multidisciplinari che riuniscono avvocati, data scientist e analisti politici sono in crescita per soddisfare complesse esigenze di consulenza in cui l'interpretazione legale dipende da architetture tecniche e controlli operativi. L'ingegneria della conoscenza e i manuali operativi standardizzati migliorano la ripetibilità e riducono la varianza senza sacrificare le sfumature in programmi complessi. I fornitori che orchestrano team multidisciplinari e l'erogazione basata su piattaforme sono leader nelle soluzioni a livello di sistema per la verificabilità dell'IA, i controlli dei dati e le prestazioni di sostenibilità. Gli studi legali che sono in ritardo nell'adozione della tecnologia o che non sono in grado di dimostrare il valore al di là della fatturazione oraria rischiano l'esclusione da panel e progetti strategici. Il mercato europeo dei servizi legali apprezza sempre più la trasparenza nell'erogazione, la competenza tecnologica e lo sviluppo continuo delle capacità, oltre al giudizio legale. Questa dinamica competitiva allinea le decisioni di investimento con i risultati per il cliente e le prestazioni misurabili in tutte le questioni e i portafogli.
Leader del settore dei servizi legali in Europa
Freshfields Bruckhaus Deringer LLP
Clifford Chance LLP
Allen Overy Shearman Sterling LLP
Studio Legale Linklaters LLP
DLA Piper
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Pubblicazione della versione riveduta del Regolamento UE sul controllo degli investimenti diretti esteri (IDE), con l'ampliamento dei settori sensibili, il che aumenta il volume delle notifiche e la complessità della consulenza legale transfrontaliera.
- Gennaio 2026: Il Tribunale unificato dei brevetti ha superato quota 880 cause presentate dalla sua istituzione, confermando il suo ruolo centrale nelle controversie in materia di brevetti europei.
- Dicembre 2025: La Commissione europea ha inflitto a Platform X una multa di 133.2 milioni di dollari ai sensi del Digital Services Act per violazioni in materia di trasparenza, segnalando un'azione di contrasto attiva.
- Novembre 2025: il Lussemburgo ha completato il recepimento della direttiva UE sulle azioni rappresentative, aggiungendo procedure di ricorso collettivo incentrate sulla tutela dei consumatori.
Ambito e metodologia
i servizi legali comprendono consulenza legale, assistenza, rappresentanza, attività notarili e servizi legati alla ricerca. gli studi legali operano come cellule legali per grandi aziende aziendali e offrono servizi ai privati.
Il mercato dei servizi legali in Europa è segmentato per dimensione, settore e servizi. In base alle dimensioni, il mercato è suddiviso in grandi studi legali e studi legali per le PMI. Per settore, il mercato è suddiviso in diritto penale, diritto del lavoro/industriale, diritto di famiglia, diritto tributario, commerciale e altro, mentre per servizi il mercato è suddiviso in rappresentanza, consulenza, attività notarili e ricerca. Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo dei servizi legali in valore (USD) per tutti i segmenti di cui sopra.
| Consumatori con assistenza legale |
| Consumatori privati |
| PMI |
| Enti di beneficenza e ONG |
| grandi aziende |
| Governo e settore pubblico |
| Diritto societario, finanziario e commerciale |
| Lesioni personali |
| Immobile commerciale e residenziale |
| Testamenti, trust e successioni |
| Diritto di Famiglia |
| Diritto del lavoro |
| Diritto Penale |
| Altre applicazioni |
| sul Mercato |
| Consulenza e consulenza |
| Servizi notarili |
| Servizi di ricerca e supporto legale |
| Tradizionale di persona |
| Ibrido (miscelato) |
| Completamente digitale / virtuale |
| Grandi studi legali |
| Studi legali per PMI |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) |
| Resto d'Europa |
| Per utente finale | Consumatori con assistenza legale |
| Consumatori privati | |
| PMI | |
| Enti di beneficenza e ONG | |
| grandi aziende | |
| Governo e settore pubblico | |
| Per Applicazione | Diritto societario, finanziario e commerciale |
| Lesioni personali | |
| Immobile commerciale e residenziale | |
| Testamenti, trust e successioni | |
| Diritto di Famiglia | |
| Diritto del lavoro | |
| Diritto Penale | |
| Altre applicazioni | |
| Per servizio | sul Mercato |
| Consulenza e consulenza | |
| Servizi notarili | |
| Servizi di ricerca e supporto legale | |
| Per modalità di consegna | Tradizionale di persona |
| Ibrido (miscelato) | |
| Completamente digitale / virtuale | |
| Per dimensione aziendale | Grandi studi legali |
| Studi legali per PMI | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato europeo dei servizi legali fino al 2031?
Il mercato europeo dei servizi legali ha raggiunto un valore di 267.50 miliardi di dollari nel 2026 e si prevede che raggiungerà i 321.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.73%.
Quale segmento di clientela genera la maggiore domanda in Europa?
Le grandi imprese detengono una quota del 41.28% e sono anche quelle che crescono più rapidamente, con un CAGR del 7.83%, grazie all'espansione dei programmi normativi dell'UE che richiedono un supporto costante in termini di conformità e indagini.
Quali settori professionali si stanno espandendo più rapidamente in Europa?
Il diritto del lavoro registra la crescita più rapida con un CAGR dell'8.92%, mentre il diritto societario, finanziario e commerciale rimane il settore con la maggiore quota di mercato nel mercato europeo dei servizi legali.
Come sta cambiando l'erogazione dei servizi in Europa?
Il lavoro tradizionale in presenza è ancora in testa in termini di quota di mercato, ma la fornitura completamente digitale o virtuale si sta espandendo con un CAGR dell'11.48% grazie alla digitalizzazione dei tribunali, al deposito telematico dei documenti e all'identità digitale sicura.
Quali sono i fattori che influenzano maggiormente il contenzioso transfrontaliero in Europa?
Il Tribunale unificato dei brevetti centralizza le controversie brevettuali di maggiore rilevanza in diverse divisioni, mentre i regimi di risarcimento collettivo ampliano le azioni collettive e le strategie di conciliazione.
In che modo gli studi legali si differenziano nel mercato europeo dei servizi legali?
Le aziende leader investono in ricerche basate sull'intelligenza artificiale, analisi dei casi e team multidisciplinari per fornire risultati prevedibili, mentre le realtà di nicchia si specializzano in mandati relativi al Tribunale unificato dei brevetti (UPC) e al risarcimento collettivo.


