

Dimensioni e quota del mercato europeo della marmellata
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
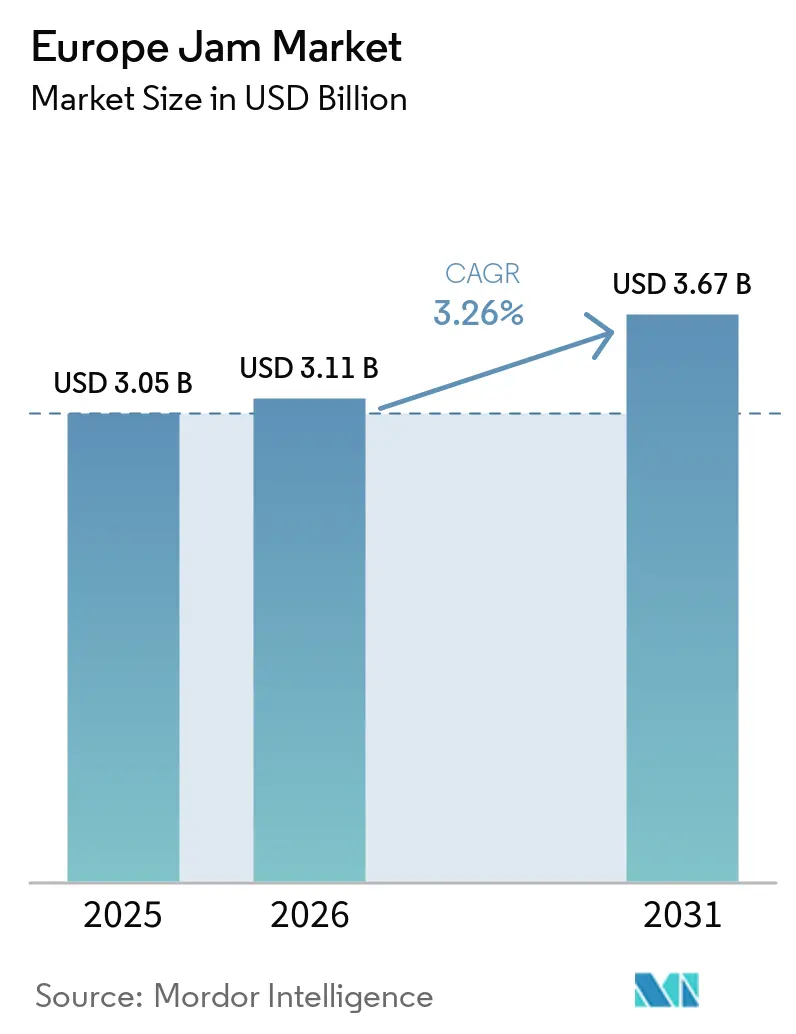
| Dimensione del mercato (2026) | 3.11 miliardo di dollari |
| Dimensione del mercato (2031) | 3.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.26% CAGR |
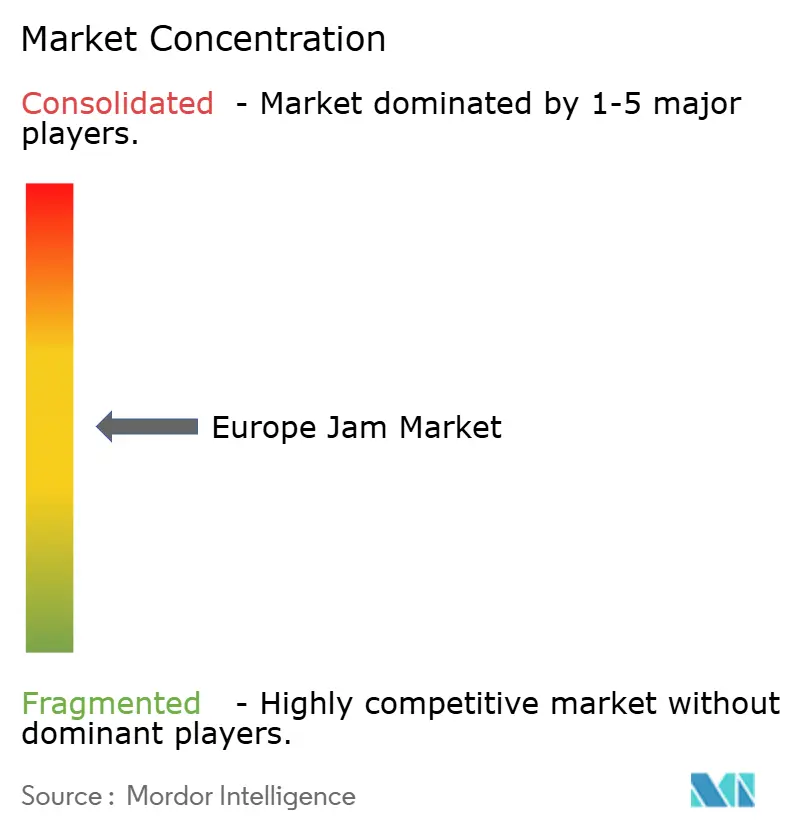
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo delle confetture di Mordor Intelligence
Si prevede che il mercato delle tisane alla frutta aumenterà da 3.05 miliardi di dollari nel 2025 a 3.11 miliardi di dollari nel 2026, raggiungendo i 3.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.26% nel periodo 2026-2031. Il mercato europeo delle confetture di frutta è sostenuto da una chiara tendenza verso i prodotti premium, poiché marmellate, gelatine e conserve vengono sempre più vendute in base alla qualità della frutta, all'origine e alla fiducia nel marchio, piuttosto che solo al prezzo. Un importante cambiamento normativo sta inoltre rimodellando la categoria, poiché la Direttiva UE 2024/1438 ha innalzato il contenuto minimo di frutta per le marmellate standard e quelle ad alto contenuto di frutta, aumentando l'onere di riformulazione per i portafogli di marchi e private label. Tale cambiamento favorisce le aziende con solide reti di approvvigionamento di frutta e rapporti consolidati con i fornitori, mentre esercita maggiore pressione sui produttori che dipendono da formulazioni ad alto contenuto di concentrati. Anche il mercato europeo delle confetture di frutta sta registrando una maggiore attività nei segmenti biologico, premium e online, ampliando il divario tra i prodotti a basso costo e le offerte specializzate a margine più elevato. Nel periodo di previsione, le aziende che combinano qualità degli ingredienti, conformità affidabile e scelte di packaging che supportino un posizionamento premium avranno probabilmente la posizione di vantaggio.
Punti chiave del rapporto
- Per tipologia di prodotto, le marmellate e le gelatine detenevano la quota maggiore nel 2025, pari al 34.7%, mentre si prevede che le conserve cresceranno a un tasso annuo composto del 4.2% fino al 2031.
- Per categoria di ingredienti, le confetture di frutta convenzionali rappresentavano l'86.4% del mercato nel 2025, mentre si prevede che il mercato dei prodotti biologici crescerà a un tasso annuo composto del 5.65% fino al 2031.
- Per tipologia di confezionamento, i vasetti di vetro hanno conquistato il 39.0% del mercato europeo delle confetture di frutta nel 2025, mentre si prevede che le confezioni monodose cresceranno a un tasso annuo composto del 4.8% fino al 2031.
- Per canale di distribuzione, i supermercati/ipermercati rappresentavano il 40.5% del mercato nel 2025, mentre i negozi al dettaglio online sono destinati a crescere a un tasso annuo composto del 5.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito deteneva il 36.3% della quota di mercato europea delle confetture di frutta, mentre si prevede che la Germania crescerà a un tasso annuo composto del 4.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle confetture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di confetture di frutta di alta qualità | + 0.8% | Regno Unito, Germania, Francia, Italia | Medio termine (2-4 anni) |
| Riformulazione dei prodotti a marchio del distributore con etichetta pulita | + 0.6% | In tutta l'UE, più forte in Germania, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Crescita del consumo di colazione, spuntini e cibi da asporto. | + 0.5% | Regno Unito, Francia, Polonia, Belgio | A breve termine (≤ 2 anni) |
| Espansione dei marchi specializzati di e-commerce e DCC | + 0.6% | Regno Unito, Germania, Paesi Bassi, Francia | Medio termine (2-4 anni) |
| Riduzione dello zucchero e innovazione incentrata sulla frutta. | + 0.5% | Germania, Regno Unito, Scandinavia | A lungo termine (≥ 4 anni) |
| Espansione del marchio trainata dalle esportazioni per i produttori europei di lunga tradizione. | + 0.4% | Francia, Italia, Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di confetture di frutta di alta qualità
Le confetture di frutta di alta qualità non sono più relegate a piccoli negozi specializzati, ma sono ormai ampiamente diffuse nei supermercati di Regno Unito, Germania e Francia. I consumatori prestano sempre più attenzione all'origine della frutta, alla trasparenza degli ingredienti e ai metodi di preparazione, il che ha incrementato la domanda di prodotti che trasmettano un senso di autenticità. Questo cambiamento sta spostando le tradizionali linee di marmellate e conserve verso un segmento di mercato più orientato al marchio e alla differenziazione, dove i produttori competono sulla qualità e sulla narrazione del prodotto, piuttosto che sul solo prezzo. Hero Group ha dichiarato nel suo rapporto annuale del 2025 che la Germania ha sostenuto i volumi grazie a promozioni stagionali di prodotti di alta qualità, e l'azienda ha lanciato nuove varietà premium in diversi mercati europei nel 2026.
Riformulazione dei prodotti a marchio del distributore con etichetta pulita
La direttiva UE 2024/1438 ha aumentato il contenuto minimo di frutta per le marmellate standard da 350 g a 400 g per chilogrammo e per le marmellate extra da 450 g a 500 g per chilogrammo, con entrata in vigore il 14 giugno 2026. Questa modifica ha ridotto il margine di manovra per i produttori che utilizzavano rapporti di zucchero più elevati per controllare la consistenza e i costi. Sta inoltre spingendo i fornitori, sia di marchi noti che di marchi privati, verso formule di ingredienti più semplici e un maggiore contenuto di frutta. In testa a questa tendenza, si prevede che le vendite di alimenti biologici in Germania raggiungeranno la notevole cifra di 17 miliardi di euro nel 2024, secondo il Bund Ökologische Lebensmittelwirtschaft.[1]Fonte: Bund Ökologische Lebensmittelwirtschaft (BÖLW), "Ökologische Lebensmittelwirtschaft - Branchenreport 2025", boelw.deI rivenditori possono utilizzare la conformità come indicatore di qualità per le proprie gamme a marchio proprio, innalzando così lo standard dell'intera categoria. Nel mercato europeo delle confetture di frutta, ciò rende la solidità dell'approvvigionamento e la capacità di formulazione più importanti rispetto al passato.
Crescita del consumo di colazione, spuntini e cibi da asporto.
La colazione rimane l'occasione principale di consumo delle confetture di frutta, e questo conferisce alla categoria una base stabile anche se le abitudini alimentari continuano a cambiare. Allo stesso tempo, il consumo si sta spostando oltre la tavola della colazione domestica, verso occasioni di snack e di consumo rapido. I formati a porzione controllata aiutano i marchi a competere in contesti in cui la facilità d'uso è importante quanto il gusto. Ciò include hotel, bar e altri punti di ristoro che valorizzano la coerenza e il controllo degli sprechi. Eurostat ha riferito che il 77% degli utenti internet dell'UE ha acquistato beni online nel 2024, il che indica una base di consumatori che è sia digitalmente attiva sia aperta a modelli di acquisto di alimenti che combinano tradizione e praticità, un fattore di differenziazione competitivo [2] Fonte: Eurostat, “Online Shopping in the EU Keeps Growing,” Eurostat, ec.europa.eu.
Espansione dei marchi specializzati nell'e-commerce e nella vendita diretta al consumatore (DTC).
Il commercio al dettaglio digitale sta offrendo ai marchi più piccoli e specializzati un accesso più agevole alla domanda nazionale e transfrontaliera. Questo è fondamentale in un settore in cui l'accesso agli scaffali dei supermercati è tradizionalmente difficile e costoso. I canali online consentono ai produttori di prodotti premium e artigianali di mantenere prezzi più competitivi e di comunicare in modo più dettagliato le proprie origini. Inoltre, facilitano la creazione di modelli di acquisto ripetuti e di relazioni dirette con i consumatori. Secondo E-commerce Europe, l'e-commerce B2C europeo è cresciuto del 7% nel 2024, a conferma del più ampio spostamento verso la scoperta e l'acquisto digitale che sta influenzando il mercato europeo delle confetture di frutta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione derivante dalle tendenze alla riduzione di zuccheri e calorie | -0.4% | Europa settentrionale e occidentale, Regno Unito, Germania, Scandinavia | A breve termine (≤ 2 anni) |
| Concorrenza da parte di sostituti come i burri di frutta secca e le creme spalmabili salate | -0.4% | Regno Unito, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Pressione sui prezzi dei marchi privati nella grande distribuzione | -0.3% | Diffusione a livello europeo, con maggiore intensità in Francia, Germania e Spagna. | Medio termine (2-4 anni) |
| Volatilità dell'offerta stagionale di frutta e sensibilità dei costi di produzione | -0.3% | Spagna, Italia, Polonia, mercati a valle in tutta l'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione derivante dalle tendenze alla riduzione di zuccheri e calorie
La crescente preoccupazione per l'assunzione di zucchero sta creando una sfida costante per le confetture di frutta tradizionali. Il problema è particolarmente sentito dai consumatori che confrontano attivamente le etichette e che cercano prodotti che soddisfino obiettivi di salute più ampi. Molti formati standard di marmellata non possono essere modificati rapidamente perché lo zucchero influisce sia sulla consistenza che sulla dolcezza. Ciò aumenta i costi di sviluppo e rende più difficile la riformulazione a ridotto contenuto di zucchero per i produttori del mercato di massa. Nel mercato europeo delle confetture di frutta, questa pressione rischia di ampliare il divario tra i marchi premium, che possono investire nella ricerca e nello sviluppo di nuove ricette, e i produttori con margini di profitto inferiori che non possono permetterselo.
Concorrenza da parte di sostituti come i burri di frutta secca e le creme spalmabili salate
Le confetture di frutta si trovano ad affrontare una concorrenza più diretta da parte di prodotti adatti sia alla colazione che agli spuntini. I burri di frutta secca e le creme spalmabili salate beneficiano di un utilizzo più ampio nei pasti e di un legame più forte con proteine, grassi sani o alimentazione funzionale. Le marmellate tradizionali mantengono ancora un ruolo di primo piano nella colazione dolce, ma sono meno versatili in altri contesti. Ciò rende più difficile per loro difendere lo spazio sugli scaffali e l'attenzione dei consumatori nei negozi, dove le categorie di creme spalmabili sono sempre più affollate. I marchi che non si espandono in formati ibridi o affini rischiano di perdere parte della crescita che si sta spostando verso un consumo più ampio di snack.
Analisi del segmento
Per tipologia di prodotto: Marmellate e gelatine costituiscono la base di volume
Nel 2025, le marmellate e le gelatine detenevano il 34.7% del mercato, confermandosi come il segmento di prodotto più importante nel mercato europeo delle confetture di frutta. Questa posizione riflette il consumo quotidiano nelle famiglie, l'ampia presenza nei punti vendita e i prezzi di ingresso più bassi rispetto ai formati più premium. Questi prodotti rimangono familiari ai consumatori nei principali paesi europei, e tale familiarità contribuisce a mantenere stabili i volumi di vendita. Anche la varietà di gusti supporta questa posizione, con le principali varietà di frutta che continuano a rappresentare la maggior parte delle vendite. La marmellata, invece, rimane più concentrata geograficamente, con una maggiore rilevanza culturale nel Regno Unito e in alcune zone dell'Europa meridionale.
Si prevede che le confetture cresceranno a un tasso annuo composto del 4.2% fino al 2031, diventando così la tipologia di prodotto in più rapida crescita in questa categoria. Il segmento beneficia del passaggio al segmento premium, poiché la presenza di frutta intera o tagliata contribuisce a comunicare qualità e minore intensità di lavorazione. Questo trend è inoltre in linea con la direttiva UE 2024/1438 relativa al maggiore contenuto di frutta. Nel settore europeo delle confetture, ciò pone le confetture in una posizione di forza, dove forma del prodotto, conformità e prezzi premium procedono nella stessa direzione.
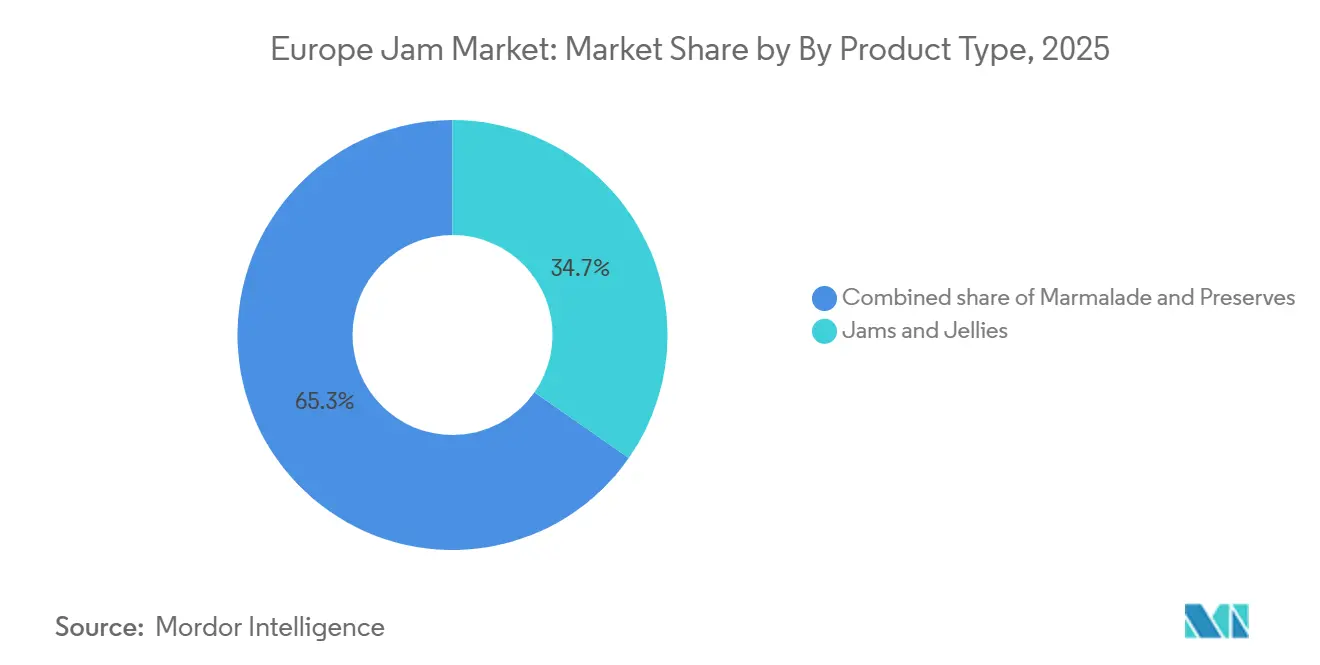
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di ingredienti: la dominanza convenzionale nasconde l'accelerazione organica
Nel 2025, le confetture di frutta tradizionali rappresentavano l'86.4% del mercato europeo delle confetture, a dimostrazione di quanto saldamente questo segmento sia ancora radicato nella domanda della grande distribuzione. Questa ampia base di consumatori è supportata da prezzi accessibili, una consolidata struttura degli scaffali e sistemi produttivi di lunga data basati sull'approvvigionamento di frutta tradizionale. La presenza di marchi del distributore è inoltre più forte nel segmento tradizionale, soprattutto nei grandi mercati della grande distribuzione come Germania, Francia e Spagna. I prodotti tradizionali beneficiano anche di una maggiore varietà di gusti e formati, il che contribuisce a mantenere la loro leadership in termini di volumi. Di conseguenza, il segmento tradizionale rimane la spina dorsale del mercato europeo delle confetture di frutta, anche se le preferenze dei consumatori diventano più selettive.
Si prevede che le confetture di frutta biologiche cresceranno a un tasso annuo composto del 5.65% fino al 2031, diventando così il segmento di ingredienti biologici in più rapida crescita. Questa crescita è legata a una maggiore richiesta di approvvigionamento certificato, a liste di ingredienti più brevi e a prodotti che comunicano fiducia in modo più diretto. Questo cambiamento si inserisce anche nella più ampia tendenza verso etichette pulite osservata in tutte le categorie alimentari europee. Le dimensioni del mercato europeo delle confetture di frutta biologiche stanno quindi crescendo più rapidamente rispetto al resto della categoria, nonostante il segmento parta ancora da una base più piccola. I prodotti biologici si trovano in una posizione favorevole in un contesto in cui regolamentazione, aspettative di trasparenza e posizionamento premium nella vendita al dettaglio stanno acquisendo sempre maggiore importanza.
Per tipologia di confezione: i vasetti di vetro si confermano leader, mantenendo il posizionamento premium.
Nel 2025, i vasetti di vetro hanno conquistato il 39.0% del mercato, affermandosi come leader nel settore degli imballaggi per confetture di frutta in Europa. La loro forza deriva da un chiaro legame con la qualità del prodotto, la visibilità sugli scaffali e una presentazione alimentare affidabile. Il vetro si adatta inoltre all'immagine premium che molti marchi leader di marmellate e conserve desiderano proiettare. Questo lo rende rilevante sia per le offerte di marca che per quelle specializzate, anche in un contesto di crescente diversificazione delle opzioni di imballaggio. La quota di mercato europea delle confetture di frutta legata al vetro rimane solida perché questo formato si rivela efficace nel punto d'incontro tra presentazione, qualità percepita e identità del marchio.
Si prevede che le confezioni monodose cresceranno a un tasso annuo composto del 4.8% fino al 2031, diventando così il formato di imballaggio in più rapida crescita. Il loro principale mercato di riferimento è rappresentato da hotel, compagnie aeree, bar e servizi di catering istituzionali, dove igiene, uniformità e efficienza del lavoro sono fattori cruciali. Il controllo delle porzioni riduce inoltre gli sprechi e valorizza la presentazione del marchio negli ambienti frequentati dai clienti. Allo stesso tempo, i fornitori sono sotto pressione per adeguare queste confezioni alle normative europee in materia di riciclo e conformità degli imballaggi. Il lancio, previsto per il 2025, di vasetti più leggeri da parte di Hero Group dimostra inoltre come le decisioni relative al packaging stiano diventando una leva strategica sia per il controllo dei costi che per la sostenibilità.
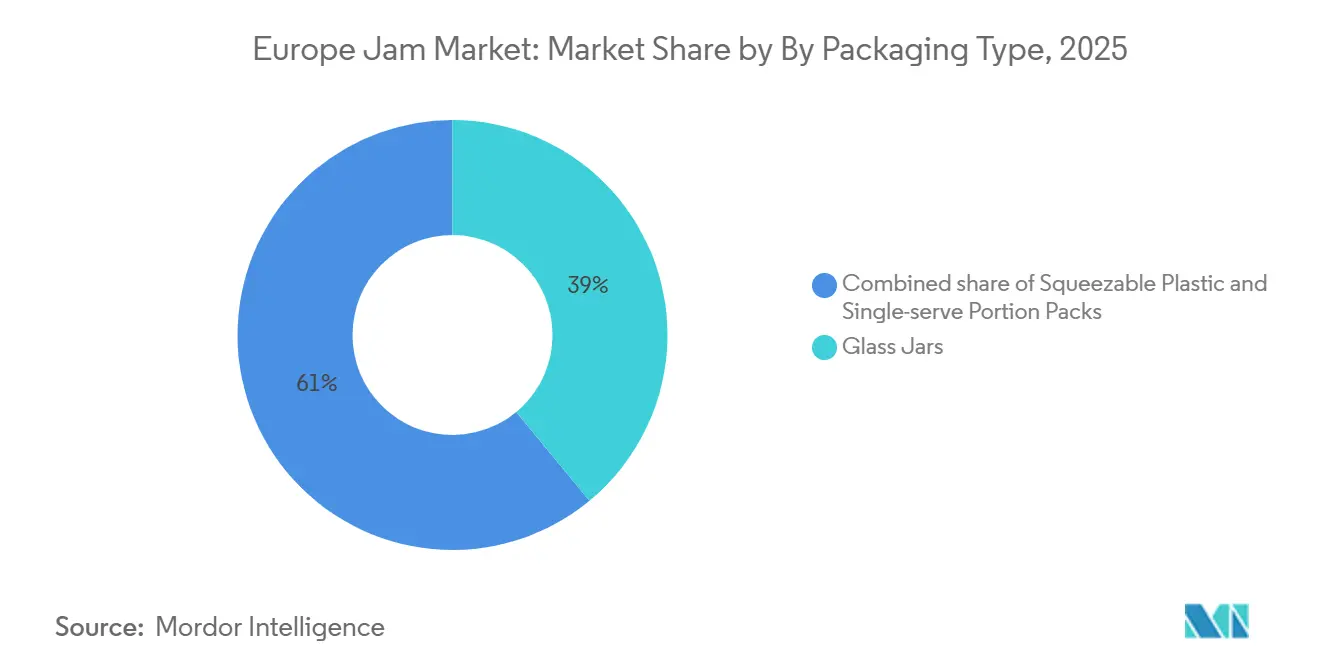
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i supermercati mantengono il mercato principale, mentre la vendita online migliora la visibilità.
Nel 2025, supermercati e ipermercati rappresentavano il 40.5% della distribuzione, confermandosi come canale principale per il mercato europeo delle confetture di frutta. Questo canale rimane importante perché le confetture di frutta sono ancora strettamente legate alla spesa alimentare quotidiana. Beneficia di un'elevata visibilità sugli scaffali, di un forte supporto promozionale e di una consistente presenza di marchi privati. Le grandi catene di distribuzione detengono inoltre un forte potere contrattuale, soprattutto nei paesi in cui i discount influenzano le politiche di prezzo. Ciò mantiene i supermercati al centro della dinamica dei volumi, anche se il mix di canali di distribuzione nel suo complesso sta iniziando a cambiare.
Si prevede che i negozi online cresceranno a un tasso annuo composto del 5.1% fino al 2031, diventando così il canale di distribuzione in più rapida crescita. Questo canale è particolarmente utile per i marchi artigianali, biologici e premium che desiderano un accesso diretto ai consumatori senza dipendere esclusivamente dalla presenza nei supermercati. Inoltre, permette di raccontare in modo più efficace la storia, l'origine, il sapore e il patrimonio del marchio rispetto a quanto consentito dalle etichette fisiche sugli scaffali. E-commerce Europe ha segnalato una continua espansione dell'e-commerce B2C europeo nel corso del 2024, a conferma di questo cambiamento nel comportamento d'acquisto. Per il mercato europeo delle confetture di frutta, la vendita al dettaglio online sta cambiando il modo in cui i consumatori scoprono i marchi di nicchia e come i piccoli produttori costruiscono la propria presenza a livello nazionale.
Analisi geografica
Nel 2025, il Regno Unito deteneva il 36.3% della quota di mercato europea delle confetture di frutta, risultando il principale mercato nazionale della regione. Questa leadership riflette le consolidate abitudini della colazione, le occasioni di consumo tradizionali come il toast e il tè pomeridiano, e una cultura matura nel settore delle confetture di marca. I marchi storici rimangono importanti nel Regno Unito perché rappresentano un punto di riferimento di alta qualità sia per la vendita al dettaglio che per la ristorazione. Anche la Francia continua a essere un importante mercato di consumo, mentre Italia e Spagna rivestono un ruolo rilevante sia come paesi consumatori che come basi produttive per i prodotti a base di frutta. Insieme, questi mercati dell'Europa occidentale mantengono una parte significativa del mercato europeo delle confetture di frutta incentrata sulla tradizione, sulla presenza capillare della rete di distribuzione e sulla familiarità con il prodotto.
Si prevede che la Germania crescerà a un tasso annuo composto (CAGR) del 4.8% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato europeo delle confetture di frutta. La domanda in Germania è sostenuta dal forte interesse per la certificazione biologica, la trasparenza nell'approvvigionamento degli ingredienti e il packaging in linea con le aspettative di sostenibilità. Hero Group ha identificato la Germania come un mercato chiave per la crescita delle confetture naturali, con un'attività di vendita di gusti stagionali premium che supporta volumi e visibilità. Paesi Bassi, Belgio e Svezia sono più piccoli in termini assoluti, ma mostrano preferenze simili per prodotti con etichetta pulita e di alta qualità. Questi mercati rappresentano un passo successivo logico per i produttori che desiderano estendere il posizionamento premium oltre i principali paesi dell'Europa occidentale.
La Polonia e, più in generale, l'area centro-orientale dell'Europa, apportano al mercato europeo delle confetture una combinazione diversa di fattori relativi a costi, offerta e domanda. La Polonia è importante non solo come mercato di consumo, ma anche come polo di trasformazione della frutta che supporta catene di approvvigionamento regionali più ampie. Ciò offre ai produttori la possibilità di gestire i costi delle materie prime, soddisfacendo al contempo la domanda dell'Europa occidentale. La Russia ha dovuto affrontare un percorso più complesso a causa delle precedenti turbolenze geopolitiche e delle limitazioni alle importazioni, che hanno modificato il contesto commerciale. L'acquisizione di Eurohansa Toruń da parte di Orkla Food Ingredients riflette il valore strategico degli impianti di trasformazione dell'Europa centro-orientale per le aziende che desiderano una base produttiva regionale più efficiente.
Panorama competitivo
Il mercato europeo delle confetture di frutta rimane moderatamente concentrato, con un piccolo gruppo di grandi aziende storiche che detengono una notevole forza a livello regionale, affiancate da una lunga schiera di fornitori artigianali, biologici e a marchio del distributore. La concorrenza è meno determinata da guerre di prezzo dirette e più dalla storia del marchio, dai rapporti con i rivenditori e dalla capacità produttiva. Andros Group, Hero Group e Zentis fanno parte del gruppo leader, mentre altri produttori competono grazie alla presenza capillare a livello regionale o al posizionamento specializzato. Questa struttura implica che il mercato europeo delle confetture di frutta abbia ancora spazio per nuovi operatori di dimensioni più ridotte, ma le economie di scala e la garanzia di una filiera affidabile rimangono vantaggi difficili da eguagliare.
Le grandi aziende utilizzano acquisizioni e riorganizzazioni di portafoglio per rafforzare la propria posizione in specifici paesi e canali di distribuzione. Hero Group ha acquisito il pieno controllo di MadreNatura nel maggio 2025, consolidando così la propria presenza in Italia e allineando maggiormente tale attività alle proprie priorità di crescita. Anche Orkla Food Ingredients ha ampliato la propria presenza nel settore delle preparazioni a base di frutta acquisendo Eurohansa Toruń in Polonia, il che le consente di servire clienti sia al dettaglio che industriali da una base regionale più solida. Queste operazioni dimostrano che le economie di scala si costruiscono ancora attraverso acquisizioni mirate, piuttosto che attraverso un'espansione generalizzata guidata dalla crescita dei prezzi. Nel mercato europeo delle confetture di frutta, il controllo della filiera produttiva, della trasformazione e dell'accesso al mercato locale continua a essere più importante della semplice crescita dei volumi.
Anche l'imballaggio e l'efficienza operativa stanno diventando punti di competizione sempre più evidenti. Hero Group ha ridotto del 13% il peso dei suoi vasetti di marmellata da 340 g entro il 2025, con un risparmio previsto di 700 tonnellate di CO2e nel primo anno [3] Fonte: Hero Group, “Light-Weight Glass for Our Jam Products,” Hero Group, hero-group.ch . Questo tipo di mossa migliora l'economia logistica e supporta allo stesso tempo gli obiettivi di sostenibilità. Dimostra inoltre come i marchi leader stiano utilizzando i cambiamenti operativi per proteggere i margini senza indebolire il posizionamento del prodotto. In tutto il mercato europeo delle confetture di frutta, le aziende che riescono a combinare un'immagine premium, la conformità normativa e la disciplina della catena di approvvigionamento sono probabilmente nella posizione competitiva più forte.
Leader del settore delle confetture in Europa
-
Alimenti Valeo
-
Zentis GmbH & Co. KG
-
Gruppo Andro
-
Gruppo Eroe
-
Orkla ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Fearne & Rosie, un marchio di marmellate con sede nel Regno Unito, ha ampliato la sua gamma di confettura di fragole a ridotto contenuto di zucchero attraverso una maggiore distribuzione nei negozi Tesco. Questo sviluppo evidenzia la crescente domanda da parte di consumatori e rivenditori di creme spalmabili a basso contenuto di zucchero e ha contribuito alla rapida crescita delle vendite del marchio nel mercato delle marmellate del Regno Unito.
- Aprile 2025: Hero Group ha acquisito il controllo totale di MadreNatura, la sua joint venture italiana per gli alimenti per l'infanzia, precedentemente detenuta al 50% da Angelini Holding, consolidando la propria presenza sul mercato italiano nell'ambito della strategia di crescita per gli alimenti per neonati e bambini piccoli e le creme spalmabili naturali.
- Maggio 2025: Hero Group ha lanciato in diversi mercati europei vasetti di marmellata in vetro da 340 g riprogettati e più leggeri, utilizzando la modellazione digitale con intelligenza artificiale per ridurre il peso del vetro del 13% e prevedendo un risparmio di 700 tonnellate di CO2e nel primo anno, con l'intenzione di estendere il lancio ad altri formati e mercati.
Ambito del rapporto sul mercato europeo delle confetture
La confettura è un prodotto alimentare dolce ottenuto cuocendo la frutta con lo zucchero fino a raggiungere una consistenza densa e spalmabile. Viene comunemente utilizzata come guarnizione o ripieno per pane, toast, pasticcini e dessert. La frutta viene in genere schiacciata o tritata, permettendo agli aromi naturali, al colore e alla pectina di combinarsi con lo zucchero durante la cottura, producendo una consistenza liscia o leggermente granulosa. Il rapporto sul mercato europeo delle confetture è segmentato per tipologia di prodotto, categoria, tipo di confezione, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in confetture e gelatine, marmellate e conserve. Per categoria, il mercato è segmentato in convenzionale e biologico. Per tipo di confezione, il mercato è segmentato in vasetti di vetro, plastica comprimibile e confezioni monodose. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La stima delle dimensioni del mercato è stata effettuata in termini di valore, espressi in dollari statunitensi, per tutti i segmenti sopra menzionati.
| Marmellate e gelatine |
| Marmellata |
| conserve |
| Convenzionale |
| Organic |
| Barattoli di vetro |
| Plastica comprimibile |
| Confezioni monodose |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Russia |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Marmellate e gelatine |
| Marmellata | |
| conserve | |
| Per Categoria | Convenzionale |
| Organic | |
| Per tipo di imballo | Barattoli di vetro |
| Plastica comprimibile | |
| Confezioni monodose | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Russia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo delle marmellate nel 2025?
Nel 2025 il mercato europeo delle marmellate ha raggiunto i 3.05 miliardi di dollari.
Qual è il tasso di crescita previsto per le marmellate in Europa entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 3.26%, portando il valore a 3.67 miliardi di dollari entro il 2031.
Qual è il Paese in cui il mercato della marmellata cresce più rapidamente in Europa?
Si prevede che la Germania registrerà il CAGR più elevato, pari al 4.80%, entro il 2030, grazie alla forte adozione del biologico e alla domanda di imballaggi ecologici.
In che modo il commercio online sta cambiando l'accesso ai marchi in Europa?
Si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto del 5.1% fino al 2031, il che aiuterà i marchi di nicchia e premium a raggiungere gli acquirenti senza dipendere esclusivamente dalla presenza sugli scaffali dei supermercati.


