

Dimensioni e quota del mercato dell'automazione intralogistica in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.72 miliardo di dollari |
| Dimensione del mercato (2031) | 12.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.79% CAGR |
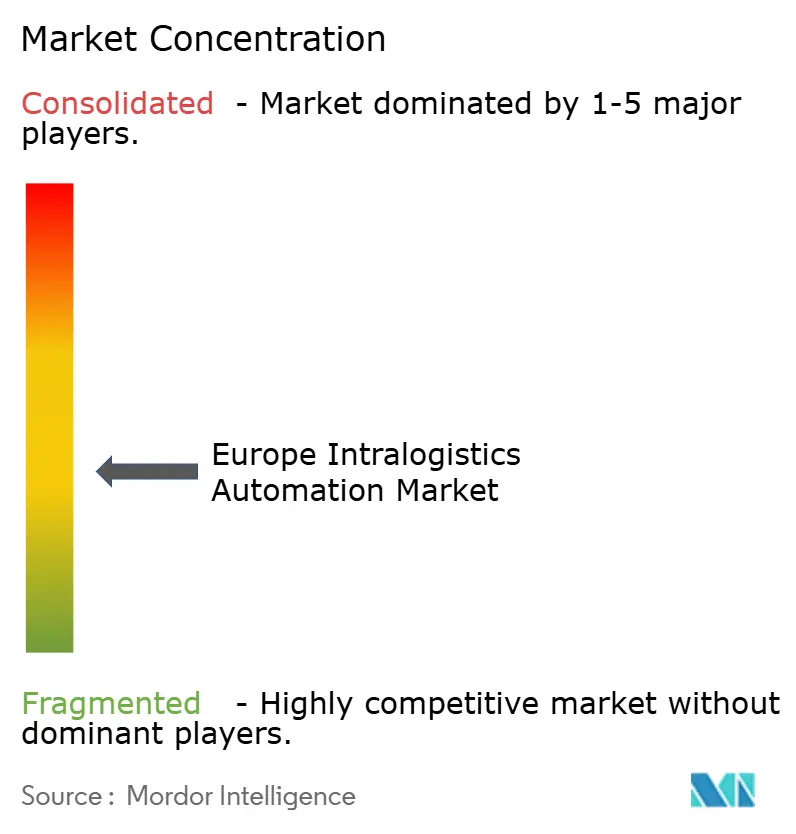
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'automazione intralogistica in Europa di Mordor Intelligence
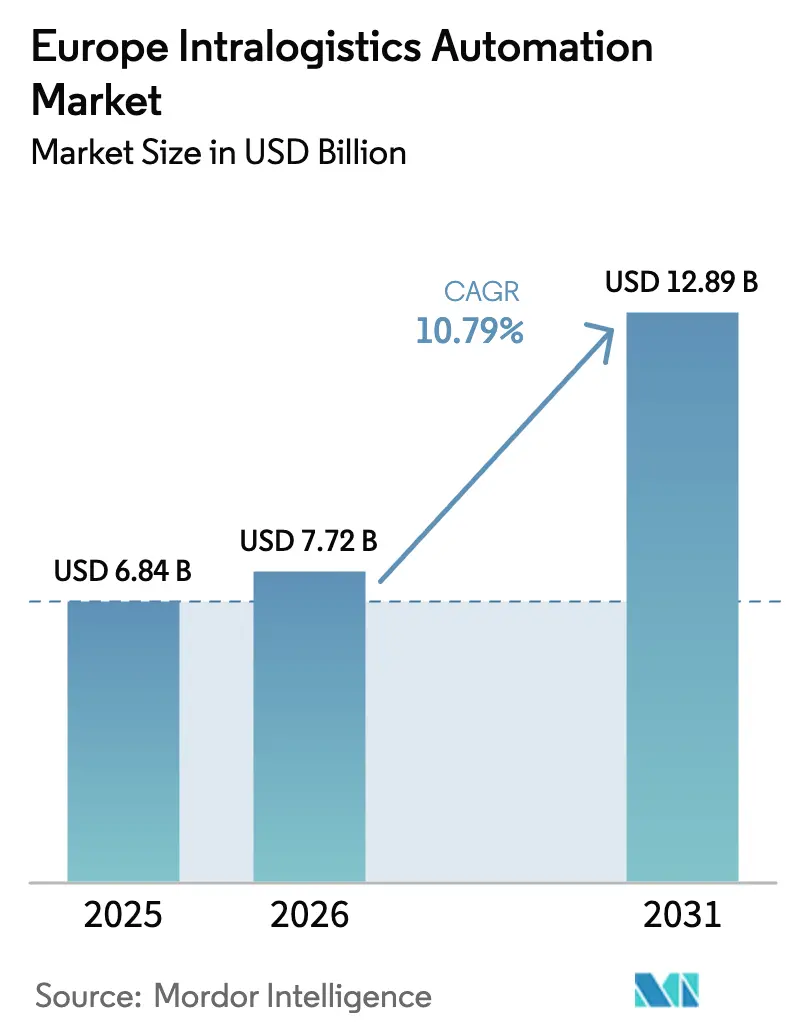
Si prevede che il mercato europeo dell'automazione intralogistica aumenterà da 6.84 miliardi di dollari nel 2025 a 7.72 miliardi di dollari nel 2026 e raggiungerà i 12.89 miliardi di dollari entro il 2031, con un CAGR del 10.79% nel periodo 2026-2031. Le pressioni sull'evasione degli ordini dell'e-commerce stanno accelerando i progetti di magazzini "lights-out", mentre l'inflazione salariale e l'invecchiamento della forza lavoro stanno riducendo gli orizzonti di ammortamento per l'automazione flessibile. La rapida crescita dei robot mobili basati sull'intelligenza artificiale, la maturazione dell'interoperabilità VDA 5050 e le implementazioni private 5G stanno riducendo il rischio tecnico e sbloccando l'integrazione multi-vendor. Gli incentivi del Green Deal incanalano i finanziamenti pubblici verso sistemi a risparmio energetico che rigenerano l'energia in frenata e si abbinano alle energie rinnovabili in loco, dando ulteriore impulso al mercato europeo dell'automazione intralogistica. Le dinamiche competitive si concentrano sulla differenziazione basata sul software, con gli operatori storici che integrano gemelli digitali e analisi predittive per difendere i ricavi del mercato post-vendita, mentre i disruptor attaccano con flotte di robot a prezzi di abbonamento.
Punti chiave del rapporto
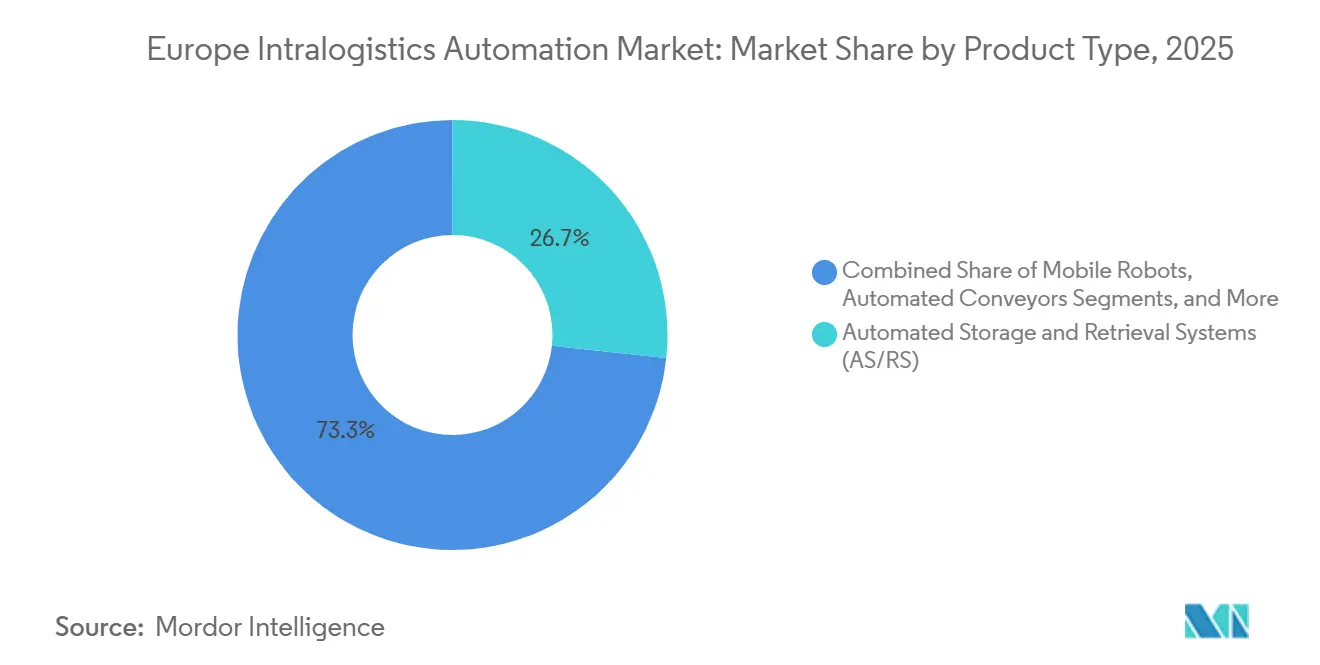
- Per tipologia di prodotto, nel 2025 i sistemi automatizzati di stoccaggio e recupero hanno rappresentato il 26.71% della quota di mercato dell'automazione intralogistica in Europa, mentre si prevede che i robot mobili cresceranno a un CAGR dell'11.91% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio, l'immagazzinamento e la distribuzione hanno registrato una quota di fatturato del 29.43% nel 2025, mentre si prevede che il settore crescerà a un CAGR del 12.02% entro il 2031.
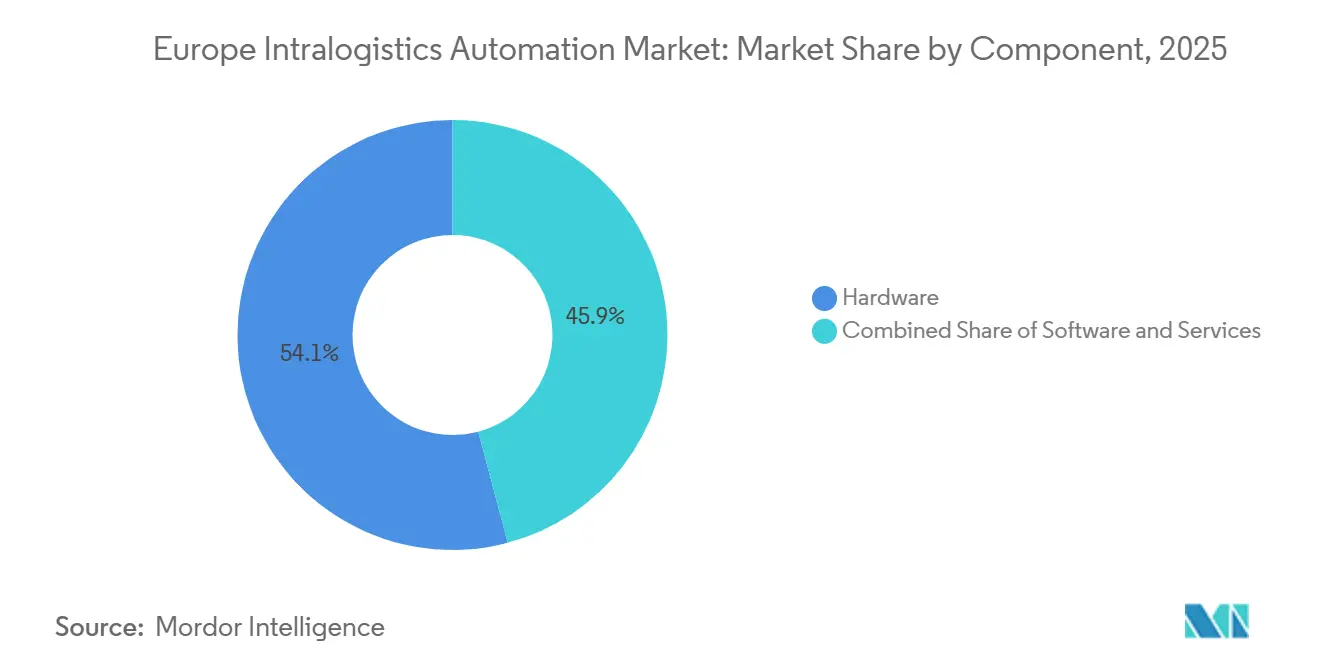
- Per componente, nel 2025 l'hardware ha conquistato il 54.14% del mercato europeo dell'automazione intralogistica, mentre il software dovrebbe registrare un CAGR dell'11.32% tra il 2026 e il 2031.
- Per funzione, nel 2025 lo stoccaggio ha rappresentato il 32.38% del mercato europeo dell'automazione intralogistica e si prevede che i sistemi di prelievo ordini cresceranno a un CAGR dell'11.68% fino al 2031.
- Nel 2025 la Germania ha rappresentato il 23.54% del fatturato regionale, mentre si prevede che la Francia sarà il mercato nazionale in più rapida crescita, con un CAGR dell'11.93% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dell'automazione intralogistica in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom dell'e-commerce e pressione sull'evasione degli ordini omnicanale | + 2.8% | Europa occidentale, Penisola iberica, Europa centrale | A breve termine (≤ 2 anni) |
| Carenza di manodopera e inflazione salariale nell'UE27 | + 2.4% | UE27 | Medio termine (2-4 anni) |
| Rapidi progressi nella robotica mobile basata sull'intelligenza artificiale e nell'IoT | + 2.1% | Germania, Francia, Regno Unito, Paesi nordici | Medio termine (2-4 anni) |
| Implementazioni 5G e LTE private consentono l'orchestrazione in tempo reale | + 1.3% | Germania, Paesi Bassi, Regno Unito, Francia | A breve termine (≤ 2 anni) |
| Incentivi del Green Deal dell'UE per l'intralogistica a basse emissioni di carbonio | + 1.2% | EU27 | A lungo termine (≥ 4 anni) |
| Standard di interoperabilità (VDA 5050) che consentono l'integrazione multi-fornitore | + 0.9% | Germania, Europa centrale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom dell'e-commerce e pressione sull'evasione degli ordini omnicanale
Nel 2025 la penetrazione del commercio al dettaglio online ha raggiunto il 18.3% delle vendite totali dell'Europa occidentale, intensificando la corsa per mantenere le scorte entro 20 chilometri dai punti nevralgici della domanda. [1] European E-Commerce Foundation, “European E-Commerce Report 2025,” ecommerce-europe.eu I centri di micro-evasione ordini si affidano a navette "merce-to-persona" che riducono il tempo del ciclo d'ordine a 90 secondi e quadruplicano la densità di stoccaggio, consentendo a un singolo dark store di 5,000 m² di spedire 10,000 ordini al giorno. Leader del settore alimentare come Carrefour hanno adottato griglie di stoccaggio cubiche in nodi urbani densi, liberando spazio prezioso per lo stoccaggio dell'ultimo miglio. Gli smistatori ad alta velocità ora elaborano fino a 50,000 pacchi all'ora, una capacità vitale poiché i volumi di pacchi transfrontalieri sono cresciuti del 23% su base annua nel 2025. I flussi di lavoro omnicanale richiedono algoritmi di slotting in tempo reale che solo le piattaforme di orchestrazione automatizzate possono eseguire su larga scala.
Carenza di manodopera e inflazione salariale nell'UE27
Una carenza strutturale di 2.1 milioni di addetti alla logistica nel 2025 ha spinto il costo del lavoro a pieno carico per FTE a oltre 35,000 euro (39,550 dollari) in 19 Stati membri. La sola Germania ha segnalato 387,000 posti vacanti nel quarto trimestre del 2025. I robot mobili autonomi consentono a un lavoratore di supervisionare 8-12 stazioni, quadruplicando di fatto la produttività. La convergenza salariale ha eroso l'arbitraggio del lavoro nell'Europa orientale, spingendo i 3PL polacchi a pilotare flotte di robot nel 2025. La Commissione Europea prevede una contrazione annua dell'offerta di lavoro nel settore logistico dello 0.3% fino al 2030, accentuando l'imperativo dell'automazione.
Rapidi progressi nella robotica mobile basata sull'intelligenza artificiale e nell'IoT
I robot mobili a guida visiva afferrano pacchi irregolari con una precisione del 98.5%, eliminando la necessità di contenitori preordinati. Le reti di sensori IoT alimentano 10,000 punti dati per impianto, consentendo una manutenzione predittiva che riduce i tempi di inattività non pianificati del 32%. I manipolatori mobili collaborativi lanciati nel 2025 combinano navigazione e kitting per eliminare i passaggi umani. Quattordici fornitori ora supportano VDA 5050, consentendo a flotte miste di condividere un livello di comando comune e riducendo i cicli di implementazione a 16 settimane. Le reti 5G private offrono una latenza inferiore a 10 ms, consentendo di orchestrare oltre 200 robot in tempo reale senza zone morte Wi-Fi. [2] European Telecommunications Standards Institute, “Technical Specifications for Ultra-Reliable Low-Latency Communication in Industrial Settings,” etsi.org
Implementazioni 5G e LTE private consentono l'orchestrazione in tempo reale
Le reti cellulari private nella banda 3.7-3.8 GHz garantiscono una disponibilità del 99.999%, fondamentale per gli ambienti ad alta densità di rack metallici che attenuano i segnali. Entro la fine del 2025, 23 parchi logistici ospitavano reti LTE private o 5G standalone, tra cui il super-hub DHL di Lipsia. Il software centralizzato per la gestione delle flotte è ora in grado di reindirizzare i robot ogni tre secondi, riducendo i viaggi a vuoto del 28%. I costi di rete iniziali di 150,000 euro (169,500 dollari) vengono recuperati entro 18 mesi, grazie all'aumento della produttività e alla riduzione degli incidenti. Le specifiche ETSI pubblicate nel 2024 hanno formalizzato i benchmark di latenza industriale inferiori a 5 ms, accelerando le partnership tra telecomunicazioni e logistica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati Capex e orizzonti di ROI lunghi | -1.4% | Europa meridionale e orientale, operatori PMI | A breve termine (≤ 2 anni) |
| Complessità dell'integrazione IT e OT legacy | -1.1% | Germania, Regno Unito, Francia | Medio termine (2-4 anni) |
| Crescenti minacce alla sicurezza informatica della robotica in rete | -0.7% | UE27 | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella disponibilità di energia elettrica nei centri logistici | -0.5% | Europa dell'Est | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati Capex e orizzonti di ROI lunghi
I progetti AS/RS chiavi in mano per un centro di distribuzione di 30,000 m² costano 8-12 milioni di euro (9.04-13.56 milioni di dollari) e si ripagano in 4.5-6 anni. Le PMI, che controllano il 64% della capacità di magazzino europea, spesso non hanno accesso a finanziamenti inferiori al 3%, ritardandone l'adozione nonostante le solide motivazioni di risparmio di manodopera. I leasing di Robotics-as-a-Service a 2,500-4,000 euro (2,825-4,520 dollari) per robot al mese riducono le barriere, ma richiedono comunque impegni triennali e ammodernamenti degli impianti. Il 41% degli operatori ha citato "domanda incerta" quando ha rinviato l'automazione nell'indagine BEI del 2025. L'Europa meridionale è indietro rispetto ai paesi del Nord di 30-40 punti percentuali in termini di penetrazione, poiché le strutture proprietarie frammentate rallentano le approvazioni a livello di consiglio di amministrazione.
Complessità dell'integrazione IT e OT legacy
I siti brownfield che utilizzano piattaforme WMS proprietarie necessitano di middleware personalizzato per comunicare con le moderne API dei robot, gonfiando i costi del progetto del 20-35%. [3] European Logistics Association, “Benchmarking Study: Warehouse Execution Systems 2025,” elalog.eu Gli ammodernamenti richiedono in media 7-11 mesi e flussi di lavoro manuali paralleli che raddoppiano la manodopera durante la transizione. Più della metà degli operatori ha dovuto affrontare ritardi di messa in funzione superiori a otto settimane nel 2025. Le reti isolate negli impianti automobilistici e alimentari complicano la diagnostica remota, spingendo gli operatori a spendere 150,000-300,000 euro (169,500-339,000 dollari) in consulenti esterni per progetto. La carenza di talenti IT multidisciplinari mantiene elevato il rischio di integrazione.
Analisi del segmento
Per tipo di prodotto: i robot mobili rimodellano le strategie della flotta
I sistemi automatizzati di stoccaggio e prelievo hanno rappresentato il 26.71% della quota di mercato dell'automazione intralogistica in Europa nel 2025, riflettendo le consolidate griglie di stoccaggio cubico che quadruplicano l'efficienza dello spazio nei centri di micro-evasione degli ordini urbani. Tuttavia, la natura monofunzionale del segmento limita la ridistribuzione al variare dei profili di prodotto. Si prevede che i robot mobili supereranno il mercato europeo complessivo dell'automazione intralogistica con un CAGR dell'11.91% fino al 2031, sostenuti da modelli basati su leasing che consentono agli operatori di scalare le flotte stagionalmente e spostare le risorse tra le strutture in poche settimane. I prezzi in abbonamento semplificano le approvazioni del consiglio di amministrazione e preservano il capitale per le iniziative di espansione.
I robot mobili beneficiano anche dell'interoperabilità basata sullo standard VDA 5050, che consente la coesistenza di flotte eterogenee, riducendo al minimo il rischio di dipendenza da fornitore che un tempo favoriva gli investimenti monolitici in sistemi AS/RS. I sistemi di smistamento automatizzati dominano gli hub pacchi che devono elaborare 50,000 pacchi all'ora durante i picchi della Cyber Week, mentre le celle di pallettizzazione con pinze guidate dalla visione riducono i tempi di ciclo delle casse a otto secondi. Sebbene i trasportatori automatizzati rimangano la spina dorsale del trasporto interno a lungo raggio, gli operatori integrano sempre più spesso i binari fissi con robot mobili per creare "layout a matrice" flessibili, in grado di riconfigurarsi durante la notte per il lancio di nuovi prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la crescita della vendita al dettaglio maschera la sofisticatezza dell'automotive
Retail, magazzinaggio e distribuzione hanno rappresentato il 29.43% del fatturato nel 2025 e guideranno la crescita con un CAGR del 12.02%, trainata dalle aziende omnicanale che puntano a consegne in due ore nelle aree urbane densamente popolate. La dipendenza del segmento dal picking a livello di singolo pezzo si allinea ai vantaggi dei robot mobili, rafforzando il suo contributo significativo al mercato europeo dell'automazione intralogistica. Gli operatori postali e pacchi continuano a investire in smistatori cross-belt che incrementano le dimensioni del mercato europeo dell'automazione intralogistica a ogni stagione natalizia.
I fornitori del settore automobilistico, pur rappresentando una fetta di fatturato minore, implementano alcuni dei sistemi just-in-sequence più sofisticati del continente, richiedendo una precisione puntuale del 99.8% che i sistemi manuali non possono eguagliare. Le strutture di ristorazione aggiungono robot mobili in acciaio inossidabile per la navigazione nelle zone refrigerate, aumentando i premi unitari ma riducendo il rischio di conformità. L'industria manifatturiera generale privilegia soluzioni di sequenziamento delle materie prime con tempi di ammortamento inferiori ai quattro anni, mentre la movimentazione bagagli in aeroporto rimane una nicchia di mercato di alto valore, poiché gli hub europei si affrettano a ridurre di un terzo i tassi di smarrimento dei bagagli in vista dell'impennata dei viaggi del 2028.
Per componente: il software diventa il fossato competitivo
L'hardware ha rappresentato il 54.14% della spesa nel 2025, ma si prevede che il fatturato del software crescerà a un CAGR dell'11.32%, poiché gli operatori richiedono un'orchestrazione end-to-end che unifichi il flusso degli ordini, la pianificazione del lavoro e l'assegnazione delle attività ai robot. Il mercato europeo dell'automazione intralogistica per i gemelli digitali è in espansione perché la messa in servizio virtuale riduce i tempi di test fisici da 12 a 4 settimane. Gli stack cloud-native consentono a un solo tecnico di supervisionare 20 strutture, riducendo le chiamate in loco del 40% e spostando le strutture dei costi da capitale a opex.
Il middleware di interoperabilità converte i messaggi VDA 5050 in protocolli robot proprietari, trasformando l'integrazione da un semplice esercizio di codifica personalizzato in una mappatura IO plug-and-play. I moduli di sicurezza informatica conformi allo standard IEC 62443 mitigano il rischio ransomware, una crescente preoccupazione a livello di consiglio di amministrazione dopo l'aumento del 37% degli attacchi ai magazzini tra il 2024 e il 2025. I contratti di servizio basati sui risultati, in cui gli integratori garantiscono la produttività o l'uptime, trasferiscono il rischio di prestazioni dagli operatori e consolidano relazioni a lungo termine con i clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per funzione: il prelievo ordini supera la velocità di stoccaggio
I sistemi di stoccaggio rappresentavano il 32.38% delle installazioni nel 2025, poiché le soluzioni AS/RS ad alta densità di cubi hanno affrontato i costi elevatissimi dei terreni urbani, garantendo un solido mercato europeo dell'automazione intralogistica. Tuttavia, le piattaforme di prelievo e prelievo ordini cresceranno a un CAGR dell'11.68%, riflettendo il passaggio dall'evasione degli ordini su pallet a quella a pezzi. Le navette "merce-a-persona" consentono a un operatore di elaborare fino a 220 linee all'ora, un aumento triplo rispetto al pick-and-pack manuale.
I sistemi di smistamento e consolidamento costituiscono la spina dorsale degli hub di spedizione transfrontalieri, che devono raggiungere una precisione del 99.95% con volumi elevati. I robot di imballaggio e pallettizzazione si adattano a carichi misti in meno di cinque minuti, consentendo la personalizzazione in fase avanzata. I trasportatori fissi continuano a dominare le lunghe tratte, ma le flotte mobili ora si occupano dei trasferimenti tra corsie, rinviando i lavori edili pesanti fino alla stabilizzazione dei volumi. La convergenza di queste funzioni in flussi di lavoro orchestrati da software sfuma i confini dei segmenti, spingendo gli acquirenti a cercare piani di controllo unificati piuttosto che soluzioni puntuali discrete.
Analisi geografica
Mercato tedesco dell'automazione intralogistica
Nel 2025, la Germania ha contribuito per il 23.54% al fatturato del mercato europeo dell'automazione intralogistica, trainato dagli OEM del settore automobilistico che gestiscono linee just-in-sequence altamente automatizzate. Un finanziamento federale per la ricerca e sviluppo di 1.2 miliardi di euro (1.36 miliardi di dollari) nell'ambito di Industria 4.0 ha accelerato l'adozione di sistemi ciberfisici che collegano la robotica di produzione direttamente ai sistemi di pianificazione delle risorse aziendali. Gli sviluppatori immobiliari ora preinstallano dorsali LTE private e pavimenti con livella laser per ridurre di 4 mesi i tempi di allestimento degli inquilini, rafforzando il ruolo della Germania come banco di prova per soluzioni avanzate.
Mercato dell'automazione intralogistica in Francia e nel Regno Unito
Si prevede che la Francia sarà l'area geografica in più rapida crescita, con un CAGR dell'11.93% tra il 2026 e il 2031. Le catene di ipermercati stanno riconvertendo i dark store in microcentri di distribuzione, supportate dai finanziamenti di Francia 2030 e da un programma di sovvenzioni ADEME da 150 milioni di euro che sovvenziona audit energetici e ristrutturazioni. Il reindirizzamento dei flussi commerciali nel Regno Unito dopo la Brexit ha portato a un numero inferiore di centri di distribuzione, ma più grandi; ogni nuova struttura di oltre 50,000 m² è stata inaugurata con almeno un sottosistema automatizzato installato.
Mercati europei più ampi
Italia e Spagna accelerano l'adozione nelle operazioni di catena del freddo, dove la carenza di manodopera nelle zone rurali si interseca con rigorosi obblighi igienici. Il resto d'Europa racconta una storia biforcuta: Benelux e Paesi nordici presentano una densità di robot di livello mondiale, mentre l'Europa centrale e orientale sperimenta ibridi semi-automatizzati che combinano lavoro manuale e trasporto meccanizzato per aggirare i vincoli di potenza della rete elettrica che superano i 2 MW. Il Regolamento Macchine UE in attesa di armonizzazione della marcatura CE e le linee guida dinamiche francesi sulle zone di sicurezza riducono gli ostacoli alla conformità e accelerano le implementazioni multinazionali.
Panorama normativo
Le implementazioni di automazione intralogistica in Europa operano nel rispetto del regime UE in materia di sicurezza dei prodotti e conformità dei macchinari. La valutazione dei rischi e le misure di sicurezza si basano su standard ampiamente adottati, tra cui ISO 3691-4 per i carrelli elevatori a guida autonoma, con il supporto di framework di sicurezza funzionale come ISO 13849 e IEC 62061.
Organismi di settore come la Federazione europea per la movimentazione dei materiali (FEM) e la VDMA coordinano le linee guida per i produttori e gli integratori che operano in diversi paesi europei, supportando approcci armonizzati ai concetti di sicurezza per i veicoli autonomi e i sistemi integrati di movimentazione dei materiali. L'attenzione normativa si sta ampliando oltre la sicurezza dei macchinari, includendo software, dati e sicurezza informatica. L'Atto UE sull'IA introduce obblighi per i sistemi ad alto rischio pertinenti, con i requisiti per i sistemi ad alto rischio dell'Allegato I applicabili dal 2 agosto 2027, mentre le discussioni politiche in corso, come il pacchetto Digital Omnibus della Commissione europea (COM(2025) 1023), continuano a definire il perimetro di conformità per l'IA nel contesto dei macchinari. L'Atto UE sulla resilienza informatica innalza inoltre le aspettative di sicurezza by design per i prodotti di automazione connessi, plasmando le roadmap dei fornitori per il software di controllo di nuova generazione e le piattaforme intralogistiche in rete.
Analisi della catena del valore
La catena del valore dell'automazione intralogistica in Europa inizia con i fornitori di componenti principali, tra cui motori, azionamenti, sensori, controllori di sicurezza, sistemi di visione e reti industriali, che riforniscono i produttori di apparecchiature per nastri trasportatori, sistemi di automazione e stoccaggio automatizzati (AS/RS), navette, smistatori e robot mobili. Gli integratori di sistemi come Dematic, TGW, Swisslog, Vanderlande e SSI Schaefer in genere forniscono progetti chiavi in mano, combinando progettazione meccanica, controlli, software di gestione del magazzino e integrazione con i livelli WMS/WES prima della messa in servizio presso le sedi dei clienti in applicazioni per la vendita al dettaglio, la logistica, la produzione e gli aeroporti.
Il valore a valle viene sempre più catturato in software e servizi, tra cui la gestione delle flotte, l'orchestrazione, i gemelli digitali e il supporto del ciclo di vita come ricambi, manutenzione e aggiornamenti delle prestazioni che contribuiscono a mantenere i sistemi eterogenei operativi con un elevato tempo di attività. Associazioni di settore come VDMA e FEM definiscono le migliori pratiche in materia di interoperabilità e sicurezza, mentre i gruppi di lavoro FEM, come l'iniziativa AIV, supportano approcci tecnici comuni per i veicoli autonomi. Ciò contribuisce a far sì che le implementazioni multi-vendor passino da integrazioni personalizzate ad architetture più ripetibili.
Panorama competitivo
Il mercato europeo dell'automazione intralogistica mostra una moderata concentrazione, con i dieci maggiori integratori che detengono circa la metà del fatturato totale, ma nessuno supera una quota a due cifre. Dematic, Swisslog, Vanderlande e SSI Schäfer sono i leader di questo segmento, sfruttando basi installate decennali, software di controllo di magazzino proprietario e contratti di manutenzione a lungo termine per difendere il fatturato ricorrente. AutoStore ed Exotec continuano a guadagnare terreno offrendo soluzioni di stoccaggio modulari e flotte di robot mobili compatibili con il leasing, che bypassano i tradizionali cicli di approvazione del capitale quinquennale, aiutandoli ad aggiudicarsi una quota crescente di nuovi progetti.
Le mosse strategiche si concentrano su software e servizi, poiché i margini hardware continuano a restringersi. Gli operatori storici stanno acquistando piattaforme di gestione della flotta, integrando la simulazione di gemelli digitali e implementando accordi di servizio basati sui risultati che garantiscono produttività o uptime. I rivoluzionari rispondono con architetture open-API che si integrano con VDA 5050, consentendo ai clienti di combinare robot best-of-breed di diversi marchi senza vincoli di fornitore. La diffusione dei prezzi in abbonamento confonde ulteriormente i confini tra integratori di sistemi, produttori di apparecchiature e software house pure-play, intensificando la concorrenza per il valore del cliente nel ciclo di vita del cliente piuttosto che per la vendita di apparecchiature una tantum.
La pressione dell'innovazione rimane elevata. Le domande di brevetto per la navigazione autonoma, la frenata con recupero di energia e la manutenzione predittiva sono aumentate notevolmente nel 2025, segnalando un passaggio verso algoritmi di edge-AI e di coordinamento swarm che riducono la latenza ed eliminano i singoli punti di errore. I fornitori stanno inoltre correndo per ottenere la certificazione secondo gli standard di sicurezza informatica IEC 62443, mentre aumentano gli incidenti ransomware nelle strutture logistiche, aggiungendo la conformità come nuovo campo di battaglia. Persistono opportunità di spazi vuoti nei kit di retrofit per siti industriali dismessi, nei modelli di leasing incentrati sulle PMI inferiori a 500,000 euro e nelle soluzioni specifiche per settore per la catena del freddo, i materiali pericolosi e la logistica delle camere bianche, garantendo che sia gli operatori storici che i nuovi concorrenti abbiano ampio margine di differenziazione.
Leader del settore dell'automazione intralogistica in Europa
Vanderlande Industries BV
Swisslog Holding SA
TGW Logistics Group GmbH
SSI Schäfer AG
Dematic GmbH (Gruppo KION)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Swisslog Holding AG ha presentato la soluzione monorotaia FastMove per il trasporto di pallet (con la conformità al Cyber Resilience Act dell'UE prevista nelle versioni future). Il lancio amplia le capacità di movimentazione di pallet ad alta velocità nell'intralogistica europea e rafforza l'offerta dell'azienda per progetti su larga scala. Segnala inoltre la volontà di allinearsi alle tendenze in materia di conformità alla sicurezza informatica nei mercati dell'UE.
- Giugno 2026: Swisslog Holding AG ha installato sei trasloelevatori per pallet Vectura presso il nuovo centro logistico di Lebkuchen-Schmidt a Norimberga. L'installazione potenzia la capacità di stoccaggio e prelievo automatizzato di un hub tedesco di medie dimensioni per l'e-commerce e la vendita al dettaglio. L'intervento rafforza la presenza dell'azienda sul mercato tedesco e dimostra la scalabilità dell'implementazione di trasloelevatori per le multinazionali.
- Maggio 2026: Swisslog Holding AG è stata nominata partner per l'automazione del magazzino frigorifero a scaffalature alte di Magnavale ad Avonmouth, Bristol. Il progetto promuove l'implementazione dell'automazione della catena del freddo nella logistica del commercio al dettaglio nel Regno Unito ed estende la presenza di Swisslog nei mercati della logistica refrigerata e del congelamento in tutta Europa.
Ambito del rapporto sul mercato dell'automazione intralogistica in Europa
Il rapporto sul mercato dell'automazione intralogistica in Europa è segmentato per tipologia di prodotto (robot mobili, sistemi automatici di stoccaggio e recupero, sistemi di smistamento automatici, sistemi di pallettizzazione e depallettizzazione, trasportatori automatici, sistemi di prelievo ordini), settore di utilizzo finale (aeroporti, posta e pacchi, produzione generale, automotive, alimenti e bevande, magazzinaggio e distribuzione al dettaglio, altri settori di utilizzo finale), componente (hardware, software, servizi), funzione (stoccaggio, prelievo e recupero ordini, smistamento e consolidamento, imballaggio e pallettizzazione, trasporto e movimentazione) e area geografica (Regno Unito, Germania, Francia, Italia, Spagna, resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Robot mobili |
| Sistemi automatizzati di stoccaggio e recupero (AS/RS) |
| Sistemi di smistamento automatizzati |
| Sistemi di pallettizzazione e depallettizzazione |
| Trasportatori automatizzati |
| Sistemi di prelievo ordini |
| Aeroporto |
| Posta e pacchi |
| Produzione generale |
| Automotive |
| Cibo e Bevande |
| Vendita al dettaglio, magazzinaggio e distribuzione |
| Altri settori degli utenti finali |
| Hardware |
| Software |
| Servizi |
| Archiviazione |
| Prelievo e recupero ordini |
| Ordinamento e consolidamento |
| Imballaggio e pallettizzazione |
| Trasporto e movimentazione |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Resto d'Europa |
| Per tipo di prodotto | Robot mobili |
| Sistemi automatizzati di stoccaggio e recupero (AS/RS) | |
| Sistemi di smistamento automatizzati | |
| Sistemi di pallettizzazione e depallettizzazione | |
| Trasportatori automatizzati | |
| Sistemi di prelievo ordini | |
| Per settore degli utenti finali | Aeroporto |
| Posta e pacchi | |
| Produzione generale | |
| Automotive | |
| Cibo e Bevande | |
| Vendita al dettaglio, magazzinaggio e distribuzione | |
| Altri settori degli utenti finali | |
| Per componente | Hardware |
| Software | |
| Servizi | |
| Per funzione | Archiviazione |
| Prelievo e recupero ordini | |
| Ordinamento e consolidamento | |
| Imballaggio e pallettizzazione | |
| Trasporto e movimentazione | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dell'automazione intralogistica oggi e nel 2031?
Il suo valore è di 7.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 12.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.79%.
Quale categoria di prodotti si sta espandendo più rapidamente?
I robot mobili supereranno tutte le altre categorie con un CAGR dell'11.91% entro il 2031 grazie ai modelli basati sul leasing e alla rapida ridistribuzione.
Perché i rivenditori sono in testa all'adozione?
Le strategie omnicanale richiedono consegne in meno di due ore, spingendo i rivenditori ad automatizzare il prelievo a livello di pezzo e ad acquisire il 29.43% del fatturato del 2025, registrando al contempo un CAGR del 12.02%.
Quale tendenza tecnica sta dando impulso alle flotte di robot multi-fornitore?
Lo standard di interoperabilità VDA 5050 consente a robot eterogenei di condividere un livello comune di gestione della flotta, riducendo i cicli di distribuzione a 16 settimane.
In che modo la politica dell'UE influenza gli investimenti nell'automazione?
Le sovvenzioni del Green Deal finanziano fino al 60% degli aggiornamenti a basse emissioni di carbonio, mentre il regolamento sui macchinari in sospeso armonizza gli standard di sicurezza, riducendo i costi di conformità per le implementazioni transfrontaliere.
Quale Paese si prevede crescerà più rapidamente?
Si prevede che la Francia crescerà a un CAGR dell'11.93% tra il 2026 e il 2031, spinta dalle conversioni dei dark store e dagli incentivi statali previsti dal piano Francia 2030.


