

Dimensione e quota del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2020 - 2024 |
| Dimensione del mercato (2026) | 10.49 miliardo di dollari |
| Dimensione del mercato (2031) | 12.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.27% CAGR |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1) di Mordor Intelligence
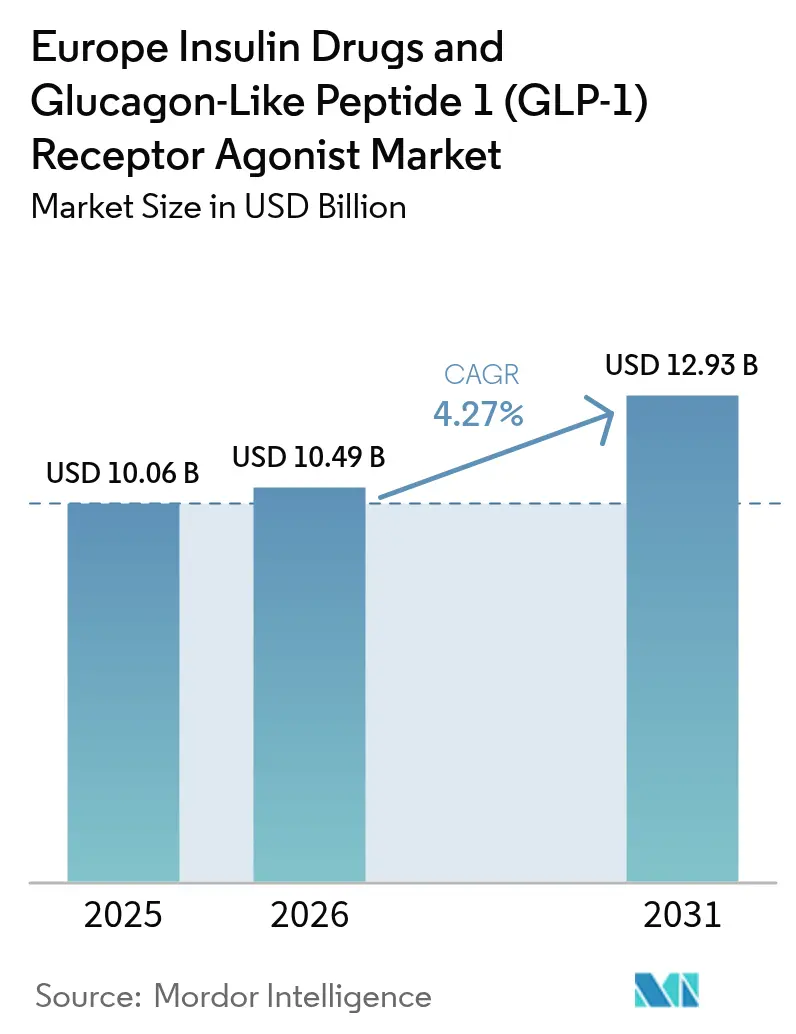
Si prevede che il mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone crescerà da 10.06 miliardi di dollari nel 2025 a 10.49 miliardi di dollari nel 2026 e si prevede che raggiungerà i 12.93 miliardi di dollari entro il 2031 con un CAGR del 4.27% nel periodo 2026-2031.
L'epidemia di COVID-19 ha colpito in modo significativo il mercato dei farmaci e dei dispositivi insulinici. I pazienti con diabete di tipo 1 sono più colpiti da COVID-19. Poiché le persone con diabete hanno già un sistema immunitario indebolito, il COVID-19 provoca un rapido deterioramento di tale sistema immunitario. Quelli con diabete hanno maggiori probabilità di sperimentare complicazioni significative rispetto alle persone sane. Durante il COVID-19, i produttori di farmaci insulinici hanno collaborato con i governi locali per fornire farmaci insulinici ai pazienti diabetici.
NovoNordisk ha dichiarato sul proprio sito web che "Dall'inizio del COVID-19, il nostro impegno nei confronti dei pazienti, dei nostri dipendenti e delle comunità in cui operiamo è rimasto invariato, continuiamo a fornire i nostri medicinali e dispositivi alle persone che vivono con il diabete e altre gravi malattie croniche". , salvaguardare la salute dei nostri dipendenti e intraprendere azioni per supportare medici e infermieri nel loro lavoro per sconfiggere il COVID-19." I medici di tutto il mondo hanno suggerito ai pazienti diabetici di controllare più spesso i loro livelli di diabete per fare attenzione e l’assunzione di medicinali è aumentata, il che ha portato ad un aumento dell’uso di farmaci insulinici.
I tassi di casi di diabete di tipo 1 e di tipo 2 di nuova diagnosi sono in aumento tra i giovani in Europa. La prevalenza del diabete tra tutte le età nella regione europea è in aumento, principalmente a causa dell’obesità, della dieta non sana e dell’inattività fisica. La prevalenza del diabete autoimmune di tipo 1 è in aumento anche in Europa e, secondo le fonti, l’Europa ha il maggior numero di bambini con diabete di tipo 1. Sebbene i pazienti con diabete di tipo 2 inizino la terapia con farmaci orali, l'insulina può essere necessaria anche quando i livelli di glucosio non sono ben controllati a causa di uno stile di vita non sano. Pertanto, la richiesta di insulina esiste anche tra i pazienti con diabete di tipo 2.
Ogni farmaco è unico nel modo in cui agisce aiutando i pazienti affetti da diabete a mantenere sotto controllo la propria condizione. Alcuni farmaci hanno azioni simili e sono raggruppati nella stessa classe. Possono anche essere classificati in base al modo in cui vengono somministrati, con alcuni medicinali assunti per via orale e altri iniettati direttamente nel sangue (insulina e GLP-1).
Byetta è stato il primo GLP-1 a ricevere l'approvazione nel 2005. L'agonista del recettore del peptide simile al glucagone viene somministrato per via sottocutanea e viene utilizzato dai pazienti con diabete di tipo 2 per controllare i livelli di glucosio nel sangue.
Il rapido aumento dell’incidenza e della prevalenza dei pazienti diabetici e della spesa sanitaria in Europa sono indicatori del crescente utilizzo di prodotti farmaceutici per diabetici. Pertanto, a causa dei fattori di cui sopra, si prevede che il mercato studiato assisterà a una crescita durante il periodo di analisi.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1)
L’aumento dei prezzi dei farmaci insulinici in Europa
Le insuline sono sul mercato da decenni. Tuttavia, il costo dell’insulina è sempre stato una preoccupazione primaria. Un esempio recente è il ritiro di Tresiba dalla Germania a causa della pressione sui prezzi dopo che le autorità hanno dichiarato che avrebbero fissato il prezzo dell’insulina basale a lunga durata d’azione alla pari delle vecchie iniezioni di insulina umana. Anche se la concorrenza dei biosimilari in Europa è aumentata, consentendo ai prezzi dell’insulina di rimanere bassi, i farmaci di marca sono sempre stati all’ordine del giorno. Inoltre, i principali attori hanno ottenuto molteplici estensioni apportando miglioramenti incrementali ai loro farmaci di marca. Negli ultimi anni, la prevalenza del diabete è aumentata in modo allarmante in tutto il continente europeo. Le persone con diabete devono apportare diverse modifiche ogni giorno per mantenere i livelli di glucosio nel sangue entro intervalli accettabili. Gli esempi includono l’assunzione di farmaci antidiabetici orali o il consumo di più carboidrati monitorando i livelli di glucosio nel sangue. Obesità, cattiva alimentazione e mancanza di esercizio fisico sono le principali cause dell’aumento dei casi di diabete di tipo 1 e di tipo 2 di nuova diagnosi. L’uso dei farmaci antidiabetici è in aumento, come evidenziato dal rapido aumento dell’incidenza, della prevalenza e dei costi sanitari dei soggetti diabetici. La ricerca e sviluppo sul diabete è cruciale da molti punti di vista. Circa il 10% di tutta la spesa sanitaria in Italia è legata al diabete. Il diabete rappresenta una delle principali sfide per la sanità pubblica in Italia. La ricerca e sviluppo sul diabete è estesa in tutto il mondo e nella stessa Italia. L’Italia è al 3° posto a livello mondiale nella pubblicazione peer-reviewed di ricerche su temi endocrino-metabolici. Tuttavia, l’incidenza del diabete è in aumento a causa dello stile di vita e di fattori nutrizionali.
Nonostante l’aumento dei prezzi dei farmaci insulinici, con l’aumento della popolazione di tipo 1 in Europa, il mercato dei farmaci insulinici è in aumento e non esistono alternative.
La Germania ha detenuto la quota di mercato più elevata nell’anno in corso
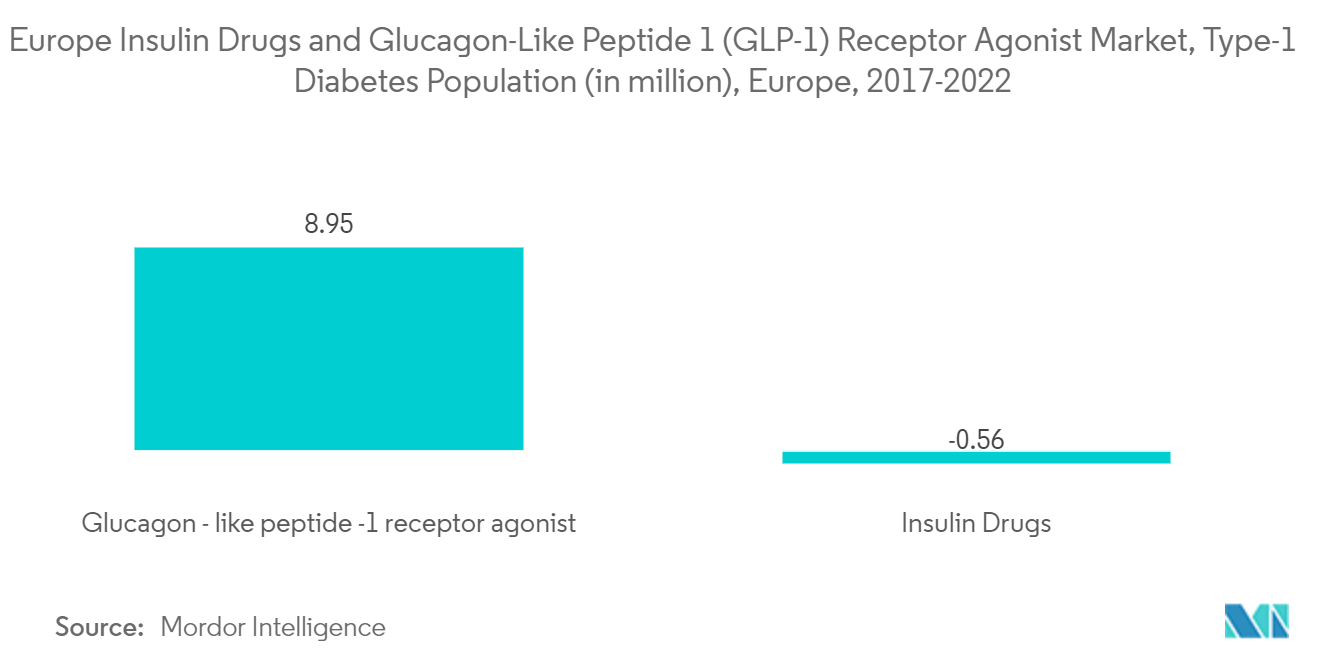
Nell’anno in corso, la Germania ha dominato il mercato dell’insulina e si prevede che continuerà a dominare durante il periodo di previsione. L'aumento è dovuto all'elevata prevalenza del diabete tra la popolazione del Paese. In Germania, secondo una stima, il numero di pazienti con diabete di tipo 1 e di tipo 2 sta gradualmente aumentando. I produttori farmaceutici del paese, tra cui Novo Nordisk, hanno assicurato ai pazienti diabetici che non vi è alcun impatto attuale del COVID-19 sulla loro catena di approvvigionamento. Inoltre, le aziende monitorano regolarmente la propria catena di approvvigionamento per valutare meglio la situazione e agire in modo proattivo per garantire un’interruzione minima o nulla nella disponibilità di farmaci insulinici per la popolazione diabetica del Paese. Il prezzo dei farmaci insulinici è una delle principali preoccupazioni in molti paesi e la Germania non fa eccezione. Il governo tedesco regola i prezzi dei farmaci; pertanto, le aziende farmaceutiche si concentrano sul prezzo dei prodotti a tariffe minime.
Nei prossimi vent’anni il diabete di tipo 2 diventerà più diffuso in Germania. Secondo i ricercatori del DZD, entro il 2040 fino a dodici milioni di persone potrebbero soffrire di questo disturbo metabolico. Il rapido aumento del diabete di tipo 1 e di tipo 2 tra la popolazione anziana presenterà negli anni a venire problemi significativi per il sistema tedesco dei farmaci per il diabete. Il Centro tedesco per il diabete (DDZ) stima che almeno il 7.2% della popolazione tedesca soffre attualmente di diabete e che tale cifra aumenterà notevolmente nei prossimi 20 anni. Obesità, cattiva alimentazione e mancanza di esercizio fisico sono le principali cause dell’aumento dei casi di diabete di tipo 1 e di tipo 2 di nuova diagnosi. La spesa sanitaria e il rapido aumento dell’incidenza e della prevalenza dei soggetti diabetici sono segnali di espansione del mercato. Un tetto alle spese mediche vive e la copertura di tutti i trattamenti necessari dal punto di vista medico, compresi i farmaci insulinici, sono imposti dalla legge tedesca per i piani assicurativi pubblici. T1 International, un'organizzazione che difende le persone con diabete, afferma che le spese vive per i pazienti diabetici tedeschi sono tra le più basse a livello globale. In Germania, rigide norme governative e normative favorevoli all’OMS incentivano le aziende a creare nuovi prodotti. La penetrazione nel mercato di queste soluzioni in Germania aiuta le organizzazioni regionali di ricerca clinica (CRO) con i loro studi di ricerca clinica e garantisce semplicità gestionale, che accelera il processo di scoperta.
Di conseguenza, si prevede che il mercato studiato si svilupperà durante tutto il periodo di analisi a causa della crescente prevalenza del diabete.
Panorama competitivo
Il mercato europeo dei farmaci insulinici e degli agonisti del recettore GLP-1 è in gran parte consolidato, con la presenza di aziende leader come Sanofi, Novo Nordisk ed Eli Lilly. Rappresentano oltre l’80% dell’offerta in Europa. Tutte queste aziende hanno affermato i loro marchi sul mercato. Tuttavia, a causa della forte concorrenza nei mercati locali dell’insulina, la penetrazione dei prodotti da parte dei consumatori deve essere raggiunta attraverso un lavoro e uno sforzo costanti.
Leader europei nel settore dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1)
Sanofi
Eli Lilly
Novo Nordisk
AstraZeneca
Biocon
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: La Commissione europea ha concesso l'autorizzazione all'immissione in commercio della pillola Wegovy (semaglutide orale) di Novo Nordisk per il controllo del peso, autorizzando anche una penna iniettabile a dosaggio più elevato da 7.2 mg. Questo sviluppo amplia le opzioni di formato per i medici prescrittori e influenza il modo in cui le aziende posizionano le terapie a base di GLP-1, in quanto i vari Paesi stanno adeguando i percorsi di accesso per la gestione dell'obesità e delle malattie metaboliche correlate.
- Giugno 2026: Novo Nordisk ha inaugurato un nuovo stabilimento di produzione a Bohumil, nella Repubblica Ceca, dedicato ai principi attivi farmaceutici (API) per il suo portafoglio di farmaci per il diabete e l'obesità. Lo stabilimento aumenta la capacità produttiva locale di API e contribuisce alla continuità delle forniture nell'UE.
- Marzo 2026: Novo Nordisk ha annunciato un ampliamento di oltre 400 milioni di euro del suo stabilimento di produzione di compresse orali di GLP-1 ad Athlone, in Irlanda. L'ampliamento rafforza la capacità produttiva europea di semaglutide orale e supporta la crescita prevista della domanda.
Ambito del rapporto sul mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1)
Una classe di farmaci chiamati agonisti del peptide-1 simile al glucagone viene utilizzata per trattare il diabete di tipo 2 e l’obesità. I punti salienti di questa attività includeranno le indicazioni dei farmaci, la modalità di azione, la somministrazione, il profilo degli effetti avversi e le controindicazioni. È ancora necessario un team interprofessionale di infermieri, medici di base, farmacisti ed endocrinologi per fornire assistenza ai pazienti a cui viene prescritta questa classe di farmaci. Il mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 (GLP-1) simile al glucagone ha registrato un valore di 8.2 miliardi di dollari nell’anno in corso e si prevede che registrerà un CAGR di oltre il 3% durante il periodo di previsione. Il mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide glucagone-simile (GLP-1) è segmentato in Tipo (Agonisti del recettore GLP-1 e farmaci insulinici) e Geografia. Il rapporto offre il valore (in milioni di dollari) e il volume (in milioni di unità) per i segmenti di cui sopra. Forniremo una ripartizione per segmento (valore e volume) per tutti i paesi coperti dal sommario.
| exenatide | Byetta |
| Bydureon | |
| Liraglutide (Victoza) | |
| Lixisenatide (Lyxumia) | |
| Dulaglutide (trulicità) | |
| Semaglutide (Ozempic) |
| Insuline basali o ad azione prolungata | Lantus (Insulina glargine) |
| Levemir (insulina detemir) | |
| Toujeo (Insulina glargine) | |
| Tresiba (insulina degludec) | |
| Basaglar (Insulina glargine) | |
| Insuline in bolo o ad azione rapida | NovoRapid/Novolog (Insulina aspart) |
| Humalog (insulina lispro) | |
| Apidra (insulina glulisina) | |
| FIASP (Insulina aspart) | |
| Admelog (insulina lispro) | |
| Insuline umane tradizionali | Novolin/Actrapid/Insulatard |
| Humulin | |
| Insumano | |
| Combinazione di insuline | NovoMix (Insulina bifasica aspart) |
| Ryzodeg (Insulina degludec/Insulina aspart) | |
| Xultophy (Insulina degludec/Liraglutide) | |
| Soliqua/Suliqua (insulina glargine/Lixisenatide) | |
| Insuline biosimilari | Insulina Glargine Biosimilari |
| Biosimilari di insulina umana |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Resto d'Europa |
| Agonisti del recettore GLP-1 | exenatide | Byetta |
| Bydureon | ||
| Liraglutide (Victoza) | ||
| Lixisenatide (Lyxumia) | ||
| Dulaglutide (trulicità) | ||
| Semaglutide (Ozempic) | ||
| Farmaci insulinici | Insuline basali o ad azione prolungata | Lantus (Insulina glargine) |
| Levemir (insulina detemir) | ||
| Toujeo (Insulina glargine) | ||
| Tresiba (insulina degludec) | ||
| Basaglar (Insulina glargine) | ||
| Insuline in bolo o ad azione rapida | NovoRapid/Novolog (Insulina aspart) | |
| Humalog (insulina lispro) | ||
| Apidra (insulina glulisina) | ||
| FIASP (Insulina aspart) | ||
| Admelog (insulina lispro) | ||
| Insuline umane tradizionali | Novolin/Actrapid/Insulatard | |
| Humulin | ||
| Insumano | ||
| Combinazione di insuline | NovoMix (Insulina bifasica aspart) | |
| Ryzodeg (Insulina degludec/Insulina aspart) | ||
| Xultophy (Insulina degludec/Liraglutide) | ||
| Soliqua/Suliqua (insulina glargine/Lixisenatide) | ||
| Insuline biosimilari | Insulina Glargine Biosimilari | |
| Biosimilari di insulina umana | ||
| Presenza sul territorio | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato europeo dei farmaci insulinici e del peptide simile al glucagone 1 (GLP-1) agonisti del recettore?
Si prevede che la dimensione del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 (GLP-1) simile al glucagone raggiungerà i 10.49 miliardi di dollari nel 2026 e crescerà a un CAGR del 4.27% per raggiungere 12.93 miliardi di dollari entro il 2031.
-Qual è la dimensione attuale del mercato europeo dei farmaci insulinici e del peptide 1 (GLP-1) agonisti del recettore?
Nel 2026, si prevede che la dimensione del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 (GLP-1) simile al glucagone raggiungerà i 10.49 miliardi di dollari.
– Chi sono i principali produttori nel mercato Farmaci insulinici e agonisti del recettore del peptide 1 (GLP-1) simile al glucagone in Europa?
Sanofi, Eli Lilly, Novo Nordisk, AstraZeneca e Biocon sono le principali aziende che operano nel mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 (GLP-1) simili al glucagone.
Quali anni copre questo mercato europeo dei farmaci insulinici e del peptide glucagone-simile 1 (GLP-1) agonisti del recettore, e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1) è stata stimata in 10.49 miliardi di USD. Il rapporto copre la dimensione storica del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1) per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato europeo dei farmaci insulinici e degli agonisti del recettore del peptide 1 simile al glucagone (GLP-1) per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


