

Dimensioni e quota di mercato dei servizi di ispezione in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
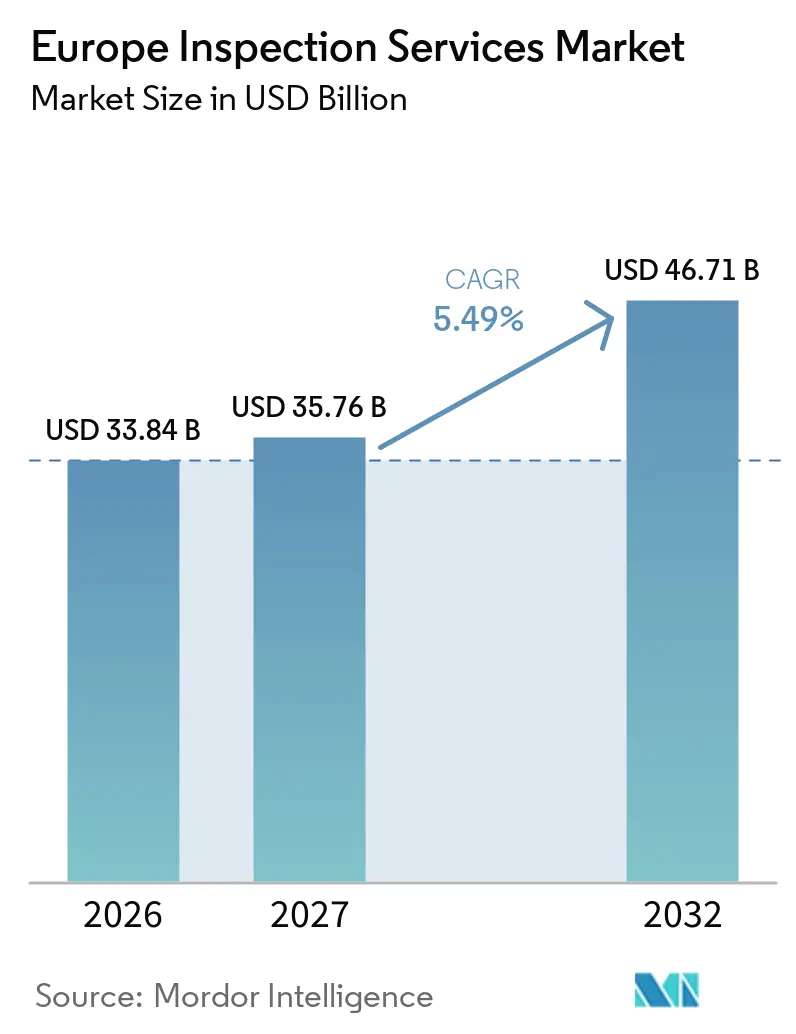
| Dimensione del mercato (2027) | 35.76 miliardo di dollari |
| Dimensione del mercato (2032) | 46.71 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 5.49% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di ispezione in Europa a cura di Mordor Intelligence
Si prevede che il mercato europeo dei servizi di ispezione crescerà da 33.84 miliardi di dollari nel 2026 a 35.76 miliardi di dollari nel 2027, raggiungendo i 46.71 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 5.49% nel periodo 2027-2032.
Il mercato europeo dei servizi di ispezione è sostenuto da requisiti di conformità dei prodotti più stringenti, investimenti in infrastrutture energetiche e di trasporto e un maggiore utilizzo di fornitori esterni accreditati. I requisiti del Passaporto Digitale del Prodotto (DPO) possono generare attività di verifica ricorrenti, poiché i produttori necessitano di registrazioni affidabili lungo tutta la catena di fornitura. I proprietari di infrastrutture e attrezzature industriali stanno inoltre prolungando la loro vita utile, il che aumenta la necessità di valutazioni delle condizioni e controlli periodici di integrità. L'espansione degli impianti di energia rinnovabile, delle reti di trasmissione elettrica, delle infrastrutture ferroviarie e dei progetti di modernizzazione industriale sta inoltre creando una domanda di ispezioni specializzate in tutte le fasi di costruzione, messa in servizio e gestione degli impianti. Ai fornitori di servizi di ispezione viene sempre più richiesto di verificare le prestazioni delle apparecchiature, identificare i difetti, valutare la qualità dei materiali e documentare la conformità agli standard tecnici e di sicurezza applicabili. Questi requisiti sono particolarmente rilevanti per gli impianti complessi che operano in condizioni ambientali difficili o che richiedono una manutenzione regolare per ridurre al minimo i tempi di inattività non pianificati. La crescente enfasi sulla tracciabilità e sulla responsabilità dei fornitori sta inoltre incoraggiando i produttori a utilizzare servizi di ispezione indipendenti in diverse fasi della produzione e della distribuzione.
Punti chiave del rapporto
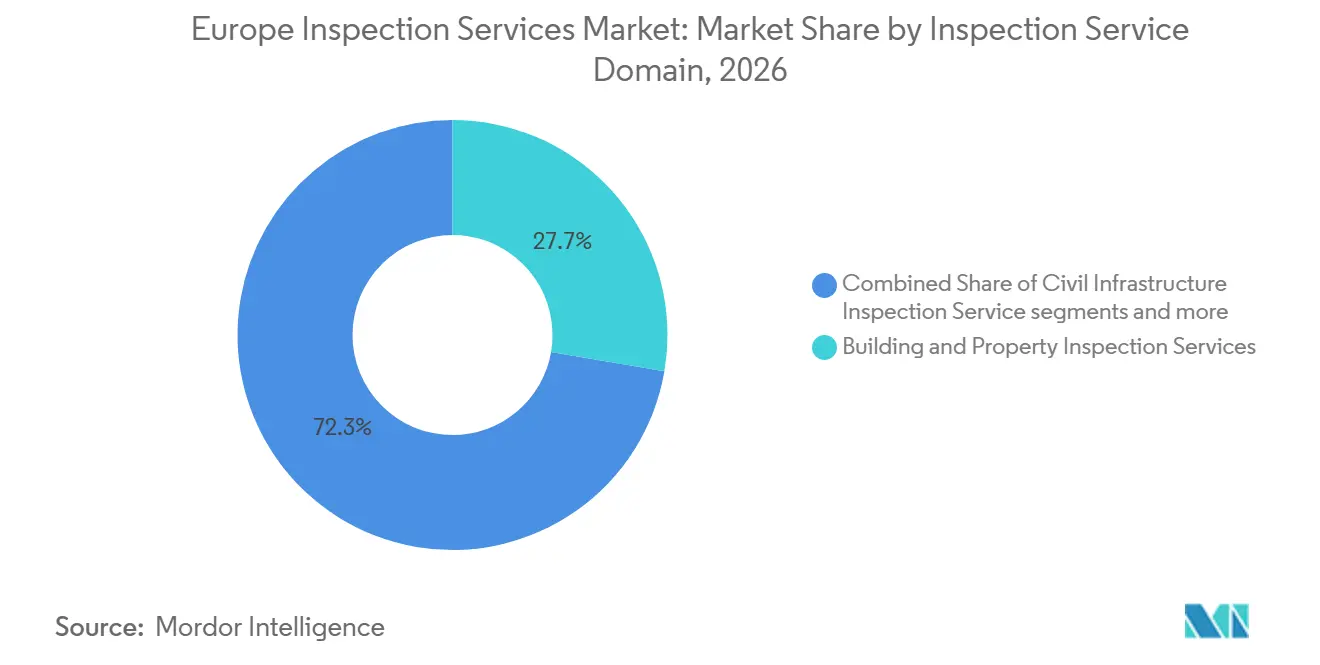
- Per settore di servizi di ispezione, i servizi di ispezione di edifici e immobili detenevano il 27.7% della quota di mercato europea nel 2026, mentre si prevede che i servizi di ispezione delle infrastrutture civili cresceranno a un tasso annuo composto del 6.6% fino al 2032.
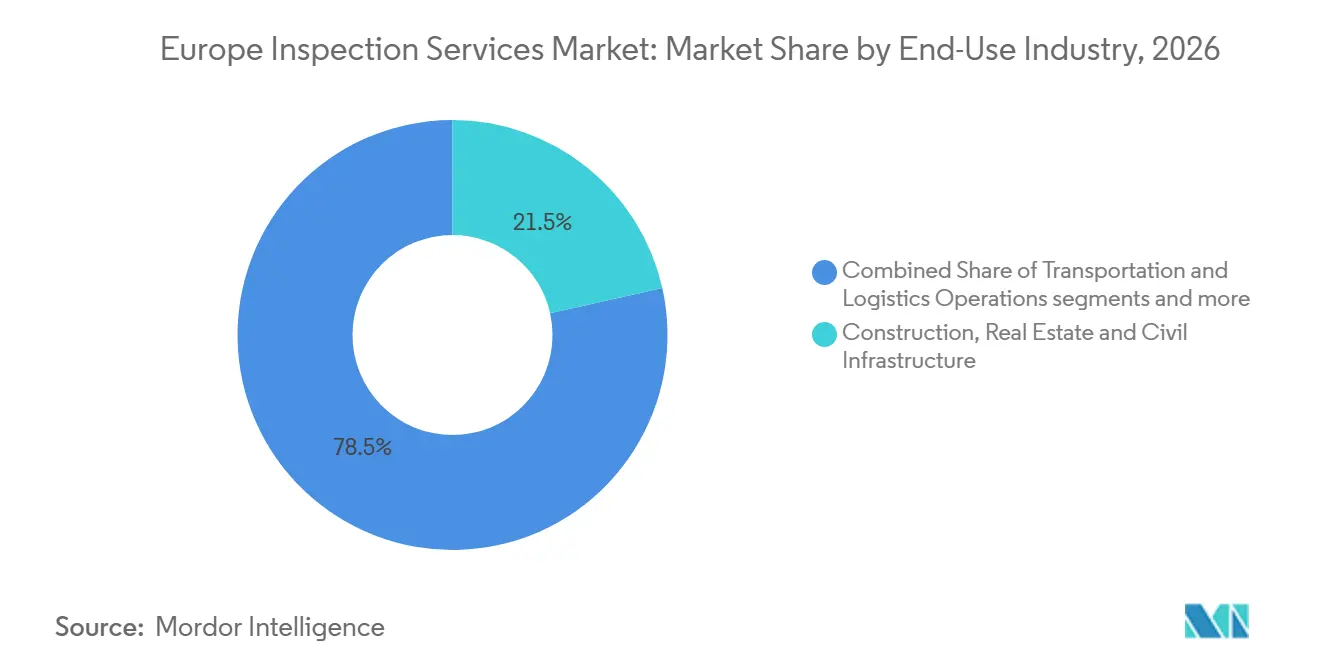
- Per settore di utilizzo finale, l'edilizia, il settore immobiliare e le infrastrutture civili rappresentavano il 21.5% del mercato europeo dei servizi di ispezione nel 2026 e si prevede che cresceranno a un tasso annuo composto del 6.1% fino al 2032.
- Dal punto di vista geografico, nel 2026 la Germania deteneva il 19.5% della quota di mercato europea dei servizi di ispezione, mentre si prevede che il Regno Unito crescerà a un tasso annuo composto dell'8.7% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei servizi di ispezione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della conformità dei prodotti e della sorveglianza del mercato nell'UE | + 1.1% | A livello europeo, con un'applicazione più rigorosa concentrata in Germania, Francia e Paesi Bassi. | A breve termine (≤ 2 anni) |
| Infrastrutture industriali, energetiche e di trasporto obsolete | + 0.9% | Mare del Nord del Regno Unito, cintura chimico-industriale tedesca, poli industriali dell'Europa orientale e distretti petrolchimici del Benelux | Medio termine (2-4 anni) |
| Sviluppo delle energie rinnovabili e modernizzazione della rete elettrica | + 0.7% | Europa settentrionale e occidentale, tra cui Germania, Paesi Bassi, Regno Unito, Irlanda e Danimarca. | Medio termine (2-4 anni) |
| Esternalizzazione delle attività di ispezione critiche per la responsabilità civile | + 0.5% | Corridoi manifatturieri ed energetici dell'Europa occidentale, con una più ampia rilevanza globale. | A lungo termine (≥ 4 anni) |
| Intensità di manutenzione, riparazione e revisione (MRO) nei settori aerospaziale, ferroviario e della difesa | + 0.4% | Germania, Regno Unito, Francia, Italia, Spagna, Polonia e Paesi Bassi | Medio termine (2-4 anni) |
| Passaporti digitali dei prodotti e dati di ispezione tracciabili | + 0.3% | A livello europeo, con futura estensione a batterie, tessuti, elettronica, pneumatici e mobili. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della conformità dei prodotti e della sorveglianza del mercato nell'UE
Il mercato europeo dei servizi di ispezione trae vantaggio dal fatto che le norme sulla conformità dei prodotti impongono a fabbricanti e importatori di documentare e verificare la conformità. Il Regolamento (UE) 2019/1020 stabilisce il quadro UE per la sorveglianza del mercato e la conformità dei prodotti, creando una continua necessità di organismi di ispezione in grado di supportare gli operatori economici regolamentati. [1] Parlamento europeo e Consiglio, “Regolamento (UE) 2019/1020 sulla sorveglianza del mercato e la conformità dei prodotti”, EUR-Lex, eur-lex.europa.eu Il Regolamento generale sulla sicurezza dei prodotti (GDPR) impone agli operatori economici di conservare le informazioni sui prodotti e sulla tracciabilità, estendendo l'onere della tenuta dei registri lungo le catene di approvvigionamento dei prodotti. [2] Parlamento europeo e Consiglio, “Regolamento (UE) 2023/988 sulla sicurezza generale dei prodotti”, Ufficio delle pubblicazioni dell'Unione europea, op.europa.eu Questi obblighi rendono le richieste di ispezione meno discrezionali, poiché le aziende non possono rimandare il lavoro di conformità legalmente richiesto quando le condizioni commerciali si indeboliscono. Il previsto consolidamento dei processi di marcatura CE e di conformità potrebbe ulteriormente aumentare il valore dei fornitori che operano in diverse categorie di prodotti. Anche il mercato europeo dei servizi di ispezione trae vantaggio da un'applicazione più coerente delle normative, poiché i clienti necessitano di partner in grado di applicare i requisiti in diverse giurisdizioni dell'UE.
Infrastrutture industriali, energetiche e di trasporto obsolete
L'invecchiamento delle infrastrutture industriali, energetiche e di trasporto sta ampliando il carico di lavoro di ispezione per i proprietari che devono gestire la sicurezza, l'affidabilità e la durata di servizio. Il progetto H2PipelineInspect, finanziato dall'UE, sta sviluppando tecniche a ultrasuoni a onde guidate per identificare le crepe indotte dall'idrogeno nelle condotte, supportando le esigenze di ispezione man mano che parti della rete del gas vengono adattate all'uso dell'idrogeno. [3] Commissione europea CORDIS, "H2PipelineInspect", Commissione europea, cordis.europa.eu Anche il progetto TUBERS, finanziato dall'UE, si occupa di ispezione e riparazione robotizzata per le condotte idriche, riflettendo l'importanza operativa della valutazione delle infrastrutture interrate e di difficile accesso. Questi programmi indicano la domanda di ispezioni basate sul rischio, valutazioni di idoneità al servizio e monitoraggio continuo dello stato di salute strutturale, piuttosto che solo controlli a intervalli fissi. Il mercato europeo dei servizi di ispezione può quindi acquisire attività durante l'intero ciclo di vita di un'infrastruttura, comprese le attività a supporto delle decisioni di estensione e rinnovo della vita utile. Questo modello è particolarmente rilevante nelle industrie di processo, nelle utility e nelle reti di trasporto, dove un guasto può comportare elevati costi di sicurezza e di servizio.
Sviluppo delle energie rinnovabili e modernizzazione della rete elettrica
I progetti di energia rinnovabile e gli ammodernamenti delle reti elettriche generano attività di ispezione, dalla fase di messa in servizio fino al funzionamento a lungo termine. EirGrid ha annunciato un programma di appalti del valore di oltre 1 miliardo di euro (1.2 miliardi di dollari) per attività di gestione e manutenzione delle reti offshore, ispezioni e riparazioni sottomarine e monitoraggio dello stato di salute degli asset. Il programma evidenzia la portata del lavoro specialistico associato alle infrastrutture di trasmissione offshore nel mercato europeo dei servizi di ispezione. I nuovi collegamenti offshore richiedono competenze strutturali, elettriche, di cablaggio e sottomarine che differiscono dalle ispezioni edili convenzionali. L'azione della Commissione europea in materia di sicurezza dei cavi ha inoltre accresciuto l'attenzione sull'integrità fisica e la resilienza delle infrastrutture sottomarine. I fornitori con competenze nel settore delle energie rinnovabili e marittimo possono competere per contratti di ispezione ricorrenti, man mano che questi asset passano dalla fase di costruzione a quella operativa. I mercati del Nord e dell'Europa occidentale sono particolarmente rilevanti perché combinano lo sviluppo dell'energia offshore con reti elettriche consolidate.
Esternalizzazione delle attività di ispezione critiche per la responsabilità civile
Il mercato europeo dei servizi di ispezione è influenzato anche dal passaggio dalla verifica interna a fornitori esterni accreditati. Gli specialisti esterni offrono alle piccole imprese manifatturiere l'accesso a tecniche come la tomografia computerizzata (TC), gli ultrasuoni phased-array e le prove di creep, senza i costi di acquisizione di tali capacità. Il progetto ZDZW, finanziato dall'UE, ha esaminato i servizi di ispezione intelligenti per il settore manifatturiero, comprese le modalità di servizio che riducono le barriere all'adozione per le piccole imprese. L'outsourcing può anche aiutare i clienti a gestire le responsabilità di conformità, poiché un fornitore accreditato può documentare il processo di ispezione e l'esito della conformità. I fornitori stanno sempre più integrando le ispezioni in loco con registrazioni digitali di conformità e dashboard per i clienti, rendendo i loro servizi più continui. Ciò crea un'opportunità nel mercato europeo dei servizi di ispezione per le aziende in grado di fornire supporto tecnico, gestione delle prove e un'assistenza clienti affidabile attraverso un unico contratto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di ispettori NDT certificati e specialisti | -0.8% | Il problema è di portata paneuropea, con particolare intensità nei centri di controllo non distruttivo del settore aerospaziale e nei distretti di ispezione per l'energia offshore. | A breve termine (≤ 2 anni) |
| Costo elevato delle tecnologie di ispezione avanzate per le PMI | -0.6% | A livello europeo, con un impatto maggiore sulle PMI industriali dell'Europa orientale e sui mercati a basso capitale. | Medio termine (2-4 anni) |
| Attriti transfrontalieri in materia di standard e accreditamento | -0.4% | Mercati intra-UE, compresi il Benelux, il corridoio nordico-baltico e le zone manifatturiere dell'Europa centrale. | Medio termine (2-4 anni) |
| Sicurezza informatica e rischio probatorio nelle ispezioni a distanza | -0.3% | Mercati ad alta intensità di ispezione digitale, tra cui Germania, Paesi Bassi, Regno Unito e paesi scandinavi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di ispettori NDT certificati e specialisti
La disponibilità di personale qualificato per le prove non distruttive (CND) rimane un limite per il mercato europeo dei servizi di ispezione. La norma EN ISO 9712 stabilisce i requisiti per la qualificazione e la certificazione del personale che esegue le prove non distruttive, e le qualifiche di alto livello richiedono un'esperienza pratica che non può essere acquisita rapidamente. L'American Society for Nondestructive Testing (ASNT) ha sottolineato la necessità di sviluppare competenze, fiducia e capacità tecnologiche nell'intero ecosistema digitale delle CND. Una disponibilità limitata di ispettori esperti può allungare i tempi di progetto e aumentare i costi di lavori complessi nei settori aerospaziale, energetico e offshore. L'automazione può supportare le attività di routine, ma i professionisti umani rimangono responsabili delle valutazioni e delle approvazioni in molte applicazioni regolamentate. Le società di ispezione, pertanto, probabilmente daranno maggiore importanza alla formazione, alla fidelizzazione e alle accademie tecniche interne.
Costo elevato delle tecnologie di ispezione avanzate per le PMI
Gli elevati costi delle attrezzature possono impedire alle piccole e medie imprese di utilizzare strumenti di ispezione avanzati. Il progetto ZDZW individua nei servizi di ispezione intelligenti una soluzione per rendere l'ispezione avanzata della produzione più accessibile alle piccole imprese. L'EFFRA ha identificato i vincoli finanziari e le infrastrutture digitali limitate come ostacoli all'implementazione di approcci a zero difetti nella produzione europea. Il Regolamento Macchine introduce requisiti relativi alla protezione del software e dei dati rilevanti per la conformità delle macchine, aumentando le esigenze di conformità per i sistemi connessi. Le piccole imprese possono essere esposte alle stesse aspettative di conformità future delle grandi aziende, pur disponendo di minori capitali da investire in attrezzature e infrastrutture digitali sicure. I modelli di ispezione basati sui servizi possono ridurre questo ostacolo, ma i fornitori devono comunque effettuare gli investimenti tecnici e di sicurezza informatica che sono alla base del servizio.
Analisi del segmento
Per settore dei servizi di ispezione: responsabile dei servizi edili, mentre le infrastrutture civili si espandono
Nel 2026, i servizi di ispezione di edifici e immobili detenevano il 27.7% della quota di mercato europea dei servizi di ispezione. Valutazioni strutturali periodiche, certificati di prestazione energetica, verifiche meccaniche, elettriche e idrauliche, nonché ispezioni di consegna, consolidano questa posizione di leadership. Tali requisiti non possono solitamente essere posticipati dai proprietari degli immobili o dalle imprese di costruzione, il che rende i ricavi più stabili rispetto alle attività legate esclusivamente ai nuovi progetti. Le transazioni immobiliari richiedono inoltre una due diligence tecnica e informazioni sullo stato degli immobili, contribuendo ad ampliare la quota di mercato europea dei servizi di ispezione relativi agli edifici. Il Regolamento sui prodotti da costruzione fornisce un quadro armonizzato per la commercializzazione dei prodotti da costruzione e supporta il più ampio contesto di conformità che circonda l'attività edilizia.
Si prevede che i servizi di ispezione delle infrastrutture civili cresceranno a un tasso annuo composto (CAGR) del 6.6% fino al 2032, il più alto tra tutti i settori di servizi. Strade, ponti, gallerie, reti idriche e nuove infrastrutture per le energie rinnovabili, ormai datati, generano lavoro nelle fasi di progettazione, collaudo, gestione, riabilitazione e prolungamento della vita utile. Anche i servizi di ispezione di impianti industriali e beni strumentali rimangono importanti per recipienti a pressione, condotte, serbatoi di stoccaggio e apparecchiature di processo installate in ambito energetico e chimico. Prodotti manifatturieri, mezzi di trasporto, materie prime e servizi di processo in loco aumentano la domanda attraverso verifiche di conformità, collaudi periodici dei veicoli, verifica del carico, audit di igiene alimentare e attività di conformità ambientale. L'accordo multilaterale di accreditamento europeo supporta il riconoscimento reciproco dei risultati accreditati e aiuta i fornitori a servire progetti transfrontalieri in tutto il mercato europeo dei servizi di ispezione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'edilizia detiene la quota maggiore e il tasso di crescita più elevato.
Nel 2026, i settori delle costruzioni, del settore immobiliare e delle infrastrutture civili rappresentavano il 21.5% della quota di mercato europea dei servizi di ispezione e si prevede che cresceranno a un tasso annuo composto del 6.1% fino al 2032. La certificazione di nuove costruzioni, la due diligence sulle transazioni e le verifiche di sicurezza strutturale offrono una fonte di lavoro stabile per questa categoria di utilizzo finale. Anche gli impianti eolici offshore, gli impianti solari e le reti di idrogeno richiedono attività di collaudo e verifica dell'integrità che vanno oltre le tradizionali ispezioni edili. Questi progetti possono ampliare le dimensioni del mercato europeo dei servizi di ispezione per i fornitori che combinano la conoscenza del settore edile con competenze in materia di energia e infrastrutture. Il Regolamento rivisto sui prodotti da costruzione rafforza il quadro di conformità che interessa i prodotti e i progetti in questo settore di utilizzo finale.
La produzione di energia, le energie rinnovabili e i servizi di pubblica utilità richiedono controlli specializzati per sistemi offshore, reti elettriche, sistemi di accumulo a batteria e infrastrutture per l'idrogeno. I settori del petrolio e del gas, della raffinazione, della produzione manifatturiera, della sanità, dei prodotti farmaceutici, dei trasporti, dell'alimentazione, della vendita al dettaglio, dell'industria mineraria e dei servizi per la casa generano un'ulteriore domanda nel mercato europeo dei servizi di ispezione. I programmi di estensione della vita utile degli asset supportano il lavoro nelle industrie di processo, mentre gli audit dei fornitori, la conformità dei prodotti e i controlli di qualità in corso di processo supportano la produzione manifatturiera. I requisiti di conformità e qualità dei dispositivi medici creano un flusso di lavoro ricorrente per gli organismi notificati, anche ai sensi del Regolamento di esecuzione (UE) 2026/977 della Commissione. Il centro di manutenzione delle locomotive di Rybnik, previsto da Alstom, riflette anch'esso la domanda di manutenzione e ispezione ferroviaria in Polonia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei servizi di ispezione in Germania, Francia e Italia
Nel 2026 la Germania deteneva il 19.5% della quota di mercato europea dei servizi di ispezione. La sua base ingegneristica, industriale e automobilistica supporta le attività relative alla sicurezza dei prodotti, all'idoneità alla circolazione, ai sistemi energetici e all'integrità degli impianti chimici. DEKRA ha registrato un fatturato di gruppo di 4.4 miliardi di euro (5.2 miliardi di dollari) nel 2025, mentre la sua regione Germania, Svizzera e Austria ha generato 2.7 miliardi di euro (3.2 miliardi di dollari). Gli enti tecnici consolidati e la solida base industriale del paese supportano un ampio ecosistema di ispezioni. La Francia combina la conformità della produzione, la certificazione delle infrastrutture e i fornitori di servizi con reti europee. SOCOTEC Regno Unito e Irlanda ha acquisito LSTC Group nell'ottobre 2025, aggiungendo capacità di ispezione per la trasmissione e la distribuzione di energia elettrica per le attività di sicurezza della rete. Italia, Spagna e Paesi Bassi presentano bacini di domanda distinti nei settori delle costruzioni, dell'energia eolica, delle infrastrutture del Mare del Nord e della petrolchimica. Bureau Veritas ha completato l'acquisizione di Contec AQS e delle relative attività in Italia nel gennaio 2025 per rafforzare la propria posizione nel settore edile e infrastrutturale. La Polonia si sta sviluppando grazie agli investimenti nelle infrastrutture e alla crescente domanda di manutenzione ferroviaria, tra cui il progetto Rybnik di Alstom.
Mercato dei servizi di ispezione nel Regno Unito e in Russia
Si prevede che il Regno Unito crescerà a un tasso annuo composto (CAGR) dell'8.7% fino al 2032, il tasso nazionale più rapido nel mercato europeo dei servizi di ispezione. Il Regno Unito mantiene un'attività di ispezione significativa grazie ai requisiti relativi ai sistemi a pressione e alle attrezzature di sollevamento, mentre le infrastrutture per la transizione energetica aumentano le esigenze in termini di rete e infrastrutture. Il suo piano di sviluppo e il programma di investimenti per il 2025 supportano progetti nei settori dei trasporti, dell'energia, dell'industria mineraria, della sanità e dello sviluppo urbano. La Russia è più autonoma a causa delle condizioni geopolitiche, mentre il resto d'Europa comprende i lavori nel settore dell'energia offshore nei paesi nordici, le attività infrastrutturali nell'Europa centrale e orientale e i mercati più piccoli dell'Europa occidentale. Il programma di appalti per le reti offshore di EirGrid illustra la potenziale portata del lavoro specialistico nei mercati europei periferici.
Panorama competitivo
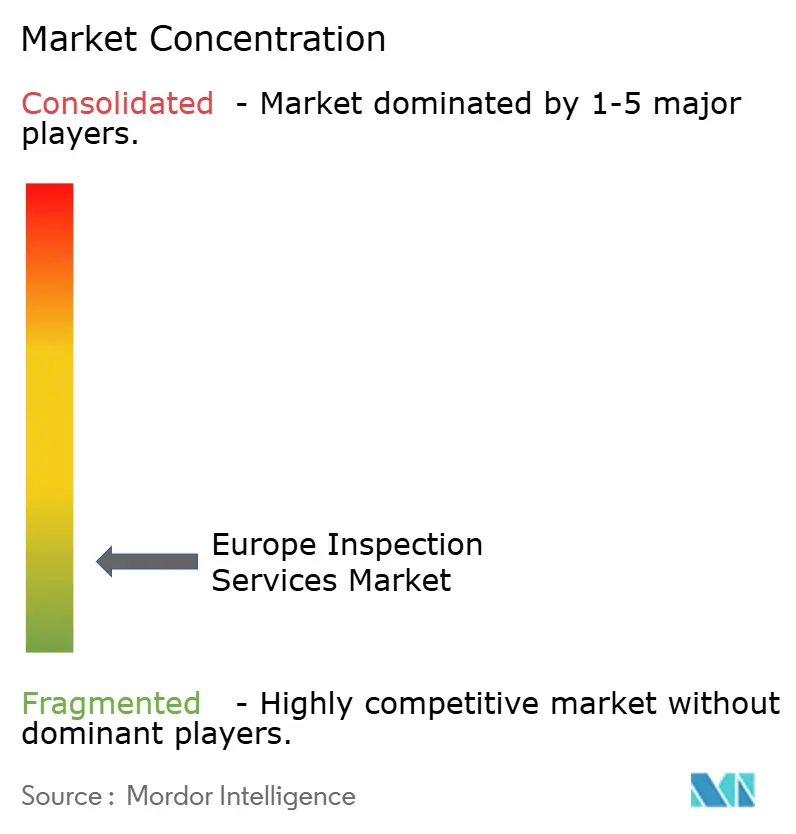
Il mercato europeo dei servizi di ispezione presenta un basso livello di concentrazione. SGS, Bureau Veritas, Intertek, TÜV SÜD, DEKRA, TÜV Rheinland, DNV e Applus+ costituiscono il gruppo di operatori leader. L'accreditamento è fondamentale perché i clienti soggetti a regolamentazione necessitano di fornitori in grado di dimostrare indipendenza, competenza e uniformità metodologica. L'Accordo multilaterale europeo sull'accreditamento (ECMA) supporta il riconoscimento delle valutazioni di conformità accreditate a livello nazionale. Le aziende di maggiori dimensioni beneficiano di ampie reti di accreditamento, mentre gli specialisti di nicchia possono comunque competere nei settori in cui vantano una maggiore competenza tecnica.
I servizi digitali stanno acquisendo sempre maggiore importanza dopo che un fornitore soddisfa i requisiti di accreditamento principali. TÜV Rheinland ha sviluppato un sistema di "passaporto delle batterie" utilizzando dati sul ciclo di vita codificati in QR per i clienti del settore automobilistico, e TÜV SÜD ha acquisito SustainCERT nel luglio 2026 per le sue capacità di verifica digitale delle emissioni di carbonio. Queste iniziative mirano a generare entrate ricorrenti da dati e verifiche, oltre agli incarichi sul campo una tantum. Bureau Veritas ha concordato l'acquisizione di Lotusworks nell'aprile 2026, aggiungendo capacità di collaudo e garanzia della qualità per data center e impianti di semiconduttori. Lotusworks ha registrato un fatturato di 131 milioni di euro (154.1 milioni di dollari) nel 2025 e contava 750 dipendenti, aumentando così l'esposizione di Bureau Veritas ad asset complessi con esigenze di ispezione specializzate.
RINA, Element Materials Technology, Testia e TWI competono nei settori dell'ispezione navale, delle prove sui materiali, dei controlli non distruttivi (CND) aerospaziali e delle saldature basate sulla ricerca. Si distinguono per la competenza tecnica, la rapidità e la progettazione di servizi personalizzati. Il mercato europeo dei servizi di ispezione offre spazio per servizi di ispezione digitale accessibili anche ai clienti più piccoli e per la verifica indipendente dei dati del Passaporto Digitale del Prodotto (DPI). La gestione sicura dei dati, il personale qualificato, l'ambito di attività accreditato e la fiducia dei clienti rimarranno requisiti competitivi fondamentali.
Leader nel settore dei servizi di ispezione in Europa
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
DEKRA SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: TÜV SÜD ha acquisito SustainCERT, una piattaforma digitale di monitoraggio, reporting e verifica con sede in Lussemburgo, al servizio dei mercati del carbonio regolamentati e volontari. L'acquisizione consente a TÜV SÜD di competere nel settore della certificazione ambientale digitale ed estende il suo portafoglio di servizi di verifica ai servizi a ricavi ricorrenti basati su software.
- Aprile 2026: Bureau Veritas ha firmato un accordo per l'acquisizione di Lotusworks, azienda leader a livello globale nella messa in servizio e nel controllo qualità di asset mission-critical, operante negli Stati Uniti e in Europa, con 750 dipendenti e un fatturato previsto di 131 milioni di euro (154.1 milioni di dollari) nel 2025. L'operazione crea una piattaforma di ispezione da 300 milioni di euro (352.9 milioni di dollari) per data center e impianti di produzione di semiconduttori, pari al 15% della divisione Edifici e Infrastrutture di Bureau Veritas.
- Marzo 2025: SPIE ha firmato un accordo per l'acquisizione di SGS Industrial Services Group, che impiega 800 specialisti principalmente in Germania e Austria. L'acquisizione posiziona SPIE in prossimità del flusso di investimenti tedeschi in materia di transizione energetica e infrastrutture e rafforza la sua catena del valore nell'ambito dell'ispezione industriale.
Ambito del rapporto sul mercato europeo dei servizi di ispezione
Il rapporto sul mercato europeo dei servizi di ispezione è segmentato per ambito di servizio (servizi di ispezione di edifici e immobili, servizi di ispezione di infrastrutture civili e altro), per settore di utilizzo finale (edilizia, settore immobiliare e infrastrutture civili, famiglie e consumatori individuali e altro) e per area geografica (Germania, Francia, Regno Unito, Italia e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di ispezione di edifici e immobili | Ispezioni di edifici residenziali, commerciali e istituzionali |
| Ispezioni strutturali, dell'involucro edilizio, degli impianti meccanici, elettrici e idraulici e della sicurezza antincendio. | |
| Ispezioni relative alle condizioni dell'immobile, alla costruzione e alla consegna | |
| Servizi di ispezione delle infrastrutture civili | Strade, ponti, gallerie e infrastrutture ferroviarie |
| Dighe, infrastrutture idriche civili e altre opere di ingegneria civile | |
| Servizi di ispezione di impianti industriali e beni strumentali | Impianti industriali e apparecchiature di processo installate |
| Recipienti a pressione, condotte e serbatoi di stoccaggio | |
| Sistemi di generazione e distribuzione di energia | |
| Altre attrezzature industriali fisse | |
| Servizi di ispezione di prodotti fabbricati e processi produttivi | Ispezione delle materie prime e dei componenti |
| Ispezione in corso di produzione | |
| Ispezione di conformità del prodotto finito e del processo produttivo | |
| Servizi di ispezione di veicoli e mezzi di trasporto mobili | Veicoli stradali e flotte commerciali |
| Materiale rotabile ferroviario | |
| Aeromobili e beni aeronautici | |
| Navi e altri natanti marittimi | |
| Altri mezzi di trasporto mobile | |
| Servizi di ispezione di merci, carichi e scambi commerciali | Ispezione di merci sfuse e containerizzate |
| Ispezione delle merci scambiate | |
| Verifica delle condizioni, della quantità e della qualità della merce in conto deposito. | |
| Ispezione delle operazioni di carico, scarico e trasferimento di custodia. | |
| Altri servizi di ispezione di siti e processi operativi | Ispezione di igiene fisica e sicurezza sul lavoro |
| Ispezione di siti agricoli | |
| Altre ispezioni di conformità operativa |
| Petrolio e gas, compresa la raffinazione del petrolio e la petrolchimica |
| Produzione di energia, energie rinnovabili e servizi di pubblica utilità |
| Produzione e trasformazione industriale (esclusi i settori classificati separatamente) |
| Costruzioni, settore immobiliare e infrastrutture civili |
| Operazioni di trasporto e logistica |
| Miniere e cave |
| Agricoltura, cibo e bevande |
| Commercio all'ingrosso, al dettaglio e delle materie prime |
| Assistenza sanitaria, prodotti farmaceutici e scienze della vita |
| Famiglie e consumatori individuali |
| Altri servizi commerciali e istituzioni pubbliche |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Polonia |
| Russia |
| Resto d'Europa |
| Per dominio del servizio di ispezione | Servizi di ispezione di edifici e immobili | Ispezioni di edifici residenziali, commerciali e istituzionali |
| Ispezioni strutturali, dell'involucro edilizio, degli impianti meccanici, elettrici e idraulici e della sicurezza antincendio. | ||
| Ispezioni relative alle condizioni dell'immobile, alla costruzione e alla consegna | ||
| Servizi di ispezione delle infrastrutture civili | Strade, ponti, gallerie e infrastrutture ferroviarie | |
| Dighe, infrastrutture idriche civili e altre opere di ingegneria civile | ||
| Servizi di ispezione di impianti industriali e beni strumentali | Impianti industriali e apparecchiature di processo installate | |
| Recipienti a pressione, condotte e serbatoi di stoccaggio | ||
| Sistemi di generazione e distribuzione di energia | ||
| Altre attrezzature industriali fisse | ||
| Servizi di ispezione di prodotti fabbricati e processi produttivi | Ispezione delle materie prime e dei componenti | |
| Ispezione in corso di produzione | ||
| Ispezione di conformità del prodotto finito e del processo produttivo | ||
| Servizi di ispezione di veicoli e mezzi di trasporto mobili | Veicoli stradali e flotte commerciali | |
| Materiale rotabile ferroviario | ||
| Aeromobili e beni aeronautici | ||
| Navi e altri natanti marittimi | ||
| Altri mezzi di trasporto mobile | ||
| Servizi di ispezione di merci, carichi e scambi commerciali | Ispezione di merci sfuse e containerizzate | |
| Ispezione delle merci scambiate | ||
| Verifica delle condizioni, della quantità e della qualità della merce in conto deposito. | ||
| Ispezione delle operazioni di carico, scarico e trasferimento di custodia. | ||
| Altri servizi di ispezione di siti e processi operativi | Ispezione di igiene fisica e sicurezza sul lavoro | |
| Ispezione di siti agricoli | ||
| Altre ispezioni di conformità operativa | ||
| Per settore di utilizzo finale | Petrolio e gas, compresa la raffinazione del petrolio e la petrolchimica | |
| Produzione di energia, energie rinnovabili e servizi di pubblica utilità | ||
| Produzione e trasformazione industriale (esclusi i settori classificati separatamente) | ||
| Costruzioni, settore immobiliare e infrastrutture civili | ||
| Operazioni di trasporto e logistica | ||
| Miniere e cave | ||
| Agricoltura, cibo e bevande | ||
| Commercio all'ingrosso, al dettaglio e delle materie prime | ||
| Assistenza sanitaria, prodotti farmaceutici e scienze della vita | ||
| Famiglie e consumatori individuali | ||
| Altri servizi commerciali e istituzioni pubbliche | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i servizi di ispezione in Europa?
Si prevede che il mercato europeo dei servizi di ispezione crescerà a un tasso annuo composto del 5.49% dal 2027 al 2032, raggiungendo i 46.7 miliardi di dollari nel 2032.
Quale servizio di ispezione detiene la maggiore quota di fatturato in Europa?
Nel 2026, i servizi di ispezione di edifici e immobili detenevano la quota maggiore, pari al 27.7%.
Quale settore dei servizi sta crescendo più rapidamente in Europa?
Si prevede che i servizi di ispezione delle infrastrutture civili cresceranno a un tasso annuo composto del 6.6% fino al 2032, grazie alla gestione delle infrastrutture obsolete e alle nuove infrastrutture energetiche.
Quale settore di utilizzo finale è quello che richiede il maggior numero di ispezioni in Europa?
Nel 2026, i settori delle costruzioni, immobiliare e delle infrastrutture civili hanno rappresentato la quota maggiore, pari al 21.5%, e si prevede che cresceranno a un tasso annuo composto del 6.1% fino al 2032.
Quale Paese dovrebbe registrare la crescita più rapida nel settore dei servizi di ispezione?
Si prevede che il Regno Unito crescerà a un tasso annuo composto dell'8.7% fino al 2032, grazie al sostegno dei programmi di infrastrutture e investimenti pubblici.
Quali fattori ostacolano l'adozione di servizi di ispezione avanzati?
La carenza di specialisti certificati e il costo delle tecnologie di ispezione avanzate per le piccole imprese rappresentano i principali ostacoli.


