

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
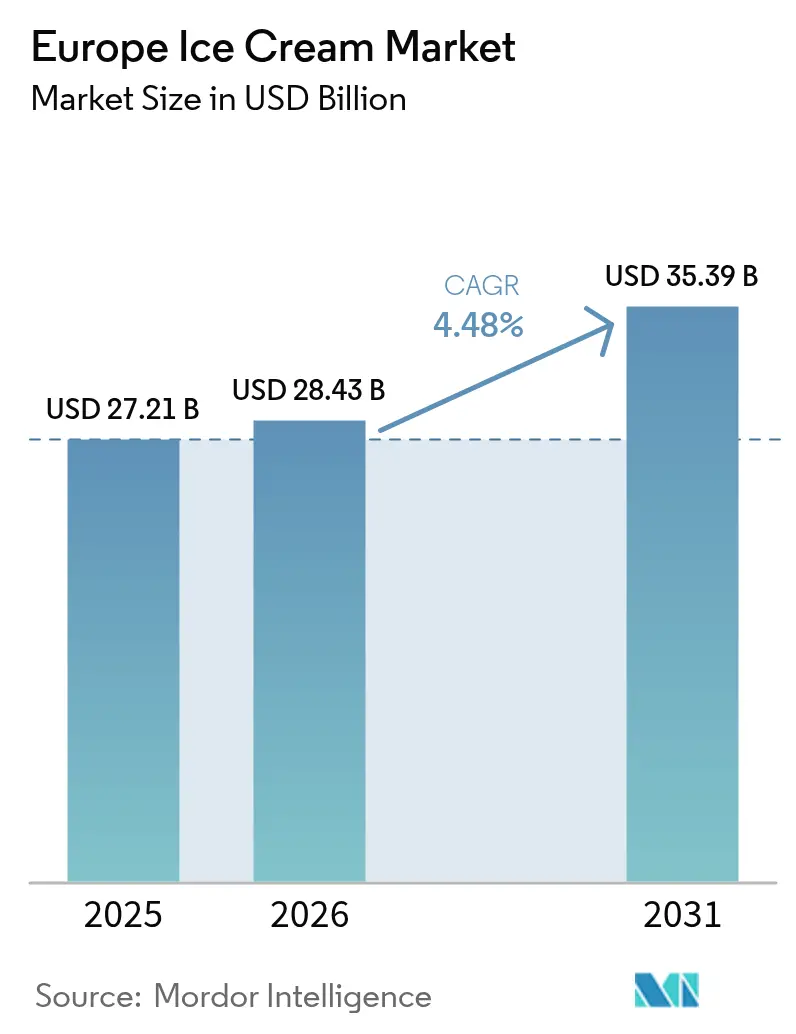
| Dimensione del mercato (2026) | 28.43 miliardo di dollari |
| Dimensione del mercato (2031) | 35.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.48% CAGR |
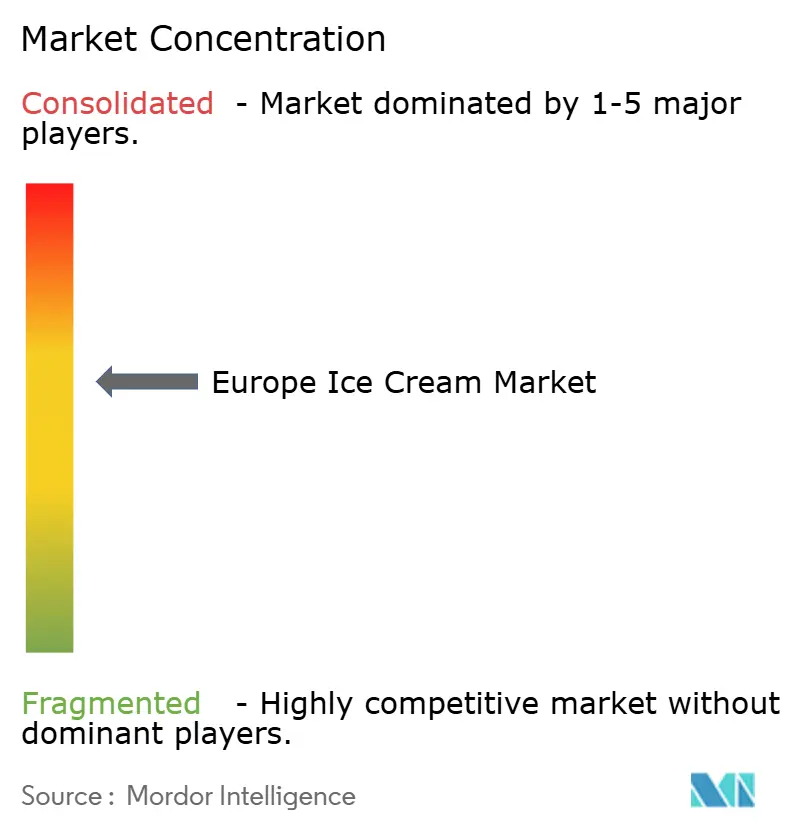
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo del gelato di Mordor Intelligence
Il mercato europeo del gelato aveva un valore di 27.21 miliardi di dollari nel 2025 e si prevede che crescerà da 28.43 miliardi di dollari nel 2026 a 35.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.48% durante il periodo di previsione (2026-2031). Nonostante le sfide inflazionistiche, il mercato è sostenuto da diverse tendenze chiave. La premiumizzazione sta guidando la domanda, poiché i consumatori sono sempre più alla ricerca di prodotti di alta qualità e appaganti. Il passaggio a opzioni a base vegetale sta guadagnando terreno, soddisfacendo la crescente popolazione vegana e attenta alla salute. Anche la sperimentazione di gusti audaci sta attirando i consumatori alla ricerca di esperienze di gusto uniche e innovative. Inoltre, una forte enfasi sulla sostenibilità sta influenzando le decisioni di acquisto, con imballaggi ecocompatibili ed etichette trasparenti che diventano fattori cruciali. I consumatori sono disposti a pagare un prezzo più alto per prodotti in linea con questi valori. Di conseguenza, i marchi affermati stanno attivamente rinnovando i loro portafogli per includere tali offerte, sfruttando al contempo le economie di scala per mantenere la competitività e difendere la propria quota di mercato.
Punti chiave del rapporto
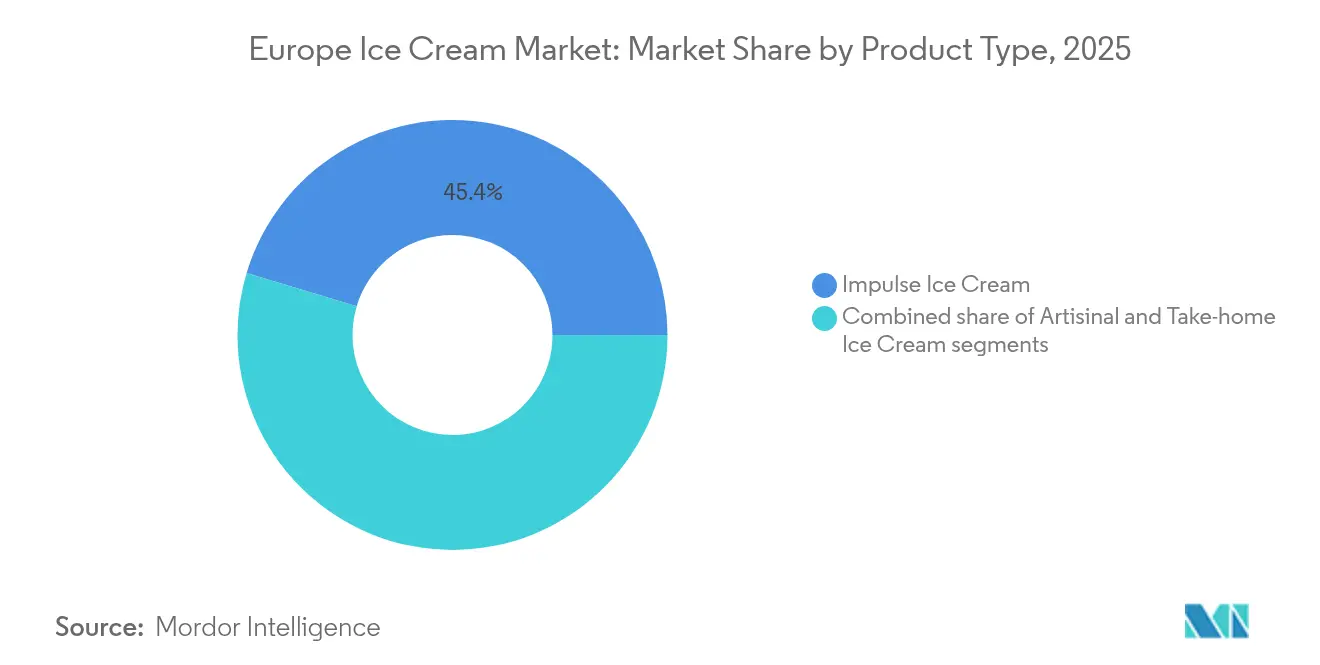
- Per tipologia di prodotto, il gelato d'impulso ha dominato il mercato europeo dei gelati con una quota del 45.35% nel 2025, mentre si prevede che le offerte artigianali cresceranno a un CAGR del 6.55% entro il 2031.
- Per categoria, nel 71.58 i prodotti lattiero-caseari rappresentavano il 2025% del mercato europeo dei gelati, mentre si prevede che le alternative non lattiero-casearie cresceranno a un CAGR del 7.09% tra il 2026 e il 2031.
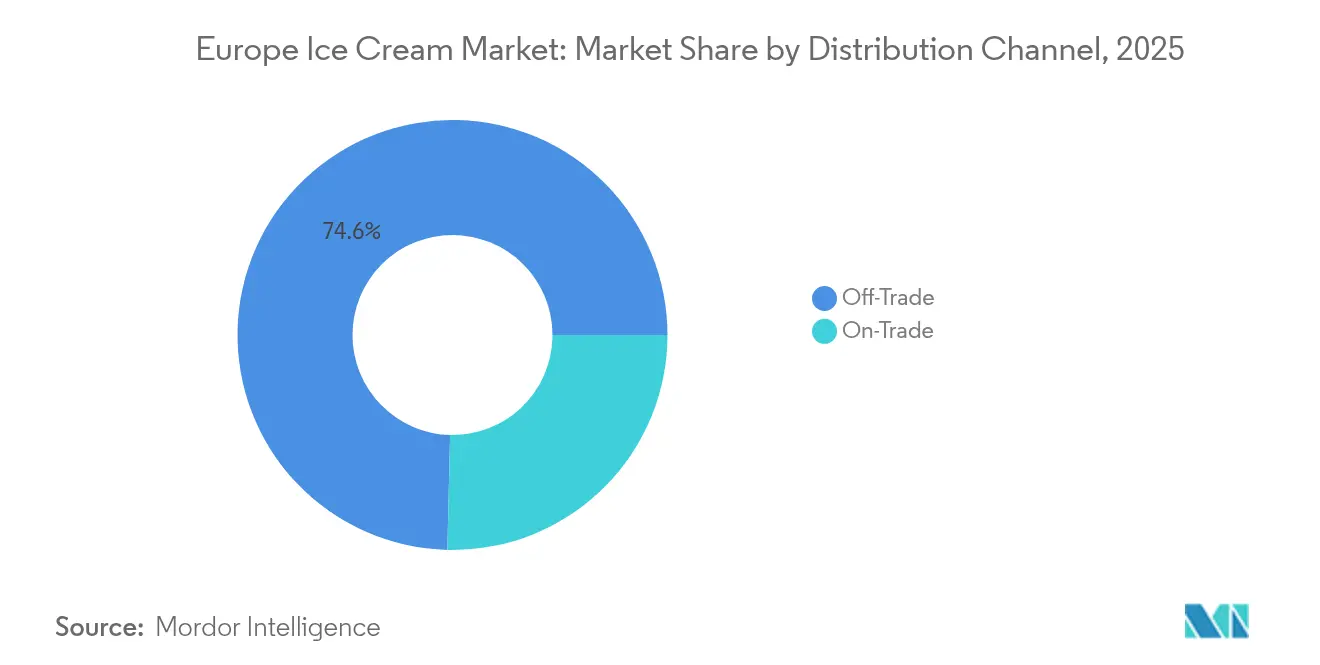
- Per canale di distribuzione, nel 74.62 il canale off-trade ha conquistato una quota di valore del 2025% del mercato europeo dei gelati, mentre il canale on-trade è destinato a riprendersi con un CAGR del 6.16% nello stesso arco temporale.
- In termini geografici, nel 18.94 la Germania deteneva il 2025% della quota di mercato del gelato in Europa, mentre si prevede che il Belgio crescerà a un CAGR del 7.33% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del gelato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti di gelato artigianali, di alta qualità e di alta gamma | + 1.8% | Italia, Germania, Francia, Belgio | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per opzioni ipocaloriche, a basso contenuto di zucchero e vegane | + 1.2% | Europa settentrionale, Germania, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Innovazione continua dei sapori e introduzione di nuove consistenze e formati | + 0.9% | A livello UE | A breve termine (≤ 2 anni) |
| La domanda stagionale raggiunge il picco nei mesi più caldi, incrementando le vendite | + 0.6% | Europa meridionale, regioni mediterranee | A breve termine (≤ 2 anni) |
| Cultura degli spuntini guidata dall'indulgenza e premiumizzazione | + 0.7% | Europa occidentale, centri urbani | Medio termine (2-4 anni) |
| Crescente attenzione al packaging ecosostenibile | + 0.4% | Paesi nordici, in tutta l'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti di gelato artigianali, di alta qualità e di alta gamma
I consumatori ricercano sempre più prodotti di gelato artigianali, di alta qualità e di qualità premium, trainando la crescita del mercato. Ad esempio, la crescente popolarità di gelato e sorbetto, noti per i loro sapori intensi e gli ingredienti naturali, riflette questa tendenza. Inoltre, i marchi stanno introducendo offerte innovative, come opzioni biologiche, senza lattosio e ipocaloriche, per soddisfare i consumatori attenti alla salute, pur mantenendo un appeal premium. Questo cambiamento è ulteriormente supportato dalla crescente preferenza per gusti unici e golosi, come caramello salato, pistacchio e miscele di frutta esotica, che rispondono ai gusti in continua evoluzione dei consumatori europei. Inoltre, la crescente attenzione alla sostenibilità e all'approvvigionamento etico ha portato all'introduzione di gelati realizzati con ingredienti di provenienza locale e imballaggi ecocompatibili. Marchi premium, come Häagen-Dazs e Magnum, continuano a dominare il mercato offrendo gusti in edizione limitata e collaborando con chef rinomati per creare prodotti esclusivi. Anche l'ascesa delle gelaterie artigianali in tutta Europa, che privilegiano la produzione in piccoli lotti e la qualità artigianale, contribuisce a questa crescente domanda.
Crescente preferenza dei consumatori per opzioni ipocaloriche, a basso contenuto di zucchero e vegane
La crescente preferenza dei consumatori per gelati ipocalorici, a basso contenuto di zucchero e vegani è un importante motore di mercato che alimenta la crescita e l'innovazione. Oggi i consumatori sono più attenti alla salute e all'ambiente, e cercano delizie in linea con scelte di vita incentrate su benessere, sostenibilità e consumo etico. I gelati ipocalorici e a basso contenuto di zucchero attraggono chi segue diete e soffre di patologie come il diabete o chi semplicemente desidera concedersi un piacere senza sensi di colpa, mentre i gelati vegani attraggono una fascia demografica più ampia attenta al benessere degli animali, all'intolleranza al lattosio e alla riduzione dell'impronta di carbonio. L'innovazione nel settore dei gelati vegani è in piena espansione, con i marchi che introducono diversi profili di gusto e consistenze migliorate per soddisfare i consumatori senza compromettere il piacere. Basi popolari come il latte di mandorla sono apprezzate per la loro consistenza cremosa e il minor contenuto calorico rispetto ai latticini, mentre gusti come caramello e cioccolato vengono riformulati per offrire una ricchezza paragonabile a quella dei gelati tradizionali. Tra gli esempi più significativi figurano aziende come Over The Moo nel Regno Unito, che nel 2024 ha introdotto nuovi gusti senza lattosio al cioccolato, alla vaniglia e al caramello, ampliando ulteriormente l'appeal del mercato. Questa tendenza è supportata dalla maggiore disponibilità nei supermercati, nei negozi specializzati e nelle piattaforme di e-commerce, rendendo queste scelte più sane ed etiche sempre più accessibili.
Innovazione continua dei sapori e introduzione di nuove consistenze e formati
I produttori europei stanno guidando il mercato del gelato innovando gusti e consistenze. Stanno creando combinazioni uniche come miele di lavanda, tè verde matcha e caramello salato per soddisfare le preferenze dei consumatori in continua evoluzione. Inoltre, il mercato ha visto l'emergere di consistenze innovative come il gelato mochi e il gelato arrotolato, che offrono ai consumatori un'esperienza sensoriale distintiva. Inoltre, l'introduzione di opzioni di gelato a base vegetale e senza lattosio, come i prodotti a base di latte di mandorla o di latte d'avena, ha guadagnato terreno tra i consumatori attenti alla salute e vegani. Anche i gusti stagionali e in edizione limitata, come il gusto zucca speziato in autunno o le varietà ai frutti di bosco in estate, svolgono un ruolo cruciale nell'attirare l'interesse dei consumatori. Questi progressi non solo attraggono nuovi clienti, ma incoraggiano anche gli acquisti ripetuti, contribuendo in modo significativo alla crescita del mercato. L'integrazione di ingredienti funzionali, come probiotici o proteine aggiunte, aumenta ulteriormente l'appeal dei prodotti di gelato, in linea con la crescente domanda di opzioni più salutari.
La domanda stagionale raggiunge il picco nei mesi più caldi, incrementando le vendite
Il mercato europeo del gelato registra un andamento stagionale della domanda, con picchi di vendita significativi durante i mesi più caldi. Questa impennata stagionale è trainata in gran parte dal comportamento dei consumatori, che prediligono i gelati freddi come opzione rinfrescante per combattere il caldo estivo. Con l'aumento delle temperature, i consumatori aumentano il consumo di gelato, rivolgendosi a una varietà di formati come coni, vaschette e stecche, più appetibili nella stagione calda. Rivenditori e produttori sfruttano questo andamento attraverso campagne di marketing mirate, innovativi gusti estivi in edizione limitata e una maggiore disponibilità di prodotti nei minimarket, nei supermercati e nei punti di ristorazione. Questa stagione di punta non solo incrementa i volumi di vendita, ma consente anche ai marchi premium e artigianali di introdurre offerte esclusive che soddisfano la maggiore richiesta dei consumatori durante questi mesi. Il ciclo della domanda stagionale migliora la crescita complessiva del mercato e la capacità di generare fatturato. Questo picco stagionale è fondamentale per le aziende per ottimizzare la pianificazione della produzione, la logistica della supply chain e la gestione delle scorte, evitando rotture di stock e soddisfacendo in modo efficiente la domanda. Inoltre, la stagionalità influenza l'innovazione di prodotto, con i marchi che spesso lanciano opzioni più leggere, a base di frutta e vegetali, pensate per il consumo estivo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la consapevolezza e le preoccupazioni circa l'impatto del contenuto di zuccheri e grassi sulle vendite | -0.8% | Nord Europa, mercati attenti alla salute | Medio termine (2-4 anni) |
| Concorrenza di dessert e snack surgelati alternativi | -0.6% | Centri urbani in tutta l'UE | A breve termine (≤ 2 anni) |
| Interruzioni della catena di approvvigionamento che incidono sulla disponibilità e sui costi delle materie prime | -0.4% | A livello UE | A breve termine (≤ 2 anni) |
| Prezzi volatili delle materie prime lattiero-casearie e shock dell'offerta | -0.5% | Europa occidentale, centri urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la consapevolezza e le preoccupazioni circa l'impatto del contenuto di zuccheri e grassi sulle vendite
La crescente consapevolezza del contenuto di zuccheri e grassi sta influenzando le vendite nel mercato europeo dei gelati. I consumatori stanno dando sempre più priorità a scelte alimentari più sane, con conseguente calo della domanda di gelati tradizionali ad alto contenuto di zuccheri e grassi. Nel 2024, la Federazione Internazionale del Diabete segnala che circa 66 milioni di persone in Europa soffriranno di diabete. [1]Fonte: Federazione Internazionale del Diabete, "The Diabetes Atlas - Dati per Regione", diabetesatlas.orgQuesta statistica allarmante evidenzia le crescenti preoccupazioni per la salute tra la popolazione, influenzando ulteriormente le decisioni di acquisto. Inoltre, la crescente prevalenza dell'obesità e delle patologie correlate ha amplificato la domanda di dessert a basso contenuto di zuccheri, a basso contenuto di grassi o alternative. Di conseguenza, i produttori sono sotto pressione per riformulare i loro prodotti e introdurre alternative più sane per soddisfare queste mutevoli preferenze dei consumatori. Tuttavia, il processo di riformulazione comporta spesso costi di produzione più elevati e difficoltà nel mantenere il gusto e la consistenza del gelato tradizionale, il che può ostacolare la crescita del mercato.
Concorrenza di dessert e snack surgelati alternativi
Il mercato deve affrontare una forte concorrenza da parte di dessert e snack surgelati alternativi, che ne limita significativamente la crescita. Oggi i consumatori sono sempre più attratti da un'ampia gamma di prodotti surgelati che vanno oltre il gelato tradizionale, come yogurt gelato, budini senza lattosio, sorbetti, gelati e alternative vegetali, che offrono diverse consistenze, sapori e benefici per la salute. Questi sostituti sono particolarmente apprezzati dai consumatori attenti alla salute che cercano opzioni ipocaloriche, a basso contenuto di grassi o senza lattosio, erodendo così la base di clienti del gelato tradizionale. La disponibilità e la crescente popolarità di queste alternative riflettono un più ampio cambiamento nelle preferenze dei consumatori verso il benessere, le restrizioni dietetiche e le pratiche di consumo etiche. Il frozen yogurt, ad esempio, ha guadagnato terreno come sostituto percepito come più sano grazie al suo contenuto probiotico e al profilo lipidico inferiore rispetto ai gelati tradizionali. Allo stesso modo, i dessert surgelati senza lattosio a base di latte di mandorla, cocco, avena o soia si rivolgono ai consumatori vegani e a coloro che soffrono di intolleranza al lattosio. La crescente adozione di diete a base vegetale in Europa ha stimolato l'innovazione e ampliato la gamma di questi prodotti, rendendoli sempre più competitivi rispetto al gelato tradizionale.
Analisi del segmento
Per tipo di prodotto: Sfide artigianali di slancio Impulso Dominanza
Il gelato d'impulso ha dominato il mercato europeo dei gelati nel 2025, conquistando una quota sostanziale del 45.35%. Questa leadership è in gran parte alimentata dalla diffusa presenza di minimarket, che offrono un facile accesso e incoraggiano gli acquisti spontanei. Il punto di forza del formato risiede nella sua capacità di soddisfare un consumo rapido e in movimento, attraendo un'ampia fascia demografica che apprezza l'accessibilità e la gratificazione immediata. I prodotti a base di gelato d'impulso includono tipicamente opzioni monodose come coni, barrette e panini, rendendoli particolarmente adatti a stili di vita frenetici. I rivenditori sfruttano il posizionamento prominente sugli scaffali e le frequenti promozioni per incrementare le vendite in volume all'interno di questo segmento nei diversi contesti commerciali europei. Nonostante la crescente concorrenza da parte di offerte premium e artigianali, il gelato d'impulso rimane un pilastro del mercato grazie alla sua praticità e convenienza.
Al contrario, il gelato artigianale rappresenta il segmento in più rapida crescita nel mercato europeo, con un'espansione a un tasso annuo composto (CAGR) impressionante del 6.55% entro il 2031. Questa crescita rispecchia la tendenza dei consumatori verso la premiumizzazione, dove gli acquirenti danno sempre più priorità a esperienze autentiche e di alta qualità rispetto alla praticità di base. Il gelato artigianale attrae soprattutto i consumatori esigenti che cercano artigianalità, profili aromatici unici e sofisticati e ingredienti spesso di provenienza locale o biologici. Questo segmento beneficia del crescente interesse dei consumatori per prodotti naturali e meno lavorati, nonché di packaging e storytelling di qualità che ne accrescono il valore percepito. I marchi artigianali premium si concentrano tipicamente sulla produzione in piccoli lotti e su ricette innovative, differenziandosi dalle offerte del mercato di massa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria: Accelerazione basata sulle piante in un contesto di predominio dei prodotti lattiero-caseari
Il gelato al latte ha mantenuto la sua posizione dominante, con una quota di mercato sostanziale del 71.58% nel 2025. La longevità di questo segmento deriva dalle radicate preferenze dei consumatori per la tradizionale consistenza cremosa, il gusto ricco e la familiarità associata ai prodotti a base di latte. Molti marchi affermati continuano ad affidarsi alle loro linee tradizionali di prodotti lattiero-caseari, supportati dall'ampia disponibilità nei supermercati, nei minimarket e nei punti vendita di ristorazione. Il segmento beneficia di una forte fedeltà al marchio, di un'ampia capacità produttiva e di efficienze distributive che contribuiscono a sostenere la sua posizione di leadership sul mercato. Inoltre, la continua innovazione nel gelato al latte, inclusi nuovi gusti, ingredienti premium e una qualità migliorata, contribuisce a mantenere vivo l'interesse dei consumatori. Nonostante le crescenti preoccupazioni etiche e sanitarie, il gelato al latte rimane la scelta fondamentale per un'ampia fascia demografica in tutta Europa.
Al contrario, le alternative al gelato senza lattosio rappresentano il segmento in più rapida crescita, con un notevole CAGR del 7.09% entro il 2031. Questa impennata è trainata dalla crescente domanda dei consumatori di opzioni a base vegetale e vegane, che riflette un più ampio cambiamento di stile di vita verso la consapevolezza della salute, la sostenibilità ambientale e il consumo etico. Le alternative senza lattosio utilizzano una varietà di basi come mandorle, avena, cocco e soia, attraendo i consumatori intolleranti al lattosio e coloro che cercano profili di ingredienti più puliti e naturali. La crescita del segmento è ulteriormente alimentata da formulazioni innovative che imitano da vicino la consistenza e la cremosità del gelato tradizionale, migliorando l'accettazione da parte dei consumatori. Inoltre, i maggiori sforzi di marketing in materia di sostenibilità e trasparenza, insieme all'espansione dell'offerta al dettaglio e alla ristorazione, hanno favorito l'accessibilità e la sperimentazione da parte dei consumatori.
Per canale di distribuzione: la forza dell'off-trade incontra la ripresa dell'on-trade
I canali off-trade hanno dominato il mercato europeo dei gelati nel 2025, con una quota significativa del 74.62% del fatturato totale. Questa posizione di leadership è ampiamente supportata dall'ampia disponibilità e dalla capillare presenza di supermercati, ipermercati e negozi di alimentari, che rimangono le principali destinazioni di acquisto per la maggior parte dei consumatori. L'off-trade beneficia di solide reti di distribuzione, prezzi competitivi e frequenti attività promozionali che migliorano la visibilità e l'accessibilità dei prodotti. Anche la comodità del consumo domestico sostiene una domanda costante, soprattutto per le varietà di gelato tradizionali e premium. Inoltre, la crescita dell'e-commerce all'interno dell'off-trade offre ai consumatori un facile accesso a un'ampia selezione di prodotti, inclusi marchi di nicchia ed emergenti, rafforzando ulteriormente il predominio di questo canale.
Al contrario, i canali on-trade rappresentano il segmento in più rapida crescita, con una ripresa a un CAGR del 6.16% fino al 2031, grazie alla ripresa delle strutture ricettive dopo le interruzioni dovute alla pandemia. Strutture come bar, ristoranti, hotel e locali di ristorazione esperienziale stanno innovando la loro offerta di gelati, introducendo format creativi che sfumano i confini tra dessert ed esperienze culinarie immersive. Questa crescita riflette il rinnovato entusiasmo dei consumatori per la ristorazione sociale, la premiumizzazione e le esperienze uniche che vanno oltre il consumo convenzionale di gelato. Gli operatori del settore on-trade puntano sempre più su prodotti artigianali, presentazioni innovative e gusti in edizione limitata per attrarre una clientela esigente che cerca sia qualità che novità. Inoltre, la sostenibilità e l'approvvigionamento etico stanno diventando fattori di differenziazione chiave in questo segmento, in linea con l'evoluzione dei valori dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del gelato in Germania
Nel 2025, la Germania deteneva una quota di mercato notevole, pari al 18.94%. Questa leadership è radicata nella solida infrastruttura di vendita al dettaglio tedesca e nella spiccata propensione dei consumatori verso il gelato artigianale e di alta qualità. Inoltre, la nazione promuove l'agricoltura sostenibile e l'approvvigionamento responsabile degli ingredienti. I centri urbani in Germania, dove il tasso di urbanizzazione ha raggiunto il 78% nel 2024 (Banca Mondiale), svolgono un ruolo cruciale nell'alimentare la domanda, in particolare di gelati vegetali e di alta qualità, riflettendo un passaggio verso scelte di qualità e attente alla salute. Inoltre, le radicate collaborazioni della Germania con agricoltori e produttori locali non solo rafforzano la sua posizione sul mercato, ma stimolano anche l'innovazione, garantendo freschezza e tracciabilità. Inoltre, le importazioni di gelato in Germania sono aumentate a circa 461.2 milioni di euro nel 2023, rispetto ai 372.15 milioni di euro del 2020, come riportato dallo Statistisches Bundesamt, evidenziando la crescente domanda di un'offerta diversificata di gelati.
Mercato del gelato in Belgio
Il Belgio emerge come l'area geografica in più rapida crescita nel mercato europeo del gelato, con un CAGR previsto del 7.33% fino al 2031. Questa crescita è alimentata dalla ricca tradizione dolciaria belga e dalla sua attenzione strategica al posizionamento premium. I produttori belgi sfruttano l'approvvigionamento di ingredienti di qualità e l'innovazione artigianale, attraendo consumatori esigenti che apprezzano prodotti surgelati autentici e di alta qualità. L'enfasi del Paese sull'artigianato e sul lusso nei segmenti della pasticceria e del gelato contribuisce a differenziare la sua offerta, sostenendo una solida crescita sia sul mercato interno che su quello estero.
Mercati europei più ampi
Anche altri mercati europei chiave contribuiscono in modo significativo al panorama del settore del gelato. Il Regno Unito è pronto per una crescita sostanziale, trainata da centri urbani come Londra e Manchester, che beneficiano di forti investimenti nell'e-commerce e nella vendita al dettaglio di prodotti alimentari. Il mercato britannico accoglie in particolare i gelati a base vegetale, riflettendo una più ampia tendenza verso diete vegane e salutari. La Francia mantiene una crescita costante grazie alla domanda di gelato artigianale e premium, supportata dai poli di innovazione di Parigi e da un'impennata delle vendite di prodotti alimentari online. L'Italia è nota per la sua tradizione di gelato artigianale, con Milano e Roma in testa alla crescita grazie all'attenzione per gli ingredienti di provenienza locale e agli incentivi governativi che supportano pratiche agricole sostenibili.
Panorama normativo
Il gelato venduto nell'Unione europea rientra nella categoria dei gelati commestibili per quanto riguarda gli additivi (categoria alimentare 3) di cui all'allegato II del regolamento (CE) n. 1333/2008, rendendo il rispetto delle norme UE sugli additivi alimentari consentiti e sulle relative specifiche un elemento centrale per le decisioni di formulazione (ad esempio, stabilizzanti ed emulsionanti comunemente utilizzati nei prodotti lattiero-caseari e non). Nel gennaio 2026, il regolamento (UE) 2026/196 della Commissione ha modificato le specifiche per diversi stabilizzanti come la carragenina (E 407), la gomma di semi di carruba (E 410) e la gomma di guar (E 412), con una transizione che consente alle scorte legalmente immesse sul mercato prima del 18 agosto 2026 di continuare a essere commercializzate. Sul fronte operativo, il regolamento di esecuzione (UE) 2025/33 della Commissione ha introdotto un'esenzione a tempo determinato per alcuni produttori artigianali di gelato che utilizzano gas fluorurati a effetto serra (GWP >= 150) dal 1° gennaio 2025 al 30 giugno 2026, con ripercussioni sulla pianificazione delle attrezzature e sui contratti di servizio al termine dell'esenzione. Per le forniture transfrontaliere, il gelato contenente componenti caseari deve inoltre essere conforme alle norme UE sul controllo delle importazioni di prodotti compositi, compresi i requisiti legati allo stato di iscrizione nell'elenco UE dei relativi stabilimenti caseari e alle condizioni di trattamento termico applicabili, che possono influenzare le strategie di approvvigionamento dei marchi che distribuiscono i propri prodotti nei mercati europei.
Analisi della catena del valore
La filiera europea del gelato inizia con le materie prime (latte e panna, zucchero, cacao, preparati a base di frutta, stabilizzanti/emulsionanti e imballaggi), seguite dalla lavorazione industriale o artigianale, dall'indurimento e dallo stoccaggio a basse temperature, e dalla distribuzione a temperatura controllata nei canali di vendita al dettaglio e on-trade. La produzione è concentrata nei principali paesi produttori, con Eurostat che riporta una produzione di gelato nell'UE di 3.3 miliardi di litri nel 2024 (in aumento del 2% su base annua), guidata da Germania (607 milioni di litri), Francia (501 milioni di litri) e Italia (492 milioni di litri), a supporto sia del consumo interno che degli scambi commerciali intraeuropei. La logistica della catena del freddo e la gestione dei congelatori nei punti vendita sono fasi cruciali a valle, poiché la qualità e la riduzione delle perdite del gelato dipendono dal mantenimento ininterrotto della temperatura dalla fabbrica al punto vendita. Fonti del settore indicano un aumento del 15-25% dei costi della logistica della catena del freddo nell'UE dal 2021, dovuto alla volatilità dei prezzi dell'energia, ai costi legati alle emissioni di carbonio e alla carenza di manodopera, il che accresce l'importanza dell'ottimizzazione dei percorsi, di celle frigorifere efficienti dal punto di vista energetico e di imballaggi che preservino l'integrità del prodotto. Gli organismi di coordinamento del settore, come EuroGlaces (che includono comitati che si occupano di temi come il confezionamento), affiancano le associazioni nazionali (ad esempio, la Nordic Ice Cream Association), mentre i produttori devono anche gestire i vincoli stagionali di capacità produttiva presso i confezionatori conto terzi e le pressioni sulla disponibilità di materie prime legate alle politiche ambientali che incidono sull'offerta di prodotti lattiero-caseari dell'UE nelle principali regioni produttrici.
Panorama competitivo
Il mercato europeo del gelato presenta una concentrazione moderata, con un punteggio di circa 6, a indicare un panorama competitivo in cui diverse grandi multinazionali coesistono con una vivace gamma di produttori artigianali regionali. Questa struttura riflette un equilibrio che consente alle aziende dominanti di sfruttare le proprie dimensioni, le ampie reti di distribuzione e la riconoscibilità del marchio, creando al contempo spazio per i marchi più piccoli, focalizzati sull'artigianato, che possono prosperare soddisfacendo le preferenze di consumatori di nicchia per autenticità e sapori unici. La coesistenza di questi due segmenti alimenta l'innovazione e la varietà del mercato, garantendo un'ampia gamma di prodotti, dalle offerte tradizionali a quelle artigianali premium.
Multinazionali affermate come Unilever, Nestlé, General Mills e Mars dominano una quota di mercato significativa capitalizzando su economie di scala, un'ampia attività di ricerca e sviluppo e un marketing strategico. Queste aziende rinnovano costantemente i loro portafogli per includere prodotti premium, a base vegetale e orientati alla salute, in linea con l'evoluzione della domanda dei consumatori. La loro capillare distribuzione nei supermercati, nei minimarket e nei canali online garantisce una solida penetrazione del mercato. Allo stesso tempo, affrontano anche le pressioni inflazionistiche attraverso l'efficienza dei costi e l'ottimizzazione della supply chain, consolidando la loro leadership di mercato e rispondendo al contempo ai requisiti di sostenibilità con imballaggi ecocompatibili e approvvigionamento responsabile.
D'altro canto, i produttori artigianali e regionali costituiscono un segmento cruciale, che rappresenta la crescente domanda dei consumatori di prodotti di alta qualità, autentici e di provenienza locale. Questi piccoli produttori prosperano grazie all'artigianalità, ai sapori innovativi e ai metodi di produzione tradizionali, spesso privilegiando ingredienti naturali e biologici. La crescita del segmento artigianale è alimentata dai consumatori disposti a pagare un sovrapprezzo per esperienze personalizzate e formati speciali come il gelato e le varietà biologiche. Questa interazione tra grandi multinazionali e marchi specializzati definisce il punteggio di moderata concentrazione e mette in luce la natura dinamica del mercato europeo del gelato, dove scala e specializzazione coesistono per soddisfare i diversi gusti dei consumatori e guidare la crescita complessiva del mercato.
Leader del settore del gelato in Europa
-
PLC Unilever
-
Marte, incorporata
-
General Mills, Inc.
-
Nestlé SA
-
Froneri International Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Glacier ha annunciato un programma di investimenti da 45 milioni di euro per espandere la capacità produttiva e l'automazione della produzione di gelato, che include due nuove linee di produzione in Italia e l'ammodernamento dello stabilimento di Langemark, in Belgio. Le nuove capacità produttive si concentrano sui prodotti estrusi e sui formati a porzioni controllate, consentendo all'azienda di scalare l'innovazione e migliorare l'efficienza produttiva. Questa mossa aumenta anche la pressione competitiva sui produttori regionali che si affidano a una capacità di confezionamento conto terzi flessibile durante l'alta stagione.
- Luglio 2026: Magnum Ice Cream Company NV (TMICC) ha annunciato un investimento di 10 milioni di euro per modernizzare il suo stabilimento di Veszprém, in Ungheria, e aggiungere una nuova linea di produzione, comprensiva di funzionalità legate ai Magnum Bonbon. L'ammodernamento consentirà una maggiore capacità produttiva e una maggiore flessibilità di formato per i prodotti premium e in formato mini. Inoltre, rafforzerà l'approvvigionamento locale per l'Europa centrale, riducendo i tempi di consegna e la complessità della catena del freddo per la distribuzione d'impulso.
- Novembre 2024: Ferrero UK ha esteso la distribuzione dei coni gelato Kinder Bueno alle principali catene di vendita al dettaglio in tutto il Regno Unito, segnalando un'intensificazione dell'ingresso del marchio nel settore dei dessert surgelati e un'espansione della rete distributiva.


Ambito del rapporto sul mercato europeo del gelato
Il gelato è un alimento congelato zuccherato tipicamente consumato come spuntino o dessert. Il mercato europeo del gelato è segmentato per tipo di prodotto, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in gelato artigianale, gelato d’impulso e gelato da asporto. Per categoria, il mercato è segmentato in lattiero-caseari e non lattiero-caseari. In base al canale di distribuzione, il mercato è suddiviso in horeca e off-trade. Il settore alimentare è ulteriormente suddiviso in rivenditori specializzati, ipermercati/supermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Germania, Regno Unito, Francia, Russia, Spagna, Italia e resto d’Europa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in milioni di dollari).
Per tipo di prodotto
| Gelato Artigianale |
| Gelato d'impulso |
| Gelato da portare a casa |
Per Categoria
| Prodotti lattiero-caseari |
| Non caseario (a base vegetale) |
Canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Rivenditori specializzati | |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Belgio |
| Polonia |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Gelato Artigianale | |
| Gelato d'impulso | ||
| Gelato da portare a casa | ||
| Per Categoria | Prodotti lattiero-caseari | |
| Non caseario (a base vegetale) | ||
| Canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Rivenditori specializzati | ||
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Belgio | ||
| Polonia | ||
| Svezia | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo del gelato?
Nel 28.43 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente sta crescendo il gelato a base vegetale in Europa?
Si prevede che le alternative non casearie cresceranno a un CAGR del 7.09% tra il 2026 e il 2031.
Quale Paese è leader nelle vendite regionali?
La Germania rappresenta il 18.94% del valore del 2025 grazie alla produzione su larga scala e alle forti esportazioni.
Quale segmento di prodotto si sta espandendo più rapidamente?
Il gelato artigianale registra la crescita più rapida, con un CAGR del 6.55% fino al 2031.
Pagina aggiornata l'ultima volta il:



