

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
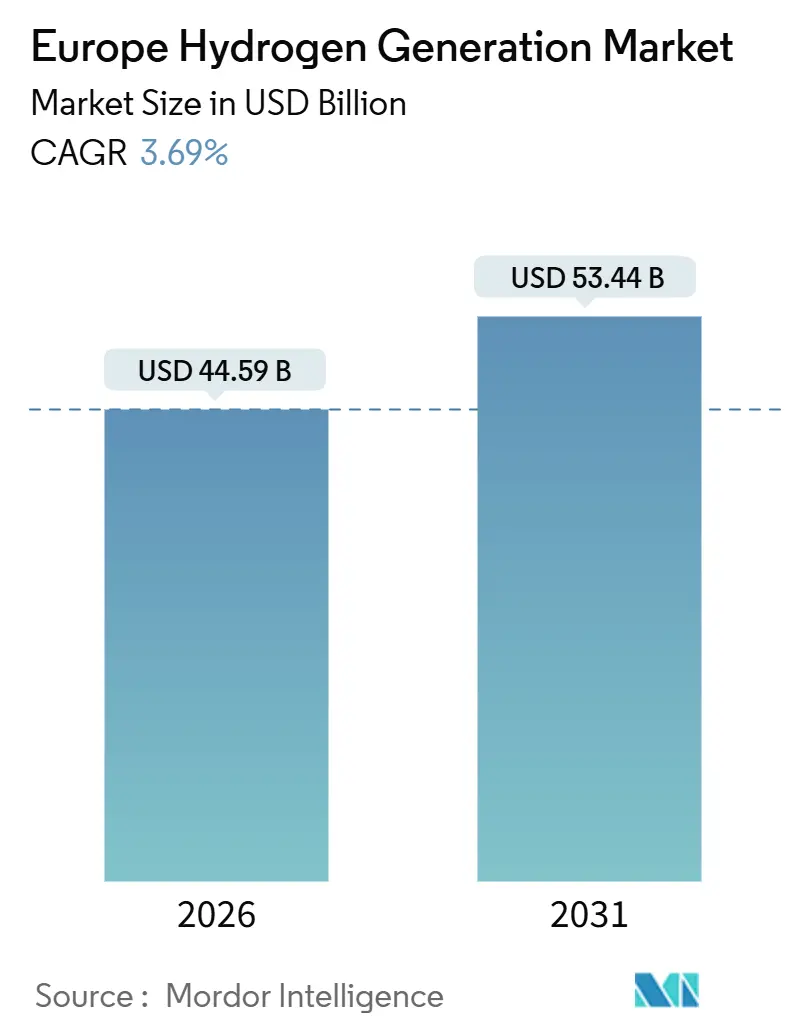
| Dimensione del mercato (2026) | 44.59 miliardo di dollari |
| Dimensione del mercato (2031) | 53.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.69% CAGR |
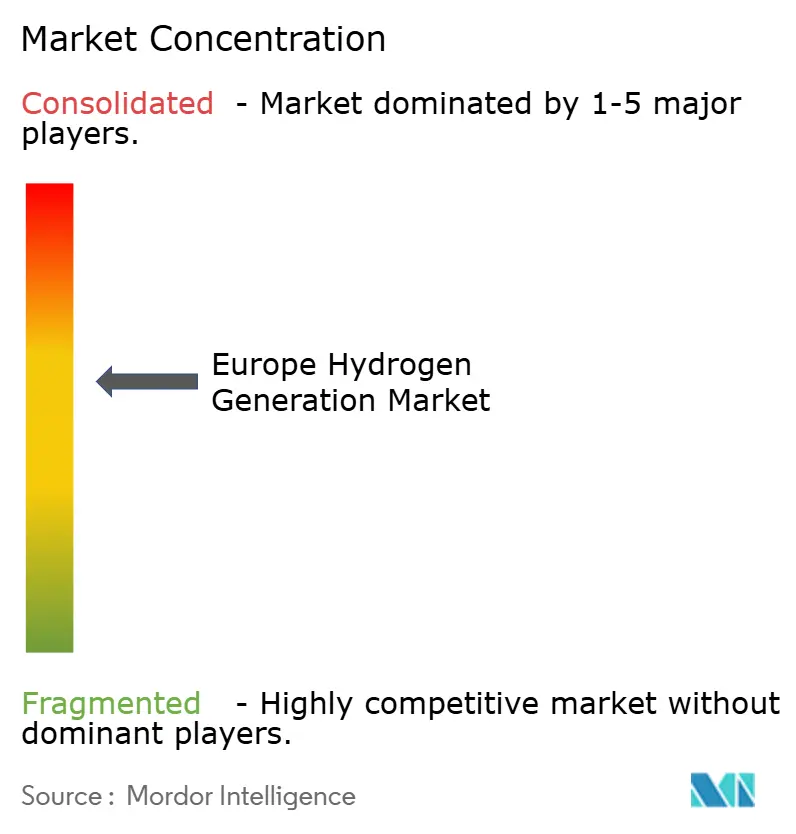
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo della generazione di idrogeno di Mordor Intelligence
Si stima che il mercato europeo della generazione di idrogeno valga 44.59 miliardi di dollari nel 2026 e che raggiungerà i 53.44 miliardi di dollari entro il 2031, con un CAGR del 3.69% nel periodo di previsione (2026-2031).
La crescita a breve termine rimane misurata perché le regole di addizionalità e di abbinamento orario previste dall'atto delegato RFNBO 2025 obbligano gli sviluppatori ad abbinare gli elettrolizzatori a nuove capacità rinnovabili invece che all'energia elettrica di rete esistente, rallentando i tempi di messa in servizio ma salvaguardando l'integrità delle emissioni a lungo termine. [1] Commissione europea, "Obiettivi per le energie rinnovabili", energy.ec.europa.eu Ciononostante, il mercato europeo della generazione di idrogeno sta subendo una trasformazione strutturale, con una crescita annua della capacità di idrogeno verde del 25.5%, spinta dalla diminuzione dei costi di capitale degli elettrolizzatori, dall'espansione degli impegni aziendali per le emissioni nette zero e dalle finestre di finanziamento Build-Back-Green che compensano il sovrapprezzo di 2-3 euro al chilogrammo rispetto all'offerta grigia. [2] Agenzia internazionale dell'energia, "Global Hydrogen Review 2024", iea.org Danimarca, penisola iberica e Paesi Bassi, ricchi di vento offshore, ora considerano l'idrogeno come un'opzione flessibile per compensare la riduzione delle energie rinnovabili, mentre la Germania si affida al suo gasdotto Wasserstoffkernetz per importare volumi e stabilizzare la domanda interna. [3] FNB Gas, “Hydrogen Core Network,” fnb-gas.de Le dinamiche competitive si stanno frammentando: le principali aziende del gas industriale detengono vantaggi di scala negli impianti di reforming del metano a vapore (SMR) preesistenti, ma gli specialisti di elettrolizzatori e le utility integrate stanno ottenendo ordini da gigawatt che accelerano la transizione verde. [4] Air Liquide, “Normandy Electrolyser,” airliquide.com
Punti chiave del rapporto
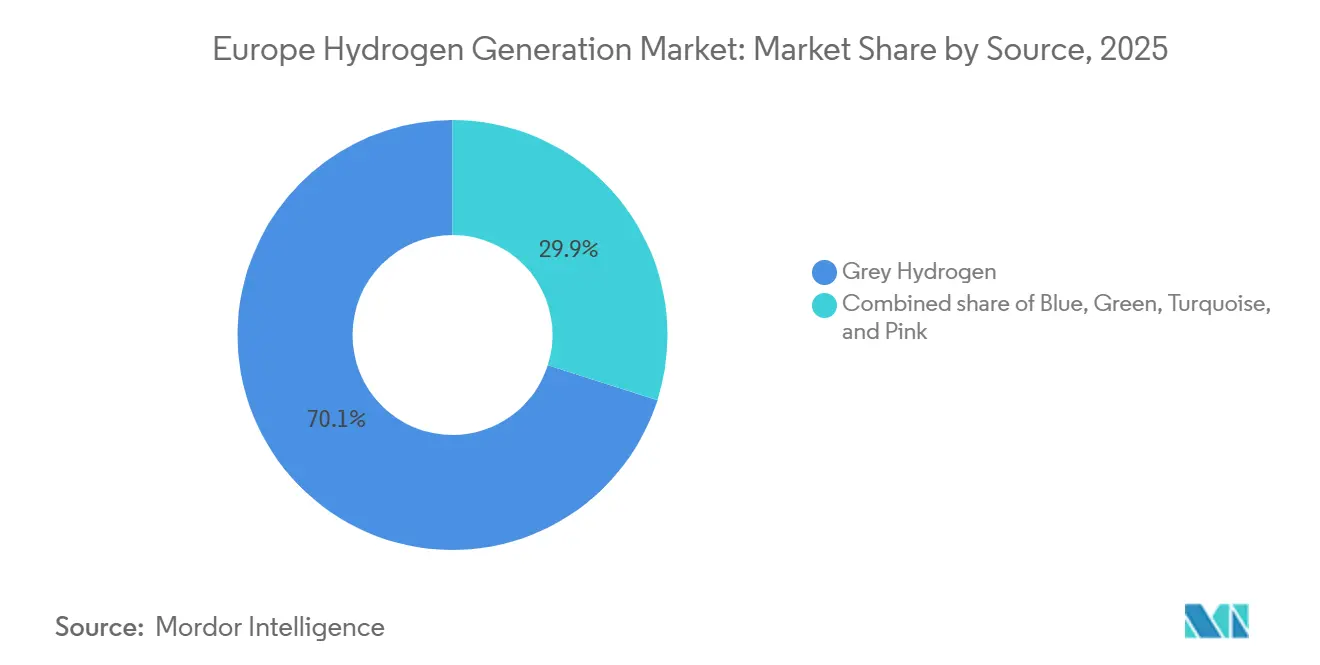
- Per fonte, nel 2025 l'idrogeno grigio deteneva il 70.1% della quota di mercato europea della generazione di idrogeno, mentre l'idrogeno verde sta avanzando a un CAGR del 25.5% fino al 2031.
- In base alla tecnologia, nel 2025 il reforming del metano a vapore rappresentava il 60.9% del mercato europeo della generazione di idrogeno, mentre si prevede che l'elettrolisi crescerà a un CAGR del 22.9% entro il 2031.
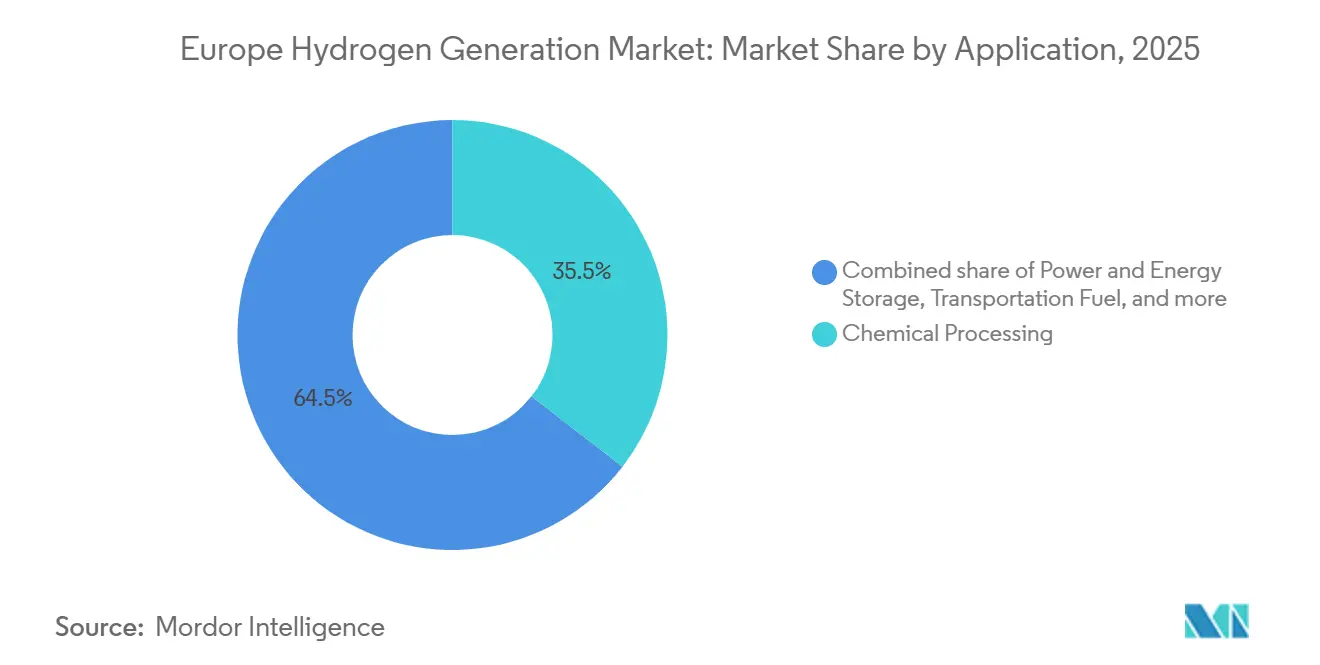
- Per applicazione, l'elaborazione chimica ha assorbito il 35.5% dei ricavi del 2025; si prevede che la domanda di carburante per i trasporti crescerà a un CAGR del 30.1% entro il 2031.
- In termini geografici, la Germania ha rappresentato il 27.7% dei consumi nel 2025, mentre la Danimarca è il Paese in più rapida crescita, con un CAGR del 14.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo della generazione di idrogeno
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati UE “Fit-for-55” e Green Deal | 1.20% | UE-27, Regno Unito, Norvegia | Medio termine (2-4 anni) |
| Riduzione dei costi degli elettrolizzatori (curve di scala e di apprendimento) | 0.90% | Germania, Paesi Bassi, Danimarca, Spagna | A lungo termine (≥ 4 anni) |
| Impegni aziendali per raggiungere zero emissioni nette (industria pesante e mobilità) | 0.70% | Germania, Francia, Italia, Svezia | Medio termine (2-4 anni) |
| Finanziamenti UE: IPCEI, Horizon Europe, CEF, ETS Innovation Fund | 0.60% | Pan-UE, guidata da Germania, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Riduzione dell'energia eolica offshore nel Mare del Nord per produrre energia a costo quasi zero | 0.40% | Danimarca, Paesi Bassi, Regno Unito, Germania (costiera) | Medio termine (2-4 anni) |
| Riqualificazione della rete del gas in “spina dorsale dell’idrogeno” | 0.30% | Germania, Paesi Bassi, Belgio, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati UE “Fit-for-55” e Green Deal
Gli obiettivi vincolanti dell'UE di 10 milioni di tonnellate di idrogeno rinnovabile nazionale e 10 milioni di tonnellate di importazioni entro il 2030 aumentano la certezza della domanda, nonostante gli ostacoli ai costi a breve termine. La strategia tedesca del 2023 ha stanziato 8.1 miliardi di dollari per l'elettrolisi e i corridoi di importazione, mentre la Francia ha stanziato 7.9 miliardi di dollari fino al 2030 per la decarbonizzazione industriale. Le norme RFNBO di luglio 2025 hanno introdotto l'addizionalità e il matching orario, rallentando deliberatamente la diffusione ma consolidando l'integrità del carbonio che riduce i rischi del capitale privato. Le aste degli Stati membri, H₂Global in Germania e le gare d'appalto "Hydrogène décarboné" in Francia, garantiscono i prezzi di prelievo per dieci anni, riducendo il divario di costo grigio-verde. Nel complesso, queste misure spingono il mercato europeo della generazione di idrogeno verso percorsi di emissioni strutturalmente inferiori, garantendo al contempo la bancabilità per i progetti pionieristici.
Riduzione dei costi degli elettrolizzatori (curve di scala e di apprendimento)
I prezzi dei sistemi alcalini sono scesi da 1,300 euro per kW nel 2020 a 600-800 euro per kW entro la fine del 2025, con l'entrata in funzione delle gigafactory, che hanno raggiunto la parità con gli stack cinesi importati. I moduli da 20 MW di Thyssenkrupp Nucera e gli stack da 3.5 MW di Nel vengono ora venduti a meno di 700 euro per kW, mentre i progetti pilota SOEC di Sunfire mostrano incrementi di efficienza di 10-15 punti percentuali, sebbene con spese in conto capitale più elevate. Curve di apprendimento del 18-22% per raddoppio della capacità suggeriscono che le gigafactory annunciate in Ungheria e Berlino porteranno i costi alcalini al di sotto dei 400 euro per kW entro il 2029, posizionando l'idrogeno verde per la parità nelle zone ricche di vento. Il calo dei prezzi delle apparecchiature si traduce direttamente in riduzioni dei costi livellati a livello di progetto, comprimendo il tempo necessario al mercato europeo della generazione di idrogeno per sganciarsi dai sussidi.
Impegni aziendali Net-Zero (industria pesante e mobilità)
L'impianto DRI-H₂ di ArcelorMittal ad Amburgo, operativo da settembre 2025, assorbe 100,000 tonnellate di idrogeno all'anno, a dimostrazione del fatto che l'acciaio può passare dagli altiforni quando il peso dell'idrogeno scende sotto i 3.50 kg di euro. Thyssenkrupp Steel Europe ha ottenuto 2.2 miliardi di dollari di aiuti tedeschi per due elettrolizzatori da 500 MW entro il 2028, con l'obiettivo di produrre 3 milioni di tonnellate di acciaio a basse emissioni di carbonio entro il 2030. Nel settore della mobilità, la joint venture cellcentrica tra Daimler Truck e Volvo ha ordinato 1 GW di sistemi a celle a combustibile nel 2025, consolidando la domanda di corridoi di trasporto su camion in Germania e nei Paesi Bassi. Questi segnali di approvvigionamento aziendale sostengono contratti di prelievo a lungo termine che conferiscono credibilità al project finance per la nuova capacità di idrogeno verde.
Finanziamenti UE: IPCEI, Horizon Europe, CEF, ETS Innovation Fund
Attraverso tre ondate di IPCEI sull'idrogeno, Bruxelles ha approvato 5.9 miliardi di dollari in aiuti di Stato per 41 progetti entro dicembre 2025, concentrando i capitali nei poli industriali tedeschi, francesi e olandesi. Il bando ETS Innovation Fund del 2025 ha erogato 3.5 miliardi di dollari per la realizzazione di 17 progetti, tra cui l'impianto da 800 ktpa di H2 Green Steel in Svezia e l'elettrolizzatore da 200 MW di Air Liquide in Normandia. La Clean Hydrogen Partnership di Horizon Europe ha investito 1.2 miliardi di dollari in ricerca e sviluppo su membrane di nuova generazione e cracking dell'ammoniaca nel periodo 2024-2025, accorciando il percorso di commercializzazione degli elettrolizzatori a luce catalitica. Nel frattempo, il Connecting Europe Facility ha stanziato 812 milioni di dollari per le condotte transfrontaliere, consolidando l'economia midstream che amplia il mercato raggiungibile per i volumi della penisola iberica e del Mare del Nord.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato divario LCOH rispetto all'H₂ grigio senza un prezzo del carbonio robusto | -0.80% | In tutta l'UE, acuta in Germania, Polonia, Italia | A breve termine (≤ 2 anni) |
| Limiti di disponibilità di energia rinnovabile per l'elettrolisi su larga scala | -0.50% | Germania, Polonia, Francia, Europa meridionale | Medio termine (2-4 anni) |
| La carenza di metalli iridio/Pt limita la formazione di incrostazioni nell'elettrolizzatore PEM | -0.30% | Globale, con impatto sui produttori PEM dell'UE | Medio termine (2-4 anni) |
| Opposizione pubblica all'infrastruttura CCS per l'idrogeno blu | -0.20% | Paesi Bassi, Regno Unito, Norvegia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gap LCOH elevato rispetto a H₂ grigio senza prezzo del carbonio robusto
L'idrogeno verde ha registrato un prezzo medio di 4.50-6.50 euro per kg nel 2025, contro 1.80-2.30 euro per kg per quello grigio, lasciando un divario di 2.70-4.20 euro che i prezzi ETS inferiori a 75 t per euro non riescono ancora a colmare. I contratti per differenza sul carbonio tedeschi del 2024 prevedono un prezzo di esercizio di 4.00 euro per kg, ma hanno coperto solo 1.2 GW nella prima asta, ben al di sotto dell'obiettivo di 10 GW per il 2030. Le aste a premio fisso della Banca Europea dell'Idrogeno offrono 0.40-0.48 euro per kg per dieci anni; sebbene utili, la dipendenza dalla finanza pubblica espone i progetti a mutevoli priorità fiscali dopo il 2027. Finché i prezzi EUA non raggiungeranno i 90-110 t per euro, i commercianti si copriranno, ma ritarderanno gli acquisti ingenti sul mercato libero, limitando la velocità di espansione del mercato europeo della generazione di idrogeno.
Limiti di disponibilità di energia rinnovabile per l'elettrolisi su larga scala
La Germania ha generato 295 TWh di energia elettrica rinnovabile nel 2025, ma la congestione e la stagionalità hanno limitato gli elettrolizzatori a 3,200-3,800 ore a pieno carico, gonfiando il costo livellato dell'idrogeno di 0.80-1.50 kg di euro. L'eliminazione graduale del carbone in Polonia si estende fino al 2049, ritardando la costruzione di energia rinnovabile necessaria per l'elettrolisi da gigawatt. La strategia francese per l'idrogeno rosa, basata sul nucleare, confina i volumi a cluster regionali, mentre le interconnessioni limitate mantengono il surplus iberico bloccato a sud dei Pirenei fino al completamento dei gasdotti nel 2030. Gli elettrolizzatori sottoutilizzati degradano i tassi di rendimento interno dei progetti e ritardano alcune aggiunte di capacità all'interno del mercato europeo della generazione di idrogeno.
Analisi del segmento
Per fonte – Le dinamiche di transizione accelerano
Le dimensioni del mercato europeo della generazione di idrogeno per l'idrogeno grigio erano pari a 31.0 miliardi di dollari nel 2025, pari al 70.1% del volume, ma la sua quota scenderà al di sotto del 55% entro il 2031, poiché le rotte alimentate da fonti rinnovabili superano quelle tradizionali. La produzione di idrogeno verde cresce del 25.5% all'anno, sfruttando il calo delle spese in conto capitale e le garanzie di domanda Fit-for-55; questa impennata porta il valore dell'idrogeno verde a 12.6 miliardi di dollari entro il 2031, traducendosi in notevoli guadagni di quote di mercato della generazione di idrogeno in Europa per i produttori elettrolitici. L'idrogeno blu aumenta modestamente nei progetti con cattura di CO₂ ≥90%, ma rimane limitato dalla resistenza pubblica alle infrastrutture CCS, mentre le rotte turchese e rosa soddisfano esigenze di nicchia nei cluster polimerici e nucleari. Nel complesso, il cambiamento del mix di fonti conferma un percorso di transizione gestito piuttosto che un brusco cambiamento, attenuando il rischio di flusso di cassa per i fornitori di gas tradizionali e aprendo spazio a nuovi entranti con volumi conformi a RFNBO.
Effetti di secondo ordine si manifestano nelle coperture del mercato del gas e nei flussi commerciali dell'ammoniaca. Le raffinerie firmano contratti ponte da tre a cinque anni per l'idrogeno blu in attesa della parità verde, mentre le major chimiche puntano sulle esportazioni di ammoniaca verde che monetizzano i crediti premium RFNBO. Di conseguenza, l'opzionalità lungo le rotte di approvvigionamento diventa una strategia di copertura, consentendo agli acquirenti aziendali di rispettare le scadenze di conformità senza interrompere le operazioni principali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: l'elettrolisi guida i nuovi investimenti in conto capitale
Il reforming a vapore e metano rappresenta ancora il 60.9% della capacità installata nel 2025, ma registra incrementi netti minimi poiché la tassonomia UE contrassegna le unità non abbattute come non sostenibili. L'elettrolisi alcalina gestisce il 55% dei nuovi ordini con il capex più basso, mentre il reforming a vapore e metano cattura applicazioni ad alta dinamica legate all'eolico offshore e alla mobilità pesante. I sistemi a ossidi solidi promettono un'efficienza di andata e ritorno del 75-85% se integrati con flussi di calore di scarto industriali, ma la scala commerciale si materializzerà solo dopo il 2028. Nell'arco di tempo previsto, i progressi nella tecnologia dell'elettrolisi porteranno le spedizioni cumulative di elettrolizzatori a 55 GW, equivalenti a 23 miliardi di dollari di ricavi dalle apparecchiature e radicando saldamente il mercato europeo della generazione di idrogeno nella più ampia corsa alla produzione di tecnologie pulite.
La sovrapposizione competitiva si amplia: gli operatori storici del gas industriale integrano elettrolizzatori captive per proteggere la distribuzione a valle, le utility sviluppano congiuntamente sistemi di bilanciamento degli impianti (BOP) con gli OEM per estrarre margine lungo la catena del valore e gli OEM perseguono contratti di servizio basati sul principio del "pay-for-performance" per compensare la mercificazione dell'hardware. Le richieste di brevetto per pile PEM a basso contenuto di iridio e progetti AEM a base di nichel sottolineano questa corsa agli armamenti tecnologici e predispongono futuri riallineamenti delle quote di mercato.
Per applicazione – Aumento della mobilità, le sostanze chimiche mantengono il carico di base
L'industria chimica ha mantenuto il 35.5% della domanda nel 2025 e continua a crescere costantemente grazie alla decarbonizzazione delle materie prime da parte dei produttori di fertilizzanti e metanolo. Tuttavia, i carburanti per il trasporto registrano la crescita complessiva più rapida, pari al 30.1% fino al 2031, trainati dai camion a celle a combustibile, dal rifornimento di metanolo elettronico e dalle miscele per l'aviazione "power-to-liquid". Seguono ferro e acciaio, con un aumento del 18.5% annuo grazie all'aumento dei progetti di riduzione diretta del ferro in Germania e Svezia. L'utilizzo delle raffinerie diminuisce sia in termini assoluti che relativi a causa della chiusura degli impianti e degli obblighi di miscelazione di gasolio e fonti rinnovabili. I progetti pilota di accumulo di energia e le sperimentazioni di teleriscaldamento rimarranno marginali fino al 2030, quando la riduzione dei programmi flessibili per l'energia eolica e nucleare potrebbe sbloccare una domanda su scala gigawatt.
La suddivisione delle applicazioni copre quindi il rischio settoriale: un costante prelievo di prodotti chimici sostiene i ricavi di base, mentre la mobilità e l'acciaio forniscono un volume positivo per accelerare le curve di apprendimento degli elettrolizzatori all'interno del mercato europeo della generazione di idrogeno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La leadership della Germania in termini di quota di mercato si basa su una forte domanda industriale, ma si scontra con colli di bottiglia nel settore delle energie rinnovabili che limitano i fattori di carico degli elettrolizzatori; il Wasserstoffkernnetz mitiga tali limiti dopo il 2028. L'eccezionale CAGR della Danimarca è funzione di mega-progetti orientati all'esportazione che monetizzano l'eolico offshore ridotto, ma i ricavi dipendono dalla stabilità dei contratti di prelievo tedeschi e olandesi. I Paesi Bassi bilanciano la scala dei terminali di importazione con le raffinerie e le industrie chimiche nazionali, mantenendo un utilizzo robusto anche prima dell'armonizzazione delle tariffe transfrontaliere.
Il percorso rosa della Francia riduce rapidamente l'intensità di carbonio, ma potrebbe avere difficoltà a soddisfare le etichette RFNBO dell'UE, a meno che non si evolvano le norme di addizionalità per il nucleare. Spagna e Italia convertono il vantaggio dell'energia solare in derivati dell'idrogeno destinati al trasporto marittimo e aereo, subordinatamente alla logistica dei gasdotti e dei trasportatori di ammoniaca. Il Regno Unito si muove su cluster blu supportati da sussidi CCS, mentre la Norvegia esporta volumi blu e servizi di stoccaggio di CO₂, consolidando l'integrazione del Mare del Nord. L'avvio tardivo della Polonia ritarda i volumi, ma la posiziona per un'accelerazione post-2035, una volta che il ritiro del carbone libererà capacità.
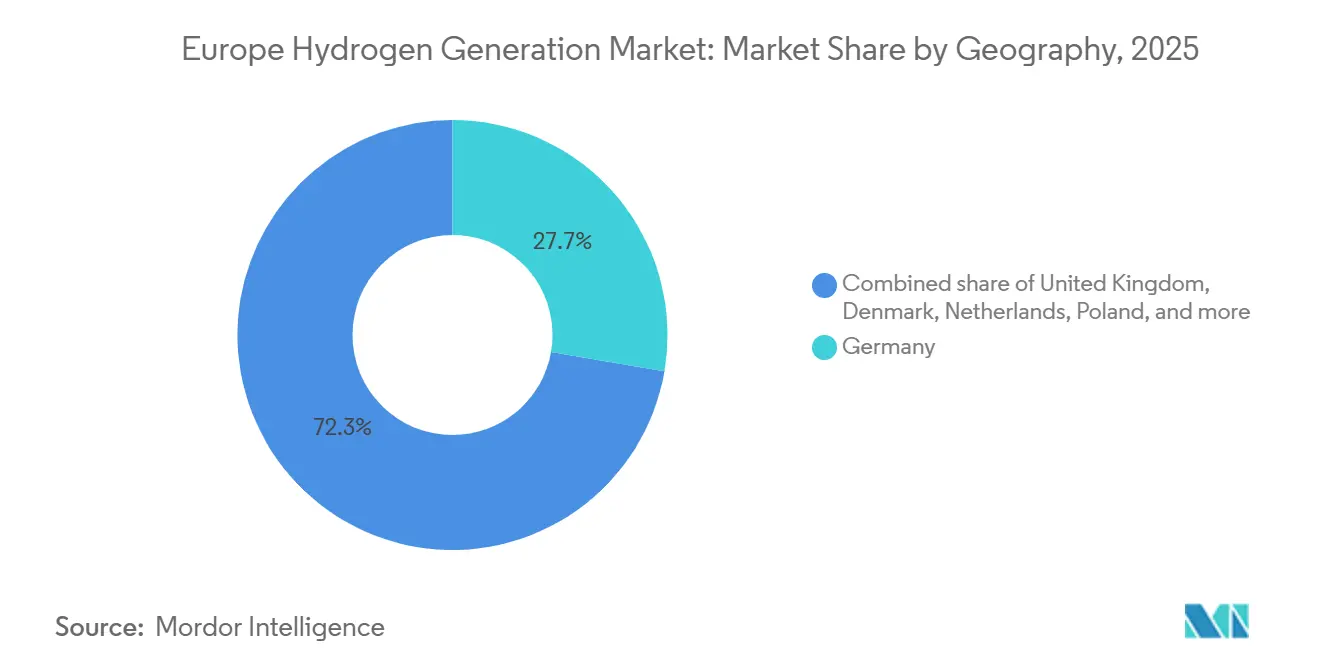
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
La produzione di idrogeno nell'UE è influenzata dall'attuazione del programma Fit-for-55 e dagli atti delegati specifici sull'idrogeno, che definiscono cosa si intende per fornitura rinnovabile e a basse emissioni di carbonio ai fini della conformità e dei sussidi. L'UE ha adottato una metodologia per l'idrogeno a basse emissioni di carbonio l'8 luglio 2025, che include una soglia di riduzione delle emissioni di gas serra del 70%. I requisiti del RFNBO, tra cui l'addizionalità e una correlazione temporale più stretta, continuano a influenzare la progettazione dei progetti e le strategie di approvvigionamento energetico, mentre una revisione formale dell'atto delegato del RFNBO è stata rinviata all'autunno 2026.
Per quanto riguarda gli strumenti di creazione di mercato, la Banca europea dell'idrogeno, amministrata attraverso meccanismi UE come i processi collegati al CINEA, ancora il sostegno alla produzione tramite aste competitive che assegnano aiuti operativi a progetti conformi al RFNBO. Si è inoltre intensificato il coordinamento tra industria e governo, come dimostra il primo Forum sulla regolamentazione dell'idrogeno a Rotterdam, il 19 e 20 marzo 2026, ospitato dal Ministero olandese per la politica climatica e la crescita verde, nell'ambito dell'armonizzazione delle norme in materia di certificazione, accesso alla rete e infrastrutture transfrontaliere per consentire l'espansione su larga scala in tutta la regione.
Panorama competitivo
I principali produttori di gas industriali, Air Liquide, Linde e Air Products, controllano ancora quasi la metà della capacità nominale totale, sfruttando reti di SMR e oleodotti vecchie di decenni. I produttori OEM di elettrolizzatori, Nel, Thyssenkrupp Nucera, ITM Power e Plug Power, dominano i nuovi ordini di idrogeno verde, ma si affannano per assicurarsi la fornitura di catalizzatori. Le utility (RWE, Engie, Iberdrola) e le principali compagnie petrolifere (TotalEnergies, Shell, Equinor) implementano modelli integrati che abbinano energie rinnovabili, elettrolizzatori e grandi accordi di prelievo, comprimendo i margini per i fornitori di apparecchiature pure-play. La differenziazione tecnologica si sta riducendo al 60-70% di efficienza di sistema e a fasce di prezzo di 600-900 kW, spostando la rivalità verso la solidità di bilancio, i contratti di prelievo e le competenze di certificazione RFNBO. I disruptor emergenti, Enapter (AEM), Sunfire (SOEC) e Haldor Topsoe (cracking dell'ammoniaca), affrontano specifici punti critici come la scarsità di iridio e lo stoccaggio di derivati.
Il mercato europeo della produzione di idrogeno riflette quindi una concentrazione di medio livello, in cui i primi cinque operatori detengono poco meno del 50%, incoraggiando sia la cooperazione sulle infrastrutture sia la rivalità sulle roadmap tecnologiche.
Leader europei nel settore della generazione di idrogeno
Linde SpA
Air Liquide
Engie S.A.
Prodotti aerei
Spina di alimentazione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Plug Power completa la messa in servizio dell'elettrolizzatore GenEco da 5 MW presso l'impianto PtX Møe5de di Esbjerg, in Danimarca. La messa in servizio promuove la diffusione dell'idrogeno verde e dimostra l'integrazione dell'elettrolizzatore con l'infrastruttura PtX, supportando la decarbonizzazione delle operazioni industriali.
- Gennaio 2026: Plug Power completa l'installazione di array di elettrolizzatori GenEco da 100 MW presso la raffineria Sines di Galp. L'implementazione dimostra la scalabilità e l'integrazione della capacità di elettrolisi in un sito industriale, rafforzando l'approvvigionamento di idrogeno per gli sforzi di decarbonizzazione della raffineria.
- Luglio 2025: Air Liquide prende la decisione finale di investimento per la costruzione dell'elettrolizzatore ELYgator da 200 MW nel porto di Rotterdam. Questa decisione posiziona Rotterdam come hub per l'idrogeno destinato all'industria, con un potenziale di decarbonizzazione per l'industria regionale.
Ambito del rapporto sul mercato europeo della generazione di idrogeno
La generazione di idrogeno è definita come il processo mediante il quale l'idrogeno viene prodotto in volumi commerciali per l'utilizzo in varie applicazioni industriali e di consumo.
Il mercato europeo della generazione di idrogeno è segmentato per fonte, tecnologia, applicazione e area geografica. Per fonte, il mercato è segmentato in idrogeno blu, verde, grigio, turchese e rosa. Per tecnologia, il mercato è segmentato in reforming del metano con vapore (SMR), gassificazione del carbone, ATR, POX ed elettrolisi. Per applicazione, il mercato è segmentato in raffinazione del petrolio, lavorazione chimica, siderurgia, carburanti per autotrazione, accumulo di energia e riscaldamento residenziale e commerciale. Per area geografica, il mercato è segmentato in Germania, Paesi Bassi, Polonia, Spagna, Italia e resto d'Europa. Per ciascun segmento, le dimensioni e le previsioni del mercato si basano sul fatturato generato (in USD).
Per fonte
| Idrogeno grigio |
| Idrogeno blu |
| Idrogeno verde |
| Idrogeno turchese |
| Idrogeno rosa |
Per tecnologia
| Reforming del metano a vapore (SMR) |
| Gassificazione del carbone |
| Riforma autotermica (ATR) |
| Ossidazione Parziale (POX) |
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) |
Per Applicazione
| Raffinazione del petrolio |
| Elaborazione chimica (ammoniaca, metanolo) |
| Ferro e acciaio (DRI, H₂-BF) |
| Carburante per il trasporto (FCEV, marittimo, aeronautico) |
| Energia e accumulo di energia |
| Riscaldamento residenziale e commerciale |
Per geografia
| Germania |
| Francia |
| Regno Unito |
| Olanda |
| Spagna |
| Italia |
| Norvegia |
| Danmark |
| Polonia |
| Russia |
| Resto d'Europa |
| Per fonte | Idrogeno grigio |
| Idrogeno blu | |
| Idrogeno verde | |
| Idrogeno turchese | |
| Idrogeno rosa | |
| Per tecnologia | Reforming del metano a vapore (SMR) |
| Gassificazione del carbone | |
| Riforma autotermica (ATR) | |
| Ossidazione Parziale (POX) | |
| Elettrolisi (elettrolisi alcalina, membrana a scambio protonico (PEM), elettrolisi a ossido solido (SOE)) | |
| Per Applicazione | Raffinazione del petrolio |
| Elaborazione chimica (ammoniaca, metanolo) | |
| Ferro e acciaio (DRI, H₂-BF) | |
| Carburante per il trasporto (FCEV, marittimo, aeronautico) | |
| Energia e accumulo di energia | |
| Riscaldamento residenziale e commerciale | |
| Per geografia | Germania |
| Francia | |
| Regno Unito | |
| Olanda | |
| Spagna | |
| Italia | |
| Norvegia | |
| Danmark | |
| Polonia | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo della produzione di idrogeno nel 2026?
Il mercato è valutato a 44.59 miliardi di dollari nel 2026, con una previsione di 53.44 miliardi di dollari entro il 2031.
Quale CAGR è previsto per la produzione di idrogeno in Europa entro il 2031?
Per il periodo 3.69-2026 si prevede un tasso di crescita annuo composto del 2031%.
Quale segmento tecnologico sta crescendo più velocemente?
L'elettrolisi, guidata dai sistemi alcalini e PEM, è in espansione al ritmo del 22.9% annuo.
Quale Paese registra la crescita più elevata?
La Danimarca registra un CAGR del 14.8% grazie ai grandi progetti di esportazione di energia eolica offshore in idrogeno.
Cosa limita la rapida adozione dell'idrogeno verde?
Il divario di costo con l'idrogeno grigio e la limitata disponibilità di energia rinnovabile rappresentano dei limiti fondamentali.
Chi sono i principali attori del settore?
Air Liquide, Linde, Air Products, Nel, thyssenkrupp nucera e ITM Power dominano la capacità attuale e i progetti in corso.


