

Dimensioni e quota di mercato delle presse idrauliche in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 620 milioni |
| Dimensione del mercato (2031) | USD 761.60 milioni |
| Tasso di crescita (2026 - 2031) | 4.20% CAGR |
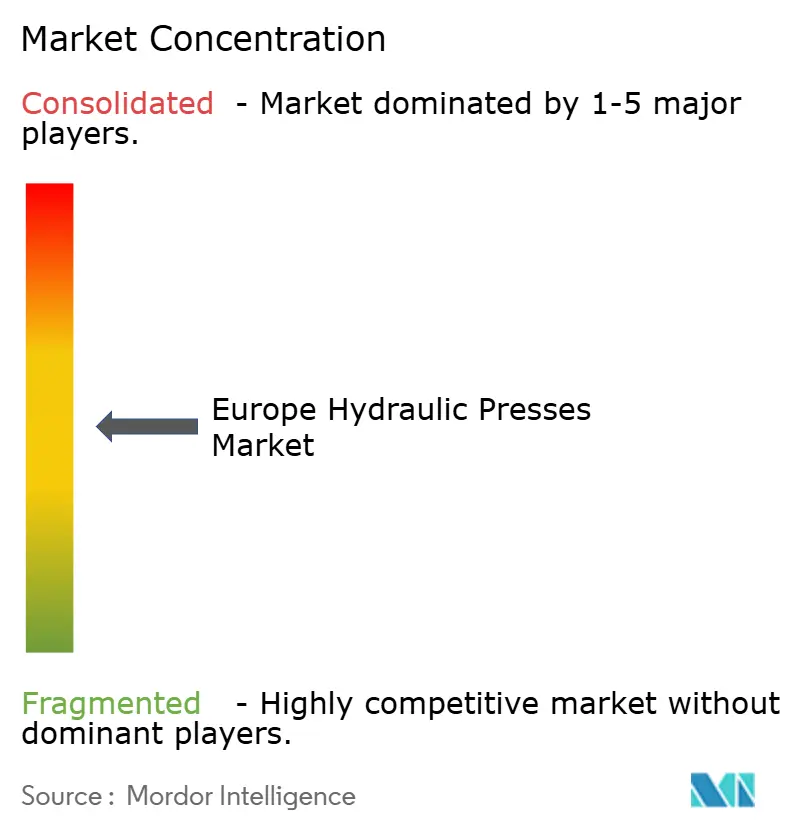
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle presse idrauliche a cura di Mordor Intelligence
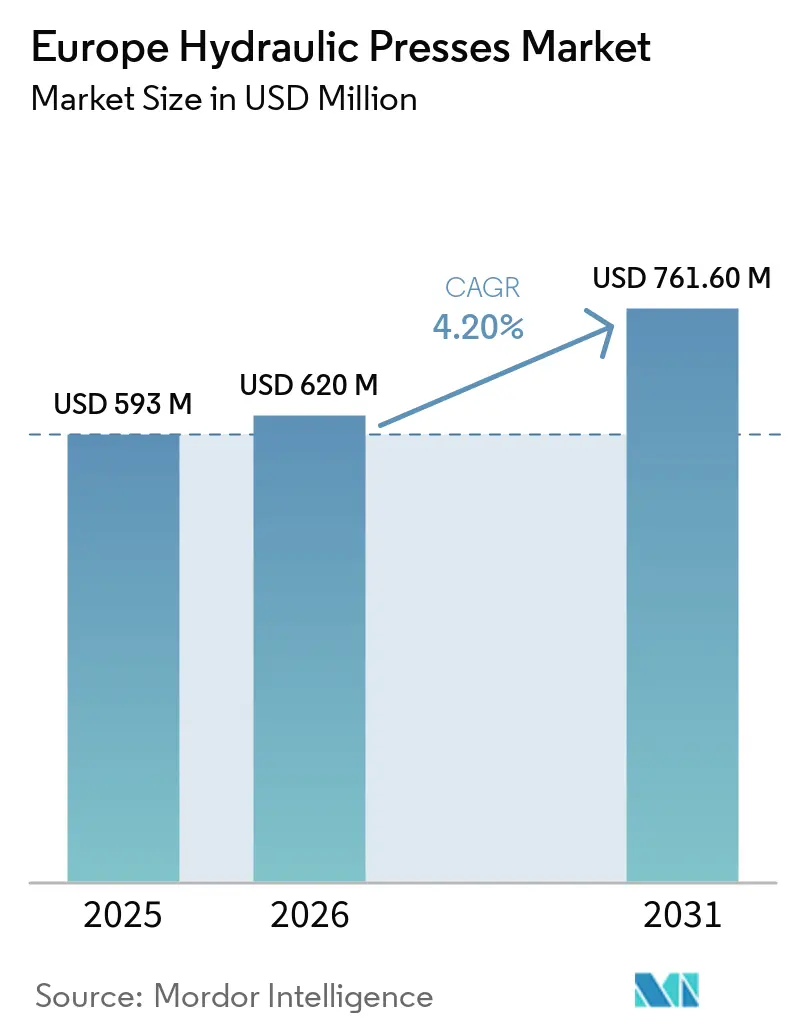
Il mercato europeo delle presse idrauliche aveva un valore di 593.0 milioni di dollari nel 2025 e si prevede che crescerà da 620.0 milioni di dollari nel 2026 a 761.6 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.20% durante il periodo di previsione (2026-2031).
L'elettrificazione del settore automobilistico sta modificando i piani di investimento nei reparti di stampaggio, poiché i vani batteria, le strutture del sottoscocca e i componenti in materiali misti richiedono capacità di formatura dedicate. L'aumento degli appalti per la difesa e la ripresa della produzione aeronautica stanno sostenendo la domanda di sistemi di grandi dimensioni e specializzati, con rigorosi controlli di qualità. I fornitori europei combinano l'esperienza nel settore dei sistemi di controllo e degli utensili in Germania, Italia e Spagna con nuovi investimenti in capacità produttiva nell'Europa centrale e orientale. Gli aggiornamenti servoidraulici ad alta efficienza energetica offrono inoltre ai fornitori un modo per servire gli stabilimenti esistenti che stanno modernizzando le attrezzature. Gli elevati costi di acquisto, i requisiti di conformità e la carenza di tecnici qualificati continueranno a rallentare alcuni acquisti.
Punti chiave del rapporto
- In base alla configurazione del telaio, le presse a telaio a C e a telaio aperto detenevano il 31.5% della quota di mercato europea delle presse idrauliche nel 2025, mentre si prevede che altre configurazioni specializzate cresceranno a un CAGR del 5.1% fino al 2031.
- In termini di tonnellaggio, la classe da 101 a 500 tonnellate rappresentava il 34% del mercato europeo delle presse idrauliche nel 2025, mentre si prevede che le presse con tonnellaggio superiore a 2,000 tonnellate cresceranno a un tasso annuo composto del 5.2% fino al 2031.
- Per quanto riguarda le applicazioni, la formatura della lamiera e l'imbutitura profonda detenevano il 24.5% della quota di mercato europea delle presse idrauliche nel 2025, mentre si prevede che l'idroformatura crescerà a un tasso annuo composto del 5.5% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore automobilistico e dei trasporti deteneva il 28.5% della quota di mercato europea delle presse idrauliche, mentre si prevede che il settore aerospaziale e della difesa crescerà a un tasso annuo composto del 5.6% fino al 2031.
- Dal punto di vista geografico, la Germania deteneva il 25.5% del fatturato di mercato nel 2025, mentre si prevede che la Spagna registrerà la crescita più rapida, con un CAGR del 5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle presse idrauliche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riprogettazione di batterie e componenti strutturali per veicoli elettrici | + 1.2% | Germania, Polonia, Slovacchia, Repubblica Ceca e Spagna | Medio termine (2-4 anni) |
| Automazione del reparto stampa e manutenzione predittiva | + 0.9% | Germania, Francia, Italia | A breve termine (≤ 2 anni) |
| Investimenti in capacità produttiva nell'Europa centro-orientale | + 0.7% | Polonia, Romania, Repubblica Ceca, Slovacchia e Ungheria | Medio termine (2-4 anni) |
| Domanda di prodotti per l'industria aerospaziale, della difesa e della forgiatura ad alta integrità | + 0.5% | Francia, Regno Unito, Germania, Spagna e Austria | A lungo termine (≥ 4 anni) |
| Aggiornamenti servoidraulici ad alta efficienza energetica | + 0.4% | Unione Europea, in particolare Germania e Benelux | A breve termine (≤ 2 anni) |
| Stampaggio a compressione di materiali compositi e avanzati | + 0.3% | Francia, Regno Unito e Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Batterie per veicoli elettrici, alleggerimento e riprogettazione dei componenti strutturali
L'elettrificazione delle piattaforme sta incrementando la domanda di investimenti in presse idrauliche lungo le filiere di fornitura del settore automobilistico europeo. PowerCo ha inaugurato il suo stabilimento di Salzgitter per la produzione di celle unificate nel 2025, creando esigenze specifiche per gli alloggiamenti delle batterie e i vani sottoscocca strutturali, che richiedono nuovi utensili e processi di formatura. Le celle prismatiche di grande formato e le configurazioni cella-pacco richiedono strutture per batterie con geometrie diverse da quelle utilizzate nei veicoli a combustione interna. Anche i pannelli di chiusura in alluminio e le strutture a bilanciere in acciaio ad alta resistenza richiedono diverse impostazioni di forza, dimensioni del piano di lavoro e premilamiera. Le officine di stampaggio non sempre riescono a soddisfare tali esigenze con semplici modifiche agli utensili esistenti. I sistemi idraulici offrono forza e velocità programmabili lungo tutta la corsa di lavoro, consentendo la formatura di componenti strutturali complessi. Questo offre al mercato europeo delle presse idrauliche un'opportunità di sostituzione duratura, che va oltre le normali variazioni dei volumi di produzione dei veicoli.
Automazione e manutenzione predittiva del reparto stampa nell'ambito dell'Industria 4.0.
Nel corso del 2025, i sistemi digitali si sono affermati maggiormente nelle officine di stampaggio europee. La Smart Press Shop di Halle utilizza Metris Visual Die Protection per monitorare gli utensili con telecamere e linee di arresto quando rileva corpi estranei, accumuli di scarti o crepe. Il sistema aiuta a prevenire danni agli stampi prima che causino interruzioni di produzione prolungate. Lo stabilimento SEAT e CUPRA di Martorell genera 3,000 punti dati durante ogni ciclo di stampaggio e li utilizza per supportare il monitoraggio della produzione, in vista della piena produzione di veicoli elettrici a batteria a partire dal 2026. Una ricerca pubblicata nel 2026 ha dimostrato che i modelli ibridi che utilizzano i dati dei sensori delle presse possono stimare la vita utile residua dei componenti critici di formatura. [1] Raoua Zerrad, Kamar Diaz, Akram Chhaybi, et al., “Maintenance 4.0 for Automotive Press Machines: Hybrid RUL Estimation of Critical Component,” Life Cycle Reliability and Safety Engineering, doi.org. Queste funzionalità rendono la protezione degli stampi, il cambio automatico degli stampi e il monitoraggio connesso sempre più importanti nelle nuove specifiche delle presse. Inoltre, aumentano il valore dei fornitori in grado di combinare macchinari, sistemi di controllo e assistenza continua.
Rilocalizzazione e investimenti in capacità produttiva nell'Europa centro-orientale
L'Europa centrale e orientale continua ad attrarre capacità produttive che necessitano di presse idrauliche di fascia media. Nel settembre 2026, RTX ha investito 25 milioni di dollari per ampliare il suo stabilimento di Niepołomice, in Polonia, per la produzione di componenti di precisione e assemblaggi tubolari complessi per motori commerciali e militari. L'azienda ha inoltre annunciato un ampliamento da 100 milioni di dollari a Rzeszów per la produzione di componenti aerospaziali forgiati isotermicamente. Nel 2025, Hyundai Mobis ha inaugurato in Slovacchia uno stabilimento per la produzione di motori per veicoli elettrici con una capacità annua di 280,000 sistemi PE. Questi progetti aumentano la domanda di stampaggio dei metalli tra i produttori di componenti che stanno localizzando la produzione più vicino ai clienti europei del settore automobilistico e aerospaziale. È quindi probabile che il mercato europeo delle presse idrauliche veda gran parte di questi investimenti concentrarsi nella fascia di potenza tra le 100 e le 500 tonnellate. Questi acquirenti necessitano di sistemi di controllo moderni e di un servizio di assistenza locale affidabile, anche quando non richiedono presse ad alta forza di livello aerospaziale.
Domanda di prodotti per l'industria aerospaziale, della difesa e della forgiatura ad alta integrità
I programmi aerospaziali e di difesa stanno creando opportunità di alto valore per le presse idrauliche, caratterizzate da lunghi cicli di approvvigionamento. Safran Aircraft Engines ha annunciato nell'aprile 2026 un investimento di 150 milioni di euro (176.45 milioni di dollari) per una pressa idraulica da 30,000 tonnellate a Gennevilliers. Si prevede che la pressa produrrà 14,000 componenti strategici all'anno per i programmi LEAP, Rafale, Mirage e A400M quando entrerà in servizio nel 2029. Breitenfeld Edelstahl ha commissionato una pressa per forgiatura da 40 MN in Austria nel corso del 2026 per applicazioni nel settore energetico, aeronautico e delle macchine speciali. L'attrezzatura può forgiare alberi fino a 10 metri e lingotti fino a 25 tonnellate. Le aspettative del settore aerospaziale in termini di tracciabilità e gli standard di sicurezza delle presse favoriscono i fornitori in grado di soddisfare i rigorosi requisiti di integrità dei materiali e di documentazione. Il mercato europeo delle presse idrauliche ne trae vantaggio perché queste applicazioni richiedono attrezzature specializzate che non possono essere facilmente sostituite da alternative a forza inferiore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e lunghi cicli di sostituzione. | -0.8% | Unione europea, in particolare Europa meridionale, centrale e orientale | A lungo termine (≥ 4 anni) |
| Carenza di manodopera specializzata in idraulica, sistemi di controllo e manutenzione. | -0.6% | Unione Europea, in particolare Germania, Francia e Italia | Medio termine (2-4 anni) |
| Esposizione ai settori CNC, elettronica di potenza e fornitura di acciaio di alta qualità | -0.4% | Unione Europea, con particolare attenzione a Germania e Benelux. | A breve termine (≤ 2 anni) |
| Concorrenza da tecnologie di formatura alternative | -0.3% | Germania, Italia, Scandinavia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e lunghi cicli di sostituzione.
Le presse idrauliche industriali richiedono ingenti investimenti di capitale in tutte le classi di tonnellaggio. I sistemi di fascia media costano centinaia di migliaia di euro, mentre i sistemi per il settore aerospaziale e la forgiatura possono richiedere investimenti nell'ordine delle decine di milioni di euro. L'investimento di Safran di 150 milioni di euro (176.45 milioni di dollari) a Gennevilliers illustra la portata della spesa possibile per una capacità di forgiatura strategicamente importante. Il regolamento (UE) 2023/1230 è in vigore dal 20 gennaio 2027 e identifica le presse per la lavorazione a freddo dei metalli tra le categorie di macchinari ad alto rischio soggette ai requisiti di valutazione della conformità. [2] Agenzia dell'Unione europea per la sicurezza e la salute sul lavoro, "Regolamento 2023/1230/UE: Macchinari", Portale legislativo EU-OSHA, osha.europa.eu. La conformità può comportare un aumento del lavoro di ingegneria, dei costi di certificazione e dei tempi di messa in servizio per i nuovi progetti. Le piccole e medie imprese manifatturiere spesso ritardano la sostituzione quando i costi di acquisizione e i requisiti di qualificazione aumentano contemporaneamente. Le presse idrauliche possono rimanere in servizio per 20-30 anni, il che limita la domanda basandosi esclusivamente sui normali cicli di sostituzione.
Carenza di manodopera specializzata in idraulica, sistemi di controllo e manutenzione.
La carenza di ingegneri idraulici, programmatori di sistemi di controllo e tecnici di manutenzione limita l'installazione e l'utilizzo efficace delle apparecchiature. L'Autorità europea del lavoro ha identificato la produzione e l'ingegneria come settori con carenze persistenti in tutti gli Stati membri nel suo rapporto del 2025, pubblicato nel giugno 2026. [3] Autorità europea del lavoro, "Carenze e eccedenze di manodopera in Europa 2025", Rapporto annuale EURES, employment-social-affairs.ec.europa.eu. Ha collegato le carenze ai cambiamenti demografici, alla discrepanza tra competenze richieste e alla limitata mobilità dei lavoratori. Eurostat ha riferito nel febbraio 2026 che i lavoratori del settore manifatturiero hanno registrato il maggiore aumento del tasso di posti vacanti tra i gruppi professionali tra il 2019 e il 2023, con un incremento di 4.2 punti percentuali. [4] Eurostat, "Tasso di posti vacanti: principali aumenti e diminuzioni per professione", Eurostat News, ec.europa.eu. Il Cedefop prevede che la domanda di sostituzione dovuta ai pensionamenti intensificherà la pressione sui settori della lavorazione e manutenzione dei metalli fino alla metà degli anni 2030. Per acquirenti e fornitori di attrezzature, la carenza di personale può allungare i tempi di installazione, ridurre l'utilizzo iniziale delle macchine e aumentare la dipendenza da team di assistenza specializzati. La riqualificazione della forza lavoro è importante, ma i suoi benefici si manifesteranno più lentamente rispetto a un tipico ciclo di acquisto di attrezzature.
Analisi del segmento
Per configurazione del telaio/struttura: le presse a telaio a C sono in testa, mentre le presse speciali guadagnano terreno
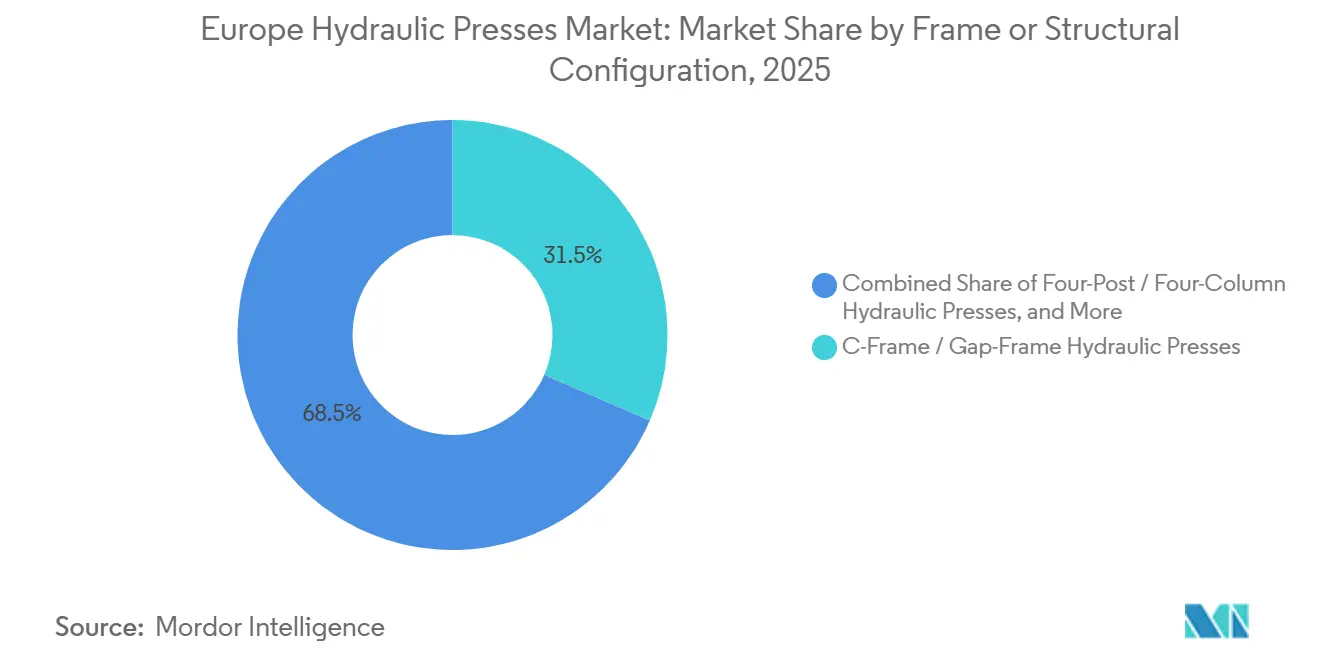
Nel 2025, le presse a telaio a C e a telaio aperto detenevano il 31.5% del mercato europeo delle presse idrauliche. Il loro accesso aperto su tre lati le rende adatte per stampaggio generico, lavori di assemblaggio, pannelli per carrozzeria automobilistica e altre applicazioni che richiedono una movimentazione efficiente dei materiali. Questa configurazione consente inoltre cambi rapidi degli stampi in impianti con frequenti cambi di produzione. Le presse a telaio a H e a lati dritti sono adatte per lavorazioni che richiedono maggiore rigidità e un allineamento ripetibile dei piani di lavoro. Vengono utilizzate per tranciatura di precisione, imbutitura profonda e impilamento di laminati per motori elettrici. Le presse a quattro colonne e a quattro montanti distribuiscono la forza su piani di lavoro più ampi per la forgiatura e lo stampaggio di materiali compositi. I sistemi a due montanti e da banco rimangono rilevanti per officine di attrezzaggio, lavori di assemblaggio e produzioni a bassa forza.
Si prevede che altre configurazioni specializzate cresceranno a un tasso annuo composto (CAGR) del 5.1% fino al 2031 nel settore europeo delle presse idrauliche. Questi sistemi includono presse transfer multiasse personalizzate, apparecchiature ibride idraulico-elettriche e sistemi a piastra calda per applicazioni aerospaziali. La loro crescita riflette la crescente complessità dei componenti, piuttosto che i volumi unitari più elevati. Le presse specializzate aiutano gli utenti a gestire materiali complessi, diverse sequenze di produzione e requisiti di qualità specifici per l'applicazione. I programmi che utilizzano materiali compositi e avanzati richiedono il controllo della temperatura, della velocità di chiusura e della pressione durante l'intero ciclo di formatura. Questa esigenza giustifica la progettazione di presse personalizzate, che i sistemi standard a catalogo non sempre sono in grado di fornire. I fornitori con competenze di ingegneria applicativa sono in una posizione migliore per competere per questi progetti. Il mercato europeo delle presse idrauliche, pertanto, presenta un segmento premium in crescita, accanto alla più ampia base di presse per uso generale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tonnellaggio/forza di pressatura: il tonnellaggio medio domina mentre le presse ad alta forza accelerano
Nel 2025, la classe di presse idrauliche da 101 a 500 tonnellate deteneva il 34% del mercato europeo. Questa gamma comprende pannelli per carrozzerie automobilistiche, componenti strutturali, parti di macchinari industriali e lavorazioni meccaniche in generale. Copre la più ampia gamma di volumi di produzione nel settore manifatturiero europeo. Le presse fino a 100 tonnellate sono adatte per stampaggio di piccole dimensioni, componenti elettrici e operazioni di laboratorio. Le classi da 501 a 1,000 tonnellate e da 1,001 a 2,000 tonnellate sono utilizzate per strutture di veicoli più pesanti, componenti ferroviari e parti di macchine edili. Gli acquirenti in queste gamme devono trovare un equilibrio tra i requisiti di forza, l'ingombro, i tempi di ciclo e le esigenze di utensili. Questa gamma risponde anche alla domanda dei fornitori in crescita nell'Europa centrale e orientale.
Si prevede che il mercato europeo delle presse idrauliche con una capacità superiore a 2,000 tonnellate crescerà a un tasso annuo composto (CAGR) del 5.2% fino al 2031. La domanda proviene dalla forgiatura aerospaziale, dalla produzione di grandi componenti in materiale composito e da altre applicazioni che richiedono forze e capacità di carico considerevoli. La pressa da 30,000 tonnellate progettata da Safran dimostra il valore concentrato in questi progetti di grandi dimensioni. Tali acquisti implicano lunghi tempi di consegna, specifiche tecniche rigorose e contratti di assistenza a lungo termine. I clienti si aspettano inoltre la tracciabilità dei materiali e sistemi di qualità consolidati. I produttori che operano su commessa hanno un vantaggio, poiché i sistemi a catalogo non soddisfano tutti i requisiti per le presse ad alta forza. Ciò rende il segmento delle presse ad alta forza più dipendente da un gruppo ristretto di fornitori qualificati. Questo, inoltre, offre al mercato europeo delle presse idrauliche una fonte di crescita del valore anche quando i volumi degli ordini rimangono limitati.
Per applicazione/processo di formatura: la stampatura profonda aumenta la domanda, mentre l'idroformatura guadagna terreno.
Nel 2025, la formatura e l'imbutitura della lamiera detenevano il 24.5% del mercato europeo delle presse idrauliche. Le carrozzerie automobilistiche utilizzano questi processi per la produzione di pannelli interni delle portiere, pannelli del tetto, chiusure e pianali in acciaio ad alta resistenza e alluminio. La loro consolidata base produttiva garantisce una domanda costante di attrezzature di formatura convenzionali. La forgiatura riveste un ruolo importante nelle applicazioni ad alto tonnellaggio per carrelli di atterraggio, componenti del motore, trasmissioni e strutture per la difesa. La piegatura e la raddrizzatura sono utilizzate nella fabbricazione di strutture in acciaio, nella manutenzione ferroviaria e nella formatura di tubazioni. La punzonatura, la tranciatura e la coniatura supportano la produzione di precisione di componenti elettrici, elettronici e di fissaggio. La compattazione delle polveri e il montaggio a pressione continuano a supportare i settori della ceramica, della metallurgia delle polveri e dell'assemblaggio industriale.
Si prevede che l'idroformatura crescerà a un tasso annuo composto del 5.5% fino al 2031 nel mercato europeo delle presse idrauliche. Pannelli a bilanciere cavi, tubi di gestione degli urti e longheroni per involucri di batterie possono offrire un vantaggio in termini di peso del 15-25% rispetto agli assemblaggi stampati e saldati. Le strutture più leggere supportano gli obiettivi di autonomia dei veicoli elettrici e riducono il numero di fasi di giunzione in alcuni componenti. Anche lo stampaggio a compressione sta acquisendo importanza per i componenti in compound e termoplastici stampati in lastre, utilizzati in veicoli, materiale rotabile e applicazioni per l'energia eolica. Fraunhofer IPT ha presentato MatriXpress nell'ottobre 2025, una macchina con una forza fino a 800 tonnellate e 60 corse al minuto, dal peso inferiore a 10 tonnellate. Il sistema è destinato alla produzione di piastre bipolari per celle a combustibile a idrogeno ed elettrolizzatori. Queste applicazioni richiedono un controllo preciso di temperatura, velocità e pressione di mantenimento. Il mercato europeo delle presse idrauliche può trarre vantaggio dall'aumento della capacità produttiva dei produttori per la realizzazione di nuovi componenti per l'energia e la mobilità.
Per settore di utilizzo finale: il settore automobilistico rimane centrale, mentre la spesa aerospaziale aumenta.
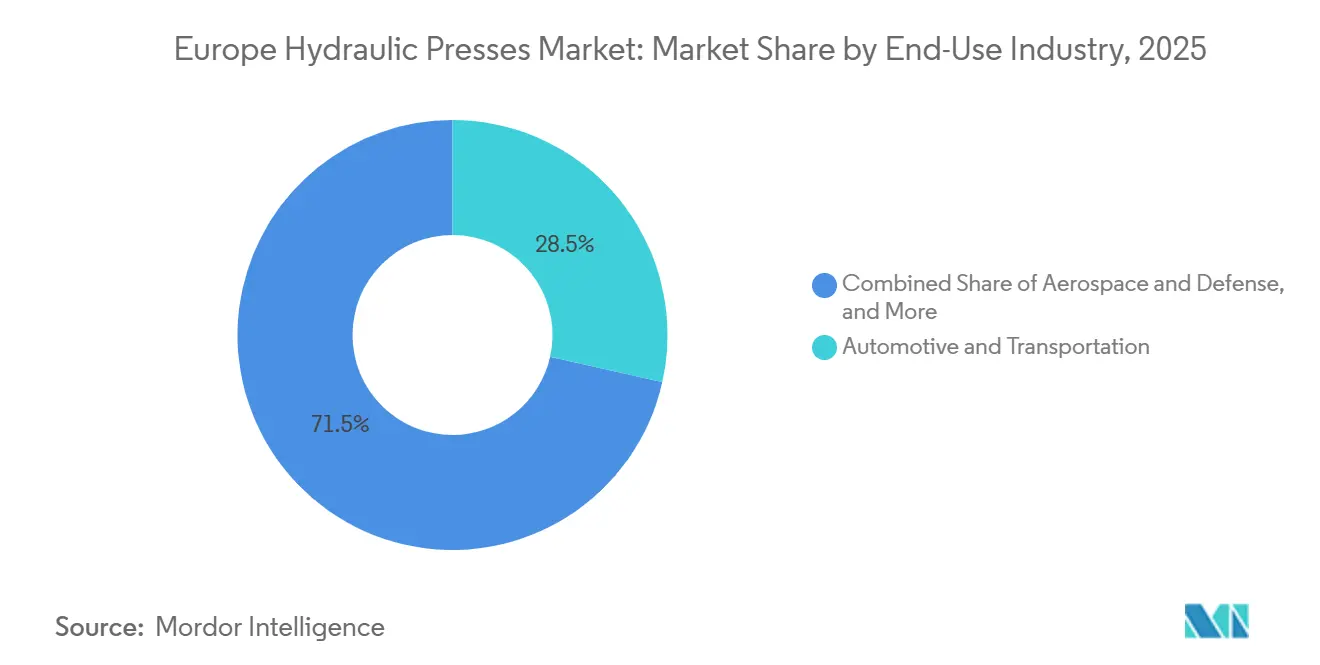
Nel 2025, il settore automobilistico e dei trasporti deteneva il 28.5% della quota di mercato europea delle presse idrauliche. Le architetture dei veicoli elettrici a batteria richiedono telai strutturali, pianali per batterie e involucri che necessitano di operazioni di formatura dedicate. Ciò alimenta la domanda di nuove attrezzature e di modifiche alle linee di presse esistenti. I macchinari industriali e la produzione manifatturiera in generale forniscono un livello intermedio stabile attraverso la forgiatura su commessa, i componenti per utensili e la lavorazione generale dei metalli. La domanda nel settore elettrico ed elettronico è legata a sistemi di trasmissione elettrica localizzati, lamierini per motori, connettori e componenti per batterie. Plastica, gomma e materiali compositi stanno trovando impiego negli interni delle automobili, nei veicoli ferroviari e nelle navicelle delle turbine eoliche. Le apparecchiature per l'energia e la potenza richiedono la pressatura per lamierini di trasformatori, flange per torri eoliche e componenti per cavi.
Si prevede che il settore aerospaziale e della difesa crescerà a un tasso annuo composto (CAGR) del 5.6% fino al 2031 nel mercato europeo delle presse idrauliche. Gli appalti per la difesa, la produzione di aeromobili commerciali e la sicurezza dell'approvvigionamento dei materiali sostengono gli investimenti nazionali nella forgiatura e formatura. I componenti ad alta integrità hanno requisiti stringenti in termini di tracciabilità, ripetibilità e documentazione di processo. I settori ferroviario, navale, della metallurgia delle polveri, della ceramica e dei materiali avanzati aggiungono una domanda specializzata legata ai programmi infrastrutturali e ai programmi sui materiali strategici. Questi gruppi di clienti spesso necessitano di attrezzature progettate per un processo specifico piuttosto che di una pressa standardizzata. I loro progetti possono essere di numero inferiore, ma di alto valore e contenuto tecnico. I fornitori in grado di combinare progettazione, attrezzature, controlli e assistenza godono di una posizione più forte in questi settori di utilizzo finale. Il mercato europeo delle presse idrauliche mantiene la sua base nel settore automobilistico, sviluppando al contempo ulteriori opportunità nei settori aerospaziale e della difesa.
Analisi geografica
Nel 2025 la Germania deteneva il 25.5% della quota di mercato europea delle presse idrauliche. Questa posizione riflette la forte attività di stampaggio nel settore automobilistico in Baviera e Baden-Württemberg, unitamente a una solida base di ingegneria meccanica. Il Paese combina la domanda interna con una consolidata rete di fornitura di utensili, sistemi di controllo e attrezzature per presse. Lo stabilimento Smart Press Shop di Halle integra la protezione degli stampi in tempo reale, i movimenti autonomi delle gru portautensili e i sistemi di produzione digitali per pannelli in alluminio e acciaio. Secondo ANDRITZ, l'impianto fornisce pannelli a Porsche, Tesla, Mercedes e BMW. Italia e Francia costituiscono un secondo cluster di domanda, basato sull'ingegneria di precisione, la fabbricazione specializzata e gli investimenti nel settore aerospaziale.
Si prevede che la Spagna crescerà a un tasso di crescita annuo composto (CAGR) del 5.0% fino al 2031 nel mercato europeo delle presse idrauliche. Questa crescita è legata al corridoio automobilistico di Martorell e alla transizione verso la produzione di veicoli elettrici a batteria. I 3,000 punti dati per ciclo di stampaggio dell'impianto supportano il monitoraggio della produzione man mano che il programma di veicoli elettrici si sviluppa. La Francia ha una crescente opportunità nel settore delle presse ad alto tonnellaggio grazie al progetto di Safran a Gennevilliers. Il Regno Unito rimane rilevante attraverso le catene di fornitura aerospaziale, della difesa e automobilistica. La Finlandia serve una base più piccola e focalizzata sulla qualità nei settori delle macchine per la carta, delle apparecchiature energetiche e della cantieristica navale. La base commerciale potenziale della Russia per i fornitori europei rimane limitata dalle restrizioni commerciali e dall'isolamento della catena di fornitura.
Polonia, Repubblica Ceca, Romania, Slovacchia e Ungheria formano il cluster in rapida espansione dell'Europa centro-orientale. L'investimento confermato di RTX a Niepołomice e l'espansione a Rzeszów rafforzano il ruolo della Polonia nella produzione aerospaziale di precisione. Lo stabilimento slovacco di Hyundai Mobis aggiunge un ulteriore punto di riferimento per la produzione di veicoli elettrici, alimentando la domanda di formatura dei metalli a valle. La regione combina l'allineamento normativo dell'UE con lo sviluppo di nuove capacità produttive nelle filiere dell'automotive e della difesa. Ciò crea domanda di presse di fascia media, sistemi di controllo moderni e capacità di assistenza locale. Il mercato europeo delle presse idrauliche ha un'ampia base geografica, ma l'Europa centro-orientale è dove i nuovi progetti greenfield sono più visibili. Germania, Francia e Spagna rimangono importanti per gli investimenti ad alto valore aggiunto in automazione, aerospaziale e piattaforme veicolari.
Panorama competitivo
Il mercato europeo delle presse idrauliche è moderatamente frammentato, con i principali produttori europei di apparecchiature originali (OEM) che detengono posizioni di rilievo nei sistemi ad alta potenza e servoidraulici. I fornitori tedeschi beneficiano di una consolidata esperienza nel settore dei sistemi di controllo e di rapporti consolidati con clienti del settore automobilistico e aerospaziale. Nel gennaio 2026, ANDRITZ Schuler ha lanciato la serie di tranciatura di precisione HFA plus+ con azionamenti per pompe idrauliche servoassistite, interfacce di monitoraggio connesse standard e frequenze di corsa fino a 85 corse al minuto. La serie copre forze di pressatura da 3,200 a 15,500 kN. Nel 2026, l'azienda ha inoltre stretto una partnership con WF Maschinenbau per un sistema di formatura di tubi destinato ad applicazioni di difesa. Queste iniziative rafforzano la sua posizione in termini di efficienza energetica, funzionamento connesso e requisiti specifici del settore della difesa.
Produttori italiani, tra cui Mecolpress e Mecomec FP, operano nel settore della forgiatura e dei materiali compositi, dove la conoscenza degli utensili specifici per ciascun materiale è fondamentale. Fagor Arrasate e LASCO Umformtechnik competono nel segmento di mercato di fascia media della filiera automobilistica, dove i tempi di consegna e la reattività del servizio sono importanti. DORST Technologies si distingue nel settore delle presse per la compattazione di polveri per ceramiche avanzate e materiali tecnici. Questa nicchia di mercato presenta un rischio di sostituzione limitato rispetto alle attrezzature di formatura generiche. Gran parte del parco presse installato risale a prima dell'introduzione dei sistemi di pompe a velocità variabile e dei moderni controlli servoidraulici. Ciò crea opportunità per i fornitori di retrofit e per gli specialisti dell'assistenza a livello regionale. Il Regolamento (UE) 2023/1230 applicherà nuovi requisiti di valutazione della conformità alle modifiche sostanziali a partire da gennaio 2027.
I progetti di ammodernamento possono offrire un costo iniziale inferiore rispetto alla sostituzione completa, migliorando al contempo l'efficienza energetica e la produttività. Richiedono inoltre un'attenta revisione ingegneristica laddove le modifiche alterino lo stato di sicurezza o di conformità dei sistemi preesistenti. L'hardware dei sensori connessi e l'analisi dei dati di produzione in officina stanno aumentando la concorrenza nei servizi di manutenzione, un tempo forniti principalmente dai produttori di apparecchiature. Gli acquirenti valuteranno probabilmente il supporto per l'intero ciclo di vita delle apparecchiature, le funzionalità del software e la conoscenza in materia di conformità, oltre alle prestazioni delle presse. I grandi fornitori godono di un vantaggio nei progetti ad alta forza che richiedono una progettazione su misura.
Leader europei nel settore delle presse idrauliche
Gruppo scolastico ANDRITZ
SMS group GmbH
Siempelkamp
Fagor Arrasate
LASCO Umformtechnik GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Pratt & Whitney, parte di RTX, ha investito 25 milioni di dollari per ampliare il suo stabilimento di Niepołomice, in Polonia, dedicato all'assemblaggio di componenti tubolari complessi e componenti di precisione per i programmi di motori GTF, F135 e PW800. L'ampliamento, supportato dal Programma per le Zone di Investimento polacco, creerà oltre 120 posti di lavoro e sarà operativo nel 2028. Questo investimento si aggiunge all'ampliamento, annunciato separatamente, da 100 milioni di dollari a Rzeszów, per la produzione di componenti aerospaziali forgiati isotermicamente, rendendo la Polonia il principale polo produttivo di precisione di Pratt & Whitney nell'Europa centro-orientale, con oltre 9,500 dipendenti RTX nel Paese.
- Aprile 2026: Safran Aircraft Engines ha annunciato un investimento di 150 milioni di euro (176.45 milioni di dollari) per l'acquisizione di una pressa idraulica da 30,000 tonnellate per il suo stabilimento di Gennevilliers. Il progetto creerà 130 posti di lavoro a partire dal 2026 e prevede la piena operatività entro il 2029. La pressa produrrà 14,000 componenti strategici all'anno per i programmi CFM LEAP, Rafale, Mirage, A400M e GE90, quasi raddoppiando la capacità produttiva dello stabilimento per tutte le famiglie di motori entro il 2035.
- Gennaio 2026: ANDRITZ Schuler ha lanciato la serie di presse per tranciatura di precisione HFA plus+. Utilizza azionamenti di pompe idrauliche servoassistite per un miglioramento dell'efficienza energetica a doppia cifra, offre forze di pressatura da 3,200 a 15,500 kN, raggiunge fino a 85 corse al minuto e include interfacce di monitoraggio connesse di serie.
- Ottobre 2025: Fraunhofer IPT ha presentato MatriXpress, un sistema di pressatura compatto che pesa meno di 10 tonnellate, eroga una forza fino a 800 tonnellate e raggiunge le 60 corse al minuto. Il sistema è destinato alla formatura bipolare di piastre per la produzione di celle a combustibile a idrogeno ed elettrolizzatori.
Ambito del rapporto sul mercato europeo delle presse idrauliche
| Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib |
| Presse idrauliche a quattro colonne |
| Presse idrauliche a due colonne |
| Presse idrauliche da banco/officina |
| Altre configurazioni specializzate di presse idrauliche |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Formatura e imbutitura profonda della lamiera |
| Forgiatura |
| Piegare e raddrizzare |
| Punzonatura, tranciatura e coniatura |
| Stampaggio a compressione |
| Compattazione della polvere |
| idroformatura |
| Assemblaggio, pressatura e pressatura generale |
| Altre applicazioni specializzate |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrico ed Elettronica |
| Materie plastiche, gomma e materiali compositi |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Ferroviario e marittimo |
| Metallurgia delle polveri, ceramica e materiali avanzati |
| Altri settori di uso finale |
| Germania |
| Italia |
| Francia |
| Regno Unito |
| Spagna |
| Russia |
| Finlandia |
| Resto d'Europa |
| Per telaio / configurazione strutturale | Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib | |
| Presse idrauliche a quattro colonne | |
| Presse idrauliche a due colonne | |
| Presse idrauliche da banco/officina | |
| Altre configurazioni specializzate di presse idrauliche | |
| Per tonnellaggio / Forza di stampa | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite procedura di candidatura/formazione | Formatura e imbutitura profonda della lamiera |
| Forgiatura | |
| Piegare e raddrizzare | |
| Punzonatura, tranciatura e coniatura | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| idroformatura | |
| Assemblaggio, pressatura e pressatura generale | |
| Altre applicazioni specializzate | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Aerospazio e Difesa | |
| Macchinari industriali e produzione manifatturiera in generale | |
| Elettrico ed Elettronica | |
| Materie plastiche, gomma e materiali compositi | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Ferroviario e marittimo | |
| Metallurgia delle polveri, ceramica e materiali avanzati | |
| Altri settori di uso finale | |
| Per geografia | Germania |
| Italia | |
| Francia | |
| Regno Unito | |
| Spagna | |
| Russia | |
| Finlandia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le presse idrauliche in Europa?
Si prevede che il mercato europeo delle presse idrauliche crescerà a un tasso annuo composto del 4.2% dal 2026 al 2031, raggiungendo i 761.6 milioni di dollari.
Quale categoria di forza stampa è la più richiesta in Europa?
Nel 2025, la categoria da 101 a 500 tonnellate ha dominato il mercato con una quota del 34.0%, in quanto destinata ai settori automobilistico, della lavorazione dei metalli e della produzione di macchinari industriali.
Perché le presse idrauliche sono importanti per i veicoli elettrici?
I vassoi per batterie, i telai strutturali e i componenti realizzati con materiali misti richiedono una forza controllata e profili di formatura che i sistemi idraulici sono in grado di fornire.
Quale applicazione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'idroformatura crescerà a un tasso annuo composto del 5.5%, grazie alla produzione di componenti strutturali leggeri per veicoli elettrici.
Quale settore di utilizzo finale sta crescendo rapidamente per i fornitori di presse idrauliche?
Si prevede che il settore aerospaziale e della difesa crescerà a un tasso annuo composto del 5.6% fino al 2031, sostenuto dalla domanda di materiali forgiati e strategici.
Quale paese ha la più ampia base di domanda regionale?
Nel 2025 la Germania deteneva una quota del 25.5%, grazie al supporto delle agenzie di stampa del settore automobilistico e del suo ecosistema di ingegneria meccanica.


