

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
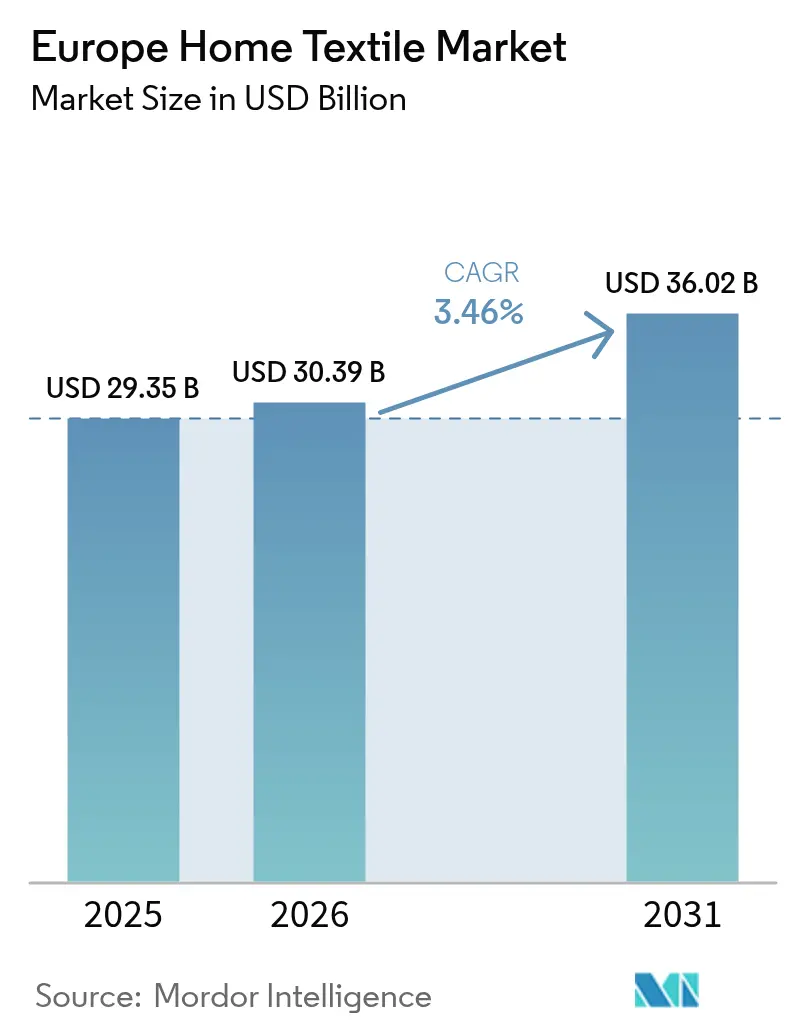
| Dimensione del mercato (2026) | 30.39 miliardo di dollari |
| Dimensione del mercato (2031) | 36.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.46% CAGR |
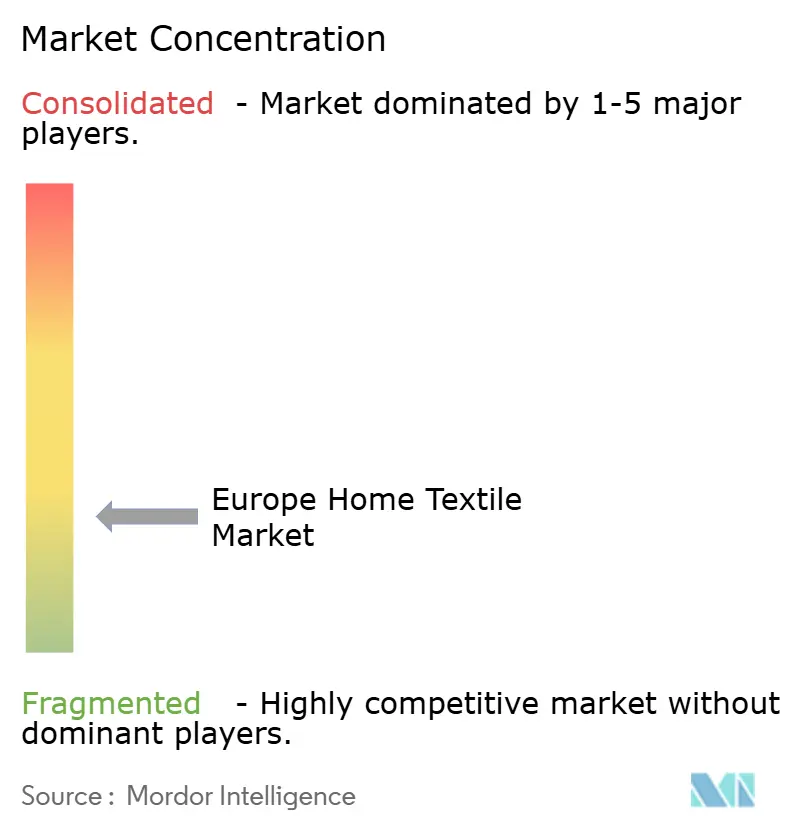
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei tessili per la casa di Mordor Intelligence
Nel 2026 il mercato europeo dei tessuti per la casa ha raggiunto un valore di 30.39 miliardi di dollari, in aumento rispetto ai 29.35 miliardi di dollari del 2025, e si prevede che raggiungerà i 36.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.46%. Questa crescita è sostenuta da cicli di sostituzione degli arredi domestici stabili, dalla normalizzazione delle attività di viaggio e di alloggio e da maggiori esigenze di approvvigionamento da parte di ospedali e comuni, che ora specificano biancheria certificata sostenibile nelle gare d'appalto. La spinta politica verso tessuti tracciabili e circolari, compresi i passaporti digitali di prodotto, sta innalzando i requisiti di conformità per gli importatori e i produttori dell'UE, creando al contempo un percorso di differenziazione del prodotto per i marchi con dati ambientali credibili. Il cotone rimane la fibra dominante nel 2026, mentre il lino cresce più rapidamente grazie alla superficie record coltivata a lino in Europa e a una chiara narrativa di sostenibilità che risuona con gli acquirenti di fascia alta [1] Commissione europea, “Appalti pubblici verdi”, Commissione europea, environment.ec.europa.eu . La Germania fornisce il contributo maggiore a livello nazionale, mentre i Paesi nordici registrano il ritmo di crescita più rapido fino al 2031.
Punti chiave del rapporto
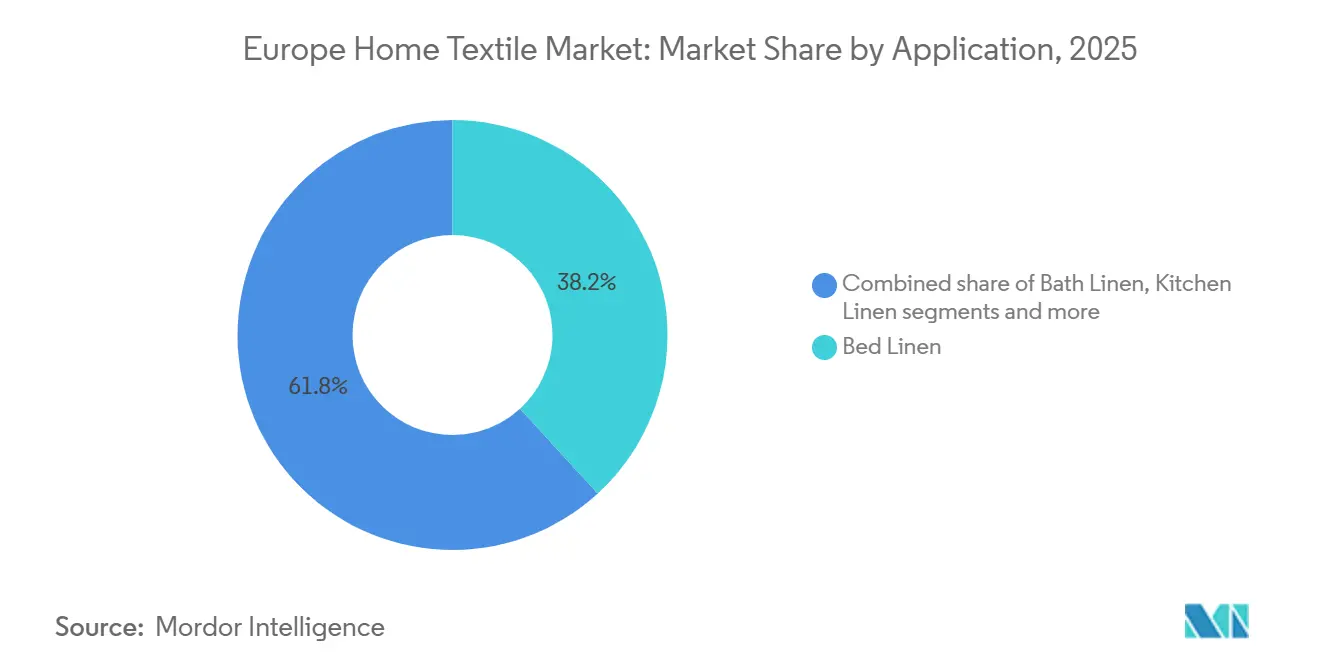
- Per applicazione, la biancheria da letto ha conquistato una quota del 38.20% nel mercato europeo dei tessili per la casa nel 2025. Si prevede che la biancheria da bagno crescerà al ritmo più rapido, con un CAGR del 4.42% fino al 2031.
- Per quanto riguarda il materiale, nel 2025 il cotone ha dominato il mercato europeo dei tessili per la casa con una quota di fatturato del 52.65%, mentre si prevede che il lino crescerà a un CAGR del 3.83% fino al 2031.
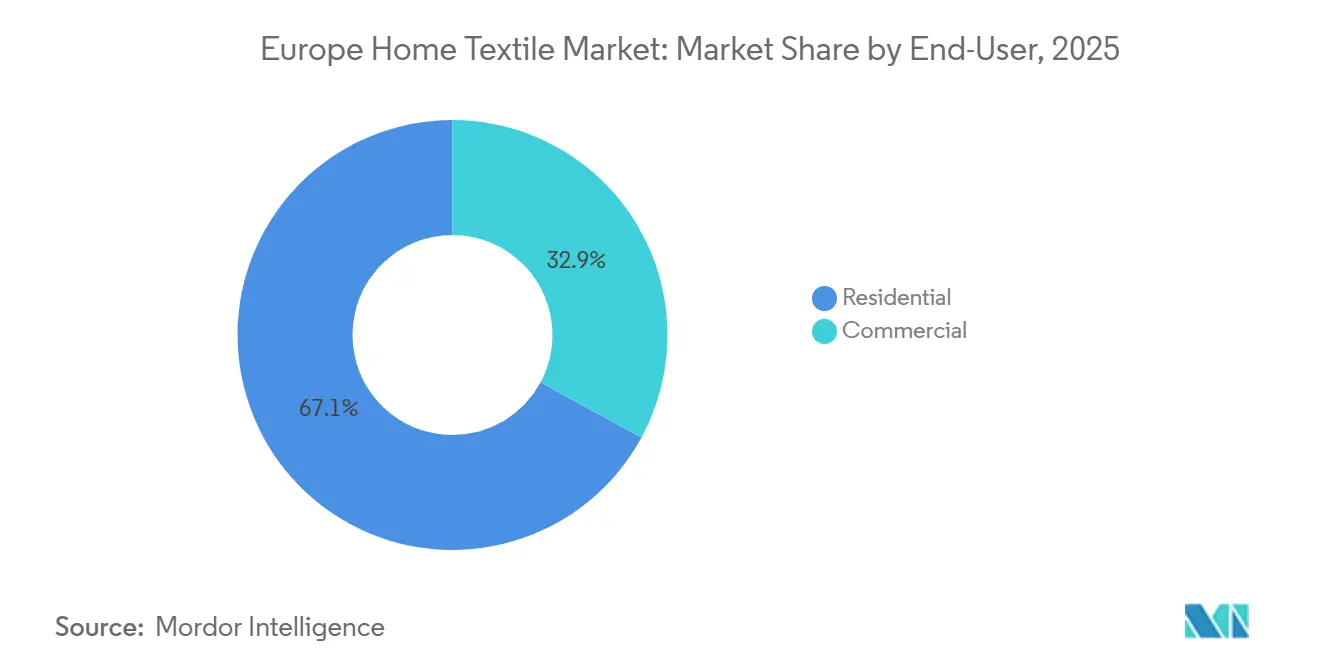
- Per utente finale, il settore residenziale ha rappresentato il 67.10% del fatturato del mercato europeo dei tessili per la casa nel 2025. Si prevede che il segmento commerciale crescerà a un CAGR del 3.57% fino al 2031.
- Per canale distributivo, il commercio al dettaglio B2C ha rappresentato il 72.75% del fatturato del mercato europeo dei tessili per la casa nel 2025. I canali diretti B2B sono destinati a crescere più rapidamente, con un CAGR del 4.06% fino al 2031.
- In termini geografici, la Germania è stata leader nel mercato europeo dei tessili per la casa con il 22.10% nel 2025. Si prevede che la regione nordica registrerà la crescita più rapida, con un CAGR del 5.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei tessili per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di sostituzione guidata dalla ristrutturazione nel settore immobiliare dell'UE | + 0.8% | Germania, Francia, Regno Unito | Medio termine (2–4 anni) |
| Espansione dell'e-commerce e dell'omnicanalità nel settore tessile per la casa | + 1.1% | Paneuropeo, più forte nei Paesi nordici e nel Benelux | A breve termine (≤ 2 anni) |
| Premiumizzazione basata sulla sostenibilità (etichette ecologiche, fibre biologiche e riciclate) | + 1.2% | Paesi nordici, Germania, Francia | Medio termine (2–4 anni) |
| Ripresa dell'ospitalità e dei soggiorni di breve durata: aumento del fatturato della biancheria commerciale | + 0.7% | Spagna, Italia, Francia | A breve termine (≤ 2 anni) |
| Gli appalti pubblici verdi dell'UE stimolano la domanda di prodotti tessili certificati | + 0.6% | UE-27 con i primi ad adottare l'iniziativa in Danimarca, Austria e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Passaporti digitali dei prodotti dell'UE che consentono una differenziazione basata sulla tracciabilità | + 0.5% | UE-27, con i primi ad agire in Francia e Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Domanda di sostituzione guidata dalla ristrutturazione nel settore immobiliare dell'UE
L'attività di ristrutturazione domestica, che aveva raggiunto il picco dopo la pandemia, si è stabilizzata, pur continuando a sostenere i cicli di rinnovamento dei tessuti d'arredo nel 2025 e nel 2026. Il percorso di rinnovamento privilegia tessuti con un'alta densità di fili, opzioni biologiche certificate e sicurezza chimica verificata, poiché le famiglie destinano una parte del loro budget per l'arredamento alla durabilità e alle garanzie ambientali. I rivenditori che hanno semplificato la ricerca e la conferma della vestibilità attraverso strumenti digitali guidati hanno anche registrato conversioni più fluide e meno resi, un trend osservato nella crescita delle vendite assistite digitalmente nei grandi rivenditori di articoli per la casa. Nel Regno Unito, Dunelm ha riportato un aumento della quota di mercato e una maggiore partecipazione digitale, sottolineando come i percorsi omnicanale riducano i tempi di acquisto per articoli complessi come tende e set da letto. Con l'entrata in fase di attuazione delle norme UE sulla responsabilità estesa del produttore, le caratteristiche di progettazione circolare e di durabilità della biancheria per la casa acquisiscono un peso strategico nella pianificazione dell'assortimento [2] Dunelm Group, “Risultati preliminari dell'esercizio 2025 e aggiornamento del primo semestre dell'esercizio 2026”, Dunelm Group plc, corporate.dunelm.com.
Espansione dell'e-commerce e dell'omnicanalità nel settore tessile per la casa
Nel 2026, i rivenditori adotteranno modelli di commercio unificato che combinano l'ispirazione online con il ritiro e i resi in negozio, riducendo l'attrito per prodotti voluminosi o sensibili al tatto come trapunte e asciugamani. Dunelm ha affermato che i canali online hanno rappresentato una quota significativamente maggiore delle vendite nell'anno fiscale 2025 rispetto al periodo precedente al 2020, a dimostrazione della persistenza della domanda digitale, anche se i negozi rimangono centrali per la convalida tattile. La visualizzazione in realtà aumentata e la ricerca guidata riducono l'incertezza nella corrispondenza dei colori e aiutano gli acquirenti a calibrare taglia e drappeggio prima del pagamento. L'integrazione della supply chain con le reti di negozi, i depositi pacchi e le consegne programmate migliora la velocità e l'affidabilità per i tempi di ristrutturazione del fine settimana. Il risultato è una cadenza della domanda più prevedibile per gli articoli di uso frequente, che supporta la pianificazione di rifornimenti mirati nel mercato europeo dei tessili per la casa.
Premiumizzazione basata sulla sostenibilità (etichette ecologiche, fibre organiche e riciclate)
Le preferenze di acquisto dei consumatori e delle istituzioni si stanno spostando verso fibre certificate, trattamenti a basso contenuto di sostanze chimiche e tracciabilità verificabile, il che supporta prezzi più elevati per la biancheria che reca marchi riconosciuti. La coltivazione del lino europeo è in espansione e beneficia di caratteristiche agronomiche che risuonano con gli acquirenti attenti all'ambiente, tra cui la sua idoneità alla crescita in condizioni di pioggia e il suo potenziale di sequestro del carbonio nel campo. L'Alleanza europea per il lino, la biancheria e la canapa ha segnalato picchi consecutivi di superficie coltivata fino alle semine del 2026, sottolineando la crescente disponibilità di assortimenti tessili per la casa ricchi di lino. Nuove architetture di certificazione, come il programma Master's of FLAX FIBRE, formalizzano la tracciabilità attraverso credenziali digitali che si allineano con i prossimi requisiti del Passaporto digitale di prodotto dell'UE [3] Alliance for European Flax-Linen & Hemp, “Flax-Linen Market and Certification,” Alliance for European Flax-Linen & Hemp, europeanflax.com . Parallelamente, iniziative nel settore dell'approvvigionamento di cotone riciclato, tra cui progetti pilota e partnership a lungo termine tra aziende innovative nel settore delle fibre e grandi rivenditori di abbigliamento, stanno creando una capacità produttiva che i fornitori di tessuti per la casa possono sfruttare per le loro linee di biancheria da letto e asciugamani.
Ripresa dell'ospitalità e dei soggiorni di breve durata: aumento del fatturato della biancheria commerciale
Con la normalizzazione dei modelli di viaggio nel corso del 2025 e del 2026, gli operatori alberghieri e di strutture ricettive con servizi hanno ripreso a investire in camere e beni di consumo, tra cui biancheria di qualità superiore progettata per resistere a frequenti lavaggi industriali. I modelli di noleggio e outsourcing di tessuti continuano a guadagnare terreno tra le strutture ricettive e sanitarie, migliorando la garanzia di igiene e riducendo i costi operativi. La crescente intensità di occupazione nelle località balneari e urbane riduce gli intervalli di sostituzione, a vantaggio dei fornitori di tessuti satinati resistenti e finiture ad alta stabilità. Anche le piattaforme di noleggio a breve termine operano in base alle nuove norme UE sui dati che migliorano la trasparenza per i comuni, incoraggiando la professionalizzazione tra gli albergatori e influenzando l'adozione di tessuti di qualità commerciale. Questi vettori si combinano per aumentare il tasso di aggiornamento commerciale nel mercato europeo dei tessili per la casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei costi di input (cotone, energia) comprime i margini | -0.9% | Produzione paneuropea, acuta in Italia e Portogallo | Medio termine (2–4 anni) |
| Il ciclo immobiliare debole e gli alti tassi sui mutui frenano la spesa per l'arredamento | -0.7% | Regno Unito, Germania | A breve termine (≤ 2 anni) |
| PFAS e restrizioni chimiche aumentano i costi di riformulazione | -0.4% | Francia e Danimarca, con ricadute sulle catene di approvvigionamento dell'UE | Medio termine (2–4 anni) |
| Inasprimento delle norme sulla perdita di microfibre e sulle microplastiche sui materiali sintetici | -0.3% | Francia e UE-27 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei costi di input comprime i margini
L'oscillazione dei prezzi del cotone nel 2024 ha creato difficoltà di budget per le aziende tessili che già operavano con profili EBITDA ristretti, il che ha frenato l'introduzione di nuovi prodotti aggressivi nella fascia di prezzo più bassa dell'assortimento. Anche le spese energetiche per le fasi di finitura sono aumentate in diversi centri di produzione dell'UE, e i costi unitari più elevati sono stati difficili da trasferire nelle categorie di biancheria da letto per il mercato di massa, dove la concorrenza delle importazioni è intensa. Il segmento del lino a fibra lunga ha registrato picchi di prezzo nel 2025, prima di attenuarsi verso la fine dell'anno, pur rimanendo al di sopra del livello di riferimento dell'anno precedente. La volatilità delle rese di lino nelle ultime stagioni ha aumentato la complessità di pianificazione per i tessitori specializzati nel lino, nonostante l'aumento della superficie coltivata. Queste pressioni hanno ridotto la flessibilità in termini di prezzi promozionali nel mercato europeo dei tessili per la casa.
Il ciclo immobiliare debole e gli alti tassi sui mutui frenano la spesa per l'arredamento
Le politiche monetarie adottate nel 2025 hanno mantenuto elevati i costi di finanziamento, limitando le spese discrezionali per interventi di ristrutturazione non essenziali in diverse grandi economie. La politica monetaria della Banca d'Inghilterra e la politica sui tassi di deposito della Banca Centrale Europea hanno ritardato alcuni acquisti di mobili di valore elevato e rallentato il ritmo dell'allestimento della prima casa. I rivenditori hanno risposto con assortimenti orientati al valore e ampliato le opzioni a prezzo base, mantenendo al contempo capsule premium per gli acquirenti con redditi più elevati. In alcuni canali, il mix si è spostato verso articoli essenziali e si è allontanato da articoli di novità altamente stagionali. Questo contesto ha attenuato il potenziale di rialzo per i rinnovi tessili d'impulso e ha rafforzato l'attenzione verso opzioni durevoli e di lunga durata, poiché i consumatori hanno allungato i cicli di sostituzione.
Analisi del segmento
Per applicazione: la biancheria da letto è il punto di forza del fatturato, mentre la biancheria da bagno guadagna quote di mercato nei modelli di igiene e servizio
La biancheria da letto ha rappresentato una quota del 38.20% nel 2025, riflettendo il suo ruolo di categoria tessile per la casa più frequentemente acquistata sia in ambito residenziale che commerciale leggero. Hotel e strutture di assistenza che hanno ridefinito gli standard a seguito della pandemia continuano ad aggiornare i set da letto, il che supporta i volumi di base anche se le famiglie allungano i cicli di sostituzione in un contesto con tariffe più elevate. Si prevede che la biancheria da bagno sarà l'applicazione in più rapida crescita fino al 2031 con un CAGR del 4.42%, supportata dalla domanda del settore alberghiero, dai parametri di riferimento per l'igiene sanitaria e dai servizi di noleggio di tessuti che ottimizzano il fatturato. La crescente adozione di standard di verifica antimicrobica e di durabilità per le lavanderie industriali aumenta anche le specifiche per le strutture in spugna e nido d'ape. Questi cambiamenti incoraggiano i fornitori a privilegiare miscele ricche di cotone con prestazioni verificate e a sviluppare opzioni premium ad asciugatura rapida e a basso pilling.
Gli acquirenti istituzionali hanno ampliato l'uso di accordi quadro e contratti di servizio sia per la biancheria da letto che per quella da bagno, offrendo agli utenti finali qualità e volumi prevedibili e spingendo al contempo i fornitori a mantenere le certificazioni. L'emergere di criteri di approvvigionamento standardizzati legati a marchi ecologici e punteggi del ciclo di vita premia le linee di prodotto in grado di documentare la riciclabilità e la conformità alle sostanze soggette a restrizioni. Gli assortimenti al dettaglio rispecchiano questa attenzione offrendo capsule certificate selezionate e opzioni di ritiro che indirizzano i tessuti a fine vita verso il riutilizzo o il riciclo. Con il progressivo allineamento, si prevede che l'aumento di quota della biancheria da bagno supererà quello della biancheria da letto nel periodo di previsione, sebbene i set da letto rimangano il punto di riferimento del fatturato nel mercato europeo dei tessili per la casa. Questo equilibrio preserva la scalabilità negli SKU principali, creando al contempo un margine di manovra per l'innovazione nelle costruzioni in spugna e nelle miscele ibride di cotone e lino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il cotone mantiene la leadership mentre il lino accelera nell'espansione delle superfici coltivate a lino
Il cotone rappresenterà il 52.65% del mix di materiali nel mercato europeo dei tessili per la casa nel 2025, supportato da catene di fornitura approfondite, familiarità con i consumatori e un'ampia gamma di prezzi che copre sia i segmenti di mercato di massa che quelli premium. Il profilo di comfort, la traspirabilità e la versatilità della fibra la rendono la scelta ideale per le linee letto e bagno, e la sua disponibilità secondo gli standard biologici e Better Cotton consente ai rivenditori di ampliare le opzioni certificate. Si prevede che il lino crescerà a un CAGR del 3.83% fino al 2031, beneficiando di picchi consecutivi nella superficie coltivata a lino in Europa e di una crescente preferenza per le fibre naturali di provenienza solida. Poiché le semine rimarranno elevate fino al periodo di raccolta del 2026, la disponibilità del lino ne supporterà un utilizzo più ampio, oltre alla tavola e all'arredamento, per la biancheria da letto e gli asciugamani in volumi maggiori con strutture miste.
Le dinamiche normative influenzano l'adozione delle fibre sintetiche in tutte le categorie di prodotti per la casa, poiché i requisiti di riformulazione dei PFAS e il controllo della dispersione di fibre inaspriscono le aspettative prestazionali. I fornitori stanno rispondendo perfezionando la progettazione dei filati, adattando le finiture e investendo in protocolli di prova che convalidano tassi di dispersione inferiori. Sul fronte naturale, gli schemi di certificazione per il lino europeo incorporano credenziali digitali, che abbreviano i cicli di audit per gli acquirenti e aiutano a verificare le dichiarazioni rilevanti nelle gare d'appalto pubbliche. L'aumento della capacità produttiva di cotone riciclato e le partnership con i rivenditori globali dimostrano come la scalabilità possa guidare l'integrazione di input circolari che in ultima analisi si estendono ai tessuti per la casa. Queste iniziative stanno rafforzando la narrativa premium attorno alle fibre naturali e al contenuto riciclato verificato nel mercato europeo dei tessuti per la casa.
Per utente finale: il settore residenziale domina mentre il settore commerciale guida la crescita secondo gli standard professionali
Il settore residenziale ha rappresentato il 67.10% del fatturato nel 2025, poiché gli stili di vita incentrati sulla casa hanno mantenuto una base elevata per il comfort e il rinnovamento dell'arredamento dopo il 2020. La categoria continua a fare affidamento su aggiornamenti stagionali e promozioni mirate che si allineano ai cicli di paga e ai periodi di vacanza. Si prevede che il segmento commerciale si espanderà a un CAGR del 3.57% fino al 2031, poiché hotel, operatori di soggiorni brevi e strutture sanitarie si rinnovano più spesso e secondo standard più elevati. Il settore tessile-come-servizio continua ad attrarre gli operatori che cercano un pacchetto di fornitura, lavaggio e gestione del fine vita, con documentazione a supporto degli audit e degli standard del marchio. I team di approvvigionamento di comuni e ospedali richiedono etichette e verifiche che segnalino la conformità alle normative UE e nazionali, spingendo i fornitori a fornire dati affidabili sulla catena di custodia e sulla sicurezza chimica.
I protocolli igienici e le dinamiche di capacità dei posti letto del Servizio Sanitario Nazionale del Regno Unito supportano un livello minimo costante per la domanda istituzionale di set da letto e da bagno, e modelli simili esistono in tutti i sistemi continentali. I criteri di appalto pubblico che incorporano parametri ambientali e di sicurezza dei prodotti orientano il mercato verso requisiti di certificazione e tracciabilità coerenti e su larga scala. Parallelamente, le norme sulla condivisione dei dati relativi agli affitti di breve durata nell'UE miglioreranno la trasparenza per le autorità locali, il che alza ulteriormente l'asticella in termini di coerenza e standard tra gli host che professionalizzano le loro attività. Questo cambiamento strutturale rafforza le prospettive di crescita per i canali commerciali nel mercato europeo dei tessili per la casa, preservando al contempo i volumi generati dalle famiglie nella base residenziale. I fornitori che operano su entrambi i gruppi di utenti finali possono attenuare la volatilità bilanciando la domanda basata sui contratti e quella basata sulla vendita al dettaglio.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la scala B2C guidata dal negozio ancora la base, mentre la scala diretta B2B cresce rapidamente
I canali di vendita al dettaglio B2C hanno rappresentato il 72.75% del fatturato del 2025, riflettendo il ruolo duraturo dei negozi per la conferma di tatto, colore e drappeggio, nonché l'ampiezza dell'offerta. La crescita online ha rimodellato il modo in cui gli acquirenti scoprono e valutano i tessuti, con i principali rivenditori che hanno registrato un aumento significativo della partecipazione digitale nel 2025. Il click-and-collect, le consulenze su appuntamento e gli spazi in negozio curati nei minimi dettagli accelerano la scelta finale per prodotti di alta qualità come tende e imbottiti. Nel segmento premium, i player specializzati puntano sulla personalizzazione e sulla narrazione della provenienza per sostenere il potere di determinazione dei prezzi. Questo equilibrio tra la scala dei generalisti e quella premium degli specialisti definisce le fondamenta del mercato europeo dei tessili per la casa, guidato dal retail.
Si prevede che il canale B2B diretto sarà quello in più rapida crescita, con un CAGR del 4.06% fino al 2031, poiché gli acquirenti istituzionali specificano il numero di fili, la resistenza al lavaggio e i badge di certificazione negli ordini all'ingrosso. I rapporti diretti semplificano la verifica della conformità al Passaporto Digitale del Prodotto e della documentazione EPR, sempre più richiesta da comuni e ospedali nelle gare d'appalto. Gli operatori di marketplace e i portali dei marchi hanno aggiunto filtri che evidenziano le etichette ecologiche e le dichiarazioni sul contenuto riciclato, allineando la scoperta dei prodotti con le scorecard di approvvigionamento. I fornitori in grado di configurare la personalizzazione all'ingrosso, inclusi monogrammi o finiture di qualità contrattuale, acquisiscono valore e fidelizzazione presso hotel e operatori sanitari. Questa evoluzione migliora la resilienza del mercato europeo dei tessili per la casa diversificando la domanda tra i canali consumer e istituzionali.
Analisi geografica
La Germania detiene una quota del 22.10% del mercato europeo dei tessili per la casa nel 2025, supportata da un denso ecosistema manifatturiero, una solida cultura del fai da te e del miglioramento della casa e da consolidate competenze di progettazione. Il panorama commerciale del Paese supporta sia i livelli di prezzo basso che quelli premium, sostenendo un assortimento equilibrato di opzioni certificate in cotone e lino. Si prevede che i paesi nordici registreranno la crescita più rapida, con un CAGR del 5.08% fino al 2031, sostenuta dalla forte adozione di strumenti di tracciabilità e da una pipeline di prodotti per l'ospitalità premium che specifica la biancheria sostenibile. Questi mercati operano anche modelli di vendita al dettaglio digitali avanzati, che contribuiscono a tradurre le preferenze di sostenibilità dei consumatori in acquisti di valore più elevato. L'effetto combinato favorisce un favorevole spostamento del mix verso SKU certificate e premium in tutta l'Europa settentrionale.
Nell'Europa meridionale, la domanda legata al turismo nei mercati delle località turistiche e delle città sostiene un livello minimo robusto per le linee commerciali. Spagna e Italia registrano una continua attività di rinnovamento, poiché gli operatori si allineano alle nuove aspettative in termini di servizio e igiene, in particolare nei segmenti di fascia alta. Il percorso normativo francese in materia di PFAS e rilascio di microfibre influenza i fornitori che servono il mercato interno e quelli che esportano in Francia, accelerando la riformulazione e la documentazione. Italia e Portogallo rimangono importanti nodi produttivi per la finitura e il taglio e cucito, e le dinamiche energetiche in questi mercati incidono sulle strategie di prezzo. Queste tendenze influenzano il modo in cui i fornitori allocano la capacità produttiva nei canali di esportazione e nazionali nel mercato tessile per la casa europeo [4] Legifrance, “PFAS Decree 2025-1376,” Government of France, legifrance.gouv.fr.
L'Europa centrale e orientale rappresenta una quota crescente dell'espansione della capacità produttiva regionale e degli investimenti logistici. JYSK ha rafforzato la sua presenza nella regione e ha annunciato i piani per un nuovo centro di distribuzione in Italia per supportare una più ampia crescita europea a partire dal 2027. Il Benelux funge da hub logistico per l'Europa settentrionale e occidentale, con grandi strutture automatizzate che semplificano il rifornimento e i resi. Il Regno Unito rimane un indicatore digitale nella regione, poiché i principali rivenditori registrano forti vendite online e servizi omnicanale in espansione. Insieme, questi investimenti migliorano i livelli di servizio e la reattività, il che supporta una produttività costante per i rivestimenti per letto, bagno e finestre nel mercato europeo dei tessili per la casa.
Panorama competitivo
Il mercato europeo dei tessili per la casa è moderatamente frammentato, poiché la concorrenza delle importazioni rimane forte e l'ampiezza della categoria diluisce la concentrazione dei marchi in molti paesi. I rivenditori su larga scala continuano ad espandere le reti di negozi e le capacità omnicanale, mentre gli specialisti premium crescono attraverso la provenienza, la certificazione e i servizi su misura. Dunelm ha investito in capacità verticali e ha migliorato la ricerca e le raccomandazioni basate sull'intelligenza artificiale per aumentare la conversione e la frequenza di acquisto. IKEA rafforza le sue credenziali di sostenibilità attraverso l'approvvigionamento di energia rinnovabile e obiettivi di materiali, rafforzando la fiducia dei consumatori in tutte le sue linee di prezzo convenienti.
La strategia si divide tra la distribuzione di massa e la specializzazione premium. JYSK ha ampliato la propria rete di negozi e l'infrastruttura logistica per migliorare la disponibilità in tutta Europa, mentre marchi di lusso e di fascia medio-alta come Frette hanno mantenuto l'attenzione su artigianalità, partnership alberghiere e personalizzazione. Inditex ha registrato progressi nell'uso di fibre riciclate e a basso impatto ambientale nei suoi assortimenti di abbigliamento e per la casa, e le partnership con innovatori di materiali di nuova generazione indicano una strategia di fornitura a lungo termine in linea con l'evoluzione delle normative. Queste iniziative sono in linea con i cambiamenti negli approvvigionamenti che premiano la documentazione, la circolarità e la trasparenza nella chimica. Creano inoltre spazio per un posizionamento del marchio basato sulla certificazione nel mercato europeo dei tessili per la casa.
L'innovazione nei materiali e nei processi rimane un elemento di differenziazione fondamentale. Associated Weavers ha presentato sistemi di tappeti e supporti con contenuto riciclato che contribuiscono al raggiungimento degli obiettivi di circolarità in contesti commerciali e residenziali. I fornitori di attrezzature hanno introdotto innovazioni nella tessitura e nella finitura che aiutano le aziende tessili a migliorare la velocità, ridurre gli sprechi e aumentare la complessità dei modelli. Lungo tutta la catena del valore, i fornitori investono nella predisposizione al Digital Product Passport e nella rendicontazione LCA per abbreviare i cicli di audit sia per i rivenditori che per gli acquirenti del settore pubblico. Queste funzionalità supportano le decisioni di approvvigionamento e riducono il rischio di non conformità normativa con l'introduzione graduale dell'ESPR e delle misure correlate, a vantaggio degli operatori preparati del mercato europeo dei tessili per la casa.
Leader europei del settore tessile per la casa
IKEA (Gruppo Ingka)
JYSK
Zara Home (Inditex)
NEXT plc (Home)
Dunelm Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: la Commissione europea ha introdotto nuove norme nell'ambito del regolamento sulla progettazione ecocompatibile dei prodotti sostenibili, che vietano la distruzione di indumenti, accessori di abbigliamento e calzature invenduti, a partire dal 19 luglio 2026 per le grandi aziende e dal 2030 per le medie imprese, obbligando i marchi ad adottare donazioni, riutilizzo o canali di vendita al dettaglio alternativi allo smaltimento, e la divulgazione pubblica obbligatoria dei volumi scartati inizierà a febbraio 2027.
- Dicembre 2025: JYSK ha annunciato l'intenzione di aprire un nuovo centro di distribuzione in Italia entro la fine del 2027 per supportare la crescita in Italia e in altri mercati europei; l'azienda ha celebrato l'apertura del suo 100° negozio in Italia nell'aprile 2025 e ha raggiunto 3,575 negozi in 50 paesi nell'anno fiscale 25, accogliendo 13.7 milioni di nuovi clienti e realizzando un fatturato di 46.3 miliardi di corone danesi.
- Novembre 2025: JYSK ha installato il suo più grande parco di pannelli solari presso il centro di distribuzione di Radomsko, in Polonia, in grado di produrre fino al 30% della propria elettricità, e ha comunicato che il 94% dei fornitori in termini di emissioni si è impegnato a raggiungere gli obiettivi climatici convalidati da SBTi entro l'anno fiscale 28.
- Ottobre 2025: è entrata in vigore la direttiva quadro sui rifiuti rivista, che istituisce regimi obbligatori di responsabilità estesa del produttore per i prodotti tessili e calzaturieri in tutti gli Stati membri dell'UE, con i produttori tenuti a pagare tariffe eco-modulate in base a criteri di sostenibilità e con gli Stati membri che hanno 20 mesi per recepirla e 30 mesi per avviare le attività.
Ambito del rapporto sul mercato europeo dei tessili per la casa
I tessili per la casa possono essere definiti come tessuti e indumenti utilizzati specificatamente per scopi decorativi e per ragioni funzionali. Trapunte, cuscini, copripiumini, coperte, tappeti e tende esistono tra alcuni dei prodotti tessili per la casa comunemente usati.
Lo studio fornisce una breve descrizione del mercato europeo dei tessili per la casa. Comprende dettagli sulla dimensione del mercato dei tessili per la casa europei, sugli investimenti da parte delle aziende tessili per la casa, sull’innovazione tecnologica e sul lancio di nuovi prodotti tessili per la casa. Il mercato europeo dei tessili per la casa è segmentato per prodotto, canale di distribuzione e paese. Per prodotto, il mercato è segmentato in biancheria da letto, biancheria da bagno, biancheria da cucina, rivestimenti per tappezzeria e rivestimenti per pavimenti. Per canale di distribuzione, il mercato è segmentato in supermercati e ipermercati, negozi specializzati, canali di distribuzione online e altri canali di distribuzione. Per paese, il mercato è segmentato in Regno Unito, Germania, Francia, Italia e il resto d’Europa.
Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo dei tessili per la casa in valore (USD) per tutti i segmenti di cui sopra.
Per Applicazione
| Biancheria da Letto |
| Biancheria da bagno |
| Biancheria da cucina |
| Tappezzeria |
| Altri (tappeti e moquette) |
Per materiale
| Cotone |
| Lino |
| Fibre sintetiche |
| Altri materiali (lana, canapa, seta, iuta, bambù) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | |
| Negozi specializzati | |
| Altri canali offline | |
| Online |
Per regione
| Germania |
| Italia |
| Spagna |
| Francia |
| Regno Unito |
| Polonia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| Per Applicazione | Biancheria da Letto | |
| Biancheria da bagno | ||
| Biancheria da cucina | ||
| Tappezzeria | ||
| Altri (tappeti e moquette) | ||
| Per materiale | Cotone | |
| Lino | ||
| Fibre sintetiche | ||
| Altri materiali (lana, canapa, seta, iuta, bambù) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | disconnesso | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | ||
| Negozi specializzati | ||
| Altri canali offline | ||
| Online | ||
| Per regione | Germania | |
| Italia | ||
| Spagna | ||
| Francia | ||
| Regno Unito | ||
| Polonia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive per il 2031 del mercato europeo dei tessili per la casa?
Si prevede che il mercato raggiungerà i 30.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 36.02 miliardi di dollari entro il 2031, con un CAGR del 3.46%.
Quali materiali e applicazioni determinano la domanda di tessili per la casa in Europa?
Il cotone è il materiale più utilizzato con il 52.65% nel 2025, mentre la biancheria da letto è l'applicazione più diffusa con una quota del 38.20%; la biancheria da bagno registra la crescita più rapida prevista fino al 2031.
Quali sono le aree geografiche più importanti per i fornitori attivi in Europa nel settore dei tessuti per la casa?
La Germania detiene la quota maggiore, pari al 22.10% nel 2025, mentre i paesi nordici registrano la crescita più rapida, con un CAGR del 5.08% fino al 2031.
In che modo le politiche dell'UE stanno plasmando i requisiti dei prodotti tessili per la casa?
Gli appalti pubblici verdi, il regolamento sulla progettazione ecocompatibile dei prodotti sostenibili e i passaporti digitali dei prodotti stanno spingendo la tracciabilità, la chimica verificata e la circolarità nei criteri di acquisto e nella conformità.
Quali canali e utenti finali stanno trainando la crescita del settore dei tessili per la casa in Europa?
Il canale di vendita al dettaglio B2C rimane il canale più importante, mentre il canale diretto B2B cresce più rapidamente poiché le istituzioni richiedono certificazioni; il settore residenziale è in testa per quota di mercato, mentre la crescita commerciale è più rapida fino al 2031.
Quali normative influenzano maggiormente la scelta della chimica e dei materiali nei tessili per la casa in Europa?
Le restrizioni REACH sulle microplastiche e i divieti nazionali sui PFAS, insieme ai prossimi passaporti digitali dei prodotti e ai requisiti EPR, stanno rimodellando le decisioni in materia di fibre e finiture lungo tutta la catena del valore.


