

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
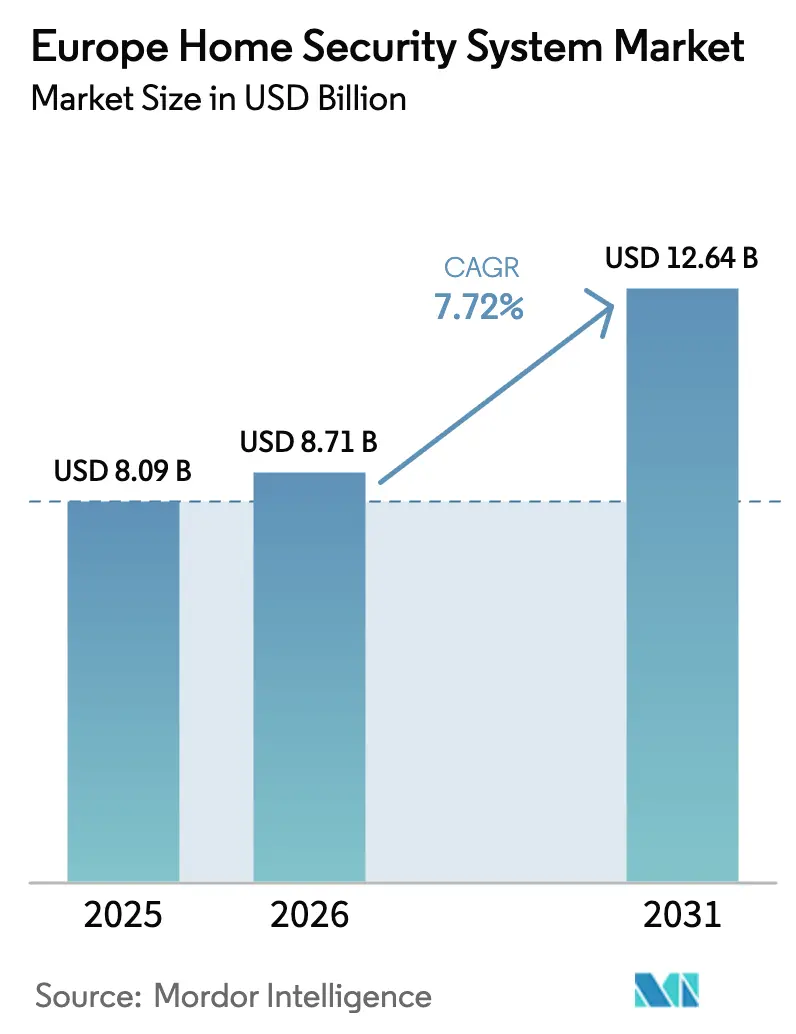
| Dimensione del mercato (2026) | 8.71 miliardo di dollari |
| Dimensione del mercato (2031) | 12.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi di sicurezza domestica in Europa di Mordor Intelligence
Si stima che il mercato europeo dei sistemi di sicurezza domestica nel 2026 raggiungerà un valore di 8.71 miliardi di dollari, in crescita rispetto agli 8.09 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 12.64 miliardi di dollari, con una crescita annua composta (CAGR) del 7.72% nel periodo 2026-2031. L'espansione del mercato è sostenuta da incentivi assicurativi obbligatori, dalla rapida adozione di telecamere IP e dalla crescente preferenza per dispositivi wireless alimentati a batteria che semplificano gli interventi di ammodernamento in diversi tipi di edifici europei. [1] Verisure, “Annual Report 2024,” verisure.com I consumatori apprezzano sempre di più gli ecosistemi unificati che integrano il rilevamento delle intrusioni, l'analisi video, la protezione antincendio e l'automazione della casa intelligente in un'unica interfaccia basata su app. L'hardware rimane la principale fonte di ricavi, ma i ricavi dei servizi stanno accelerando grazie alla transizione dei fornitori verso contratti di monitoraggio ricorrente e analisi cloud che consolidano relazioni a lungo termine con i clienti. La spinta competitiva favorisce i fornitori in grado di offrire pacchetti che includono apparecchiature, software e monitoraggio professionale in abbonamento, in linea con le abitudini di acquisto europee. Nel frattempo, le imminenti normative UE in materia di resilienza informatica e gli obblighi relativi agli allarmi per il monossido di carbonio stanno ridefinendo le roadmap dei prodotti e spingendo i produttori a certificare sistemi di sicurezza informatica robusti e funzioni di protezione vitale entro la metà del 2026.
Punti chiave del rapporto
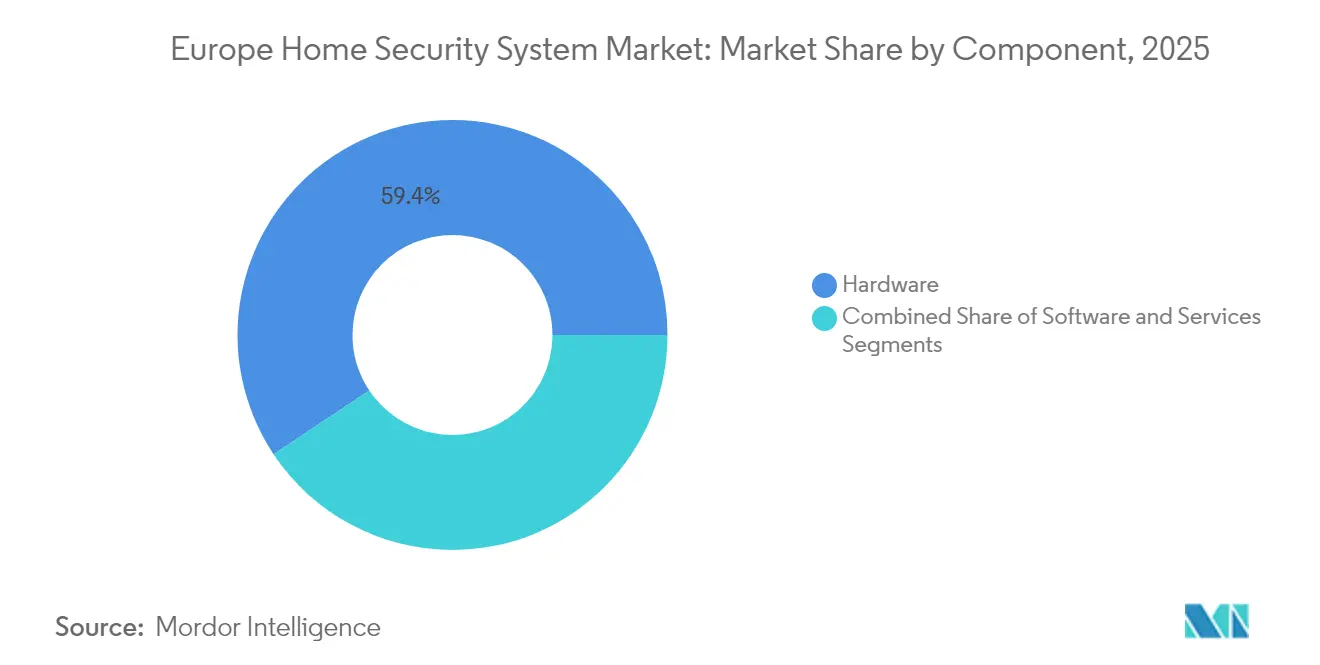
- Per componente, nel 59.35 l'hardware ha rappresentato il 2025% del fatturato del mercato europeo dei sistemi di sicurezza domestica; si prevede che i servizi cresceranno a un CAGR del 8.67% fino al 2031.
- In base al tipo di sistema, nel 42.25 i sistemi di videosorveglianza hanno dominato il mercato europeo dei sistemi di sicurezza domestica con una quota di fatturato del 2025%; si prevede che i sistemi di controllo degli accessi cresceranno a un CAGR del 8.88% entro il 2031.
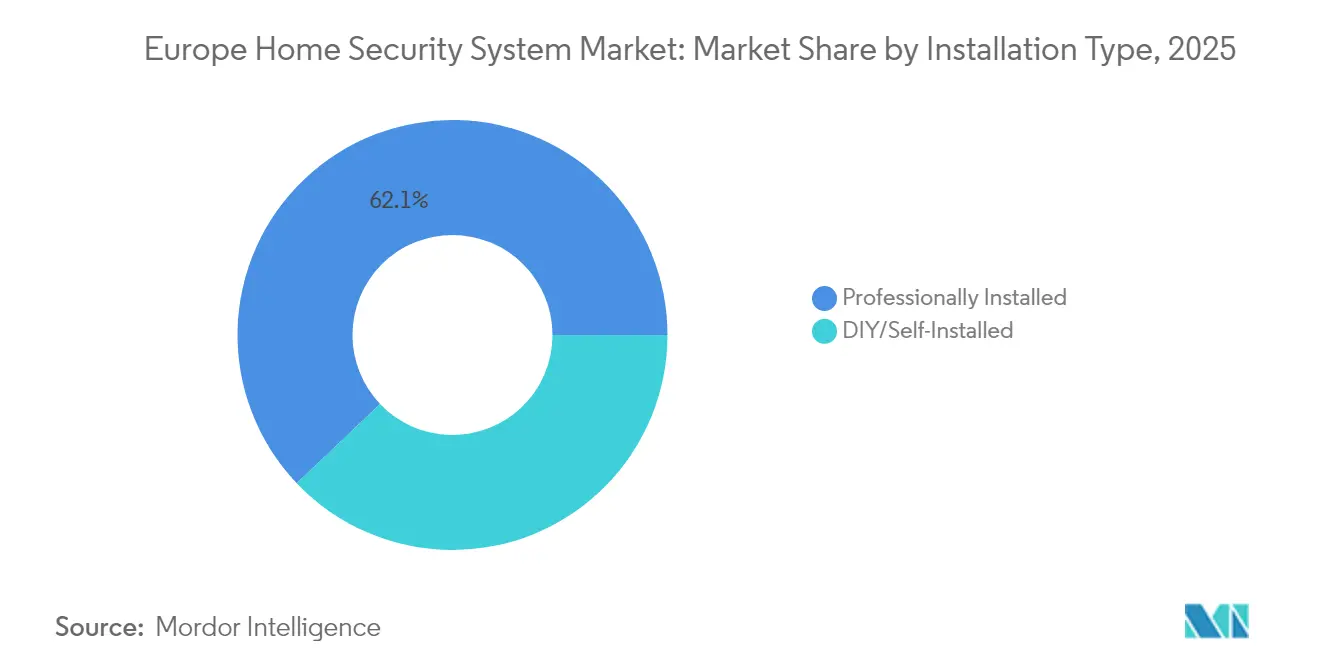
- In base al tipo di installazione, nel 62.10 le soluzioni installate professionalmente hanno conquistato una quota del 2025% del mercato europeo dei sistemi di sicurezza domestica; si prevede che i sistemi fai da te/autoinstallati registreranno un CAGR dell'8.55% nel periodo di previsione.
- Per quanto riguarda la tecnologia delle comunicazioni, le implementazioni wireless hanno dominato con una quota del 63.55% del mercato europeo dei sistemi di sicurezza domestica nel 2025; il wireless rappresenta anche il segmento in più rapida crescita, con un CAGR dell'8.46% fino al 2031.
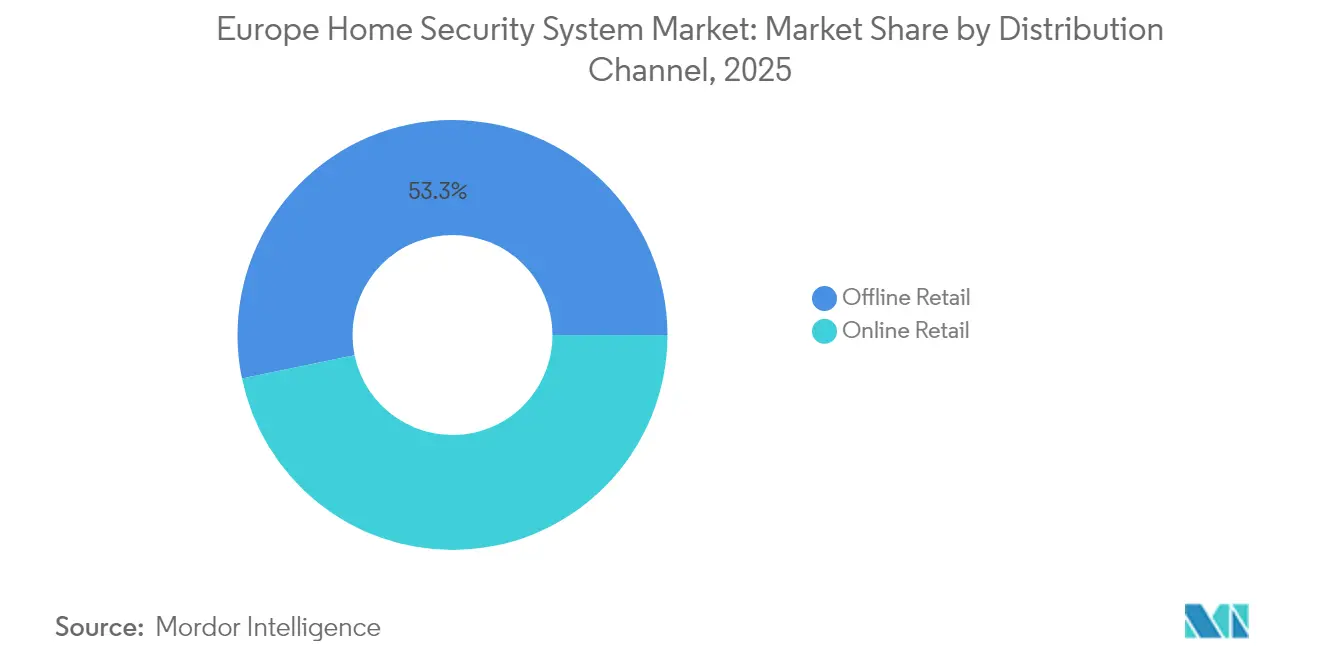
- Per canale di distribuzione, nel 53.25 i punti vendita al dettaglio offline hanno detenuto una quota di fatturato del 2025% del mercato europeo dei sistemi di sicurezza domestica; si prevede che le vendite al dettaglio online registreranno un CAGR del 8.79% entro il 2031.
- Per utente finale, le case unifamiliari hanno generato il 55.85% del fatturato del mercato europeo dei sistemi di sicurezza domestica nel 2025; gli appartamenti multifamiliari dovrebbero registrare un CAGR del 8.96% durante il periodo di previsione.
- In termini geografici, la Germania è stata in testa con una quota di mercato del 30.15% nel mercato europeo dei sistemi di sicurezza domestica nel 2025; l'Italia è destinata a registrare la crescita più elevata, con un CAGR del 9.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di sicurezza domestica in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida migrazione verso telecamere basate su IP | + 1.8% | Germania e Regno Unito | Medio termine (2-4 anni) |
| Crescente adozione di VSaaS | + 1.5% | Il nucleo dell'UE, l'espansione verso est | A lungo termine (≥ 4 anni) |
| Riduzione degli sconti assicurativi per le polizze di casa connessa | + 1.2% | Germania, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Pacchetti smart-home degli operatori di telecomunicazioni | + 1.4% | Europa occidentale | Medio termine (2-4 anni) |
| Passare agli hub multisensore senza fili | + 0.9% | Paesi nordici ed Europa rurale | A lungo termine (≥ 4 anni) |
| Obbligo di allarme per il monossido di carbonio (UE 2026) | + 0.7% | A livello UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione rapida alle telecamere basate su IP
Le famiglie europee stanno sostituendo in modo decisivo le telecamere a circuito chiuso analogiche con telecamere IP che trasmettono video HDR da 4 MP e oltre, offrono la classificazione di persone e veicoli basata sull'intelligenza artificiale e si integrano perfettamente con i motori di analisi cloud. Il lancio della linea IndoorCam Wi-Fi di Ajax Systems illustra questo cambiamento; la telecamera passa al protocollo radio proprietario dell'azienda in caso di perdita del Wi-Fi, garantendo una segnalazione di allarme continua. [2] Ajax Systems, “IndoorCam Product Sheet,” ajax.systems Le compagnie assicurative in Germania e Francia ora concedono sconti sui premi fino al 15% per le proprietà dotate di telecamere IP certificate che supportano la verifica video, accelerando l'adozione e rafforzando un circolo virtuoso di crescente diffusione.
Crescente adozione della videosorveglianza come servizio (VSaaS)
Il modello VSaaS converte ingenti acquisti una tantum di apparecchiature in canoni mensili prevedibili che includono hardware, software, storage e monitoraggio da parte di esperti. Gli operatori di telecomunicazioni europei hanno capitalizzato su questo modello integrando telecamere e analisi nei pacchetti di banda larga, aumentando così il ricavo medio per utente e riducendo il tasso di abbandono. Gli amministratori immobiliari apprezzano l'amministrazione centralizzata di edifici multifamiliari, mentre i residenti ottengono una sicurezza di livello professionale senza elevati costi iniziali. Il modello basato su ricavi ricorrenti attrae gli investitori, come dimostra la prevista offerta pubblica iniziale di Verisure, volta a finanziare l'espansione in territori europei frammentati.
Inasprimento degli sconti assicurativi UE per le polizze di casa connessa
Le compagnie assicurative hanno dimostrato che i sistemi di allarme connessi riducono le richieste di risarcimento per furto con scasso di circa il 60%. Di conseguenza, le principali compagnie assicurative tedesche concedono riduzioni dei premi a scaglioni che si adattano alla complessità del sistema, dal rilevamento di intrusione di base a soluzioni composite completamente monitorate e verificate dall'intelligenza artificiale. Modelli simili si stanno diffondendo in Francia e nei Paesi Bassi, spingendo i proprietari di case verso installazioni professionali che soddisfano sia i criteri delle compagnie assicurative sia quelli dell'UE in materia di protezione dei dati.
Smart Home Bundling degli operatori di telecomunicazioni europei
Gli operatori del settore delle telecomunicazioni stanno integrando hardware di sicurezza, monitoraggio, banda larga e televisione in un'unica fattura, trasformando la sicurezza in un componente aggiuntivo costoso e ad alto margine. SFR in Francia e Telefónica in Spagna sottolineano questa strategia, promuovendo installazioni chiavi in mano completate da tecnici certificati e supportate da centri di assistenza distribuiti su tutto il territorio nazionale. I clienti ottengono una fattura unificata, mentre gli operatori difendono la quota di mercato dai concorrenti over-the-top, rafforzando il lock-in domestico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ecosistema frammentato del protocollo wireless | -0.8% | A livello UE | Medio termine (2-4 anni) |
| Rischio di contenzioso sulla privacy dell'utente finale | -1.1% | Germania, Francia, Paesi nordici | A lungo termine (≥ 4 anni) |
| Bassi budget per la ristrutturazione di abitazioni plurifamiliari | -0.6% | città dell'Europa occidentale | A lungo termine (≥ 4 anni) |
| Carenza di installatori qualificati nelle zone rurali dell'Europa | -0.9% | Regioni rurali orientali e meridionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ecosistema frammentato del protocollo wireless
I progetti europei spesso si destreggiano tra Wi-Fi, Zigbee, Z-Wave, Bluetooth Low Energy, Thread e frequenze proprietarie, costringendo gli integratori a implementare più hub o a investire in bridge complessi. I problemi di compatibilità aumentano le ore di lavoro e complicano l'assistenza post-vendita, erodendo i margini degli installatori. Mentre lo standard Matter promette un sollievo, molti importanti OEM di sicurezza danno priorità a stack proprietari che preservano il lock-in del sistema e i ricavi da abbonamento.
Rischio di contenzioso sulla privacy dell'utente finale
L'applicazione del GDPR si è intensificata e i proprietari di case possono incorrere in sanzioni se le telecamere esterne riprendono i marciapiedi pubblici senza un'esplicita segnaletica. I fornitori devono offrire il mascheramento della privacy, la crittografia integrata e periodi di conservazione brevi per ridurre la responsabilità. I grandi operatori possono assorbire i costi di conformità, ma le startup spesso devono far fronte alle spese legali associate agli audit sulla protezione dei dati in più Paesi.
Analisi del segmento
Per componente: il dominio dell'hardware guida gli investimenti nelle infrastrutture
Nel 59.35, l'hardware deteneva il 2025% della quota di mercato dei sistemi di sicurezza domestica in Europa, a dimostrazione del desiderio dei consumatori di beni tangibili come telecamere, serrature, sirene e sensori che proteggano fisicamente la proprietà. Il mercato europeo dei sistemi di sicurezza domestica hardware ha raggiunto i 4.80 miliardi di dollari nel 2025 e si prevede che aumenterà a un CAGR del 7.26%, supportato dalla rapida sostituzione delle telecamere analogiche con modelli IP e dalla crescente domanda di hub multisensore. I servizi rimangono l'elemento in più rapida crescita, con un valore incrementale previsto di 1.21 miliardi di dollari entro il 2031, grazie alla crescente popolarità dei modelli in abbonamento.
La crescente sofisticazione del software sta guidando la progettazione dell'hardware; i moduli di intelligenza artificiale integrati nei dispositivi edge ora forniscono localmente il riconoscimento degli oggetti e l'analisi di allerta precoce, riducendo i requisiti di larghezza di banda del cloud. I provider integrano sempre più hardware, aggiornamenti firmware e monitoraggio a vita in contratti di leasing quinquennali, rimodellando i pool di ricavi verso rendite annuali prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di sistema: la leadership nella videosorveglianza riflette le priorità dei consumatori
La videosorveglianza ha rappresentato il 42.25% del fatturato del 2025, pari a 3.42 miliardi di dollari del mercato europeo dei sistemi di sicurezza domestica, a dimostrazione della preferenza dei proprietari di casa per la verifica visiva per scoraggiare le effrazioni e facilitare le richieste di risarcimento assicurativo. Soluzioni di controllo accessi, serrature intelligenti, tastiere biometriche e videocitofoni sono destinati a registrare un CAGR del 8.88%, poiché le normative incoraggiano l'accesso senza chiavi nelle abitazioni plurifamiliari.
I sistemi di allarme rimangono fondamentali, integrando contatti magnetici e sensori PIR che forniscono allarmi immediati. Le piattaforme antincendio stanno beneficiando della legislazione europea in materia di sicurezza e del passaggio a rilevatori multi-minaccia che monitorano fumo, calore e monossido di carbonio in un unico involucro.
Per tipo di installazione: Servizi professionali Mantieni la leadership di mercato
Nel 62.10, i prodotti installati da professionisti rappresentavano il 2025% del mercato europeo dei sistemi di sicurezza domestica, in gran parte perché le compagnie assicurative tedesche e francesi richiedono installazioni certificate per ottenere riduzioni sui premi. Si prevede che il mercato europeo dei sistemi di sicurezza domestica legato all'installazione professionale raggiungerà i 7.61 miliardi di dollari entro il 2031, con un CAGR del 7.18%.
La penetrazione del fai da te continua a crescere in Scandinavia e nel Regno Unito, dove i consumatori esperti di tecnologia apprezzano i dispositivi rapidi e con montaggio adesivo spediti direttamente dai produttori. Stanno emergendo modelli ibridi in cui i proprietari di casa installano autonomamente kit base, per poi passare a piani di monitoraggio professionali che integrano analisi video e backup cellulare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia della comunicazione: le soluzioni wireless guidano l'evoluzione del mercato
I collegamenti wireless hanno assorbito il 63.55% del fatturato del 2025, pari a 5.14 miliardi di dollari del mercato europeo dei sistemi di sicurezza domestica, e dovrebbero espandersi a un CAGR dell'8.46% fino al 2031, con una durata delle batterie superiore ai cinque anni e una portata RF superiore ai 2 km in aria libera. La tecnologia Ethernet cablata rimane fondamentale per gli NVR ad alta velocità in ville di lusso, ma lo slancio generale favorisce le installazioni senza cavi negli appartamenti urbani dove le perforazioni sono limitate.
I moduli di fallback cellulare che passano a Cat-M1 o NB-IoT durante le interruzioni della banda larga sono ora standard sui pannelli di Grado 2 e Grado 3. I router LTE di nuova generazione con eSIM integrate offrono ridondanza dual-SIM, soddisfacendo i rigorosi requisiti di segnalazione EN 50136 per gli allarmi monitorati.
Per canale di distribuzione: la leadership nel commercio al dettaglio offline riflette le esigenze del servizio
I negozi specializzati in sicurezza e i rivenditori al dettaglio di beni di largo consumo hanno mantenuto una quota del 53.25%, poiché gli acquirenti europei apprezzano ancora le dimostrazioni in negozio, la consulenza di esperti e i consigli degli installatori. Ciononostante, i ricavi online stanno crescendo a un CAGR del 8.79%, con marchi come Ajax Systems che si stanno spostando verso negozi e-commerce D2C in Germania, Italia e Regno Unito.
Le piattaforme di marketplace semplificano le vendite transfrontaliere all'interno dell'area Schengen, mentre i centri di distribuzione localizzati riducono i tempi di consegna a meno di 48 ore nella maggior parte delle capitali dell'UE.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le case unifamiliari guidano la domanda primaria
Le residenze unifamiliari hanno generato il 55.85% del fatturato nel 2025, supportate da ampi spazi di installazione e da forti incentivi assicurativi. Gli appartamenti multifamiliari, tuttavia, registreranno la crescita più rapida, con un CAGR del 8.96%, poiché gli sviluppatori stanno precablando nuove torri per videocitofoni integrati e core di controllo accessi connessi al cloud.
Le piccole imprese, in particolare i negozi al dettaglio con meno di 50 dipendenti, si affidano a soluzioni di livello residenziale per soddisfare gli standard video EN 62676 a prezzi convenienti. I fornitori progettano quindi pannelli modulari che si adattano a qualsiasi negozio con due porte o a un complesso residenziale con 32 zone, senza dover sostituire l'hardware.
Analisi geografica
La Germania è leader nel mercato europeo dei sistemi di sicurezza domestica con una quota del 30.15% nel 2025, spinta da elevati redditi disponibili, rigorose norme di certificazione EN 50131 e modelli assicurativi che premiano gli allarmi monitorati con riduzioni dei premi a due cifre. Solide reti di installatori professionisti e la familiarità con i sistemi wireless di Grado 3 alimentano l'adozione di pacchetti multisensore che integrano monitoraggio antifurto, antincendio e medico.
L'Italia rappresenta l'eccezione nella dinamica regionale, con un CAGR previsto del 9.18% fino al 2031, poiché i finanziamenti per la digitalizzazione e la densificazione urbana aumentano la domanda di controllo accessi integrato nei complessi condominiali. Gli operatori di telecomunicazioni locali stanno integrando gli abbonamenti di sicurezza con i contratti FTTH, consentendo l'installazione in giornata nelle principali aree metropolitane. Spagna e Francia registrano una crescita a una cifra media, ancorata al raggruppamento delle telecomunicazioni e alle partnership vantaggiose con le compagnie assicurative. Il Regno Unito sta sfruttando la sua consolidata infrastruttura di monitoraggio degli allarmi per accelerare le migrazioni al cloud, mentre Paesi Bassi e Svezia promuovono dispositivi sostenibili e a basso consumo che si integrano con gli obiettivi nazionali di neutralità carbonica. Nell'Europa orientale, Polonia e Ungheria stanno passando da sistemi rudimentali basati solo su sensori a infrarossi passivi (PIR) a portafogli completi di telecamere IP, con l'aumento del PIL pro capite e la disponibilità di finanziamenti UE per la resilienza informatica. I fornitori devono quindi adattare i cataloghi dei prodotti e le fasce di prezzo al contesto normativo, alle dimensioni medie delle abitazioni e alla densità di installatori di ciascun Paese.
Panorama normativo
Il mercato europeo dei sistemi di sicurezza domestica opera all'interno di un quadro normativo stratificato che abbraccia la sicurezza informatica, le apparecchiature radio, la privacy e gli standard di sicurezza. Il Cyber Resilience Act dell'UE è entrato in vigore nel dicembre 2024, con obblighi chiave che si sono gradualmente concretizzati a partire dall'11 giugno 2026 (Capitolo IV) e ulteriori scadenze per la rendicontazione a partire dall'11 settembre 2026, spingendo i produttori di apparecchiature originali (OEM) a rafforzare il firmware, la gestione delle vulnerabilità e i processi di sicurezza fin dalla progettazione per telecamere, hub, serrature e sensori connessi.
Parallelamente, il periodo di transizione della Direttiva sulle apparecchiature radio mantiene rilevanti i requisiti di sicurezza informatica per i prodotti immessi sul mercato tra il 1° agosto 2025 e il 10 dicembre 2027, con organismi nazionali come l'ANFR francese attivi nell'applicazione delle norme. Organismi di normazione come l'ETSI stanno portando avanti progetti (ad esempio, la norma EN 304 632) per tradurre i requisiti CRA in criteri di valutazione per i prodotti per la casa intelligente, mentre le aspettative di accesso al mercato relative alla norma EN 303 645:2026 per la sicurezza informatica della casa intelligente alzano l'asticella per l'identità del dispositivo, i meccanismi di aggiornamento e le funzionalità di protezione dei dati che si intersecano con la privacy by design imposta dal GDPR nelle implementazioni per i consumatori.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento dei componenti (sensori di immagine, SoC, chipset wireless, batterie e involucri), per poi proseguire con la progettazione e l'assemblaggio dei dispositivi, lo sviluppo di software/firmware e la certificazione secondo i requisiti di sicurezza e cybersecurity europei, prima di passare alla distribuzione, all'installazione e al monitoraggio periodico o all'analisi cloud. La produzione e l'assemblaggio finale dei sistemi di allarme antintrusione sono relativamente localizzati in Europa, con Germania, Repubblica Ceca e Polonia come principali centri di assemblaggio, mentre l'hardware delle telecamere di sicurezza rimane in gran parte dipendente dalle importazioni, con la maggior parte delle unità provenienti dall'Asia orientale e sudorientale; ciò aumenta l'esposizione ai cicli di spedizione e ai controlli commerciali o di conformità ai punti di ingresso.
A valle, la struttura del canale si divide tra la vendita al dettaglio offline (negozi specializzati e grandi magazzini che offrono dimostrazioni e segnalazioni di installatori) e i negozi online/diretti al consumatore che accelerano l'adozione del fai-da-te. L'installazione professionale, i centri di monitoraggio e i pacchetti offerti dagli operatori di telecomunicazioni rappresentano il livello di servizio che converte l'hardware in valore in abbonamento, supportato da installatori, reti di assistenza sul campo e piattaforme cloud per l'archiviazione e l'analisi video; la catena è sensibile alla volatilità dei tempi di consegna dei semiconduttori e alla concentrazione logistica, con i principali hub di importazione europei, come il porto di Rotterdam, che svolgono un ruolo visibile nei flussi in entrata di telecamere ed elettronica.
Panorama competitivo
Verisure, Securitas Direct e ADT sono leader del mercato, servendo collettivamente oltre 9 milioni di clienti europei attraverso centri di monitoraggio attivi 24 ore su 24 e team di assistenza sul campo integrati verticalmente. Verisure ha registrato un fatturato di 3.408 miliardi di euro nel 2024 e intende quotarsi in borsa per finanziare acquisizioni panregionali, a testimonianza dell'elevata intensità di capitale necessaria per scalare le piattaforme in abbonamento. [4] Verisure, “IPO Intent Statement,” verisure.com
Il promettente concorrente Ajax Systems ha conquistato quote di mercato offrendo hub wireless, analisi basate sul cloud e flussi di lavoro di installazione fai-da-te in cinque minuti, che si rivolgono sia ai consumatori che agli installatori rurali meno serviti. L'azienda ha recentemente contattato il distributore britannico Eurotech per ampliare la propria rete di canali, rafforzando la propria presenza in un mercato che apprezza la conformità alla norma BS EN 50131, abbinata a un design industriale elegante.
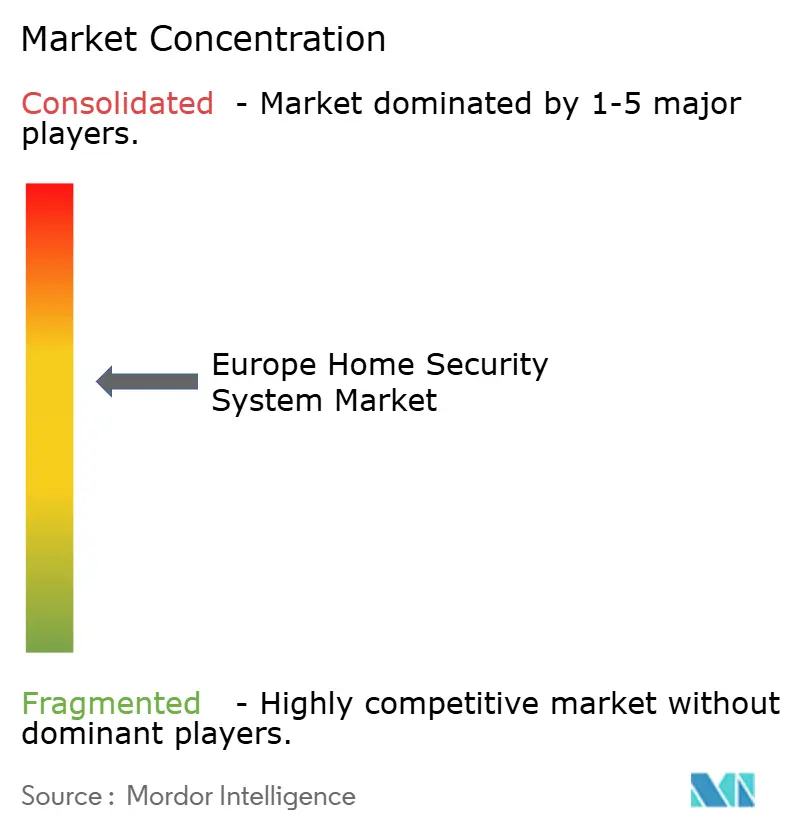
La differenziazione tecnologica si concentra sul riconoscimento degli oggetti assistito dall'intelligenza artificiale, sulle reti mesh sub-GHz e sulle funzionalità integrate di cyber-hardening che anticipano i mandati UE del 2026. L'intensità competitiva sta aumentando poiché gli operatori di telecomunicazioni vendono pacchetti di sicurezza incrociati, mentre i produttori più piccoli potrebbero uscire o fondersi a causa dei crescenti costi di conformità. Nel complesso, i primi cinque operatori rappresentano circa il 45% del fatturato, il che indica un settore moderatamente consolidato, aperto a partnership strategiche e integrazioni.
Leader del settore dei sistemi di sicurezza domestica in Europa
Honeywell International Inc.
ADT Inc.
ASSA ABLOY AB
Bosch Service Solutions GmbH
Vivint Casa Intelligente, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ASSA ABLOY AB ha acquisito Santos, azienda portoghese produttrice di sistemi di chiusura meccanica. L'operazione rafforza le capacità europee nel settore della chiusura meccanica e amplia il portafoglio prodotti e la presenza produttiva regionale del gruppo, a supporto di soluzioni di sicurezza integrate.
- Marzo 2026: Honeywell International Inc. ha annunciato una partnership con Rhombus per integrare la gestione video in cloud e il controllo degli accessi basati sull'intelligenza artificiale. La partnership rafforza l'offerta di sicurezza degli edifici basata sul cloud con funzionalità di intelligenza artificiale per le installazioni nell'UE.
- Febbraio 2026: ADT Inc. ha acquisito Origin Wireless per 170 milioni di dollari per integrare il rilevamento del movimento basato sull'intelligenza artificiale tramite Wi-Fi. L'acquisizione aggiunge il rilevamento del movimento tramite IA al portfolio di soluzioni di sicurezza per la casa intelligente e rafforza le capacità di rilevamento e i servizi in abbonamento in Europa.
Ambito del rapporto sul mercato dei sistemi di sicurezza domestica in Europa
Il sistema di sicurezza domestica integra dispositivi software e hardware destinati a rilevare un'intrusione o un accesso non autorizzato in caso di violazione di una zona protetta. Esistono molti sistemi di sicurezza domestica che vanno dai sensori di luce o telecamere di sicurezza alle soluzioni di casa intelligente completamente integrate. Il mercato ha studiato i resoconti sulle tendenze tecnologiche in atto nella regione e ha fornito informazioni chiave sulle aziende regionali.
Per componente
| Hardware | Serrature elettroniche |
| Telecamere di sicurezza | |
| Spruzzatori di fuoco | |
| Sensori per finestre | |
| Sensori per porte | |
| Altro hardware | |
| Software | |
| Servizi |
Per tipo di sistema
| Sistemi di videosorveglianza |
| Sistemi di allarme |
| Sistemi di controllo degli accessi |
| Sistemi di protezione antincendio |
Per tipo di installazione
| Installato professionalmente |
| Fai da te/autoinstallato |
Dalla tecnologia della comunicazione
| cablato | |
| Wireless | Wi-Fi |
| Zigbee e Z-Wave | |
| Bluetooth LE | |
| Cellulare / LTE |
Per canale di distribuzione
| Vendita al dettaglio offline | Negozi specializzati |
| Merchandiser di massa | |
| Vendita al dettaglio online |
Per utente finale
| Case unifamiliari |
| Appartamenti multifamiliari |
| Piccole imprese (<50 dipendenti) |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Svezia |
| Resto d'Europa |
| Per componente | Hardware | Serrature elettroniche |
| Telecamere di sicurezza | ||
| Spruzzatori di fuoco | ||
| Sensori per finestre | ||
| Sensori per porte | ||
| Altro hardware | ||
| Software | ||
| Servizi | ||
| Per tipo di sistema | Sistemi di videosorveglianza | |
| Sistemi di allarme | ||
| Sistemi di controllo degli accessi | ||
| Sistemi di protezione antincendio | ||
| Per tipo di installazione | Installato professionalmente | |
| Fai da te/autoinstallato | ||
| Dalla tecnologia della comunicazione | cablato | |
| Wireless | Wi-Fi | |
| Zigbee e Z-Wave | ||
| Bluetooth LE | ||
| Cellulare / LTE | ||
| Per canale di distribuzione | Vendita al dettaglio offline | Negozi specializzati |
| Merchandiser di massa | ||
| Vendita al dettaglio online | ||
| Per utente finale | Case unifamiliari | |
| Appartamenti multifamiliari | ||
| Piccole imprese (<50 dipendenti) | ||
| Per Nazione | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei sistemi di sicurezza domestica entro il 2031?
Si prevede che raggiungerà 12.64 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 7.72% a partire dal 2026.
Quale segmento di componenti si sta espandendo più rapidamente?
Si prevede che i servizi registreranno un CAGR del 8.67%, con la proliferazione degli abbonamenti per il monitoraggio e l'analisi cloud.
Quale Paese è oggi al comando della regione?
La Germania detiene il 30.15% del fatturato del 2025 grazie a rigidi incentivi assicurativi e a reti di installatori consolidate.
Perché le telecamere IP stanno soppiantando i modelli analogici?
I proprietari di casa preferiscono video ad alta risoluzione, filtraggio degli eventi tramite intelligenza artificiale e accesso al cloud; inoltre, le compagnie assicurative premiano le implementazioni IP con sconti sui premi.
In che modo le normative UE influenzeranno la progettazione futura dei prodotti?
Il Cyber Resilience Act del 2026 richiederà una sicurezza informatica rafforzata e un'ampia reportistica sulle vulnerabilità, a vantaggio dei produttori con budget elevati per la ricerca e sviluppo.


