

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
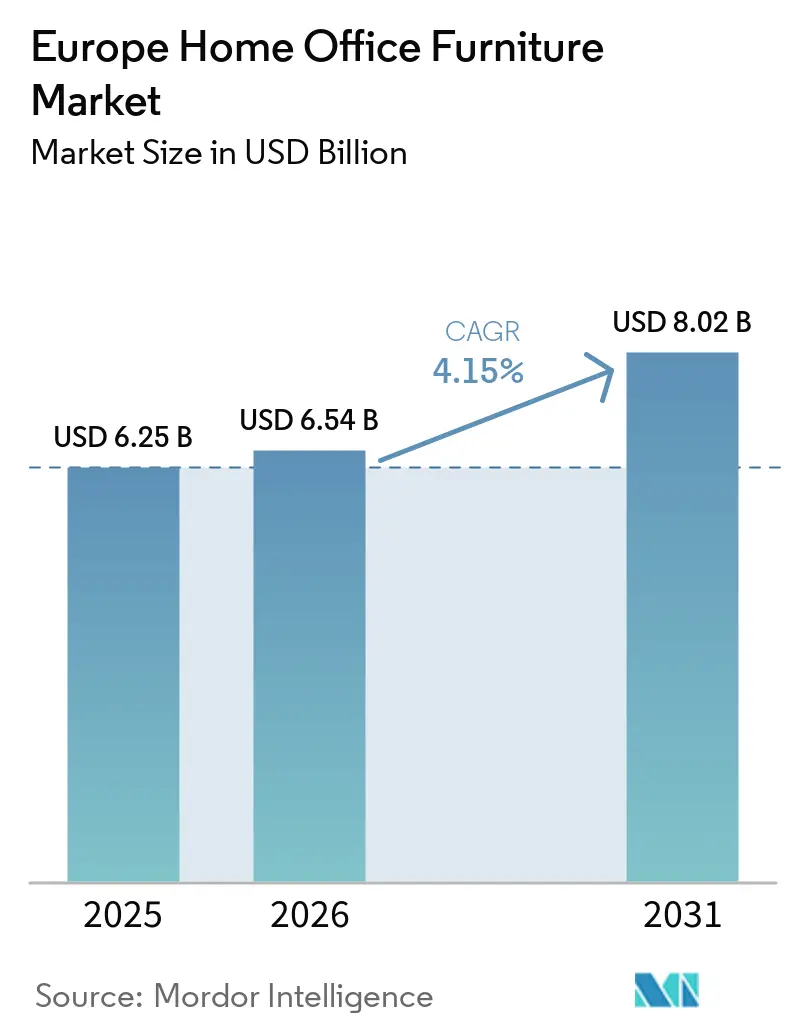
| Dimensione del mercato (2026) | 6.54 miliardo di dollari |
| Dimensione del mercato (2031) | 8.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.15% CAGR |
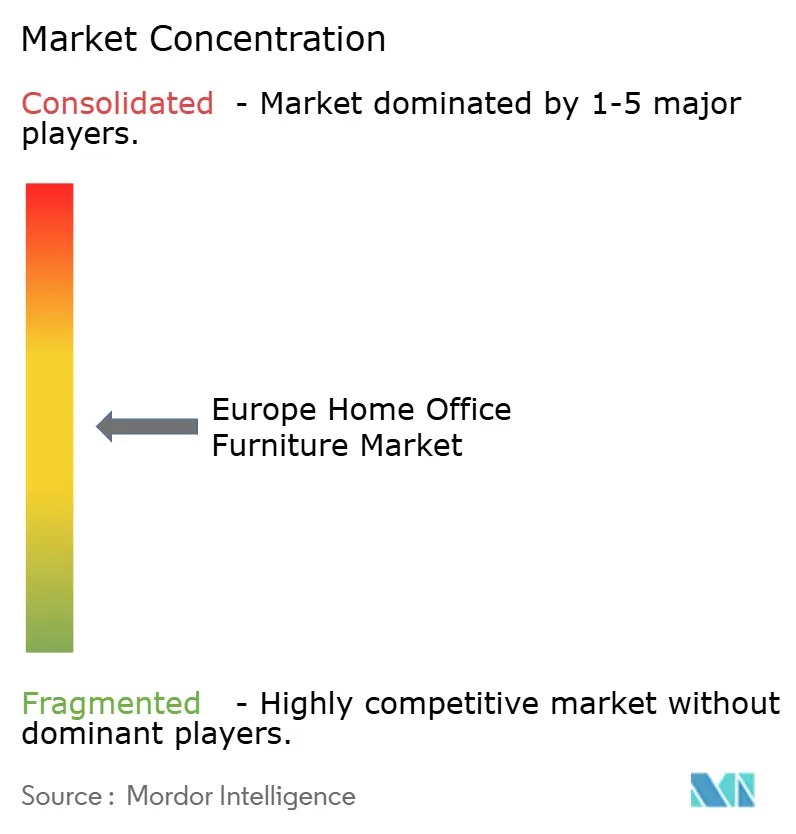
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei mobili per ufficio domestico di Mordor Intelligence
Si prevede che il mercato europeo dei mobili per ufficio domestico crescerà da 6.25 miliardi di dollari nel 2025 a 6.54 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.02 miliardi di dollari entro il 2031 con un CAGR del 4.15% nel periodo 2026-2031.
L'adozione sostenuta del lavoro ibrido ha spostato l'acquisto di mobili per l'ufficio domestico da un acquisto discrezionale a una spesa in conto capitale pianificata tra datori di lavoro e famiglie che supportano il lavoro da remoto e flessibile. Gli acquisti tendono a essere conformi all'ergonomia e a specifiche più elevate, poiché i codici del lavoro europei e le pratiche di sicurezza sul lavoro si estendono alle soluzioni ibride, aumentando la qualità di base di sedute e scrivanie. Il mix di canali online continua a cambiare, poiché i rivenditori ampliano l'e-commerce, aggiungono nodi logistici urbani e integrano strumenti di visualizzazione che riducono la dipendenza dagli showroom. Lo slancio normativo favorisce materiali certificati e tracciabili, che supportano i prodotti a base di legno con una catena di custodia credibile e accelerano la transizione verso input riciclati e bio-based nella plastica. Le aziende in grado di implementare la vendita al dettaglio omnicanale, le funzionalità digitali nei prodotti e la conformità alla catena di fornitura stanno utilizzando queste capacità per consolidare la quota di mercato nel mercato europeo dei mobili per l'ufficio domestico.
Punti chiave del rapporto
- Per tipologia di prodotto, le sedie da ufficio hanno rappresentato la quota maggiore del mercato europeo dei mobili per ufficio domestico, rappresentando il 46.35% delle dimensioni totali del mercato nel 2025 e si prevede che registreranno un CAGR dell'8.65% nel periodo 2026-2031.
- In base al materiale, nel 2025 il legno deteneva il 51.37% della quota di mercato dei mobili per ufficio in Europa, mentre si prevede che la plastica e i polimeri cresceranno a un CAGR del 9.32% fino al 2031.
- In base alla fascia di prezzo, nel 2025 la fascia media rappresentava il 43.35% della quota di mercato europea dei mobili per ufficio domestico, mentre si prevede che la fascia premium crescerà a un CAGR dell'11.75% entro il 2031, poiché le funzionalità intelligenti e la sostenibilità stimoleranno la propensione a pagare in tutto il mercato.
- Per canale di distribuzione, nel 2025 i negozi specializzati detenevano il 42.38% della quota di mercato europea dei mobili per ufficio, mentre l'online è il canale in più rapida crescita, con un CAGR del 13.76% fino al 2031.
- In termini geografici, nel 2025 la Germania rappresentava il 26.36% della quota di mercato europea dei mobili per ufficio, mentre si prevede che la Spagna registrerà la crescita più rapida, con un CAGR dell'11.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dell'arredamento per ufficio domestico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei modelli di lavoro ibridi in tutta Europa | + 1.8% | Globale, con la più alta concentrazione nei Paesi Bassi, nel Regno Unito e in Germania | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di arredamento intelligenti e connesse | + 1.2% | Il nucleo dell'Europa occidentale con adozione in Germania, Paesi Bassi e Paesi nordici | A lungo termine (≥ 4 anni) |
| Aumento delle vendite di mobili online in tutta Europa | + 1.4% | Globale, guidato dal Regno Unito, dai Paesi Bassi, dai Paesi nordici, con l'Europa meridionale in accelerazione | A breve termine (≤ 2 anni) |
| Crescente preferenza dei consumatori per i mobili sostenibili certificati FSC/PEFC | + 0.9% | In tutta l'UE, con una forte trazione in Germania, Paesi Bassi e Paesi nordici | Medio termine (2-4 anni) |
| Crescente domanda di mobili modulari e salvaspazio a causa della riduzione delle dimensioni urbane | + 0.7% | Nuclei urbani delle principali città europee con micro-hub residenziali | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza e adozione di mobili ergonomici | + 1.0% | Paneuropeo, con una maggiore adozione in Germania, Regno Unito e paesi nordici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei modelli di lavoro ibridi in tutta Europa
Il lavoro ibrido, da eccezione dell'era pandemica, si è trasformato in una norma consolidata nei mercati del lavoro europei, sostenendo una domanda costante di mobili per l'ufficio domestico. Le modalità di lavoro ibrido costituiscono ormai il modello di lavoro flessibile dominante nell'UE, con circa il 44% dei dipendenti in grado di lavorare da remoto che adottano modelli ibridi e il lavoro completamente da remoto che si stabilizza al di sopra dei livelli pre-pandemia, indicando un equilibrio duraturo tra giornate di lavoro da remoto e in ufficio. I dati Eurostat mostrano che oltre il 50% delle imprese europee ha tenuto riunioni da remoto nel 2024, a testimonianza dell'ampia adozione di infrastrutture di collaborazione ibrida. I dati specifici per paese evidenziano i Paesi Bassi, dove più della metà della forza lavoro (circa il 52%) lavora da casa almeno part-time, e il Regno Unito, che presenta una forte prevalenza di lavoro ibrido, con circa il 28% dei lavoratori impegnati in ruoli ibridi. [1] Eurostat, il 53% delle imprese dell'UE ha tenuto riunioni a distanza nel 2024, Commissione europea, europa.eu. Lo slancio politico, come le prossime direttive europee sul lavoro tramite piattaforme e sui diritti di telelavoro, continua a plasmare quadri formali di lavoro ibrido che integrano le aspettative di configurazione a distanza nella conformità del datore di lavoro e nei benefici per i lavoratori. L'adozione da parte dei datori di lavoro di norme ibride, combinata con la persistente preferenza dei lavoratori per accordi flessibili, supporta cicli di sostituzione costanti per sedie ergonomiche e scrivanie regolabili come parte di spazi di lavoro domestici conformi, rafforzando la crescita nel mercato dei mobili per l'ufficio domestico.
Progressi nelle tecnologie di arredamento intelligenti e connesse
Funzionalità digitali come le preimpostazioni di altezza collegate ad app, il coaching posturale e l'analisi dell'occupazione sono entrate a far parte degli assortimenti di sedute e scrivanie di fascia alta e media. I principali produttori hanno lanciato collezioni aggiornate che rendono l'ergonomia attiva più accessibile e integrano attuatori elettrici, funzioni di sicurezza e gestione dei cavi per supportare l'utilizzo durante tutta la giornata da parte dei lavoratori ibridi. Ad esempio, JIECANG Group ha lanciato soluzioni di mobili intelligenti con movimento per uffici domestici e commerciali a Interzum 2025 a Colonia, dotate di attuatori avanzati, scrivanie intelligenti regolabili in altezza con aggiornamenti OTA e sistemi di alimentazione a basso consumo energetico. L'azienda ha anche aperto un nuovo stabilimento di produzione in Ungheria per soddisfare la domanda europea, evidenziando la crescente adozione di tecnologie di arredamento connesso in tutta Europa [2] JIECANG Group, “JIECANG Group at Interzum 2025: Empowering the European Furniture Industry with Tech Innovation and Local Manufacturing,” JIECANG Group, jiecang.com . Ricerche peer-reviewed e le prime implementazioni sul mercato suggeriscono che i mobili intelligenti possono favorire posture di seduta più salutari e fornire feedback in tempo reale tramite sensori, in linea con la più ampia spinta dei datori di lavoro verso il benessere e la mitigazione dei rischi ergonomici nelle postazioni di lavoro domestiche. I marchi stanno inoltre enfatizzando il calore tipico degli ambienti residenziali attraverso la scelta di materiali e finiture, pur mantenendo la robustezza tipica degli ambienti commerciali, il che ne migliora l'accettazione negli spazi abitativi. Man mano che questi casi d'uso si diffonderanno e i prezzi si normalizzeranno, il mercato europeo dei mobili per l'ufficio domestico vedrà una maggiore diffusione delle funzionalità smart nei prodotti di fascia alta.
Aumento delle vendite di mobili online in tutta Europa
L'e-commerce si è consolidato come canale di distribuzione duraturo per i mobili, grazie alla crescente familiarità dei consumatori con l'acquisto online di articoli di grandi dimensioni, supportata da migliori opzioni di consegna e strumenti di visualizzazione. Le statistiche ufficiali confermano un significativo coinvolgimento nell'acquisto online di mobili e prodotti per la casa in tutta l'UE, mentre i principali rivenditori segnalano quote online rilevanti delle vendite totali nei principali mercati europei. Ad esempio, nel 2024, il fatturato dell'e-commerce B2C europeo è cresciuto del 7%, passando da circa 784 miliardi di euro a 842 miliardi di euro, con una crescita reale di circa il 4.6% al netto dell'inflazione. Questa performance riflette una forte domanda dei consumatori, un'offerta di prodotti più ampia (incluse opzioni di seconda mano e circolari), una maggiore fiducia e continui investimenti aziendali in tecnologia, logistica e servizio clienti [3] Ecommerce Europe e EuroCommerce, “New Growth in European E‑commerce Indicates Sector's Ability to Adapt and Reinvent,” Ecommerce Europe, europa.eu . Gli investimenti nella rete, tra cui un maggior numero di punti di ritiro locali e l'evasione degli ordini in negozio, hanno ridotto i tempi di consegna e aumentato l'assortimento effettivo online. I marchi premium stanno espandendo i loro negozi online direct-to-consumer in un numero crescente di paesi europei, riconoscendo che la presenza omnicanale è ormai essenziale per la visibilità e la conversione. Questi progressi rafforzano la quota di mercato dei negozi online rispetto ai canali tradizionali nel settore dell'arredamento per l'ufficio domestico in Europa.
Crescente preferenza dei consumatori per i mobili sostenibili certificati FSC/PEFC
La certificazione è diventata una componente fondamentale del mercato europeo del mobile, in quanto i requisiti di due diligence della catena di approvvigionamento si inaspriscono e gli acquirenti adottano standard di sostenibilità più rigorosi. I framework FSC e PEFC forniscono una garanzia verificata della catena di custodia per le materie prime in legno, offrendo alle aziende un mezzo pratico per dimostrare un approvvigionamento responsabile e a basso rischio. Nel dicembre 2024, l'Unione europea ha esteso i tempi di attuazione del Regolamento sui prodotti senza deforestazione (EUDR), che impone che i prodotti a base di legno immessi sul mercato europeo non contribuiscano alla deforestazione o al degrado delle foreste. In base a tale estensione, la conformità sarà richiesta a partire dal 30 dicembre 2025 per le grandi e medie imprese e dal 30 giugno 2026 per le micro e piccole imprese, compreso il tracciamento della geolocalizzazione e la prova di approvvigionamento sostenibile dopo il 31 dicembre 2020 [4] Commissione europea, “Regolamento sui prodotti senza deforestazione”, Commissione europea, europa.eu . Sebbene la sola certificazione non sostituisca gli obblighi di dovuta diligenza previsti dalla normativa, fornisce una documentazione e una credibilità essenziali a supporto delle valutazioni del rischio e del coinvolgimento dei fornitori. Queste pressioni normative e di mercato accrescono l'attrattiva dei prodotti certificati FSC/PEFC e ne incoraggiano una maggiore adozione da parte di consumatori e imprese. Di conseguenza, le aziende più grandi, in grado di implementare solidi sistemi di conformità, sono particolarmente ben posizionate per cogliere le opportunità di crescita nel mercato europeo dei mobili per l'ufficio domestico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le fluttuazioni dei prezzi del legno e del metallo incidono sui costi di produzione | -1.1% | Pressione globale sulle catene di approvvigionamento scandinave e dell'Europa centrale | A breve termine (≤ 2 anni) |
| L'inflazione dell'Eurozona riduce la spesa dei consumatori per l'arredamento della casa | -0.8% | In tutta l’Eurozona, con una pressione notevole nelle grandi economie | Medio termine (2-4 anni) |
| La crescita dei servizi di noleggio di mobili e di seconda mano limita le vendite di mobili nuovi | -0.6% | Centri urbani nei principali mercati europei con schemi circolari avanzati | A lungo termine (≥ 4 anni) |
| Aumento dei costi energetici, aumento delle spese di produzione e logistica | -0.7% | Paneuropeo, con il maggiore impatto in Germania, Italia e Francia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le fluttuazioni dei prezzi del legno e del metallo incidono sui costi di produzione
Segherie e produttori a valle hanno dovuto far fronte a significative oscillazioni dei prezzi dei prodotti in legno, che hanno influito sui margini nel 2024 e nel 2025, con segnali di stabilizzazione verso la fine del 2025, con l'adeguamento della capacità produttiva. Gli aggiornamenti del settore da parte dei grandi produttori europei indicano un periodo di debole domanda e di eccesso di offerta in alcune parti della filiera del legno, che ha innescato riduzioni di capacità produttiva e una compressione dei prezzi che si è riflessa sui fattori di produzione del mobile. Il contesto normativo introduce inoltre nuovi livelli di costo per i materiali a base di legno, a causa dei requisiti di tracciabilità e due diligence previsti dal Regolamento sui prodotti a deforestazione zero, che entrerà in vigore a partire dalla fine del 2025 per gli operatori più grandi. Nel settore dei metalli, le pressioni sui costi energetici e le problematiche relative all'approvvigionamento globale hanno colpito l'alluminio più dell'acciaio nel corso del 2025, mentre quadri normativi come il CBAM nel 2026 definiranno la competitività di costo dei fattori di produzione importati e ad alta intensità di emissioni per le strutture dei mobili. Queste dinamiche di costo combinate creano sfide di pianificazione per produttori e rivenditori che servono il mercato europeo dei mobili per ufficio e aumentano il valore dell'approvvigionamento su larga scala e della copertura.
L'inflazione dell'Eurozona riduce la spesa dei consumatori per l'arredamento della casa
Il potere d'acquisto delle famiglie nell'area dell'euro è migliorato fino al 2025, grazie alla moderazione dell'inflazione complessiva, sebbene la spesa per beni di consumo sia rimasta disomogenea e sensibile ai livelli dei prezzi. Le proiezioni e i bollettini della BCE documentano un graduale allentamento dell'inflazione, con i prezzi dei beni industriali non energetici che si sono stabilizzati a tassi moderati fino a metà del 2025 e i prezzi alla produzione in diverse categorie di consumatori in calo. I tassi di risparmio aggregati sono rimasti relativamente elevati alla fine del 2025, riflettendo la cautela e la preferenza per la ricostituzione delle riserve, che hanno gravato su categorie di beni discrezionali come l'arredamento. I volumi delle vendite al dettaglio hanno mostrato segni di stabilizzazione piuttosto che un forte rimbalzo, il che suggerisce che il posizionamento di prezzo e valore rimarrà fondamentale per conquistare quote di mercato. Questo contesto rafforza il ruolo dei prodotti di fascia media orientati al valore e delle promozioni sostenute nel mercato europeo dell'arredamento per ufficio, con la normalizzazione del potere d'acquisto.
Analisi del segmento
Per prodotto: il predominio delle sedute è ancorato ai requisiti ergonomici e all'integrazione IoT
Nel 2025, le sedie da ufficio rappresentavano il 46.35% del mercato europeo dell'arredamento per l'home office e si prevede che rappresenteranno la categoria di prodotto in più rapida crescita, con un CAGR dell'8.65% fino al 2031, rafforzando il loro ruolo centrale nell'ergonomia e nel comfort quotidiano dei lavoratori ibridi. Datori di lavoro e assicuratori riconoscono il valore di sedute ben progettate e i marchi hanno rinnovato le linee di offerta con sedie che fondono estetica residenziale e prestazioni commerciali per adattarsi meglio agli spazi abitativi. Diversi produttori hanno immesso sul mercato sedie aggiornate con una maggiore adattabilità, nuovi materiali per il calore e opzioni che si abbinano alla guida tramite app. Il lavoro peer-reviewed sulle sedie intelligenti supporta un percorso di innovazione a lungo termine che include sensori per la postura, la mappatura della pressione e segnali comportamentali in tempo reale che possono ridurre i rischi muscoloscheletrici. Queste dinamiche rafforzano la leadership della categoria, poiché connettività e comfort convergono nel mercato europeo dell'arredamento per l'home office.
Le scrivanie regolabili in altezza si sono diffuse anche nella fascia media, grazie ai progressi in componenti e attuatori che aumentano l'affidabilità e la sicurezza, riducendo al contempo rumore e complessità. I fornitori di attuatori e i produttori di scrivanie ora puntano su transizioni più fluide, protezione contro gli urti, gestione dei cavi e alimentazione integrata per supportare al meglio i dispositivi di lavoro utilizzati a casa. Con la normalizzazione dei prezzi, le famiglie considerano le scrivanie regolabili in altezza come acquisti a lungo termine per il benessere, spesso abbinate a sedie ergonomiche per creare una postazione di lavoro coerente. Soluzioni di archiviazione e scaffalature si collegano direttamente alle esigenze di piccoli appartamenti e sale flessibili, con soluzioni verticali che aiutano a recuperare spazio a pavimento e a mantenere la visuale nelle aree multiuso. Insieme, il mix di prodotti si sposta verso dispositivi che supportano attivamente migliori abitudini di lavoro e l'ottimizzazione degli spazi nel mercato europeo dell'arredamento per l'ufficio domestico.
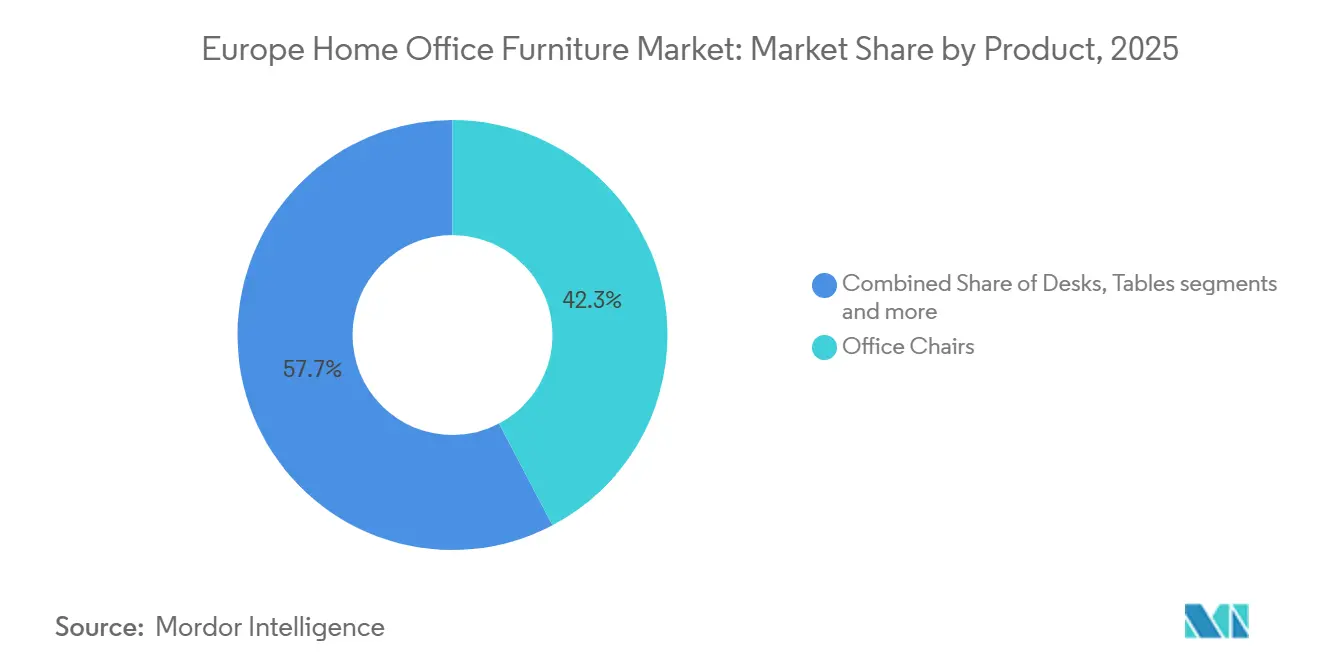
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: l'egemonia certificata del legno sfidata dal vento favorevole normativo della plastica riciclata
I prodotti in legno hanno detenuto una quota di mercato del 51.37% nel 2025, grazie a una solida copertura di certificazione forestale nei mercati principali e a una consolidata preferenza dei consumatori per l'estetica naturale e la qualità tattile nel mercato europeo dell'arredamento per ufficio. La partecipazione alla certificazione nazionale in paesi come la Germania rafforza la continuità dell'approvvigionamento per la conformità all'EUDR, poiché le norme di due diligence inizieranno ad applicarsi agli operatori di grandi e medie dimensioni a partire dal 30 dicembre 2025. Schemi di certificazione come PEFC e FSC rimangono centrali per la garanzia della catena di custodia e la loro portata su aziende ed ettari consente agli acquirenti di ridurre il rischio di approvvigionamento ai sensi della nuova normativa europea. Allo stesso tempo, plastica e polimeri rappresentano la categoria di materiali in più rapida crescita, con un CAGR del 9.32% fino al 2031, poiché i produttori aumentano il contenuto di materiale riciclato e sperimentano materiali di origine biologica per schiume e gusci. Il risultato è un riequilibrio del portafoglio che mantiene il legno al centro, stimolando al contempo una nuova crescita nella plastica riciclata nei casi in cui la durabilità e il contenuto circolare possono essere dimostrati in modo credibile nel mercato europeo dell'arredamento per ufficio.
I metalli si trovano ad affrontare una biforcazione, poiché i materiali importati e ad alta intensità di emissioni saranno sempre più prezzati nell'ambito della futura applicazione CBAM, che premia i percorsi a basse emissioni di carbonio e l'approvvigionamento di energia rinnovabile nella fusione. Ciò favorisce i marchi che si assicurano una fornitura certificata e comunicano i valori di carbonio incorporati nell'ambito del Passaporto Digitale dei Prodotti (DPP) nell'ambito della politica europea sui prodotti. Le plastiche riciclate traggono vantaggio dagli investimenti dei grandi rivenditori in reti di pre-lavorazione e rilavorazione in grado di riutilizzare schiume e polimeri rigidi, accelerando ulteriormente l'adozione di questo materiale in rotelle, copribracci, supporti e vassoi. La certificazione e la convalida del design per il contenuto riciclato contribuiscono inoltre alle dichiarazioni sui prodotti durante l'approvvigionamento e ai futuri cicli di ritiro. Con l'intensificarsi dei requisiti di conformità e la definizione del registro DPP, i materiali con proprietà tracciabili e comprovata riciclabilità guadagneranno quote nel mercato europeo dell'arredamento per ufficio domestico.
Per fascia di prezzo: il livello Premium aumenta poiché sostenibilità e funzionalità intelligenti stimolano la disponibilità a pagare
La fascia media deteneva una quota di mercato del 43.35% nel 2025, bilanciando il prezzo con caratteristiche ergonomiche credibili, mentre la fascia premium è quella in più rapida crescita, con un CAGR dell'11.75% al 2031, nel mercato europeo dell'arredamento per ufficio domestico. La domanda premium è sostenuta dalla disponibilità a pagare per materiali durevoli, finiture accattivanti e funzionalità intelligenti integrate che favoriscono giornate lavorative più salutari e offrono un'estetica coerente con gli spazi abitativi. I marchi premium hanno ampliato la loro presenza diretta al dettaglio nelle principali città europee, offrendo un mix di showroom contract e spazi espositivi rivolti al consumatore che aiutano a tradurre la narrativa del marchio agli acquirenti di case. Lo sviluppo dei prodotti in questa fascia investe in connettività, dichiarazioni di sostenibilità supportate dalla scelta dei materiali e collaborazioni o licenze con studi di design per differenziarsi. Queste caratteristiche attraggono le famiglie che considerano le postazioni di lavoro domestiche come elementi fissi e i datori di lavoro che cofinanziano le installazioni domestiche, sostenendo la sovraperformance dei marchi premium nel mercato europeo dell'arredamento per ufficio domestico.
Gli assortimenti di fascia media continuano a migliorare con più legno certificato, una migliore durabilità delle superfici e meccanismi stabili, mentre i grandi rivenditori puntano su convenienza e consegne più rapide. Diversi grandi rivenditori hanno effettuato investimenti sui prezzi e aggiornamenti della rete online, con l'obiettivo di sostenere i volumi nonostante la cautela dei consumatori nel 2025. I livelli economici rimangono sfidati dalla crescita dell'offerta di articoli di seconda mano e dalle opzioni di noleggio nelle città, che possono sostituire i nuovi acquisti tra le famiglie sensibili al prezzo. Nel tempo, la diffusione di caratteristiche migliori lungo la scala di prezzo sosterrà la competitività della fascia media, mentre la fascia premium mantiene un vantaggio grazie a materiali, finiture ed esperienze digitali. Questo andamento a bilanciere mantiene i volumi ancorati nella fascia media, mentre la crescita dei margini si concentra nella fascia premium in tutto il mercato europeo dell'arredamento per ufficio.
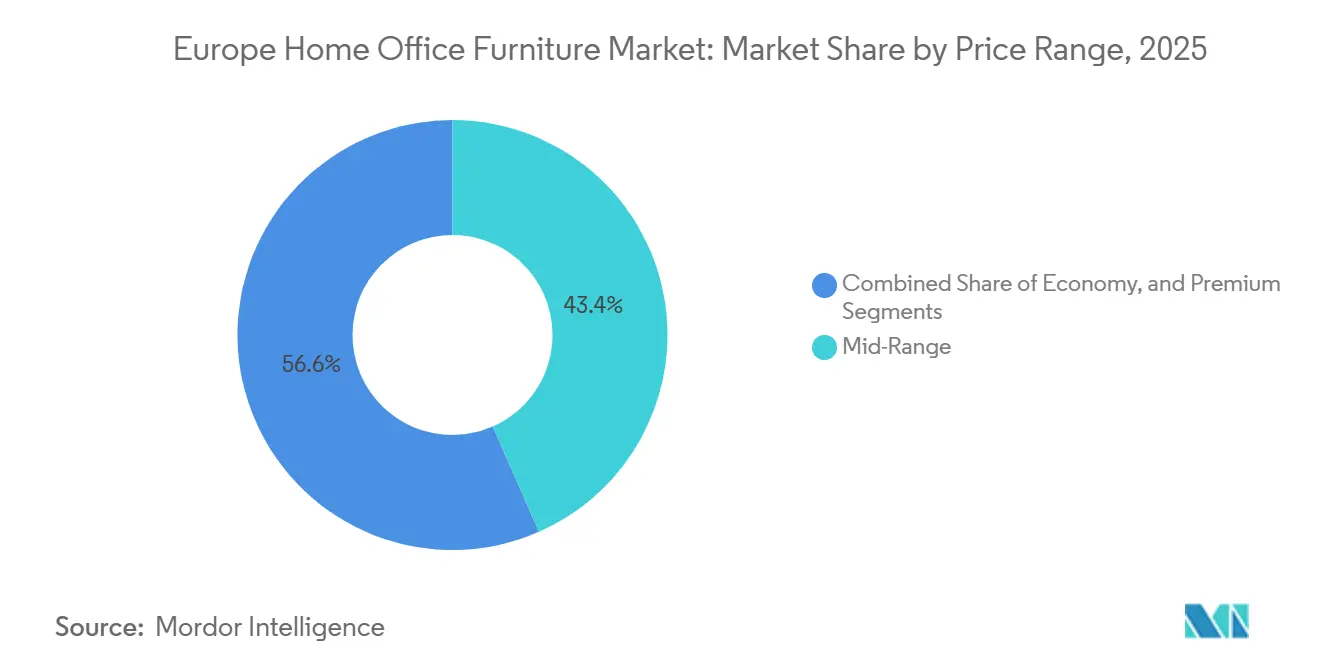
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'ascesa online rimodella l'economia del commercio al dettaglio mentre i negozi specializzati affrontano la compressione dei margini
I negozi specializzati detenevano una quota di mercato del 42.38% nel 2025, mentre i canali online sono destinati a crescere a un CAGR del 13.76% fino al 2031 e ad assumere un ruolo più importante nella scoperta e nell'evasione degli ordini nel mercato europeo dell'arredamento per ufficio domestico. Le quote di vendita online presso i principali rivenditori sono aumentate nel corso dell'anno fiscale 2025 e sono supportate da investimenti in punti di ritiro, logistica localizzata e distribuzione in negozio, che trasformano le strutture di vendita al dettaglio in hub di e-commerce. I dati a livello UE confermano un significativo recente acquisto di mobili e accessori per la casa online, con una penetrazione che si estende alle fasce di età più anziane con il miglioramento dell'esperienza. I produttori premium hanno ampliato i negozi online diretti al consumatore in più paesi europei, riflettendo una realtà omnicanale duratura che fonde showroom fisici con conversioni online. Questo cambiamento intensifica la concorrenza per i rivenditori specializzati indipendenti e premia i player di scala che offrono una distribuzione rapida, trasparente e conveniente nel mercato europeo dell'arredamento per ufficio domestico.
L'esperienza nei negozi si sta adattando per enfatizzare la sperimentazione di sedute ergonomiche, configurazioni personalizzate e una pianificazione degli spazi che integri gli strumenti online. I rivenditori utilizzano formati urbani più piccoli che presentano assortimenti selezionati e offrono il ritiro immediato, mentre i grandi negozi suburbani spostano parte dello spazio per supportare l'evasione degli ordini dell'ultimo miglio. Con l'aumento del traffico online, i rivenditori integrano la realtà aumentata per anteprime di vestibilità e finiture, mentre i dati dei clienti supportano un migliore posizionamento dell'inventario e una pianificazione della capacità. L'effetto netto è un maggiore ritorno sugli spazi di vendita, dove i ruoli esperienziali e logistici sono entrambi ottimizzati. Questi cambiamenti supportano la continua crescita dell'online nel mix di canali per il mercato europeo dell'arredamento per l'ufficio domestico, preservando al contempo i punti di contatto fisici di alto valore.
Analisi geografica
Nel 2025, la Germania rappresentava il 26.36% del mercato europeo dei mobili per l'ufficio domestico, confermandosi come il principale mercato nazionale grazie alla solida copertura delle certificazioni forestali e a una forza lavoro ibrida numerosa. Il rispetto delle normative ambientali nazionali garantisce la tracciabilità dell'approvvigionamento di legno in vista delle prossime normative in materia di due diligence. I programmi di investimento pubblico e la graduale ripresa dei redditi reali offrono un contesto positivo per la spesa delle famiglie, nonostante il rallentamento dei lavori di costruzione nel 2024 e nel 2025. I modelli di importazione ed esportazione della Germania sottolineano il suo ruolo centrale nel commercio europeo di mobili , a supporto dei grandi rivenditori e dei marchi di design di alta gamma. La Francia, invece, si trova ad affrontare una domanda contenuta da parte delle famiglie, poiché gli elevati tassi di risparmio mantengono prudente la spesa per beni di consumo durevoli.
L'adozione dell'economia circolare in Francia, compresi i programmi EPR ad alte prestazioni, consente modelli di ritiro e rigenerazione che moderano i volumi di nuovi prodotti a prezzi inferiori. L'adozione del lavoro ibrido continua a espandersi, stimolando la domanda di arredi flessibili ed efficienti in termini di spazio negli appartamenti urbani. I quadri normativi incentrati su durabilità e riparabilità guidano ulteriormente gli assortimenti e influenzano le decisioni di acquisto. I centri abitati urbani privilegiano sempre più soluzioni modulari e adattabili, in linea con le preferenze dei consumatori e delle aziende. Queste iniziative creano inoltre ulteriori bacini di ricavi da servizi per gli operatori più grandi nel segmento dell'home office.
L'Italia rimane un polo chiave per la progettazione e la fornitura, combinando una solida base manifatturiera, tradizioni artigianali ed esportazioni globali, sebbene il 2024 abbia registrato una pressione sulle esportazioni verso i mercati europei maturi. La domanda interna è sensibile al potere d'acquisto delle famiglie, mentre i programmi EPR stanno promuovendo percorsi di riparazione e di seconda mano in linea con la politica circolare europea. La legislazione sul lavoro ibrido, in vigore dalla fine del 2024, sostiene la domanda continua di aggiornamenti delle postazioni di lavoro domestiche, integrata da progetti a contratto nel settore dell'ospitalità e negli sviluppi a uso misto. La Spagna è il mercato nazionale in più rapida crescita fino al 2031, con un CAGR dell'11.38%, trainata dalla forte adozione del telelavoro, dall'espansione dell'e-commerce e dal supporto all'attività residenziale. Il Regno Unito mantiene un'elevata penetrazione del lavoro ibrido e una quota elevata di vendita al dettaglio online, con diritti di lavoro flessibile e pratiche circolari a supporto sia dei segmenti consumer che di quelli a contratto.
Analisi della catena del valore
La catena del valore inizia con materie prime e componenti certificati, tra cui pannelli e impiallacciature in legno FSC/PEFC, acciaio e alluminio per telai, plastica e schiume, tessuti e attuatori elettrici per scrivanie regolabili in altezza. La tracciabilità e la documentazione a monte stanno diventando sempre più integrate, in quanto i requisiti di due diligence dell'UE per i prodotti a base di legno, ai sensi del Regolamento sui prodotti senza deforestazione (EUDR), si stanno inasprendo, con obblighi semplificati chiariti dal Regolamento (UE) 2025/2650. Ciò aumenta la necessità di dati sui fornitori mappati e di una catena di custodia verificabile, oltre ai tradizionali controlli sui costi e sulla qualità. A valle, i prodotti transitano attraverso siti DTC (Direct-to-Consumer) di marca, marketplace online, negozi specializzati e reti omnicanale che collegano l'inventario dei negozi con i punti di ritiro e consegna dell'ultimo miglio. L'efficienza dell'imballaggio e la prevenzione dei danni sono fondamentali per i prodotti in kit di montaggio e per quelli con assemblaggio misto.
Anche i servizi, tra cui installazione, gestione dei resi, ricondizionamento e riciclo, stanno assumendo un peso operativo sempre maggiore, in quanto il settore dell'arredamento si allinea alla priorità del Regolamento sulla progettazione ecosostenibile dei prodotti (ESPR) stabilita dal Piano di lavoro UE 2025-2030. Produttori e rivenditori stanno adattando le scelte progettuali in base alla riparabilità, alla disponibilità dei pezzi di ricambio e alle future esigenze del Passaporto digitale del prodotto, gestendo al contempo la volatilità delle materie prime, in particolare del legno e dei metalli legati all'energia, e la complessità della logistica transfrontaliera in tutta Europa.
Panorama competitivo
Il mercato europeo dell'arredamento per ufficio domestico presenta una moderata concentrazione, guidata da grandi rivenditori omnicanale e marchi di design premium, mentre numerosi operatori regionali e online formano una coda lunga competitiva. Il settore è caratterizzato da tre livelli di concorrenza: operatori globali verticalmente integrati, marchi di design premium e rivenditori nazionali o online. Gli operatori globali investono massicciamente in hub di e-commerce, negozi di nuova concezione e infrastrutture di riciclo per supportare le operazioni omnicanale e l'uso circolare dei materiali. Queste aziende mantengono vendite online significative, implementano strategie di prezzo per l'accessibilità economica e continuano a investire in termini di evasione degli ordini e di efficienza energetica. Questa struttura rafforza i vantaggi per gli operatori di grandi dimensioni, sostenendo al contempo la concorrenza degli operatori più piccoli.
I marchi leader enfatizzano l'ergonomia attiva e il design residenziale che si integra perfettamente negli spazi abitativi. Le linee di sedie vengono aggiornate con diverse opzioni di finitura e i sistemi di scrivania sono dotati di sollevamenti elettrici fluidi e gestione integrata dell'alimentazione. I concetti di seduta intelligente incorporano sensori per incoraggiare il movimento e abitudini di seduta più sane durante le lunghe sessioni di lavoro. Le iniziative di sostenibilità includono l'eliminazione di sostanze chimiche nocive, l'adozione di materiali riciclati o di origine biologica e la pianificazione di strategie ambientali a lungo termine che orientino le scelte di prodotti e fornitori. I marchi che dimostrano questi sforzi attraverso certificazioni e rendicontazioni trasparenti sono meglio posizionati per soddisfare i requisiti di approvvigionamento.
Regolamentazioni come il Quadro europeo di due diligence e l'Ecodesign per prodotti sostenibili stanno plasmando le strategie aziendali, inclusa la predisposizione alla tracciabilità digitale dei prodotti. Le aziende con solidi sistemi di approvvigionamento, tracciamento geolocalizzato e credenziali di catena di custodia verificate possono gestire la conformità in modo più efficiente. Queste capacità supportano anche programmi di ritiro e rigenerazione che recuperano i materiali e creano valore dagli asset residui. Gli investimenti in capacità di riciclo e partnership strategiche segnalano l'impegno verso obiettivi di circolarità e contribuiscono a garantire un approvvigionamento di materiali a prova di futuro. Combinate, queste dinamiche normative e operative rafforzano i vantaggi del consolidamento per i grandi operatori, aumentando al contempo la soglia di conformità per i concorrenti più piccoli.
Leader del settore dell'arredamento per ufficio domestico in Europa
Sedus Stoll AG
Mobili per ufficio Bisley
Poltrona Frau
BoConcept
MillerKnoll, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Sedus Stoll Group ha comunicato i progressi compiuti nelle iniziative di crescita strategica, pur dovendo affrontare un contesto europeo difficile per la domanda di mobili per ufficio. L'aggiornamento ha ribadito la continua attenzione alle iniziative di prodotto e di canale che si sovrappongono alla domanda di arredamento per ufficio domestico, in particolare per quanto riguarda l'acquisto di sedie e scrivanie ergonomiche per uso residenziale attraverso canali omnicanale.
- Maggio 2026: MillerKnoll, attraverso il suo marchio Knoll, ha presentato il sistema per uffici privati Konzert alla Clerkenwell Design Week 2026. Il lancio ha evidenziato il continuo sviluppo di prodotti di alta gamma e la differenziazione basata sul design, influenzando il modo in cui le soluzioni per spazi di lavoro di alto valore vengono commercializzate in tutta Europa insieme agli assortimenti per l'ufficio domestico.
- Aprile 2025: Herman Miller ha ampliato la sua presenza europea nel settore della vendita diretta al consumatore lanciando negozi online dedicati in Danimarca, Finlandia, Spagna e Svezia. Questa espansione ha rafforzato l'accesso localizzato all'e-commerce per i principali prodotti di sedie ergonomiche e postazioni di lavoro, aumentando al contempo la pressione competitiva sui rivenditori specializzati grazie a un miglioramento della visibilità e dell'evasione degli ordini controllati dal marchio.
Ambito e metodologia
I mobili per l'ufficio domestico sono mobili progettati per spazi residenziali. Vengono utilizzati per sedersi mentre si lavora, fungendo da supporto per computer, desktop e altri dispositivi in casa attraverso vari tipi di tavoli e per archiviare file e documenti. Studenti, imprenditori e professionisti li utilizzano comunemente per gestire il proprio lavoro comodamente da casa.
Il mercato europeo dell'arredamento per ufficio domestico è segmentato per prodotto, canale di distribuzione e paese. Per prodotto, il mercato è suddiviso in sedute, tavoli e scrivanie, mobili contenitori e altri mobili per ufficio domestico. Per canale di distribuzione, il mercato è suddiviso in centri per la casa, negozi specializzati, online e altri canali di distribuzione. Per paese, il mercato è suddiviso in Regno Unito, Germania, Francia, Italia, Spagna e resto d'Europa.
Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo dei mobili per ufficio domestico in valore (USD) per tutti i segmenti sopra menzionati.
Per prodotto
| Sedie da ufficio | |
| Scrivanie | Scrivanie regolabili in altezza |
| Scrivanie fisse | |
| Tavoli (tavolini laterali, tavoli per stampante, ecc.) | |
| Armadi e scaffalature per lo stoccaggio | |
| Altri prodotti (sgabelli, libreria, accessori da scrivania, ecc.) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri domestici |
| Negozi specializzati (inclusi punti vendita di marchi esclusivi) |
| Online |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Francia |
| Italia |
| Spagna |
| Regno Unito |
| Resto d'Europa |
| Per prodotto | Sedie da ufficio | |
| Scrivanie | Scrivanie regolabili in altezza | |
| Scrivanie fisse | ||
| Tavoli (tavolini laterali, tavoli per stampante, ecc.) | ||
| Armadi e scaffalature per lo stoccaggio | ||
| Altri prodotti (sgabelli, libreria, accessori da scrivania, ecc.) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per canale di distribuzione | Centri domestici | |
| Negozi specializzati (inclusi punti vendita di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato europeo dei mobili per ufficio?
Il mercato europeo dei mobili per ufficio domestico ha una dimensione di 6.54 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.02 miliardi di dollari entro il 2031, con un CAGR del 4.15% nel periodo 2026-2031, supportato dal lavoro ibrido, dall'espansione online e dai cambiamenti nei materiali orientati alla sostenibilità.
Quale categoria di prodotti è la più richiesta nel mercato europeo dei mobili per ufficio?
Le sedie da ufficio sono in testa con una quota del 46.35% nel 2025 e sono anche il prodotto in più rapida crescita con un CAGR dell'8.65% fino al 2031, riflettendo le esigenze di conformità ergonomica e comfort nel lavoro ibrido.
In che modo la vendita al dettaglio online sta cambiando il mercato europeo dell'arredamento per l'ufficio domestico?
L'online è il canale in più rapida crescita, con un CAGR del 13.76% fino al 2031, trainato da quote online più elevate presso i principali rivenditori, da migliori consegne e da strumenti di visualizzazione che riducono la dipendenza dagli showroom.
Quali materiali guadagneranno quote di mercato nel mercato europeo dell'arredamento per ufficio domestico?
Il legno rimane il materiale più diffuso, con una quota del 51.37% nel 2025 grazie alla certificazione, mentre la plastica e i polimeri crescono più rapidamente, con un CAGR del 9.32%, in quanto il contenuto riciclato e gli input di origine biologica aumentano nell'ambito della politica europea sui prodotti.
Quale Paese sarà il motore della crescita più rapida in Europa?
Si prevede che la Spagna sarà la regione con la crescita più rapida, con un CAGR dell'11.38% entro il 2031, favorita dall'adozione del telelavoro, dalla crescita dell'e-commerce e dal miglioramento dell'attività residenziale.


