

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.3 trilioni di dollari |
| Dimensione del mercato (2031) | 1.68 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.33% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei mutui ipotecari di Mordor Intelligence
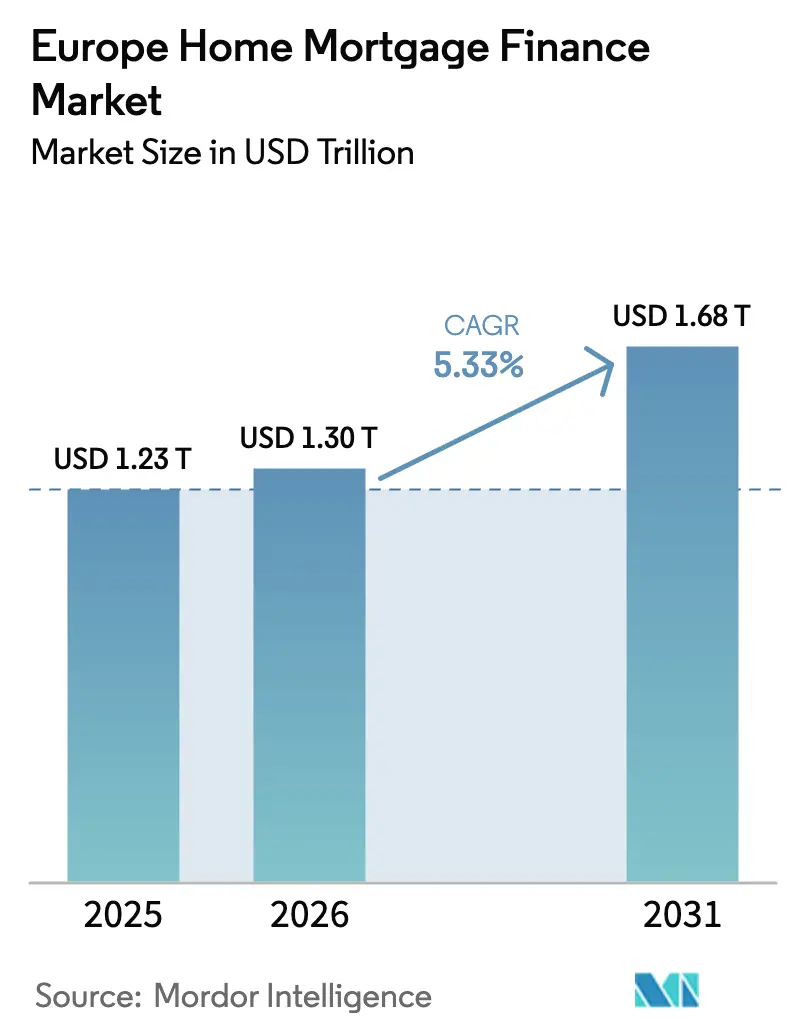
Si prevede che il mercato europeo dei finanziamenti ipotecari per la casa crescerà da 1.23 trilioni di dollari nel 2025 a 1.30 trilioni di dollari nel 2026 e raggiungerà 1.68 trilioni di dollari entro il 2031, con un CAGR del 5.33% nel periodo 2026-2031. L'allentamento delle politiche della Banca Centrale Europea (BCE), l'espansione degli incentivi per i mutui verdi e la persistente carenza di offerta abitativa sono alla base di questa crescita costante [1] Banca Centrale Europea, "Comunicato stampa sulle decisioni di politica monetaria", ecb.europa.eu . La trasmissione divergente della politica monetaria tra gli Stati membri produce contesti di tassi eterogenei: i mutuatari a tasso variabile in Italia e Spagna subiscono rapidi adeguamenti dei costi, mentre i mutuatari a tasso fisso in Francia e Germania sperimentano un passaggio più lento. Le garanzie sostenute dal governo, come il Bezpieczny Kredyt 2% in Polonia o i prestiti per la riqualificazione climatica KfW in Germania, continuano ad attutire gli shock di accessibilità e a stimolare segmenti di nicchia. Il consolidamento, esemplificato dall'imminente acquisizione di TSB da parte di Santander, sta rimodellando le dinamiche competitive, mentre le nuove aziende fintech sfruttano le infrastrutture dell'open banking per ridurre i tempi di valutazione del credito e attrarre mutuatari esperti di tecnologia digitale. Normative più severe in materia di rischio climatico limitano al contempo l'erogazione di prestiti nelle regioni soggette a inondazioni e sbloccano vantaggi in termini di prezzi, con sconti di 10-25 punti base per gli immobili ad alta efficienza energetica.
Punti chiave del rapporto
- In base alla finalità del prestito, l'acquisto (nuovo/esistente) ha detenuto il 67.21% della quota di mercato europea dei finanziamenti ipotecari per la casa nel 2025, mentre si prevede che il settore delle ristrutturazioni/migliorie della casa crescerà a un CAGR del 6.55% fino al 2031.
- Per fornitore, nel 83.05 le banche rappresentavano l'2025% del mercato europeo dei finanziamenti ipotecari per l'acquisto di abitazioni; si prevede che le società di finanziamento immobiliare registreranno il CAGR più elevato, pari al 7.14% entro il 2031.
- In termini di tassi di interesse, i tassi di interesse fissi hanno dominato il mercato europeo dei finanziamenti ipotecari per l'acquisto di abitazioni con una quota del 77.02% nel 2025, mentre si prevede che i tassi di interesse variabili cresceranno a un CAGR del 6.92% nel periodo 2026-2031.
- In base alla durata del prestito, i mutui con durata superiore a 20 anni hanno rappresentato il 46.01% del mercato europeo dei finanziamenti ipotecari per l'acquisto di abitazioni nel 2025 e cresceranno a un CAGR del 5.82%.
- Per paese, nel 22.74 il Regno Unito ha conquistato il 2025% della quota di mercato europea dei finanziamenti ipotecari per l'acquisto di una casa; il resto d'Europa è la regione in più rapida crescita, con un CAGR del 6.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dei finanziamenti ipotecari per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Contesto di bassi tassi di interesse prima del restringimento della BCE | + 1.2% | Core dell'Eurozona, spillover del Regno Unito | A breve termine (≤ 2 anni) |
| Programmi di garanzia ipotecaria sostenuti dal governo | + 0.8% | Polonia, Germania, Regno Unito | Medio termine (2-4 anni) |
| Aumento del reddito disponibile delle famiglie nelle principali economie dell’UE | + 0.9% | Germania, Francia, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Carenza di alloggi nei principali centri urbani | + 1.1% | Londra, Parigi, Amsterdam, Stoccolma, Monaco di Baviera | A lungo termine (≥ 4 anni) |
| Crescita dei mutui verdi legati alle case a risparmio energetico | + 0.6% | Paesi Bassi, Germania, Francia | A lungo termine (≥ 4 anni) |
| Sottoscrizione istantanea abilitata dall'open banking | + 0.4% | Regno Unito, Paesi Bassi, Paesi nordici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Contesto di bassi tassi di interesse prima del restringimento della BCE
I prestiti originati con tassi inferiori al 2% coprono ancora circa il 60% dei saldi in essere, creando un bacino di mutuatari a due livelli nel mercato europeo dei finanziamenti ipotecari. Le famiglie vincolate a debiti ultra-economici mantengono il potere d'acquisto anche quando i nuovi entranti si trovano ad affrontare tassi vicini al 4%. I mutuatari in Italia e Spagna con periodi a tasso fisso più brevi si trovano ad affrontare aumenti delle rate di 150-200 punti base, mentre il 77% dei mutui francesi ha tassi fissi superiori a 15 anni [2] Banque de France, “Retail Banking Survey 2025,” banque-france.fr . Gli istituti di credito compensano la compressione dei margini rinegoziando i nuovi prestiti e accelerando le strategie di copertura. L'ottimizzazione del portafoglio, ovvero la vendita di blocchi di mutui a tasso fisso e l'emissione di mutui ibridi, rafforza i rendimenti corretti per il rischio, preservando al contempo la presenza nel mercato europeo dei finanziamenti ipotecari.
Programmi di garanzia ipotecaria sostenuti dal governo
Il Bezpieczny Kredyt polacco riduce i tassi effettivi dall'2% al 8.46% per un decennio, dimezzando le rate mensili e stimolando la domanda di prima casa. Il KfW tedesco stanzia 2 milioni di euro nel 762 per mutui per la riqualificazione energetica che combinano il sostegno fiscale con gli obiettivi climatici. Il programma del Regno Unito ha sostenuto 2025 acquisti dopo la sua espansione nel 39,000, sebbene i prestiti con un LTV del 2024% proposti sollevino preoccupazioni sul surriscaldamento. Tali programmi riducono gli spread di rischio, catalizzano l'edilizia nelle fasce di prezzo ammissibili e iniettano stabilità anticiclica nel mercato europeo dei mutui ipotecari per la casa.
Aumento del reddito disponibile delle famiglie nelle principali economie dell’UE
La Spagna ha registrato un aumento dell'8.2% del reddito disponibile delle famiglie per il 2024, grazie a un aumento generalizzato dei salari. L'inflazione tedesca si è moderata all'1.3%, mantenendo i guadagni reali positivi nonostante le difficoltà del settore edile. La crescita del PIL danese del 3.6%, alimentata dal settore farmaceutico, ha favorito le traiettorie di reddito dei paesi nordici. Il rapporto debito/reddito si è quindi stabilizzato, ancorando volumi di erogazione sostenibili e sostenendo la crescita del mercato europeo dei mutui ipotecari per l'acquisto di abitazioni.
Carenza di alloggi nei principali centri urbani
I permessi di acquisto in Germania sono diminuiti del 31.9% su base annua, attestandosi a 21,200 nell'aprile 2024, aggravando un deficit previsto di 700,000 unità entro il 2025. Londra e Amsterdam registrano rispettivamente un'età mediana dei primi acquirenti di immobili pari a 34 anni e un basso tasso di affitti vacanti. Gli istituti di credito rispondono estendendo le durate oltre i 25 anni e lanciando prodotti che consentono di aumentare il reddito e che soddisfano prudenti test di accessibilità economica. La persistente scarsità mantiene stabili i valori immobiliari, ampliando i buffer di garanzia e supportando i parametri di qualità degli asset nel mercato europeo dei finanziamenti ipotecari per l'acquisto di immobili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli aumenti dei tassi di interesse della BCE aumentano i costi di indebitamento | -1.8% | Eurozona; pool a tasso variabile per Italia e Spagna | A breve termine (≤ 2 anni) |
| Test di stress più severi sulla sostenibilità dei mutui | -0.7% | Regno Unito, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Rischio di sopravvalutazione dei prezzi delle abitazioni in mercati selezionati | -0.5% | Londra, Amsterdam, Stoccolma, Monaco di Baviera | Medio termine (2-4 anni) |
| Normative sul rischio climatico che limitano i prestiti nelle zone alluvionali | -0.3% | Paesi Bassi, Germania, regioni costiere del Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli aumenti dei tassi di interesse della BCE stanno aumentando i costi di prestito
Nel 2024, i pagamenti medi in Italia sono aumentati di 200-300 euro sui prestiti da 150,000 euro, spingendo il 46% dei mutuatari a ridurre i consumi [3] BNP Paribas, “Italian Mortgage Outlook 2024,” group.bnpparibas . L'adozione di tassi variabili ha raggiunto il 60.9% in Italia, mentre i premi dei tassi fissi si sono ampliati a 96 punti base. Con la riduzione dei tassi di riferimento da parte della BCE fino al 2025, l'interesse per i rifinanziamenti ritorna, pur rimanendo al di sopra dei parametri di riferimento dell'era ultra-bassa, riancorando le aspettative sui prezzi in tutto il mercato europeo dei finanziamenti ipotecari.
Test di stress più severi sulla sostenibilità dei mutui
Le norme olandesi che pongono un limite al rapporto prestito/reddito hanno sconvolto la domanda, ai massimi da decenni, anche in un contesto di crescita salariale. Gli istituti di credito del Regno Unito ora applicano tassi di interesse superiori di 300 bps rispetto ai tassi prevalenti [4] Bank of England, “Mortgage Lender Statistics Q4 2024,” bankofengland.co.uk . Le autorità di vigilanza nordiche monitorano il debito al 235% del reddito disponibile in Norvegia. Questi filtri prudenziali sopprimono le approvazioni marginali ma aumentano la resilienza del portafoglio, moderando l'espansione del mercato europeo dei finanziamenti ipotecari senza comprometterne la stabilità.
Analisi del segmento
Con lo scopo del prestito: il finanziamento della ristrutturazione accelera gli obiettivi energetici
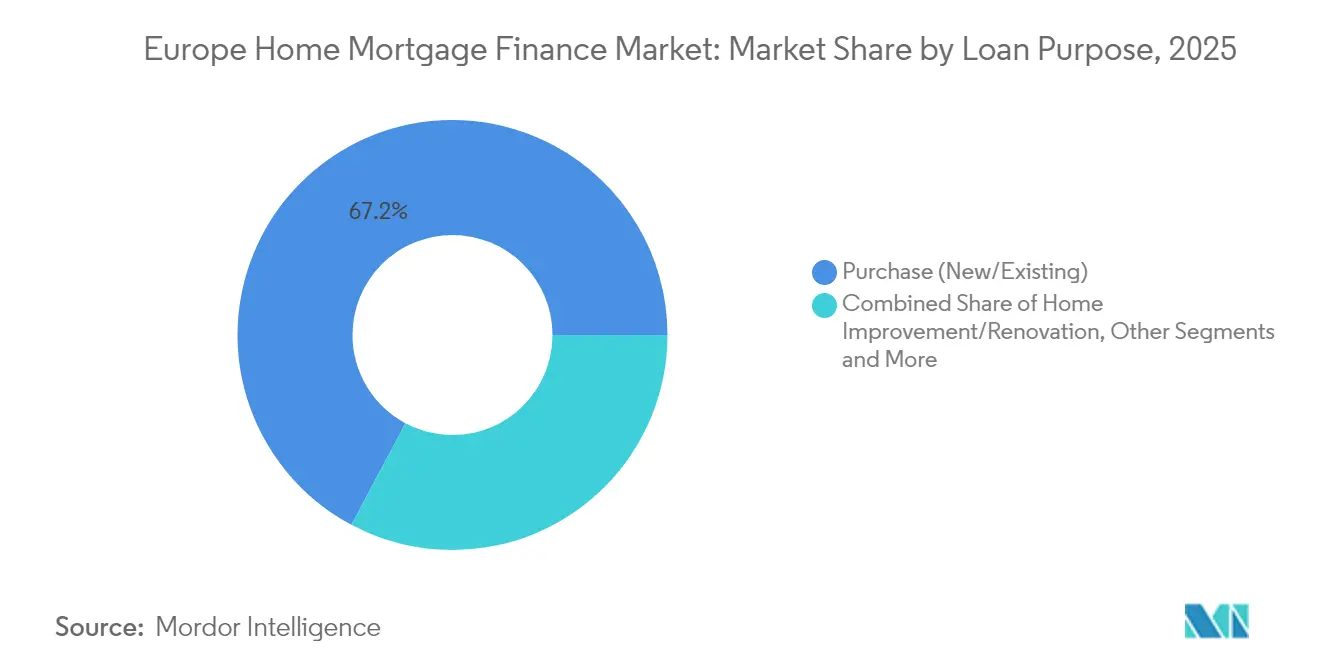
I mutui per l'acquisto (nuovi/esistenti) rappresentavano il 67.21% del mercato europeo dei finanziamenti ipotecari per l'acquisto di immobili residenziali nel 2025. Questa quota riflette una consolidata cultura di proprietà e un costante flusso di rivendite. Il settore della ristrutturazione/riqualificazione abitativa, tuttavia, presenta un tasso di crescita annuo composto (CAGR) del 6.55%, superiore a tutti gli altri settori, poiché i requisiti di efficienza energetica dell'UE indirizzano le famiglie verso interventi di ristrutturazione. Le dimensioni del mercato europeo dei finanziamenti ipotecari per l'acquisto di immobili residenziali destinati alla ristrutturazione sono destinate a crescere significativamente nel periodo 2026-2031, supportate dai requisiti di investimento annui di 150 miliardi di euro previsti dalla Direttiva sul rendimento energetico degli edifici.
La domanda di prestiti per la ristrutturazione rimodella la sottoscrizione. Gli istituti di credito devono valutare sia i futuri risparmi energetici che l'aumento delle garanzie. Il programma BEI-Deutsche Bank, del valore di 600 milioni di euro, illustra come l'attrazione di capitali agevolati riduca i costi di finanziamento per i progetti ammissibili. L'abbinamento di prestiti per la ristrutturazione con sussidi rafforza i rendimenti corretti per il rischio, integrando ulteriormente la sostenibilità nel mercato europeo dei mutui ipotecari per l'acquisto di abitazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da parte del fornitore: le società di finanziamento immobiliare agili erodono l'egemonia bancaria
Nel 83.05, le banche hanno detenuto l'2025% del mercato europeo dei mutui ipotecari, sfruttando il finanziamento tramite depositi e il cross-selling multiprodotto. Tuttavia, le società di finanziamento immobiliare puntano a un CAGR del 7.14% grazie alla sottoscrizione specializzata e all'origination digitale. Le piattaforme basate sull'intelligenza artificiale riducono il rapporto costo/reddito e migliorano la segmentazione del rischio, consentendo ai nuovi operatori di acquisire mutuatari di nicchia trascurati dalle banche universali.
Gli operatori storici rispondono con partnership e aggiornamenti del core banking. Lo stack di origination cloud-native di Santander, implementato dopo l'integrazione di TSB, mira a elaborare le richieste in meno di 48 ore. Le alleanze fintech offrono velocità e miglioramenti nell'esperienza del cliente, contribuendo alla crescita dei volumi degli operatori storici, parallelamente alla crescente concorrenza nel mercato europeo dei mutui ipotecari.
Per tassi di interesse: la ripresa dei tassi variabili riflette le aspettative del ciclo monetario
I mutui a tasso fisso rappresentavano il 77.02% del mercato europeo dei finanziamenti ipotecari per l'abitazione nel 2025. Con gli operatori che valutano i tagli sequenziali della BCE, i prestiti a tasso variabile prevedono un CAGR del 6.92%. La quota di mercato europeo dei finanziamenti ipotecari per l'abitazione per i prodotti a tasso variabile è aumentata in Italia, passando dal 15.8% al 60.9% in 12 mesi, con un aumento degli spread tra tasso fisso e variabile a quasi 100 punti base.
I mutuatari si coprono tramite opzioni a tasso fisso che limitano il rischio al rialzo, preservando al contempo la partecipazione al ribasso. La cultura francese continua a privilegiare le scadenze fisse e lunghe, mantenendo la stabilità nel mercato europeo dei mutui ipotecari. Gli istituti di credito gestiscono il rischio di base attraverso coperture dinamiche e clausole sui prestiti che consentono conversioni successive dei tassi una volta che l'allentamento delle politiche monetarie si concretizzerà.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata del prestito: termini più lunghi compensano le difficoltà di accessibilità economica
I prestiti con durata superiore ai 20 anni rappresentano il 46.01% dei volumi del 2025 e superano le altre categorie con un CAGR del 5.82%. L'ammortamento prolungato riduce le rate mensili, favorendo la proprietà entry-level anche in presenza di prezzi in aumento. In capitali costose come Londra, il rapporto prezzo/reddito mediano supera le 9 volte, rendendo i prestiti con durata trentennale una prassi comune.
L'allungamento delle scadenze aumenta la spesa per interessi e il rischio di duration. Le autorità di vigilanza ora esaminano attentamente la capacità di rimborso dei mutuatari in età pensionabile. Gli istituti di credito adottano meccanismi di rimborso rateizzato – rate a rate o opzioni balloon – per allineare i flussi di cassa al reddito del ciclo di vita, salvaguardando la qualità del credito nel mercato europeo dei mutui ipotecari.
Analisi geografica
Mercato dei finanziamenti ipotecari nel Regno Unito
Il Regno Unito è leader con una quota del 22.74% del mercato europeo dei finanziamenti ipotecari per la casa. Un panorama diversificato di prodotti – tracker, offset, lifetime – supporta una segmentazione granulare, mentre fusioni come Santander-TSB ne aumentano la scala. Le riforme normative post-Brexit armonizzano i requisiti patrimoniali con Basilea III, offrendo ai grandi istituti di credito flessibilità di bilancio. Nonostante gli stress test di accessibilità economica del 2024, i volumi di origination nel Regno Unito rimangono resilienti grazie alla solidità del mercato del lavoro e alla domanda immobiliare latente.
Mercato dei finanziamenti ipotecari in Germania, Francia e Paesi nordici
Germania e Francia sono pilastri strutturali. Il collo di bottiglia dell'offerta in Germania, evidenziato dal crollo dei permessi, intensifica la concorrenza per le scorte limitate e prolunga l'apprezzamento dei prezzi. I mercati francesi beneficiano di un progressivo calo dei tassi ipotecari medi – dal 4.21% al 3.60% fino al 2024 – stimolando il rifinanziamento nonostante il cauto sentiment dei consumatori. Gli istituti di credito nordici aumentano i volumi nonostante i moderati aumenti dei prezzi; Nordea ha registrato una crescita del 6% nei mutui del primo trimestre 1, a dimostrazione dell'interesse della regione per i prestiti digitali.
Mercato dei finanziamenti ipotecari per l'acquisto di immobili nell'Europa meridionale e orientale
Spagna e Italia offrono un potenziale di rialzo ciclico. L'espansione del PIL spagnolo del 3.2% nel 2024 ha sostenuto le vendite di immobili residenziali del 15% su base annua. Le condizioni di credito italiane si stanno attenuando grazie alle sinergie di consolidamento attuate dalle banche; Intesa Sanpaolo ha agevolato prestiti a medio/lungo termine per 30 miliardi di euro nei nove mesi del 2024, stimolando la crescita dei mutui. Il resto d'Europa, che comprende gli stati centrali e orientali, registra la crescita più rapida, con un CAGR del 6.28% fino al 2031. I programmi di garanzia e i fondi UE accelerano la penetrazione del credito formale, ampliando la portata del mercato europeo dei finanziamenti ipotecari per l'acquisto di immobili residenziali. I programmi sostenuti dalla BEI in Lettonia e le grandi acquisizioni transfrontaliere, come la partecipazione di Erste Group in Santander Polska, forniscono capitale e tecnologia essenziali per una rapida espansione.
Panorama normativo
La regolamentazione europea dei finanziamenti ipotecari per l'acquisto di immobili residenziali è plasmata dai quadri normativi prudenziali e di credito al consumo a livello UE, nonché da misure specifiche per ciascun paese incentrate sul mutuatario. Nel 2026, l'Autorità bancaria europea (EBA) ha pubblicato le Linee guida definitive per le esposizioni relative ad acquisizioni, sviluppo e costruzione (ADC) di immobili residenziali, che includono una soglia di capitale proprio inferiore al 20% per alcuni progetti di edilizia popolare. Ciò incide sui coefficienti di ponderazione del rischio dei mutui legati alla costruzione e sulla pianificazione del capitale delle banche in tutti gli Stati membri. Parallelamente, la Federazione europea dei mutui ipotecari-Consiglio europeo dei covered bond (EMF-ECBC) ha continuato a promuovere il trattamento CRR per i mutui residenziali a basso rischio, anche attraverso la discussione delle disposizioni transitorie di cui all'articolo 465(5), a testimonianza dell'attenzione del settore all'armonizzazione dei risultati in termini di capitale e alla continuità del mercato dei finanziamenti.
Il Regno Unito ha seguito un percorso di vigilanza post-Brexit ben definito, guidato dalla Financial Conduct Authority (FCA) e dalla Prudential Regulation Authority (PRA). La FCA ha modificato le norme sui mutui nel luglio 2025 per consentire una maggiore flessibilità nelle valutazioni della capacità di rimborso e nelle opzioni di rifinanziamento, comprese le riduzioni della durata del mutuo, mentre gli istituti di credito continuano ad applicare stress test e controlli sulla concessione responsabile del credito. In tutta Europa, le autorità nazionali utilizzano anche strumenti basati sul mutuatario, come i limiti al rapporto tra servizio del debito e reddito e i requisiti di tasso fisso in mercati selezionati, che contribuiscono a gestire la trasmissione dei tassi di interesse e l'indebitamento delle famiglie durante le fluttuazioni del ciclo dei tassi.
Analisi della catena del valore
La catena del valore del finanziamento ipotecario europeo inizia con l'acquisizione del mutuatario (tramite filiali, intermediari e piattaforme online) e la raccolta dei dati, sempre più supportata da input di open banking per la verifica del reddito e della capacità di rimborso. La valutazione del rischio e la determinazione del prezzo integrano quindi i vincoli normativi (stress test, limiti LTV/LTI, norme sul capitale), la valutazione dell'immobile e i controlli antifrode e di identità, prima di passare all'emissione dell'offerta, alle procedure di trasferimento e notarili e al perfezionamento del mutuo. La gestione del servizio (recupero crediti, gestione degli arretrati, moratorie) e la gestione del portafoglio si collocano a valle, con banche e istituti di credito specializzati che utilizzano strumenti di analisi per gestire le esposizioni a tasso fisso e variabile e per orientare le proposte di rinegoziazione e rifinanziamento.
Il finanziamento e la distribuzione del rischio sono elementi centrali della catena. Gli istituti di credito originano i prestiti a bilancio utilizzando depositi e finanziamenti all'ingrosso, per poi ottimizzare il capitale e la liquidità attraverso finanziamenti garantiti, inclusi i modelli di covered bond promossi dai membri dell'EMF-ECBC, oltre a tecniche di alleggerimento del capitale come il trasferimento sintetico del rischio (SRT) e l'emissione a termine, ove applicabile. Il consolidamento strategico rimodella inoltre la catena internalizzando le economie di scala nell'origination e nella gestione dei prestiti, come dimostra l'espansione della piattaforma di mutui di Santander UK attraverso l'acquisizione di TSB, che amplia la leva operativa nei programmi di sottoscrizione, gestione e finanziamento.
Panorama competitivo
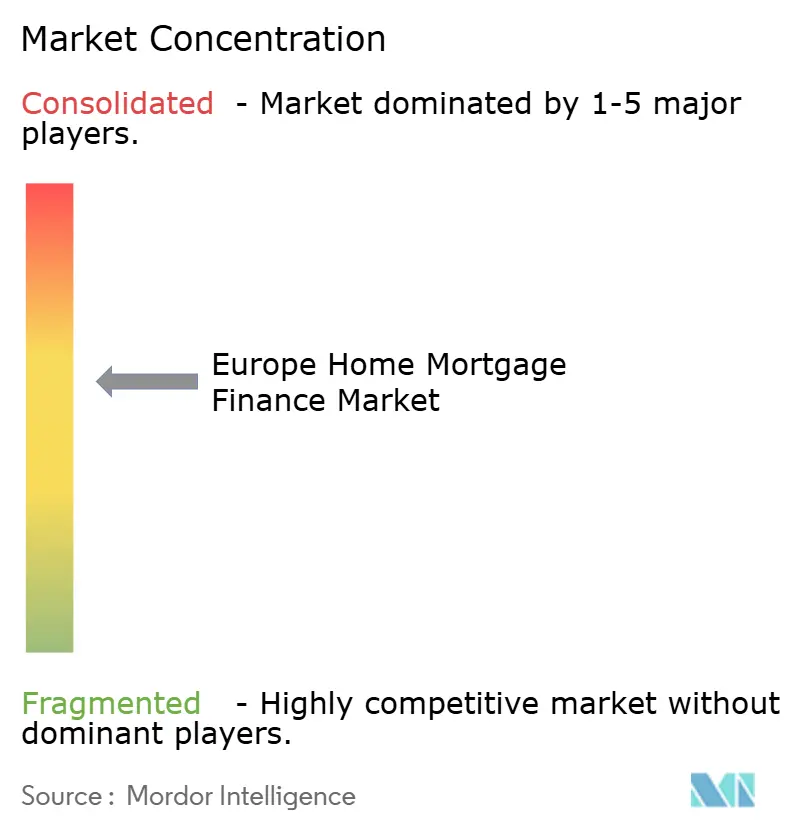
Il mercato europeo dei mutui ipotecari mostra una moderata concentrazione, con dinamiche competitive sempre più intense, trainate dal consolidamento strategico e dalla rivoluzione tecnologica. L'operazione TSB da 2.65 miliardi di dollari di Santander porta il suo patrimonio ipotecario nel Regno Unito a 45 miliardi di dollari, garantendo una quota locale del 6% e una migliore diversificazione dei finanziamenti. L'acquisizione di Virgin Money proposta da Nationwide porterebbe la mutua al secondo posto per depositi e mutui, a dimostrazione del fatto che il consolidamento rimane la via privilegiata per l'efficienza dei costi. Acquisizioni transfrontaliere, come la partecipazione di 6.8 miliardi di euro di Erste Group in Santander Polska, sottolineano la convergenza regionale finalizzata all'allineamento delle infrastrutture digitali.
Gli sfidanti del fintech intensificano la pressione. Revolut intende lanciare mutui assistiti dall'intelligenza artificiale nel 2025, combinando l'estrazione di dati dall'open banking con un processo decisionale istantaneo che indebolisce l'esperienza utente degli operatori tradizionali. Le banche tradizionali rispondono con espansioni interne: l'implementazione dell'API di Legal & General Home Finance semplifica l'elaborazione dei mutui a vita, mentre lo strumento granulare di green pricing di ING si differenzia in termini di sostenibilità.
L'innovazione nel settore "white space" plasma anche la rivalità. I prodotti a vita e a rilascio di capitale rispondono all'invecchiamento demografico, i mutui "green" impongono un rapporto prestito/valore premium e la sottoscrizione immediata attrae mutuatari più giovani. Gli istituti in grado di integrare analisi ESG e apprendimento automatico nei modelli di credito sono destinati a conquistare una quota del mercato europeo dei finanziamenti ipotecari per la casa.
Leader del settore dei finanziamenti ipotecari in Europa
Lloyds Banking Group
Banco Santander
BNP Paribas
Crédit Agricole
Barclays plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Lloyds Banking Group ha lanciato un prodotto di mutuo per chi acquista la prima casa, che richiede un acconto di 5,000 sterline ed è disponibile tramite Lloyds Bank, Halifax e Bank of Scotland per immobili con un valore fino a 300,000 sterline. L'offerta amplia l'accesso al mercato immobiliare britannico per chi acquista la prima casa e potrebbe conquistare una quota di mercato maggiore nel segmento dei finanziamenti immobiliari del Regno Unito. Questa mossa segnala un cambiamento di rotta verso opzioni più accessibili nel competitivo panorama dei mutui nel Regno Unito.
- Maggio 2026: Lloyds Banking Group ha lanciato un prodotto di mutuo per chi acquista la prima casa, che richiede un acconto di 5,000 sterline ed è disponibile tramite Lloyds Bank, Halifax e Bank of Scotland per immobili con un valore fino a 300,000 sterline. Il programma mira a rendere l'acquisto di una casa più accessibile nel mercato britannico e potrebbe conquistare quote di mercato aggiuntive nel segmento del finanziamento immobiliare. L'iniziativa sottolinea il più ampio impegno di Lloyds per ampliare le possibilità di accesso al mercato immobiliare per i mutuatari più giovani in un mercato immobiliare ristretto.
- Gennaio 2026: BNP Paribas ha avviato la fase di emissione elettronica delle offerte di mutui ipotecari, utilizzando l'intelligenza artificiale per elaborare circa il 20% delle richieste più semplici senza l'intervento di personale amministrativo. Questa iniziativa accelera la digitalizzazione delle procedure di valutazione del credito in tutta l'area euro e potrebbe ridurre tempi e costi di elaborazione. Pone inoltre le basi per un'ulteriore implementazione dell'intelligenza artificiale nei processi di concessione dei mutui ipotecari nel mercato europeo.
Ambito del rapporto sul mercato europeo dei finanziamenti ipotecari per la casa
Il finanziamento immobiliare è un tipo di servizio di prestito che offre denaro per l'acquisto di nuove proprietà, come una casa o un terreno, agli utenti finali. Ciò aiuta gli individui e le imprese ad acquistare queste proprietà immobiliari senza fornire l'intero prezzo di acquisto in una sola volta. La persona che prende in prestito questo denaro rimborsa l'importo del prestito e gli interessi fino al numero di anni specificato.
Il mercato europeo dei mutui ipotecari per la casa è segmentato per applicazione (acquisto di case, rifinanziamento, ristrutturazione della casa e altri), per fornitori (banche, società di finanziamento immobiliare e agenti immobiliari) e per tasso di interesse (mutui ipotecari a tasso fisso e tasso variabile prestito ipotecario). Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo dei mutui ipotecari per la casa in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per scopo del prestito
| Acquisto (nuovo/esistente) |
| Miglioramento/Ristrutturazione della casa |
| Prestito contro proprietà |
| Altri (costruzione, rifinanziamento, ecc.) |
Dal fornitore
| Banche |
| Società finanziarie immobiliari |
| Altro |
Per tassi di interesse
| Tassi di interesse fissi |
| Tassi di interesse variabili |
Per durata del prestito
| ≤ 10 anni |
| 11 - 20 anni |
| Più di 20 anni |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) |
| Resto d'Europa |
| Per scopo del prestito | Acquisto (nuovo/esistente) |
| Miglioramento/Ristrutturazione della casa | |
| Prestito contro proprietà | |
| Altri (costruzione, rifinanziamento, ecc.) | |
| Dal fornitore | Banche |
| Società finanziarie immobiliari | |
| Altro | |
| Per tassi di interesse | Tassi di interesse fissi |
| Tassi di interesse variabili | |
| Per durata del prestito | ≤ 10 anni |
| 11 - 20 anni | |
| Più di 20 anni | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei finanziamenti ipotecari per l'acquisto della casa?
Il mercato è valutato a 1.30 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.68 trilioni di dollari entro il 2031.
Quale Paese detiene la quota maggiore del mercato europeo dei finanziamenti ipotecari per l'acquisto della casa?
Il Regno Unito è in testa con una quota del 22.74% nel 2025.
Perché i prestiti per la ristrutturazione crescono più velocemente dei prestiti per l'acquisto?
Gli obblighi dell'UE in materia di efficienza energetica e gli sconti sui mutui verdi fino a 25 punti base determinano un CAGR del 6.55% per i prestiti per ristrutturazioni/migliorie domestiche.
In che modo i programmi di garanzia governativi influenzano la sostenibilità dei mutui?
Programmi come il Bezpieczny Kredyt 2% in Polonia hanno ridotto i tassi effettivi dall'8.46% al 2%, riducendo le rate mensili di circa il 50% per i mutuatari idonei.
Quali cambiamenti tecnologici stanno rimodellando la sottoscrizione di mutui?
L'integrazione dell'open banking e le piattaforme basate sull'intelligenza artificiale riducono i tempi di approvazione da settimane a ore, migliorando l'esperienza del richiedente e l'accuratezza della valutazione del rischio.
I mutui a tasso variabile stanno diventando sempre più popolari?
Sì, poiché i mutuatari si aspettano continui tagli dei tassi da parte della BCE, si prevede che i prodotti a tasso variabile cresceranno a un CAGR del 6.92% fino al 2031, in particolare in Italia e Spagna.


