

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
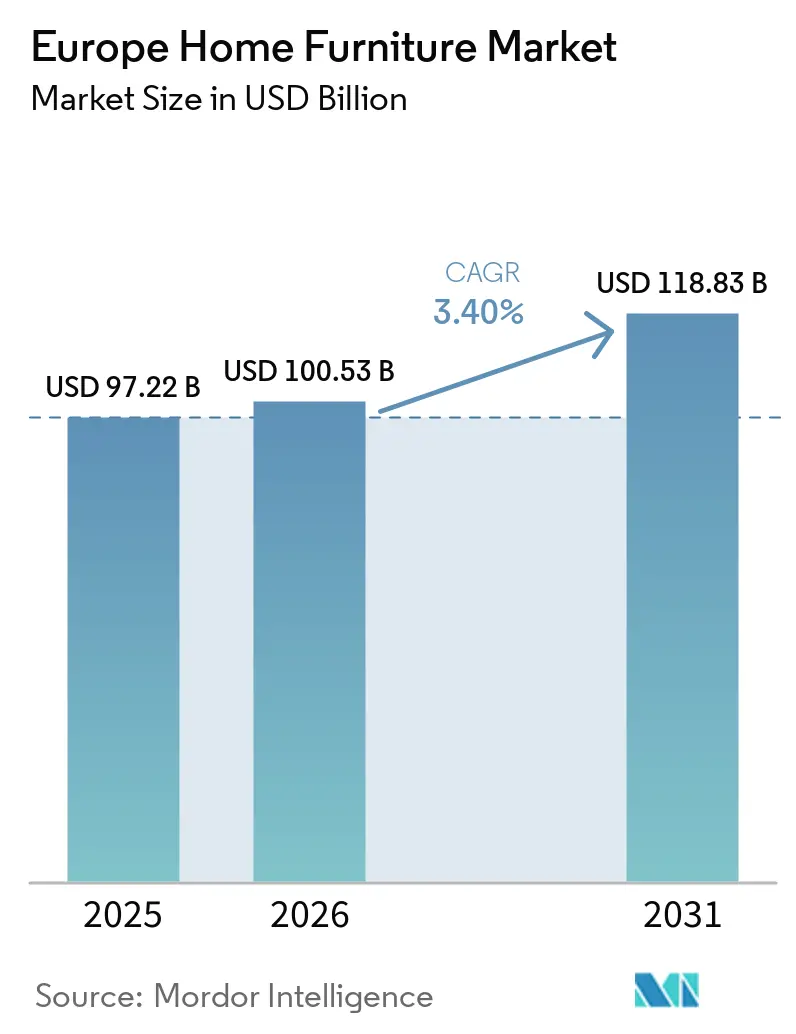
| Dimensione del mercato (2026) | 100.53 miliardo di dollari |
| Dimensione del mercato (2031) | 118.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.40% CAGR |
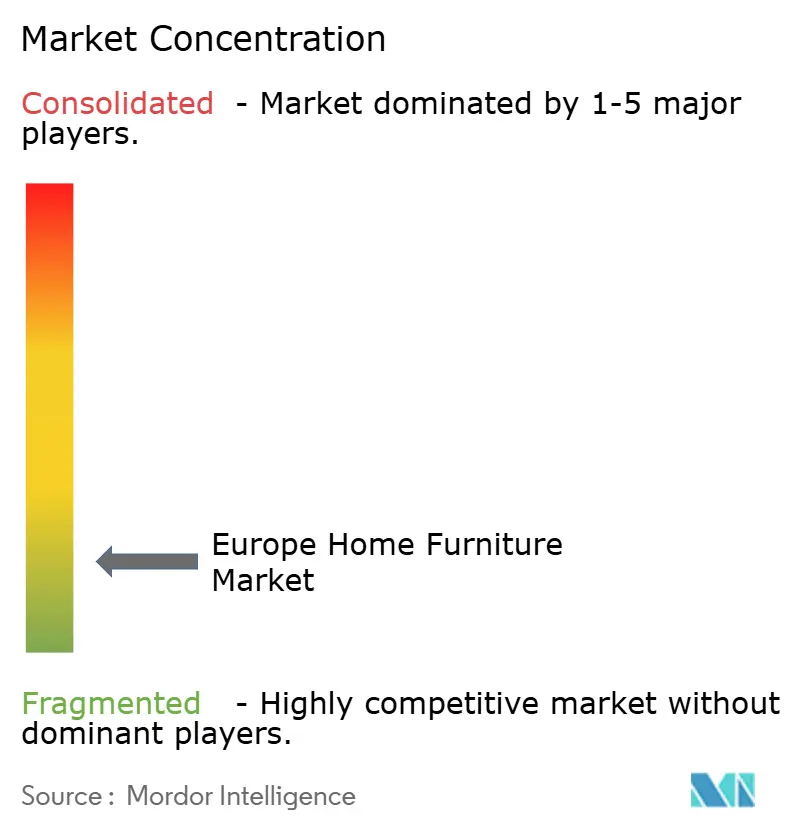
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dell'arredamento per la casa di Mordor Intelligence
Si prevede che il mercato europeo dei mobili per la casa raggiungerà un valore di 97.22 miliardi di dollari nel 2025, 100.53 miliardi di dollari nel 2026 e 118.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.4% dal 2026 al 2031. La domanda si sta stabilizzando, poiché i consumatori si adattano all'aumento del costo della vita e danno priorità agli aggiornamenti essenziali, il che mantiene stabili i cicli di sostituzione nelle categorie principali. Il mercato europeo dei mobili per la casa si sta adattando ai cambiamenti normativi che modificheranno l'approvvigionamento, le specifiche dei prodotti e la trasparenza dei dati lungo tutta la catena del valore. Il Regolamento dell'Unione Europea sulla deforestazione richiederà, entro la fine del 2026, prove di geolocalizzazione e dichiarazioni di due diligence per i prodotti a base di legno, il che aumenta le esigenze di conformità e di gestione dei fornitori per i marchi che operano nella regione [1] CSR Germany, “EU Regulation on Deforestation-free Products,” CSR Germany, csr-in-deutschland.de . Parallelamente, il Regolamento sulla progettazione ecocompatibile per i prodotti sostenibili introduce i passaporti digitali per i prodotti d'arredamento, premiando i design tracciabili, durevoli e riparabili una volta finalizzate le norme specifiche per settore. I piani nazionali di ristrutturazione degli edifici, previsti dalla Direttiva rivista sulla prestazione energetica nell'edilizia, sosterranno inoltre la domanda di interventi di riqualificazione degli interni, man mano che gli Stati membri attueranno le misure previste entro il 2030 e il 2040.
Punti chiave del rapporto
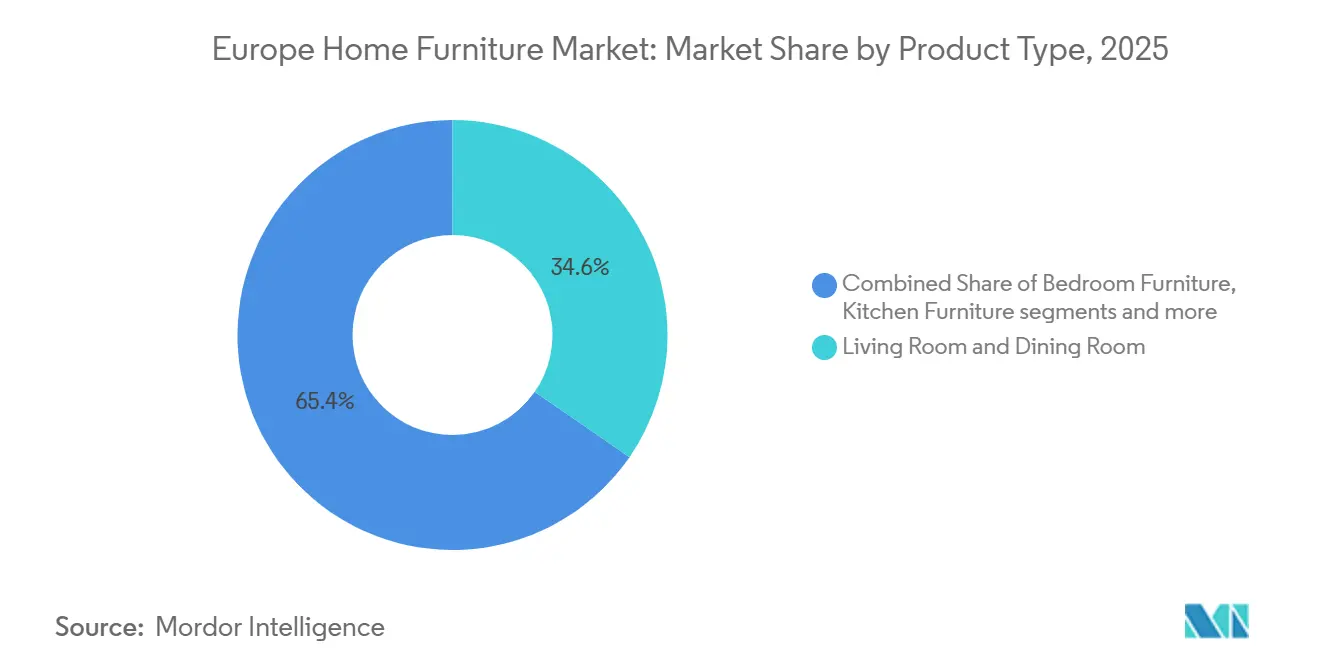
- Per tipologia di prodotto, i mobili per soggiorno e sala da pranzo detenevano la quota maggiore del mercato europeo dell'arredamento per la casa, pari al 34.62% nel 2025, mentre si prevede che i mobili per l'ufficio domestico cresceranno a un tasso annuo composto del 3.87% fino al 2031.
- Per quanto riguarda i materiali, nel 2025 il legno rappresentava il 53.71% della quota di mercato europea dei mobili per la casa, mentre si prevede che la plastica e i polimeri cresceranno a un tasso annuo composto del 4.60% fino al 2031.
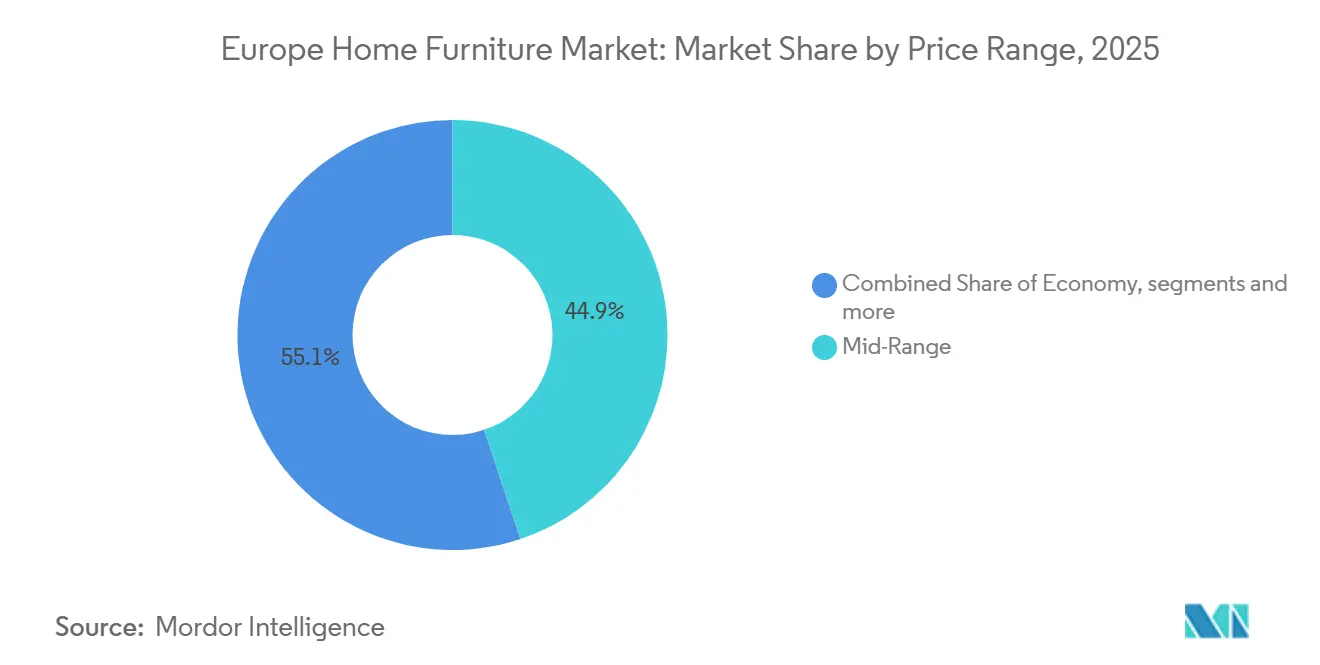
- Per fascia di prezzo, nel 2025 il segmento di fascia media deteneva il 44.88% della quota di mercato europea dei mobili per la casa, mentre il segmento premium è destinato a crescere a un tasso annuo composto del 4.34% fino al 2031.
- Per canale di distribuzione, i centri per la casa hanno conquistato il 45.12% della quota di mercato europea dei mobili per la casa nel 2025, mentre si prevede che la vendita online crescerà a un tasso annuo composto del 5.12% fino al 2031.
- Dal punto di vista geografico, Germania e Regno Unito insieme rappresentavano il 35.74% della quota di mercato europea dei mobili per la casa nel 2025, mentre si prevede che la Polonia registrerà un tasso di crescita annuo composto (CAGR) del 4.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dell'arredamento per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ondata di ristrutturazioni nell'Unione Europea e interventi di riqualificazione energetica degli edifici, inclusi interventi di ristrutturazione degli interni. | + 0.7% | Francia, Belgio, Paesi Bassi e Germania | Medio termine (2-4 anni) |
| ESPR e passaporti digitali di prodotto: accelerare la progettazione sostenibile e durevole. | + 0.5% | A livello dell'Unione Europea | Medio termine (2-4 anni) |
| Crescente adozione dell'e-commerce e dell'omnicanalità nel settore della vendita al dettaglio di mobili. | + 0.9% | Paesi nordici, Regno Unito e Spagna | A breve termine (≤ 2 anni) |
| Passaggio al legno sostenibile e ai materiali certificati nel settore dell'edilizia residenziale. | + 0.4% | Germania, Francia, Benelux, Paesi nordici | Medio termine (2-4 anni) |
| Il nearshoring e i tempi di consegna più rapidi favoriscono i sistemi modulari e RTA prodotti nell'Unione Europea. | + 0.6% | Polonia, Romania, Spagna, Stati baltici | A breve termine (≤ 2 anni) |
| La vita ibrida necessita di mantenere la domanda anche dopo la pandemia. | + 0.8% | Regno Unito, Germania, Francia, Paesi Bassi, Paesi nordici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ondata di ristrutturazioni nell'Unione Europea e interventi di riqualificazione energetica degli edifici residenziali, inclusi interventi di ristrutturazione degli interni.
I piani nazionali di ristrutturazione degli edifici, ai sensi della direttiva rivista sulla prestazione energetica nell'edilizia, devono essere finalizzati entro il 31 dicembre 2026, con bozze intermedie previste per il 2025, il che stabilisce un chiaro punto di riferimento politico per i programmi di riqualificazione e i relativi finanziamenti in tutti gli Stati membri. Questi piani definiscono traguardi per il 2030 e il 2040 e guidano l'Europa verso un patrimonio edilizio a zero emissioni entro il 2050, il che aumenta la domanda di materiali, infissi e aggiornamenti degli interni in linea con i migliori standard di energia e comfort. Con l'ammodernamento degli involucri residenziali e il miglioramento della ventilazione, i proprietari di casa in genere rinnovano cucine, ripostigli e zone giorno per adattarli a layout migliorati e obiettivi di efficienza degli spazi. I rivenditori e i produttori che supportano flussi di lavoro di riqualificazione misurati, come cucine modulari e sistemi di stoccaggio che si adattano a ingombri standardizzati, sono ben posizionati per convertire i progetti finanziati da sovvenzioni in un flusso costante di ordini. Il mercato europeo dell'arredamento per la casa beneficia indirettamente dell'ondata di riqualificazione, poiché ogni intervento di miglioramento energetico profondo aumenta la probabilità di interventi di riqualificazione degli interni correlati durante il ciclo di vita di un immobile. L'esecuzione del programma varia da paese a paese, ma l'orientamento politico è coerente in tutto il blocco e crea un ampio margine per le attività di miglioramento degli interni legate alle prestazioni energetiche [2] Commissione europea, “Piani nazionali di ristrutturazione degli edifici”, Commissione europea, europa.eu.
ESPR e passaporti digitali di prodotto: un'accelerazione per la progettazione sostenibile e durevole.
L'arredamento è una categoria prioritaria nel piano di lavoro 2025 della Commissione per il Regolamento sulla progettazione ecosostenibile dei prodotti, che pone le basi per norme specifiche di prodotto entro il 2028 e per la successiva sorveglianza del mercato fino ai primi anni 2030. I passaporti digitali di prodotto richiederanno dati strutturati e leggibili automaticamente su composizione, sostanze problematiche, durabilità e riciclabilità, spostando la conformità nella fase di progettazione e gestione del ciclo di vita del prodotto. I marchi che investono tempestivamente nell'architettura del passaporto digitale di prodotto e nella tracciabilità della distinta base ottengono un vantaggio competitivo, poiché i loro dati possono comprovare le dichiarazioni, sbloccare canali di approvvigionamento e supportare servizi di riciclo come riparazioni e ritiri. I rivenditori che già gestiscono programmi di riacquisto o ricondizionamento possono utilizzare i dati del passaporto dalla fase di acquisizione fino alla rivendita, supportando modelli circolari e rafforzando la fiducia nel marchio nelle categorie regolamentate. Per i produttori di mobili, ciò sposta la conformità dall'etichettatura retrospettiva alla progettazione proattiva per la circolarità: i prodotti devono integrare la tracciabilità fin dalla fase della distinta base, documentare la geolocalizzazione del legno soggetto al Regolamento UE sulla progettazione ecosostenibile e dimostrare i percorsi di riparazione/smontaggio. I primi ad adottare il DPP, come Ingka Group (IKEA), stanno sperimentando l'infrastruttura DPP nel loro servizio di riacquisto (686,500 prodotti usati reperiti nell'anno fiscale 2025) e nel mercato dell'usato, trattando i dati del passaporto come un vantaggio competitivo piuttosto che come un onere normativo [3] ITLN, “Ingka Group steps up circular push and low-carbon operations,” ITLN, itln.in . I progetti di collaborazione finanziati dall'Unione Europea, come i consorzi che lavorano sulla progettazione circolare, sugli spazi dati e sui sistemi prodotto-servizio, abbassano la barriera per le piccole e medie imprese ad adottare processi allineati al DPP.
Crescente adozione dell'e-commerce e dell'omnicanalità nel settore della vendita al dettaglio di mobili.
La gestione unificata degli ordini e le funzionalità di spedizione dal negozio consentono ai rivenditori di mobili di migliorare la disponibilità mantenendo le scorte snelle, il che aumenta la conversione e riduce le rotture di stock per articoli ingombranti e decorazioni. Le reti di negozi che collegano i pool di inventario tra magazzini e negozi possono instradare gli ordini al nodo migliore in termini di velocità o costo, supportando sia la consegna a domicilio che il click-and-collect. Gli strumenti di configurazione visiva e i servizi di progettazione degli ambienti integrano la scoperta digitale con la consulenza in negozio, in modo che gli acquirenti possano finalizzare rapidamente design e misure. La possibilità di vendere sia prodotti proprietari che articoli del marketplace nello stesso carrello amplia la selezione senza un elevato investimento di capitale. Poiché i consumatori si aspettano tempi di consegna più rapidi, le piattaforme omnicanale aiutano i rivenditori a riassegnare i ruoli del negozio verso l'evasione degli ordini e l'assistenza, mantenendo al contempo showroom incentrati sull'esperienza. Il mercato europeo dell'arredamento per la casa continuerà a spostarsi verso percorsi ibridi che iniziano online, utilizzano i servizi del negozio per la garanzia e terminano con un mix di consegna a domicilio e servizi di installazione ove necessario [4] OneStock, “Maisons du Monde partners with OneStock,” OneStock, onestock-retail.com.
La vita ibrida necessita di sostenere la domanda nel periodo post-pandemia.
Il lavoro ibrido è ormai una realtà consolidata per una larga parte dei lavoratori adulti nelle principali economie europee, il che mantiene alta l'attenzione su sedute ergonomiche, scrivanie regolabili e soluzioni di archiviazione riconfigurabili durante la giornata. Nel Regno Unito, i modelli ibridi ufficiali, segnalati datori di lavoro e progettisti di spazi di lavoro, continuano a essere un punto di riferimento per gli investimenti in aree di lavoro domestiche per i lavoratori della conoscenza che dividono il loro tempo tra casa e ufficio. Le soluzioni modulari per cucine e soggiorni, che nascondono il disordine e aprono gli spazi sociali, stanno guadagnando terreno, con nuovi elementi che ruotano, sollevano e trasformano i vani contenitori in mensole a vista in base alle esigenze quotidiane. I sistemi per la camera da letto che integrano soluzioni di archiviazione intelligenti e prezzi accessibili attraggono le famiglie che desiderano rinnovare gli ambienti senza ristrutturazioni complete. I marchi premium stanno estendendo i principi dell'economia circolare alla progettazione di componenti smontabili e di lunga durata, che supportano i percorsi di assistenza e rivendita nel corso del ciclo di vita del prodotto. Il mercato europeo dell'arredamento per la casa continuerà ad allineare le roadmap di prodotto all'ottimizzazione degli spazi ridotti, all'uso multifunzionale e alle caratteristiche di benessere legate all'uso ibrido quotidiano in casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del costo della vita ritarda gli acquisti importanti. | -1.1% | Germania, Regno Unito, Francia, Italia | A breve termine (≤ 2 anni) |
| La volatilità del legname e delle materie prime rappresenta una sfida per la determinazione dei prezzi. | -0.7% | Esportatori nordici, stabilimenti dell'Europa centrale, importatori del Regno Unito | Medio termine (2-4 anni) |
| Costi di conformità al regolamento UE e colli di bottiglia nella tracciabilità del legno | -0.3% | A livello dell'Unione europea, in particolare per le PMI. | Medio termine (2-4 anni) |
| Le strozzature nella manodopera specializzata stanno allungando i tempi di consegna | -0.2% | Germania, Paesi Bassi e Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La pressione sul costo della vita ritarda gli acquisti importanti.
In diverse grandi economie, i bilanci familiari rimangono sensibili ai costi energetici e abitativi, il che continua a ritardare gli acquisti discrezionali di cucine, salotti e camere da letto. I volumi delle transazioni nel mercato immobiliare influenzano gli ordini di mobili, poiché i traslochi e le ristrutturazioni importanti spesso comportano l'aggiornamento completo di un'intera stanza, e la lentezza dei flussi di ordini può frenare la crescita del settore. I rivenditori stanno rispondendo con finanziamenti, pacchetti per l'arredamento di intere stanze e assortimenti orientati al valore che soddisfano i budget limitati, preservando al contempo la qualità percepita. I segmenti premium sono più stabili, dove gli acquirenti benestanti continuano con i cicli di rinnovamento programmati, il che contribuisce a difendere i margini anche quando i volumi del mercato di fascia media si indeboliscono. I marchi che semplificano gli assortimenti e si concentrano sui prodotti a più rapida rotazione possono gestire meglio il capitale circolante durante i periodi di spesa prudente. Il mercato europeo dell'arredamento per la casa dovrebbe registrare un graduale miglioramento con la normalizzazione dei salari reali e la stabilizzazione della fiducia dei consumatori, tuttavia la ripresa dipenderà dalle condizioni locali del mercato immobiliare e del lavoro, che variano da paese a paese.
Costi di conformità al regolamento EUDR e colli di bottiglia nella tracciabilità del legno
Il Regolamento dell'Unione Europea sulla Deforestazione (EUDR) impone agli operatori di raccogliere dati di geolocalizzazione per le aree utilizzate per l'approvvigionamento del legno e di presentare la dovuta diligenza per i prodotti immessi sul mercato, il che aggiunge nuovi obblighi alle catene di approvvigionamento multilivello. Alcuni fornitori a monte necessitano di tempo per mappare le aree e aggiornare la documentazione, il che ha creato inizialmente delle difficoltà amministrative per i marchi a valle che stanno preparando i propri sistemi di conformità. Sebbene i sistemi di certificazione possano semplificare parte del percorso di verifica, non sostituiscono gli obblighi previsti dall'EUDR, tra cui la raccolta di dati di geolocalizzazione per le materie prime derivate dal legno. Le aziende stanno stanziando budget per audit, piattaforme dati e formazione dei fornitori per conformarsi al regolamento, il che crea costi ricorrenti per gli importatori di medie dimensioni e gli integratori a valle. I rischi di non conformità vanno dalle multe al sequestro dei prodotti e all'esclusione temporanea dal mercato, il che aumenta la necessità di solidi strumenti di consolidamento e tracciabilità dei fornitori. Il mercato europeo dell'arredamento per la casa risentirà di una moderata pressione a breve termine derivante da questi cambiamenti, mentre le aziende che per prime risolveranno il problema della provenienza potranno trasformare la conformità in un vantaggio competitivo.
Analisi del segmento
Per tipologia di prodotto: l'ufficio domestico accelera con la diffusione del lavoro ibrido.
Nel 2025, i mobili per soggiorno e sala da pranzo sono rimasti il segmento di mercato principale, con una quota del 34.62% nel settore dell'arredamento per la casa in Europa. Tuttavia, la crescita è stata costante piuttosto che rapida, in quanto i cicli di sostituzione si sono normalizzati. Il mercato europeo dell'arredamento per la casa riflette come gli spazi comuni mantengano una priorità nei bilanci familiari, anche quando i consumatori rimandano alcuni aggiornamenti discrezionali. Si prevede che il mercato dell'arredamento per l'ufficio domestico crescerà a un CAGR del 3.87%, supportato dai modelli di lavoro ibrido che si sono consolidati come routine nel Regno Unito e nelle principali economie europee. L'attenzione si è spostata dalle scrivanie provvisorie alle sedute ergonomiche, ai sistemi regolabili in altezza e alle soluzioni di contenimento che si integrano con gli spazi abitativi. Le categorie cucina e contenimento dovrebbero continuare a beneficiare indirettamente dei piani nazionali di ristrutturazione che mirano a migliorare le prestazioni energetiche e modernizzare il patrimonio edilizio entro il 2030 e il 2040. L'arredamento per il bagno segue le tendenze di integrazione tra mobile lavabo e specchio, che combinano illuminazione e contenimento in layout puliti. Gli articoli per esterni rimangono legati all'uso stagionale e ai vincoli di spazio, sebbene l'interesse persista laddove balconi e terrazze fanno parte della routine quotidiana in contesti urbani.
Lo sviluppo dei prodotti si sta orientando verso spazi multifunzionali e componenti integrati che migliorano comfort, praticità e durata. Nelle cucine, i marchi stanno sperimentando soluzioni modulari che trasformano vani nascosti in ripiani a vista con meccanismi di sollevamento e rotazione fluidi, rispondendo alle esigenze quotidiane di alternanza tra cucina, lavoro e socializzazione. I produttori di fascia alta e orientati al design stanno inoltre investendo in innovazioni digitali e materiali a supporto della conformità futura e della differenziazione. I prototipi di cucine intelligenti mostrano come sensori, alimentazione induttiva e sistemi di guida per l'utente possano essere integrati nei piani di lavoro e documentati tramite dati digitali per l'assistenza post-vendita. Nel settore dell'arredo bagno, le recenti strategie di portfolio rafforzano l'offerta regionale nei Paesi nordici, a supporto degli assortimenti di mobili bagno complementari. Il mercato europeo dell'arredamento per la casa continuerà ad allineare le linee di prodotto alle esigenze di un'abitazione ibrida e alle ristrutturazioni attente al risparmio energetico, rinnovando contemporaneamente soluzioni di contenimento, sedute e piani di lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: l'innovazione nella plastica e nei polimeri supera quella del legno tradizionale.
Nel 2025 il legno ha continuato a rappresentare la quota maggiore del mercato con il 53.71% dei ricavi, rimanendo un elemento fondamentale per mobili, cucine e soluzioni di stoccaggio nel mercato europeo dell'arredamento per la casa. L'approvvigionamento a lungo termine si basa ora sulla tracciabilità, poiché l'accesso regolamentato al mercato richiede la documentazione che attesti la provenienza del legno da terreni non deforestati e il rispetto degli obblighi di due diligence. Le certificazioni di catena di custodia rimangono comuni per gli acquirenti pubblici e privati in Europa, come parte integrante delle pratiche di prova di origine e sostenibilità. Si prevede che la plastica e i polimeri cresceranno a un CAGR del 4.60% per il mercato europeo dell'arredamento per la casa, grazie alla scienza circolare dei materiali e alle sostanze chimiche a basse emissioni di carbonio che migliorano le prestazioni di imbottiture e scocche. I produttori si stanno orientando verso materiali riciclati e di origine biologica, laddove design e durata si adattano alle esigenze di utilizzo in interni e agli obiettivi estetici, il che favorisce nuove partnership di fornitura. Un esempio significativo è la transizione verso polimeri e miscele riciclati per le sedute, che riducono l'utilizzo di plastica vergine pur mantenendo la qualità della finitura e l'integrità strutturale. Anche i fornitori di prodotti chimici stanno ampliando i portafogli di poliuretani a basse emissioni di carbonio, che utilizzano energia rinnovabile e miglioramenti dei processi per ridurre le emissioni incorporate, supportando così i criteri dei consumatori e degli acquirenti in merito agli obiettivi climatici.
Il metallo mantiene una crescita misurata in telai, basi e set da esterno grazie alla sua durabilità, alla resistenza costante e alle opzioni di finitura che si adattano allo stile minimalista. La categoria "Altri" comprende vetro, tessuti e biocompositi emergenti che utilizzano fibre vegetali e micelio per ridurre il contenuto di derivati fossili, pur soddisfacendo le esigenze strutturali di scocche e pannelli. I progetti finanziati dall'Unione Europea stanno ampliando la ricerca sui biocompositi e sulle tecniche di lavorazione su larga scala, il che potrebbe accelerare l'adozione in determinate linee di prodotto man mano che i costi migliorano. Anche i biomateriali stanno passando dalla fase concettuale a quella di progetti pilota commerciali in applicazioni di alta gamma, dove i primi utilizzatori apprezzano le texture innovative e la provenienza verificata. Nel periodo di previsione, il mercato europeo dell'arredamento per la casa bilancerà le consolidate costruzioni in legno con cicli di innovazione più rapidi nei polimeri riciclati e nei materiali di origine biologica per soddisfare le aspettative in termini di design, durabilità e conformità normativa.
Per fascia di prezzo: Ascensori di lusso con certificazione di sostenibilità e design
Nel 2025, il segmento di fascia media ha rappresentato il 44.88% del fatturato, soddisfacendo un'ampia gamma di esigenze di accessibilità economica ed essendo presente in diversi canali generalisti che servono i cicli quotidiani di ristrutturazione e rinnovamento del mercato europeo dell'arredamento per la casa. Il segmento di fascia media continua ad adattarsi con finiture resistenti, ferramenta funzionale e formati moderni che offrono valore senza complesse esigenze di installazione. Si prevede che il segmento premium crescerà a un CAGR del 4.34% per il mercato europeo dell'arredamento per la casa, poiché le famiglie con un reddito disponibile più elevato ricercano durabilità, materiali certificati e design di marca. Il posizionamento premium si basa ora su design per lo smontaggio, servizi di ritiro e componenti certificati che potranno essere documentati tramite passaporti digitali di prodotto entro la fine del decennio. Questo segnale è coerente tra le principali case di design che allineano le collezioni ai principi dell'economia circolare senza compromettere l'estetica.
Allo stesso tempo, le gamme premium accessibili e premium entry-level si rivolgono a consumatori che desiderano superfici raffinate, ferramenta con chiusura ammortizzata e illuminazione integrata senza dover affrontare una spesa per una soluzione su misura completa. Le nuove linee di cucine lanciate per il ciclo 2026 dimostrano come i produttori possano offrire layout ergonomici e superfici strutturate a prezzi accessibili, supportati da offerte di finanziamento dei partner. Con la maturazione dei requisiti di economia circolare previsti dall'ESPR, i marchi premium che pongono la durabilità e la facilità di manutenzione al centro della proposta di valore possono differenziarsi ulteriormente attraverso il supporto della garanzia e le opzioni di ricondizionamento. Le partnership con i fornitori di polimeri e biomateriali ampliano inoltre la narrazione relativa all'impronta di carbonio dei prodotti e ai percorsi di fine vita. Il mercato europeo dell'arredamento per la casa vedrà una distinzione più netta tra set di base ottimizzati per il prezzo e set premium ottimizzati per la longevità, la riparabilità e l'approvvigionamento responsabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la diffusione online cresce grazie al miglioramento dell'orchestrazione omnicanale.
Nel 2025, i centri per la casa detenevano una quota di mercato del 45.12%, a testimonianza dell'importanza della consulenza e del supporto all'installazione in loco per progetti di cucine, bagni e soluzioni di stoccaggio. Questo formato rimane fondamentale per gli acquisti che richiedono un contatto diretto con il cliente, dove la misurazione, la creazione di modelli e la logistica sono essenziali, mentre i professionisti del settore si affidano alla rapida disponibilità e a un assortimento costante. Si prevede che il commercio online crescerà a un tasso annuo composto del 5.12%, grazie ai sistemi di gestione degli ordini che indirizzano la merce al centro di distribuzione più rapido ed efficiente e ai programmi di spedizione dal negozio che riducono i tempi di consegna. I modelli di ritiro in negozio e di consegna programmata ampliano la comodità per gli articoli pesanti, mentre i marketplace estendono la portata senza la necessità di ingenti investimenti.
La maturità dell'omnicanalità dipende ora da un inventario unificato e dalla capacità di presentare le scorte in tempo reale ai clienti su schermi web e in negozio, riducendo così le perdite di vendite dovute a esaurimento scorte. I rivenditori che orchestrano i flussi B2C, B2B e marketplace in un'unica piattaforma possono consolidare i segnali di domanda e adattare gli assortimenti più rapidamente. I formati specializzati continuano a essere importanti per progetti personalizzati e beni di alta gamma che richiedono consulenza di design, specifiche e un servizio di consegna impeccabile. Sul fronte B2B, le partnership di progetto che integrano progettazione, logistica e installazione mantengono i tempi di consegna rapidi per costruttori e sviluppatori, soprattutto nei programmi per cucine dove la precisione è fondamentale. Il mercato europeo dell'arredamento per la casa si baserà su percorsi ibridi che iniziano online, si concludono in negozio e terminano con servizi di consegna e installazione personalizzati in base alla portata del progetto.
Analisi geografica
Mercato dei mobili per la casa in Germania e nel Regno Unito
Nel 2025, il mercato tedesco dell'arredamento per la casa, insieme a quello del Regno Unito, rappresentava il 35.74% della quota di mercato europea, a testimonianza della loro base di consumatori combinata, dell'infrastruttura di vendita al dettaglio e dei legami produttivi nazionali con categorie affini come cucine e soluzioni di stoccaggio. I due mercati continuano ad adattarsi ai vincoli di bilancio delle famiglie e al rallentamento delle transazioni immobiliari, fattori che storicamente hanno trainato una quota significativa degli acquisti di mobili. Il sostegno politico al miglioramento dell'efficienza energetica e alla riqualificazione degli edifici dovrebbe generare una domanda costante di interventi di ammodernamento, a vantaggio dei cicli di rinnovamento di cucine e soluzioni di stoccaggio nelle abitazioni esistenti. Il mercato europeo dell'arredamento per la casa in questi paesi assisterà a una graduale normalizzazione con il rallentamento dell'inflazione e la stabilizzazione della fiducia delle famiglie, con i rivenditori che concentreranno l'offerta su prodotti di fascia media con un buon rapporto qualità-prezzo e pacchetti di servizi.
Mercato dell'arredamento per la casa in Italia, Spagna e BENELUX
Italia, Spagna e i Paesi del Benelux presentano un quadro equilibrato. La tradizione del design italiano sostiene le esportazioni di alta gamma nel settore delle sedute e dei sistemi d'arredo, mentre le tendenze di spesa interne sono prudenti e variano a seconda della regione. L'ecosistema spagnolo è attivo nella promozione commerciale e nelle vetrine del design, che favoriscono la visibilità dei marchi nei canali residenziali e contract. I mercati del Benelux sono tra i primi ad adottare criteri di sostenibilità negli appalti pubblici e privati, il che incoraggia l'utilizzo di materiali certificati e spinge i produttori a documentare la tracciabilità della filiera. Il mercato europeo dell'arredamento per la casa, in questi Paesi, continua a orientarsi verso soluzioni modulari per l'organizzazione degli spazi, cucine contemporanee e sedute con rivestimenti tessili, in linea con le esigenze degli spazi abitativi ridotti.
Mercato dell'arredamento per la casa nell'Europa centrale e orientale
Si prevede che la Polonia e il più ampio gruppo del resto d'Europa registreranno la crescita più rapida fino al 2031, grazie alla capacità produttiva nearshore di mobili e cucine componibili. I fornitori locali in grado di garantire consegne rapide e soddisfare i requisiti di conformità stanno acquisendo partner nei canali di vendita al dettaglio e contract dell'Europa occidentale. Con l'internalizzazione dei costi logistici e dei requisiti di conformità, l'approvvigionamento regionale può raggiungere la parità di costo di sbarco con le importazioni da lontano per molti articoli, migliorando la reattività. Il mercato europeo dell'arredamento per la casa nell'Europa centrale e orientale beneficia anche dell'aumento del reddito disponibile urbano e del continuo miglioramento delle reti logistiche per la vendita al dettaglio. Dato l'orientamento normativo in materia di tracciabilità e circolarità, queste regioni sono ben posizionate per scalare la produzione conforme e a tempi rapidi con programmi di fornitura integrati che soddisfano la domanda di Germania, Francia e Benelux.
Panorama competitivo
Il panorama competitivo è variegato e frammentato a livello regionale, il che mantiene la rivalità incentrata sulle capacità piuttosto che sul semplice prezzo. I pionieri nell'adozione dei Passaporti Digitali di Prodotto e dell'ecodesign plasmeranno gli standard di categoria man mano che le normative delegate entreranno in vigore nel corso del decennio, con progetti pilota già in corso presso grandi rivenditori che offrono servizi di ritiro e rivendita. I produttori stanno ampliando la progettazione per la riparazione, la documentazione sulla durabilità e la tracciabilità delle distinte base, in modo che i prodotti soddisfino i futuri requisiti in materia di dati a livello di modello o di lotto. Il mercato europeo dell'arredamento premierà i marchi che collegano la scelta dei materiali a dati verificabili sulla sostenibilità, bilanciando al contempo costi, estetica e assistenza.
Le partnership strategiche illustrano come i leader si stiano preparando alla prossima ondata di differenziazione di categoria. Le aziende del settore cucine stanno presentando concetti di tecnologia integrata che uniscono sensori, alimentazione a induzione e funzioni di cottura guidata nei piani di lavoro, tracciabili tramite passaporti prodotto per l'assistenza nel tempo. Le piattaforme di orchestrazione degli ordini unificano ora l'inventario tra negozi e magazzini per i grandi rivenditori di articoli per la casa, riducendo le rotture di stock e consentendo la spedizione diretta dal negozio per consegne locali più rapide. Sul fronte dei materiali, i produttori di mobili stanno adottando materie prime riciclate e di origine biologica per scocche e imbottiture, mentre i partner chimici immettono sul mercato famiglie di poliuretani a basse emissioni di carbonio.
Produttori e rivenditori si stanno inoltre preparando all'economia circolare ampliando le opzioni di riparazione, la standardizzazione dei componenti e i canali di ritiro che possono essere integrati con i Passaporti Digitali di Prodotto. Le innovazioni nei biomateriali si stanno diffondendo nelle collezioni premium, dove i primi acquirenti apprezzano la novità e l'origine verificata, il che potrebbe favorire un utilizzo più ampio con il miglioramento delle curve dei costi. I marchi di design premium e contemporaneo stanno allineando il ciclo 2026 ai concetti di stoccaggio modulare e di vita in piccoli spazi che possono evolversi con le esigenze delle famiglie. Il mercato europeo dei dati per la casa rimane una corsa per convalidare la provenienza ai sensi del Regolamento UE sui prodotti (EUDR), integrare dati pronti per il DPP e fornire una qualità del servizio omnicanale che soddisfi le aspettative dei consumatori in tutte le fasi: scoperta, consegna e installazione.
Leader del settore dell'arredamento per la casa in Europa
IKEA Industry
nobilia
Nolte Kuchen
Hülsta-Werke Hüls
Rauch Möbelwerke
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Ingka Group (IKEA) ha annunciato l'intenzione di aprire 20 nuovi negozi in formato compatto in Europa e Nord America entro sei mesi, ognuno con oltre 2,000 prodotti disponibili per l'acquisto immediato con ritiro/consegna a domicilio dell'intera gamma. L'iniziativa rientra in un piano di investimenti triennale da 5 miliardi di euro per espandere la propria presenza e migliorare i punti vendita esistenti. L'apertura di questi negozi compatti (2,000 m² a Limoges, Francia; oltre 4,000 m² a Coimbra, Portogallo; e a Białystok, Polonia, entro fine anno) avvicina IKEA ai luoghi in cui le persone fanno acquisti quotidianamente, riducendo la dipendenza da grandi magazzini fuori città e tagliando i costi di consegna dell'ultimo miglio.
- Marzo 2026: Natuzzi SpA ha reso noto un piano di investimenti superiore a 53 milioni di euro in tre anni (con una media di 18 milioni di euro all'anno) per raggiungere il pareggio di bilancio entro il 2028, con fondi destinati allo sviluppo della rete di vendita al dettaglio, alla ricerca e sviluppo e al potenziamento degli impianti produttivi in Italia. L'azienda ha annullato 476 licenziamenti previsti, riorientando la propria strategia 2026-2028 verso il rilancio delle attività e il ritorno in Italia/Romania della produzione di Natuzzi Editions per il Nord America dalla Cina, una mossa volta a mitigare l'impatto dei dazi statunitensi e a sfruttare appieno la capacità produttiva italiana.
- Gennaio 2026: Ingka Group (IKEA) ha esteso il suo marketplace di articoli di seconda mano alla Svezia (lanciato il 28 gennaio 2026), rendendolo operativo in cinque paesi europei (Svezia, Spagna, Norvegia, Portogallo, Polonia), con l'obiettivo di raggiungere 170,000 annunci attivi entro la fine dell'anno. La piattaforma peer-to-peer consente ai clienti di scansionare i prodotti IKEA, ricevere consigli immediati sul prezzo e fotografie professionali, e scegliere tra il pagamento in contanti o un bonus del 15% con una carta di rimborso digitale IKEA, supportando gli obiettivi dell'economia circolare e prolungando il ciclo di vita dei prodotti.
- Novembre 2025: Nobilia ha presentato la collezione LOOK per il 2026, una gamma di cucine entry-level caratterizzata da superfici strutturate, guide/cerniere con chiusura ammortizzata, illuminazione a LED integrata e design ergonomico di alta qualità a prezzi accessibili, disponibile nelle finiture LOOK Coffee e LOOK Sand.
Ambito del rapporto sul mercato europeo dell'arredamento per la casa
Gli arredi per la casa sono mobili che possono essere spostati all'interno della casa o dell'ufficio per rendere più confortevole viverci e lavorare.
Il rapporto sul mercato europeo dei mobili per la casa è segmentato per prodotto (mobili per soggiorno e sala da pranzo, mobili per camera da letto, mobili per cucina, mobili per ufficio domestico, mobili per bagno, mobili per esterni e altri mobili), materiale (legno, metallo, plastica e polimeri e altri), fascia di prezzo (economica, media e premium), canale di distribuzione (centri per la casa, negozi di mobili specializzati, online e altri canali di distribuzione) e area geografica (Regno Unito, Germania, Francia, Spagna, Italia, BENELUX, Paesi nordici e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per prodotto
| Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto |
| Mobili da cucina |
| Mobili per ufficio |
| Arredo bagno |
| Mobili per esterni |
| altri mobili |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altro |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri domestici |
| Negozi di mobili specializzati |
| Online |
| Altri canali di distribuzione |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per prodotto | Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto | |
| Mobili da cucina | |
| Mobili per ufficio | |
| Arredo bagno | |
| Mobili per esterni | |
| altri mobili | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica e polimero | |
| Altro | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium | |
| Per canale di distribuzione | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato europeo dell'arredamento per la casa fino al 2031?
Si prevede che il mercato europeo dei mobili per la casa raggiungerà un valore di 100.53 miliardi di dollari nel 2026 e di 118.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.4% nel periodo 2026-2031.
Quali categorie di prodotti stanno trainando la crescita nel settore dell'arredamento per la casa in Europa?
Nel 2025, le aree dedicate al soggiorno e alla sala da pranzo hanno generato il maggior fatturato, mentre l'ufficio domestico si è confermato il segmento in più rapida crescita, grazie alla diffusione del lavoro ibrido e alle continue esigenze ergonomiche.
In che modo le normative dell'Unione Europea influenzeranno il mercato europeo dell'arredamento per la casa?
Entro la fine del 2026, il regolamento EUDR richiederà la geolocalizzazione e la dovuta diligenza per i materiali in legno, mentre entro la fine degli anni 2020 il regolamento ESPR introdurrà i passaporti digitali di prodotto, rendendo la tracciabilità, la durabilità e la riparabilità elementi centrali per l'accesso al mercato.
Quali materiali stanno guadagnando quote di mercato nel settore dell'arredamento per la casa in Europa?
Il legno rimane il materiale più diffuso, mentre la plastica e i polimeri sono quelli in più rapida crescita, grazie alla maturazione delle soluzioni riciclate e a contenuto biologico, supportate dai progressi dei fornitori nelle formulazioni di poliuretani a basse emissioni di carbonio.
Quali canali stanno influenzando le vendite di mobili per la casa in Europa?
I centri per la casa rimangono un punto di riferimento per i progetti complessi, mentre la crescita online è più rapida grazie alla gestione unificata degli ordini, alla spedizione direttamente dal negozio e ai marketplace che ampliano la portata senza la necessità di ingenti investimenti.
Quali regioni mostrano il maggiore slancio nel settore dell'arredamento per la casa in Europa?
Germania e Regno Unito rimangono i mercati combinati più grandi, mentre la Polonia e il resto d'Europa dovrebbero registrare la crescita più rapida grazie alla capacità produttiva nearshore e al miglioramento della logistica al dettaglio.


