

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 110.35 miliardo di dollari |
| Dimensione del mercato (2031) | 123.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.34% CAGR |
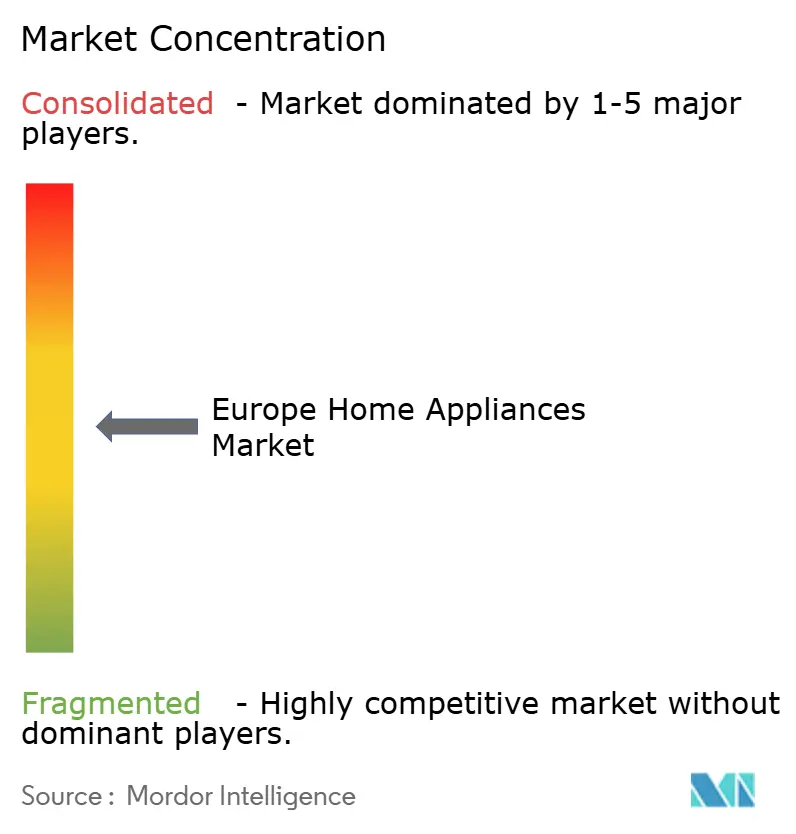
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici in Europa di Mordor Intelligence
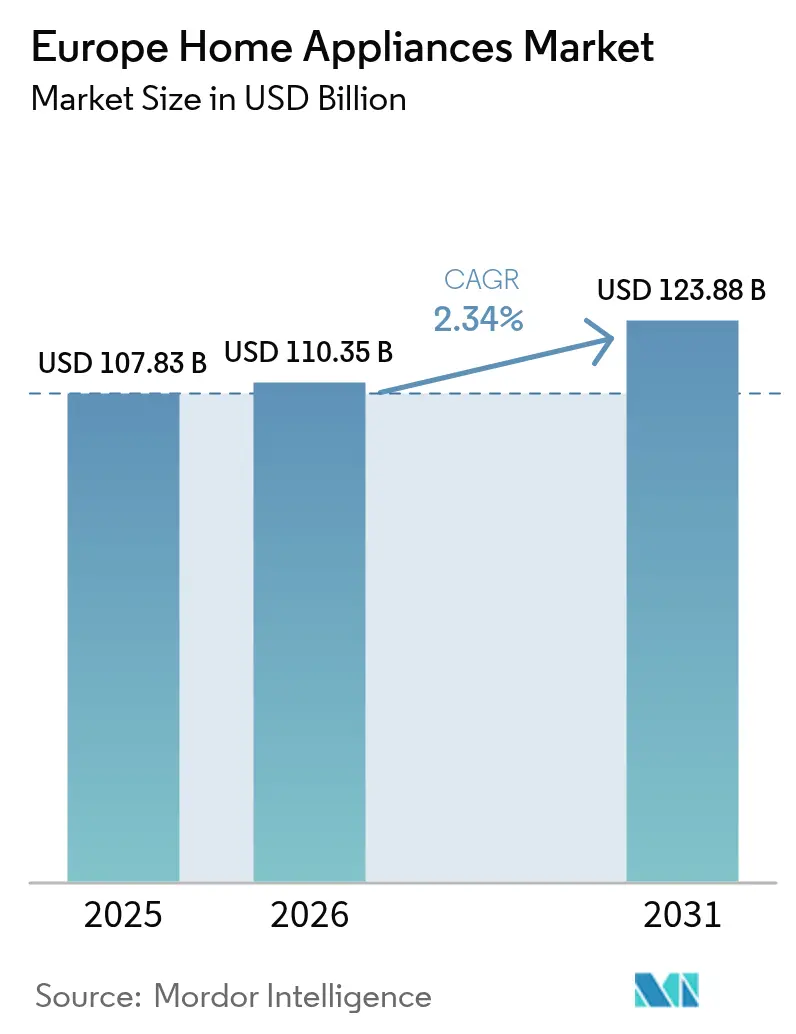
Il mercato europeo degli elettrodomestici aveva un valore di 107.83 miliardi di dollari nel 2025 e si prevede che crescerà da 110.35 miliardi di dollari nel 2026 a 123.88 miliardi di dollari entro il 2031, con un CAGR del 2.34% durante il periodo di previsione (2026-2031). I produttori si stanno spostando da tattiche basate sui volumi verso il miglioramento del valore, enfatizzando la connettività intelligente, il software integrato e i più alti livelli di efficienza energetica conformi alla legislazione europea in continua evoluzione in materia di ecodesign [1] Commissione europea, “Revisione della direttiva sulla prestazione energetica nell'edilizia”, ec.europa.eu. . L'allineamento normativo, in particolare la revisione della direttiva sulla prestazione energetica nell'edilizia (EPBD) e il prossimo regolamento sulla progettazione ecosostenibile dei prodotti (ESPR), accelera la domanda di prodotti con migliori punteggi di riparabilità e minori costi energetici durante l'intero ciclo di vita. L'intensità competitiva rimane moderata, tuttavia l'ingresso di Beko Europe a seguito dell'accordo Whirlpool-Arçelik aumenta la pressione sugli operatori storici affinché investano in ricerca e sviluppo e piattaforme digitali. In un contesto di inflazione delle materie prime e catene di approvvigionamento fragili, gli sconti offerti dalle utility per la gestione della domanda e la crescente diffusione di nuclei familiari composti da una sola persona continuano a creare concrete opportunità in tutta l'Europa occidentale e centrale.
Punti chiave del rapporto
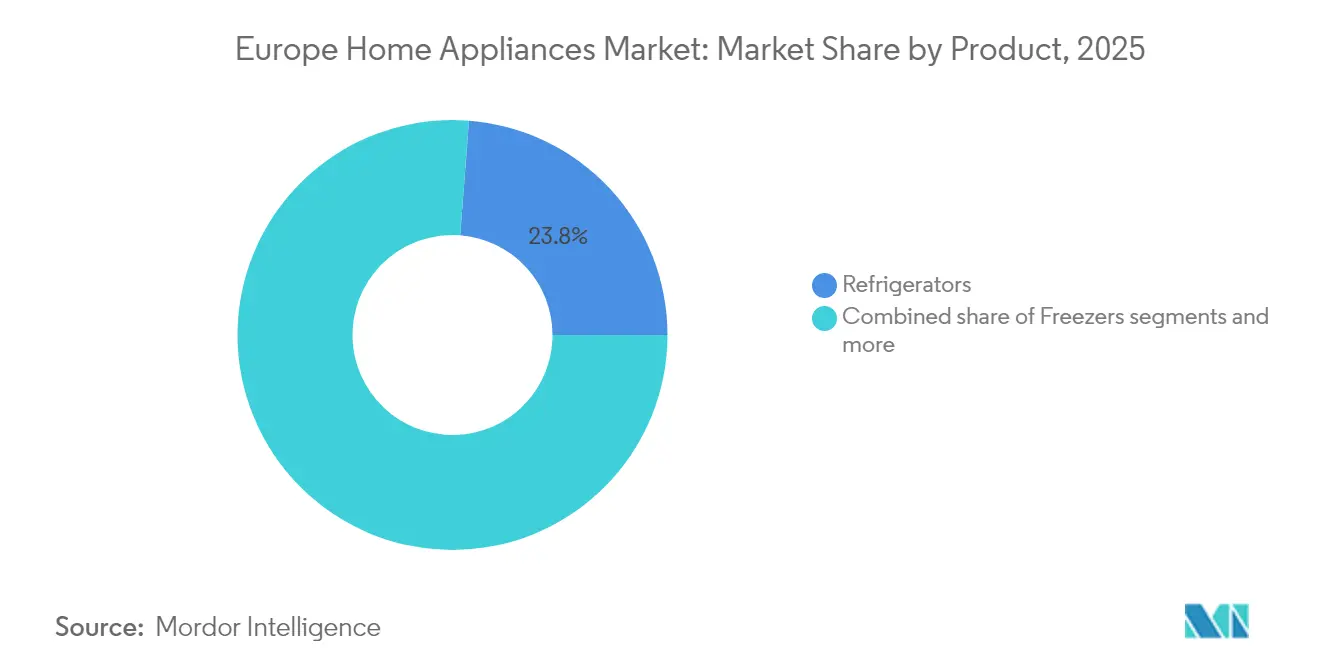
- Per tipologia di prodotto, nel 23.78 i frigoriferi erano i principali protagonisti del mercato europeo degli elettrodomestici, con una quota del 2025%, mentre si prevede che le friggitrici ad aria cresceranno a un CAGR del 4.05% entro il 2031.
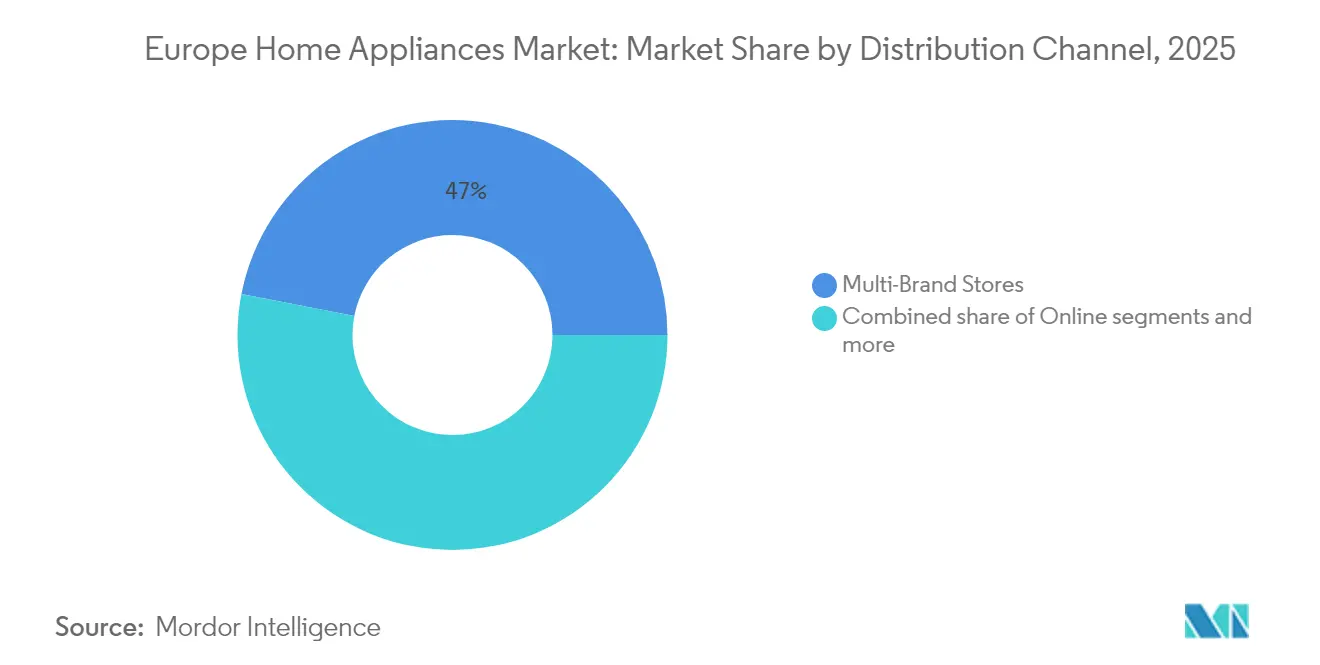
- Per canale di distribuzione, nel 46.95 i negozi multimarca rappresentavano il 2025% del mercato europeo degli elettrodomestici; i canali online registrano la crescita prevista più elevata, con un CAGR del 4.62% fino al 2031.
- In termini geografici, nel 13.65 la Germania rappresentava il 2025% della quota di mercato degli elettrodomestici in Europa, mentre l'Italia sta avanzando a un CAGR del 3.02% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Etichettatura dell'efficienza energetica e leggi sull'ecodesign | + 0.8% | UE27, Regno Unito, Svizzera | Medio termine (2-4 anni) |
| L'integrazione della casa intelligente accelera gli aggiornamenti | + 0.6% | Europa occidentale, Paesi nordici | A breve termine (≤ 2 anni) |
| Crescita delle famiglie mononucleari | + 0.4% | Germania, Francia, Paesi nordici, centri urbani | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile nell'Europa centro-orientale | + 0.3% | Polonia, Repubblica Ceca, Ungheria, Romania | Medio termine (2-4 anni) |
| Sussidi per asciugatrici a pompa di calore | + 0.2% | Germania, Paesi Bassi, Francia | A breve termine (≤ 2 anni) |
| Sconti sulla risposta alla domanda delle utility | + 0.2% | Germania, Paesi Bassi, Belgio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Etichettatura dell'efficienza energetica e mandati UE sulla progettazione ecocompatibile
L'ESPR, la cui piena attuazione è prevista per il 2026, introduce passaporti digitali di prodotto che registrano il consumo energetico, la composizione dei materiali e le metriche di riparabilità durante l'intero ciclo di vita di un apparecchio [2] Commissione europea, “Ecodesign for Sustainable Products,” ec.europa.eu. . I costi di conformità aumentano le barriere all'ingresso per i marchi dipendenti dalle importazioni, favorendo i produttori regionali con processi di sostenibilità integrati. Gli obblighi relativi ai pezzi di ricambio e gli aggiornamenti obbligatori del firmware rendono il costo totale di proprietà un fattore decisivo per l'acquisto. L'allineamento alla norma ISO 14006 diventa un requisito fondamentale per gli acquisti dei rivenditori europei, rafforzando ulteriormente il premio che i consumatori attribuiscono alle basse emissioni di carbonio. I marchi in grado di lanciare modelli con classe energetica A prima delle scadenze previste dalla legge possono applicare prezzi più elevati e rafforzare le partnership con i rivenditori.
Ciclo di sostituzione rapido guidato dall'integrazione con la casa intelligente
L'adozione del protocollo Matter e del networking Thread consente agli elettrodomestici di unirsi ai sistemi di gestione energetica dell'intera casa, rendendo le unità non connesse un collo di bottiglia nei programmi di risposta alla domanda offerti dalle utility [3] Ministero federale dell'economia e dell'azione climatica, "Programmi di ristrutturazione degli edifici", bmwk.de. . L'obsolescenza funzionale arriva ora prima del guasto meccanico, incoraggiando cicli di aggiornamento di 5-7 anni. L'acquisizione di Athom, produttore degli hub Homey, da parte di LG nel 2024, illustra un passaggio dalle vendite una tantum ai servizi di ottimizzazione energetica basati su abbonamento. I modelli connessi forniscono dati di utilizzo che le utility convertono in sconti fuori punta, riducendo i tempi di ammortamento per gli elettrodomestici di fascia alta. Il Nord Europa, dove i prezzi dell'elettricità rimangono elevati, è all'avanguardia nell'adozione.
Aumento del reddito disponibile nell'Europa centrale e orientale
La convergenza economica nell'Europa centrale e orientale crea un corridoio di crescita distinto in cui i tassi di penetrazione degli elettrodomestici rimangono al di sotto dei livelli dell'Europa occidentale, mentre il potere d'acquisto aumenta costantemente. La crescita del PIL pro capite della Polonia del 3.20% nel 2024 e traiettorie simili nella Repubblica Ceca e in Ungheria guidano l'espansione del mercato degli elettrodomestici, poiché i consumatori passano da funzionalità di base a caratteristiche premium [4] OECD, “Economic Outlook 2025,” oecd.org. . Questa crescita del reddito avvantaggia in particolare i segmenti degli elettrodomestici da incasso, dove le ristrutturazioni delle cucine si accompagnano all'aumento del tenore di vita, creando opportunità per i marchi premium di affermarsi sul mercato prima che i concorrenti locali possano reagire. L'integrazione della regione con le catene di approvvigionamento dell'UE e gli standard di efficienza energetica accelera l'adozione delle tecnologie degli elettrodomestici dell'Europa occidentale, mentre i minori costi del lavoro attraggono investimenti manifatturieri che rafforzano la presenza sul mercato locale.
Aumento delle ristrutturazioni delle asciugatrici a pompa di calore sostenute dai sussidi
Gli incentivi governativi in tutta Europa mirano specificamente all'adozione di asciugatrici a pompa di calore nell'ambito di strategie di elettrificazione più ampie, creando un vettore di crescita distinto nel segmento degli elettrodomestici per il bucato. Il programma tedesco BEG (Bundesförderung für effiziente Gebäude) prevede sussidi fino a 2,100 euro (2,250 dollari) per l'installazione di asciugatrici a pompa di calore, mentre il programma francese MaPrimeRénov offre incentivi simili nell'ambito di interventi di efficientamento energetico per l'intera abitazione. Questi programmi sono specificamente mirati alla tecnologia a pompa di calore perché consente un risparmio energetico del 50% rispetto alle asciugatrici a ventilazione convenzionali, consentendo al contempo l'integrazione con i sistemi di recupero del calore domestico. La struttura dei sussidi crea un'accelerazione artificiale della domanda che i produttori sfruttano per costruire quote di mercato e realizzare economie di scala produttiva prima che gli incentivi vengano gradualmente eliminati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura e lacune nei componenti | -0.5% | Impianti di assemblaggio globali dell'UE | A breve termine (≤ 2 anni) |
| Ribasso dei consumi dovuto all’inflazione | -0.4% | Europa meridionale e orientale | A breve termine (≤ 2 anni) |
| Norme UE sul diritto alla riparazione | -0.3% | EU27 | A lungo termine (≥ 4 anni) |
| Tariffe di capacità della rete che penalizzano i carichi di punta | -0.2% | Germania, Belgio, Paesi Bassi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura e carenza di componenti
La persistente carenza di semiconduttori e la volatilità dei prezzi delle materie prime continuano a compromettere la produzione europea di elettrodomestici, con costi delle resine plastiche in aumento del 15-20% su base annua nel 2024, mentre i prezzi dei metalli rimangono elevati rispetto ai livelli pre-pandemici. Questa pressione sui costi costringe i produttori ad attuare aumenti di prezzo selettivi, assorbendo al contempo la compressione dei margini, con un impatto particolare sui segmenti di mercato medio, dove la sensibilità al prezzo limita la capacità di trasferimento. La resilienza della supply chain diventa un fattore di differenziazione competitiva, poiché le aziende con approvvigionamento diversificato e integrazione verticale mantengono una migliore disponibilità e un migliore controllo dei costi rispetto a quelle che dipendono da un unico fornitore.
Le norme UE sul "diritto alla riparazione" estendono la durata di vita dei prodotti
La direttiva UE sul diritto alla riparazione, pienamente recepita negli Stati membri nel 2024, impone la disponibilità di pezzi di ricambio per 10 anni per i principali elettrodomestici e introduce un punteggio di riparabilità che influenza le decisioni di acquisto dei consumatori. Questa normativa estende la durata media degli elettrodomestici di 2-3 anni, riducendo la domanda di sostituzione e aumentando al contempo le opportunità di guadagno derivanti dall'assistenza post-vendita. I produttori si adattano progettando architetture modulari che facilitano la sostituzione dei componenti e sviluppando reti di assistenza in grado di monetizzare i cicli di vita prolungati dei prodotti attraverso contratti di manutenzione e servizi di aggiornamento.
Analisi del segmento
Per prodotto: le friggitrici ad aria guidano la rinascita dei piccoli elettrodomestici
I frigoriferi hanno mantenuto la loro quota del 23.78% del mercato europeo degli elettrodomestici nel 2025, poiché i modelli con congelatore a montaggio superiore sono passati a classi di efficienza energetica di classe A, in linea con le imminenti soglie di ecodesign. In termini di valore, i frigoriferi hanno rappresentato 25.64 miliardi di dollari del mercato europeo degli elettrodomestici nel 2025 e il segmento sta registrando un CAGR dell'1.84% fino al 2031, con la riduzione dei guadagni incrementali derivanti dai progressi nei compressori e nell'isolamento. All'estremo opposto dello spettro di crescita, le friggitrici ad aria stanno passando da 2.38 miliardi di dollari nel 2025 a una previsione di 3.02 miliardi di dollari entro il 2031, riflettendo un CAGR del 4.05% che supera quello di qualsiasi altra linea di piccoli elettrodomestici. Formati compatti, cottura senza olio e librerie di ricette basate su app sono apprezzati dalle famiglie single e attente alla salute, creando sottosegmenti premium dotati di cestelli a doppia zona e algoritmi di riscaldamento intelligenti.
Oltre a queste categorie principali, lavatrici e lavastoviglie integrano tecnologie di rilevamento della torbidità e dei tessuti che regolano la durata del ciclo e il consumo di risorse in tempo reale. I modelli basati su sensori vantano un risparmio idrico fino al 35% rispetto alle macchine tradizionali, un vantaggio che si riflette in prezzi di vendita medi più elevati. I forni combinati microonde-vapore-convezione sottolineano la spinta verso la multifunzionalità, catturando gli acquirenti urbani con problemi di spazio e aumentando al contempo i rischi di cannibalizzazione tra categorie. I produttori implementano architetture di piattaforme modulari, consentendo una rapida proliferazione di SKU senza duplicare i costi di progettazione. Nell'orizzonte di previsione, la premiumizzazione rimane la principale leva di creazione di valore, compensando la decelerazione della domanda di sostituzione pura innescata dalle normative sul diritto alla riparazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'accelerazione online rimodella il panorama del commercio al dettaglio
I negozi multimarca hanno mantenuto il 46.95% della quota di mercato degli elettrodomestici in Europa nel 2025, ma i fondamentali del canale stanno cambiando online, poiché i rivenditori nativi digitali implementano strumenti di demo virtuali e finestre di consegna flessibili. Il mercato europeo degli elettrodomestici generato dall'e-commerce ha raggiunto i 18.28 miliardi di dollari nel 2025 e si prevede che supererà i 23.98 miliardi di dollari entro il 2031, con un CAGR del 4.62%. Le vetrine dirette al consumatore amplificano il controllo del produttore su prezzi, lanci di prodotti e dati dei clienti, consentendo servizi post-vendita personalizzati come detersivi in abbonamento per lavatrici con dosaggio automatico.
Gli showroom fisici si orientano verso la vendita esperienziale, integrando progettisti di cucine con realtà aumentata e servizi di installazione in loco. I punti vendita di marchi esclusivi guadagnano slancio per i portfolio di soluzioni integrate, dove l'allineamento tra elettrodomestici e mobili richiede una guida professionale. I centri commerciali e le catene regionali specializzate si differenziano attraverso pacchetti di finanziamento ed estensioni di garanzia. Il modello omnicanale emergente si basa sulla visibilità unificata dell'inventario su tutti i punti di contatto, spingendo i rivenditori a rivedere le architetture ERP legacy. L'ottimizzazione dell'evasione degli ordini, inclusi i centri di micro-evasione all'interno dei confini cittadini, riduce i costi dell'ultimo miglio e supporta le promesse di consegna in giornata per i beni di grande formato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli elettrodomestici nell'Europa occidentale
L'Europa occidentale ha contribuito per oltre il 69% al mercato europeo degli elettrodomestici nel 2025, con la sola Germania che ha conquistato una quota del 13.65% grazie alla forza della sua base manifatturiera e agli elevati redditi familiari. La penetrazione della smart home supera il 50% nei centri urbani tedeschi, con conseguenti tassi di integrazione elevati per frigoriferi con comando vocale e lavatrici basate sull'intelligenza artificiale. Il Regno Unito mostra una spesa resiliente per gli elettrodomestici da incasso di alta qualità, con l'attenuarsi dei colli di bottiglia logistici post-Brexit e la normalizzazione delle attività di ristrutturazione edilizia.
Mercato degli elettrodomestici dell'Europa meridionale
L'Italia è il motore di crescita principale, con un CAGR del 3.02% fino al 2031, grazie anche ai generosi crediti d'imposta Superbonus che sovvenzionano l'acquisto di elettrodomestici a basso consumo energetico nell'ambito delle ristrutturazioni edilizie. I consumatori italiani prediligono finiture di design e hardware personalizzabile, offrendo ai marchi premium un potere di determinazione dei prezzi. Francia e Spagna sfruttano gli incentivi alla ristrutturazione edilizia per sostenere una crescita del valore a una cifra media, nonostante la cautela dei consumatori.
Mercato degli elettrodomestici nell'Europa centrale e orientale
L'Europa centrale e orientale offre il potenziale di crescita dei volumi più interessante. Le spedizioni di elettrodomestici in Polonia sono aumentate del 6.90% nel 2025, grazie alla convergenza tra l'aumento dei salari e i requisiti di efficienza energetica imposti dall'UE. Repubblica Ceca e Ungheria mostrano traiettorie simili, sostenute dagli aumenti salariali nel settore automobilistico che incrementano la spesa discrezionale. L'e-commerce transfrontaliero accelera l'adozione di funzionalità, poiché i consumatori sfruttano gli assortimenti di prodotti occidentali. Questi mercati fungono anche da sedi di near-shoring, proteggendo le catene di approvvigionamento occidentali dai rischi dell'area Asia-Pacifico.
Panorama normativo
La Commissione europea garantisce la conformità degli elettrodomestici attraverso il quadro normativo UE in materia di etichettatura energetica (Regolamento (UE) 2017/1369), che impone l'apposizione di etichette AG e la registrazione del modello nel Registro europeo dei prodotti per l'etichettatura energetica (EPREL) prima che i prodotti interessati possano essere immessi sul mercato dell'UE. Allo stesso tempo, l'UE sta inasprendo le norme specifiche in materia di ecodesign per i singoli prodotti, incluso il Regolamento (UE) 2023/2533 della Commissione relativo alle asciugatrici per uso domestico, che si applica dal 1° luglio 2025 e aggiunge disposizioni sull'efficienza delle risorse oltre ai parametri di prestazione energetica.
Il percorso normativo comprende anche attività nell'ambito del calendario di governance UE in materia di ecodesign ed etichettatura energetica, con l'obbligo da parte della Commissione di adottare atti delegati aggiornati per determinate categorie di prodotti entro il 2 agosto 2026, a seguito delle revisioni programmate dei precedenti regolamenti delegati. Per fornitori e rivenditori, la conformità si sta orientando verso una documentazione più strutturata, la fornitura di etichette attraverso canali fisici e online e la disponibilità di informazioni sul ciclo di vita, in quanto l'UE amplia le priorità in materia di economia circolare nell'ambito della sua pianificazione 2025-2030 per i prodotti connessi all'energia.
Analisi della catena del valore
La catena del valore degli elettrodomestici in Europa si estende dalle materie prime (acciaio, ferro, plastica, vetro) e dall'elettronica, passando per la progettazione e l'assemblaggio, fino alla distribuzione omnicanale, all'installazione e al servizio post-vendita supportato dalla logistica dei pezzi di ricambio. APPLiA descrive l'ecosistema regionale come esteso, con 3,214 siti produttivi e un'ampia rete di imprese, mentre la disponibilità dei componenti e la volatilità dei costi di produzione rendono l'approvvigionamento e la diversificazione dei fornitori elementi centrali per le prestazioni operative.
La regolamentazione si sta radicando in tutta la catena di fornitura, influenzando l'ingegneria di prodotto, la tracciabilità e i processi di fine vita. Il Regolamento sulla progettazione ecocompatibile dei prodotti (ESPR, Regolamento (UE) 2024/1781) definisce il quadro di riferimento per i requisiti di ecodesign e, attraverso la definizione delle priorità del suo piano di lavoro per categorie di elettrodomestici come lavastoviglie, lavatrici e frigoriferi, spinge i produttori e i fornitori di livello intermedio verso la progettazione circolare, la manutenibilità e la gestione dei dati di conformità. A valle, la crescita online e i modelli di vendita diretta al consumatore aumentano la dipendenza da partner per la consegna dell'ultimo miglio, dalla logistica inversa per i resi e dalle reti di riparazione autorizzate, in linea con gli obblighi relativi ai pezzi di ricambio e le aspettative di riparabilità.
Panorama competitivo
Nel 2024, il mercato europeo degli elettrodomestici si è moderatamente consolidato, con i primi cinque fornitori che detenevano collettivamente una quota significativa del mercato. BSH Hausgeräte ha guidato il settore, supportata dalle sue solide capacità ingegneristiche e dalla sua catena di fornitura di componenti verticalmente integrata, che ha contribuito a mitigare l'impatto della carenza globale di chipset. Whirlpool ha trasferito le sue attività EMEA a Beko Europe nell'aprile 2024, creando un'azienda con un fatturato di 5.5 miliardi di euro (5.90-5.95 miliardi di dollari) che combina l'efficienza produttiva turca con la forza del design e della distribuzione occidentali. Electrolux ha concentrato i suoi investimenti su elettrodomestici da incasso a più alto margine per migliorare la redditività. Nel frattempo, SMEG e Miele hanno mantenuto le loro posizioni nel segmento premium, puntando su un design distintivo e su reti di assistenza interne dedicate.
L'attenzione strategica si sposta verso appliance software-defined che raccolgono dati di utilizzo, sbloccando servizi di manutenzione predittiva e partnership con le utility. L'acquisizione di Athom da parte di LG posiziona il marchio coreano come un concorrente incentrato sul software che monetizza le routine basate sull'intelligenza artificiale oltre il margine hardware. Gli operatori storici intensificano la ricerca e sviluppo sulla compressione delle pompe di calore, sfruttando i portafogli di brevetti per sostenere la leadership in termini di efficienza in previsione di livelli di eco-design più rigorosi. È probabile che lo slancio delle fusioni e acquisizioni persista, poiché i fornitori di secondo livello cercano di scalare per finanziare gli investimenti in conformità e piattaforme digitali.
I disruptor emergenti sfruttano la logistica diretta al consumatore e modelli di abbonamento che abbinano piccoli elettrodomestici a materiali di consumo. Sebbene i loro ricavi rimangano bassi in termini assoluti, influenzano gli standard di canale in termini di unboxing, velocità di consegna e praticità del reso. Gli operatori storici rispondono con divisioni di distribuzione white-label e partnership last-mile per soddisfare le aspettative dei clienti generate dai pure-play dell'e-commerce.
Leader del settore degli elettrodomestici in Europa
Whirlpool Corp.
BSH Hausgeräte GmbH
Electrolux AB
Haier Smart Home (Candy/Hoover)
Dyson Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Haier Europe ha annunciato un'identità di marca Candy rinnovata e una gamma di prodotti aggiornata, incentrata su soluzioni intuitive e connesse. L'attenzione si concentra su offerte differenziate per il mercato di massa, in cui le funzionalità software e la facilità d'uso possono contribuire al recupero del valore in un contesto di pressione sui costi e requisiti di prodotto più stringenti nell'UE.
- Settembre 2025: BSH Home Appliances Group ed ECOVACS Group hanno stretto una partnership strategica globale per sviluppare congiuntamente soluzioni intelligenti per la pulizia dei pavimenti. La collaborazione aumenta la pressione competitiva nel settore degli aspirapolvere robot, combinando la distribuzione di marchi di elettrodomestici con capacità robotiche e funzionalità di connettività.
- Aprile 2024: Whirlpool ha finalizzato la creazione di Beko Europe in partnership con Arcelik AS, mantenendo una quota del 25% e trasferendo le proprie attività in EMEA. L'operazione ha ridefinito il panorama competitivo regionale, creando un operatore di grandi dimensioni con una presenza combinata di produzione, progettazione e distribuzione in tutta Europa.
Ambito del rapporto sul mercato degli elettrodomestici in Europa
Viene fornita un'analisi completa del contesto del mercato europeo degli elettrodomestici, compresa una valutazione delle tendenze del mercato emergente per segmento, cambiamenti significativi nelle dinamiche di mercato e panoramica del mercato. Grandi elettrodomestici è segmentato in frigoriferi, congelatori, lavastoviglie, lavatrici e cucine e forni, altri grandi elettrodomestici. I piccoli elettrodomestici sono suddivisi in aspirapolvere, macchine da caffè, ferri da stiro, tostapane, griglie e girarrosti e altri piccoli elettrodomestici. Il canale di distribuzione è segmentato in negozi multimarca, negozi esclusivi, online e altri canali di distribuzione. Il mercato è segmentato per Paese in Germania, Polonia, Francia, Italia e Resto d'Europa. Il rapporto offre le dimensioni del mercato e le previsioni per il mercato europeo degli elettrodomestici in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per prodotto
| Grandi elettrodomestici | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Forni (inclusi quelli combinati e a microonde) | |
| Condizionatori | |
| Altri grandi elettrodomestici | |
| Piccoli elettrodomestici | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremiagrumi e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Cuociriso elettrici | |
| Altri piccoli elettrodomestici |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per regione
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per prodotto | Grandi elettrodomestici | frigoriferi |
| Congelatori | ||
| Lavatrici | ||
| lavastoviglie | ||
| Forni (inclusi quelli combinati e a microonde) | ||
| Condizionatori | ||
| Altri grandi elettrodomestici | ||
| Piccoli elettrodomestici | Macchine da caffè | |
| Robot da cucina | ||
| Griglie e arrosti | ||
| Bollitori elettrici | ||
| Spremiagrumi e frullatori | ||
| Friggitrici ad aria | ||
| Aspirapolvere | ||
| Cuociriso elettrici | ||
| Altri piccoli elettrodomestici | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per regione | Inghilterra | |
| Scozia | ||
| Galles | ||
| Irlanda del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli elettrodomestici nel 2026?
Il mercato europeo degli elettrodomestici ha raggiunto i 110.35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 123.88 miliardi di dollari entro il 2031.
Quale segmento di prodotto detiene la quota di mercato più ampia in Europa?
Nel 23.78, i frigoriferi hanno dominato il mercato europeo degli elettrodomestici con una quota del 2025%, a dimostrazione della forte domanda di sostituzione di modelli a risparmio energetico.
Perché le friggitrici ad aria stanno crescendo più velocemente di altre categorie?
Le friggitrici ad aria combinano la cottura senza olio con dimensioni compatte che si rivolgono a famiglie monoparentali e attente alla salute, con una previsione di CAGR del 4.05% fino al 2031.
Quale canale di distribuzione si sta espandendo più rapidamente?
Le vendite online stanno aumentando a un CAGR del 4.62%, poiché i produttori stanno promuovendo i negozi diretti al consumatore e i rivenditori stanno implementando demo virtuali e opzioni di consegna flessibili.
Quali fattori rendono l'Italia il mercato europeo in più rapida crescita?
I crediti d'imposta Superbonus per le ristrutturazioni ad alta efficienza energetica e la ripresa della spesa delle famiglie determinano un CAGR del 3.02% in Italia, superiore a quello di altre aree geografiche fino al 2031.
In che modo le norme UE sull'ecodesign influenzeranno l'innovazione degli elettrodomestici?
Dal 2026, i passaporti digitali dei prodotti e i punteggi di riparabilità più severi spingeranno i produttori verso progetti modulari, definiti dal software, che soddisfano parametri di sostenibilità più severi.


