

Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
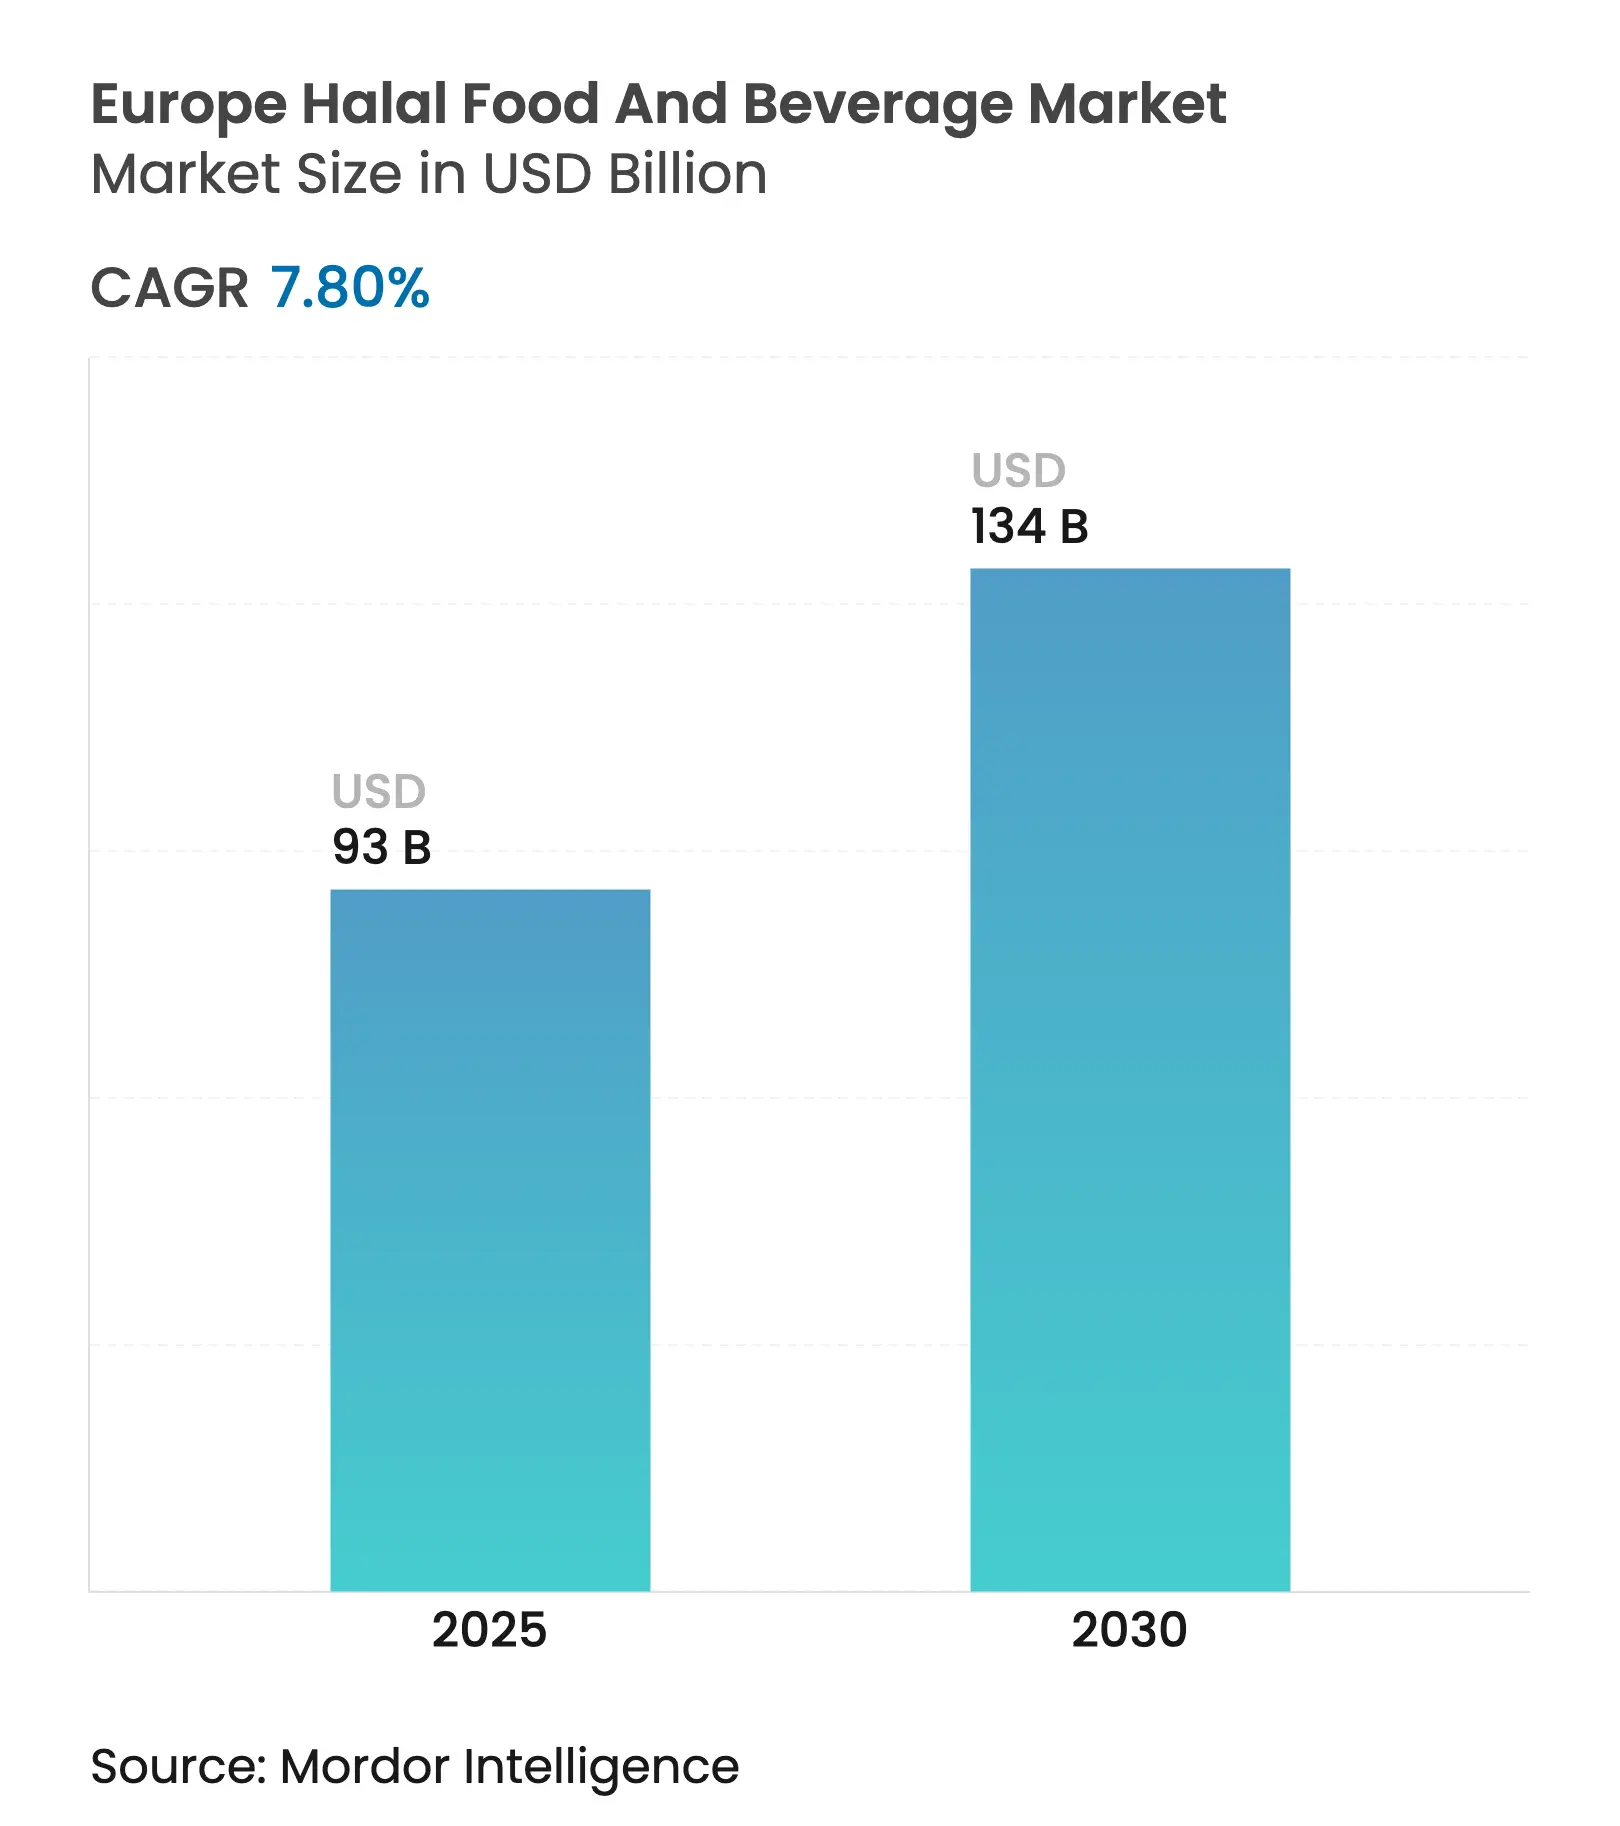
| Dimensione del mercato (2025) | 93 miliardo di dollari |
| Dimensione del mercato (2030) | 134 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.80% CAGR |
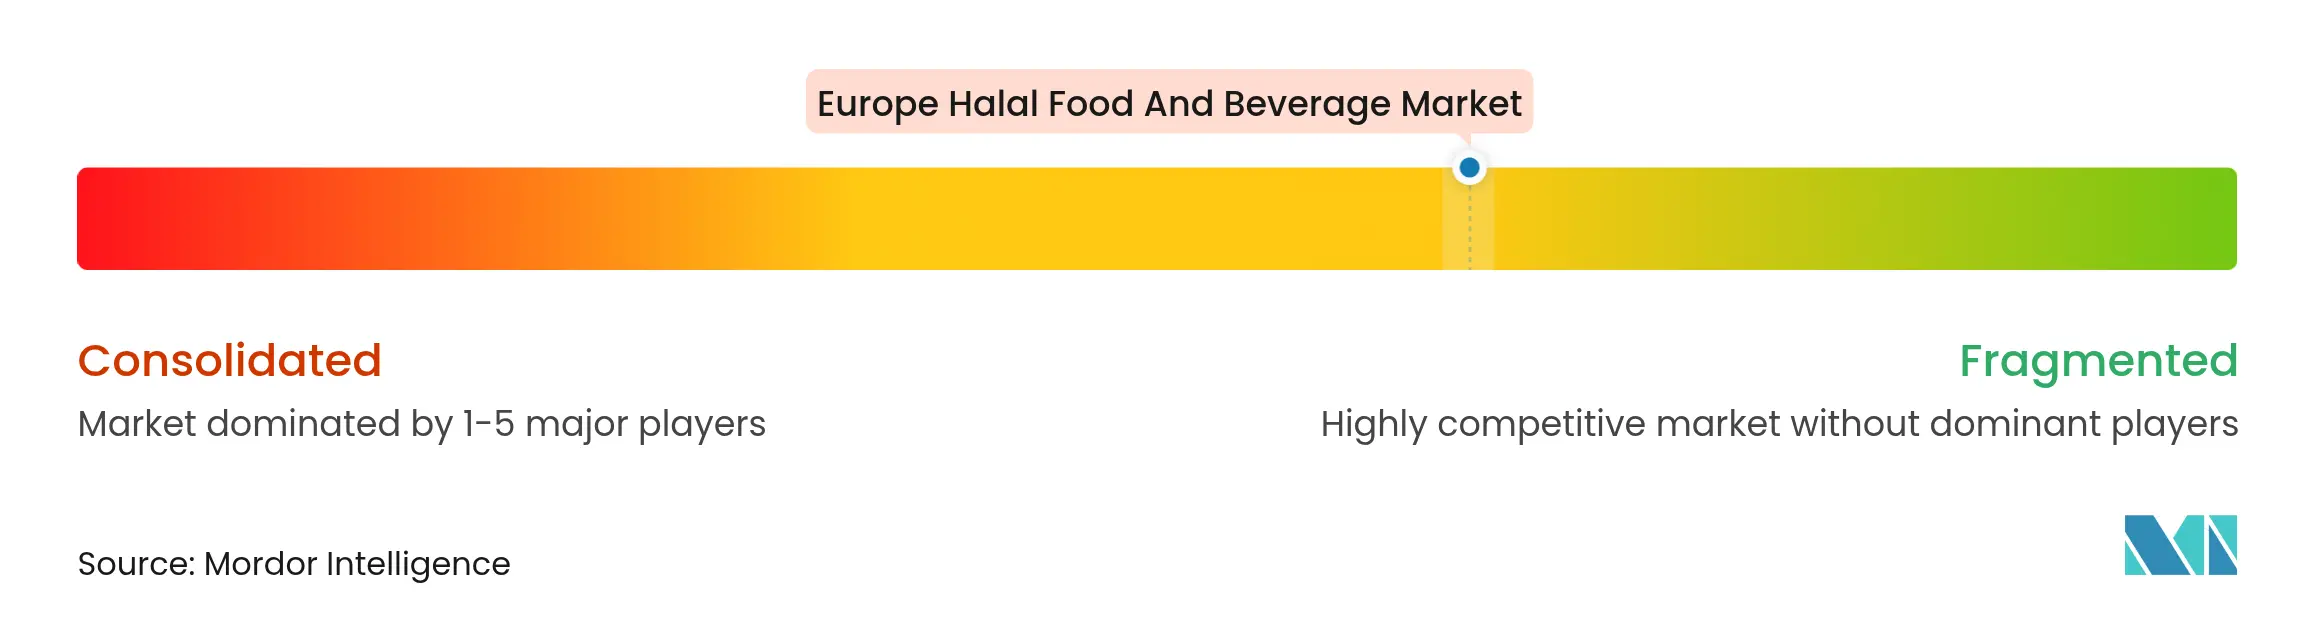
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli alimenti e delle bevande Halal di Mordor Intelligence
Il mercato europeo di alimenti e bevande halal ammonta a 93.0 miliardi di dollari nel 2025 e si prevede che raggiungerà i 134.96 miliardi di dollari entro il 2030, con un CAGR del 7.8%. La robusta crescita demografica tra i 53.7 milioni di musulmani in Europa, le iniziative normative verso l'armonizzazione delle certificazioni e il lancio di prodotti a marchio privato da parte dei principali rivenditori aumentano complessivamente la visibilità dei prodotti e normalizzano il consumo halal in diversi gruppi demografici. La tecnologia sta rafforzando i controlli sulla catena di approvvigionamento attraverso la tracciabilità basata sulla blockchain, mentre l'e-commerce apre percorsi transfrontalieri per carni speciali e prodotti confezionati che in precedenza non avevano una portata nella distribuzione convenzionale. I lanci di prodotti "halal-by-design" a base vegetale diversificano ulteriormente il mercato europeo di alimenti e bevande halal, allineando i requisiti etici, sanitari e religiosi in un'unica formulazione. Nonostante la traiettoria positiva, la pressione degli attivisti sulla macellazione rituale e l'assenza di uno standard unico a livello UE continuano ad aumentare i costi di conformità e a complicare il commercio intra-UE.
Punti chiave del rapporto
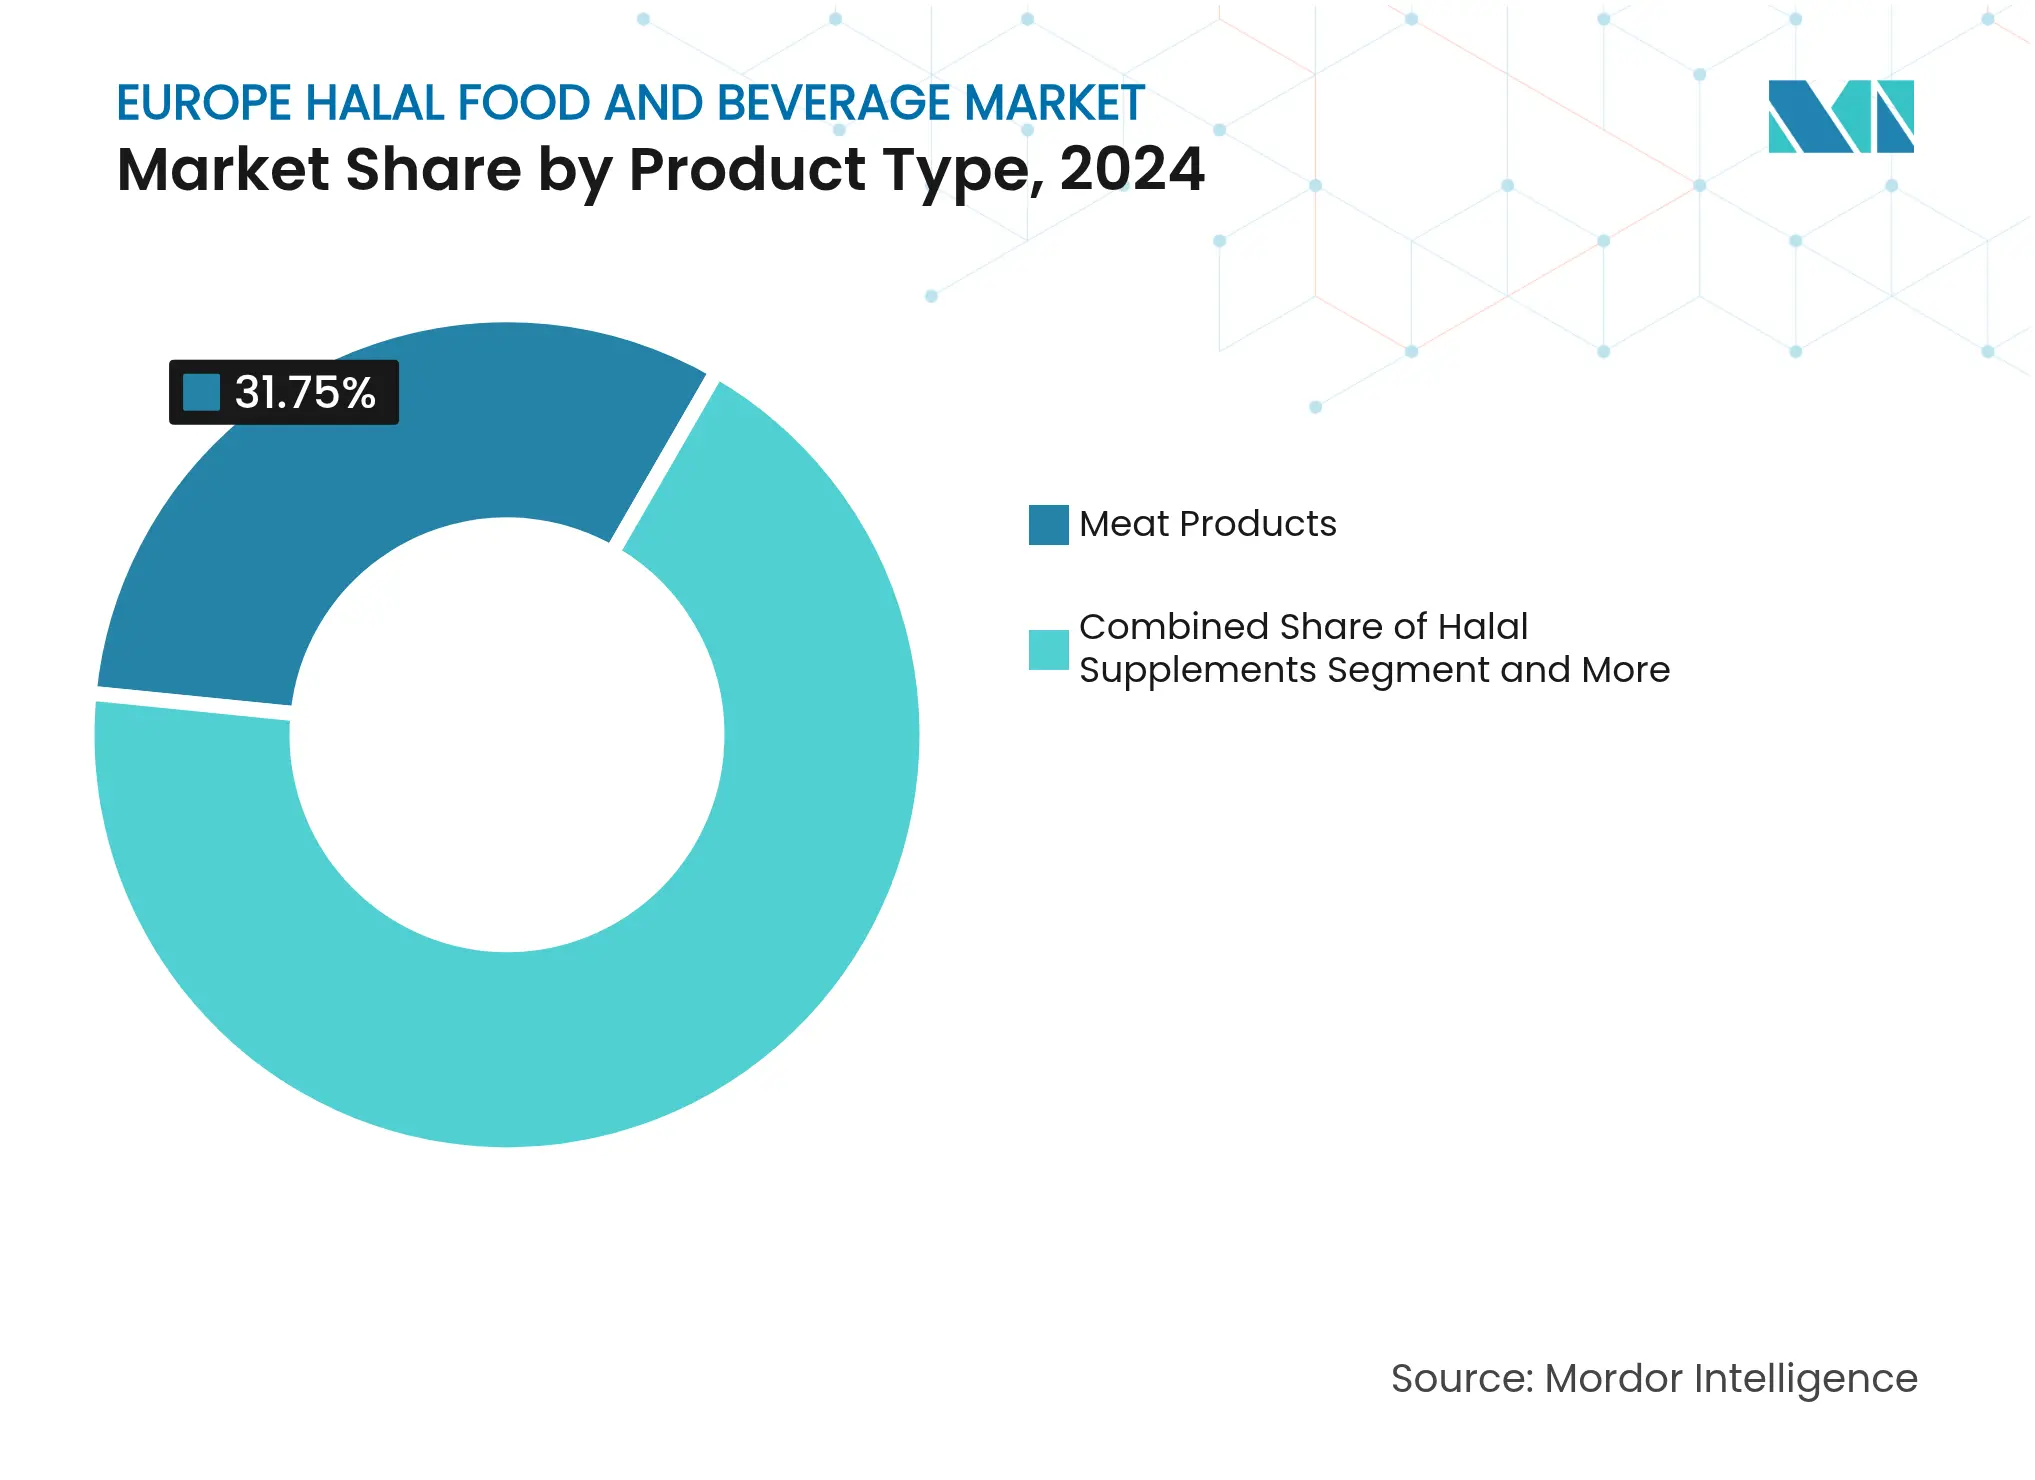
Per tipologia di prodotto, nel 31.75 i prodotti a base di carne detenevano il 2024% della quota di mercato degli alimenti e delle bevande halal in Europa; si prevede che gli integratori halal cresceranno a un CAGR dell'8.74% entro il 2030.
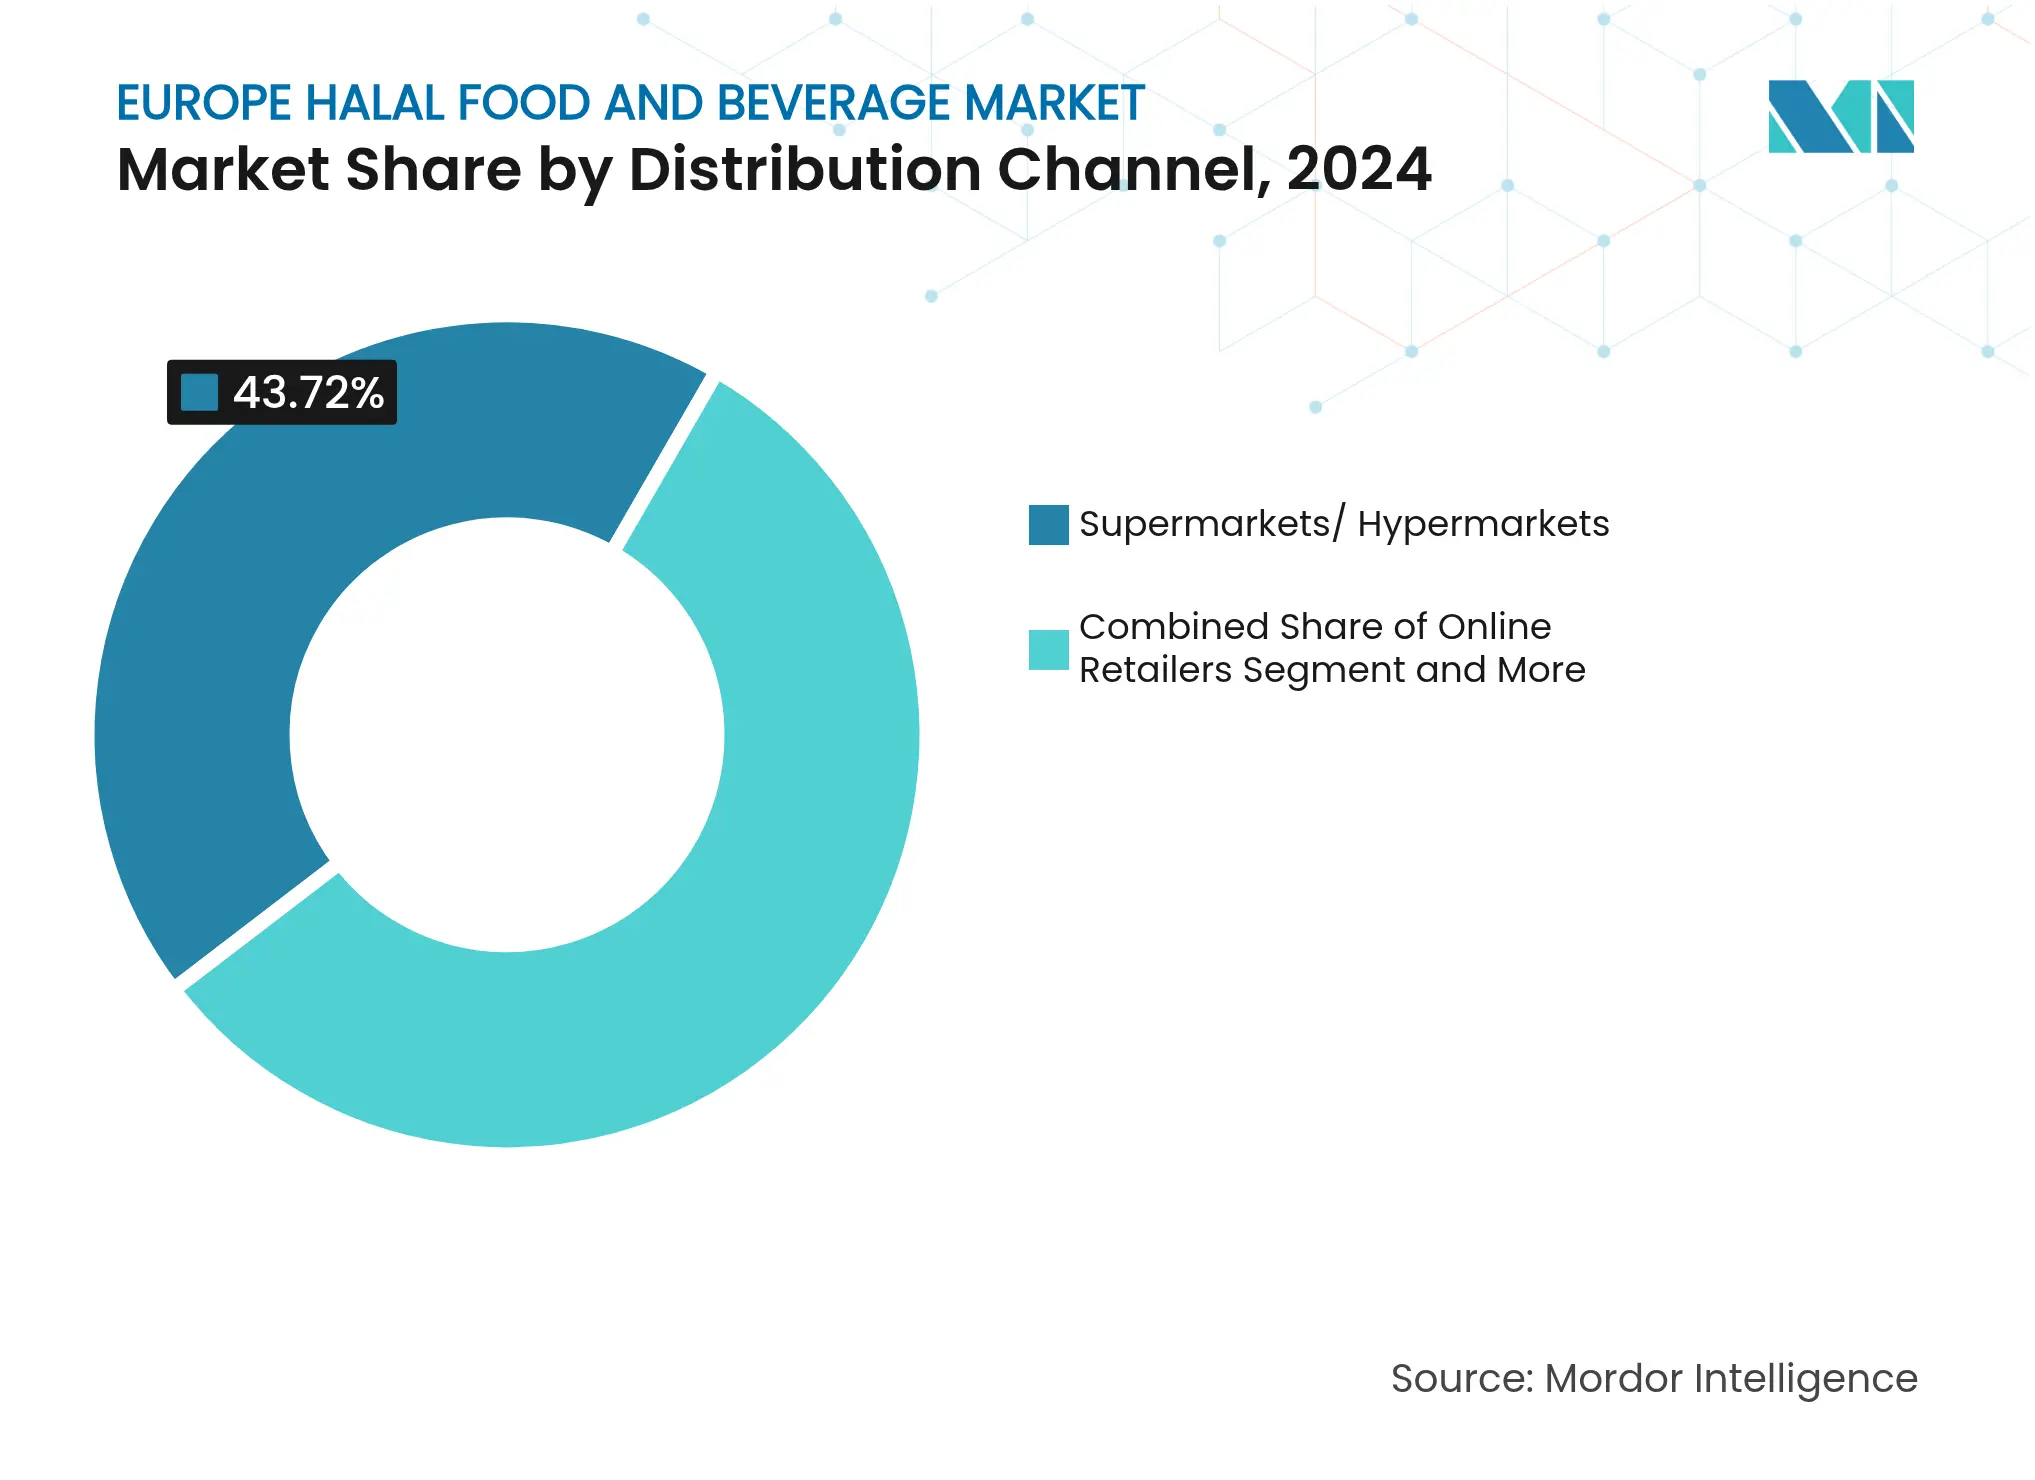
Per canale di distribuzione, nel 43.72 supermercati e ipermercati hanno conquistato il 2024% del mercato europeo di alimenti e bevande halal; i rivenditori online registrano il CAGR più elevato previsto, pari al 9.27% fino al 2030.
In termini geografici, la Francia è in testa con una quota del 18.95% del mercato europeo degli alimenti e delle bevande halal nel 2024; i Paesi Bassi avanzano con un CAGR dell'8.18% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato alimentare e delle bevande Halal in Europa
Analisi dell'impatto dei conducenti
| Guidatore | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione musulmana e della spesa della diaspora | + 1.8% | Mercati principali dell'UE: Regno Unito, Germania, Francia | A lungo termine (≥ 4 anni) |
| Iniziative di armonizzazione della certificazione | + 1.2% | In tutta l'UE, più forte nei Paesi Bassi e in Belgio | Medio termine (2-4 anni) |
| Lancio di prodotti halal a marchio privato al dettaglio | + 2.1% | Europa occidentale, Francia, Germania, Regno Unito | A breve termine (≤ 2 anni) |
| Flussi di carne nell'e-commerce transfrontaliero | + 1.4% | Europa settentrionale, Germania, Paesi Bassi | Medio termine (2-4 anni) |
| Lancio di prodotti "halal-by-design" a base vegetale | + 0.9% | Spagna, Francia, Germania, Regno Unito | A lungo termine (≥ 4 anni) |
| Soluzioni di provenienza blockchain | + 0.6% | Paesi Bassi, Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della popolazione musulmana e della spesa della diaspora
L'Europa ospita 53.7 milioni di musulmani, la cui spesa annuale supera costantemente la crescita demografica, creando una domanda costante di volumi nel mercato europeo di alimenti e bevande halal. I redditi disponibili più elevati tra i musulmani di seconda e terza generazione orientano gli acquisti verso formati convenience, tagli premium e alimenti arricchiti. La concentrazione urbana a Parigi, Londra, Berlino e Amsterdam mette questi consumatori alla portata di grandi catene di supermercati che li mirano attivamente con promozioni stagionali durante il Ramadan e campagne di fidelizzazione. La partecipazione dei supermercati riduce la frammentazione dei canali, spostando la domanda dai negozi etnici di nicchia ai punti vendita al dettaglio di massa con una logistica superiore. L'influenza della diaspora si estende oltre i musulmani, poiché le etichette halal trovano riscontro anche tra i non musulmani, che associano la certificazione a pratiche di macellazione più pulite e garanzie di qualità.
Armonizzazione della certificazione Halal sostenuta dal governo
Il quadro normativo transfrontaliero per la sicurezza alimentare della Commissione Europea accelera indirettamente l'allineamento degli standard halal, riducendo le barriere all'ingresso nel settore alimentare e delle bevande halal in Europa per le piccole e medie imprese di trasformazione. Belgio e Paesi Bassi accettano ora protocolli di audit congiunti che riducono i costi delle ispezioni ripetute fino al 30%, incoraggiando i produttori regionali a perseguire una copertura geografica più ampia. I primi ad adottare questo approccio sono in una posizione migliore per aggiudicarsi contratti di fornitura a marchio del distributore da parte dei rivenditori che cercano un certificato unico a livello UE. Nel medio termine, si prevede che l'uniformità ridurrà i tempi di certificazione da sei mesi a meno di tre, liberando capitale per lo sviluppo del prodotto.
Lancio di prodotti Halal a marchio privato da parte dei rivenditori tradizionali
L'aumento del 36% delle vendite di prodotti alimentari a marchio del distributore da parte di Carrefour include un portafoglio halal multinazionale che raddoppia il numero di SKU rispetto al 2023. Tesco, Sainsbury's ed Edeka seguono l'approccio, dedicando i terminali delle gondole alle linee halal permanenti anziché alle fasce orarie stagionali del Ramadan. I sovrapprezzi sono diminuiti di quasi 12 punti percentuali, a dimostrazione del fatto che le economie di scala generate nel mercato europeo di alimenti e bevande halal ora vanno a vantaggio dei consumatori finali. La visibilità in negozio attraverso confezioni bilingue e codici QR che rimandano a video di macellazione aumenta la fiducia e convince gli acquirenti flessibili a provare i prodotti halal. I rivenditori utilizzano anche l'analisi dei dati per personalizzare i planogrammi in base al quartiere, garantendo un turnover ottimale del mix di prodotti.
Flussi transfrontalieri di carni speciali guidati dall'e-commerce
L'aumento del fatturato di Nosor Baladna da 300,000 a 7 milioni di euro nel suo primo anno in Germania sottolinea come le vetrine digitali aggirino i limiti della rete di distribuzione. I marketplace online integrano partner logistici per la catena del freddo che garantiscono consegne in 48 ore in Benelux e nelle regioni DACH, espandendo il mercato europeo di alimenti e bevande halal oltre i cluster metropolitani. I modelli di abbonamento per le "box di carne halal" garantiscono ricavi ricorrenti riducendo al contempo i costi di acquisizione clienti. Le partnership con influencer su Instagram e TikTok rafforzano lo storytelling del marchio e forniscono una prova visiva della conformità della macellazione, contrastando il deficit di fiducia che affligge le transazioni transfrontaliere di carne.
Analisi dell'impatto delle restrizioni
| moderazione | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di uno standard halal unico a livello UE | -1.1% | A livello dell'UE, in particolare il commercio transfrontaliero | Medio termine (2-4 anni) |
| Scandali etichettati erroneamente che erodono la fiducia | -0.8% | Regno Unito, Germania, Francia | A breve termine (≤ 2 anni) |
| Costo unitario più elevato rispetto agli alimenti convenzionali | -0.7% | Europa orientale sensibile ai prezzi | A lungo termine (≥ 4 anni) |
| Gli attivisti respingono la macellazione rituale | -1.3% | Belgio, Germania, potenziale a livello UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di uno standard Halal unico a livello UE
Oltre 50 enti di certificazione coesistono, ognuno dei quali interpreta la giurisprudenza in modo diverso, costringendo i trasformatori a richiedere più marchi per la distribuzione multinazionale e gonfiando i costi operativi del settore alimentare e delle bevande halal in Europa. La frammentazione complica i programmi di approvvigionamento dei supermercati perché l'inserimento degli SKU si blocca finché ogni lotto in entrata non soddisfa le norme di conformità a livello di punto vendita. I produttori più piccoli faticano a sostenere le spese di audit ridondanti, il che porta all'uscita dal mercato o a una copertura geografica ridotta. L'inefficienza frena direttamente la crescita dei volumi, limitando la disponibilità dei prodotti sugli scaffali principali.
Frequenti scandali di etichettatura errata erodono la fiducia
Il caso di frode gallese del 2025 e le accuse di falsi prodotti halal alla Universal Food di Cardiff riaccendono lo scetticismo dei consumatori, provocando un calo immediato delle vendite regionali di carne fresca non certificata. L'amplificazione mediatica alimenta il controllo di macellerie e punti vendita cash-and-carry locali, spingendo gli acquirenti prudenti verso marchi con imballaggi antimanomissione o timbri di tracciabilità digitale. I rivenditori rispondono ampliando gli ambiti di controllo, aggiungendo costi indiretti che si ripercuotono sull'intero mercato europeo di alimenti e bevande halal. Il danno reputazionale incoraggia anche i gruppi di attivisti che fanno pressioni per leggi più severe sull'etichettatura, il che potrebbe tradursi in maggiori oneri di conformità.
Analisi del segmento
Per tipo di prodotto: i prodotti a base di carne rimangono fondamentali mentre gli integratori accelerano
Nel 31.75, i prodotti a base di carne rappresentavano il 2024% della quota di mercato europea di alimenti e bevande halal, consolidando il loro ruolo di elemento fondamentale e imprescindibile della dieta musulmana. La domanda di tagli e salumi di prima qualità continua a crescere, incoraggiata da innovazioni come le salsicce halal senza nitriti. Si prevede che il mercato europeo di alimenti e bevande halal legato alla carne fresca e lavorata aumenterà di pari passo con i cluster di popolazione urbana che si affidano ai banchi delle macellerie dei supermercati piuttosto che agli specialisti di quartiere. Gli integratori halal, sebbene partano da una base più ridotta, registrano un CAGR dell'8.74%, riflettendo una convergenza tra benessere e adesione religiosa.
I formulatori di vitamine, proteine e capsule di omega-3 sostituiscono la gelatina suina con alternative a base di pesce o vegetali, ampliandone la penetrazione tra gli atleti e i consumatori anziani. I canali di abbonamento online consentono ai marchi di integratori di rivolgersi a studenti e professionisti della diaspora sparsi in città universitarie prive di grandi enclave musulmane. La narrazione di marketing si concentra spesso sulla purezza e sugli attributi di etichetta pulita, attraendo anche i consumatori laici e aumentando così il volume indirizzabile. Nel periodo di previsione, la carne rimarrà indispensabile, ma gli integratori sono destinati a erodere i guadagni di quota di mercato man mano che la nutrizione funzionale si interseca con la conformità halal.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: dominano i supermercati, aumentano le piattaforme digitali
Supermercati e ipermercati hanno conquistato il 43.72% del mercato europeo di alimenti e bevande halal nel 2024, grazie all'integrazione di corsie dedicate all'halal nei formati di vendita tradizionali da parte degli operatori delle catene. Il potere di negoziazione verticale consente ai rivenditori di stipulare contratti di fornitura che garantiscono la disponibilità tutto l'anno, un fattore chiave per la fidelizzazione dei clienti. Le analisi delle carte fedeltà rivelano che i non musulmani rappresentano quasi il 22% della spesa per prodotti halal durante le settimane promozionali del Ramadan, a dimostrazione dell'interesse trasversale.
Le piattaforme di e-commerce registrano un CAGR del 9.27%, trainate dalle comunità di immigrati che accedono ad articoli speciali non disponibili localmente. La quota di mercato europea di alimenti e bevande halal attribuita alle vendite digitali rimane a una sola cifra, ma è in rapida espansione, poiché le innovazioni della catena del freddo consentono la consegna di carne fresca in imballaggi isolanti e riciclabili. Gli algoritmi dei marketplace evidenziano i prodotti halal quando gli utenti effettuano ricerche con tag etici come "benessere animale" o "sostenibile", ampliando ulteriormente la portata. Ibridi fisici, in particolare Carrefour Drive e il servizio di consegna a domicilio di Rewe, confondono i confini dei canali, garantendo un continuo aumento della curva online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Entro l'inizio del 2025, la Francia guiderà il mercato europeo di alimenti e bevande halal con una quota del 18.95% e cinque mesi consecutivi di crescita dei volumi. Il marchio storico Isla Délice amplia la sua offerta incentrata sulla salute, tra cui chorizo senza nitriti e pane analcolico, mentre centri urbani come Parigi e Lione integrano sezioni halal con dati di filiera verificati tramite QR code per affrontare le problematiche relative all'etichettatura. Sebbene le discussioni governative sulle restrizioni anti-stordimento siano ancora in corso, la capacità di macellazione nazionale rimane invariata, preservando i vantaggi dell'approvvigionamento locale. La Germania, con una popolazione musulmana di 6.6 milioni di persone, prevede una crescita del mercato da 12.44 miliardi di dollari nel 2022 a 18.97 miliardi di dollari entro il 2032. L'acquisizione di Gürkan da parte di Isla Délice rafforza il suo portafoglio di prodotti premium, mentre Aldi esplora linee halal in edizione limitata. Tuttavia, le restrizioni giudiziarie sulla macellazione rituale aumentano la dipendenza dalle importazioni da Polonia e Irlanda, e persistono difficoltà di certificazione nonostante i progetti pilota di blockchain in Baviera volti a migliorare la trasparenza.
I Paesi Bassi accelerano con una logistica avanzata e un supporto normativo per la certificazione armonizzata, sfruttando l'infrastruttura del porto alimentare di Rotterdam per consegnare carni halal refrigerate ai mercati scandinavi entro 24 ore. L'accettazione degli audit digitali da parte degli enti regolatori olandesi riduce i ritardi procedurali, mentre il Regno Unito mantiene una crescita costante con un tasso annuo composto superiore al 5%, trainato dall'impegno dei rivenditori a offrire gamme halal permanenti e da una spesa annuale di 1.7 miliardi di sterline. L'Europa orientale, sebbene ancora emergente, è destinata a crescere grazie ai flussi migratori che ampliano la popolazione musulmana locale e all'e-commerce che colma le lacune nella densità dei negozi.
Panorama competitivo
Il mercato europeo degli alimenti e delle bevande halal mostra una moderata frammentazione, con un punteggio di concentrazione pari a 4. Operatori globali come Nestlé, Mars e Ferrero stanno certificando prodotti tradizionali come KitKat, Pringles e Nutella attraverso catene di fornitura consolidate, combinando offerte halal e convenzionali. Trasformatori come Isla Délice e la divisione halal di Danish Crown creano fiducia attraverso la supervisione della macellazione da un unico fornitore e l'approvazione delle autorità religiose. La struttura a doppio binario consente agli operatori di nicchia di crescere rapidamente esternalizzando funzioni come la logistica della catena del freddo e il marketing digitale. I consolidamenti strategici stanno accelerando, come dimostrano l'acquisizione di Kellanova da parte di Mars per 35.9 miliardi di dollari nel 2024, che potrebbe guidare l'innovazione degli snack halal, e l'acquisizione di Gürkan da parte di Isla Délice nel gennaio 2025, che ha ampliato le sue SKU a oltre 250 e rafforzato la sua presenza nel mercato tedesco della macelleria di alta qualità.
La tecnologia sta diventando un fattore di differenziazione fondamentale. Carrefour utilizza portali blockchain per i fornitori per controlli di autenticità istantanei, commercializzati ai consumatori tramite codici QR sulle confezioni, mentre OneAgrix attrae i trasformatori con modelli di abbonamento a livelli simili al software-as-a-service. Episodi di frode, come lo scandalo dei falsi prodotti halal di Cardiff, stanno spingendo rivenditori e ristoratori ad adottare misure di trasparenza, premiando i primi con lo status di fornitore preferenziale. Le aziende che non investono nella trasparenza rischiano di essere escluse dalle catene di supermercati, indebolendo la propria posizione competitiva.
Leader europei del settore alimentare e delle bevande Halal
Nestlè SA
Isla Delice
Ferrero Internazionale
Corona danese
Marte incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: Isla Délice Group ha acquisito Gürkan, un'azienda tedesca specializzata in carne halal di alta qualità, entrando così nel mercato halal tedesco. Con questa acquisizione, Isla Délice può ora offrire oltre 250 prodotti halal, tra cui articoli esclusivi che prima non erano disponibili nei punti vendita halal in Germania.
- Gennaio 2025: l'azienda francese di alimenti halal Isla Délice ha acquisito il produttore tedesco di carne halal Gürkan, segnando una significativa espansione nel mercato tedesco.
- Dicembre 2024: Deli Halal, con sede in Kansas, nota per i suoi prodotti a base di carne e formaggio certificati halal, ha lanciato una nuova linea di affettati certificati halal. Questi prodotti sono ora disponibili nelle principali catene di supermercati, tra cui Giant Food Stores e Stop & Shop Supermarkets, in tutto il New England e in gran parte della costa orientale.
Ambito del rapporto sul mercato europeo degli alimenti e delle bevande Halal
Halal si riferisce al termine legale e consentito che segue le linee guida islamiche per la produzione e la produzione di alimenti e bevande. Il mercato europeo degli alimenti e delle bevande halal è segmentato per tipo di prodotto in alimenti halal, bevande halal e integratori halal. In base al canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi specializzati, minimarket e altri canali di distribuzione. Questo studio analizza anche regioni come Regno Unito, Germania, Francia, Italia, Spagna, Russia e Resto d'Europa. Il rapporto offre le dimensioni del mercato e il valore previsto (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Cibo halal | Prodotti a base di carne |
| Prodotti da forno | |
| Latticini | |
| Confetteria | |
| Piatti pronti e salse | |
| Altri alimenti halal | |
| Bevande Halal | |
| Supplementi Halal |
Per canale di distribuzione
| Supermercati/Ipermercati |
| MINIMARKET |
| Negozi specializzati Halal e macellerie |
| Vendita al dettaglio e mercati online |
| Ristorazione (HoReCa) |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Russia |
| Olanda |
| Belgio |
| Resto d'Europa |
| Per tipo di prodotto | Cibo halal | Prodotti a base di carne |
| Prodotti da forno | ||
| Latticini | ||
| Confetteria | ||
| Piatti pronti e salse | ||
| Altri alimenti halal | ||
| Bevande Halal | ||
| Supplementi Halal | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati Halal e macellerie | ||
| Vendita al dettaglio e mercati online | ||
| Ristorazione (HoReCa) | ||
| Per Nazione | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Olanda | ||
| Belgio | ||
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato europeo degli alimenti e delle bevande halal?
Il mercato è valutato a 93.0 miliardi di dollari nel 2025 e si prevede che raggiungerà i 134.96 miliardi di dollari entro il 2030.
Quale Paese detiene la quota maggiore delle vendite halal in Europa?
La Francia è in testa con il 18.95% del valore totale, sostenuta da 5.7 milioni di residenti musulmani e da sistemi di certificazione maturi.
Quale categoria di prodotti sta crescendo più velocemente?
Gli integratori halal registrano il CAGR più alto previsto, pari all'8.74%, poiché le tendenze del benessere si intersecano con le esigenze alimentari religiose.
Quanto velocemente si stanno espandendo i canali online?
Le piattaforme digitali registrano un CAGR del 9.27%, alimentato dalle consegne transfrontaliere di carni speciali e dal miglioramento della logistica della catena del freddo.


