

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.12 miliardo di dollari |
| Dimensione del mercato (2031) | 10.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.83% CAGR |
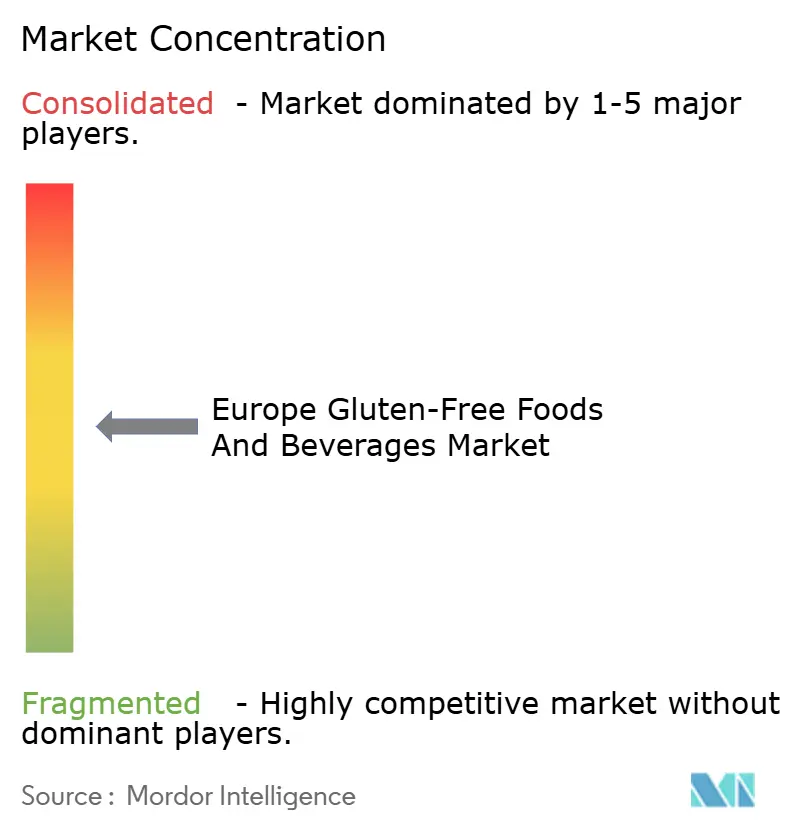
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli alimenti e delle bevande senza glutine di Mordor Intelligence
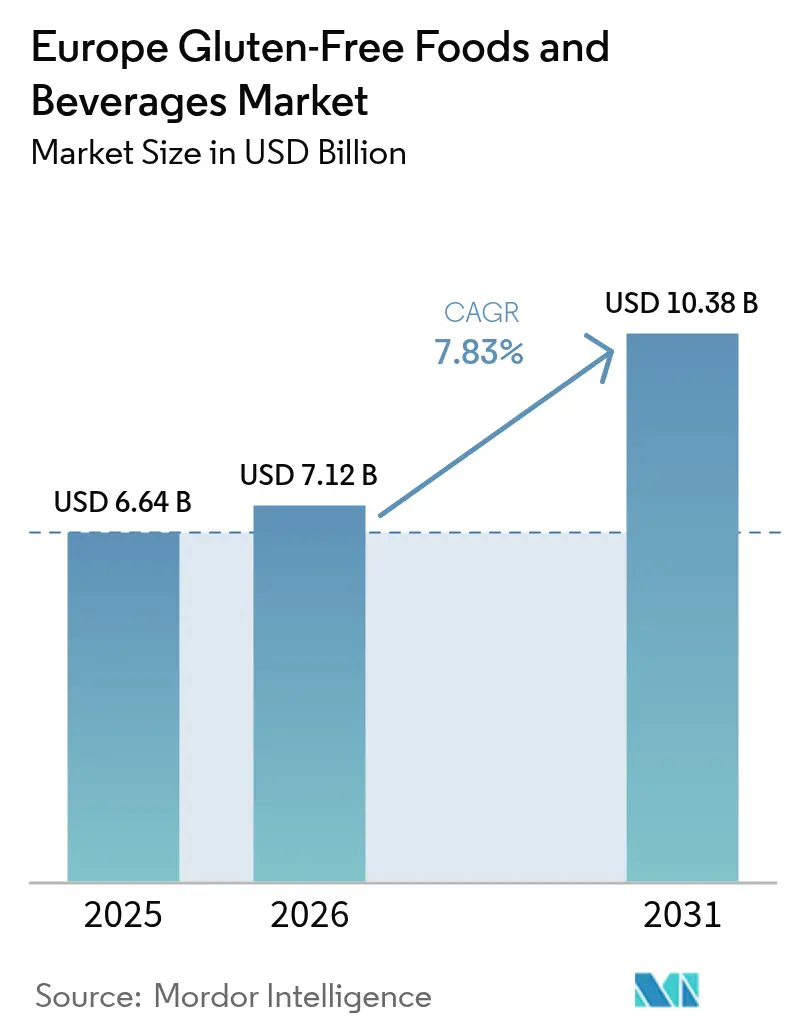
Si prevede che il mercato europeo degli alimenti e delle bevande senza glutine crescerà da 6.64 miliardi di dollari nel 2025 a 7.12 miliardi di dollari nel 2026 e raggiungerà i 10.38 miliardi di dollari entro il 2031, con un CAGR del 7.83% nel periodo 2026-2031. L'aumento delle diagnosi di celiachia, la crescente adozione di stili di vita orientati al benessere e la rapida espansione dell'e-commerce stanno trainando la domanda, nonostante l'intensificarsi della concorrenza sui prezzi da parte dei prodotti a marchio del distributore. La Germania rimane il mercato leader in termini di valore; tuttavia, paesi come i Paesi Bassi e la Danimarca, insieme ad altri mercati digitalmente avanzati e attenti alla salute, stanno ottenendo tassi di crescita più elevati grazie a modelli di abbonamento online che aggirano i tradizionali limiti di spazio sugli scaffali. L'innovazione all'interno della categoria include birra trattata con enzimi, snack a base di ceci e leganti derivati dal lievito, che affrontano le sfide di lunga data relative al gusto e alla consistenza. Il Regolamento dell'Unione Europea 828/2014, insieme ai programmi di certificazione volontaria, sta rafforzando la fiducia dei consumatori. Gli elevati requisiti di capitale per sistemi dedicati di produzione e tracciabilità continuano a avvantaggiare operatori affermati come Dr. Schär AG, mentre le aziende di nicchia più piccole stanno capitalizzando sulle opportunità offerte dai prodotti biologici, clean-label e direct-to-consumer.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i prodotti da forno hanno dominato il mercato europeo degli alimenti e delle bevande senza glutine, con una quota del 45.34%; si prevede che le bevande registreranno il CAGR più rapido, pari all'8.12%, fino al 2031.
- Per loro natura, nel 2025 le offerte convenzionali rappresentavano l'86.48% della quota di mercato europeo di alimenti e bevande senza glutine, mentre si prevede che le linee biologiche cresceranno a un CAGR del 10.13% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 46.56% del valore nel 2025, mentre la vendita al dettaglio online è destinata a crescere a un CAGR del 10.17% fino al 2031.
- In termini geografici, la Germania ha conquistato una quota di fatturato del 19.79% nel 2025, mentre i Paesi Bassi dovrebbero registrare un CAGR del 9.55% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo degli alimenti e delle bevande senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei tassi di diagnosi della celiachia aumenta la domanda di base | + 1.2% | Germania, Italia, Regno Unito, con guadagni emergenti in Spagna e Portogallo | Medio termine (2-4 anni) |
| La crescente consapevolezza della sensibilità al glutine non celiaca amplia la base dei consumatori | + 1.5% | Paesi Bassi, Belgio, Svizzera, Scandinavia | A breve termine (≤ 2 anni) |
| L'adozione di uno stile di vita da parte dei consumatori non celiaci rafforza il posizionamento premium | + 1.8% | Nucleo dell'Europa occidentale (Germania, Francia, Regno Unito), espansione verso Austria e Svizzera | A lungo termine (≥ 4 anni) |
| Le preferenze per le etichette pulite stimolano la domanda di ingredienti naturali | + 1.3% | In tutta l'Unione Europea, più forte nei Paesi Bassi, in Danimarca e in Svezia | Medio termine (2-4 anni) |
| L'innovazione nelle farine alternative e negli agenti leganti migliora l'attrattiva del prodotto | + 1.1% | Germania, Italia, Spagna (centri di produzione), consumi distribuiti nella regione | Medio termine (2-4 anni) |
| Il supporto normativo per l'etichettatura standardizzata rafforza la fiducia dei consumatori | + 0.9% | Allineamento degli Stati membri dell'Unione Europea e del Regno Unito dopo la Brexit | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei tassi di diagnosi della celiachia aumenta la domanda di base
Nel 2024, la prevalenza della celiachia confermata da biopsia in Europa era dello 0.8%, mentre lo screening sierologico ha identificato marcatori diagnostici nell'1.3% della popolazione. L'incidenza della celiachia sta aumentando a un tasso annuo del 7.5%, trainata dall'adozione di protocolli di test proattivi da parte dei gastroenterologi per i pazienti con sintomi gastrointestinali aspecifici. In Germania, si stima che tra 800,000 e 900,000 persone siano affette da celiachia. Tuttavia, nel 2023, solo una piccola percentuale della popolazione nazionale ha acquistato alimenti senza glutine, il che indica che i pazienti diagnosticati costituiscono una minoranza degli acquirenti di categoria, con la domanda guidata dallo stile di vita che domina il volume di mercato. Studi di coorte italiani condotti nel 2022, che hanno coinvolto migliaia di pazienti celiaci, hanno riportato alti tassi di aderenza alimentare. Tuttavia, una parte significativa di questi pazienti ha consumato occasionalmente prodotti contenenti glutine a causa di fattori quali prezzo, gusto o disponibilità. Ciò indica che la sola necessità medica non garantisce un comportamento d'acquisto coerente. In Germania, il programma di certificazione della Celiachia, che garantisce la conformità dei prodotti alla soglia di 20 parti per milione di glutine, ha ampliato significativamente il suo elenco di prodotti approvati dal 2024. Questa crescita riflette il riconoscimento da parte dei produttori della convalida di terze parti come mezzo per costruire la fiducia dei consumatori in un mercato che rimane fragile. Sebbene l'aumento dei tassi di diagnosi fornisca una base stabile per la domanda, il principale motore di crescita per il segmento senza glutine è il gruppo significativamente più ampio di consumatori non celiaci. Questo gruppo, che supera di gran lunga la popolazione diagnosticata, considera l'eliminazione del glutine una scelta di benessere piuttosto che una necessità medica.
La crescente consapevolezza della sensibilità al glutine non celiaca amplia la base dei consumatori
Nel 2024, la prevalenza della sensibilità al glutine non celiaca in Europa ha raggiunto il 12%, con il 40% degli individui affetti che aderisce a diete senza glutine pur non avendo una celiachia confermata da biopsia. Questo segmento di consumatori si concentra sul sollievo dai sintomi piuttosto che sulla rigorosa aderenza alla dieta e tollera occasionalmente la contaminazione incrociata. I dati longitudinali finlandesi hanno rivelato un aumento delle diagnosi di sensibilità al glutine non celiaca dallo 0.2% nel 2000 allo 0.7% nel 2011, con un'accelerazione della tendenza dopo il 2020 grazie all'adozione di consulenze di telemedicina e test anticorpali diretti al consumatore, che hanno ridotto le barriere diagnostiche. Una ricerca condotta in Portogallo nel 2024 ha identificato l'intolleranza al glutine in una parte significativa della popolazione, con la maggior parte degli intervistati che consuma regolarmente alimenti funzionali. Ciò indica che il posizionamento dei prodotti senza glutine è in linea con le tendenze più ampie di un'alimentazione sana e di una salute intestinale sana, attraendo consumatori che vanno oltre quelli con diagnosi formali. Il segmento non celiaco dimostra una maggiore sensibilità al prezzo e un comportamento di cambio marca rispetto agli utenti di prodotti medici, offrendo opportunità per programmi a marchio privato e modelli di abbonamento diretto al consumatore che privilegiano la praticità rispetto all'approvazione clinica.
L'adozione di uno stile di vita da parte dei consumatori non celiaci rafforza il posizionamento premium
Il mercato biologico nel Regno Unito ha registrato una crescita notevole, con i prodotti biologici senza glutine che spuntano un prezzo più elevato rispetto alle alternative convenzionali senza glutine. Questa crescita evidenzia il crescente interesse dei consumatori per le opzioni biologiche e prive di allergeni; tuttavia, la penetrazione del mercato rimane limitata a causa dei canali di distribuzione al dettaglio limitati e del persistente scetticismo dei consumatori riguardo ai vantaggi tangibili della doppia certificazione [1] Fonte: Soil Association, “Organic Market Report,” soilassociation.org . Secondo il Nutrition Report dalla Germania, una parte significativa degli intervistati si è identificata come flexitariana, riflettendo un aumento rispetto agli anni precedenti, mentre una percentuale minore ha riferito il consumo quotidiano di pasti vegani o vegetariani. Questi cambiamenti demografici indicano una crescente preferenza per scelte alimentari flessibili, creando opportunità per i marchi senza glutine di posizionare strategicamente i propri prodotti all'interno delle categorie di scaffali a base vegetale e prive di allergeni. Ciononostante, coloro che adottano uno stile di vita flessibile, che spesso sperimentano prodotti senza glutine come parte di tendenze alimentari più ampie, mostrano tassi di abbandono più elevati rispetto agli utenti medici quando le prestazioni del prodotto non soddisfano le aspettative. Per affrontare questa sfida e garantire una crescita a lungo termine della categoria, raggiungere la parità sensoriale con i prodotti contenenti glutine è fondamentale e dovrebbe rimanere una priorità assoluta per i produttori.
Le preferenze per le etichette pulite stimolano la domanda di ingredienti naturali
L'indagine dell'Autorità europea per la sicurezza alimentare ha evidenziato che una significativa maggioranza dei consumatori dà priorità alle informazioni sulla sicurezza alimentare, e molti identificano la sicurezza come un fattore chiave che influenza le loro decisioni di acquisto [2] Fonte: Autorità europea per la sicurezza alimentare, "Sicurezza alimentare nell'UE", efsa.europa.eu . I marchi di prodotti senza glutine con etichetta pulita hanno risposto a questa preferenza eliminando emulsionanti, conservanti e stabilizzanti sintetici, spesso accettati da chi ne fa uso a scopo terapeutico ma evitati da chi acquista per motivi di stile di vita. Nello stesso anno, Genius Foods ha investito una somma considerevole per riformulare la sua linea di pane, eliminando la gomma di xantano, un idrocolloide utilizzato per migliorare la consistenza ma visto negativamente dai sostenitori dell'etichetta pulita. Questa decisione evidenzia come la trasparenza degli ingredienti sia diventata importante quanto l'assenza di glutine per distinguere i prodotti all'interno della categoria. Secondo la Soil Association, una grande percentuale di consumatori nel Regno Unito cerca una verifica indipendente per le dichiarazioni biologiche e di etichetta pulita. Tuttavia, solo una piccola percentuale di prodotti senza glutine attualmente possiede una doppia certificazione, il che rappresenta un'opportunità per i marchi in grado di gestire i costi e le complessità associate al rispetto di standard di conformità paralleli. Il posizionamento "clean label" aumenta significativamente i costi di produzione a causa di fattori quali una durata di conservazione più breve, l'approvvigionamento di ingredienti specializzati e lotti di produzione più piccoli. Questi costi più elevati comprimono i margini per i produttori di fascia media, ma consentono ai marchi premium di giustificare prezzi più alti, che in genere sono meno accettabili per gli acquirenti con esigenze dietetiche mediche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rigorosa conformità normativa aumenta gli oneri di certificazione | -0.8% | Stati membri dell'Unione Europea, Regno Unito | Medio termine (2-4 anni) |
| I rischi di contaminazione incrociata erodono la fiducia dei consumatori | -1.0% | Germania, Italia, Francia, Spagna (alta densità produttiva) | A breve termine (≤ 2 anni) |
| La complessità della produzione richiede strutture dedicate | -0.9% | In tutta l'Unione Europea, acuto nei mercati più piccoli con infrastrutture di produzione limitate | A lungo termine (≥ 4 anni) |
| Gli squilibri nutrizionali come le carenze di micronutrienti sollevano preoccupazioni per la salute | -0.7% | Europa settentrionale (Paesi Bassi, Danimarca, Svezia) con elevata alfabetizzazione sanitaria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rigorosa conformità normativa aumenta gli oneri di certificazione
Il regolamento 828/2014 dell'Unione Europea richiede che le dichiarazioni di assenza di glutine siano verificate tramite test immunoenzimatici (ELISA) [3] Fonte: Unione Europea, “Attuazione del regolamento - 828/2014 - EN - EUR-Lex”, eur-lex.europa.eu . Tuttavia, la mancanza di protocolli di campionamento armonizzati tra gli Stati membri obbliga i produttori a eseguire test di lotto ridondanti per la distribuzione transfrontaliera, aumentando significativamente i costi di conformità. La Gluten-Free Certification Organization impone tariffe annuali che variano in base alle dimensioni dello stabilimento e al numero di prodotti, oltre ai costi di test per singolo prodotto. Queste spese riducono i margini di profitto per i marchi di fascia media e scoraggiano i piccoli produttori artigianali dal richiedere la certificazione di terze parti. La divergenza normativa post-Brexit tra l'Unione Europea e il Regno Unito ha comportato doppi requisiti di conformità per gli esportatori. Tra i produttori intervistati, una percentuale significativa ha riferito che le differenze negli standard di etichettatura e di test ritardano il lancio dei prodotti di diversi mesi e aggiungono costi amministrativi sostanziali ogni anno. Nel 2024, l'Ufficio federale tedesco per la tutela dei consumatori e la sicurezza alimentare ha emesso numerosi avvisi di contaminazione da glutine, che hanno portato al ritiro di prodotti dal mercato e hanno causato perdite significative per i marchi interessati in termini di scorte perse, sanzioni per i rivenditori e danni alla reputazione. Questo profilo di rischio scoraggia l'ingresso di nuovi operatori sul mercato e consolida la quota di mercato tra le aziende già affermate con solidi sistemi di gestione della qualità.
I rischi di contaminazione incrociata erodono la fiducia dei consumatori
Un sondaggio condotto nel 2024 in diversi paesi europei, coinvolgendo migliaia di consumatori di prodotti senza glutine, ha evidenziato sfide significative. Quasi l'80% degli intervistati ha segnalato difficoltà nel reperire prodotti senza glutine, mentre il 66% ha espresso preoccupazione per la qualità del prodotto. Per le persone con diagnosi medica di celiachia, il timore di contaminazione incrociata è stato identificato come il motivo principale per cui evitano acquisti ripetuti. Nel 2025, l'Autorità europea per la sicurezza alimentare (EFSA) ha scoperto peptidi immunogenici residui in campioni di birra d'orzo trattata con enzimi. Questa scoperta ha portato alla sospensione delle inserzioni dei prodotti da parte dei rivenditori e a sforzi di riformulazione da parte dei produttori. L'incidente ha amplificato lo scetticismo dei consumatori nei confronti di metodi di lavorazione innovativi e ha aumentato la preferenza per opzioni naturalmente senza glutine. L'Ufficio federale tedesco per la protezione dei consumatori e la sicurezza alimentare ha documentato diversi incidenti di contaminazione da glutine nel 2024. Tra questi, il ritiro di pane, pasta e snack che superavano la soglia di glutine consentita. Questi eventi hanno generato una significativa visibilità sui social media e hanno causato un notevole calo delle vendite di categoria nelle catene di vendita al dettaglio interessate per diverse settimane a seguito degli incidenti. Una ricerca condotta in Italia nel 2022 tra pazienti celiaci ha rivelato che una percentuale significativa consumava occasionalmente alimenti contenenti glutine a causa della disponibilità limitata o di pressioni sociali. Tuttavia, la maggioranza rispettava complessivamente le proprie esigenze alimentari. Questo paradosso evidenzia come i timori di contaminazione determinino comportamenti di acquisto eccessivo e di accumulo di scorte in dispensa, che aumentano temporaneamente i volumi di vendita ma mascherano l'insoddisfazione di fondo. La fiducia nell'etichettatura "senza glutine" ha ricevuto un punteggio medio di poco superiore a tre su cinque in un'indagine sui consumatori europei condotta nel 2021. Questa valutazione moderata riflette i dubbi persistenti sugli standard di produzione e sull'applicazione delle normative, in particolare per i prodotti a marchio privato privi di una tradizione di marca consolidata o di marchi di certificazione di terze parti.
Analisi del segmento
Per tipo di prodotto: la panetteria determina il volume mentre le bevande guidano l'innovazione
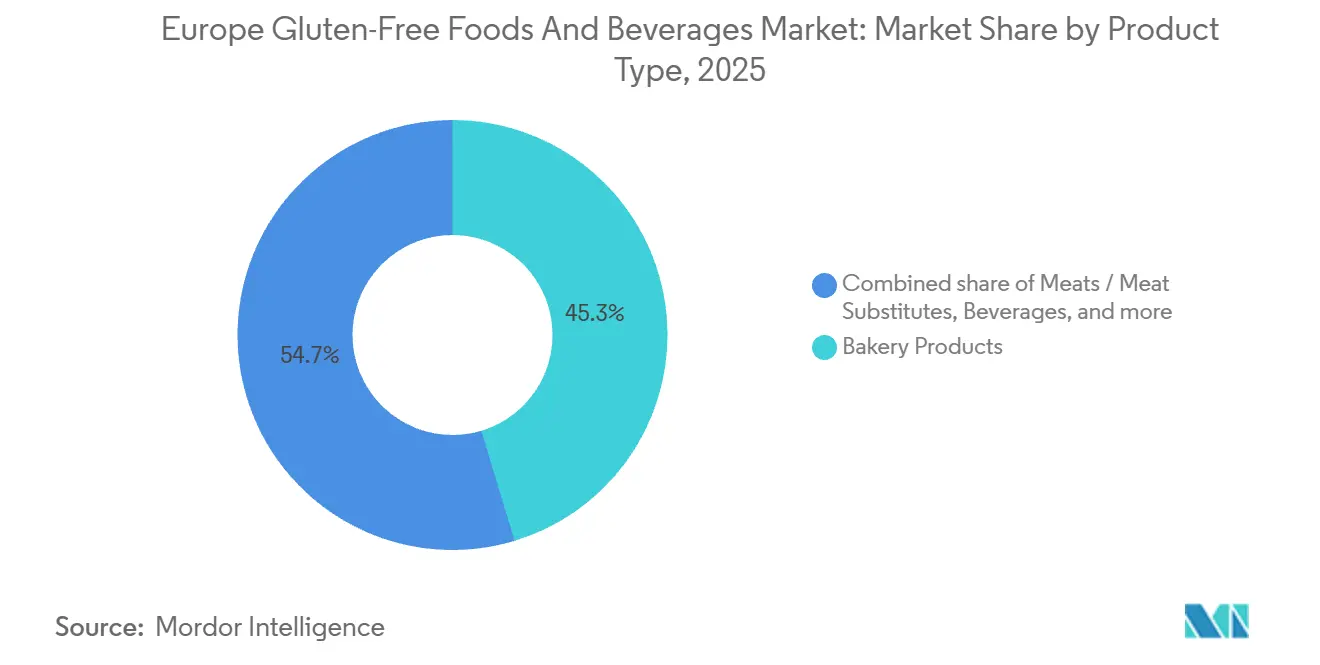
Si prevede che i prodotti da forno rappresenteranno il 45.34% del valore del mercato europeo dei prodotti senza glutine nel 2025. Questa predominanza è trainata dal consumo quotidiano di pane e biscotti da parte dei pazienti celiaci. Si prevede che le bevande cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.12% fino al 2031, segnando la crescita più rapida tra le tipologie di prodotto. Questa crescita è attribuita alle innovazioni nella birra senza glutine, come le formulazioni a base di riso e malto e le birre artigianali a base di sorgo e quinoa, che raggiungono livelli di glutine inferiori al 5% di parti per milione, pur mantenendo profili sensoriali paragonabili alle lager convenzionali. Nel maggio 2025, White Rabbit ha introdotto biscotti e gnocchi senza glutine tramite Sainsbury's e Ocado, rivolgendosi ai consumatori premium disposti a pagare 3.50 sterline per confezione da 200 grammi. Questa strategia evidenzia come i marchi artigianali si rivolgano al 35% degli acquirenti europei insoddisfatti dell'assortimento di prodotti salutari nei loro principali supermercati.
Carni e sostituti della carne, latticini e sostituti del latte, salse, condimenti e aromi rappresentano complessivamente il 28% del valore della categoria. In questi segmenti, le dichiarazioni "senza glutine" spesso fungono da attributi secondari, a seguito del posizionamento "a base vegetale", "biologico" o "ad alto contenuto proteico". Di conseguenza, lo sviluppo di prodotti dedicati è limitato e le varianti senza glutine vengono in genere introdotte come estensioni di linea piuttosto che come prodotti autonomi. I produttori stanno affrontando le carenze di micronutrienti, un problema di salute fondamentale nella categoria senza glutine, con innovazioni come gli snack estrusi di riso e ceci arricchiti con fibre di frutto della passione. La tecnologia enzimatica di Prozymi Biolabs, lanciata nel febbraio 2025, consente la degradazione dei peptidi del glutine nella farina di frumento a livelli inferiori al 20% di parti per milione. Tuttavia, problemi normativi, tra cui l'avvertenza del 2025 dell'Autorità europea per la sicurezza alimentare sui peptidi immunogenici residui nell'orzo trattato con enzimi, ne hanno ritardato l'adozione commerciale. Ciò ha rafforzato la preferenza dei consumatori per i cereali naturalmente privi di glutine, in particolare nel segmento dei prodotti da forno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per natura: la nicchia biologica si espande con l'intensificarsi dell'obbligo di etichetta pulita
Nel 2025, i prodotti senza glutine convenzionali rappresentavano l'86.48% del valore del mercato europeo, trainati dai consumatori che acquistavano per necessità mediche, dando priorità all'assenza di glutine rispetto all'origine degli ingredienti. Tuttavia, si prevede che i prodotti biologici senza glutine cresceranno a un tasso di crescita annuo composto (CAGR) del 10.13% fino al 2031, superando la crescita complessiva del mercato di 230 punti base. Questa crescita è alimentata da consumatori attenti allo stile di vita che cercano doppie certificazioni che garantiscano sia la sicurezza degli allergeni che la sostenibilità agricola. Nel Regno Unito, il mercato biologico si è espanso, con il doppio delle probabilità di acquisto online di prodotti biologici rispetto alle alternative convenzionali. I marchi biologici senza glutine stanno sfruttando questa tendenza attraverso modelli di abbonamento e piattaforme di vendita diretta al consumatore, che li aiutano a superare i limiti di spazio sugli scaffali nei negozi fisici.
L'investimento di 1 milione di sterline di Genius Foods nel 2025 per eliminare la gomma di xantano dalle sue formulazioni di pane evidenzia la tendenza delle etichette pulite che guida la crescita del segmento biologico. Questo è in linea con il comportamento dei consumatori, poiché il 77% dei consumatori europei esamina attentamente le liste degli ingredienti e il 61% è disposto a cambiare marca per prodotti con dichiarazioni "naturali". Queste preferenze avvantaggiano i produttori artigianali rispetto ai concorrenti del mercato di massa. Secondo i dati della Soil Association, l'87% dei consumatori del Regno Unito richiede una verifica indipendente delle dichiarazioni biologiche. Tuttavia, solo il 23% dei prodotti senza glutine possiede attualmente una doppia certificazione, il che rappresenta un'opportunità per i marchi disposti a investire dai 5,000 ai 20,000 euro all'anno per mantenere standard di conformità paralleli.
Per canale di distribuzione: la vendita al dettaglio online sconvolge la tradizionale allocazione degli scaffali
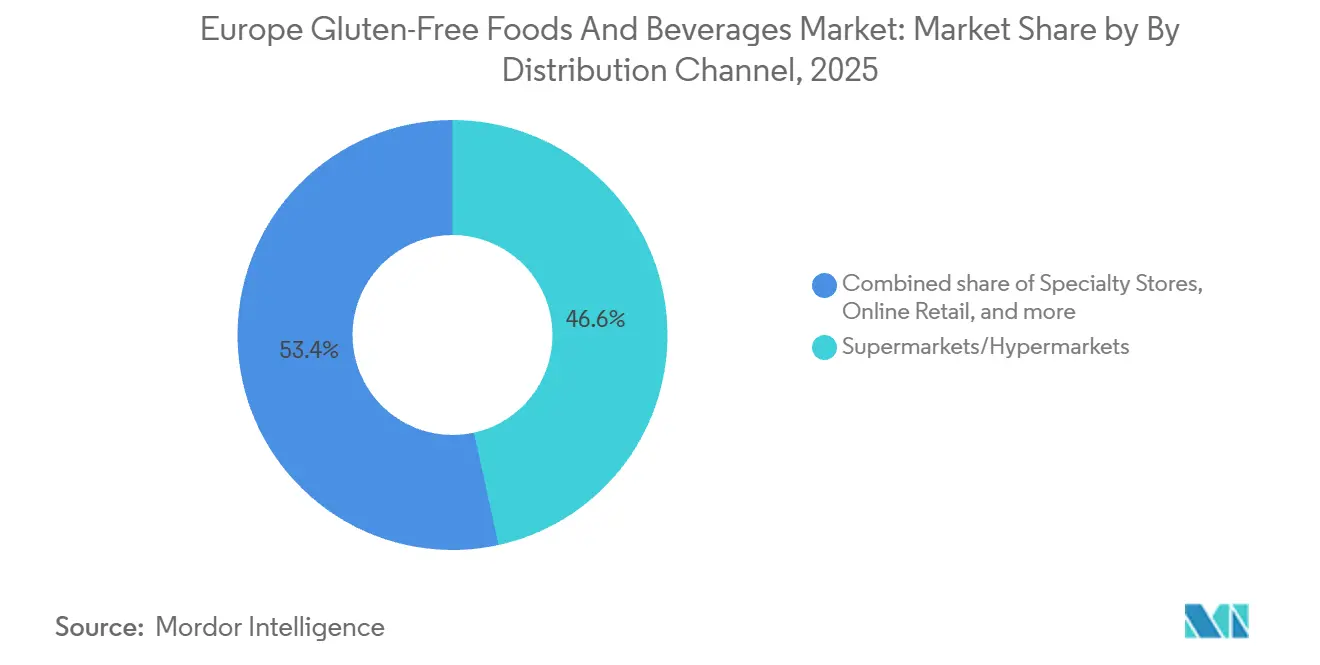
Nel 2025, si prevede che supermercati e ipermercati rappresenteranno il 46.56% del valore del mercato europeo dei prodotti senza glutine, supportati da corsie dedicate ai prodotti senza glutine di rivenditori come Tesco, Carrefour ed Edeka. Allo stesso tempo, si prevede che la vendita al dettaglio online crescerà a un tasso di crescita annuo composto (CAGR) del 10.17% fino al 2031, rappresentando la crescita più rapida tra i canali di distribuzione. Questa crescita è trainata dalle confezioni in abbonamento e dai marchi diretti al consumatore, che affrontano le limitazioni di spazio sugli scaffali e utilizzano dati di prima parte per fornire assortimenti di prodotti personalizzati. I negozi specializzati, inclusi i rivenditori di alimenti naturali e le farmacie, continuano a fungere da canali di scoperta per i pazienti celiaci di recente diagnosi che cercano una consulenza esperta e opzioni di prodotti premium. Tuttavia, la loro quota di mercato è in calo poiché i rivenditori tradizionali ampliano la loro offerta senza glutine e le piattaforme online migliorano l'accesso a prodotti di nicchia che in precedenza erano riservati ai punti vendita specializzati.
Altri canali di distribuzione, come la ristorazione, i minimarket e la vendita diretta, rappresentano complessivamente il 18% del valore di mercato. All'interno di questo segmento, i formati pronti da consumare e da asporto stanno registrando una crescita, trainati dall'urbanizzazione e dalla crescente domanda di soluzioni per pasti portatili e sicuri per gli allergeni tra le famiglie con doppio reddito. La crescente preferenza per opzioni pratiche e che fanno risparmiare tempo continua a influenzare il comportamento dei consumatori in questa categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato tedesco degli alimenti e delle bevande senza glutine
La Germania è destinata a guidare il mercato europeo dei prodotti senza glutine, con una quota prevista del 19.79% del suo valore entro il 2025. Questa leadership è supportata da una stima di 800,000-900,000 pazienti celiaci e da un quadro normativo rafforzato dal programma di certificazione della Società Tedesca per la Celiachia, che ha ampliato il suo portafoglio di prodotti approvati del 18% dal 2024. Ciononostante, solo il 3% della popolazione tedesca ha acquistato alimenti senza glutine nel 2023, a indicare che le preferenze legate allo stile di vita, piuttosto che le necessità mediche, stanno guidando gran parte della crescita del mercato. Nel 2023, Dr. Schär ha investito 13.2 milioni di euro in uno stabilimento tedesco per la produzione di biscotti e nel 2024 ha ampliato il suo stabilimento di Alagón, in Spagna, con una nuova linea di produzione per prodotti da forno dolci e salati. Questi investimenti consentono all'azienda di rispondere efficacemente alle esigenze dei segmenti di consumatori sia per esigenze mediche che per esigenze di stile di vita. Inoltre, la conoscenza del sistema di etichettatura nutrizionale Nutri-Score in Germania è aumentata in modo significativo, passando dal 44% nel 2021 all'88% nel 2024, a dimostrazione del crescente interesse dei consumatori per scelte alimentari più sane.
Mercato olandese degli alimenti e delle bevande senza glutine
Si prevede che i Paesi Bassi rappresentino il segmento in più rapida crescita nel mercato europeo dei prodotti senza glutine, con un tasso di crescita annuo composto (CAGR) del 9.55% fino al 2031. Questa crescita è trainata da una prevalenza del 12% di sensibilità al glutine non celiaca e da una solida infrastruttura di vendita al dettaglio digitale. In particolare, il 23% degli acquisti biologici nei Paesi Bassi avviene online, rispetto al 13% dei prodotti non biologici, a dimostrazione dell'avanzato ecosistema di e-commerce del Paese. Questa solida presenza digitale, unita alla crescente consapevolezza sanitaria, posiziona i Paesi Bassi come un mercato chiave in crescita per i prodotti senza glutine in Europa. Questi fattori rendono i Paesi Bassi un Paese di spicco nella regione, con la sua attenzione ai consumatori attenti alla salute e ai canali di vendita al dettaglio digitali.
Mercati europei più ampi
Altri mercati chiave nel settore europeo del senza glutine includono Regno Unito, Francia, Italia, Spagna e paesi più piccoli come Russia, Svizzera, Belgio, Austria, Portogallo e Danimarca, che contribuiscono collettivamente a una quota significativa del valore del mercato regionale. Nel Regno Unito, Warburtons domina il mercato del pane senza glutine attraverso il suo panificio di Newburn, che opera a una produttività ridotta rispetto alle linee convenzionali ma beneficia di prezzi premium e di un posizionamento di spicco sugli scaffali dei principali rivenditori come Tesco, Sainsbury's e Morrisons. In Italia, uno studio condotto su migliaia di pazienti celiaci ha mostrato un'elevata aderenza alle diete senza glutine, sebbene alcuni consumassero occasionalmente alimenti contenenti glutine a causa di difficoltà legate a prezzo, sapore o disponibilità. In Spagna, il settore della tecnologia alimentare ha introdotto snack estrusi di riso e ceci arricchiti con fibre di frutto della passione, che offrono un contenuto proteico significativamente più elevato rispetto alle alternative senza glutine standard. L'elevato reddito pro capite della Svizzera sostiene tassi di penetrazione dei prodotti biologici senza glutine doppi rispetto alla media europea, sebbene la sua piccola popolazione limiti il volume complessivo del mercato. In Francia, lo stabilimento di Novara del Gruppo Barilla ha spostato la sua attenzione verso gamme di prodotti senza glutine e ricchi di glutine, sebbene il rapporto dell'azienda indichi che i prodotti senza glutine rimangono una priorità secondaria per il conglomerato.
Panorama normativo
Il quadro normativo di riferimento dell'Unione Europea per le indicazioni relative al glutine è il Regolamento di esecuzione (UE) n. 828/2014 della Commissione, adottato ai sensi del Regolamento (UE) n. 1169/2011 relativo alle informazioni sugli alimenti fornite ai consumatori. In base a tale quadro, i prodotti che riportano la dicitura "senza glutine" non devono contenere più di 20 mg/kg (ppm) di glutine nel prodotto venduto al consumatore finale, mentre le indicazioni "a bassissimo contenuto di glutine" si applicano fino a 100 mg/kg per gli alimenti prodotti con cereali trasformati a ridotto contenuto di glutine.
Per l'avena utilizzata negli alimenti etichettati come "senza glutine" o "a bassissimo contenuto di glutine", il regolamento richiede condizioni di produzione, preparazione e lavorazione che evitino la contaminazione da frumento, segale o orzo, e il contenuto finale di glutine non deve superare i 20 mg/kg. In pratica, queste soglie e condizioni di dichiarazione a livello europeo stabiliscono il livello minimo di conformità per i marchi che operano in tutti gli Stati membri, mentre ulteriori dichiarazioni volontarie, ad esempio la dicitura che indica che i prodotti sono specificamente formulati per i celiaci, devono comunque essere conformi alle norme obbligatorie in materia di documentazione e informazione al consumatore.
Panorama competitivo
Il mercato europeo degli alimenti e delle bevande senza glutine mostra una moderata concentrazione, con Dr. Schär leader a livello paneuropeo. L'azienda ha registrato un aumento del fatturato dell'11% rispetto all'anno precedente, trainato da acquisizioni strategiche, tra cui l'acquisto del marchio Hero's Nordic Semper per 1.5 miliardi di corone svedesi. Nonostante questa crescita, specialisti regionali come Warburtons nel Regno Unito, che domina il segmento del pane, e Promise Gluten Free in Irlanda, con un fatturato di 68.1 milioni di euro, mantengono solide posizioni locali. Le loro capacità produttive dedicate e le solide partnership con i rivenditori pongono sfide significative per i nuovi concorrenti multinazionali che tentano di replicare il loro successo.
L'integrazione verticale rimane una strategia fondamentale per i leader di mercato. Dr. Schär gestisce 18 siti in 11 paesi, mentre Warburtons si affida al suo panificio indipendente di Newburn. Questa infrastruttura facilita il controllo qualità end-to-end e accelera i cicli di innovazione. Tuttavia, i sostanziali investimenti iniziali di capitale richiesti, che vanno dai 2 ai 50 milioni di euro, rappresentano una barriera per gli operatori di fascia media, consolidando la capacità di mercato tra gli operatori storici più grandi. Stanno emergendo opportunità nelle linee di prodotti biologici senza glutine, che si prevede cresceranno a un rapido tasso di crescita annuo composto. I progressi tecnologici nelle piattaforme enzimatiche stanno colmando le lacune sensoriali nei prodotti senza glutine. Tra gli esempi figurano il sostituto del glutine Synevo GR1 di ACI Group e i sistemi di degradazione dei peptidi di Prozymi Biolabs. Tuttavia, queste innovazioni devono affrontare sfide normative, come l'avvertenza dell'Autorità europea per la sicurezza alimentare del 2025 sui peptidi immunogenici residui nell'orzo trattato con enzimi.
I disruptor emergenti stanno introducendo soluzioni innovative sul mercato. Ad esempio, Revyve, con sede nei Paesi Bassi, ha lanciato un sostituto dell'uovo a base di lievito nel settembre 2024, offrendo formulazioni clean-label per consumatori vegani e sensibili agli allergeni. Inoltre, alcune startup spagnole stanno sviluppando una farina di grano sicura per i celiaci attraverso un trattamento enzimatico. Se approvate dagli enti regolatori, queste innovazioni potrebbero rivoluzionare la filiera dei cereali naturalmente privi di glutine. Si prevede che la spesa media per il retail crescerà in modo significativo, raddoppiando da 14 miliardi di euro nel 2024 a 31 miliardi di euro entro il 2028. Questa tendenza avvantaggia i marchi con solide capacità di marketing digitale e asset di dati proprietari, favorendo gli specialisti del direct-to-consumer e le grandi multinazionali rispetto agli operatori di fascia media che dipendono dalla spesa commerciale tradizionale. L'attività di fusioni e acquisizioni si è intensificata nel 2024, con transazioni di rilievo come l'acquisizione da parte del Gruppo Morato di quote di maggioranza in Massimo Zero e l'acquisizione di Amaritta da parte del Grupo Bimbo. Questi accordi sottolineano l'interesse del private equity nel consolidare mercati nazionali frammentati e nel realizzare sinergie attraverso la condivisione di produzione e approvvigionamento. Tuttavia, la complessità dell'integrazione e il potenziale disallineamento culturale hanno storicamente posto delle sfide, attenuando l'entusiasmo per le strategie di roll-up nel settore alimentare.
Leader europei nel settore degli alimenti e delle bevande senza glutine
Generale Mills Inc.
Dr.Schär AG/SPA
Genio Alimenti Ltd
Warburtons Ltd
Hain Celeste Gruppo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Freee Foods ha lanciato nuove referenze di muesli senza glutine, al gusto svizzero e al cioccolato, disponibili in punti vendita Tesco selezionati e tramite Ocado. Il lancio si rivolge alla colazione quotidiana, un segmento in cui i marchi del distributore sono molto competitivi, e rafforza la differenziazione del marchio attraverso la distribuzione tradizionale e la presenza online.
- Settembre 2025: Genius Foods ha lanciato la sua gamma di pane Naturally Genius dopo un investimento di 1 milione di sterline nello stabilimento di Bathgate, in Scozia, per l'installazione di nuove tecnologie di lavorazione dell'impasto e di rilevamento dei metalli. Questa iniziativa rafforza la tendenza verso un posizionamento basato su etichette pulite e controlli di qualità più rigorosi in un segmento in cui la fidelizzazione dei consumatori è fortemente influenzata dalla percezione di sicurezza e dalla parità di consistenza.
- Settembre 2024: Revyve ha lanciato un sostituto dell'uovo a base di lievito, pensato per formulazioni con etichetta pulita, destinate a prodotti vegani e per persone con allergie. Per i prodotti da forno e gli alimenti pronti senza glutine, questa innovazione in termini di ingredienti consente di ottenere etichette più semplici e prestazioni funzionali senza ricorrere ad additivi convenzionali, aiutando i produttori a soddisfare le esigenze di gusto e consistenza.


Ambito del rapporto sul mercato europeo degli alimenti e delle bevande senza glutine
Il mercato degli alimenti e delle bevande senza glutine comprende prodotti realizzati senza grano, orzo, segale o cereali correlati. Questi prodotti si rivolgono ai consumatori affetti da celiachia, sensibilità al glutine o a coloro che optano per diete senza glutine per i benefici per la salute percepiti. Il mercato europeo degli alimenti e delle bevande senza glutine è classificato per tipologia di prodotto, natura, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in prodotti da forno, carne e sostituti della carne, latticini e sostituti del latte, salse, condimenti e spezie, dessert surgelati, bevande e altre tipologie di prodotti. In base alla natura, il mercato è segmentato in prodotti biologici e convenzionali. Per quanto riguarda i canali di distribuzione, il mercato include la vendita al dettaglio online, i negozi specializzati, i supermercati/ipermercati e altri negozi al dettaglio. Il rapporto esamina anche regioni chiave come Spagna, Regno Unito, Germania, Francia, Italia, Russia e il resto d'Europa.
Per tipo di prodotto
| Prodotti da forno |
| Carni/Sostituti della carne |
| Sostituti lattiero-caseari |
| Salse, condimenti e condimenti |
| Snack e prodotti pronti |
| Bevande |
| Altri tipi di prodotto |
Dalla natura
| Convenzionale |
| Organic |
Per canale di distribuzione
| Supermercati/Ipermercati |
| Negozi specializzati |
| Vendita al dettaglio online |
| Altri canali di distribuzione |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Svizzera |
| Belgio |
| Austria |
| Portogallo |
| Danmark |
| Resto d'Europa |
| Per tipo di prodotto | Prodotti da forno |
| Carni/Sostituti della carne | |
| Sostituti lattiero-caseari | |
| Salse, condimenti e condimenti | |
| Snack e prodotti pronti | |
| Bevande | |
| Altri tipi di prodotto | |
| Dalla natura | Convenzionale |
| Organic | |
| Per canale di distribuzione | Supermercati/Ipermercati |
| Negozi specializzati | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Svizzera | |
| Belgio | |
| Austria | |
| Portogallo | |
| Danmark | |
| Resto d'Europa |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il settore alimentare e delle bevande senza glutine in Europa entro il 2031?
Si prevede che raggiungerà i 10.38 miliardi di dollari entro il 2031, rispetto ai 7.12 miliardi di dollari del 2026.
Quale categoria di prodotti sta crescendo più rapidamente?
Si prevede che il settore delle bevande, in particolare la birra trattata con enzimi e le bevande a base vegetale, crescerà a un CAGR dell'8.12% entro il 2031.
Perché la vendita al dettaglio online è importante per i marchi senza glutine?
L'e-commerce risolve i problemi di scorte segnalati dal 79% degli acquirenti e si prevede che crescerà a un CAGR del 10.17%, superando i canali tradizionali.
Cosa determina i prezzi elevati dei prodotti senza glutine?
I consumatori che seguono uno stile di vita sano pagano per formulazioni pulite, biologiche e con proprietà sensoriali migliorate, che hanno prezzi 2-3 volte superiori a quelli convenzionali.
Quale Paese avrà i tassi di crescita più elevati fino al 2031?
I Paesi Bassi, con un CAGR del 9.55%, saranno il mercato in più rapida espansione grazie all'elevato utilizzo del commercio al dettaglio digitale e alla consapevolezza sanitaria.
Pagina aggiornata l'ultima volta il:



