

Dimensioni e quota del mercato dei centri di capacità globali in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 102.9 miliardo di dollari |
| Dimensione del mercato (2031) | 148.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.61% CAGR |
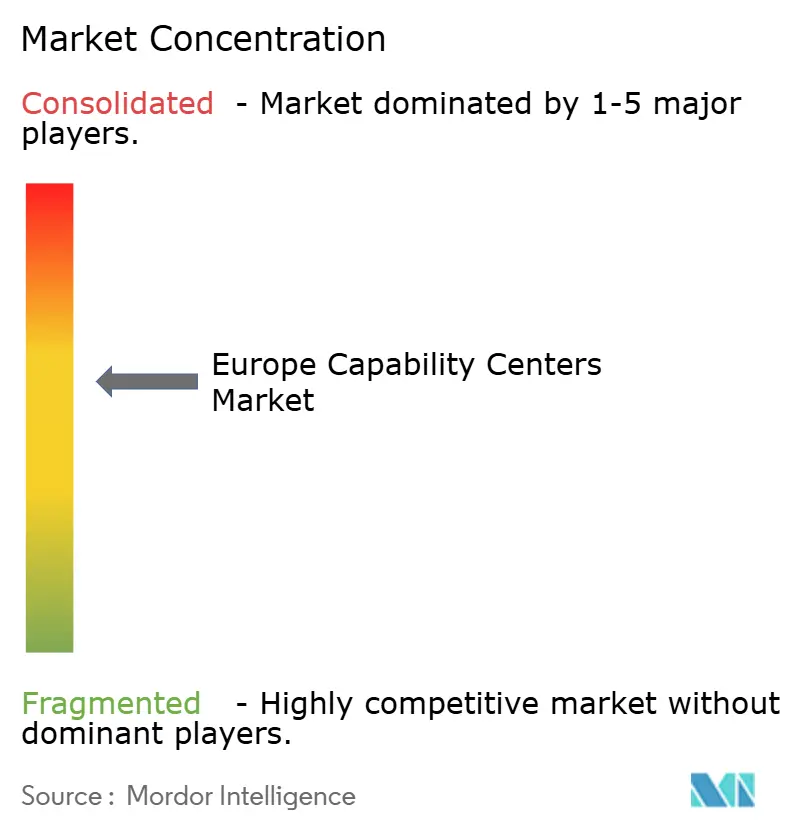
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei centri di capacità globali in Europa di Mordor Intelligence
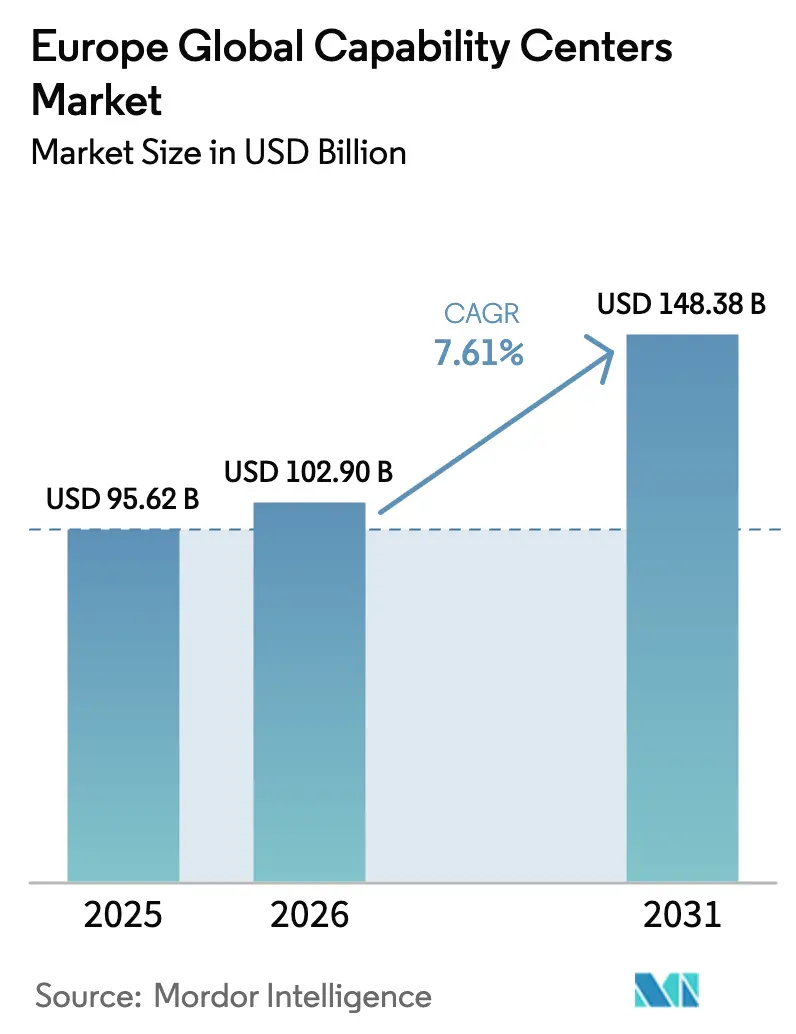
Si stima che il mercato globale dei capability center in Europa nel 2026 raggiungerà i 102.9 miliardi di dollari, in crescita rispetto ai 95.62 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 148.38 miliardi di dollari, con un CAGR del 7.61% nel periodo 2026-2031. Le strategie di talenti digitali nearshore stanno trainando la crescita del mercato globale dei capability center in Europa, così come le più severe normative UE sulla localizzazione dei dati e la crescente domanda da parte delle imprese di capacità ingegneristiche cloud-native. La funzione dominante di Information Technology e Servizi Digitali ha contribuito per il 54.29% al fatturato nel 2024, mentre il Knowledge Process Outsourcing ha registrato la crescita più rapida, con un CAGR del 7.87%. Le grandi imprese hanno continuato a rappresentare l'86.38% della domanda totale, mentre le piccole e medie imprese hanno registrato la crescita più forte, pari al 9.26%, poiché l'adozione del cloud ha ridotto la scala minima praticabile. Gli andamenti geografici stanno cambiando: nel 2024, il Regno Unito deteneva il 17.89% della quota di mercato dei centri di competenza globali europei, ma la Polonia sta colmando il divario con una traiettoria dell'8.25%, supportata da interessanti incentivi fiscali. A livello di settore, i settori bancario, dei servizi finanziari e assicurativo hanno generato il 34.57% della domanda nel 2024, mentre sanità e scienze della vita hanno guidato la velocità futura con un CAGR dell'8.19%.
Punti chiave del rapporto
- Per funzione, nel 2025 l'Information Technology e i servizi digitali hanno conquistato una quota del 53.78% del mercato globale dei centri di capacità in Europa; si prevede che l'outsourcing dei processi di conoscenza crescerà a un CAGR del 7.84% fino al 2031.
- In base al modello di coinvolgimento, nel 2025 i centri captive detenevano il 57.05% delle dimensioni del mercato globale dei centri di capacità in Europa; i modelli ibridi build-operate-transfer stanno avanzando a un CAGR dell'8.48% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese hanno rappresentato l'85.72% della partecipazione, mentre si prevede che le piccole e medie imprese cresceranno a un CAGR del 9.07%.
- Per settore verticale, il settore bancario, dei servizi finanziari e delle assicurazioni è stato il primo con una quota di fatturato del 34.10% nel 2025; il settore sanitario e delle scienze della vita ha registrato il CAGR più alto, pari all'8.05% dal 2025 al 2031.
- Per paese, il Regno Unito deteneva una quota di mercato del 17.52% nel 2025, mentre la Polonia è il mercato in più rapida crescita, con un CAGR dell'8.12%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Europa Global Capability Center: tendenze e approfondimenti del mercato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di talenti digitali nearshore | + 2.1% | Mercati dell'Europa occidentale e nordici | Medio termine (2-4 anni) |
| Forti incentivi governativi e sussidi fiscali | + 1.8% | Europa centrale e orientale, Francia, Germania | A breve termine (≤ 2 anni) |
| Accelerare gli investimenti nella trasformazione digitale aziendale | + 2.3% | Regno Unito, Germania, Paesi Bassi | Medio termine (2-4 anni) |
| Arbitraggio dei costi rispetto alla sede centrale dell'Europa occidentale | + 1.2% | Europa orientale, Portogallo, Irlanda | A lungo termine (≥ 4 anni) |
| Aumento delle strutture ibride multinazionali di costruzione-gestione-trasferimento | + 0.9% | A livello UE | Medio termine (2-4 anni) |
| Disponibilità di infrastrutture per l'energia verde per gli obiettivi ESG | + 0.7% | Paesi nordici, Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di talenti digitali nearshore in Europa
I datori di lavoro europei si stanno orientando verso i bacini di talenti all'interno del mercato unico, poiché norme più stringenti sulla sovranità dei dati e la crescente scarsità di manodopera erodono i tradizionali vantaggi dell'offshore. Il 77% delle aziende intervistate dalla Commissione europea ha riscontrato che i nuovi assunti non possiedono le competenze digitali necessarie, mentre si prevede che la forza lavoro complessiva si ridurrà di 2 milioni di unità ogni anno fino al 2040. I centri di capacità nearshore attenuano questo divario combinando allineamento culturale, orari di lavoro sovrapposti e giurisdizioni di dati sicure. L'ingegneria delle piattaforme IoT prevede un premio di assunzione del 45% e i ruoli nell'IA crescono del 27%. Pertanto, le imprese ancorano i progetti ad alta complessità al mercato europeo dei centri di capacità globali per assicurarsi competenze rare. [1] Mercer, “The Evolving Workforce,” mercer.com
Forti incentivi governativi e sussidi fiscali per i centri di capacità globali
Crediti d'imposta aggressivi per la ricerca e sviluppo, regimi di "IP box" e sovvenzioni basate sull'occupazione possono ridurre i costi operativi effettivi fino al 40% in paesi come Polonia, Ungheria e Portogallo. Questi risparmi amplificano l'attrattiva dei centri di competenza globali in Europa sul mercato, compensando l'inflazione salariale. La superdeduzione del 200% per le spese qualificate in ricerca e sviluppo e i piani di ammortamento accelerati della Polonia hanno catalizzato diversi annunci di investimenti per il 2025. Mentre le norme del Secondo Pilastro dell'OCSE frenano la concorrenza basata esclusivamente sulle aliquote fiscali, i governi si stanno orientando verso sconti legati alla produttività, sostenendo lanci di progetti ibridi di costruzione-gestione-trasferimento che passano a società completamente captive una volta completato il trasferimento di conoscenze.
Accelerare gli investimenti nella trasformazione digitale aziendale
Le strategie di orchestrazione di IA, 5G e multi-cloud sono alla base di una nuova ondata di budget per la trasformazione aziendale, che indirizzano il lavoro verso centri di competenza specializzati in data science, governance dei modelli e robotica di processo. Un terzo dei piani digitali nazionali nell'UE-27 finanzia esplicitamente corridoi di commercializzazione dell'IA. Le aziende istituiscono centri di competenza globali in Europa per standardizzare DevSecOps, gestire la portabilità dei dati transfrontaliera ai sensi del Data Act dell'UE e formare il personale sulle architetture zero-trust. L'adozione verticale dell'IA nei settori automobilistico, manifatturiero avanzato e sanitario stimola la domanda di laboratori specifici per settore, integrati nei centri di competenza.
Arbitraggio dei costi rispetto alla sede centrale dell'Europa occidentale
Anche considerando l'inflazione salariale regionale, le spese miste per manodopera e strutture nell'Europa centrale e orientale rimangono inferiori del 30-50% rispetto ai benchmark di Londra, Francoforte o Parigi. I risparmi aumentano se si considerano i prezzi delle utenze e i costi di adeguamento ESG, favorendo la migrazione del carico di lavoro verso campus ad alta efficienza energetica in Polonia, Romania e Portogallo. La densità di talenti multilingue rafforza ulteriormente la logica economica, consentendo un supporto di livello finanziario o servizi di assistenza linguistica nordica a tariffe vantaggiose. La conseguente espansione della presenza sul mercato dei centri di competenza globali europei negli stati dell'UE a basso costo sostiene la competitività a lungo termine delle multinazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della competizione tra talenti e inflazione salariale | -1.4% | Germania, Paesi Bassi, Paesi nordici | A breve termine (≤ 2 anni) |
| Complessità normativa sulla sovranità dei dati dell'UE | -0.8% | Tutte le giurisdizioni dell'UE | Medio termine (2-4 anni) |
| Aumento dei costi degli impianti a causa delle ristrutturazioni conformi agli standard ESG | -0.6% | aree metropolitane dell'Europa occidentale | A lungo termine (≥ 4 anni) |
| Scalabilità limitata delle competenze linguistiche di nicchia | -0.4% | Micromercati specializzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della competizione tra talenti e inflazione salariale
Nel 2024, il 62,8% dei datori di lavoro dell'UE ha faticato a reclutare specialisti ICT, costringendo ad aumenti salariali a due cifre che diluiscono i classici risparmi derivanti dall'arbitraggio. [2] Autorità europea del lavoro, "Tre modi per le aziende dell'UE di far crescere la forza lavoro ICT", eures.europa.eu. Il tasso di abbandono nei ruoli di IA e ML è stato in media del 18% nel 2025, significativamente più alto rispetto alle norme aziendali, mentre i pacchetti retributivi totali si sono ampliati per includere la flessibilità del lavoro a distanza e le indennità per la formazione continua. Sebbene esistano partnership di riqualificazione con le università, i loro percorsi di talenti impiegano diversi anni a maturare, mantenendo elevati i costi del lavoro a breve termine in tutto il mercato europeo dei centri di capacità globali.
Complessità normativa sulla sovranità dei dati dell'UE
La legge europea sulla protezione dei dati vieta alcuni trasferimenti di dati non personali e impone la portabilità del passaggio al cloud entro il 2025, imponendo ulteriori requisiti di crittografia, audit e contrattuali ai data center. [3] Lexology, “EU Data Act Now Formally Adopted,” lexology.com Le implementazioni nazionali divergenti delle direttive condivise creano punti di controllo di conformità incoerenti, che rallentano le implementazioni multi-paese e allungano il time-to-value per i nuovi centri. L'automazione legal-tech e la colocation locale-cloud mitigano il rischio; tuttavia, la spesa aggiuntiva deprime i margini di mercato effettivi dei centri di capacità globali europei fino alla metà del decennio.
Analisi del segmento
Per funzione/capacità: i servizi digitali stimolano la velocità dell'innovazione
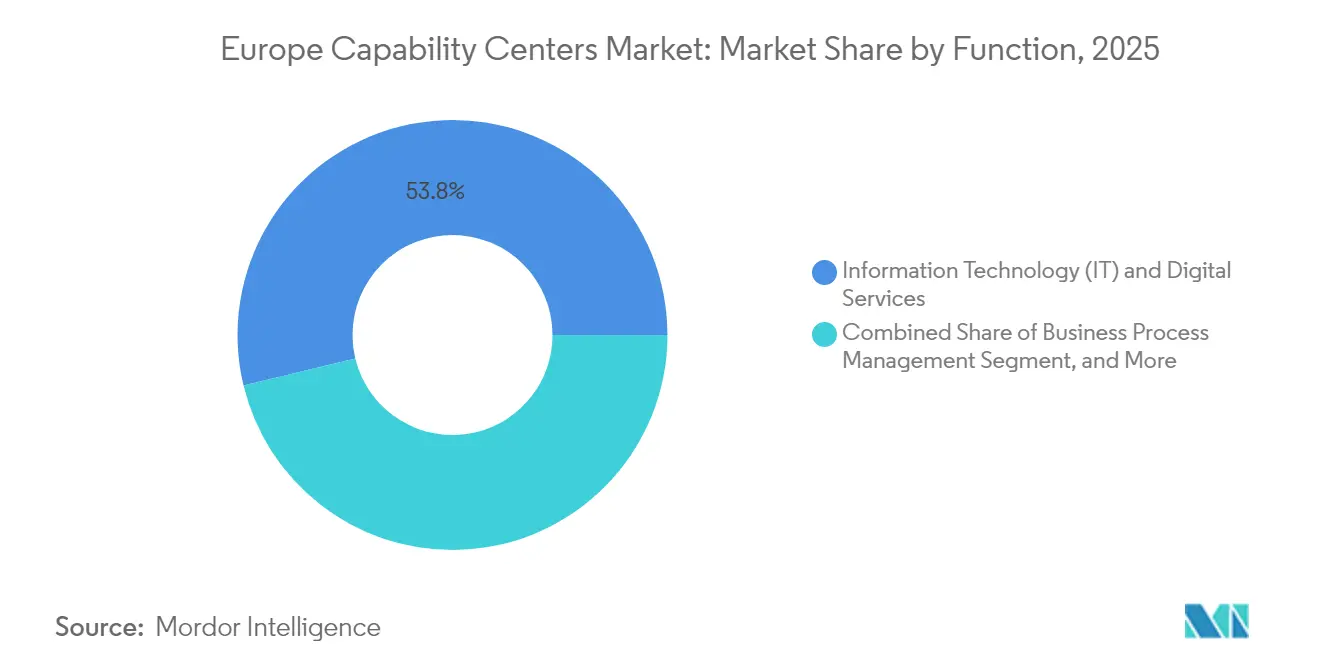
Nel 2025, il segmento Information Technology e Digital Services ha contribuito per il 53.78% al fatturato dei centri di capacità globali in Europa, sottolineando il suo primato nell'orchestrazione di carichi di lavoro cloud-native. Il segmento combina ingegneria del software, operazioni di piattaforma e governance della sicurezza informatica all'interno di centri di eccellenza conformi ai codici di protezione dei dati dell'UE. Pipeline di distribuzione continua, orchestrazione dei container e framework zero-trust costituiscono il nucleo tecnico, mentre i team Scrum bilingue migliorano la vicinanza al cliente.
L'outsourcing dei processi di conoscenza, sebbene di dimensioni più ridotte, è il settore in più rapida crescita, con un CAGR del 7.84% al 2031. La complessa reportistica normativa, la farmacovigilanza e l'analisi del rischio finanziario alimentano questa domanda, favorendo i centri che abbinano competenze di settore ad analisi avanzate. Si prevede che le dimensioni del mercato globale dei centri di competenza in Europa attribuite al KPO supereranno i 18.06 miliardi di dollari entro il 2031, riflettendo l'aggravarsi dei carichi di lavoro di conformità e la crescente domanda di assistenza alla ricerca basata sull'intelligenza artificiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di coinvolgimento: le strutture ibride acquisiscono trazione strategica
Le captive hanno detenuto il 57.05% del volume nel 2025, poiché le aziende hanno preservato la proprietà intellettuale e la chiarezza della governance. I team HR locali e i consulenti legali interni garantiscono la supervisione diretta dei set di dati sensibili, in particolare ai sensi degli obblighi del GDPR in materia di trattamento dei dati ai sensi dell'articolo 28. Le captive mature aggiungono un'automazione avanzata in ambito finanziario, di approvvigionamento e di analisi del capitale umano per aumentare i livelli di servizio interni.
Le strutture ibride build-operate-transfer (BOT) crescono a un tasso annuo dell'8.48%, lanciate da aziende che non dispongono di competenze di avvio ma che attribuiscono valore alla proprietà finale. I provider progettano e ampliano i centri per 24-36 mesi prima che la proprietà azionaria venga trasferita al cliente. L'aumento della quota di mercato dei centri di competenza globali in Europa per le soluzioni ibride supera quello dei modelli legacy in outsourcing, grazie a meccanismi flessibili di trasferimento del rischio e cicli di acquisizione dei talenti più rapidi.
Per dimensione dell'organizzazione: le PMI accelerano l'adozione digitale
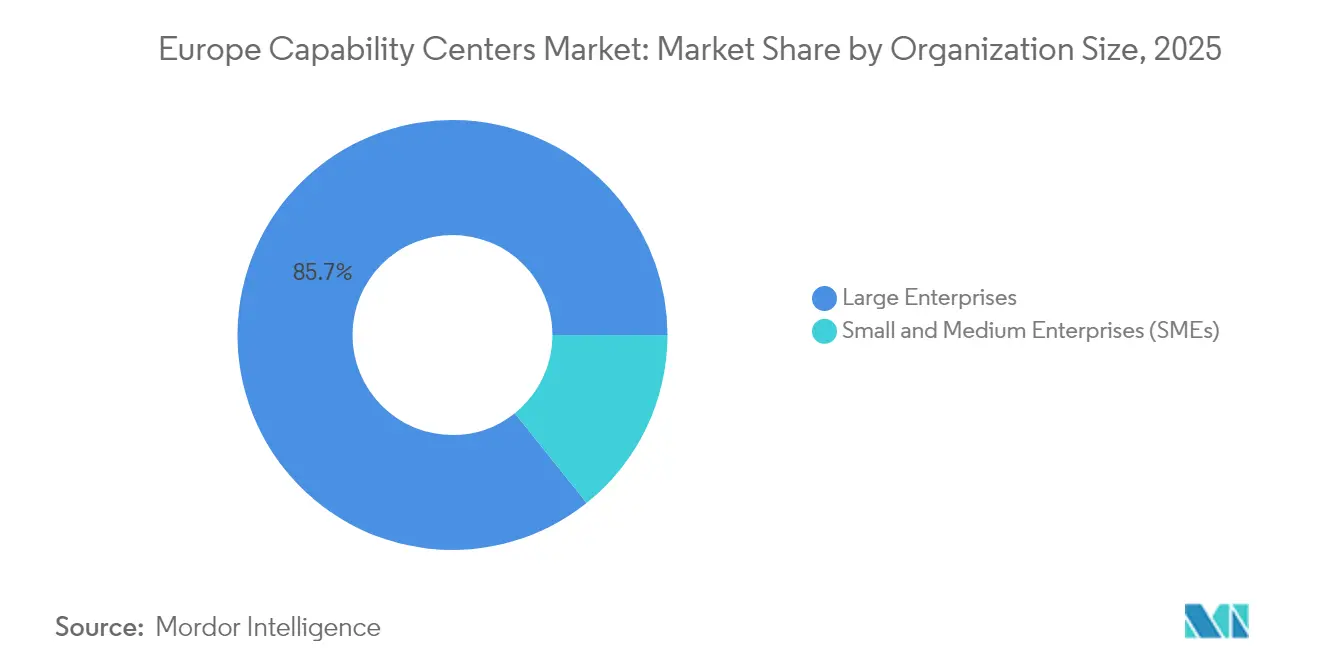
Le grandi aziende hanno rappresentato l'85.72% della spesa nel 2025, consolidando la loro influenza top-down sugli standard dell'ecosistema e sul rigore nella selezione dei fornitori. I loro centri si concentrano sulla complessa conformità multi-giurisdizione e sulla creazione di piattaforme proprietarie.
Le PMI, tuttavia, registrano un CAGR del 9.07%, poiché gli stack SaaS e low-code riducono le soglie di ingresso. Gli acceleratori cloud standardizzati integrano moduli di service desk, DevOps e data governance, consentendo budget annuali inferiori a 5 milioni di dollari per sostenere hub sostenibili. I centri di competenza globali europei e i colleghi del settore segnalano che le PMI privilegiano strutture multi-tenant in Polonia e Portogallo, dove i servizi del campus sono condivisi, riducendo così i costi generali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: la trasformazione dell'assistenza sanitaria accelera la crescita
Nel 2025, il settore bancario, dei servizi finanziari e delle assicurazioni ha registrato un fatturato del 34.10%, grazie a rigorosi controlli di audit e analisi delle frodi in tempo reale. I centri di questo settore integrano soluzioni di rafforzamento dei sistemi di pagamento, analisi dei rischi di Basilea IV e custodia di asset digitali.
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo dell'8.05%, trainato dallo Spazio Europeo dei Dati Sanitari (European Health Data Space), che impone l'elaborazione sicura e interoperabile delle cartelle cliniche dei pazienti. I centri specializzati in Irlanda e nei Paesi Bassi si concentrano sull'annotazione dei dati clinici di livello normativo, sulla convalida del software per dispositivi medici e sulle pipeline di intelligenza artificiale farmacogenomica. Si prevede che il mercato globale dei centri di competenza europei dedicati alle applicazioni sanitarie supererà i 12.63 miliardi di dollari entro il 2031, con l'aumento dello scambio transfrontaliero di prescrizioni elettroniche.
Analisi geografica
Mercato globale dei centri di capacità del Regno Unito
Nel 2025 il Regno Unito ha mantenuto il 17.52% del fatturato del mercato europeo dei centri di capacità globali, sfruttando la profonda esperienza nei servizi finanziari, il vantaggio della lingua inglese e l'allineamento del fuso orario GMT. Tuttavia, gli attriti nel trasferimento dei dati post-Brexit incoraggiano le architetture a doppio hub: le captive del Regno Unito ora collaborano con affiliate domiciliate nell'UE per servire i clienti continentali senza la complessità delle clausole contrattuali standard. [4] Parlamento europeo, “Protezione dei dati strategici e sensibili europei”, europarl.europa.eu La continuità della politica di investimento, i solidi programmi di competenze informatiche e l'accesso di Londra al capitale continuano a sostenere la sua leadership, nonostante i costi salariali più elevati.
Mercato dei centri di capacità globali in Polonia
La Polonia è il Paese emergente, con un tasso di interesse composto dell'8.12% fino al 2031, grazie a crediti d'imposta denominati in euro che riducono di due terzi le spese di ricerca e sviluppo per i progetti qualificati. Gli agglomerati di Varsavia e Cracovia ospitano laureati multilingue, reti dorsali in fibra 5G e un'abbondante offerta di uffici di Classe A. Le approvazioni aziendali favoriscono inoltre lo status di mercato unico europeo della Polonia, evitando i grattacapi della certificazione delle norme di origine che affliggono gli hub di paesi terzi. Questi fattori consolidano la Polonia come destinazione privilegiata per i centri greenfield all'interno del mercato europeo dei centri di competenza globali.
Mercati europei più ampi
Germania e Francia registrano una crescita moderata, ancorate alle rispettive basi industriali nazionali e all'accesso a fonti di energia rinnovabili. I cluster tedeschi di Monaco e Berlino supportano il software per il settore automobilistico e l'analisi dei sistemi di esecuzione della produzione. I siti francesi si concentrano sull'ingegneria aerospaziale e sull'IT per i beni di lusso, supportati da quadri etici nazionali sull'intelligenza artificiale. Il resto d'Europa, che comprende i paesi nordici e la penisola iberica, offre vantaggi di nicchia: Svezia e Finlandia forniscono data center per l'energia verde, mentre il Portogallo commercializza laboratori CX multilingue ed economicamente vantaggiosi. Nel complesso, queste regioni offrono diversificazione alle aziende, bilanciando rischio, costi e parametri ESG.
Panorama competitivo
La concorrenza sul mercato europeo dei centri di capacità globali è moderata, con i principali attori che combinano competenze normative, ingegneria del cloud ibrido e automazione dell'intelligenza artificiale per ampliare i margini di servizio. Operatori istituzionali storici, come JPMorgan Chase, HSBC e Citi, gestiscono captive con migliaia di posti che gestiscono l'analisi del rischio e l'orchestrazione dei pagamenti digitali. I loro investimenti iniziali nel GDPR e negli stack legali-tech interni scoraggiano i nuovi entranti in settori verticali ad alta conformità.
I principali colossi tecnologici, in particolare Microsoft, IBM e Amazon Web Services, integrano infrastrutture iperscalabili con pod di servizi professionali che progettano zone di atterraggio cloud e garantiscono la tutela della sovranità dei dati. Ad esempio, l'investimento di 15.7 miliardi di dollari di AWS per il periodo 2025-2033 rafforza le zone regionali in Germania e Spagna, sbloccando opzioni di residenza dei carichi di lavoro di intelligenza artificiale per i clienti. Queste strategie rafforzano la posizione dei fornitori di servizi cloud sul mercato europeo dei centri di capacità globali come partner piuttosto che come semplici proprietari.
Le aziende innovative si ritagliano nicchie nella progettazione di algoritmi quantistici, nell'analisi della conformità ESG e nella formazione di modelli di intelligenza artificiale multilingue. Si aggiudicano contratti offrendo proof of concept di 90 giorni e termini flessibili per la proprietà intellettuale. Nel frattempo, i leader europei nel settore delle apparecchiature per le telecomunicazioni come Nokia ed Ericsson stanno integrando la ricerca e sviluppo su reti 5G e private nei loro laboratori nordici per accelerare lo sviluppo di casi d'uso di edge computing. Il cross-licensing, semplificato dal futuro sistema di Brevetto Unitario, riduce ulteriormente gli ostacoli all'ingresso per le captive ad alta intensità di ricerca e sviluppo.
Centri di capacità globali in Europa, leader del settore
IBM Corporation
Microsoft Corporation
Google LLC
ABB
Siemens AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Amazon Web Services ha annunciato uno stanziamento di 15.7 miliardi di dollari per la crescita dell'infrastruttura cloud in Germania e Spagna entro il 2033, al fine di soddisfare le norme sulla residenza dei carichi di lavoro dell'intelligenza artificiale.
- Settembre 2025: Computacenter ha investito 45 milioni di euro (48 milioni di dollari) in piattaforme di servizi gestiti potenziate dall'intelligenza artificiale in tutta la sua sede europea.
- Agosto 2025: Microsoft inaugura in Italia un hub per l'intelligenza artificiale e il cloud da 2.1 miliardi di dollari, che include programmi per creare 30,000 posti di lavoro digitali entro il 2030.
- Agosto 2025: Ericsson lancia a Stoccolma un hub per l'ottimizzazione della rete 5G, che impiega 200 ingegneri.
Ambito del rapporto sul mercato dei centri di capacità globali in Europa
L'ambito dello studio del centro di capacità globale per la segmentazione del mercato in base alla Funzione/Capacità per (i) il segmento Information Technology (IT) e Servizi Digitali è limitato a Sviluppo Software, Gestione Cloud e Infrastruttura, Cybersecurity, Analisi dei Dati e AI/ML; (ii) il segmento Engineering/ER&D è limitato a Progettazione e Test di Prodotto, Sistemi Embedded, Digital Twin/Simulazione; (iii) il segmento Business Process Management (BPM) è limitato a Finanza e Contabilità, Risorse Umane, Gestione Paghe e Talenti, Approvvigionamento, Servizio Clienti; e (iv) il segmento Knowledge Process Outsourcing (KPO) è limitato a Ricerca di Mercato e Approfondimenti, Rischio e Conformità, Supporto Legale e Normativo, Supporto Strategico e di Consulenza. Analogamente, per la segmentazione in base al Modello di Coinvolgimento, l'ambito per (i) Hybrid Build-Operate-Transfer (BOT) è limitato a Joint Venture/Partnership Strategiche e Modello Virtual Captive. Il resto dell'ambito del segmento è come specificato per il segmento elencato.
| Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D |
| Gestione dei processi aziendali (BPM) |
| Esternalizzazione del processo di conoscenza (KPO) |
| Captive (autocostruzione) / In-house |
| Build-Operate-Transfer (BOT) |
| Costruzione-gestione-trasferimento ibrido (BOT) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT |
| Sanità e scienze della vita |
| Produzione, Automotive e Industriale |
| Commercio al dettaglio e beni di consumo |
| Altri verticali del settore |
| Regno Unito |
| Germania |
| Francia |
| Polonia |
| Europa centrale e orientale |
| Resto d'Europa |
| Per funzione/capacità | Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D | |
| Gestione dei processi aziendali (BPM) | |
| Esternalizzazione del processo di conoscenza (KPO) | |
| Per modello di coinvolgimento | Captive (autocostruzione) / In-house |
| Build-Operate-Transfer (BOT) | |
| Costruzione-gestione-trasferimento ibrido (BOT) | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore verticale | Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT | |
| Sanità e scienze della vita | |
| Produzione, Automotive e Industriale | |
| Commercio al dettaglio e beni di consumo | |
| Altri verticali del settore | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Polonia | |
| Europa centrale e orientale | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei centri di capacità globali in Europa entro il 2031?
Si prevede che il mercato europeo dei centri di capacità globali raggiungerà i 148.38 miliardi di dollari entro il 2031.
Qual è la dimensione del mercato nel 2026?
Nel 2026, il mercato europeo dei centri di capacità globali avrà una dimensione di 102.9 miliardi di dollari.
In quale Paese si registra la crescita più rapida di nuovi centri di competenza?
Si prevede che la Polonia crescerà a un CAGR dell'8.12% entro il 2031, trainata da generosi incentivi fiscali per la ricerca e sviluppo e da costi del lavoro competitivi.
Quale settore verticale mostra la domanda futura più forte?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR dell'8.05% man mano che le aziende si adatteranno alle normative europee sullo spazio dei dati sanitari.
Come si comportano i modelli ibridi build-operate-transfer?
I modelli ibridi build-operate-transfer stanno registrando un CAGR dell'8.48%, il più alto tra le tipologie di impegno, bilanciando flessibilità con controllo a lungo termine.
Qual è la principale sfida legata ai talenti che devono affrontare i centri di capacità?
La forte concorrenza per le competenze in materia di intelligenza artificiale, sicurezza informatica e IoT sta spingendo la crescita dei salari e aumentando i costi operativi complessivi in tutta Europa.
Perché le aziende scelgono i centri nearshore invece dei tradizionali hub offshore?
I centri nearshore garantiscono la conformità normativa alle leggi UE sulla sovranità dei dati, l'allineamento culturale e di fuso orario e un accesso più rapido a competenze digitali specializzate.


