

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
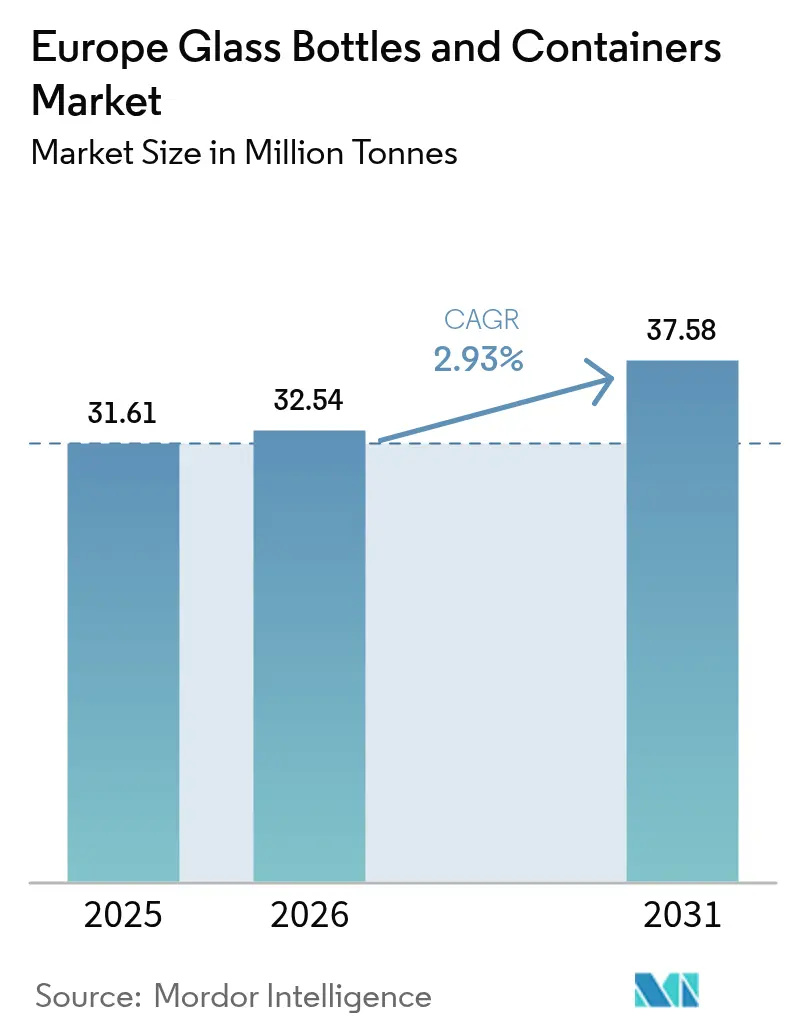
| Volume di mercato (2026) | 32.54 milioni di tonnellate |
| Volume di mercato (2031) | 37.58 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 2.93% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle bottiglie e dei contenitori in vetro di Mordor Intelligence
Si prevede che il mercato europeo delle bottiglie e dei contenitori in vetro crescerà da 31.61 milioni di tonnellate nel 2025 a 32.54 milioni di tonnellate nel 2026, per poi raggiungere i 37.58 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.93% nel periodo 2026-2031. La crescita costante è trainata dalle applicazioni premium nel settore delle bevande, dei cosmetici e dei prodotti farmaceutici, che compensano la debole domanda di alimenti e birra di massa, in un contesto di costi energetici persistentemente elevati. I produttori stanno privilegiando forni elettrici, ibridi e predisposti per l'idrogeno al fine di ridurre l'esposizione ai combustibili, mentre le bottiglie leggere e le maggiori percentuali di vetro riciclato preservano i margini e promuovono gli obiettivi dell'economia circolare. L'ottimizzazione strategica della capacità produttiva, come la prevista riduzione del 7% della capacità europea di O-I entro la metà del 2025, allinea l'offerta alla domanda contenuta nel breve termine, ma la competitività a lungo termine dipende dalla leadership tecnologica e dall'allineamento normativo con il Green Deal europeo. [1] Greg Morris, “L’amministratore delegato di OI avverte di ulteriori tagli al personale nel 2025”, glass-international.com L’attività di fusioni e acquisizioni continua mentre i produttori cercano di raggiungere dimensioni maggiori in nicchie ad alto valore; l’acquisto di Bormioli Pharma da parte di Gerresheimer per 800 milioni di euro (904 milioni di dollari) e l’acquisizione da parte di Verallia dell’unità italiana di Vidrala per 230 milioni di euro (260 milioni di dollari) illustrano questa tendenza al consolidamento.
Punti chiave del rapporto
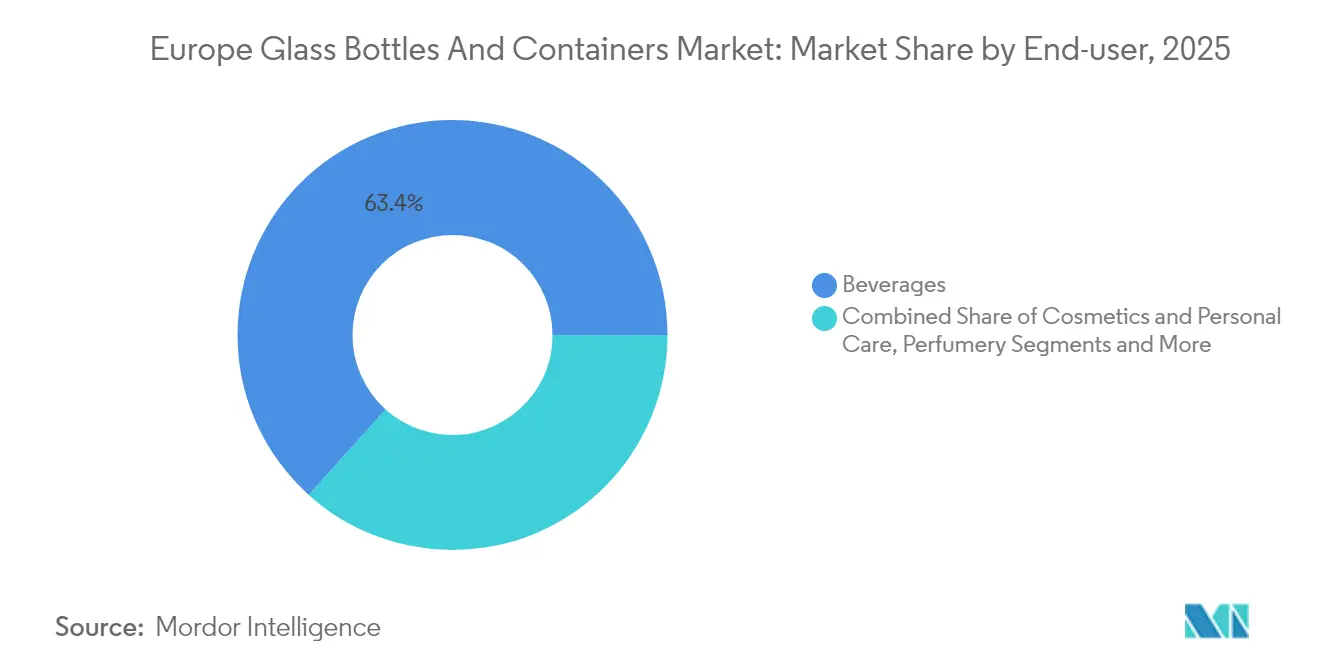
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 63.35% della quota di mercato delle bottiglie e dei contenitori in vetro in Europa.
- In base al colore, si prevede che il mercato europeo delle bottiglie e dei contenitori in vetro ambrato crescerà a un CAGR del 3.44% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo delle bottiglie e dei contenitori in vetro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I beni confezionati in vetro destinati all'esportazione contribuiscono al PIL dell'UE con miliardi di dollari | + 0.4% | Germania, Francia, Italia | Medio termine (2-4 anni) |
| L'economia circolare e gli obiettivi di neutralità carbonica alimentano la modernizzazione delle caldaie | + 0.6% | A livello UE | A lungo termine (≥ 4 anni) |
| La preferenza dei consumatori per imballaggi riciclabili ed estetici favorisce il vetro | + 0.5% | Europa occidentale | Medio termine (2-4 anni) |
| La crescita delle esportazioni farmaceutiche stimola la domanda di fiale di tipo I e III | + 0.3% | Germania, Francia, Italia, Svizzera | A breve termine (≤ 2 anni) |
| La premiumizzazione nel settore alimentare, delle bevande e dei cosmetici aumenta la domanda di vetro | + 0.4% | Europa occidentale | Medio termine (2-4 anni) |
| La spinta alla sostenibilità e il divieto di plastica accelerano l'adozione degli imballaggi in vetro | + 0.5% | A livello UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I beni confezionati in vetro destinati all'esportazione contribuiscono al PIL dell'UE con miliardi di dollari
Un forte commercio in uscita di vino, birra e prodotti farmaceutici sostiene un assorbimento costante del mercato europeo delle bottiglie e dei contenitori in vetro, anche in caso di calo dei consumi interni. La Germania ha spedito 1.45 miliardi di litri di birra nel 2024 e le esportazioni di vino dall'Italia sono aumentate del 5.5%, raggiungendo gli 8.136 miliardi di euro, rafforzando il ruolo del vetro come segnale di qualità nei canali globali. Le norme UE in materia di etichettatura e le indicazioni geografiche tutelano i prodotti premium, sostenendo la stabilità dei volumi per il mercato europeo delle bottiglie e dei contenitori in vetro. Gli esportatori di bevande accettano costi di imballaggio più elevati perché il vetro garantisce l'integrità del prodotto e supporta la narrazione del marchio sia nei mercati maturi che in quelli emergenti. Questo orientamento all'esportazione attenua i cali ciclici della domanda regionale e incoraggia l'ammodernamento dei forni su misura per imballaggi di alta qualità. I produttori che si aggiudicano grandi contratti di esportazione spesso si assicurano accordi di fornitura a lungo termine, migliorando i tassi di utilizzo e la visibilità del flusso di cassa.
L'economia circolare e gli obiettivi di neutralità carbonica alimentano la modernizzazione delle caldaie
Le pressioni dell'UE in materia di scambio di quote di emissioni hanno spinto gli investimenti in forni elettrici al 100% e ibridi nel mercato europeo delle bottiglie e dei contenitori in vetro. L'unità Cognac di Verallia funziona interamente con energia rinnovabile e riduce le emissioni di CO₂ del 60%, mentre la linea NextGen di Ardagh a Obernkirchen combina l'80% di elettricità verde con il 20% di gas per una riduzione dell'impronta del 64%. OI ha stanziato 65 milioni di dollari per elettrificare il suo stabilimento di Veauche, a dimostrazione di come i cicli di ammodernamento diano ora priorità alla decarbonizzazione rispetto alla semplice aggiunta di capacità. [2] Kelsey Lambers, “OI Glass to Invest $65 Million in Veauche,” oi.com I progetti ibridi riducono il rischio operativo preservando la stabilità della fusione durante le fluttuazioni della rete e consentono alle aziende di proteggersi dalla volatilità dei prezzi del gas e dell'elettricità. I costi del carbonio a lungo termine, incluso il proposto Meccanismo di adeguamento del carbonio alle frontiere, offrono ai primi adottanti un vantaggio di costo duraturo. L'intensità della spesa in conto capitale è elevata, ma il cofinanziamento da parte delle sovvenzioni per l'innovazione dell'UE e dei green bond allevia la pressione sul bilancio.
La preferenza dei consumatori per imballaggi riciclabili ed estetici favorisce il vetro
I dati di sondaggi condotti in diversi stati dell'UE mostrano che gli acquirenti associano sempre più il vetro a qualità premium e responsabilità ambientale; i marchi rispondono migrando le SKU di punta dalla plastica al vetro, come dimostrato dal passaggio del siero Advanced Night Repair di Estée Lauder nel 2024. Una narrazione chiara basata sulla riciclabilità infinita e sulle credenziali plastic-free aiuta i prodotti a conquistare spazio sugli scaffali a prezzi più elevati, in particolare nel settore dei cosmetici e dei liquori artigianali. La maggiore domanda di design tattili e goffrati stimola i servizi di decorazione a valore aggiunto nel mercato europeo di flaconi e contenitori in vetro, mentre la stampa digitale riduce i cicli di lancio per le edizioni limitate. Le schede di valutazione della sostenibilità dei rivenditori premiano gli imballaggi primari riciclabili, spingendo le linee private label verso il vetro in categorie come salse premium e miele. A valle, i progetti pilota di logistica inversa per il vetro ricaricabile rafforzano ulteriormente l'alone ecologico del materiale e preparano il terreno per sistemi di riutilizzo più ampi.
La crescita delle esportazioni farmaceutiche stimola la domanda di fiale di vetro di tipo I e III
I trattamenti biologici e GLP-1 richiedono contenitori chimicamente inerti, con conseguente aumento della domanda di fiale in borosilicato di Tipo I prodotte in Germania, Francia e Svizzera. Il fatturato di SCHOTT Pharma nel settore della somministrazione di farmaci è aumentato del 28%, raggiungendo i 439 milioni di euro nel 2024, mentre le vendite di Bormioli Pharma in Nord America sono aumentate del 47% dopo l'aumento della capacità produttiva. Le linee di riempimento e finitura orientate all'esportazione si basano sulla rigorosa conformità alle GMP europee, mantenendo i forni nazionali prenotati per lotti di produzione più lunghi. Standard tecnici più elevati aumentano i prezzi medi di vendita e proteggono i margini dalle oscillazioni delle materie prime. Poiché i forni farmaceutici operano con tolleranze termiche più rigorose, i produttori danno priorità alle tecnologie elettriche o a ossicombustione che stabilizzano la temperatura e riducono gli NOx. La crescita delle terapie iniettabili consolida una base di domanda ad alto valore che integra volumi di bevande più ciclici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei prezzi dell'energia minaccia l'economia delle caldaie e i margini di profitto | -0.8% | Germania, Europa orientale | A breve termine (≤ 2 anni) |
| Le alternative agli imballaggi in plastica e metallo erodono la quota di vetro negli SKU di massa | -0.4% | A livello UE | Medio termine (2-4 anni) |
| La logistica e i rischi di rottura aumentano i costi nella distribuzione a lungo raggio | -0.2% | Commercio transfrontaliero | Medio termine (2-4 anni) |
| Le lacune nella raccolta dei rottami di vetro nell'Europa orientale e meridionale limitano il contenuto riciclato | -0.3% | Europa orientale e meridionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei prezzi dell'energia minaccia l'economia delle caldaie e i margini di profitto
Le quotazioni del gas naturale vicine ai 40 euro/MWh, quadruplicando i livelli pre-crisi, hanno trasformato il combustibile nella voce di costo dominante per molte caldaie europee. OI, Ardagh e Verallia hanno tutte segnalato pressioni sull'EBITDA negli aggiornamenti degli utili 2024-2025, innescando chiusure temporanee e tagli al personale. L'elevata intensità di combustibile costringe le aziende a una copertura aggressiva, ma la volatilità dei prezzi dell'elettricità complica la gestione del rischio per le linee ibride. Nel breve termine, la razionalizzazione della capacità supporta la disciplina dei prezzi, ma può anche erodere le economie di scala. Gli impianti a conduzione familiare più piccoli affrontano difficoltà di liquidità, accelerando il consolidamento del settore. Finché non saranno giunti a scadenza gli accordi di acquisto di energia rinnovabile e non saranno completati gli aggiornamenti della rete, l'inflazione energetica continuerà a frenare il mercato europeo delle bottiglie e dei contenitori in vetro.
Le alternative agli imballaggi in plastica e metallo erodono la quota di vetro negli SKU di massa
I proprietari di marchi che puntano all'efficienza dei costi si affidano al PET leggero e all'alluminio per birra, acqua e piatti pronti, soprattutto nei canali discount. Coca-Cola Europacific Partners ha registrato una flessione dei volumi in Europa, ma l'ha compensata con un aumento del fatturato per cassa, promuovendo formati multipack che competono direttamente con il vetro di fascia bassa. Il peso ridotto del PET durante il trasporto riduce le emissioni logistiche, favorendo la sostenibilità in alcune categorie. L'alluminio beneficia dell'elevato valore degli scarti e della facilità di recupero a bordo strada, attirando i produttori di birra attratti dalla flessibilità della linea di lattazione. Il vetro mantiene il predominio nelle bevande premium, ma la perdita di quote di mercato nelle SKU di birra e bevande analcoliche di massa attenua la crescita più ampia del mercato europeo delle bottiglie e dei contenitori in vetro. I produttori rispondono introducendo bottiglie ultraleggere come il modello da 75 cl da 260 grammi di Vidrala, ma l'adozione rimane graduale nei segmenti sensibili ai costi.
Analisi del segmento
Per utente finale: le bevande mantengono il predominio nonostante la diversificazione dei prezzi
Le bevande hanno continuato a presidiare il mercato europeo delle bottiglie e dei contenitori in vetro, assorbendo il 63.35% del volume del 2025 e sfruttando le consolidate tradizioni di vino, birra e liquori. La volatilità della produzione vinicola in Francia, dove i raccolti sono diminuiti del 18% nel 2024, ha frenato gli ordini di bottiglie, ma il fatturato vinicolo italiano di 14 miliardi di euro e le esportazioni resilienti hanno tenuto impegnate le aziende del sud. I volumi di birra sono diminuiti in Germania, ma le estensioni di prodotti artigianali speciali e analcolici hanno preservato la domanda di bottiglie premium, soprattutto per i formati a rendere garantiti da sistemi di deposito. I marchi di liquori hanno aumentato il peso medio del vetro per le espressioni di punta, segnalando l'autenticità e adottando forni a basse emissioni di carbonio per proteggere i punteggi ESG. Bevande, cosmetici e prodotti per la cura della persona stanno crescendo più rapidamente, con un CAGR del 3.52% fino al 2031, spinti dagli impegni per confezioni riciclabili e dall'attrattiva tattile dei barattoli di vetro per le linee di prodotti per la cura della pelle ad alto margine.
La crescita dei contenitori farmaceutici integra la stabilità delle bevande, poiché la produzione di fiale di Tipo I richiede margini per tonnellata più elevati e attenua la ciclicità. La nuova linea ungherese di SCHOTT Pharma punta alla domanda di farmaci iniettabili, abbinando la conformità alla norma ISO 15378 a standard qualitativi per l'esportazione. Le applicazioni alimentari rimangono un punto fermo per salse, marmellate e alimenti per l'infanzia, sebbene le soluzioni per pasti di massa stiano sempre più sperimentando il PET leggero. Nel complesso, queste tendenze sottolineano come il mercato europeo delle bottiglie e dei contenitori in vetro bilanci i volumi delle bevande tradizionali con nicchie emergenti ad alto valore, sostenendo l'utilizzo dei forni e sostenendo i CAPEX calcolati nell'elettrificazione e nelle fusioni ibride.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: la leadership di Flint affronta l'accelerazione di Amber
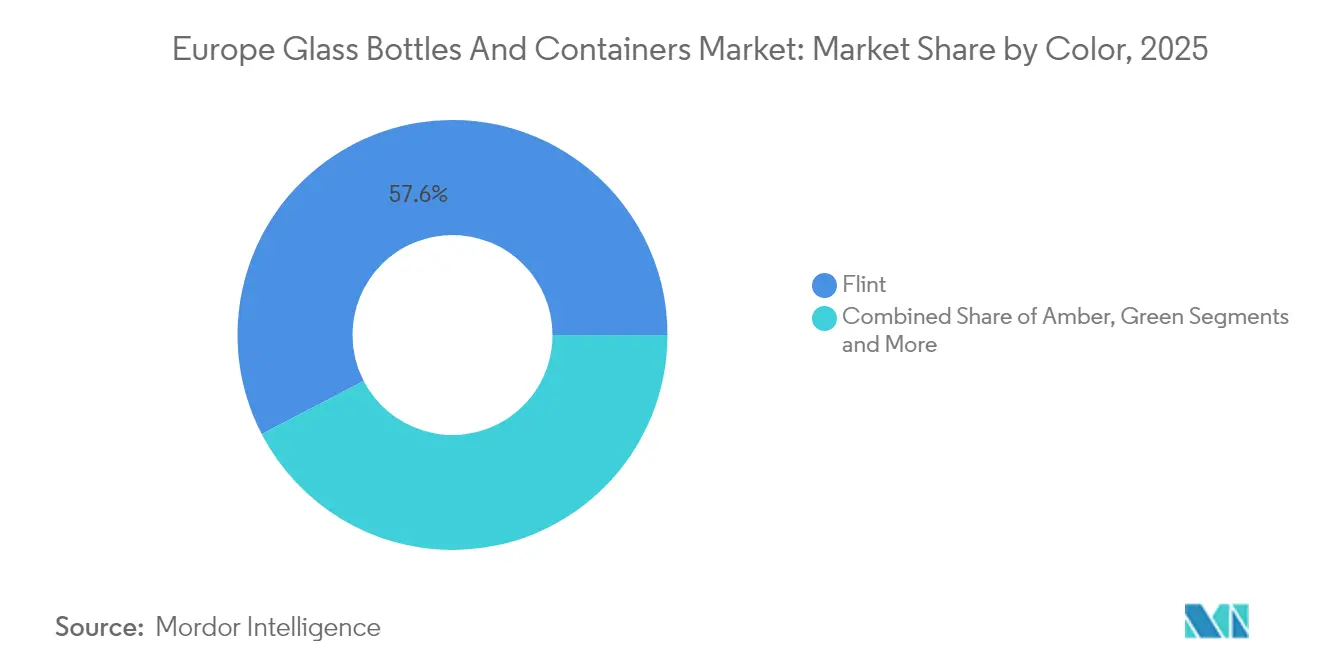
Nel 2025, il flint rappresentava il 57.62% della quota di mercato europea di bottiglie e contenitori in vetro, apprezzato per la sua neutralità e compatibilità con bevande, cosmetici e alimenti. I design trasparenti contribuiscono a un'elevata attrattiva sugli scaffali, mentre il rottame di flint post-consumo è ampiamente disponibile grazie a sistemi di raccolta consolidati nell'Europa occidentale. Le innovazioni in flint leggero, come la bottiglia termoindurente di Vetropack, il cui lancio è previsto per il 2026, dimostrano la continua ottimizzazione del materiale.
Il vetro ambrato, con un CAGR del 3.44%, beneficia delle fiale farmaceutiche che necessitano di protezione UV e dei liquori che ricercano un'estetica tradizionale. Il maggiore contenuto di pigmenti del colore richiede flussi di rottame dedicati, il che stimola investimenti in collezioni ordinate per colore. Il vetro verde mantiene la sua rilevanza nella birra e in alcune SKU di vino, ma subisce la pressione del calo del consumo di birra e dell'impatto climatico sui vigneti. I colori di nicchia cobalto, smeraldo e nero favoriscono la differenziazione del marchio nei lanci di edizioni limitate, ma comportano costi di conversione più elevati. Nel corso delle previsioni, il valore di Amber nel settore farmaceutico e la crescente diffusione di Amber ridurranno il divario di quota con Flint, sebbene i requisiti di trasparenza nei settori della cosmetica e degli alimenti preservino la leadership complessiva di Flint nel mercato europeo delle bottiglie e dei contenitori in vetro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Germania rimane il maggiore produttore, ma un calo del 15.5% delle spedizioni a 3.89 milioni di tonnellate nel 2023 mette in luce la vulnerabilità dei prezzi dell'energia e la contrazione del mercato della birra. Gli impianti del distretto della Renania Settentrionale-Vestfalia puntano su forni ibridi e promuovono le sperimentazioni sull'idrogeno, sostenuti da finanziamenti regionali volti alla decarbonizzazione industriale. La Francia, nonostante i bassi raccolti di vino, beneficia di canali di esportazione premium e prevede un sistema di cauzione a partire da maggio 2025 che incoraggia l'uso di bottiglie riutilizzabili per birra e succhi, sostenendo così il mercato europeo delle bottiglie e dei contenitori in vetro.
L'Italia dimostra un equilibrio nella domanda attraverso solide esportazioni di vino e una crescente base di produzione di cosmetici su contratto in Lombardia e Veneto. Le innovazioni di Vidrala nell'alleggerimento dei prodotti negli stabilimenti spagnoli dimostrano lo slancio innovativo della penisola iberica, mentre il Regno Unito accelera la produzione a basse emissioni di carbonio presso il complesso Encirc nel Cheshire, con il supporto di 22 miliardi di sterline di finanziamenti regionali.
Europa orientale: Polonia, Ungheria e Repubblica Ceca offrono una capacità di fusione competitiva in termini di costi e una crescente disponibilità di rottame di vetro grazie agli aggiornamenti della raccolta finanziati dall'UE, attraendo trasformatori che servono l'export farmaceutico. Il mercato svizzero si è ridotto dopo la chiusura del sito di St-Prex da parte di Vetropack, ma l'espansione austriaca dell'azienda continua a rifornire i clienti alpini. Le divergenze tra le tariffe energetiche e le politiche di riciclaggio nei diversi Stati membri creano un mosaico di profili di costo, influenzando le strategie di approvvigionamento transfrontaliero dei proprietari di marchi multinazionali.
Panorama competitivo
Il mercato europeo delle bottiglie e dei contenitori in vetro si attesta su un moderato livello di consolidamento, con i primi cinque produttori che controllano circa il 65% della capacità installata. Verallia, OI e Ardagh si concentrano sull'eccellenza operativa, sull'ottimizzazione della rete di impianti e sugli investimenti per la decarbonizzazione, mentre Vidrala sfrutta l'esperienza nel flint leggero per attrarre clienti del settore bevande premium. L'ingresso di Gerresheimer nel settore del vetro farmaceutico attraverso l'acquisizione di Bormioli segnala un'intensificazione della concorrenza nelle nicchie del settore sanitario ad alta marginalità.
Le scommesse tecnologiche strategiche differenziano i player. Il forno ibrido NextGen di Ardagh garantisce una riduzione del 64% di CO₂, mentre il forno completamente elettrico per cognac di Verallia dimostra la sua scalabilità per il confezionamento di alcolici. Le aziende regionali più piccole puntano su ordini di nicchia nel settore delle bevande artigianali, dei prodotti alimentari gourmet e delle fragranze per la casa, dove le piccole tirature e le forme personalizzate generano prezzi elevati nonostante i costi unitari più elevati. Specialisti della distribuzione come TricorBraun si espandono attraverso accordi aggiuntivi per offrire servizi di logistica e decorazione paneuropei, invadendo il territorio tradizionale dei trasformatori.
I budget per la ricerca e sviluppo sono destinati alla chimica del vetro, all'alleggerimento e alla stampa digitale per prolungare il legame con il cliente. I parametri di sostenibilità influenzano sempre di più l'aggiudicazione delle gare d'appalto, rendendo le emissioni di Scopo 1 e 2 importanti quanto il prezzo. Una spesa annua di 620 milioni di euro per la decarbonizzazione a livello di settore indica che la corsa agli investimenti continuerà, favorendo gli operatori storici con bilanci solidi e stimolando un ulteriore consolidamento tra gli operatori più piccoli che non sono in grado di finanziare le revisioni dei forni. La contrattazione collettiva sull'approvvigionamento di energia rinnovabile e i consorzi per la messa in comune del rottame di scarto emergono come tattiche collaborative per attenuare le curve dei costi nel mercato europeo delle bottiglie e dei contenitori in vetro.
Leader del settore europeo delle bottiglie e dei contenitori in vetro
OI Glass, Inc.
Gruppo Verallia
Gerresheimer AG
Vidrala, SA
Ardagh Group SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Vetropack ha lanciato una bottiglia di vino del Reno da 350 grammi, posizionata come la più leggera d'Europa, e ha iniziato a fornire bottiglie a rendere per un nuovo sistema di riciclo del settore vinicolo austriaco. Il lancio del prodotto combina la riduzione del peso con la logistica del riutilizzo, supportando sia la riduzione dei costi sia i programmi di circolarità basati sul sistema di cauzione, che possono aumentare la diffusione del vetro riutilizzabile in determinati formati di bevande.
- Maggio 2026: Ardagh Glass Packaging ha annunciato il lancio della sua iniziativa di trasformazione Clearly Ardagh, delineando un aumento degli investimenti in infrastrutture e manutenzione degli asset principali nel 2026. Il programma prevede una maggiore enfasi sulla resilienza degli impianti e sulla modernizzazione operativa, in linea con le esigenze dei clienti in termini di uniformità qualitativa e processi produttivi a basse emissioni di carbonio.
- Aprile 2026: Verallia ha inaugurato il suo primo forno ibrido presso lo stabilimento di Saragozza, in Spagna, un progetto da 63 milioni di euro avviato nel 2022 e sviluppato in collaborazione con Sorg. Il forno punta a una riduzione di circa il 50% delle emissioni di CO2 di Scope 1 e 2, con un potenziale del 60% a seconda del mix energetico, rafforzando la posizione di Verallia nelle gare d'appalto in cui i parametri relativi all'impronta di carbonio influenzano la selezione dei fornitori.
Ambito del rapporto sul mercato europeo delle bottiglie e dei contenitori in vetro
I contenitori in vetro sono recipienti realizzati in vetro utilizzati per conservare e proteggere prodotti quali cibo, bevande, prodotti farmaceutici, cosmetici e sostanze chimiche. Disponibili in diverse forme e dimensioni come bottiglie, barattoli e fiale, questi contenitori offrono guarnizioni ermetiche e proteggono il contenuto da contaminanti esterni. L'imballaggio in vetro è apprezzato per la sua natura non reattiva, preserva la qualità del prodotto e l'elevata riciclabilità. Questi attributi rendono i contenitori in vetro una scelta preferita per l'imballaggio in diversi settori.
Il mercato europeo del vetro per contenitori è segmentato per segmento di mercato (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria, per colore (verde, ambra, pietra focaia e altri colori) e per Paese (Germania, Italia, Francia, Polonia, Regno Unito, Spagna, Russia e resto d'Europa). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Polonia |
| Olanda |
| Spagna |
| Russia |
| Austria |
| Svizzera |
| Resto d'Europa |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
| Per Nazione | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Polonia | |||
| Olanda | |||
| Spagna | |||
| Russia | |||
| Austria | |||
| Svizzera | |||
| Resto d'Europa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il volume previsto della domanda di bottiglie e contenitori in vetro in Europa nel 2031?
Si prevede che il mercato raggiungerà i 37.58 milioni di tonnellate entro il 2031, rispetto ai 32.54 milioni di tonnellate del 2026.
Quale categoria di utenti finali si sta espandendo più rapidamente nel settore dei contenitori in vetro europei?
Il segmento dei cosmetici e della cura della persona è quello in più rapida crescita, con un CAGR del 3.52% entro il 2031.
In che modo i produttori stanno mitigando gli elevati costi energetici?
Le aziende investono in forni elettrici, ibridi e predisposti per l'idrogeno e puntano a progettare bombole leggere per ridurre il consumo di carburante e le spese logistiche.
Perché il vetro ambrato sta guadagnando terreno?
Le fiale farmaceutiche e i liquori di alta qualità necessitano di protezione UV e di un'estetica distintiva, con un CAGR del 3.44% per i contenitori ambrati.
Quale importante investimento sottolinea l'espansione della capacità produttiva del Belgio?
Ciner Glass sta costruendo un impianto da 1,300 t/g a Lommel con un finanziamento di 504 milioni di euro, a dimostrazione della fiducia nella domanda regionale a lungo termine.
Quanto è importante la domanda di esportazioni per la stabilità del mercato?
Le robuste esportazioni di vino, birra e prodotti farmaceutici attenuano i rallentamenti interni, rendendo il commercio in uscita uno stabilizzatore di volume fondamentale per i produttori.


