

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
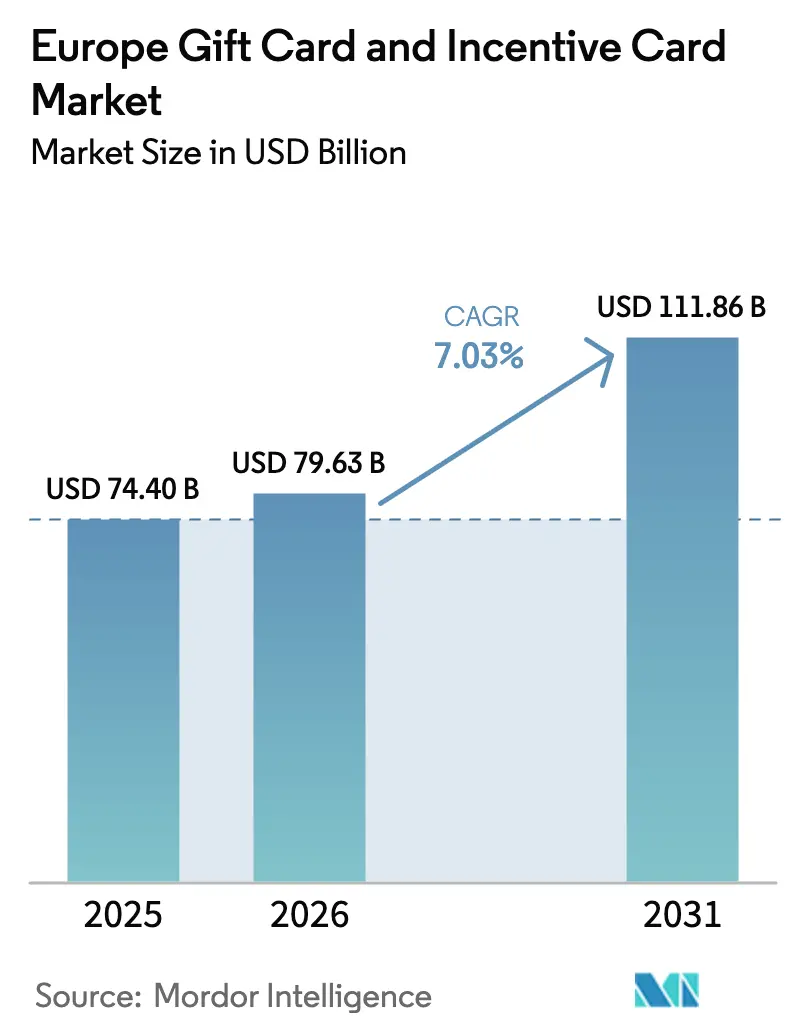
| Dimensione del mercato (2026) | 79.63 miliardo di dollari |
| Dimensione del mercato (2031) | 111.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.03% CAGR |
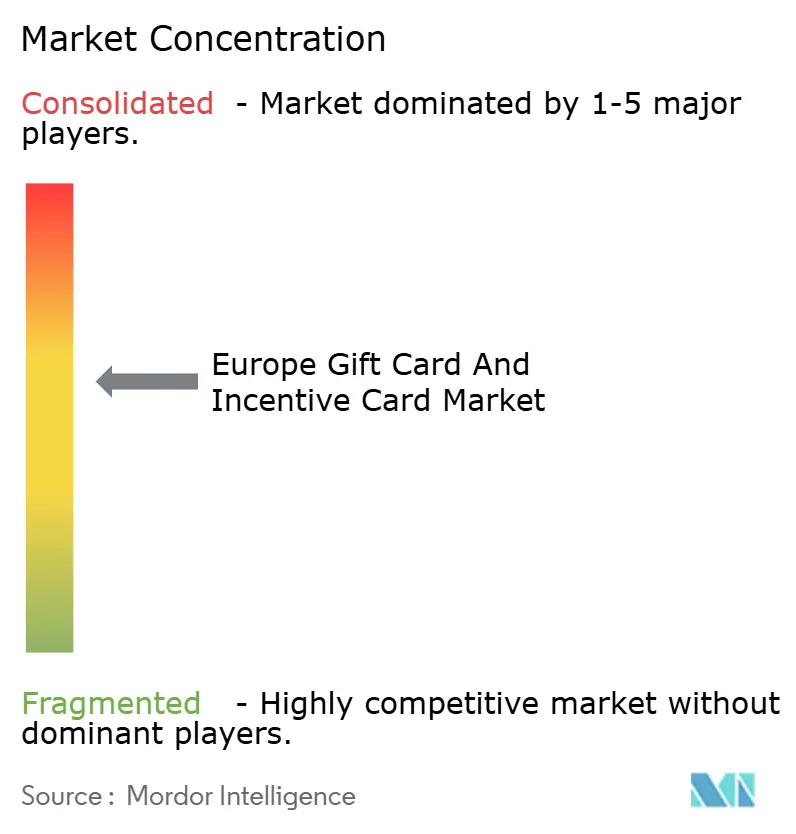
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle carte regalo e delle carte incentivi di Mordor Intelligence
Il mercato europeo delle carte regalo e delle carte incentivo ha raggiunto un valore di 74.40 miliardi di dollari nel 2025 e si prevede che crescerà da 79.63 miliardi di dollari nel 2026 a 111.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.03% nel periodo di previsione (2026-2031). Un ecosistema di pagamenti digitali in espansione, l'ampia accettazione dei portafogli digitali e le infrastrutture per i pagamenti istantanei sono i pilastri di questa crescita. I budget aziendali per gli incentivi rimangono la principale fonte di ricavi, ma l'uso personale e le abitudini di budgeting della Generazione Z aggiungono una domanda costante e non stagionale. La PSD3 e il portafoglio digitale dell'UE semplificano le procedure KYC e consentono ricariche istantanee, compensando in parte i nuovi limiti di valore di 150 euro per le ricariche prepagate anonime. I sistemi multi-esercente a livello comunale e le iniziative di pagamento paneuropee ampliano ulteriormente i volumi potenziali, riducendo gli attriti transfrontalieri all'interno del mercato europeo delle carte regalo e delle carte incentivo. L'intensità competitiva è moderata: gli operatori storici sfruttano le infrastrutture di regolamento panregionali, mentre le fintech che adottano un approccio API-first si concentrano su casi d'uso di nicchia e lacune geografiche per conquistare quote di mercato.
Punti chiave del rapporto
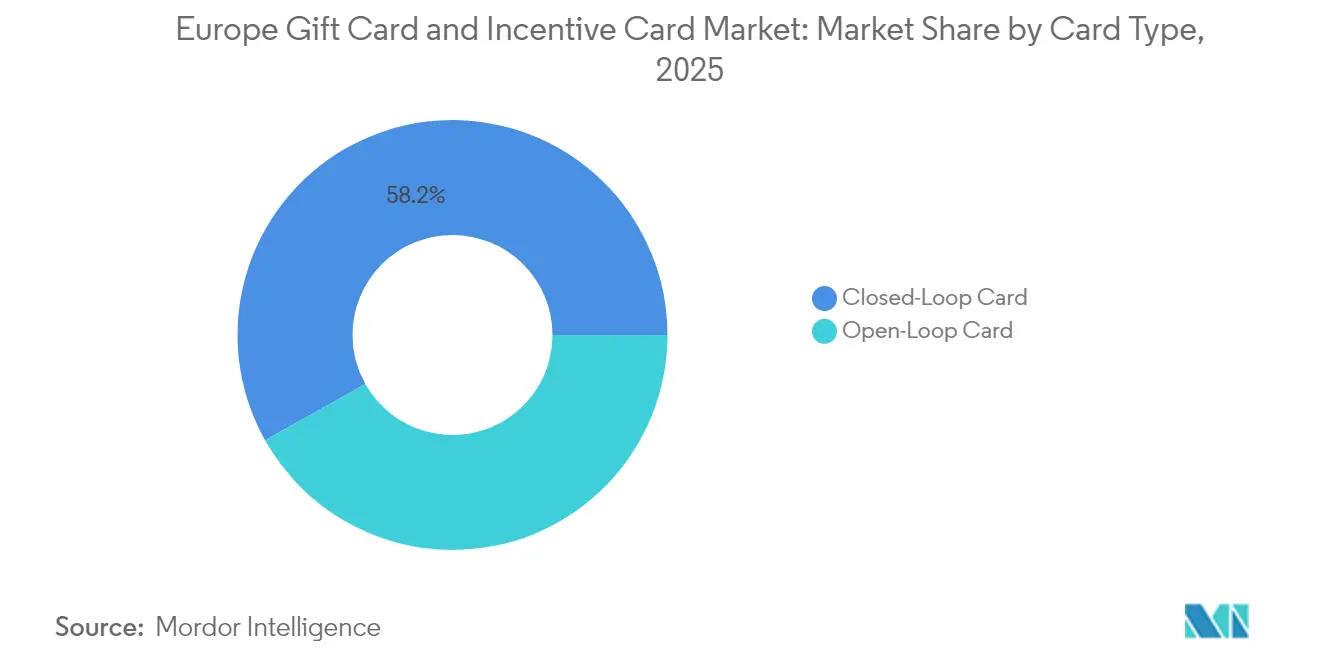
- Per tipologia di carta, nel 58.15 i prodotti a circuito chiuso detenevano il 2025% della quota di mercato delle carte regalo e delle carte incentivi in Europa, mentre si prevede che i formati a circuito aperto nel mercato europeo delle carte regalo e delle carte incentivi cresceranno a un CAGR del 8.78% entro il 2031.
- In base al formato, nel 57.80 le carte digitali hanno rappresentato il 2025% del mercato europeo delle carte regalo e delle carte incentivi e si prevede che l'emissione digitale nel mercato europeo delle carte regalo e delle carte incentivi aumenterà a un CAGR del 10.12% nel periodo di previsione.
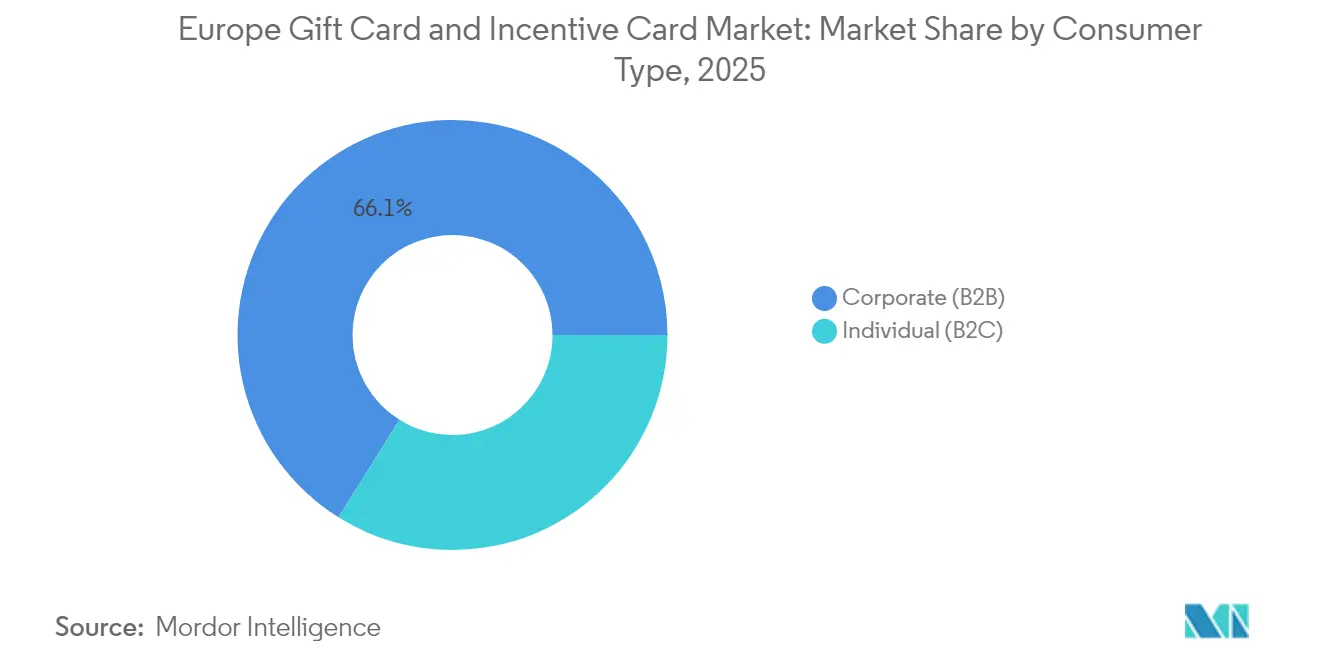
- In base alla tipologia di consumatore, nel 2 il segmento B66.10B aziendale ha rappresentato il 2025% del mercato europeo delle carte regalo e delle carte incentivi, mentre la domanda B2C individuale all'interno del mercato europeo delle carte regalo e delle carte incentivi sta crescendo più rapidamente, con un CAGR dell'8.42% fino al 2031.
- Per canale di distribuzione, nel 61.90 le vendite online hanno rappresentato il 2025% del mercato europeo delle carte regalo e delle carte incentivi, e la penetrazione online nel mercato europeo delle carte regalo e delle carte incentivi sta aumentando a un CAGR del 11.75%.
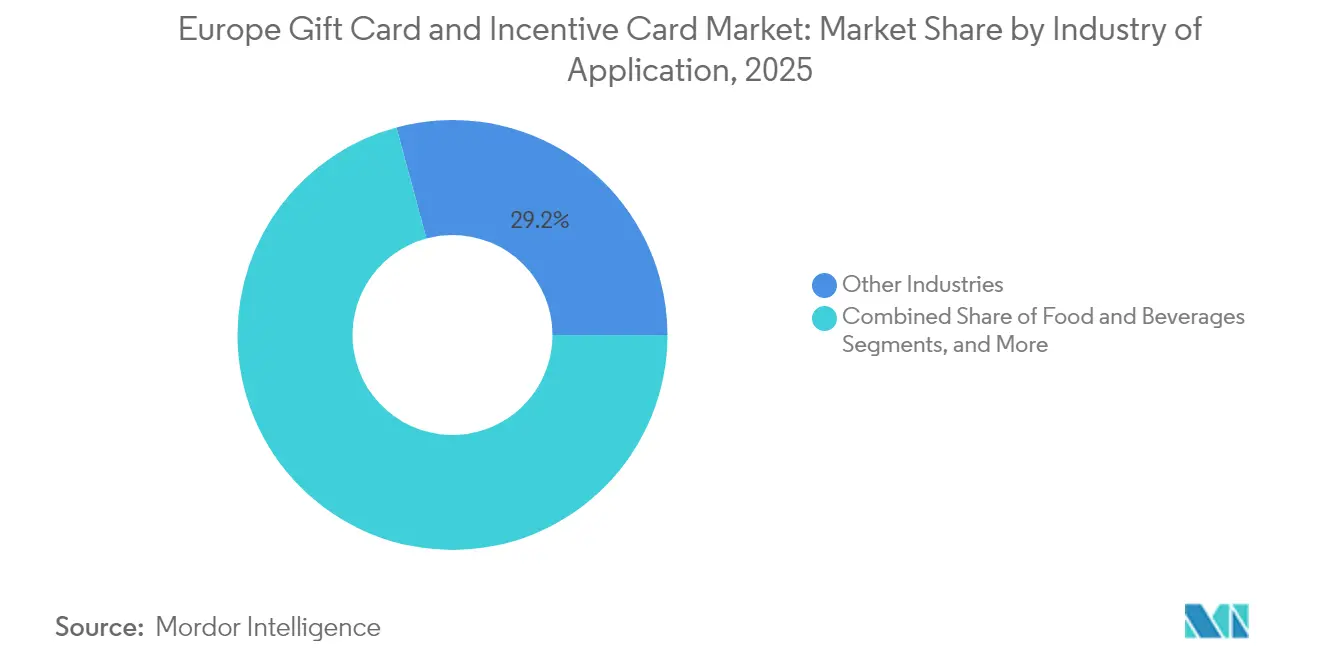
- Per applicazione industriale, il segmento degli altri settori ha rappresentato il 29.20% delle dimensioni del mercato europeo delle carte regalo e delle carte incentivi nel 2025, mentre l'elettronica di consumo è in testa alla crescita del mercato europeo delle carte regalo e delle carte incentivi, registrando un CAGR del 10.05% fino al 2031 e superando categorie tradizionali come alimenti e bevande.
- Per paese, il Regno Unito ha dominato con una quota di fatturato del 23.30% del mercato europeo delle carte regalo e delle carte incentivi nel 2025, mentre la Spagna è il segmento nazionale in più rapida crescita del mercato europeo delle carte regalo e delle carte incentivi con un CAGR del 9.10%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle carte regalo e delle carte incentivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| E-commerce e proliferazione dei portafogli mobili | + 1.8% | Leadership globale e nordica | Medio termine (2–4 anni) |
| Scalabilità del programma di incentivi aziendali | + 2.1% | DACH, Benelux, Paesi nordici | A lungo termine (≥ 4 anni) |
| Adozione dell'autoconsumo e del budget da parte della Generazione Z | + 1.2% | Mercati urbani dell'UE | Medio termine (2–4 anni) |
| Carte multi-esercente comunali “locali” | + 0.7% | Belgio e Paesi Bassi sono stati i primi ad agire | A lungo termine (≥ 4 anni) |
| Ricariche istantanee PSD3 e ID digitale UE | + 1.4% | A livello UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
E-commerce e proliferazione dei portafogli mobili
Il commercio mobile ora guida una quota crescente di pagamenti online e i pagamenti contactless dominano i volumi dei punti vendita nei paesi nordici [1] Ecommerce Europe, “European E-commerce Report 2024,” Ecommerce Europe, ecommerce-europe.eu . Con la crescente diffusione dei portafogli digitali, i consumatori percepiscono sempre più le carte regalo a valore memorizzato come un'estensione senza attriti delle abitudini di pagamento quotidiane. Il riscatto tokenizzato elimina le barriere al checkout e incoraggia i regali spontanei, soprattutto sui siti transfrontalieri dove le carte tradizionali comportano commissioni di cambio più elevate. I rivenditori beneficiano di tassi di chargeback inferiori e flussi di dati più ricchi, rafforzando le integrazioni di fidelizzazione e consolidando lo slancio sostenuto nel mercato europeo delle carte regalo e delle carte incentivo.
Scalabilità del programma di incentivi aziendali
I datori di lavoro europei che si trovano ad affrontare mercati del lavoro ristretti destinano budget più consistenti ai premi non monetari. Le carte regalo digitali offrono un coinvolgimento misurabile, efficienza fiscale e distribuzione istantanea su larga scala. L'integrazione con le piattaforme HRIS ed ERP consente il caricamento automatizzato, il monitoraggio della spesa in tempo reale e la conformità in più paesi. Le acquisizioni panregionali di Edenred esemplificano una strategia di acquisizione ed espansione progettata per aumentare la quota di mercato nei portafogli clienti [2] Edenred, “Risultati dell'esercizio 2024”, Edenred, edenred.com . Valori medi degli ordini elevati e cicli ricorrenti stabilizzano i flussi di entrate ed estendono il dominio del segmento aziendale nel mercato europeo delle carte regalo e delle carte incentivanti.
Carte multi-commerciante comunali “Local Town”
I comuni belgi e olandesi emettono carte prepagate limitate ai codici postali locali, convogliando gli euro dei consumatori verso le PMI di quartiere e monitorando l'impatto economico attraverso dati di riscatto anonimizzati. I commercianti apprezzano l'affluenza garantita e i consigli comunali sfruttano i principi ESG per ottenere sovvenzioni dal Fondo di coesione dell'UE. Gli operatori fintech ottengono un marketing agevolato e un posto in prima linea nei futuri cicli di stimolo, posizionando il mercato europeo delle carte regalo e delle carte incentivo per una maggiore integrazione con il settore pubblico nel lungo termine.
Ricariche istantanee abilitate per PSD3 e portafoglio digitale UE
La PSD3 potenzia i trasferimenti di credito istantanei, armonizza le regole di accesso ai dati e riduce le difficoltà di autenticazione, mentre i progetti pilota del Portafoglio di Identità Digitale dell'UE integrano i dati biometrici con le credenziali di pagamento. Gli emittenti di carte regalo possono integrare pulsanti "ricarica ora" che estraggono direttamente gli IBAN verificati, eliminando i costi dei circuiti di carte e riducendo l'esposizione alle frodi. La partecipazione di Visa al progetto pilota, che coinvolge 80 membri, segnala il sostegno generale all'iniziativa. La convergenza degli aggiornamenti normativi e tecnologici amplia l'accettazione transfrontaliera e amplia ulteriormente il mercato europeo delle carte regalo e delle carte incentive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Frode e addebiti non rimborsabili sulle carte regalo digitali | -0.8% | Mercati ad alto volume | A breve termine (≤ 2 anni) |
| Vincoli di capitalizzazione del valore KYC/AML | -0.6% | A livello UE | Medio termine (2–4 anni) |
| Rischio di sostituzione imminente del sistema Digital Euro & Wero | -1.1% | nucleo dell'Eurozona | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Frode e addebiti di carte regalo digitali
Le reti fraudolente sfruttano la rapida distribuzione del codice e i caricamenti anonimi, causando perdite dirette agli emittenti e controlli normativi. ScamClassifier di Mastercard classifica i vettori di attacco emergenti ed evidenzia la velocità con cui i criminali si spostano verso nuovi canali. Sebbene l'analisi avanzata riduca i rischi, i fornitori più piccoli si trovano ad affrontare limitazioni di risorse e l'intensificarsi delle chiacchiere sulle frodi può frenare l'interesse dei consumatori nel mercato europeo delle carte regalo e delle carte incentivi.
Rischio di sostituzione imminente dell'euro digitale e del sistema Wero
L'euro digitale pianificato dalla BCE, con un limite massimo di 1,500-2,500 euro per portafoglio, mira a facilitare i pagamenti al dettaglio di piccolo importo [3] Banca centrale europea, “Digital Euro – Preparation Phase Progress Update,” Banca centrale europea, ecb.europa.eu . Parallelamente, la rete istantanea SCT-Inst del consorzio Wero sfida il dominio degli schemi internazionali. Entrambi potrebbero soppiantare i casi d'uso di base delle carte prepagate, tuttavia le promozioni di marca e le funzioni di fidelizzazione ricche di analisi offrono nicchie difendibili per i fornitori di carte regalo all'interno del mercato europeo delle carte regalo e delle carte incentivo.
Analisi del segmento
Per tipo di carta: il predominio del circuito chiuso si scontra con l'innovazione del circuito aperto
Le carte closed-loop hanno generato il 58.15% del mercato europeo delle carte regalo e delle carte incentive nel 2025, capitalizzando sull'integrazione dei programmi fedeltà dei rivenditori e sui flussi di riscatto prevedibili. Tuttavia, si prevede che i formati open-loop registreranno un CAGR del 8.78% nel periodo di previsione, poiché gli acquirenti transfrontalieri e i lavoratori da remoto apprezzano l'accettazione universale. Gli aggiornamenti alla tokenizzazione di Mastercard riducono il divario percepito nelle frodi e aumentano l'accettazione da parte degli esercenti, rafforzando lo slancio open-loop nel mercato europeo delle carte regalo e delle carte incentive.
I rivenditori rispondono con vantaggi a circuito chiuso migliorati – cashback a livelli, eventi bonus e gamification nativa dell'app – che aumentano il valore del ciclo di vita. Gli aggregatori fintech ora integrano entrambe le tipologie di carte in cataloghi unificati, consentendo ai clienti aziendali di scegliere tra diverse opzioni in base alla dispersione della forza lavoro, al trattamento fiscale e all'analisi dei riscatti. Con l'entrata in funzione dei portafogli digitali UE, i divari di accettazione transfrontalieri si riducono, ridefinendo ulteriormente le dinamiche di condivisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di formato: le carte digitali raggiungono la massa critica
L'emissione digitale ha superato quella delle carte fisiche nel 2025, coprendo il 57.80% del mercato europeo delle carte regalo e delle carte incentive e prevedendo un'espansione a un CAGR del 10.12%. Obiettivi ambientali, aspettative di consegna immediata e archiviazione su portafogli elettronici guidano questa tendenza. Codici QR, pass NFC e involucri elettronici stampabili combinano praticità con un'estetica condivisibile. Le varianti fisiche continuano a essere apprezzate laddove il regalo tattile è importante, ma l'aumento delle tariffe postali e le normative sui rifiuti di plastica mantengono saldamente la tendenza a favore del digitale.
Campagne gamificate per l'aumento del saldo e richieste di acquisto basate sull'intelligenza artificiale aumentano ulteriormente la velocità di riscatto. I fornitori ridistribuiscono i risparmi derivanti dalla riduzione delle spese di stampa in chatbot di assistenza clienti più completi e supporto linguistico localizzato, affilando il loro vantaggio competitivo nel mercato europeo delle carte regalo e delle carte incentive.
Per tipo di consumatore: il segmento aziendale guida la creazione di valore
Gli acquirenti aziendali rappresentavano il 66.10% del mercato europeo delle carte regalo e delle carte incentive; i cicli di approvvigionamento in massa legati ai kit di onboarding e ai bonus spot stagionali sostengono la resilienza della domanda. L'emissione di API in tempo reale riduce il carico di lavoro delle risorse umane nelle entità multinazionali e fornisce report di spesa pronti per la verifica. L'utilizzo B2C individuale, alimentato dall'auto-bilancio della Generazione Z, cresce a un CAGR dell'8.42%, allungando i cicli medi di riscatto e appiattendo il picco, un tempo pronunciato, delle festività all'interno del mercato europeo delle carte regalo e delle carte incentive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i canali online catturano la trasformazione digitale
Nel 61.90, i portali online rappresentavano il 2025% del mercato europeo delle carte regalo e delle carte incentivi, con un tasso di crescita annuo composto (CAGR) del 11.75%. La distribuzione diretta delle API alle app BNPL, alle neobanche e alle casse degli e-commerce estende la portata con un costo marginale trascurabile. Gli scaffali dei supermercati e le stazioni di servizio offline continuano ad attrarre gli acquirenti d'impulso, ma l'affluenza si sta spostando verso modelli "click-and-collect" che abbinano gli acquisti online al ritiro in negozio, alimentando un percorso ibrido per la crescita futura.
Per applicazione industriale: l'elettronica di consumo emerge come leader di crescita
Il segmento "Altri settori" deteneva il 29.20% del mercato europeo delle carte regalo e delle carte incentive nel 2025. L'elettronica di consumo supera tutti i settori verticali con un CAGR del 10.05%, riflettendo elevati prezzi medi di vendita e premi per i dipendenti basati sulla tecnologia. I rivenditori precaricano le carte regalo prima del lancio dei prodotti di punta, bloccando la domanda e semplificando i cicli di pianificazione dell'offerta. I segmenti di viaggi, intrattenimento e servizi professionali mantengono solide traiettorie a una cifra attraverso accordi fedeltà e pacchetti promozionali, rafforzando la diversificazione settoriale del mercato europeo delle carte regalo e delle carte incentive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per Paese: la leadership del Regno Unito incontra l'accelerazione spagnola
Nel 23.30, il Regno Unito ha mantenuto il 2025% del mercato europeo delle carte regalo e delle carte incentive, beneficiando di consolidate culture aziendali orientate ai benefit e di un sistema di open banking maturo. La Spagna è in testa alla crescita con un CAGR del 9.10%, poiché la penetrazione degli smartphone converte gli acquirenti abituali in possesso di contanti in utilizzatori di portafogli elettronici. Germania, Francia e Italia registrano una crescita costante e allineata alla normativa, mentre Benelux e le regioni nordiche sono pioniere nell'integrazione dei pagamenti istantanei, che influenzano gli standard di mercato più ampi nel mercato europeo delle carte regalo e delle carte incentive.
Analisi geografica
Mercato delle carte regalo e delle carte incentivo nell'Europa occidentale
L'infrastruttura digitale del Regno Unito, l'elevato utilizzo del contactless e l'adozione di benefit per le risorse umane ne consolidano la leadership. Le normative post-Brexit obbligano gli emittenti a mantenere un doppio percorso di conformità, tuttavia i requisiti FCA in materia di dazi sui consumatori rafforzano la fiducia dei clienti e mantengono i volumi di spesa. Il boom dell'e-commerce in Spagna coincide con un trattamento fiscale favorevole sui buoni pasto e per la mobilità, rafforzando la penetrazione delle carte digitali. Le aziende francesi ampliano le opzioni voucher-to-cash-out, mentre i sondaggi tedeschi evidenziano la propensione dei consumatori per i prodotti adiacenti alle CBDC, suggerendo una potenziale cannibalizzazione ma anche un'adozione più fluida di funzionalità innovative a valore memorizzato.
Mercato delle carte regalo e delle carte incentivanti del Benelux e dei paesi nordici
I mercati del Benelux sfruttano l'orchestrazione dei pagamenti istantanei: l'utilizzo di SCT Inst in Belgio dimostra una velocità di regolamento che aiuta gli emittenti a offrire ricariche in tempo reale. I paesi nordici, sebbene di dimensioni inferiori in termini di valore assoluto, sono leader in Europa per numero di ricariche pro capite, creando un laboratorio vivente per il riscatto dei portafogli biometrici e le ricariche automatiche legate agli abbonamenti. Nel complesso, le differenze regionali richiedono strategie di commercializzazione a più livelli, rafforzando la complessità e le opportunità del mercato europeo delle carte regalo e delle carte incentive.
Panorama normativo
In Europa, le carte regalo e le carte incentivo si collocano all'incrocio tra servizi di pagamento, moneta elettronica e normative antiriciclaggio e antiterrorismo (AML/CFT). I prodotti a circuito aperto sono generalmente classificati come moneta elettronica ai sensi della seconda direttiva sulla moneta elettronica (direttiva 2009/110/CE), mentre i programmi a circuito chiuso possono rientrare nell'esclusione per rete limitata, a seconda di quanto ristrettamente la rete di accettazione sia definita e valutata dalle autorità nazionali competenti.
La politica si sta orientando verso un quadro normativo UE più consolidato attraverso la PSD3 e il Regolamento sui servizi di pagamento (PSR). Nel maggio 2026, la commissione ECON del Parlamento europeo ha approvato il testo concordato in fase di seconda lettura preliminare per la PSD3/PSR, che aggiorna il trattamento degli istituti di pagamento e degli istituti di moneta elettronica e mira a ridurre l'arbitraggio normativo. In materia di conformità ai reati finanziari, l'istituzione dell'Autorità europea antiriciclaggio (AMLA) a partire dal 1° gennaio 2026 aggiunge un livello di vigilanza più centralizzato. Gli attuali requisiti di adeguata verifica della clientela basati su soglie per la moneta elettronica (ad esempio, circa 150 euro per i depositi prepagati e 50 euro per determinati utilizzi online) continuano a influenzare la progettazione dei prodotti, i flussi di onboarding e i limiti di caricamento anonimi.
Analisi della catena del valore
La catena del valore comprende emittenti (banche e istituti di moneta elettronica), gestori di programmi e piattaforme di premi (gestione del catalogo, onboarding dei clienti, regolamento e riconciliazione) e abilitatori tecnici (tokenizzazione, provisioning del portafoglio, analisi delle frodi e strumenti KYC/AML). L'accettazione e il riscatto avvengono tramite reti di esercenti e infrastrutture di circuito per le carte open-loop, e tramite POS a circuito chiuso e piattaforme di e-commerce per i programmi specifici dei rivenditori. La distribuzione si articola su due canali principali: canali digitali (portali di emittenti e aggregatori, piattaforme HR e di premi e integrazioni API nelle app) e canali offline (rivenditori e altri punti vendita fisici utilizzati per l'attivazione e le ricariche), con un'ampia disponibilità al dettaglio in tutta l'UE a supporto della copertura.
La classificazione normativa rappresenta un punto critico, soprattutto per distributori e agenti. I negoziati PSD3/PSR e le posizioni del settore, evidenziate da EuroCommerce, si sono concentrati sul chiarimento del fatto che la distribuzione di prodotti di moneta elettronica, come le carte regalo, non costituisce automaticamente un servizio di pagamento regolamentato, il che altrimenti imporrebbe obblighi di conformità più gravosi a commercianti e intermediari. I requisiti di interoperabilità e sicurezza nell'area SEPA sono supportati dal SEPA Cards Standardisation Volume, gestito dall'European Payments Stakeholders Group, che definisce la coerenza nell'accettazione delle carte, l'autenticazione e i controlli del rischio lungo i percorsi di riscatto transfrontalieri.
Panorama competitivo
Il mercato europeo delle carte regalo e delle carte incentive mostra una moderata concentrazione: Edenred, Sodexo, Blackhawk Network, WeGift e InComm controllano insieme una quota considerevole del mercato. Le acquisizioni di Edenred in Danimarca e Brasile ampliano la profondità del catalogo e il potenziale di cross-selling. Sodexo sperimenta "carte di scelta" multi-spesa che consentono ai lavoratori di scegliere tra indennità per pasti, mobilità e benessere, rafforzando i cicli di coinvolgimento degli utenti. Blackhawk Network integra codici di emissione istantanea nelle casse della spesa online per aumentare le dimensioni del carrello. Le aziende che si affidano alle API come Tango Card e WeGift creano sistemi di emissione white-label per le neo-banche, sfruttando la rapida integrazione per ridurre i prezzi tradizionali. Il framework di pagamento istantaneo a basso costo pianificato dal consorzio Wero, composto da 16 banche, mira a disintermediare i circuiti di carte internazionali, promettendo un alleggerimento dei costi per gli emittenti di carte regalo ad alto volume.
I provider crypto-forward come Bitrefill convertono gli asset digitali in saldi commerciali, attraendo detentori di asset speculativi e comunità di gioco. MyBeezBox, focalizzata sull'ospitalità, offre esperienze per gli hotel che cercano flussi di entrate accessori. Gli operatori storici rispondono con controlli antifrode basati sull'apprendimento automatico che i concorrenti più piccoli faticano a finanziare, preservando un margine di sicurezza basato sulla scalabilità, nonostante la mercificazione delle API intensifichi la concorrenza nel mercato europeo delle carte regalo e delle carte incentivi.
Leader del settore delle carte regalo e delle carte incentivi in Europa
Edenred
Sodexo
Rete Blackhawk
Pagamenti InComm
wegift
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Edenred Payment Solutions ha lanciato Web Push Provisioning per inviare carte virtuali direttamente nei portafogli digitali tramite web, SMS o e-mail, senza richiedere il download di un'app. Ciò riduce le difficoltà di attivazione per l'emissione digitale su larga scala e supporta una più rapida implementazione di programmi di carte regalo e incentivi virtuali su più canali.
- Maggio 2026: InComm Payments ha stretto una partnership con Zip per abilitare i pagamenti rateali per gli acquisti di carte regalo all'interno dell'app Zip. La collaborazione amplia i casi d'uso delle carte regalo digitali orientati alla convenienza e aggiunge un percorso di acquisto finanziato tramite la formula "Compra ora, paga dopo" (BNPL) a una categoria di prodotti che altrimenti prevede il pagamento anticipato.
- Settembre 2024: Sedici banche europee hanno dato vita all'iniziativa Wero e acquisito iDeal e Payconiq per creare un'alternativa di pagamento basata su SCT Inst. Un sistema di pagamenti istantanei guidato dalle banche aumenta la pressione competitiva sui circuiti internazionali di carte di credito e rende ancora più urgente per gli emittenti di carte regalo ottimizzare le strategie di costo e di accettazione in tutta l'Eurozona.
Ambito e metodologia
Le carte regalo e le carte incentivo vengono utilizzate come strategia di sviluppo per promuovere le imprese, attirare nuovi clienti, aumentare la consapevolezza del marchio, ridurre le frodi e migliorare le vendite aziendali. Il mercato europeo delle carte regalo e delle carte incentivi è segmentato per consumatore (individuale e aziendale), per canale di distribuzione (online e offline), per prodotto (carta regalo elettronica e carta fisica) e per area geografica (Regno Unito, Francia, Germania, Italia, e Resto d'Europa)
Per tipo di carta
| Scheda ad anello aperto |
| Carta a circuito chiuso |
Per tipo di formato
| Carta digitale |
| Carta fisica |
Per tipo di consumatore
| Individuale (B2C) |
| Aziendale (B2B) |
Per canale di distribuzione
| Online |
| disconnesso |
Per settore di applicazione
| Cibo e bevande |
| Salute, benessere e bellezza |
| Abbigliamento, calzature e accessori |
| Elettronica di consumo |
| Altre industrie |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) |
| Resto d'Europa |
| Per tipo di carta | Scheda ad anello aperto |
| Carta a circuito chiuso | |
| Per tipo di formato | Carta digitale |
| Carta fisica | |
| Per tipo di consumatore | Individuale (B2C) |
| Aziendale (B2B) | |
| Per canale di distribuzione | Online |
| disconnesso | |
| Per settore di applicazione | Cibo e bevande |
| Salute, benessere e bellezza | |
| Abbigliamento, calzature e accessori | |
| Elettronica di consumo | |
| Altre industrie | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo delle carte regalo e delle carte incentivi nel 2026?
Nel 79.63 il mercato europeo delle carte regalo e delle carte incentivi ha generato 2026 miliardi di dollari, riflettendo lo slancio sostenuto dei pagamenti digitali.
Quali sono le prospettive di crescita del mercato europeo delle carte regalo e delle carte incentivi fino al 2031?
Le previsioni indicano un CAGR del 7.03%, che porterà il valore di mercato a 111.86 miliardi di USD entro il 2031.
Quale formato di prodotto sta crescendo più rapidamente nel mercato europeo delle carte regalo e delle carte incentivi?
Le carte digitali si stanno espandendo a un CAGR del 10.12% grazie all'integrazione con i portafogli mobili, alla consegna immediata e alle considerazioni ESG.
Perché il segmento B2B aziendale domina il mercato europeo delle carte regalo e delle carte incentivi?
I datori di lavoro integrano le carte regalo in programmi di benefit scalabili, assegnando al canale B2B il 66.10% delle dimensioni del mercato nel 2025 e consentendo acquisti ricorrenti e di valore elevato.
Quale modifica normativa avrà il maggiore impatto sul mercato europeo delle carte regalo e delle carte incentivi nei prossimi due anni?
La PSD3 e il portafoglio di identità digitale dell'UE consentiranno ricariche istantanee, armonizzeranno l'autenticazione e consentiranno un utilizzo transfrontaliero senza interruzioni.
Quale ruolo avrà l'euro digitale nel mercato europeo delle carte regalo e delle carte incentivi?
Un lancio nel 2027 potrebbe sostituire le transazioni di base di basso valore, ma le promozioni di marca, le analisi di fidelizzazione e le funzioni di ricompensa aziendale mantengono le carte regalo differenziate a livello competitivo.


