

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 34.91 miliardo di dollari |
| Dimensione del mercato (2031) | 47.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle bevande funzionali di Mordor Intelligence
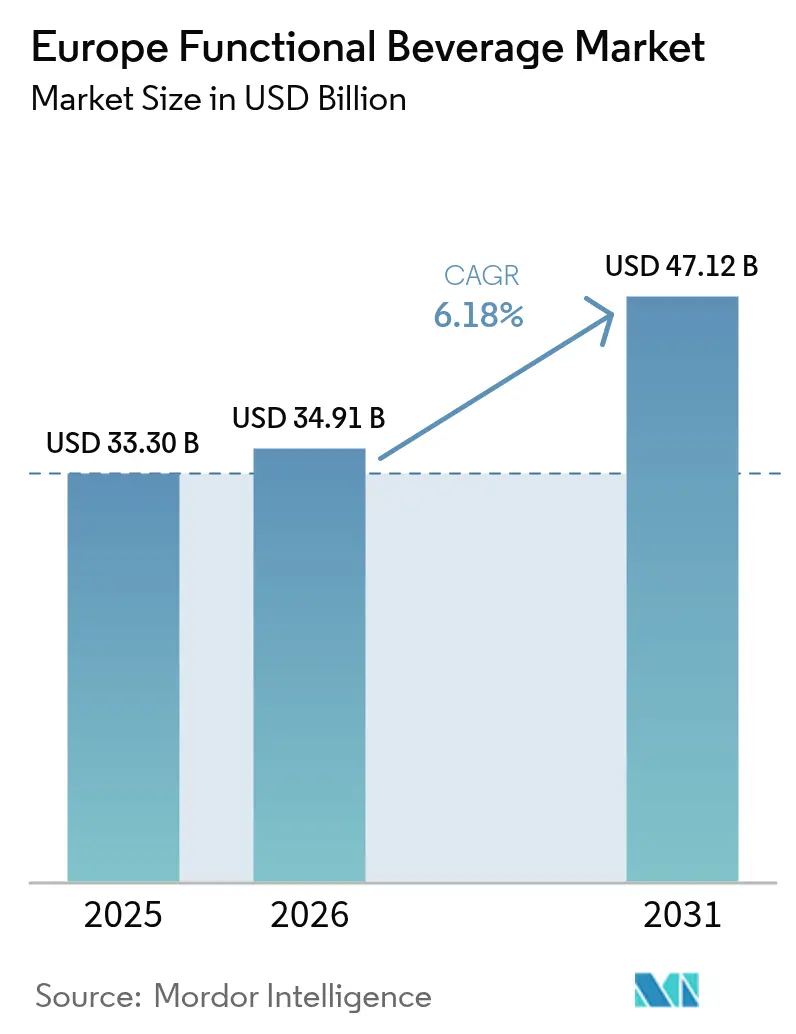
Il mercato europeo delle bevande funzionali è stato valutato a 33.30 miliardi di dollari nel 2025 e si stima che crescerà dai 34.91 miliardi di dollari del 2026 ai 47.12 miliardi di dollari entro il 2031, con un CAGR del 6.18% nel periodo di previsione (2026-2031). I prodotti energetici rimangono prevalenti sugli scaffali dei negozi al dettaglio; tuttavia, le preferenze dei consumatori si stanno spostando verso benefici per la salute clinicamente convalidati, ingredienti "clean label" e impegni di sostenibilità. Le multinazionali stanno riallocando i budget per la ricerca verso studi clinici randomizzati e controllati conformi agli standard dell'Autorità Europea per la Sicurezza Alimentare, mentre i rivenditori stanno aumentando lo spazio sugli scaffali per prodotti a base vegetale, a basso contenuto di zuccheri e incentrati sulla salute intestinale. L'espansione dell'e-commerce in abbonamento sta dando impulso ai marchi diretti al consumatore che danno priorità alla personalizzazione e a catene di fornitura più fresche. Allo stesso tempo, l'aumento dei costi degli ingredienti e del packaging sta esercitando una pressione sui margini, spingendo i produttori a semplificare i portafogli prodotti e a investire in strategie di approvvigionamento verticalmente integrate. In questo contesto, il mercato europeo delle bevande funzionali si sta evolvendo da offerte incentrate sulla bevanda rinfrescante a soluzioni nutrizionali basate sull'evidenza, sostenendo una crescita resiliente del valore nonostante la stagnazione delle vendite delle bevande analcoliche tradizionali.
Punti chiave del rapporto
- Per tipologia di prodotto, le bevande energetiche hanno dominato il mercato europeo delle bevande funzionali con il 49.21% nel 2025, mentre le bevande sportive stanno crescendo a un CAGR dell'8.23% fino al 2031.
- In base alla funzionalità, Immune Support ha conquistato il 48.01% del mercato europeo delle bevande funzionali nel 2025, mentre si prevede che Digestive Health crescerà a un CAGR dell'8.43% tra il 2026 e il 2031.
- Per quanto riguarda il packaging, le bottiglie in PET e in vetro hanno rappresentato il 74.12% del volume nel 2025; i Tetra Pak rappresentano il formato in più rapida crescita, con un CAGR dell'8.88% fino al 2031.
- In termini di distribuzione, supermercati e ipermercati detenevano una quota del 41.89% nel 2025, ma si prevede che i negozi al dettaglio online cresceranno a un CAGR del 7.27% fino al 2031.
- Per area geografica, la Germania ha dominato con il 34.81% del valore nel 2025; la Francia è l'area geografica in più rapida crescita con un CAGR del 7.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande funzionali in Europa
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente attenzione dei consumatori verso la tutela proattiva della salute e del benessere | + 1.2% | Germania, Regno Unito, Francia, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Crescente domanda di bevande clean-label con ingredienti naturali | + 0.9% | Germania, Francia, Regno Unito, Belgio, Paesi Bassi | A breve termine (≤ 2 anni) |
| Crescente attenzione alla sostenibilità e all'approvvigionamento etico degli ingredienti | + 0.7% | Germania, Francia, Paesi Bassi, Svezia, Belgio | A lungo termine (≥ 4 anni) |
| Passaggio a bevande funzionali biologiche e a base vegetale | + 1.1% | Germania, Francia, Regno Unito, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Popolarità delle bevande energetiche per la rapidità con cui forniscono energia e per la praticità | + 0.8% | Germania, Regno Unito, Polonia, Spagna, Italia | A breve termine (≤ 2 anni) |
| L'invecchiamento della popolazione determina una domanda di bevande preventive per il benessere | + 0.6% | Germania, Italia, Francia, Spagna, Belgio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori verso la tutela proattiva della salute e del benessere
I consumatori europei stanno integrando sempre più le bevande funzionali nella loro routine quotidiana come misure preventive per la salute, piuttosto che utilizzarle come rimedi reattivi. Questo cambiamento comportamentale, che ha preso slancio durante la pandemia di COVID-19, è ormai consolidato. Un recente sondaggio dell'International Probiotics Association Europe ha rivelato che oltre la metà dei consumatori europei si sente insufficientemente informata sui benefici per la salute dei probiotici. Tuttavia, quasi la metà degli intervistati nel Regno Unito ha dichiarato di aver consumato una bevanda funzionale negli ultimi tre mesi, evidenziando una domanda latente che potrebbe essere sbloccata attraverso l'educazione e la validazione clinica [1] Fonte: International Probiotics Association Europe, “IPA Europe Manifesto 2024,” IPA Europe, ipaeurope.org . Questo approccio proattivo è particolarmente evidente in Germania e nei Paesi Bassi, dove i consumatori ricercano attivamente prodotti arricchiti con vitamine D e K2 per la salute delle ossa, acidi grassi omega-3 per il supporto cardiovascolare e adattogeni come l'ashwagandha per la gestione dello stress. Questa tendenza sta influenzando i cicli di sviluppo dei prodotti, con i marchi che destinano sempre più budget di ricerca a studi clinici randomizzati controllati. Questi studi mirano a soddisfare gli standard di causa-effetto dell'Autorità europea per la sicurezza alimentare (EFSA) per le indicazioni sulla salute, consentendo la trasformazione delle aspirazioni al benessere in strategie di marketing conformi alla normativa.
Crescente domanda di bevande clean-label con ingredienti naturali
La domanda di prodotti clean-label si è evoluta da una tendenza di marketing a un attributo essenziale del prodotto, poiché i consumatori europei esaminano sempre più attentamente le liste degli ingredienti per verificare la presenza di dolcificanti artificiali, coloranti sintetici e additivi non familiari. Dolcificanti naturali come la stevia, derivata dalla *Stevia rebaudiana*, e il frutto del monaco, ricavato dalla *Siraitia grosvenorii*, stanno sostituendo l'aspartame e il sucralosio nelle riformulazioni dei prodotti. Tuttavia, i produttori incontrano difficoltà nel mascherare il sapore di questi dolcificanti, che spesso richiedono la co-formulazione con eritritolo o allulosio per ottenere un'appetibilità accettabile. Nel febbraio 2024, Danone ha annunciato un investimento in un nuovo stabilimento Alpro a base vegetale in Francia, con una capacità produttiva superiore a 300,000 litri al giorno, evidenziando la scala necessaria per soddisfare la domanda di clean-label pur rimanendo competitivi in termini di costi. Inoltre, l'Unione delle Associazioni Europee di Bibite Analcoliche si è impegnata a ridurre del 10% il contenuto di zucchero nei portafogli dei suoi membri entro il 2025. Questo impegno ha accelerato l'adozione di sistemi di aromi naturali derivati da estratti vegetali come ibisco, fiori di sambuco e curcuma. Questa tendenza è particolarmente significativa in Germania e Francia, dove la certificazione biologica e l'etichettatura Nutri-Score influenzano fortemente le decisioni di acquisto dei consumatori al momento della vendita.
Crescente attenzione alla sostenibilità e all'approvvigionamento etico degli ingredienti
La sostenibilità si è trasformata da un impegno secondario di responsabilità sociale d'impresa a un fattore chiave di acquisto, poiché i consumatori europei richiedono sempre più trasparenza in merito all'impronta di carbonio, al consumo di acqua e alle pratiche di lavoro eque lungo tutta la filiera delle bevande. L'iniziativa "World Without Waste" di The Coca-Cola Company, che mira a raggiungere imballaggi completamente riciclabili entro i prossimi anni e a zero emissioni nette di carbonio entro la metà del secolo, evidenzia il livello di impegno necessario per rimanere rilevanti tra i consumatori attenti all'ambiente. Analogamente, Danone ha ottenuto la certificazione B Corporation per le sue attività in Nord America diversi anni fa e ha esteso le pratiche di agricoltura rigenerativa all'approvvigionamento di ingredienti lattiero-caseari e vegetali in Europa. Ciò include partnership con gli agricoltori per ripristinare la salute del suolo, sequestrare il carbonio e ridurre la dipendenza dai fertilizzanti sintetici. Il recente investimento di Oatly in impianti di produzione in Svezia e nei Paesi Bassi integra infrastrutture per l'energia rinnovabile e pratiche di coltivazione dell'avena rigenerativa, allineando il marchio ai consumatori che esaminano attentamente le emissioni di Scope 3 e i metodi agricoli. L'attenzione all'approvvigionamento etico è particolarmente forte in Germania, Paesi Bassi e Svezia, dove i consumatori sono disposti a pagare un sovrapprezzo dal 10% al 15% per prodotti certificati da organizzazioni come Fair Trade, Rainforest Alliance o B Corporation. Anche rivenditori come Albert Heijn e ICA sottolineano l'importanza delle partnership con fornitori che hanno credenziali di sostenibilità verificate, a dimostrazione della crescente importanza di pratiche etiche e sostenibili in questi mercati.
Passaggio a bevande funzionali biologiche e a base vegetale
Le bevande funzionali a base vegetale stanno guadagnando quote di mercato rispetto alle alternative a base di latte, trainate dalla prevalenza dell'intolleranza al lattosio, dalle preoccupazioni ambientali e dalla percezione che le proteine vegetali offrano una migliore digeribilità. Un'analisi di Roland Berger indica che il mercato europeo dei latticini a base vegetale si è espanso in modo significativo, con il latte d'avena che si sta affermando come base preferita per l'arricchimento funzionale grazie al suo sapore neutro e alla consistenza cremosa. L'espansione di Oatly nel Nord Europa, in particolare in Svezia e Regno Unito, ha contribuito a normalizzare le bevande funzionali a base vegetale nei canali alimentari tradizionali. Inoltre, l'annuncio di Alpro, nel marzo 2025, di rifornirsi di avena britannica al 100% evidenzia una strategia di localizzazione volta a ridurre l'impronta di carbonio e ad attrarre le preferenze di provenienza regionale. La certificazione biologica rimane un fattore di differenziazione chiave in Germania, dove l'etichetta Bio-Siegel prevede prezzi maggiorati del 15%-20%, e in Francia, dove la certificazione Agriculture Biologique (AB) è essenziale per l'ingresso nel mercato dei rivenditori specializzati di alimenti salutari come Naturalia e Biocoop.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rigorosi requisiti normativi per l'etichettatura delle indicazioni sulla salute | -0.8% | Germania, Francia, Regno Unito, Paesi Bassi, Belgio | Medio termine (2-4 anni) |
| Difficoltà di formulazione con esaltatori di sapidità naturali | -0.4% | Germania, Regno Unito, Francia, Italia, Spagna | A breve termine (≤ 2 anni) |
| Costi di produzione elevati per ingredienti innovativi | -0.6% | Germania, Francia, Regno Unito, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Scetticismo dei consumatori riguardo alle affermazioni sulla salute non verificate | -0.5% | Germania, Regno Unito, Francia, Italia, Spagna | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi requisiti normativi per l'etichettatura delle indicazioni sulla salute
L'Autorità europea per la sicurezza alimentare (EFSA) impone standard rigorosi per la convalida delle indicazioni sulla salute, richiedendo studi clinici che possono costare somme considerevoli per ingrediente. Questi requisiti creano difficoltà per le piccole e medie imprese che non dispongono delle infrastrutture di ricerca necessarie. L'EFSA impone la dimostrazione di rapporti di causa-effetto attraverso studi clinici randomizzati controllati sull'uomo, uno standard che ha lasciato "in sospeso" per anni migliaia di indicazioni sulla salute relative a prodotti botanici. Ciò ha significativamente ostacolato l'innovazione nelle categorie di ingredienti a base di erbe e tradizionali. Il Regolamento UE 2024/2105, che ha respinto le indicazioni sulla salute per alcuni ceppi probiotici ed estratti vegetali, evidenzia il conservatorismo normativo che costringe i marchi a fare affidamento su indicazioni funzionali generiche anziché su messaggi terapeutici specifici [2] Fonte: EUR-Lex, "Regolamento UE 2024/2105 sulle indicazioni sulla salute", Gazzetta ufficiale dell'Unione europea, eur-lex.europa.eu . Questo approccio riduce la differenziazione dei prodotti e complica l'educazione dei consumatori. L'impatto di queste restrizioni è particolarmente pronunciato in Germania e Francia, dove le autorità nazionali aderiscono rigorosamente alle linee guida dell'EFSA con una flessibilità minima. Al contrario, Italia e Spagna hanno storicamente adottato interpretazioni più permissive per quanto riguarda le erbe officinali tradizionali del Mediterraneo, come l'estratto di foglie d'olivo e il melograno. Ad esempio, in alcuni casi, il tasso di approvazione delle indicazioni sulla salute in questi paesi è stato superiore rispetto ad altri, superando il 50% per certi ingredienti tradizionali.
Difficoltà di formulazione con esaltatori di sapidità naturali
Il passaggio dai sistemi di aromi artificiali a quelli naturali comporta sfide tecniche che possono influire sui profili di gusto, sulla stabilità a scaffale e sulla struttura dei costi, soprattutto quando si riformulano prodotti consolidati con una clientela fidelizzata. I dolcificanti naturali come la stevia e il frutto del monaco hanno spesso retrogusti amari o metallici, che richiedono l'aggiunta di ingredienti complementari come eritritolo, allulosio o estratti di aromi naturali. Ciò aumenta la complessità della formulazione e i costi delle materie prime dal 15% al 25% rispetto alle opzioni sintetiche. Allo stesso modo, i coloranti naturali derivati da fonti come barbabietola, curcuma e spirulina sono sensibili a fattori come pH, luce e calore. Queste sensibilità ne limitano l'uso in bevande acide e in confezioni trasparenti, dove l'esposizione ai raggi ultravioletti (UV) durante la conservazione può degradare il prodotto. Le aziende produttrici di aromi, tra cui Givaudan e Firmenich, stanno investendo in tecnologie di modificazione enzimatica e fermentazione per migliorare il gusto e la stabilità degli ingredienti naturali. Tuttavia, queste innovazioni sono proprietarie e costose, offrendo vantaggi competitivi ai grandi produttori con accordi di fornitura esclusivi. Le sfide formulative sono particolarmente significative per gli Energy Drink e gli Sports Drink, dove i consumatori hanno preferenze di gusto ben definite. Riformulare questi prodotti rischia di sconvolgere le aspettative dei clienti, con il rischio di perdere clienti a favore di concorrenti che mantengono profili di gusto tradizionali.
Analisi del segmento
Per tipo di prodotto: il predominio delle bevande energetiche incontra l'accelerazione delle bevande sportive
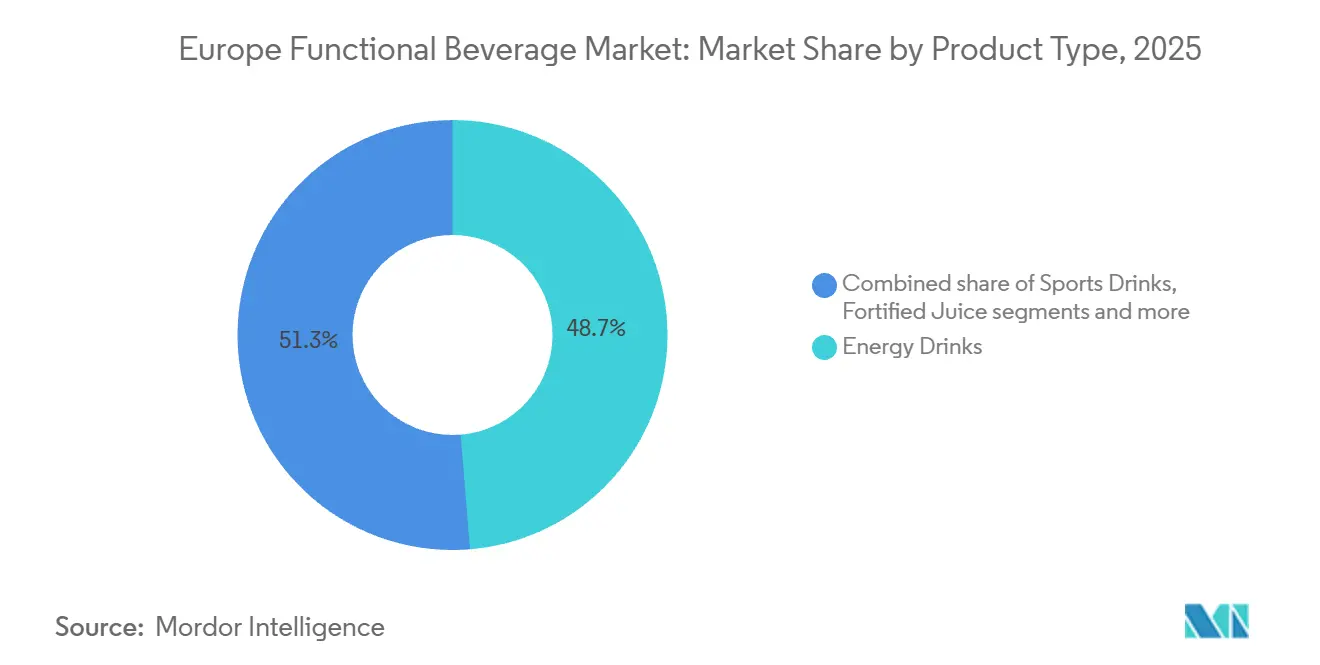
Si prevede che le bevande sportive cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.23% fino al 2031, segnando la crescita più rapida tra le tipologie di prodotto. Questa tendenza è guidata dalla crescente attenzione dei consumatori all'idratazione e al reintegro elettrolitico, che riflette la crescente partecipazione agli sport di resistenza e alle attività di fitness funzionale in tutta Europa. Le bevande energetiche rappresentavano il 49.21% del mercato nel 2025, supportate dalla forte presenza del marchio Red Bull e dalle ampie partnership commerciali di Monster. Tuttavia, la categoria deve affrontare le sfide derivanti dalle politiche di restrizione dell'età nell'Europa orientale e dalle crescenti preoccupazioni per il consumo eccessivo di caffeina tra gli adolescenti. I succhi fortificati stanno attraversando una fase di stagnazione, poiché i consumatori considerano sempre più le tradizionali basi di succhi di arancia e mela ricche di zucchero. In risposta, i marchi si stanno orientando verso formulazioni spremute a freddo e a basso indice glicemico, contenenti superfrutti come acai, bacche di goji e aronia.
I latticini e le bevande alternative ai latticini stanno beneficiando della tendenza a base vegetale, con basi di avena e mandorle che consentono l'arricchimento con calcio, vitamina D e acidi grassi omega-3, mantenendo al contempo un posizionamento vegano. L'acqua funzionale e fortificata sta guadagnando terreno tra i consumatori urbani attenti alla salute che cercano idratazione con aggiunta di vitamine, minerali o elettroliti, senza l'apporto calorico delle tradizionali bevande sportive. In questo segmento, Vitamin Well ha consolidato la sua presenza in Svezia e si sta espandendo in Germania e nel Regno Unito. La domanda di questi prodotti è in crescita, poiché i consumatori danno sempre più priorità alla salute e al benessere, con l'acqua fortificata che offre un equilibrio tra funzionalità e basso contenuto calorico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per funzionalità: la leadership nel supporto immunitario cede il passo allo slancio della salute digestiva
Si prevede che la salute digestiva sarà la funzionalità in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.43% fino al 2031. Questa crescita è trainata dalle crescenti evidenze cliniche che collegano la diversità del microbioma intestinale alla salute metabolica, al benessere mentale e alla resilienza immunitaria. Questo cambiamento ha elevato probiotici e prebiotici da integratori di nicchia a ingredienti per bevande ampiamente utilizzati. Il supporto immunitario rappresentava il 48.01% del mercato nel 2025, supportato da una maggiore consapevolezza dei consumatori a seguito della pandemia di COVID-19 e dall'ampia inclusione di vitamina C, zinco e sambuco nelle bevande fortificate. Tuttavia, la categoria deve affrontare sfide come la mercificazione dovuta alla convergenza delle dichiarazioni di efficacia e all'intensificarsi della concorrenza sui prezzi. La salute di ossa e articolazioni, sebbene un segmento più piccolo, sta guadagnando slancio tra le popolazioni anziane in Germania, Italia e Francia. Le bevande fortificate con calcio, vitamina K2 (menachinone) e peptidi di collagene stanno affrontando le preoccupazioni legate all'osteoporosi e all'artrite in questi mercati. Altre funzionalità, tra cui energia, prestazioni cognitive e bellezza interiore, stanno diversificando le preferenze dei consumatori, complicando le strategie di assortimento al dettaglio.
Il mercato europeo dei probiotici, come riportato dall'International Probiotics Association Europe, è dominato da bevande a base di latte fermentato come Actimel e Yakult di Danone [3] Fonte: International Probiotics Association, “A Holistic Approach to Probiotics in The EU for Informed Consumers And A Sustainable Food Industry,” ipaeurope.org . Tuttavia, l'innovazione si sta concentrando sempre più sui postbiotici e psicobiotici di nuova generazione. I postbiotici, che consistono in cellule microbiche non vitali o nei loro metaboliti, offrono vantaggi come l'eliminazione della necessità di logistica a catena del freddo e la risoluzione di problemi relativi alla vitalità delle formulazioni probiotiche vive. Queste caratteristiche consentono lo sviluppo di prodotti stabili a temperatura ambiente, riducendo i costi di distribuzione e creando nuove opportunità di mercato. Inoltre, si stanno conducendo ricerche significative sull'asse intestino-cervello, con studi clinici di fase iniziale che esplorano il potenziale dei ceppi di Lactobacillus e Bifidobacterium di influenzare la produzione di serotonina e alleviare l'ansia. Questi progressi potrebbero trasformare il mercato della salute digestiva, posizionandolo come una categoria di benessere mentale anziché limitarlo alla sola salute gastrointestinale.
Per tipo di imballaggio: le bottiglie in PET e vetro affrontano la sfida della sostenibilità di Tetra Pak
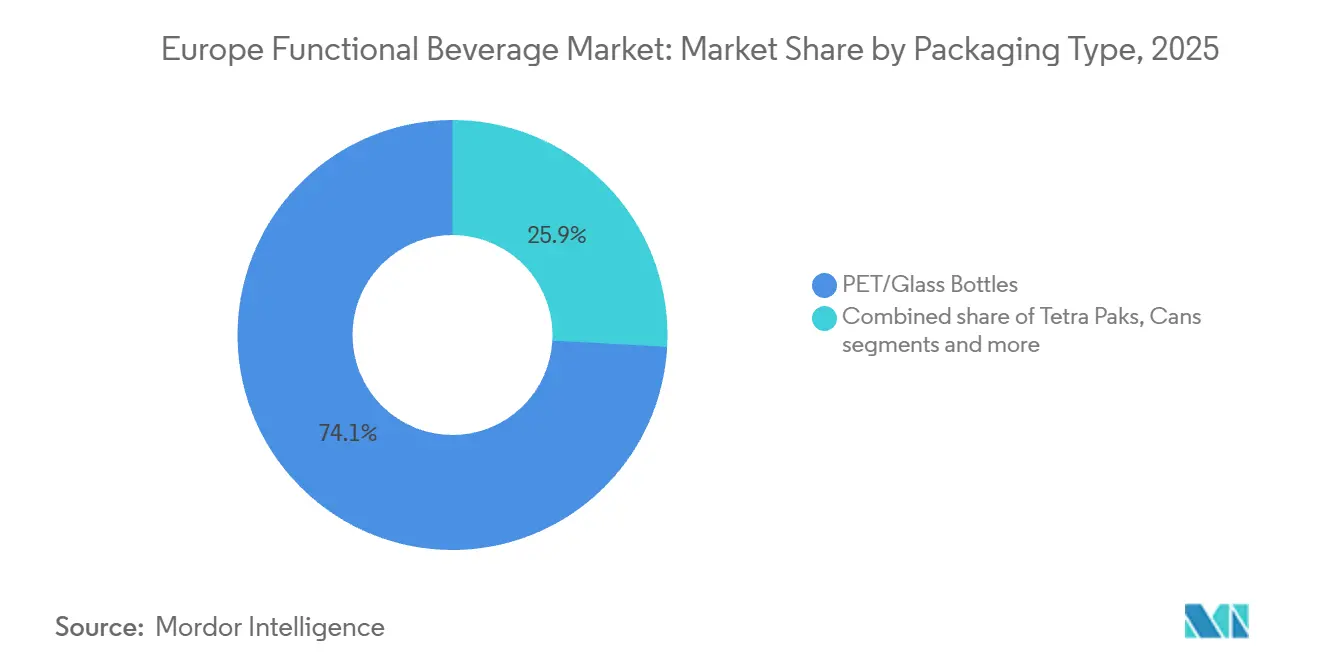
Si prevede che i Tetra Pak cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.88% fino al 2031, rendendolo il formato di imballaggio in più rapida crescita. Questa crescita è trainata dall'impegno del marchio per la neutralità carbonica, dalla superiore stabilità a scaffale del formato e dalla percezione da parte dei consumatori del packaging in cartone come più ecologico rispetto alla plastica monouso. Le bottiglie in PET (polietilene tereftalato) e vetro rappresentavano il 74.12% del mercato nel 2025, supportate dalla familiarità dei consumatori, dalla trasparenza che evidenzia il colore e la chiarezza del prodotto e dalla richiudibilità, in linea con le esigenze di consumo on-the-go. Le lattine mantengono una forte presenza nel segmento delle bevande energetiche, dove la riciclabilità dell'alluminio e le proprietà di raffreddamento rapido incoraggiano gli acquisti d'impulso nei minimarket e nei distributori automatici. Tuttavia, le lattine incontrano difficoltà nel penetrare le categorie delle acque funzionali e delle alternative ai latticini, dove gli imballaggi in vetro e cartone sono percepiti come più pregiati. Altri formati di imballaggio, come le buste e le bustine monodose, rimangono di nicchia, ma stanno guadagnando terreno nei canali di e-commerce grazie alla loro leggerezza, che riduce i costi di spedizione e le emissioni di carbonio.
Il rapporto sulla sostenibilità 2024 di Tetra Pak ha evidenziato i progressi verso il raggiungimento del 100% di materiali rinnovabili e di una produzione a zero emissioni di carbonio entro il 2030. Questi traguardi hanno un forte impatto sui consumatori europei, che considerano l'impatto ambientale uno dei loro tre principali criteri di acquisto. La piattaforma di packaging connesso dell'azienda, che incorpora codici QR (Quick Response) per la tracciabilità della catena di approvvigionamento e le istruzioni per il riciclo, è stata adottata da aziende come Danone e Nestlé per migliorare la trasparenza e affrontare le problematiche legate al greenwashing. In Europa, i tassi di riciclo del PET hanno raggiunto il 60% nel 2024. Tuttavia, il crescente utilizzo di bottiglie colorate e opache complica i processi di riciclo meccanico. Ciò ha spinto i marchi a orientarsi verso il PET trasparente e a investire in partnership per il riciclo chimico in grado di gestire flussi di colori misti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i supermercati mantengono le vendite mentre il commercio al dettaglio online sconvolge
Si prevede che i negozi al dettaglio online cresceranno a un tasso di crescita annuo composto (CAGR) del 7.27% fino al 2031, diventando il canale di distribuzione in più rapida crescita. Questa crescita è trainata dai modelli di abbonamento diretti al consumatore, che consentono ai marchi di ottenere margini più elevati, raccogliere dati di prima parte sui consumatori ed evitare commissioni di posizionamento e pressioni promozionali associate alla vendita al dettaglio tradizionale. Supermercati e ipermercati rappresentavano il 41.89% del mercato nel 2025, supportati dalla comodità dello shopping in un unico punto vendita, dal comportamento di acquisto d'impulso incoraggiato dagli espositori in fondo alla corsia e dai vantaggi in termini di costi che i rivenditori di grandi formati ottengono grazie agli acquisti in grandi volumi e alle offerte a marchio privato.
I minimarket rimangono essenziali per le bevande energetiche e i formati monodose, poiché la loro vicinanza agli snodi dei trasporti e la loro idoneità al consumo immediato stimolano il traffico pedonale. Tuttavia, il loro spazio limitato sugli scaffali limita la varietà di prodotti e favorisce marchi affermati con alti tassi di rotazione. I negozi specializzati, tra cui rivenditori di alimenti naturali come Holland and Barrett nel Regno Unito e Naturalia in Francia, si rivolgono a una nicchia demografica di consumatori attenti al benessere, disposti a pagare prezzi elevati per certificazioni biologiche e formulazioni specializzate. Il passaggio al commercio al dettaglio online è ulteriormente accelerato dall'espansione delle categorie Fresh e Pantry di Amazon, che ora includono bevande funzionali di marchi come Innocent, Vitamin Well e Celsius, insieme a servizi di abbonamento che semplificano gli acquisti ripetuti e offrono sconti per ordini combinati. Marchi diretti al consumatore come Huel e Athletic Greens hanno completamente bypassato il commercio al dettaglio tradizionale, sfruttando il marketing sui social media e le partnership con gli influencer per costruire community di marca e garantire il valore del ciclo di vita del cliente attraverso modelli di abbonamento. In Europa, la penetrazione dell'e-commerce per le bevande funzionali ha raggiunto il 12% nel 2025, rimanendo indietro di circa il 5% rispetto agli Stati Uniti, il che indica un potenziale di crescita inutilizzato, con il miglioramento delle infrastrutture logistiche e il continuo rafforzamento della fiducia dei consumatori nella consegna di generi alimentari online.
Analisi geografica
Mercato tedesco delle bevande funzionali
Nel 2025, la Germania ha guidato il mercato europeo, conquistando il 34.81% della quota di mercato. Questa leadership è attribuita alla consolidata cultura alimentare biologica del Paese, ai rigorosi standard di qualità imposti dalla certificazione Bio-Siegel e al predominio di grandi catene di distribuzione come Edeka, Rewe, Aldi e Lidl, che insieme controllano oltre il 60% della vendita al dettaglio di generi alimentari. I consumatori tedeschi sono altamente propensi a investire in bevande funzionali che offrono validazione clinica, certificazioni di terze parti e approvvigionamento trasparente degli ingredienti. Questa preferenza ha permesso a marchi premium come Vitamin Well e Innocent di assicurarsi spazio sugli scaffali accanto alle opzioni tradizionali di Coca-Cola e PepsiCo. Inoltre, l'invecchiamento della popolazione tedesca, con oltre il 21% dei residenti di età pari o superiore a 65 anni, sta stimolando la domanda di bevande che supportano la salute delle ossa, la cura delle articolazioni e le funzioni cognitive. I prodotti arricchiti con calcio, vitamina D, collagene e acidi grassi omega-3 stanno diventando sempre più comuni in queste categorie. Il contesto normativo del Paese, caratterizzato da una rigorosa aderenza alle linee guida dell'Autorità europea per la sicurezza alimentare e da un'avversione culturale verso affermazioni di marketing esagerate, ha rafforzato la fiducia dei consumatori e creato una base stabile per una crescita sostenibile.
Mercato francese delle bevande funzionali
La Francia è il mercato in più rapida crescita in Europa, con un tasso di crescita annuo composto (CAGR) previsto del 7.81% fino al 2031. Questa crescita è supportata da iniziative nutrizionali sostenute dal governo, come il sistema di etichettatura Nutri-Score, da una forte preferenza culturale per ingredienti biologici e di provenienza locale e dalla crescente adozione di prodotti nutrizionali per sportivi come parte delle routine quotidiane di benessere. I consumatori francesi si rivolgono sempre più alle bevande funzionali come sostituti dei pasti o come opzioni di recupero post-allenamento, rendendo il contenuto proteico e il profilo aminoacidico fattori chiave nelle decisioni di acquisto. Anche il mercato dei latticini di origine vegetale in Francia è in rapida espansione, con lo stabilimento Alpro di Danone che funge da polo produttivo regionale per bevande funzionali a base di avena e mandorle distribuite in tutta l'Europa occidentale. Rivenditori come Carrefour, Auchan e Leclerc stanno rispondendo alla domanda dei consumatori aumentando lo spazio sugli scaffali per le bevande funzionali, mentre negozi specializzati come Biocoop e Naturalia stanno curando selezioni che enfatizzano la certificazione biologica e l'approvvigionamento equo e solidale.
Mercato delle bevande funzionali nell'Europa occidentale e meridionale
Regno Unito, Italia e Spagna rappresentano mercati maturi in cui le bevande funzionali competono con le tradizionali abitudini di consumo di caffè, tè e succhi, ma ogni mercato presenta fattori di crescita specifici. Nel Regno Unito, la penetrazione delle bevande funzionali ha raggiunto il 49% dei consumatori nel 2024, trainata dalla disponibilità di kombucha, succhi spremuti a freddo e bevande proteiche vegetali presso i principali rivenditori al dettaglio come Tesco, Sainsbury's e Waitrose. Anche marchi diretti al consumatore come Huel hanno normalizzato l'uso di bevande sostitutive dei pasti tra i professionisti urbani con tempi di attesa ridotti. Il mercato italiano delle bevande funzionali si sta evolvendo più lentamente a causa delle preferenze culturali per l'espresso e la tradizionale dieta mediterranea. Tuttavia, l'invecchiamento della popolazione e l'aumento dei tassi di obesità stanno creando opportunità per i prodotti per la salute digestiva e la gestione del peso. In Spagna, il segmento della nutrizione sportiva sta superando altre categorie, riflettendo lo stile di vita attivo del Paese e la popolarità di attività come ciclismo, corsa e calcio. Le bevande arricchite di elettroliti stanno guadagnando terreno presso rivenditori al dettaglio come Mercadona e Carrefour.
Panorama normativo
In Europa, le bevande funzionali operano nell'ambito di un quadro normativo a livello UE per la composizione e le indicazioni sulla salute, basato sul Regolamento (CE) 1924/2006 relativo alle indicazioni nutrizionali e sulla salute, sul Regolamento (CE) 1925/2006 sull'aggiunta di vitamine e minerali e sul Regolamento (UE) 2015/2283 sui nuovi alimenti per gli ingredienti non consumati in modo significativo nell'UE prima del 15 maggio 1997. L'EFSA rimane l'organismo scientifico centrale preposto alla verifica delle indicazioni e il suo mandato 2024-2026 continua a dare priorità alle valutazioni basate sul principio di causa-effetto, che supporta il posizionamento basato su studi clinici in categorie quali il supporto immunitario e la salute digestiva.
Le recenti autorizzazioni e gli aggiornamenti amministrativi dimostrano come i percorsi normativi influenzino il ritmo dell'innovazione e il vantaggio competitivo. Le nuove linee guida amministrative per le domande di autorizzazione per le fonti nutritive sono entrate in vigore il 1° febbraio 2025 e le autorizzazioni per i nuovi alimenti del 2026 per gli ingredienti funzionali (tra cui il lattosio-N-tetraosio per Inbiose NV, l'estere di inulina propionato per l'Imperial College Hammersmith Campus e l'estratto di carota arricchito con ramnogalatturonano-I per NutriLeads BV) rafforzano il ruolo delle approvazioni dell'Unione e, in alcuni casi, delle protezioni specifiche per il richiedente a tempo limitato, che possono influenzare le scelte di formulazione e la sequenza di immissione sul mercato nei diversi Stati membri dell'UE.
Panorama competitivo
Il mercato europeo delle bevande funzionali mostra una moderata concentrazione, con aziende multinazionali come PepsiCo, The Coca-Cola Company, Red Bull, Danone e Nestlé che utilizzano ampie reti di distribuzione e budget di marketing significativi. Tuttavia, gli specialisti regionali e i competitor nativi digitali mantengono un potere di determinazione dei prezzi nei segmenti premium e di nicchia. Le tendenze strategiche indicano una divisione tra leadership di costo, come dimostrato dall'iniziativa "World Without Waste" di Coca-Cola che mira a un packaging riciclabile al 100% entro il 2025, e differenziazione attraverso la convalida clinica, come dimostra l'investimento di Danone in studi clinici randomizzati per il suo ceppo probiotico Actimel. Stanno emergendo opportunità in settori come le formulazioni postbiotiche, le bevande psicobiotiche mirate al benessere mentale e le piattaforme di nutrizione personalizzata che utilizzano l'intelligenza artificiale (IA) per raccomandare bevande funzionali in base a dati sanitari individuali e profili genetici.
Operatori emergenti come Celsius, che ha ampliato la sua distribuzione europea attraverso partnership strategiche, e Vitamin Well, che personalizza le formulazioni in base alle preferenze di gusto dei paesi nordici, stanno rivoluzionando le aziende consolidate rivolgendosi a fasce demografiche svantaggiate e sfruttando il marketing sui social media per costruire community di marca. Queste aziende stanno colmando efficacemente le lacune del mercato, creando al contempo un forte coinvolgimento dei consumatori attraverso approcci innovativi.
La tecnologia sta diventando un fattore competitivo cruciale, con le aziende che investono in packaging connessi, tracciabilità della supply chain basata su blockchain e piattaforme di e-commerce direct-to-consumer che raccolgono dati di prima parte sui consumatori, consentendo prezzi dinamici e promozioni personalizzate. La divisione Health Science di Nestlé ha depositato brevetti per tecnologie di microincapsulazione progettate per migliorare la biodisponibilità di vitamine e probiotici. Questa innovazione potrebbe supportare affermazioni di efficacia convalidate da studi di farmacocinetica e soddisfare gli standard di causa-effetto dell'Autorità europea per la sicurezza alimentare (EFSA). Inoltre, le aziende si stanno concentrando sul raggiungimento del 100% di efficienza nelle loro supply chain per soddisfare gli obiettivi di sostenibilità e le aspettative dei consumatori. Si prevede che l'adozione di queste tecnologie stimolerà la crescita e migliorerà la fiducia dei consumatori nel mercato delle bevande funzionali.
Leader del settore delle bevande funzionali in Europa
PepsiCo, Inc.
The Coca-Cola Company
Red Bull GmbH
Danone SA
Monster Beverage Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Carlsberg Group ha ampliato la sua partnership strategica con PepsiCo, diventando l'imbottigliatore per Danimarca, Finlandia e i tre Stati baltici, con decorrenza dal 1° gennaio 2029. L'accordo estende la presenza di Carlsberg nel settore dell'imbottigliamento PepsiCo nei Paesi nordici e baltici e modifica il controllo della distribuzione nelle categorie in cui l'innovazione funzionale e a zero zuccheri viene distribuita attraverso sistemi di imbottigliamento consolidati.
- Marzo 2026: Danone ha annunciato un accordo definitivo per l'acquisizione di Huel, fornitore di soluzioni per pasti nutrizionalmente completi. L'operazione amplia la presenza di Danone nel settore della nutrizione funzionale e delle dinamiche di vendita diretta al consumatore, rafforzando la sua posizione nel segmento delle bevande sostitutive del pasto e per il miglioramento delle prestazioni, accanto ai tradizionali portafogli di prodotti lattiero-caseari e vegetali.
- Febbraio 2026: PepsiCo ha annunciato il lancio ufficiale nel Regno Unito di Poppi, il marchio di bevande gassate prebiotiche acquisito, segnando il suo debutto al di fuori degli Stati Uniti. L'ingresso nel Regno Unito crea un banco di prova ad alta visibilità per i messaggi relativi alla salute intestinale e per il posizionamento di bevande gassate funzionali a basso contenuto di zuccheri nei canali di vendita al dettaglio e di e-commerce europei.


Ambito del rapporto sul mercato delle bevande funzionali in Europa
Una bevanda funzionale si riferisce a un alimento liquido convenzionale commercializzato per enfatizzare ingredienti specifici o presunti benefici per la salute. Il mercato europeo delle bevande funzionali è classificato in base a tipologia di prodotto, funzionalità, tipo di imballaggio, canale di distribuzione e area geografica. Per tipologia di prodotto, le categorie includono bevande energetiche, bevande sportive, succhi fortificati, bevande a base di latte e alternative al latte, acqua funzionale o fortificata e altre tipologie di prodotto. Per funzionalità, il mercato è segmentato in salute digestiva, supporto immunitario, salute di ossa e articolazioni e altre funzionalità. Per tipo di imballaggio, le opzioni includono bottiglie in PET (polietilene tereftalato) o vetro, lattine, Tetra Pak e altri. Per canale di distribuzione, il mercato è suddiviso in supermercati e ipermercati, minimarket, negozi specializzati, negozi al dettaglio online e altri. Per area geografica, il mercato comprende Germania, Regno Unito, Italia, Francia, Spagna, Paesi Bassi, Polonia, Belgio, Svezia e resto d'Europa. La valutazione del mercato è stata effettuata in termini di valore in USD e di volume in litri per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Bevande Energetiche - Energy Drinks |
| Bevande sportive |
| Succo fortificato |
| Latticini e bevande alternative ai latticini |
| Acqua Funzionale/Fortificata |
| Altri tipi di prodotto |
Per funzionalità
| Digestive Health |
| Supporto immunitario |
| Salute delle ossa e delle articolazioni |
| Altre funzionalità |
Per tipo di imballo
| Bottiglie in PET/vetro |
| Latte e lattine |
| Tetra Pak |
| Altro |
Per canale di distribuzione
| Supermercati e ipermercati |
| MINIMARKET |
| Negozio specializzato |
| Negozi al dettaglio online |
| Altro |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Bevande Energetiche - Energy Drinks |
| Bevande sportive | |
| Succo fortificato | |
| Latticini e bevande alternative ai latticini | |
| Acqua Funzionale/Fortificata | |
| Altri tipi di prodotto | |
| Per funzionalità | Digestive Health |
| Supporto immunitario | |
| Salute delle ossa e delle articolazioni | |
| Altre funzionalità | |
| Per tipo di imballo | Bottiglie in PET/vetro |
| Latte e lattine | |
| Tetra Pak | |
| Altro | |
| Per canale di distribuzione | Supermercati e ipermercati |
| MINIMARKET | |
| Negozio specializzato | |
| Negozi al dettaglio online | |
| Altro | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo delle bevande funzionali?
Ammonterà a 34.91 miliardi di dollari nel 2026 e si prevede che raggiungerà i 47.12 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più velocemente in Europa?
Le bevande sportive sono quelle che stanno registrando la crescita più rapida, con un CAGR dell'8.23% entro il 2031.
Quale segmento funzionale mostra lo slancio più forte?
La salute digestiva è in testa con una previsione di CAGR dell'8.43% tra il 2026 e il 2031.
Quanto è importante la vendita al dettaglio online per le bevande funzionali europee?
Si prevede che i canali online supereranno i 6 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.27%.
Quale Paese detiene la quota di mercato maggiore?
La Germania ha detenuto il 34.81% dei ricavi del 2025, trainata da forti preferenze per i prodotti biologici e la convalida clinica.
Pagina aggiornata l'ultima volta il:



