

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
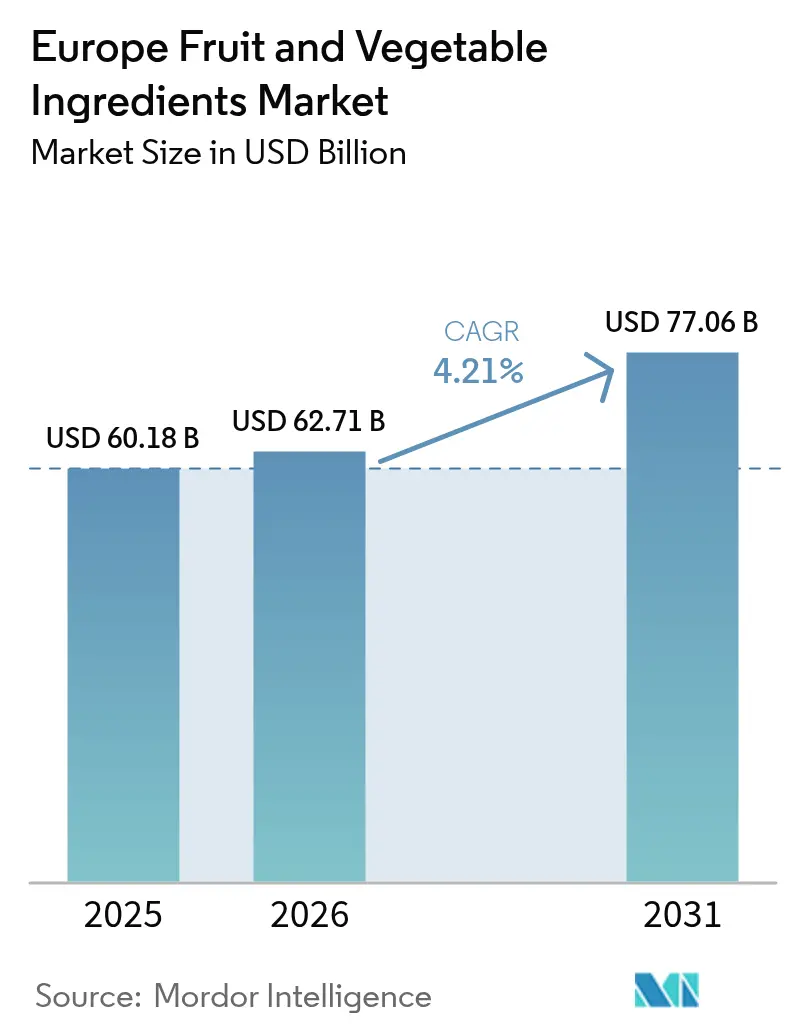
| Dimensione del mercato (2026) | 62.71 miliardo di dollari |
| Dimensione del mercato (2031) | 77.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.21% CAGR |
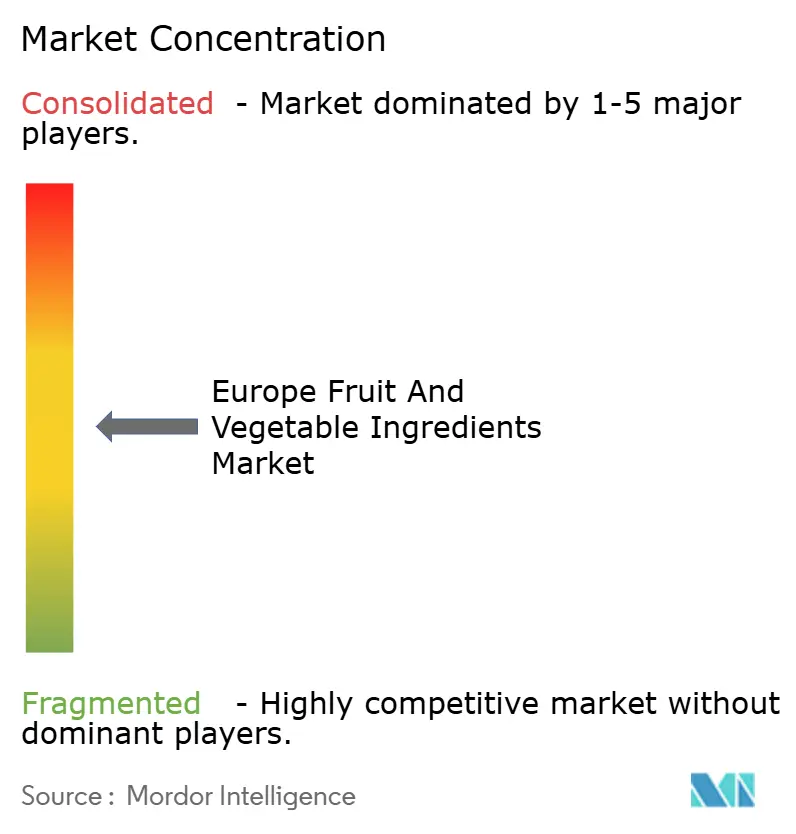
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli ingredienti di frutta e verdura di Mordor Intelligence
Si stima che il mercato europeo degli ingredienti a base di frutta e verdura abbia raggiunto i 60.18 miliardi di dollari nel 2025 e che crescerà dai 62.71 miliardi di dollari del 2026 ai 77.06 miliardi di dollari entro il 2031, con un CAGR del 4.21% nel periodo di previsione (2026-2031). L'accelerazione della domanda è incentrata sull'inasprimento normativo contro gli additivi sintetici, sulla crescente consapevolezza delle etichette pulite e sugli investimenti tecnologici che prolungano la durata di conservazione preservando al contempo la densità dei nutrienti. La spinta alla riformulazione è marcata nei settori dolciario, dei prodotti da forno e delle bevande, poiché le ultime linee guida dell'Autorità europea per la sicurezza alimentare sugli additivi e il Regolamento UE 1333/2008 scoraggiano l'uso del biossido di titanio e di diversi coloranti azoici, spingendo i proprietari di marchi a ricorrere a coloranti di origine vegetale. L'algoritmo Nutri-Score rivisto dalla Francia, in vigore da marzo 2025, penalizza ulteriormente i coloranti sintetici, spingendo i rivenditori a rimuovere dal listino gli SKU non conformi. Le strategie competitive si concentrano sull'integrazione verticale, sulla fermentazione e sulla lavorazione di prossimità, aiutando i fornitori a tutelarsi dalla volatilità delle rese dovuta al clima e a soddisfare i requisiti di tracciabilità. Questi cambiamenti posizionano il mercato europeo degli ingredienti ortofrutticoli come un beneficiario strutturale della strategia "Dal produttore al consumatore", dei piani nutrizionali nazionali e della preferenza dei consumatori per ingredienti riconoscibili.
Punti chiave del rapporto
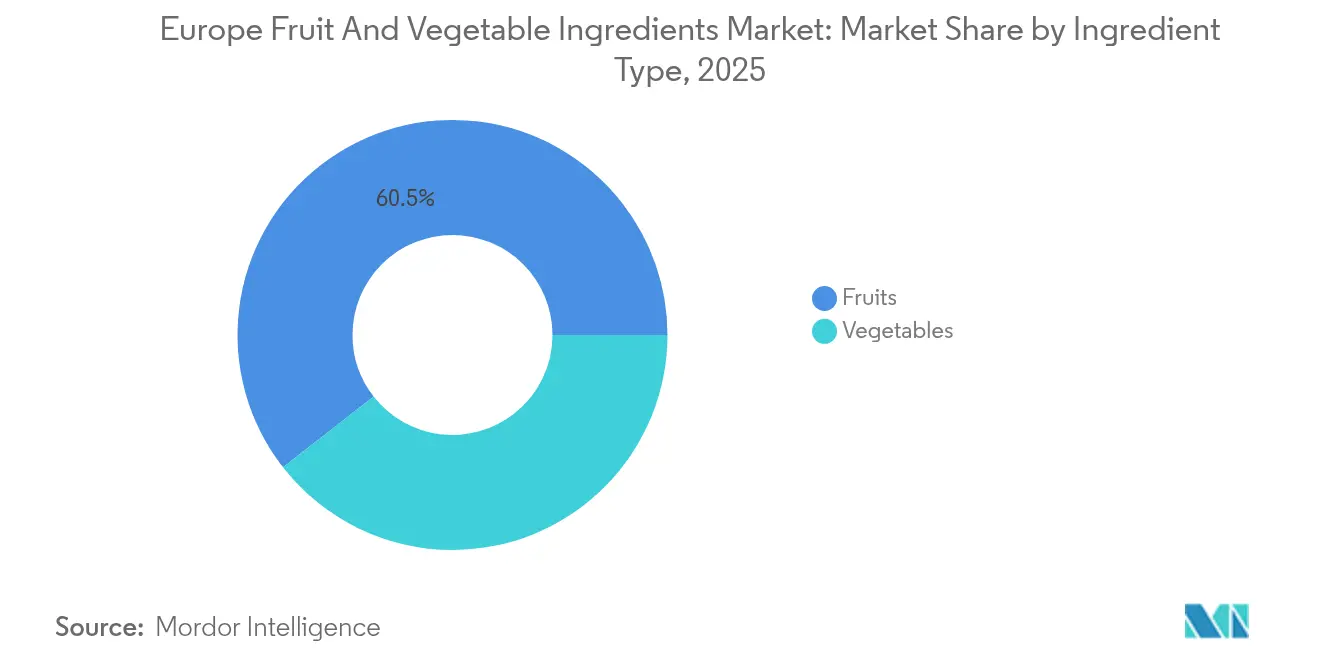
- Per tipologia di ingrediente, la frutta ha dominato con una quota di fatturato del 60.55% nel 2025; si prevede che le verdure cresceranno a un CAGR del 6.45% fino al 2031, il tasso più rapido tra tutte le categorie di ingredienti.
- Per tipologia di prodotto, nel 2025 i concentrati hanno conquistato il 42.80% della quota di mercato europea degli ingredienti di frutta e verdura, mentre si prevede che paste e puree cresceranno a un CAGR del 5.62% entro il 2031.
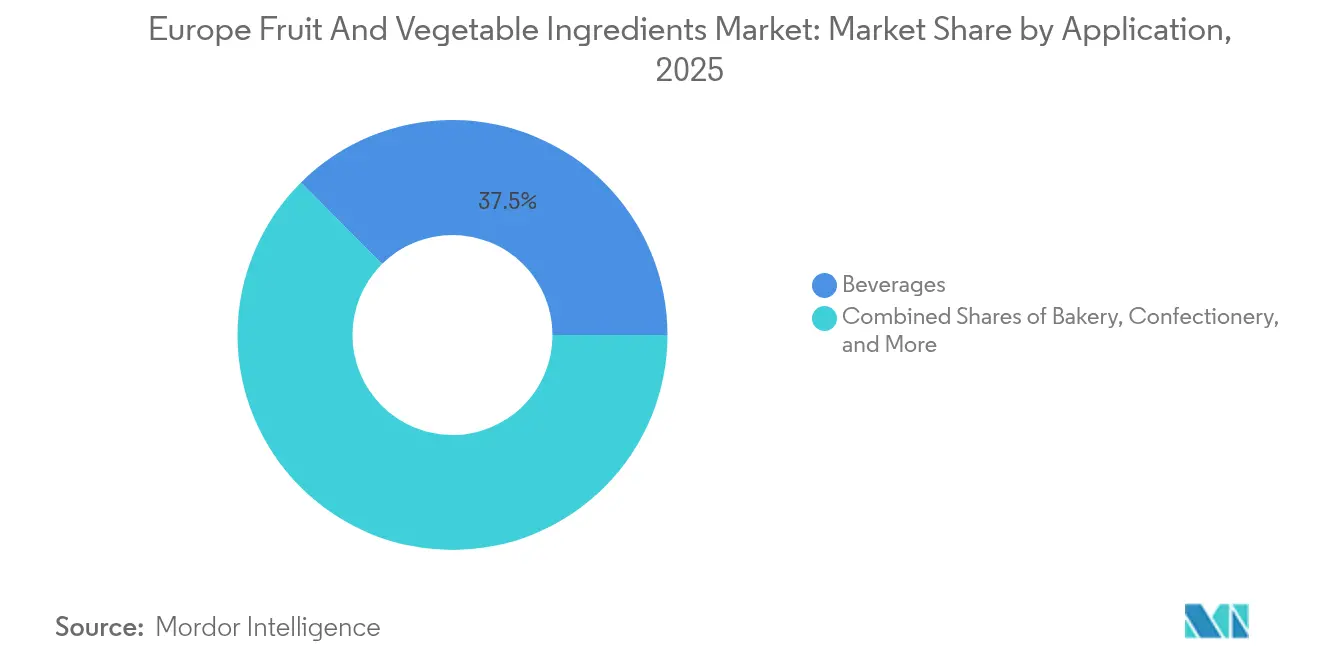
- Per applicazione, nel 2025 le bevande rappresentavano il 37.45% del mercato europeo degli ingredienti di frutta e verdura, mentre i prodotti da forno stanno crescendo a un CAGR del 6.22% fino al 2031.
- In termini geografici, nel 2025 la Germania deteneva il 31.85% del mercato europeo degli ingredienti ortofrutticoli; la Spagna è l'area geografica in più rapida crescita, con un CAGR del 5.58% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo degli ingredienti di frutta e verdura
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alternative coloranti/aromi naturali e con etichette pulite | + 1.2% | Globale, con la maggiore adozione in Germania, Francia e Regno Unito | Medio termine (2-4 anni) |
| Applicazioni crescenti nei prodotti da forno | + 0.9% | Germania, Francia, Paesi Bassi, Regno Unito | Medio termine (2-4 anni) |
| Espansione delle linee di prodotti lattiero-caseari e bevande a base vegetale nell'Europa occidentale | + 0.8% | Europa occidentale (Germania, Regno Unito, Francia, Paesi Bassi) | A breve termine (≤ 2 anni) |
| Iniziative sanitarie sostenute dal governo | + 0.6% | Programmi nazionali in tutta l'UE in Francia, Germania, Spagna | A lungo termine (≥ 4 anni) |
| Sforzi di integrazione verticale da parte dei produttori per garantire accordi di fornitura a lungo termine | + 0.5% | Germania, Paesi Bassi, Spagna, Italia | Medio termine (2-4 anni) |
| Crescita dei centri di fermentazione e lavorazione tra i produttori | + 0.4% | Germania, Francia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alternative di coloranti/aromi naturali e con etichette pulite
Nel 2024, le dichiarazioni di "etichetta pulita" sono comparse sul 42% dei nuovi lanci di prodotti alimentari nell'UE, riflettendo un crescente spostamento dei consumatori verso gli additivi artificiali. Questa tendenza è rafforzata da normative più severe che prendono di mira coloranti e conservanti sintetici. Ad esempio, la rivalutazione del biossido di titanio (E171) e di alcuni coloranti azoici da parte dell'Autorità europea per la sicurezza alimentare (EFSA) nel 2024 ha portato a riformulazioni nei settori dolciario e lattiero-caseario. Di conseguenza, la domanda di alternative naturali come le antocianine dei frutti di bosco, i carotenoidi delle carote e la clorofilla degli spinaci è aumentata vertiginosamente. Inoltre, l'algoritmo Nutri-Score aggiornato della Francia, in vigore da marzo 2025, penalizzerà i prodotti contenenti additivi sintetici, creando uno svantaggio competitivo per i marchi che ritardano la riformulazione, come rilevato dal governo francese [1] Fonte: Governo francese, “Décret relatif au Nutri-Score,” Légifrance, legifrance.gouv.fr . Sebbene i concentrati di coloranti naturali abbiano un prezzo superiore del 30-40% rispetto alle alternative sintetiche, le aziende alimentari si fanno carico di questi costi per mantenere il loro posizionamento premium sugli scaffali. La lezione strategica è chiara: le aziende che investono ora in portafogli diversificati di estratti di frutta e verdura sono pronte a conseguire una crescita significativa dei margini, man mano che le pressioni normative aumenteranno fino al 2030.
Applicazioni crescenti nei prodotti da forno
I produttori di prodotti da forno stanno incorporando sempre più ingredienti a base di frutta e verdura non solo nelle applicazioni tradizionali, ma anche come componenti funzionali per migliorare il contenuto di fibre, la ritenzione di umidità e la stabilità di conservazione. Le soglie di etichettatura dei cereali integrali dell'UE, che richiedono livelli minimi di fibre per le indicazioni sulla salute ai sensi del Regolamento (CE) n. 1924/2006, hanno incoraggiato i panificatori a includere fibre di mela, fibre di agrumi e polvere di barbabietola nelle formulazioni di pane e pasticceria. Nel luglio 2024, Ingredion ha introdotto le sue fibre di agrumi, FIBERTEX CF 500 e CF 100, destinate al segmento dei prodotti da forno EMEA. Queste fibre offrono capacità di legare l'acqua, consentendo ai panificatori di ridurre l'uso di uova e grassi, preservando al contempo la struttura della mollica. Questa combinazione di miglioramento nutrizionale ed efficienza dei costi è particolarmente interessante per i panifici industriali che operano con margini di profitto ridotti. In Germania, il settore della panificazione artigianale, che produce circa il 35% del pane del Paese, utilizza polveri vegetali per differenziare le linee di prodotti premium. In particolare, le varianti a base di carota e zucca stanno ottenendo prezzi maggiorati del 15-20% rispetto alle offerte standard. Questa tendenza si estende anche ai segmenti dei prodotti da forno senza glutine e a base vegetale, dove le puree di frutta vengono utilizzate come sostituti delle uova per la legatura. Questo approccio si riflette nella crescente disponibilità di prodotti da forno vegani nelle catene di vendita al dettaglio nel Regno Unito e in Francia nel periodo 2024-2025.
Espansione delle linee di prodotti lattiero-caseari e bevande a base vegetale nell'Europa occidentale
Nel 2024, il settore lattiero-caseario e delle bevande a base vegetale dell'Europa occidentale è passato dalle sue radici di nicchia a una posizione di rilievo nel mercato mainstream. I principali marchi stanno ora fortificando i loro prodotti, sfruttando frutta e verdura per migliorarne sapore, colore e valore nutrizionale. Arla Foods, nel 2024, ha presentato una linea a base vegetale che utilizza in modo intelligente i concentrati di frutta per contrastare le note di fagioli delle proteine di piselli e soia, un ostacolo che da tempo limita l'accettazione da parte dei consumatori. Alpro, nel 2024, ha lanciato la sua gamma "Kids", arricchita con vitamine di origine vegetale e aromi naturali di frutta, posizionandosi come concorrente diretto del latte vaccino per bambini e attraendo i genitori che apprezzano le etichette pulite. Plenish, nel 2024, ha lanciato un latte d'avena fortificato che combina estratti di frutta con vitamine aggiunte, garantendo benefici funzionali e vantando con orgoglio la certificazione biologica ai sensi del Regolamento UE 2018/848. La strategia globale rivela che le bevande a base vegetale si stanno evolvendo da semplici sostituti del latte a piattaforme funzionali, enfatizzando il valore nutrizionale superiore attraverso ingredienti a base di frutta e verdura. Questo cambiamento sta alimentando la domanda di ingredienti in Germania, Regno Unito e Paesi Bassi. Nel 2024, questi Paesi hanno registrato un consumo pro capite di latte vegetale superiore a 8 litri all'anno, con una crescita costante dei concentrati di frutta e degli estratti vegetali prevista fino al 2030.
Iniziative sanitarie sostenute dal governo
Nell'ambito della strategia "Dalla fattoria alla tavola" del Green Deal europeo, l'Unione europea si prefigge l'obiettivo di ridurre del 50% l'uso di pesticidi e del 20% l'applicazione di fertilizzanti entro il 2030 [2] Fonte: Commissione europea, "Strategia dalla fattoria alla tavola", Ufficio delle pubblicazioni, ec.europa.eu . Si prevede che questa iniziativa stimolerà una maggiore domanda di frutta e verdura biologica. Per allinearsi a queste direttive, gli Stati membri hanno rivisto i programmi nutrizionali nazionali per incoraggiare i produttori alimentari ad adottare ingredienti minimamente trasformati e di origine vegetale. Nel 2024, la Francia ha aggiornato il suo Programma nazionale di nutrizione e salute (PNNS) 4, raccomandando un consumo giornaliero di 5 porzioni di frutta e verdura. Questo aggiornamento ha aumentato la domanda istituzionale di fornitori di ingredienti che offrono soluzioni economicamente vantaggiose per i pasti scolastici e la ristorazione pubblica. Analogamente, il Ministero federale dell'alimentazione e dell'agricoltura tedesco ha lanciato nel 2024 un'iniziativa da 218 milioni di dollari a sostegno dell'agricoltura biologica e delle infrastrutture di trasformazione. Questa iniziativa prevede sovvenzioni dirette a impianti come quelli di liofilizzazione e di essiccazione a spruzzo, che convertono i prodotti in eccedenza in ingredienti a lunga conservazione. Queste misure politiche stanno rimodellando le catene di approvvigionamento, spingendo i trasformatori ad allineare i propri investimenti di capitale alle priorità governative per accedere a sovvenzioni e contratti di appalto preferenziali. Il risultato a lungo termine è una transizione strutturale verso ingredienti di provenienza regionale e minimamente trasformati, che soddisfino sia gli obiettivi di sostenibilità che quelli di salute.
Analisi dell'impatto della restrizione
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe dell'UE in materia di sicurezza alimentare ed etichettatura | -0.7% | In tutta l'UE, in particolare Germania, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| Breve durata di conservazione e deperibilità degli ingredienti freschi | -0.5% | Tutti i mercati europei, in particolare nell'Europa meridionale | A breve termine (≤ 2 anni) |
| Cambiamenti climatici e scarsità d'acqua nelle principali regioni in crescita | -0.6% | Europa meridionale (Spagna, Italia, Grecia), ricaduta in Francia | A lungo termine (≥ 4 anni) |
| Concorrenza sui prezzi delle alternative sintetiche | -0.4% | Segmenti sensibili al prezzo in tutta l'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative UE sulla sicurezza e l'etichettatura alimentare
Il Regolamento (UE) 2015/2283 sui nuovi prodotti alimentari dell'Unione Europea impone rigorose autorizzazioni pre-commercializzazione per gli estratti di frutta e verdura lavorati con metodi non convenzionali. Questo regolamento estende i tempi di approvazione a 18-24 mesi e aumenta i costi di conformità di circa 530,000-1.06 milioni di dollari per dossier, come rilevato dalla Commissione Europea. Tali sfide normative gravano in modo sproporzionato sulle piccole e medie imprese di trasformazione, che spesso non dispongono dei mezzi tecnici e finanziari per affrontare la valutazione scientifica dell'Autorità Europea per la Sicurezza Alimentare (EFSA). Ai sensi del Regolamento (UE) n. 1169/2011, gli obblighi di etichettatura richiedono una completa informativa sugli ingredienti, compresi i coadiuvanti tecnologici e i solventi di estrazione. Questa trasparenza può generare scetticismo nei consumatori, anche quando i composti divulgati sono di origine naturale, come evidenziato dalla Commissione Europea. Emerge un dilemma strategico: la conformità normativa impone uno svantaggio per chi agisce per primo. I primi ad adottare le nuove tecnologie si fanno carico dei costi di approvazione dei nuovi alimenti, mentre i loro concorrenti beneficiano di questi precedenti consolidati senza dover sostenere le stesse spese. Germania e Francia, in particolare, adottano interpretazioni rigorose delle direttive UE. Eseguono una sorveglianza post-commercializzazione, con l'autorità di richiamare i prodotti se l'etichettatura si discosta dalle specifiche approvate. Tale rigore normativo non solo rallenta i cicli di innovazione, ma scoraggia anche gli investimenti in nuove tecnologie di estrazione, limitando l'agilità del mercato nell'adattarsi alle mutevoli preferenze dei consumatori.
Breve durata di conservazione e deperibilità degli ingredienti freschi
La frutta e la verdura fresche richiedono un sistema logistico a catena del freddo ininterrotto dalla raccolta alla lavorazione. Questa necessità aumenta i costi di sbarco del 15-20% rispetto alle alternative sintetiche e introduce vulnerabilità nella catena di approvvigionamento. Le fluttuazioni di temperatura durante il trasporto possono causare imbrunimento enzimatico e deterioramento microbico, rendendo i lotti inadatti alle applicazioni alimentari e costringendo i trasformatori a subire perdite finanziarie. Sebbene l'infrastruttura europea della catena del freddo sia avanzata, essa si trova ad affrontare limitazioni di capacità durante i periodi di picco della raccolta. Questo problema è particolarmente accentuato nell'Europa meridionale, dove le temperature estive superano frequentemente i 35°C, mettendo a dura prova le reti di trasporto refrigerato, come evidenziato dall'Agenzia europea dell'ambiente [3] Fonte: Agenzia europea dell'ambiente, "Adattamento ai cambiamenti climatici in Europa", eea.europa.eu . Per affrontare il problema della deperibilità, i trasformatori utilizzano tecniche come la liofilizzazione, l'essiccazione a spruzzo e la concentrazione. Tuttavia, questi processi termici compromettono le vitamine termosensibili e i composti aromatici volatili, riducendo le qualità nutrizionali e sensoriali che giustificano i prezzi elevati. La lezione strategica da trarre per i fornitori di ingredienti è la necessità di investire in infrastrutture di trasformazione rapida in prossimità delle regioni di coltivazione. Sebbene questo approccio richieda ingenti capitali, favorisce le aziende più grandi e integrate verticalmente rispetto ai trasformatori più piccoli. Spagna e Italia si stanno affermando come hub di trasformazione chiave, grazie alla presenza di impianti di essiccazione e concentrazione entro un raggio di 50 chilometri dalle principali zone di produzione, riducendo al minimo i tempi di transito e preservando la qualità degli ingredienti.
Analisi del segmento
Per tipo di ingrediente: le verdure accelerano l'innovazione del colore
Nel 2025, la frutta rappresentava il 60.55% del mercato europeo degli ingredienti ortofrutticoli, trainata dalla sua forte presenza in bevande, dolciumi e latticini grazie al suo sapore e alla sua dolcezza. Si prevede che le verdure, con una quota minore, cresceranno a un CAGR del 6.45% fino al 2031, con l'aumento del loro utilizzo come coloranti naturali e fortificanti. L'estratto di barbabietola è preferito per la sua colorazione rossa stabile nei prodotti a base vegetale, superando le antocianine dei frutti di bosco. Il concentrato di carota e le polveri verdi come spinaci e cavolo riccio stanno guadagnando terreno negli alimenti fortificati e nei prodotti salutistici.
Le verdure stanno passando dall'essere ingredienti di nicchia a strumenti di formulazione tradizionali, apprezzati per il loro duplice ruolo di coloranti e fonti di nutrienti. La frutta rimane dominante nelle applicazioni che puntano sul gusto, come succhi e dolciumi, ma la sua crescita sta rallentando con la maturazione di questi mercati. Le verdure stanno catturando la domanda in segmenti emergenti come le proteine vegetali e gli snack funzionali, in linea con le tendenze "clean label". Le aziende di trasformazione che stanno espandendo la capacità di estrazione delle verdure trarranno vantaggio dal crescente consumo di alimenti di origine vegetale, in particolare in Germania e nei Paesi Bassi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: Paste e puree Aumentano le esigenze di consistenza
Nel 2025, i concentrati detenevano il 42.80% del mercato, apprezzati per la loro efficienza logistica e la lunga durata di conservazione, che riducono i costi di trasporto e i rischi di deterioramento. Paste e puree stanno crescendo a un CAGR del 5.62% fino al 2031, trainate dalla loro capacità di replicare le autentiche consistenze di frutta e verdura in applicazioni premium. Yogurt e frullati in stile greco utilizzano sempre più puree di frutta per una maggiore viscosità e un aspetto gradevole, con un sovrapprezzo del 20-30% rispetto alle alternative a base di concentrato. Pezzi e polveri soddisfano applicazioni di nicchia come barrette di cereali, zuppe istantanee e miscele per bevande secche, dove le proprietà di ricostituzione e la granulometria sono fondamentali. I succhi, sebbene maturi, stanno riscontrando un rinnovato interesse per i formati spremuti a freddo e non da concentrato, che preservano i composti aromatici e le vitamine sensibili al calore.
Il panorama competitivo si sta spostando verso formati che bilanciano praticità e autenticità sensoriale. I concentrati rimangono dominanti in segmenti sensibili ai costi, come le bevande a marchio privato e i prodotti da forno industriali, grazie ai loro profili aromatici standardizzati e alle prestazioni costanti. Paste e puree stanno guadagnando terreno nei mercati premium, dove i consumatori danno priorità al contenuto di frutta intera e controllano attentamente gli elenchi degli ingredienti. I trasformatori devono diversificare il portafoglio prodotti, poiché nessun formato soddisfa tutte le esigenze applicative. Il settore delle bevande in Germania, che consuma il 35% degli ingredienti ortofrutticoli del Paese, è frammentato, con i marchi premium che privilegiano le puree e i player del mercato di massa che si affidano ai concentrati.
Per applicazione: la panificazione supera le bevande nell'arricchimento delle fibre
Nel 2025, le bevande rappresentavano il 37.45% della domanda di applicazioni, trainate dalla loro dipendenza da concentrati di frutta e succhi vegetali per aroma e colore. I prodotti da forno stanno crescendo a un CAGR del 6.22% fino al 2031, alimentati dagli obblighi di fortificazione delle fibre e dalla riformulazione "clean-label". La normativa UE (CE) n. 1924/2006 richiede livelli minimi di fibre per le dichiarazioni "fonte di fibre" e "ricco di fibre", spingendo i panificatori a utilizzare fibre di mela, fibre di agrumi e polveri vegetali. FIBERTEX CF 500 e CF 100 di Ingredion, lanciati a luglio 2024, rispondono a questa domanda riducendo l'uso di grassi e uova, pur mantenendo la struttura della mollica. Le applicazioni nei settori dolciario e lattiero-caseario sono mature, con una crescita in rallentamento poiché la penetrazione nel segmento premium supera il 70%.
Zuppe, salse e prodotti pronti al consumo stanno guadagnando terreno grazie all'adozione di formulazioni "clean-label" da parte dei produttori, che sostituiscono gli addensanti sintetici con puree vegetali e concentrati di frutta. L'ottima performance del settore dei prodotti da forno riflette le mutevoli priorità dei consumatori, con le affermazioni su fibre e cereali integrali che guidano gli acquisti nel Nord Europa. Le bevande affrontano la saturazione in categorie chiave come i succhi di frutta, spingendo l'innovazione verso l'idratazione funzionale e le alternative al latte vegetale. I trasformatori che si concentrano su fibre e puree di qualità per prodotti da forno possono ottenere margini più elevati, poiché questi prodotti hanno un sovrapprezzo del 15-20% rispetto ai concentrati per bevande. Il settore dei prodotti da forno artigianali in Germania, che produce il 35% del pane del Paese, utilizza polveri vegetali come carota e zucca per differenziare le linee premium, ottenendo sovrapprezzi di prezzo simili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli ingredienti a base di frutta e verdura in Germania e nel Regno Unito
Nel 2025, la Germania detiene una quota del 31.85% del mercato europeo della trasformazione alimentare, riaffermando la sua posizione di hub leader del continente. Il paese è caratterizzato da un settore industriale concentrato di prodotti da forno e bevande, che privilegia le formulazioni a marchio pulito. La rigorosa interpretazione tedesca delle direttive UE sulla sicurezza alimentare crea un ambiente ad alta conformità che avvantaggia i fornitori di ingredienti affermati, dotati di solidi sistemi di gestione della qualità certificati secondo gli standard ISO 22000 e FSSC 22000. Il settore della panificazione artigianale tedesco, che produce circa il 35% del pane nazionale, ha adottato polveri di frutta e verdura per differenziare le linee di prodotti premium. Le varianti di carota e zucca, in particolare, hanno un sovrapprezzo del 15-20% rispetto alle offerte standard. Nel Regno Unito, i discount dominano il mercato alimentare con una quota del 40-45%, esercitando una pressione al ribasso sui prezzi che limita l'adozione di ingredienti naturali premium nelle categorie a marchio privato.
Mercato degli ingredienti ortofrutticoli dell'Europa meridionale e occidentale
L'algoritmo Nutri-Score aggiornato della Francia, in vigore da marzo 2025, penalizza gli additivi sintetici, creando un vantaggio normativo per gli estratti di frutta e verdura nelle applicazioni dolciarie e lattiero-casearie, come sottolineato dal governo francese. Il settore della trasformazione in Italia è concentrato nel bacino del Po, dove la produzione di concentrato di pomodoro e di agrumi subisce fluttuazioni di resa a causa della scarsità d'acqua. Questa sfida sta spingendo i trasformatori a diversificare gli approvvigionamenti, affidandosi sempre più a Spagna e Grecia, come evidenziato dall'Agenzia Europea dell'Ambiente. La Spagna sta registrando una rapida crescita, con un CAGR del 5.58% previsto fino al 2031. Questa crescita è trainata dagli investimenti in infrastrutture di liofilizzazione e atomizzazione, che prolungano la durata di conservazione preservando al contempo il valore nutrizionale. La vicinanza della Spagna alle regioni di coltivazione del Nord Africa e i costi di manodopera competitivi la posizionano come un polo di trasformazione chiave per agrumi, drupacee e pomodori destinati ai mercati del Nord Europa.
Mercato degli ingredienti ortofrutticoli dell'Europa settentrionale, meridionale e orientale
I Paesi Bassi sfruttano la loro avanzata infrastruttura logistica e le competenze biotecnologiche per attrarre investimenti nella fermentazione. Aziende come Symrise e Ingredion hanno creato centri di ricerca e sviluppo per sviluppare molecole aromatiche identiche a quelle naturali a partire da metaboliti della frutta, come riportato da Symrise. Un aspetto critico è la suddivisione della competitività geografica: l'Europa meridionale eccelle nell'approvvigionamento di materie prime e nella lavorazione termica, mentre l'Europa settentrionale è leader nella fermentazione, nella competenza nella formulazione e nella vicinanza ai mercati di utilizzo finale. I trasformatori che adottano una strategia a doppio sito, effettuando la lavorazione primaria in Spagna o in Italia e la formulazione secondaria in Germania o nei Paesi Bassi, possono ottimizzare i costi mantenendo la flessibilità necessaria per soddisfare le esigenze dei clienti. La categoria "Resto d'Europa", che include paesi dell'Europa orientale come Polonia e Romania, rappresenta un mercato in crescita. L'aumento del reddito disponibile e l'armonizzazione normativa, favorita dall'adesione all'UE, stanno ampliando la domanda di ingredienti naturali di alta qualità.
Panorama normativo
Il quadro normativo per gli ingredienti a base di frutta e verdura in Europa si fonda su norme a livello UE in materia di additivi, etichettatura e nuovi alimenti. Il Regolamento (UE) 2015/2283 continua a disciplinare gli estratti e i metodi di trasformazione non convenzionali attraverso una valutazione pre-commercializzazione guidata dall'EFSA, con la Commissione europea che si avvale di atti di esecuzione per autorizzare ingredienti specifici; nel giugno 2026, un regolamento di esecuzione ha autorizzato l'immissione sul mercato dell'estratto di carota arricchito con ramnogalatturonano-I (cRG-I) di NutriLeads BV, a testimonianza di un percorso in continua evoluzione per ingredienti di origine vegetale brevettati e supportati da solide basi scientifiche.
Per quanto riguarda gli additivi, il Regolamento UE 1333/2008 e i relativi aggiornamenti delle specifiche orientano la riformulazione verso coloranti, fibre e agenti texturizzanti di origine vegetale. Il Regolamento (UE) 2026/196 della Commissione ha aggiornato le specifiche per diversi stabilizzanti e agenti gelificanti comunemente utilizzati nelle preparazioni a base di frutta e verdura (inclusa la pectina), con scadenze di conformità estese dal 2026 al 2028 e crescenti requisiti di documentazione e controllo qualità per i fornitori di ingredienti. Anche le misure commerciali incidono sull'economia dell'approvvigionamento di frutta e verdura trasformata; a partire da maggio 2026, il quadro applicativo provvisorio legato all'accordo UE-Mercosur ha introdotto modifiche tariffarie per alcune preparazioni a base di frutta, mentre ulteriori misure tariffarie del 2026 (anche per alcune importazioni di frutta e verdura trasformata dagli Stati Uniti) hanno aggiunto un ulteriore livello alla strategia di approvvigionamento e all'ottimizzazione dei costi.
Analisi della catena del valore
La catena del valore si estende dai coltivatori e dalle cooperative, passando per i raccoglitori e i commercianti, fino ai trasformatori primari (lavaggio, selezione, polpa, spremitura, concentrazione, essiccazione e congelamento), per poi arrivare ai formulisti di ingredienti che standardizzano il grado Brix, il colore, la granulometria e le specifiche microbiologiche per i clienti industriali nei settori delle bevande, dei prodotti da forno, dei latticini, dei dolciumi e delle zuppe/salse. Associazioni come AIJN (succhi di frutta), FRUCOM (frutta e verdura trasformate, frutta secca e noci) ed EUCOFEL (prodotti ortofrutticoli freschi) fungono da punti di coordinamento per standard, flussi commerciali e attività di rappresentanza del settore, mentre le grandi aziende produttrici di ingredienti e gli specialisti regionali forniscono supporto applicativo, miscelazione e innovazione orientata al cliente.
La volatilità a monte rappresenta un vincolo ricorrente. I trasformatori europei devono affrontare condizioni meteorologiche estreme, la riduzione delle superfici coltivate e la carenza stagionale di manodopera, fattori che possono limitare la disponibilità e aumentare i costi di frutta e verdura chiave utilizzate in concentrati, puree, pezzi e polveri. Questa dinamica accresce l'importanza dell'approvvigionamento multi-origine, della fornitura contrattualizzata e della lavorazione in prossimità delle regioni di coltivazione, al fine di ridurre l'esposizione alla catena del freddo e le perdite. A valle, i requisiti di durata di conservazione dei rivenditori (spesso superiori a 6 mesi) interagiscono con la riformulazione dei prodotti con etichetta pulita, spingendo i trasformatori verso interventi di trasformazione (concentrazione, pastorizzazione, sterilizzazione, liofilizzazione e liofilizzazione a spruzzo) e solidi sistemi di controllo qualità; allo stesso tempo, la Direttiva UE sulla adeguata diligenza in materia di sostenibilità aziendale, adottata nel luglio 2024, aumenta le aspettative in termini di trasparenza dei fornitori, accelerando gli audit e la tracciabilità lungo le filiere agricole frammentate.
Panorama competitivo
Il mercato europeo degli ingredienti ortofrutticoli presenta una moderata frammentazione, a indicare che le multinazionali coesistono con specialisti regionali e trasformatori verticalmente integrati. Le strategie competitive enfatizzano l'integrazione verticale, la tecnologia di fermentazione e la diversificazione geografica per mitigare la volatilità delle materie prime e la complessità normativa. L'acquisizione di CP Kelco da parte di Tate & Lyle per 1.8 miliardi di dollari nel giugno 2024, completata nel novembre 2024, esemplifica l'ondata di consolidamento, in quanto l'accordo fornisce accesso diretto a scorze di agrumi e sansa di mela provenienti da frutteti convenzionati in Spagna e Italia, garantendo materie prime costanti per pectina e fibre (Reuters). L'investimento di Symrise nella piattaforma di fermentazione di precisione di Cellibre nell'ottobre 2025 segna una svolta strategica verso percorsi di bioprocessing che aggirano i vincoli agricoli, producendo molecole aromatiche identiche a quelle naturali a partire da metaboliti della frutta a parità di costi rispetto all'estrazione tradizionale.
Esistono opportunità di mercato nei coloranti di origine vegetale per proteine vegetali, nei pezzi di frutta liofilizzata per snack di alta qualità e nei composti derivati dalla fermentazione che eliminano i residui di pesticidi mantenendo la certificazione biologica. I nuovi innovatori stanno sfruttando la tecnologia della fermentazione e degli enzimi per democratizzare l'accesso a ingredienti di alta qualità, sfidando gli operatori storici che si affidano all'approvvigionamento agricolo. La partnership di Ingredion con Cosaic, annunciata a novembre 2025, si concentra sugli ingredienti derivati dalla fermentazione per applicazioni vegetali, rivolgendosi al mercato EMEA con una capacità produttiva scalabile.
L'implicazione strategica è che l'adozione della tecnologia determinerà il posizionamento competitivo fino al 2030, poiché i trasformatori che integreranno la capacità di fermentazione entro il 2027 otterranno vantaggi strutturali in termini di costi rispetto ai metodi di estrazione tradizionali. I leader di mercato stanno inoltre perseguendo l'espansione geografica nell'Europa orientale, dove l'armonizzazione normativa indotta dall'adesione all'UE e l'aumento del reddito disponibile stanno ampliando la domanda di ingredienti naturali di alta qualità. È probabile che il panorama competitivo si consolidi ulteriormente, poiché i costi di conformità normativa e i requisiti di capitale per le infrastrutture di fermentazione favoriscono gli operatori di grandi dimensioni, tuttavia gli specialisti di nicchia con metodi di estrazione proprietari o contratti di esclusiva con i coltivatori manterranno posizioni difendibili nei segmenti premium.
Leader del settore degli ingredienti di frutta e verdura in Europa
Archer Daniels Midland Company
Gruppo Döhler SE
Sudzucker AG
Gruppo Kerry
Symris AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Archer Daniels Midland Company ha ampliato il suo Customer Creation and Innovation Center (CCIC) in Ungheria per supportare lo sviluppo di bevande in tutta l'Europa orientale. La sede ampliata rafforza il supporto applicativo per i concept di bevande funzionali e per il benessere che spesso utilizzano concentrati, estratti e coloranti di frutta e verdura. Inoltre, riduce i cicli di sviluppo prodotto per i clienti regionali, abbinando il lavoro di formulazione ai servizi tecnici locali.
- Luglio 2025: Abaca Fruit Purees ha lanciato nel Regno Unito puree di frutta premium, a base di purea di frutta al 100%, pensate per bevande alcoliche e analcoliche. Il lancio riflette la continua tendenza alla premiumizzazione nella formulazione delle bevande, dove l'elenco degli ingredienti e il contenuto di frutta sono elementi centrali per la differenziazione del marchio. Inoltre, amplia la domanda a valle per specifiche di purea costanti e formati affidabili compatibili con la catena del freddo.
- Febbraio 2024: Frulact Group ha acquisito la divisione di preparazione di frutta di International Flavors and Fragrances Inc., destinata ai settori alimentare, delle bevande e degli alimenti per animali domestici in Europa occidentale, nei Paesi nordici e in Nord Africa. L'operazione ha ampliato il portafoglio e la presenza produttiva di Frulact nel settore delle preparazioni a base di frutta, in sintonia con la domanda industriale di puree e inclusioni di frutta trasformata. Ha inoltre intensificato la competitività per gli specialisti regionali, grazie all'ampliamento delle relazioni con i clienti e al know-how applicativo.
Ambito del rapporto sul mercato europeo degli ingredienti di frutta e verdura
Gli ingredienti di frutta e verdura sono adatti a diverse applicazioni in ambito alimentare e delle bevande, contribuendo ad aumentarne l'appeal. Il mercato europeo degli ingredienti di frutta e verdura è segmentato per tipologia di ingrediente, tipologia di prodotto, applicazione e area geografica. Per tipologia di ingrediente, il mercato è suddiviso in frutta e verdura. Per tipologia di prodotto, il mercato è suddiviso in concentrati, paste e puree, pezzi e polveri e succhi. Per applicazione, il mercato è suddiviso in bevande, prodotti dolciari, prodotti da forno, zuppe e salse, latticini e prodotti pronti all'uso. In base all'area geografica, il mercato è suddiviso in Germania, Regno Unito, Francia, Russia, Italia, Spagna e resto d'Europa. La segmentazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di ingrediente (valore)
| Frutta |
| Verdure |
Per tipo di prodotto (valore)
| concentrati |
| Paste e Puree |
| Pezzi e Polveri |
| Succhi di frutta |
Per Applicazione
| Bevande |
| Prodotti dolciari |
| Prodotti da forno |
| Zuppe e Salse |
| Latticini |
| Prodotti RTE |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Resto d'Europa |
| Per tipo di ingrediente (valore) | Frutta |
| Verdure | |
| Per tipo di prodotto (valore) | concentrati |
| Paste e Puree | |
| Pezzi e Polveri | |
| Succhi di frutta | |
| Per Applicazione | Bevande |
| Prodotti dolciari | |
| Prodotti da forno | |
| Zuppe e Salse | |
| Latticini | |
| Prodotti RTE | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo degli ingredienti di frutta e verdura nel 2026?
Il suo valore è di 62.71 miliardi di dollari nel 2026 e si prevede che raggiungerà i 77.06 miliardi di dollari entro il 2031, con un CAGR del 4.21%.
Quale tipo di ingrediente si sta espandendo più velocemente?
Gli ingredienti di origine vegetale crescono a un CAGR del 6.45% grazie al loro duplice ruolo di coloranti e fortificanti dei nutrienti.
Quale formato di prodotto sta guadagnando popolarità nelle applicazioni premium?
Paste e puree stanno aumentando a un CAGR del 5.62% perché conferiscono una consistenza autentica a yogurt e frullati.
Quale Paese presenta la quota di mercato più elevata?
La Germania detiene il 31.85% del valore regionale grazie alla sua solida industria della panificazione e delle bevande.


