

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 31.79 miliardo di dollari |
| Dimensione del mercato (2031) | 53.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.12% CAGR |
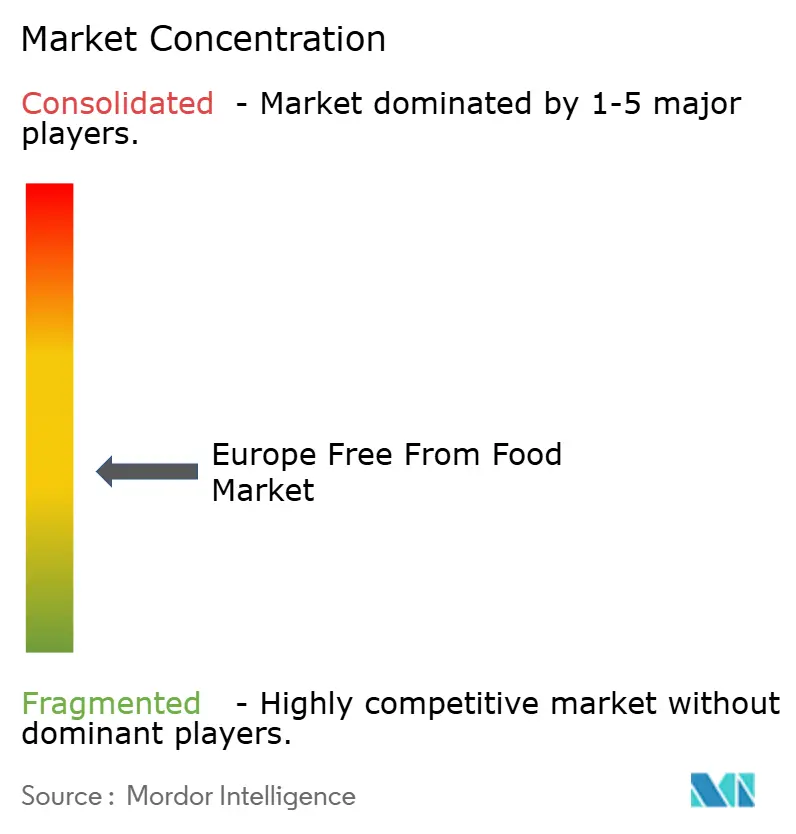
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo senza alimenti di Mordor Intelligence
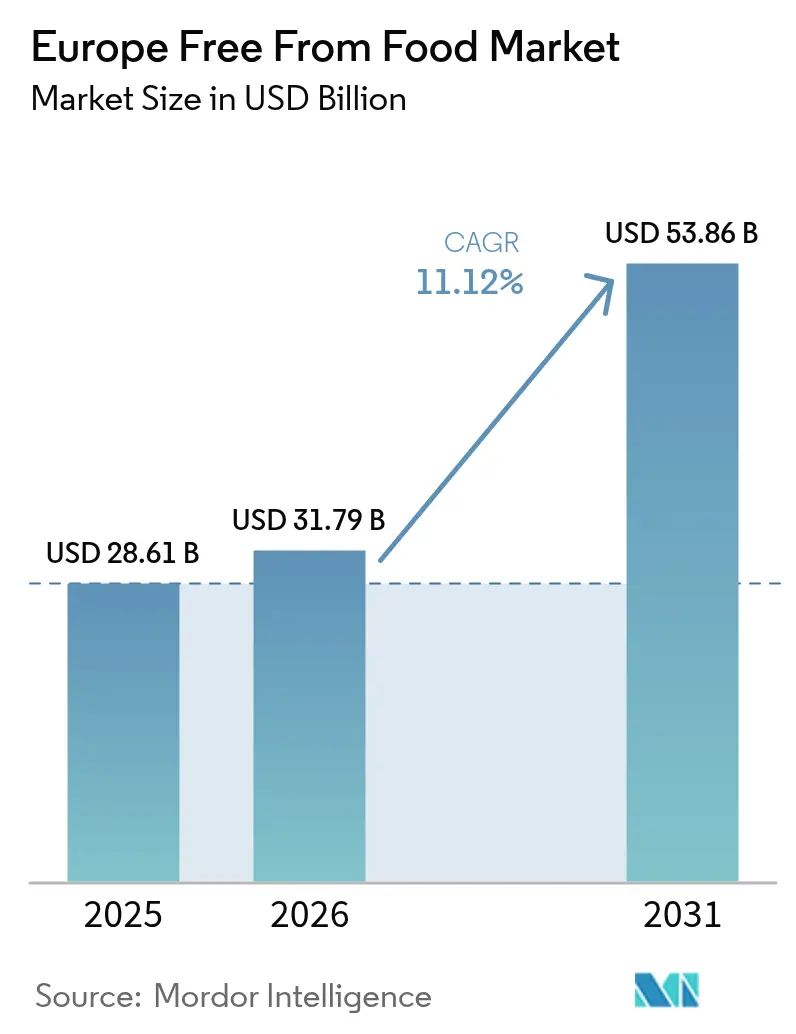
Il mercato europeo degli alimenti senza allergeni aveva un valore di 28.61 miliardi di dollari nel 2025 e si prevede che crescerà da 31.79 miliardi di dollari nel 2026 a 53.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.12% durante il periodo di previsione (2026-2031). Il mercato sta subendo cambiamenti significativi a causa della crescente consapevolezza dei consumatori in merito ad allergie e intolleranze alimentari. La crescita del mercato è ulteriormente supportata dalla crescente adozione di diete a base vegetale, vegane e flessitariane, motivate da considerazioni di salute e preoccupazioni ambientali. I progressi nelle tecniche di trasformazione alimentare e l'innovazione degli ingredienti hanno migliorato la qualità delle alternative a carne e latticini. I produttori stanno sviluppando prodotti utilizzando proteine alternative, emulsionanti non caseari e leganti privi di allergeni per eguagliare gusto, consistenza e contenuto nutrizionale dei prodotti convenzionali. Sebbene supermercati e ipermercati rimangano i principali canali di distribuzione grazie alla loro vasta gamma di prodotti, la vendita al dettaglio online sta guadagnando importanza offrendo un comodo accesso a prodotti specializzati. Le dinamiche del mercato regionale mostrano variazioni in tutta Europa. I paesi dell'Europa occidentale dimostrano una forte presenza sul mercato grazie all'elevata consapevolezza dei consumatori e alla disponibilità dei prodotti. I mercati dell'Europa orientale registrano una rapida crescita, trainata dall'espansione dei consumi della classe media e da una maggiore accessibilità ai prodotti.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 le alternative ai latticini detenevano una quota del 35.74% del mercato europeo degli alimenti senza lattosio, mentre si prevede che i sostituti della carne aumenteranno del 11.67% annuo fino al 2031.
- Per tipologia di prodotti senza latticini, i prodotti senza latticini hanno dominato il mercato europeo con il 36.92% della quota di mercato nel 2025; i prodotti senza carne sono sulla buona strada per un CAGR dell'11.56% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno controllato il 56.88% dei ricavi nel 2025; la vendita al dettaglio online è quella in più rapida crescita, con un CAGR del 12.41% fino al 2031.
- In termini geografici, nel 2025 il Regno Unito ha conquistato il 16.05% della quota di mercato europea dei prodotti senza alimenti, mentre la Russia registra la crescita più forte, con un CAGR del 12.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato alimentare europeo senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di allergie e intolleranze alimentari | + 1.2% | Globale, con il maggiore impatto nei paesi nordici | A lungo termine (≥ 4 anni) |
| Aumento delle diete vegane e flessibili | + 1.8% | Nucleo dell'Europa occidentale, in espansione verso l'Europa orientale | Medio termine (2-4 anni) |
| La crescente domanda dei consumatori di prodotti a etichetta pulita guida il mercato | + 1.1% | Germania, Paesi Bassi e Regno Unito sono leader nell'adozione | Medio termine (2-4 anni) |
| Rapido ampliamento della tecnologia di lavorazione degli ingredienti privi di allergeni | + 0.9% | Centri industriali in Germania, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Maggiore consapevolezza attraverso i media digitali e social | + 0.7% | Centri urbani in Europa, demografia giovanile | A breve termine (≤ 2 anni) |
| Aumento del posizionamento dei prodotti premium | + 0.6% | Mercati ad alto reddito nell'Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di allergie e intolleranze alimentari
L'aumento delle allergie e intolleranze alimentari in tutta Europa sta trainando la crescita del mercato. Ad esempio, la Food Standards Agency del Regno Unito riporta che circa il 6% degli adulti, pari a oltre 2.4 milioni di individui nel 2024, presentava allergie alimentari clinicamente confermate. Questo numero significativo evidenzia la diffusa necessità di opzioni di esclusione alimentare [1] Fonte: Food Standards Agency, “Around 6% of the UK Adult Population Have a Food Allergy,” food.gov.uk. La necessità di una gestione dietetica a vita per le persone con allergie alimentari garantisce una domanda costante di prodotti alimentari certificati senza allergeni. Lo sviluppo di metodi diagnostici migliorati, tra cui l'allergologia molecolare, la diagnostica a componenti e i test di attivazione dei basofili, ha migliorato l'accuratezza del rilevamento delle allergie. Questi progressi diagnostici hanno aumentato la popolazione diagnosticata e migliorato la consapevolezza del pubblico e del personale medico, ampliando la base di consumatori di prodotti senza allergeni. Le aree urbane mostrano tassi più elevati di allergie, potenzialmente dovuti a fattori ambientali, il che indica che i mercati cittadini registreranno una crescita della domanda più forte. Questa crescita del mercato è stata ulteriormente confermata da significativi investimenti del settore, come dimostra la realizzazione, nel giugno 2025, di un panificio senza allergeni da 1.5 milioni di euro da parte di Juvela, azienda specializzata in prodotti senza glutine, nel Galles del Sud, Regno Unito.
Aumento delle diete vegane e flessibili
Il mercato europeo degli alimenti senza allergeni ha registrato una significativa espansione, attribuibile principalmente alla crescente diffusione di preferenze alimentari vegane e flexitariane, che hanno trasformato radicalmente i modelli di comportamento dei consumatori in tutta la regione. Questa evoluzione del mercato si è concretizzata grazie a una maggiore consapevolezza in materia di salute, considerazioni ambientali e paradigmi di consumo etico tra i consumatori europei. I consumatori hanno cercato attivamente alternative a base vegetale al di là delle esigenze mediche o legate ad allergie, implementando deliberate modifiche dello stile di vita in linea con obiettivi di benessere personale e sostenibilità. Secondo l'Ufficio federale di statistica, la produzione tedesca di sostituti della carne ha raggiunto le 126,500 tonnellate nel 2024, con un aumento del 4.0% rispetto al 2023 [2] Fonte: Ufficio federale di statistica, “1.5 chili di prodotti sostitutivi della carne pro capite prodotti in Germania nel 2024”, destatis.de . Questa crescita quantificabile ha dimostrato la sostanziale domanda dei consumatori di alternative a base vegetale e la sistematica espansione del mercato attraverso iniziative di sviluppo di prodotti. Inoltre, a supporto di questo cambiamento nelle preferenze dei consumatori verso alternative a base vegetale, l'azienda olandese Vivera ha lanciato nel giugno 2025 nuovi prodotti a base di tofu, tra cui tofu morbido e affumicato, e i Tofusion bites, che combinano tofu, verdure e spezie per una preparazione versatile dei pasti. La solida performance e la traiettoria di crescita del mercato riflettono un cambiamento fondamentale nelle preferenze dei consumatori europei, indicando una continua espansione del mercato e innovazione di prodotto nel segmento degli alimenti "senza".
La crescente domanda dei consumatori di prodotti a etichetta pulita guida il mercato
Il movimento "clean label" si è esteso dalla riduzione degli ingredienti alla totale trasparenza nella produzione alimentare in tutto il mercato europeo degli alimenti "free from". I consumatori europei dimostrano una spiccata preferenza per i prodotti privi di conservanti, coloranti e aromi artificiali, costringendo i produttori a intraprendere riformulazioni complete dei prodotti e a sviluppare soluzioni innovative utilizzando ingredienti naturali. La crescita del mercato europeo degli additivi alimentari naturali è trainata dalle preferenze dei consumatori attenti alla salute e dall'aumento del consumo di alimenti confezionati, supportato dalle imminenti normative dell'Unione Europea che favoriscono gli ingredienti naturali rispetto a quelli sintetici. Danone esemplifica questo adattamento del mercato, con il 90.3% dei suoi prodotti in categorie salutari e l'81.2% senza zuccheri aggiunti, come riportato nei suoi dati sulla salute e la nutrizione del 2023. Il mercato europeo degli alimenti biologici continua a mostrare una solida crescita, in particolare nelle categorie biologiche e di origine vegetale, generando notevoli opportunità per gli additivi alimentari naturali. Germania, Francia e Paesi Bassi sono emersi come mercati primari, dove i consumatori mostrano la maggiore propensione a pagare prezzi più elevati per i prodotti "clean label", offrendo opportunità strategiche per i produttori.
Rapido ampliamento della tecnologia di lavorazione degli ingredienti privi di allergeni
Nel mercato europeo degli alimenti "free from", la lavorazione ad alta pressione idrostatica dimostra un potenziale significativo nel ridurre l'allergenicità delle proteine, mantenendone al contempo il valore nutrizionale. Questo metodo di lavorazione migliora le proprietà funzionali, tra cui la capacità emulsionante e schiumogena, consentendo ai produttori di sviluppare prodotti privi di allergeni che eguagliano i prodotti convenzionali in termini di consistenza e sapore. Il progresso dell'ingegneria enzimatica attraverso tecniche di evoluzione diretta e immobilizzazione ha migliorato la stabilità e l'efficienza catalitica, riducendo al contempo i costi di produzione negli stabilimenti produttivi europei. Importanti operatori del mercato, in particolare Nestlé, hanno avviato ingenti investimenti di capitale in tecnologie di fermentazione di precisione per la produzione di alternative lattiero-casearie di origine animale, con particolare attenzione alle proteine del siero del latte derivate dalla fermentazione, sebbene l'accettazione da parte del mercato da parte dei consumatori europei rimanga un fattore cruciale. La convergenza di queste innovazioni tecnologiche, unita a una maggiore consapevolezza dei consumatori e a solidi quadri normativi, continua a guidare l'espansione del mercato europeo degli alimenti "free from".
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati dei prodotti gratuiti ostacolano la crescita del mercato | -1.4% | Mercati sensibili al prezzo nell'Europa orientale | Medio termine (2-4 anni) |
| Mancanza di standardizzazione tra le nazioni dell'Unione Europea | -0.8% | Corridoi commerciali transfrontalieri | A lungo termine (≥ 4 anni) |
| Sfide di gusto e consistenza | -0.5% | Consumatori di massa in tutta Europa | Medio termine (2-4 anni) |
| Rischio di diluizione nutrizionale nelle linee ultra-processate senza | -0.4% | Regioni dipendenti dalla produzione e dalle importazioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati dei prodotti gratuiti ostacolano la crescita del mercato
Nei mercati europei persistono disparità di prezzo tra i prodotti "free from" e le alternative convenzionali, con le opzioni a base vegetale che in genere presentano prezzi più elevati, limitandone la diffusione al di fuori di segmenti di consumatori specifici. I costi più elevati derivano dall'approvvigionamento di ingredienti specializzati, dalla necessità di impianti di produzione separati per prevenire la contaminazione incrociata e da volumi di produzione limitati che ostacolano le economie di scala. Aziende come Rival Foods stanno affrontando questa sfida concentrandosi sul raggiungimento della parità di prezzo con la carne animale attraverso l'ottimizzazione della produzione e iniziative di riduzione dei costi, avendo ottenuto 10 milioni di euro di finanziamenti di Serie B per raddoppiare la propria capacità produttiva nei Paesi Bassi nel giugno 2025. La sfida dell'accessibilità economica è particolarmente significativa, dato che nel 2024, 93.3 milioni di persone nell'Unione europea erano a rischio di povertà o esclusione sociale, secondo la Commissione europea [3] Fonte: Commissione europea, "Condizioni di vita in Europa - Povertà ed esclusione sociale", commission.europa.eu . Questa situazione economica limita l'accesso a prodotti "free from" più costosi per i gruppi economicamente vulnerabili. A causa dell'inflazione, i consumatori si sono orientati sempre più verso i marchi privati e i rivenditori discount, beneficiando di opzioni economiche senza allergeni, ma richiedendo al contempo ai marchi premium di dimostrare il proprio valore attraverso funzionalità migliorate o una migliore qualità del gusto.
Mancanza di standardizzazione tra le nazioni europee
Il variegato panorama normativo dell'Unione Europea in materia di alimenti "senza" crea difficoltà di conformità che aumentano i costi di ingresso nel mercato e limitano le opportunità di espansione transfrontaliera. I Paesi Bassi hanno stabilito protocolli specifici per la gestione del contatto incrociato con gli allergeni e l'etichettatura precauzionale degli allergeni, che richiedono la conformità entro il 2026. A causa di queste differenze normative, i produttori devono mantenere formulazioni di prodotto e sistemi di etichettatura separati, ostacolando i vantaggi di un mercato unificato. I requisiti non uniformi in materia di etichettatura precauzionale degli allergeni nei vari Paesi, dove alcuni impongono valutazioni del rischio specifiche mentre altri accettano dichiarazioni generali, creano incertezza nei consumatori e limitano la distribuzione dei prodotti. Inoltre, l'assenza di soglie standardizzate per le dichiarazioni "senza" negli Stati membri dell'Unione Europea costringe i produttori ad adottare gli standard più rigorosi, con conseguenti costi di produzione elevati e limitate opportunità di differenziazione dei prodotti. Queste complessità normative rappresentano un ostacolo significativo all'ingresso e all'espansione sul mercato, colpendo in particolare i piccoli produttori che non dispongono delle risorse necessarie per districarsi efficacemente tra i diversi quadri normativi.
Analisi del segmento
Per tipo di prodotto: gli alimenti senza latticini emergono come catalizzatori dell'innovazione
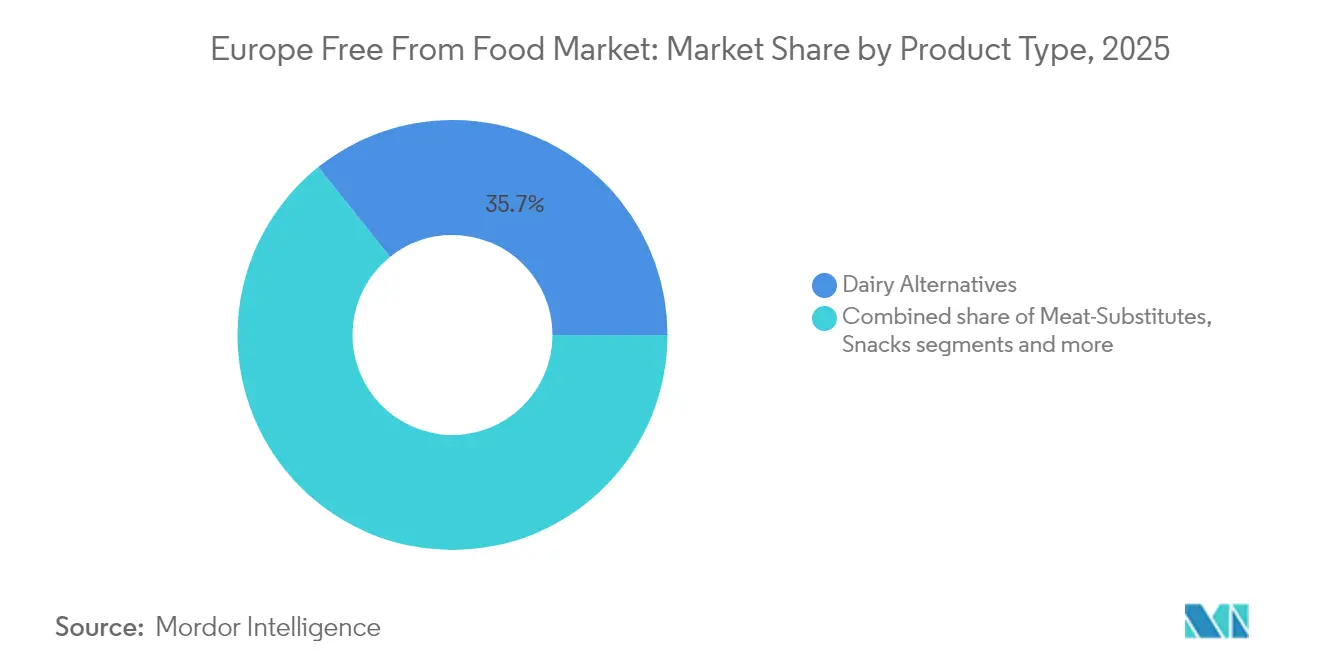
Nel 2025, il segmento delle alternative al latte si assicurerà una quota di mercato del 35.74%, consolidando la sua posizione di principale tipologia di prodotto nel mercato "free from". Questa impennata di posizioni è in gran parte attribuibile alla crescente popolarità delle alternative vegetali al latte (avena, mandorla e soia), che hanno ormai raggiunto livelli di gusto, consistenza e versatilità culinaria simili a quelli dei latticini tradizionali. Un tempo considerati di nicchia, questi prodotti sono diventati senza soluzione di continuità prodotti di base di largo consumo sugli scaffali dei rivenditori europei, sostenuti da reti di distribuzione potenziate e da un'impennata della domanda da parte dei consumatori. Nel frattempo, il segmento dei sostituti della carne, con un CAGR previsto del 11.67% fino al 2031, si distingue come la categoria di prodotto in più rapida crescita. La sua rapida ascesa è alimentata dalla crescente adozione di diete flessibili e vegane, oltre che dalle innovazioni nella scienza alimentare, in particolare nella fermentazione di precisione. Questa tecnologia all'avanguardia apre la strada a prodotti analoghi della carne che non solo imitano il sapore e la consistenza delle proteine animali tradizionali, ma ne rispecchiano anche il profilo nutrizionale, rendendoli più appetibili per i consumatori più comuni.
Nel settore della panetteria e della pasticceria, le innovazioni senza glutine stanno assumendo un ruolo centrale. A testimonianza di questa tendenza, Dr. Schär ha lanciato a marzo 2024 la sua torta marmorizzata e i suoi muffin senza glutine. La categoria degli snack si sta orientando verso prodotti premium, clean-label e senza allergeni. Nel frattempo, il settore delle bevande sta raccogliendo i frutti dell'ampia adozione di latti vegetali. I piatti pronti stanno assistendo a un'impennata della domanda, trainata dalla ricerca di opzioni pratiche, nutrienti e senza allergeni. Le aziende stanno rispondendo con investimenti in tecnologie all'avanguardia per il confezionamento e la conservazione. Il mercato degli alimenti per l'infanzia, caratterizzato da rigorosi standard normativi, continua a registrare prezzi elevati, in gran parte dovuti alla costante preferenza dei genitori per un'alimentazione senza allergeni. Infine, la categoria "altro" si sta espandendo, comprendendo una vasta gamma di prodotti specializzati, dalle barrette proteiche agli alimenti funzionali, fino agli ingredienti su misura, tutti creati per soddisfare specifiche esigenze dietetiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: l'accelerazione del senza latticini sfida il predominio del senza carne
Nel 2025, il segmento senza lattosio ha dominato la quota di mercato del 36.92%, trainato dalla crescente consapevolezza dell'intolleranza al lattosio, dall'aumento dell'adozione di alimenti a base vegetale e dalle crescenti preoccupazioni ambientali. Le innovazioni negli ingredienti e nella fermentazione di precisione hanno notevolmente migliorato il gusto e la funzionalità delle alternative al latte. Nel febbraio 2024, Danone ha trasformato il suo stabilimento di yogurt in uno stabilimento per bevande all'avena a marchio Alpro, con una produzione giornaliera di 300,000 litri per 26 mercati europei. I consumatori attenti alla salute continuano a mostrare una forte domanda di alternative al latte senza OGM, mentre le opzioni senza glutine guadagnano terreno grazie ai continui perfezionamenti. Grazie ai progressi nella fermentazione di precisione, il segmento senza lattosio è pronto a raggiungere la parità sensoriale e funzionale con i prodotti lattiero-caseari tradizionali più rapidamente rispetto ad altre categorie senza. Inoltre, il mercato si sta adattando all'evoluzione delle preferenze alimentari, offrendo formulazioni senza zucchero, senza additivi e specifiche per gli allergeni.
Con una previsione di CAGR dell'11.56% fino al 2031, il segmento dei prodotti senza carne si attesta come la categoria in più rapida crescita. Questa crescita è trainata dalla crescente adozione da parte dei consumatori e da una solida rete di distribuzione. I progressi tecnologici nella produzione alimentare hanno dato vita a alternative alla carne che imitano da vicino il gusto e la consistenza delle proteine animali tradizionali. Inoltre, l'espansione strategica nei canali di vendita al dettaglio ha rafforzato l'accessibilità ai prodotti a base vegetale, inclusi hamburger e salsicce. Poiché i consumatori flexitariani enfatizzano sempre di più i benefici per la salute e la sostenibilità ambientale, la traiettoria di crescita del segmento sottolinea la sua profonda penetrazione nel mercato e la diffusa integrazione degli alimenti a base vegetale in diversi profili di consumatori.
Per canale di distribuzione: la vendita al dettaglio online sconvolge il dominio dei generi alimentari tradizionali
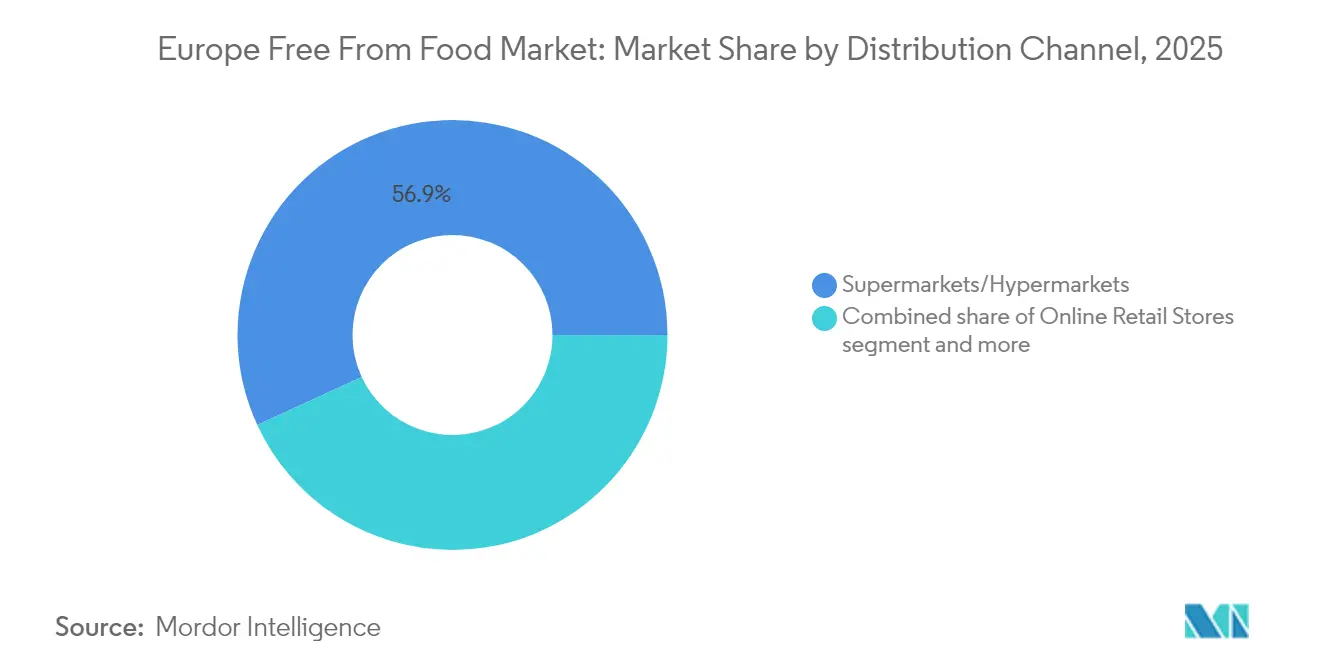
Supermercati e ipermercati manterranno una quota di mercato dominante del 56.88% nel 2025, consolidando la loro posizione predominante nel panorama della vendita al dettaglio. Questa sostanziale presenza sul mercato è attribuibile a molteplici fattori fondamentali, tra cui modelli di acquisto consolidati dei consumatori, la necessità di un'ispezione fisica dei prodotti, un assortimento completo di prodotti in un unico ambiente di vendita al dettaglio, la competitività dei prezzi ottenuta grazie all'efficienza operativa su larga scala e al posizionamento strategico dei punti vendita. Questi esercizi commerciali rafforzano ulteriormente la loro posizione di mercato attraverso un'offerta di servizi specializzati, che comprende attività di panetteria interna dedicate, ampi reparti di prodotti freschi e sezioni specializzate di prodotti senza glutine.
Il canale di distribuzione al dettaglio online dimostra un potenziale di crescita sostanziale, con un CAGR previsto del 12.41% fino al 2031. Questa espansione è caratterizzata da sofisticati meccanismi di scoperta dei prodotti e dall'implementazione sistematica di metodologie di vendita diretta al consumatore. L'infrastruttura digitale facilita una segmentazione precisa del mercato e strategie di targeting dei consumatori, senza dover ricorrere a fornitori esterni. Il passaggio al commercio digitale è confermato dai dati Eurostat, che indicano che il 77% degli utenti internet dell'Unione Europea ha effettuato acquisti online nel 2024, con le consegne di cibo a domicilio che hanno rappresentato il 21% delle transazioni totali. Questa tendenza dimostra la crescente accettazione e integrazione delle piattaforme digitali nei comportamenti di acquisto di prodotti alimentari da parte dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato alimentare senza glutine del Regno Unito
Nel 2025, il Regno Unito detiene una quota del 16.05% del mercato europeo degli alimenti e delle bevande "free from". Questa posizione dominante è rafforzata da severe normative sull'etichettatura degli allergeni e da una solida base di consumatori. La maturità del mercato è sottolineata dalla maggiore consapevolezza dei consumatori riguardo alle alternative alimentari e dalla loro profonda fiducia nella sicurezza e nella qualità dei prodotti. Con un crescente movimento per i prodotti a base vegetale e una vasta infrastruttura di vendita al dettaglio, il Regno Unito consolida la sua posizione di leader europeo dell'innovazione nel settore "free from". Inoltre, il Regno Unito beneficia di una rete consolidata di produttori e rivenditori che danno priorità all'innovazione e soddisfano diverse esigenze alimentari. La presenza di marchi importanti e i costanti investimenti in ricerca e sviluppo rafforzano ulteriormente la leadership del Paese in questo mercato.
Mercato alimentare libero dalla Russia
Il mercato russo dei prodotti "free from" è in crescita, con un CAGR previsto del 12.48% fino al 2031. Questa crescita è trainata dalla crescente attenzione alla salute e dalla crescente domanda di prodotti senza glutine, senza latticini e di origine vegetale. Iniziative governative strategiche, come la Strategia 2023 per la produzione biologica e la Dottrina della sicurezza alimentare, promuovono la produzione nazionale, l'agricoltura biologica e le scelte "clean label". Con l'aumento della spesa dei consumatori e il supporto normativo per l'e-commerce e le politiche non OGM, lo sviluppo del mercato russo è destinato ad accelerare. Inoltre, l'espansione delle capacità produttive locali e la crescente presenza di marchi internazionali nel mercato russo stanno contribuendo alla diversificazione dell'offerta di prodotti, rendendo i prodotti "free from" più accessibili a una base di consumatori più ampia.
Europa libera dal mercato alimentare
Germania, Italia, Francia e altre nazioni europee stanno avanzando nel settore dei prodotti senza glutine, ciascuna caratterizzata da tendenze di consumo e contesti normativi distinti. La Germania beneficia di solide reti di distribuzione, che garantiscono la disponibilità di prodotti senza glutine attraverso diversi canali di vendita al dettaglio, inclusi supermercati, negozi specializzati e piattaforme online. La domanda italiana è stimolata dalle tendenze del benessere e dall'inclusione alimentare nel settore turistico, con ristoranti e hotel sempre più attenti alle restrizioni alimentari. La Francia, nota per la sua tradizione culinaria, sta gradualmente abbracciando alternative vegetali, supportata da un numero crescente di startup e aziende affermate che introducono prodotti innovativi. Inoltre, paesi come Spagna, Paesi Bassi, Polonia, Belgio e Svezia stanno emergendo come attori chiave, spinti da una maggiore consapevolezza dei consumatori, dall'evoluzione delle preferenze alimentari e dal miglioramento delle reti di vendita al dettaglio e di distribuzione.
Panorama normativo
Il quadro normativo dell'Unione europea per gli alimenti "senza" si basa sul Regolamento (UE) n. 1169/2011 relativo alla fornitura di informazioni sugli alimenti ai consumatori, che richiede la dichiarazione degli allergeni sia per gli alimenti preconfezionati che per quelli non preconfezionati e si fonda sui pareri scientifici dell'EFSA a supporto dell'elenco dell'Allegato II di 14 allergeni obbligatori, tra cui glutine, latte e frutta a guscio. Il Regolamento di esecuzione (UE) n. 828/2014 della Commissione definisce soglie armonizzate per gli alimenti senza glutine (max 20 mg/kg) e a bassissimo contenuto di glutine (max 100 mg/kg), guidando i controlli di formulazione, i test e la qualificazione dei fornitori nei settori dei prodotti da forno, degli snack e dei piatti pronti.
In tutta Europa, gli Stati membri gestiscono l'applicazione delle norme attraverso ispezioni, monitoraggio e sanzioni, e le pratiche di etichettatura precauzionale degli allergeni (PAL) rimangono disomogenee. Il passaggio a norme PAL armonizzate a livello europeo, previsto per il quarto trimestre del 2027, potrebbe avere un impatto sulla valutazione del rischio transfrontaliera e sulla governance delle etichette per i portafogli paneuropei.
Analisi della catena del valore
La filiera alimentare europea "senza" inizia con le materie prime agricole e si estende a fasi di trasformazione specializzate che gestiscono gli allergeni, garantendo al contempo le prestazioni sensoriali desiderate. La tecnologia degli ingredienti e le capacità di co-produzione sono fondamentali, poiché i produttori necessitano di protocolli di separazione e pulizia validati, nonché di test analitici, per supportare il posizionamento come "senza glutine" e "senza allergeni" nell'ambito del regime di etichettatura UE.
Questo si collega anche al requisito operativo di documentare le valutazioni del rischio di contaminazione incrociata che informano le decisioni sull'etichettatura precauzionale. Danone mantiene una strategia Renew incentrata sul perfezionamento del portafoglio e sull'analisi del microbioma, mentre Nestlé ha utilizzato acceleratori di ricerca e sviluppo per collaborare con startup per alternative al latte senza derivati animali tramite fermentazione di precisione. Arla Foods ha modificato il suo approccio alla vendita al dettaglio nel gennaio 2025 rimuovendo il marchio di latte vegetale Jörd dagli scaffali del Regno Unito, mantenendolo però per il settore della ristorazione, evidenziando la governance multicanale nella pratica.
Panorama competitivo
Il mercato europeo degli alimenti senza glutine è moderatamente frammentato. Questa struttura di mercato crea un ambiente competitivo in cui multinazionali affermate e marchi specializzati nel settore competono attivamente per la quota di mercato. I leader di mercato, tra cui Danone SA, Nestlé SA, General Mills Inc. e Oatly Group AB, implementano strategie di crescita complete che combinano innovazione organica e acquisizioni strategiche. Queste aziende stanno investendo in modo sostanziale in tecnologie avanzate, tra cui processi di lavorazione ad alta pressione idrostatica, fermentazione di precisione e ingegneria enzimatica, per migliorare la funzionalità dei prodotti mantenendo al contempo gli standard di etichettatura pulita.
Il panorama competitivo si sta evolvendo con l'emergere di opportunità in categorie specializzate di prodotti senza allergeni che vanno oltre i tradizionali prodotti senza allergeni. Le aziende stanno sviluppando soluzioni per specifiche condizioni di salute, implementando innovazioni nel packaging sostenibile e creando opzioni nutrizionali personalizzate per diverse esigenze alimentari. I nuovi operatori del mercato stanno affermando la loro presenza attraverso canali diretti al consumatore e posizionamenti di prodotto specializzati, sfidando gli operatori affermati in segmenti di nicchia.
Le dinamiche di mercato sono ulteriormente influenzate da collaborazioni strategiche e iniziative di espansione. Uno sviluppo degno di nota è l'ingresso previsto sul mercato europeo di JUST Egg, un'alternativa vegetale alle uova, attraverso la partnership con Vegan Food Group (VFG) nell'aprile 2025. Questa partnership esemplifica la tendenza del settore, che vede le aziende focalizzate sulla tecnologia collaborare con operatori di mercato consolidati per espandere la propria presenza geografica e migliorare la penetrazione del mercato.
L'Europa libera dai leader dell'industria alimentare
Danone SA
Nestlé SA
Generale Mills Inc.
Gruppo Oatly AB
Arla Foods amba
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: LIVEKINDLY Collective ha firmato un accordo per l'acquisizione del produttore tedesco di alimenti a base vegetale Greenforce Future Food AG. L'operazione amplia la capacità produttiva europea di prodotti a base vegetale, consentendo un accesso più ampio ai prodotti e una maggiore diffusione dell'offerta vegana. L'acquisizione rafforza le capacità produttive di prodotti vegani e a base vegetale in Europa e amplia la rete distributiva.
- Giugno 2026: Schouten Europe acquisisce Bobeldijk Food Group. L'operazione amplia la capacità produttiva di carne e pesce a base vegetale in tutta la regione. Amplia la gamma di prodotti e la portata nei segmenti europei dei prodotti "senza", rafforzando l'offerta per il settore della panificazione e per le applicazioni alternative alla carne.
- Marzo 2026: Danone SA ha stipulato un accordo definitivo per l'acquisizione di Huel. L'operazione rafforza il portafoglio globale di nutrizione funzionale e prodotti a base vegetale. Consolida la presenza nel segmento delle soluzioni nutrizionalmente bilanciate a base vegetale in Europa e nel resto del mondo, in linea con la crescita della categoria dei prodotti "senza".
Ambito e metodologia
Il mercato europeo dei prodotti senza alimenti è segmentato per tipologia in senza glutine, senza latticini, senza allergeni e altri tipi. In base al prodotto finale, il mercato è segmentato in prodotti da forno e dolciumi, alimenti senza latticini, snack, bevande e altri prodotti finali. I diversi canali di distribuzione che aiutano i produttori a penetrare nel mercato studiato comprendono supermercati/ipermercati, negozi al dettaglio online, minimarket e altri canali di distribuzione. Il mercato è studiato a fondo per diversi paesi della regione europea come Regno Unito, Germania, Italia, Spagna e resto d'Europa.
Per prodotto Prodotto
| Panetteria e Confetteria |
| Alternative ai latticini |
| Spuntini/Snacks |
| Bevande |
| Sostituti della carne |
| Pasti pronti |
| Cibo per bambini |
| Altro |
Per tipo libero da
| Gluten-Free |
| Dairy-Free |
| Senza carne |
| OGM-Free |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| MINIMARKET |
| Negozi specializzati |
| Altro |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per prodotto Prodotto | Panetteria e Confetteria |
| Alternative ai latticini | |
| Spuntini/Snacks | |
| Bevande | |
| Sostituti della carne | |
| Pasti pronti | |
| Cibo per bambini | |
| Altro | |
| Per tipo libero da | Gluten-Free |
| Dairy-Free | |
| Senza carne | |
| OGM-Free | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Negozi al dettaglio online | |
| MINIMARKET | |
| Negozi specializzati | |
| Altro | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato europeo libero dai prodotti alimentari e dove si sta dirigendo?
Il mercato varrà 31.79 miliardi di dollari nel 2026 e, crescendo a un CAGR dell'11.12%, si prevede che raggiungerà i 53.86 miliardi di dollari entro il 2031.
Quale tipologia di prodotto detiene oggi la quota di fatturato maggiore?
Le alternative ai latticini sono in testa con il 35.74% delle vendite del 2025, a dimostrazione della forte accettazione da parte dei consumatori di latte, yogurt e formaggi di origine vegetale.
Qual è la categoria di prodotti in più rapida crescita entro il 2031?
Si prevede che i sostituti della carne cresceranno a un CAGR del 11.67% dal 2026 al 2031, superando tutti gli altri tipi di prodotti.
Quale segmento dei prodotti senza glutine è attualmente dominante?
Nel 36.92, i prodotti senza lattosio costituiranno la quota più elevata, pari al 2025%, trainati dalla crescente consapevolezza dell'intolleranza al lattosio e dalle preoccupazioni in materia di sostenibilità.


