

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.41 miliardo di dollari |
| Dimensione del mercato (2031) | 11.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
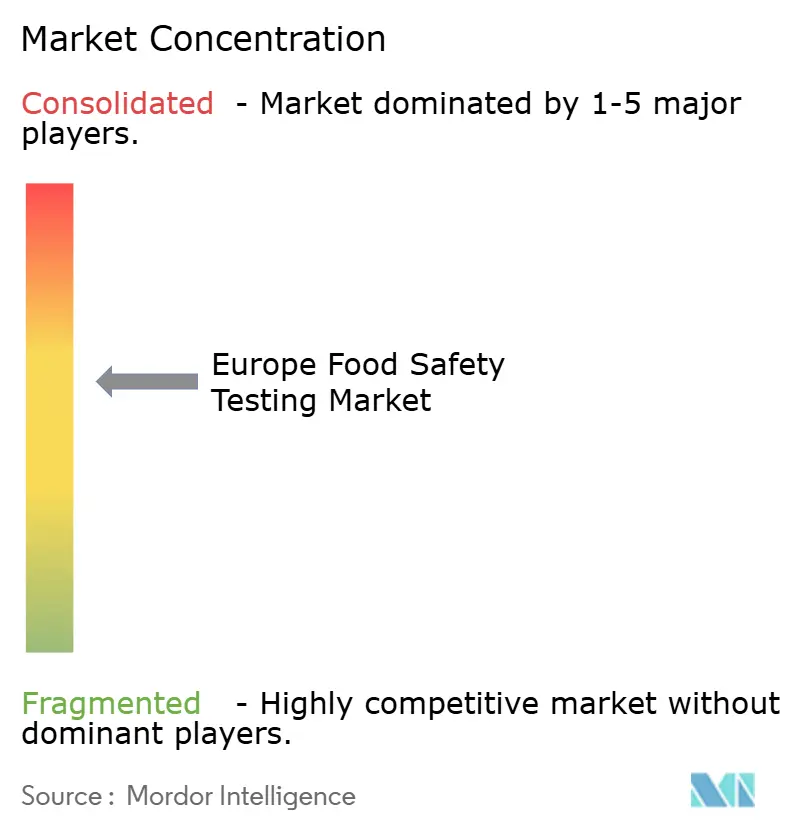
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo dei test sulla sicurezza alimentare di Mordor Intelligence
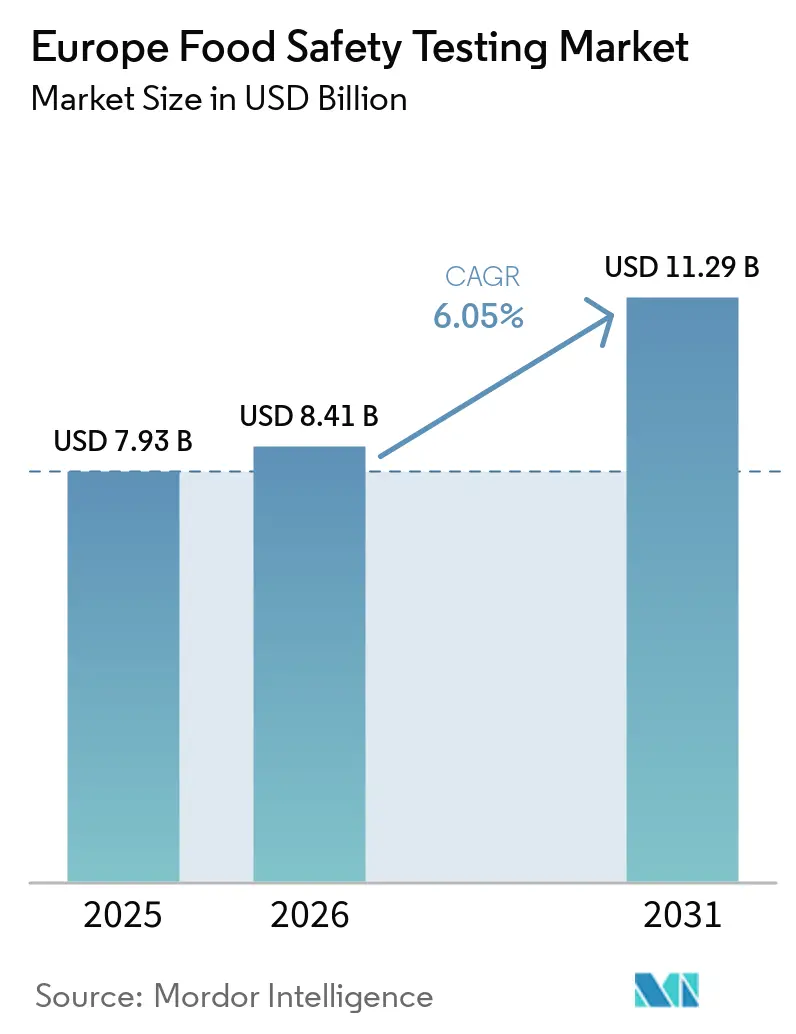
Si stima che il mercato europeo dei test sulla sicurezza alimentare nel 2026 raggiungerà gli 8.41 miliardi di dollari, in crescita rispetto ai 7.93 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.29 miliardi di dollari, con un CAGR del 6.05% nel periodo 2026-2031. Questa traiettoria di crescita riflette la crescente attenzione della regione alla conformità alla sicurezza alimentare, in un contesto di crescenti incidenti di malattie trasmesse da alimenti e di quadri normativi in evoluzione. L'espansione del mercato è sostenuta dai progressi tecnologici nei metodi di test rapidi e dalla crescente domanda da parte dei consumatori di trasparenza nell'etichettatura degli alimenti e nella verifica dell'autenticità. Questo slancio è alimentato da un'applicazione più rigorosa delle norme sulla sicurezza alimentare, dalla continua innovazione nei metodi rapidi e dalla crescente domanda pubblica di etichettatura trasparente e controlli di autenticità. L'intensificazione dei programmi di sorveglianza, le epidemie di patogeni di alto profilo e la diffusione di alimenti biologici e privi di allergeni di alta qualità aumentano ulteriormente i carichi di lavoro analitici in tutta la regione. I laboratori che implementano l'automazione ad alta produttività e la diagnostica molecolare conquistano quote di mercato, mentre i produttori cercano tempi di consegna più rapidi. Il consolidamento tra operatori indipendenti e le alleanze tecnologiche strategiche segnalano investimenti sostenuti in capacità specializzate e copertura geografica.
Punti chiave del rapporto
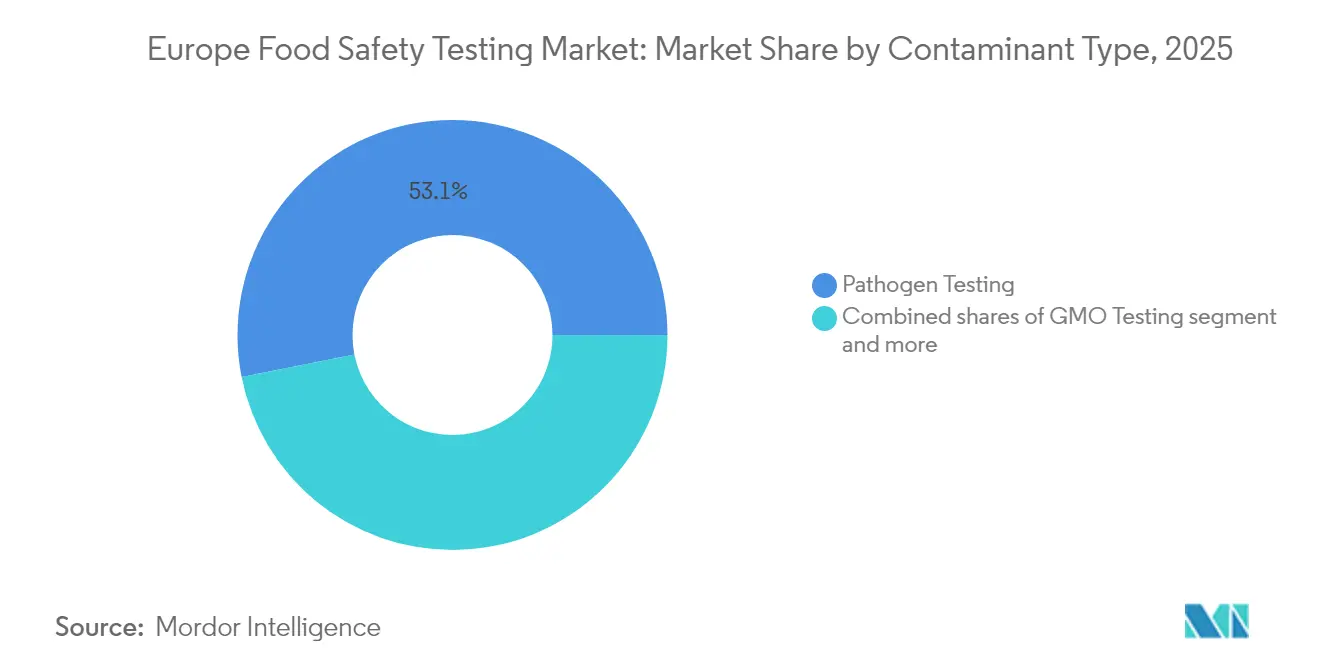
- In base al tipo di contaminante, nel 2025 i test sui patogeni detenevano il 53.12% della quota di mercato europea dei test sugli alimenti, mentre si prevede che i test sugli OGM registreranno il CAGR più rapido, pari al 6.56%, entro il 2031.
- In base alla tecnologia, nel 2025 la PCR ha rappresentato il 48.85% del mercato europeo dei test alimentari; si prevede che la cromatografia e la spettrometria registreranno il CAGR più elevato, pari al 7.01%, entro il 2031.
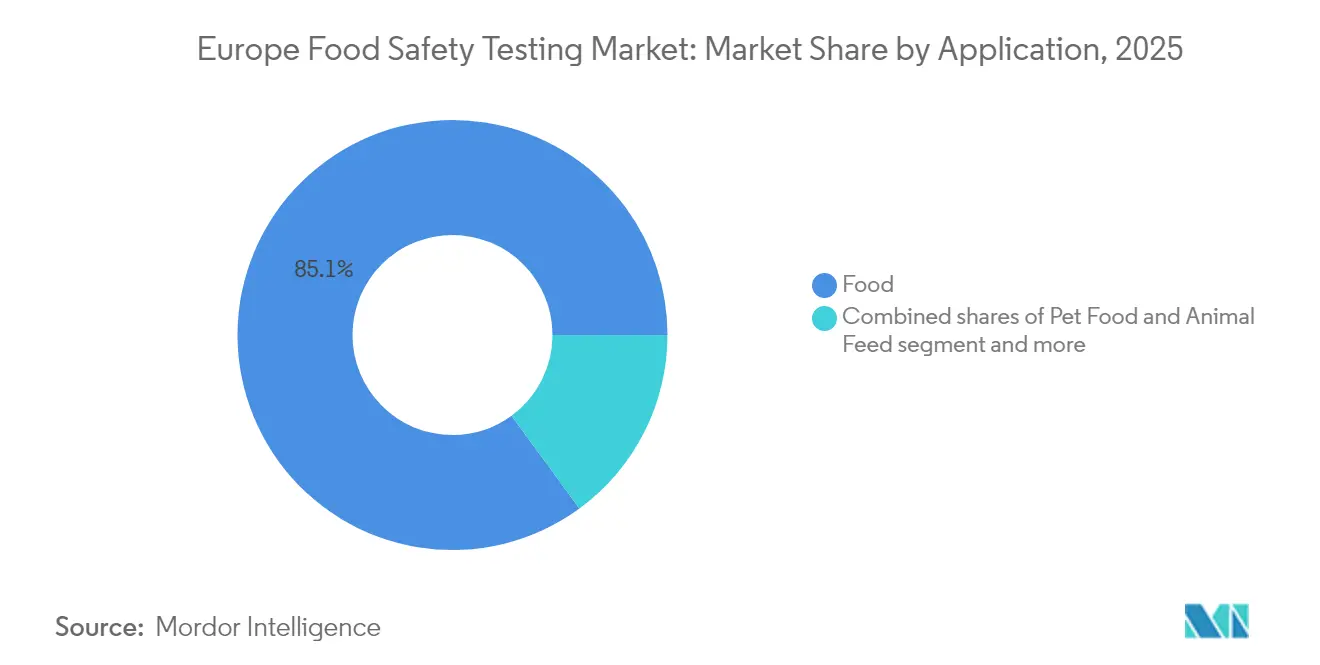
- Per applicazione, nel 2025 il settore alimentare ha rappresentato l'85.05% del mercato europeo dei test sugli alimenti, mentre si prevede che il settore degli alimenti per animali domestici e dei mangimi per animali crescerà a un CAGR dell'7.92% tra il 2026 e il 2031.
- In termini geografici, la Germania è stata in testa con una quota di fatturato del 22.40% del mercato europeo dei test alimentari nel 2025 e si prevede che crescerà a un CAGR del 7.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei test sulla sicurezza alimentare in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza e delle epidemie di malattie trasmesse dagli alimenti | + 1.2% | Germania, Regno Unito, Francia mercati principali | A breve termine (≤ 2 anni) |
| Progressi nelle tecnologie di test e nei metodi rapidi | + 0.8% | Globale, con adozione anticipata in Germania e Paesi Bassi | Medio termine (2-4 anni) |
| Crescente consapevolezza dei consumatori e richiesta di trasparenza e accuratezza delle etichette | + 0.6% | Europa occidentale, ricaduta sull'Europa orientale | Medio termine (2-4 anni) |
| Richiesta di prodotti biologici, senza pesticidi e senza allergeni | + 0.5% | Germania, Francia, Paesi Bassi, Paesi nordici | A lungo termine (≥ 4 anni) |
| Concentrarsi sulle esigenze di test per allergeni e micotossine | + 0.3% | In tutta l'UE, con concentrazione nei centri di produzione alimentare | Medio termine (2-4 anni) |
| Preoccupazioni relative all'adulterazione e all'autenticità degli alimenti | + 0.2% | Europa meridionale, corridoi commerciali transfrontalieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza e delle epidemie di malattie trasmesse dagli alimenti
L'aumento dei casi di malattie trasmesse da alimenti in tutta Europa ha creato una domanda senza precedenti di servizi completi di analisi dei patogeni. I dati dell'Agenzia per la Sicurezza Sanitaria del Regno Unito rivelano che i casi di Salmonella hanno raggiunto il picco decennale di 10,388 casi nel 2024, con un aumento del 17.1% rispetto ai livelli del 2023. L'epidemia multinazionale di Salmonella Mbandaka, collegata al pollo congelato precotto, ha dimostrato il ruolo fondamentale del sequenziamento dell'intero genoma nelle indagini sulle epidemie transfrontaliere, promuovendo l'adozione di capacità di diagnostica molecolare nei laboratori di analisi europei. Questa tendenza avvantaggia in particolare i laboratori dotati di infrastrutture WGS avanzate e capacità di risposta rapida, poiché le autorità di regolamentazione si affidano sempre più all'epidemiologia molecolare per l'attribuzione della fonte e le misure di controllo. L'enfasi sui test sui prodotti pronti al consumo si è intensificata a seguito di molteplici eventi di contaminazione, creando una domanda sostenuta di protocolli di analisi microbiologica specializzati.
Progressi nelle tecnologie di test e nei metodi rapidi
L'automazione di laboratorio e i metodi analitici rapidi stanno trasformando le attività di analisi alimentare in Europa, spinti dalla carenza di personale e dalla richiesta di tempi di risposta più rapidi. L'integrazione di soluzioni basate sulla robotica, l'automazione NMR e l'analisi dei dati basata sull'intelligenza artificiale consentono ai laboratori di aumentare la produttività riducendo al contempo gli errori di movimentazione manuale. La spettroscopia nel vicino infrarosso (NIR) e la spettroscopia di degradazione indotta da laser (LIBS) stanno ottenendo il consenso normativo come alternative sostenibili ai tradizionali metodi di chimica umida, eliminando l'uso di solventi e riducendo l'impatto ambientale. Tuttavia, il consenso normativo rimane limitato, in particolare in Germania, dove i metodi normativi prevalgono ancora nei controlli ufficiali. Lo sviluppo di spettrometri di massa portatili e di dispositivi di spettroscopia portatili sta creando nuove opportunità di mercato per le analisi in loco, sebbene permangano sfide di convalida e standardizzazione. Questi progressi tecnologici sono particolarmente rilevanti per i laboratori accreditati ISO 17025 che cercano di mantenere un vantaggio competitivo attraverso l'efficienza operativa.
Crescente consapevolezza dei consumatori e richiesta di trasparenza e accuratezza delle etichette
I consumatori europei richiedono sempre più informazioni verificabili sull'origine degli alimenti, sui metodi di lavorazione e sull'autenticità degli ingredienti, favorendo la crescita dei servizi di analisi analitica che vanno oltre i parametri di sicurezza di base. L'implementazione di soluzioni di tracciabilità basate su blockchain, come il sistema HoneyTrace di Intertek per l'autenticazione del miele, riflette l'evoluzione del mercato verso una trasparenza completa della catena di approvvigionamento. Questa tendenza è particolarmente pronunciata nei segmenti degli alimenti premium e biologici, dove i consumatori pagano prezzi significativamente più elevati per le dichiarazioni di autenticità verificate. La convergenza dei test analitici con le tecnologie di verifica digitale crea opportunità per offerte di servizi integrati che combinano analisi di laboratorio con sistemi di documentazione a prova di manomissione. I quadri normativi a supporto di questa tendenza includono i requisiti UE per l'etichettatura di origine e la crescente enfasi sulla verifica delle dichiarazioni di sostenibilità, che richiedono sofisticate capacità analitiche per corroborare le affermazioni di marketing.
Richiesta di prodotti biologici, senza pesticidi e senza allergeni
La continua espansione del mercato europeo degli alimenti biologici impone requisiti di analisi specializzati per l'analisi dei residui di pesticidi, lo screening delle micotossine e la verifica dell'autenticità. Il rapporto EFSA del 2023 sul monitoraggio dei residui di pesticidi ha documentato test completi su 88,141 campioni alimentari, rivelando l'entità dei requisiti analitici per la conformità normativa. [1]Fonte: EFSA (Autorità europea per la sicurezza alimentare), "Monitoraggio dei residui di pesticidi dell'EFSA nel 2023", efsa.europa.euL'impatto dei cambiamenti climatici sulla prevalenza delle micotossine, in particolare nelle colture cerealicole, richiede capacità di monitoraggio migliorate e protocolli di analisi più frequenti. Lo sviluppo di metodi ELISA ottimizzati e di studi di co-occorrenza per il rilevamento di micotossine multiple riflette l'adattamento del settore ai nuovi modelli di contaminazione. I requisiti per i test sugli allergeni continuano ad aumentare man mano che i produttori alimentari riformulano i prodotti per soddisfare diverse restrizioni dietetiche, creando una domanda sostenuta di servizi di monitoraggio della contaminazione incrociata e di verifica delle etichette. Queste tendenze avvantaggiano in particolare i laboratori con capacità specializzate nel rilevamento a livello di tracce e nella convalida dei metodi per nuove matrici alimentari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati delle apparecchiature e dei metodi di prova avanzati | -0.7% | Laboratori più piccoli in tutta Europa, focus sull'Europa orientale | A breve termine (≤ 2 anni) |
| Eterogeneità normativa complessa tra i paesi | -0.4% | Operazioni transfrontaliere, fornitori multinazionali | Medio termine (2-4 anni) |
| Problemi di contaminazione e manipolazione dei campioni nella catena di test | -0.3% | Tutti i mercati europei, dipendenti dalla catena di fornitura | A breve termine (≤ 2 anni) |
| Lacune nelle infrastrutture di sicurezza, privacy e tracciabilità dei dati | -0.2% | I ritardatari della trasformazione digitale, le operazioni più piccole | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati delle apparecchiature e dei metodi di prova avanzati
Gli ingenti requisiti di capitale per strumentazione analitica all'avanguardia creano barriere per i laboratori di analisi più piccoli che cercano di espandere le capacità di servizio. Sistemi avanzati di spettrometria di massa, apparecchiature automatizzate per la preparazione dei campioni e piattaforme di diagnostica molecolare richiedono investimenti spesso superiori a 500,000 dollari per strumento, limitando l'ingresso sul mercato per gli operatori regionali. Questa struttura dei costi favorisce laboratori più grandi e affermati, con dimensioni sufficienti a giustificare gli investimenti in attrezzature e mantenere i tassi di utilizzo. Il continuo passaggio a metodi di analisi più sofisticati, inclusi approcci di screening non mirati e analisi multiresiduo, aumenta ulteriormente i costi operativi a causa della necessità di materiali di consumo specializzati e personale altamente qualificato. I laboratori più piccoli si affidano sempre più ad accordi di outsourcing o strategie di consolidamento per accedere a capacità analitiche avanzate, contribuendo alle tendenze di concentrazione del mercato.
Eterogeneità normativa complessa tra i paesi
Nonostante gli sforzi di armonizzazione dell'UE, persistono significative differenze normative nei mercati europei, creando complessità di conformità per le aziende alimentari multinazionali e i fornitori di servizi di analisi. Le differenze nei protocolli di campionamento, nei metodi analitici e nei requisiti di rendicontazione richiedono competenze specifiche per ciascuna giurisdizione e molteplici accreditamenti. La sfida è particolarmente acuta per i contaminanti emergenti e le nuove tecnologie di analisi, dove le tempistiche di accettazione normativa variano significativamente tra gli Stati membri. La Brexit ha ulteriormente complicato l'allineamento normativo, richiedendo processi di convalida e approvazione separati per l'accesso al mercato del Regno Unito. Queste incongruenze normative aumentano i costi operativi per i laboratori di analisi che servono più mercati europei e creano barriere per gli operatori più piccoli che non dispongono delle risorse necessarie per gestire i diversi requisiti di conformità nelle diverse giurisdizioni.
Analisi del segmento
Per tipo di contaminante: i test sui patogeni dominano le priorità di sicurezza
I metodi diagnostici molecolari avanzati stanno rivoluzionando le capacità di rilevamento dei patogeni nei laboratori europei di analisi alimentare, con i test sui patogeni che detengono una quota di mercato del 53.12% nel 2025. Il predominio del segmento riflette l'importanza cruciale della sicurezza microbiologica nella prevenzione delle epidemie di malattie trasmesse da alimenti, in particolare a seguito di incidenti di alto profilo come l'epidemia di Salmonella Mbandaka che ha interessato diversi paesi, che ha evidenziato la necessità di un'identificazione rapida e accurata dei patogeni (Centro europeo per la prevenzione e il controllo delle malattie). I test sugli OGM si confermano il segmento in più rapida crescita, con un CAGR del 6.56% (2026-2031), trainato dall'evoluzione delle normative UE sulle nuove tecniche genomiche e dal crescente controllo da parte dei consumatori sugli ingredienti bioingegnerizzati.
I test su pesticidi e residui mantengono una presenza significativa sul mercato, supportati dai programmi di monitoraggio completi dell'EFSA che hanno analizzato 88,141 campioni alimentari nel 2023, a dimostrazione dell'entità dei requisiti normativi. I test sulle micotossine acquisiscono importanza a causa dell'impatto dei cambiamenti climatici sui modelli di contaminazione delle colture, mentre i test sugli allergeni si espandono parallelamente alla crescente consapevolezza delle restrizioni alimentari e ai requisiti di prevenzione della contaminazione incrociata. I test su altri contaminanti, inclusi metalli pesanti e contaminanti di processo, affrontano problematiche normative emergenti come i limiti per i PFAS e il monitoraggio dell'acrilammide. L'evoluzione del segmento verso piattaforme di screening multi-analita riflette gli sforzi dei laboratori per migliorare l'efficienza, soddisfacendo al contempo i diversi requisiti analitici in tutte le categorie alimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: la leadership della PCR sfidata dai progressi della cromatografia
La tecnologia della reazione a catena della polimerasi mantiene la leadership di mercato con una quota del 48.85% nel 2025, a dimostrazione della sua versatilità nelle applicazioni di rilevamento di patogeni, identificazione di OGM e autenticazione di specie. Tuttavia, la cromatografia e la spettrometria dimostrano il più alto potenziale di crescita con un CAGR del 7.01% (2026-2031), trainate dai progressi nella cromatografia liquida ad altissime prestazioni abbinata alla spettrometria di massa ad alta risoluzione per lo screening dei contaminanti. La capacità della tecnologia di eseguire analisi non mirate e di identificare composti sconosciuti la rende essenziale per il rilevamento di contaminanti emergenti e le indagini sulle frodi alimentari.
I metodi basati su immunodosaggi mantengono la loro importanza per le applicazioni di screening rapido, in particolare negli scenari di test sul campo in cui sono richiesti risultati immediati. La tecnologia beneficia di continui miglioramenti nella specificità degli anticorpi e nella sensibilità del test, consentendo il rilevamento di contaminanti a livello di tracce in matrici alimentari complesse. Altre tecnologie, tra cui biosensori e metodi spettroscopici, stanno guadagnando terreno grazie allo sviluppo di dispositivi portatili e alle capacità di test in loco. L'integrazione di algoritmi di intelligenza artificiale e apprendimento automatico in tutte le piattaforme tecnologiche migliora le capacità di interpretazione dei dati e consente l'analisi predittiva per la valutazione del rischio per la sicurezza alimentare. Quadri normativi come la norma ISO 17025 continuano a influenzare i modelli di adozione delle tecnologie stabilendo requisiti di convalida per i metodi analitici.
Per applicazione: Dominanza del segmento alimentare con crescita del cibo per animali domestici
La quota di mercato dominante dell'85.05% del segmento delle applicazioni alimentari nel 2025 riflette l'ampia portata della produzione e del consumo di alimenti per l'uomo in tutta Europa, che comprende diverse categorie, dai prodotti freschi agli alimenti trasformati. All'interno di questo segmento, i test su carne e pollame guidano una domanda significativa a causa dei rischi patogeni e dei requisiti normativi, mentre i test sui prodotti lattiero-caseari si concentrano sulla rilevazione di adulteranti e sui parametri di qualità. I test su frutta e verdura enfatizzano l'analisi dei residui di pesticidi e lo screening dei patogeni, in particolare per i prodotti pronti al consumo che sono stati implicati nelle recenti indagini sulle epidemie.
Alimenti per animali domestici e mangimi si confermano l'applicazione in più rapida crescita, con un CAGR dell'7.92% (2026-2031), trainata dalle tendenze alla premiumizzazione e dall'allineamento normativo con gli standard di sicurezza alimentare umana. Il segmento beneficia dell'aumento dei tassi di possesso di animali domestici e della disponibilità dei consumatori a pagare prezzi più elevati per dichiarazioni nutrizionali e di sicurezza verificate. I test sugli alimenti trasformati affrontano complesse sfide analitiche legate a formulazioni multi-ingrediente e nuove tecnologie di lavorazione. I test sulle colture supportano l'integrità della filiera agricola attraverso il monitoraggio delle micotossine e la verifica dell'autenticità. La diversità delle applicazioni crea opportunità per i laboratori di analisi specializzati di sviluppare competenze di nicchia, mentre i player più grandi beneficiano di portafogli di servizi completi in tutte le categorie alimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato tedesco dei test di sicurezza alimentare
La Germania è leader nel mercato europeo delle analisi alimentari con una quota del 22.40% nel 2025 e mostra la traiettoria di crescita più forte con un CAGR del 7.18% (2026-2031), a testimonianza del solido settore della produzione alimentare e della rigorosa applicazione delle normative. L'Ufficio federale tedesco per la protezione dei consumatori e la sicurezza alimentare (BVL) ha segnalato attività di sorveglianza complete, tra cui test approfonditi per la Salmonella nel bestiame, che hanno rivelato tassi di contaminazione significativi e la necessità di protocolli di monitoraggio più rigorosi. La leadership del paese nella produzione e nella ricerca di strumentazione analitica crea sinergie tra lo sviluppo tecnologico e le capacità di servizio di analisi. Le principali aziende di analisi mantengono attività significative in Germania, con SGS Institut Fresenius che gestisce diversi laboratori accreditati a Berlino, Amburgo, Taunusstein e in altre località chiave. Il mercato beneficia di solidi settori automobilistico e chimico che alimentano la domanda di capacità analitiche specializzate applicabili alle analisi alimentari.
Mercato dei test di sicurezza alimentare in Francia e nel Regno Unito
La Francia rappresenta un mercato significativo, trainato dalla sua estesa produzione agricola e dalle industrie di trasformazione alimentare, con la supervisione normativa dell'ANSES (Agenzia francese per la salute e la sicurezza alimentare, ambientale e sul lavoro). I recenti sviluppi normativi includono nuovi requisiti di etichettatura delle proteine vegetali e iniziative di sovranità zootecnica che creano ulteriori requisiti di test per la verifica dell'autenticità e l'analisi nutrizionale. Il Regno Unito mantiene una domanda sostanziale di test nonostante le modifiche normative legate alla Brexit, con la Food Standards Agency che continua a guidare i requisiti di sicurezza sviluppando al contempo quadri normativi indipendenti. L'attenzione del Regno Unito allo sviluppo delle capacità degli operatori sanitari ambientali riflette le continue sfide nel mantenere adeguate capacità di ispezione e test.
Mercati europei più ampi
Italia, Spagna, Paesi Bassi, Polonia, Belgio e Svezia rappresentano collettivamente significative opportunità di mercato, ciascuna con requisiti normativi e aree di interesse settoriali distinti. I Paesi Bassi dimostrano una solida posizione nell'innovazione agricola e nella produzione alimentare sostenibile, creando domanda di servizi di analisi specializzati relativi alla certificazione biologica e alla valutazione dell'impatto ambientale. La crescita del settore della trasformazione alimentare in Polonia e l'integrazione nell'UE determinano crescenti requisiti di analisi, mentre i paesi nordici enfatizzano i parametri di sostenibilità e qualità. La categoria "Resto d'Europa" comprende i mercati emergenti dell'Europa orientale, dove i processi di adesione all'UE e i requisiti di armonizzazione creano opportunità di crescita per i fornitori di servizi di analisi. Le differenze regionali nell'applicazione della normativa e nello sviluppo del settore creano dinamiche di mercato diversificate, con opportunità sia per operatori di nicchia specializzati che per fornitori di servizi completi in tutto il panorama europeo.
Panorama normativo
Il mercato europeo dei test di sicurezza alimentare opera nell'ambito del quadro dei controlli ufficiali dell'UE (Regolamento (UE) 2017/625), attuato dalle autorità competenti degli Stati membri e supportato dall'EFSA per il coordinamento scientifico e dei dati. Per il 2026, la Commissione europea ha definito un programma annuale di controlli ufficiali basato su priorità di rischio, informate dai dati dell'EFSA. L'EFSA ha inoltre rafforzato l'infrastruttura tecnica per la conformità aprendo il bando 2026 per la raccolta continua di dati sulla presenza di contaminanti chimici, con l'apertura del DCF il 1° aprile 2026 e la scadenza per la trasmissione dei dati il 30 giugno 2026.
Gli aggiornamenti normativi del 2026 hanno accresciuto la necessità di aggiornare i metodi e di strutturare la rendicontazione. Il regolamento di esecuzione (UE) 2026/748 della Commissione ha istituito un programma di controllo pluriennale coordinato per il periodo 2027-2029 incentrato sulla conformità ai limiti massimi di residui (LMR) per i pesticidi, mentre il regolamento di esecuzione (UE) 2026/765 ha aggiornato i metodi di campionamento e analisi dei residui di pesticidi, con applicazione a partire dal 1° gennaio 2027. Parallelamente, il regolamento di esecuzione (UE) 2026/731 ha prorogato al 31 dicembre 2027 il termine per la riconvalida dei metodi per i residui farmacologicamente attivi negli animali destinati alla produzione alimentare da parte dei laboratori nazionali, tenendo conto dei vincoli tecnici legati alla transizione. L'EFSA ha inoltre ampliato l'accesso ai propri requisiti attraverso un nuovo catalogo online e la Biblioteca UE dei documenti guida sulla sicurezza alimentare (aprile 2026).
Analisi della catena del valore
La domanda è avviata da operatori del settore alimentare e dei mangimi (inclusi produttori di carne, latticini, alimenti trasformati e alimenti e mangimi per animali domestici), importatori e rivenditori che devono dimostrare la conformità ai piani di controllo UE e nazionali e rispondere rapidamente ai segnali di allerta e di focolaio. I campioni si muovono quindi lungo una catena che comprende la raccolta (controllo qualità in stabilimento, posti di controllo frontalieri e campionamento di controllo ufficiale), la logistica e la catena di custodia, le analisi di laboratorio accreditate (ISO/IEC 17025) e la comunicazione dei risultati ai sistemi di garanzia della qualità dei clienti e alle infrastrutture pubbliche di gestione del rischio. Le analisi riguardano la microbiologia (agenti patogeni e tossine), i residui e i contaminanti (pesticidi, farmaci veterinari, micotossine, metalli), l'autenticità e la speciazione, con un utilizzo crescente di PCR, LC-MS/MS e piattaforme ad alta risoluzione per soddisfare i requisiti di sensibilità e tempi di risposta.
Le modifiche normative e di sorveglianza stanno inoltre spostando l'attenzione su dove si genera valore lungo la catena, con una maggiore enfasi sui controlli a livello di ingrediente e basati sul rischio, piuttosto che sui controlli del prodotto finito. Gli aggiornamenti dell'UE ai metodi di laboratorio e alla documentazione si ripercuotono sul lavoro di laboratorio a monte, compresi i nuovi metodi di campionamento e analisi dei pesticidi introdotti dal Regolamento di esecuzione (UE) 2026/765 della Commissione (applicabile dal 1° gennaio 2027), che aumenta la necessità di trasferimento, convalida e prove interlaboratorio dei metodi. Le indagini su focolai epidemici, come l'evento multi-paese della Salmonella Stanley del giugno 2026 collegato a prodotti a base di noodles aromatizzati, aumentano la necessità di percorsi di escalation più rapidi tra produttori, laboratori a contratto e autorità. Allo stesso tempo, i controlli più severi sulle importazioni di determinati alimenti ad alto rischio aggiungono fasi di test e documentazione alla frontiera che possono allungare i tempi di consegna, aumentando il valore dei laboratori con copertura multi-paese e capacità di reporting armonizzate.
Panorama competitivo
Il mercato europeo dei test alimentari presenta una moderata concentrazione, con operatori globali affermati che competono con laboratori regionali specializzati e fornitori di tecnologie emergenti. I leader di mercato sfruttano portafogli di servizi completi, un'ampia copertura geografica e capacità analitiche avanzate per servire le aziende alimentari multinazionali che richiedono protocolli di test standardizzati in diverse giurisdizioni. Tra i principali attori figurano, tra gli altri, TÜV SÜD, Eurofins Scientific, SGS Société Générale de Surveillance SA, Mérieux NutriSciences e Intertek Group plc.
Il consolidamento strategico continua a rimodellare le dinamiche competitive, come dimostra l'acquisizione da parte di Mérieux NutriSciences per 360 milioni di euro delle attività di analisi alimentare di Bureau Veritas, che dimostra le valutazioni premium derivanti da capacità di analisi specializzate e relazioni consolidate con i clienti. La differenziazione tecnologica guida sempre più il posizionamento competitivo, con i leader che investono in automazione, metodi di analisi rapidi e capacità di integrazione digitale per migliorare i tempi di risposta e l'efficienza operativa. Lo sviluppo di soluzioni di tracciabilità basate su blockchain da parte di Intertek e l'espansione delle capacità di diagnostica molecolare da parte di SGS riflettono l'evoluzione del settore verso servizi di garanzia della qualità completi che vanno oltre i tradizionali test analitici.
Nuove opportunità si stanno delineando nelle tecnologie di test portatili, nell'analisi dei dati basata sull'intelligenza artificiale e nelle soluzioni integrate di monitoraggio della supply chain, che rispondono alla crescente domanda di garanzia della qualità e trasparenza in tempo reale. I requisiti di conformità normativa, in particolare l'accreditamento ISO 17025 e i protocolli di convalida dei metodi, creano barriere all'ingresso, favorendo al contempo gli operatori affermati con comprovati sistemi di gestione della qualità e competenze tecniche. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Informazioni chiave: accreditamento ISO", fsis.usda.govLa natura frammentata del mercato in nicchie di test specializzate consente ai piccoli operatori di competere efficacemente attraverso competenze tecniche ed eccellenza nel servizio clienti in specifiche regioni geografiche o domini analitici.
Leader del settore dei test sulla sicurezza alimentare in Europa
-
TÜV SÜD
-
Eurofins scientifico
-
SGS Société Générale de Surveillance SA
-
Mérieux NutriSciences
-
Intertek Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Eurofins e trinamiX GmbH (BASF) hanno esteso la loro soluzione mobile per l'analisi dei foraggi ad altri paesi europei, raggiungendo Francia, Italia, Portogallo e Spagna. L'implementazione amplia le capacità analitiche in loco a supporto degli allevamenti di bovini da latte e da carne, rafforzando il controllo di qualità a monte che alimenta i flussi di lavoro più ampi relativi ai test per la sicurezza alimentare e dei mangimi.
- Giugno 2025: SGS ha lanciato in Bulgaria servizi avanzati di analisi radiologica per la sicurezza alimentare e dei mangimi. L'aggiunta di questa capacità supporta i requisiti di conformità per i contaminanti che vanno oltre la microbiologia e i residui di routine e rafforza la copertura regionale nell'Europa orientale, dove la capacità di effettuare analisi specialistiche accreditate può essere più limitata.
- Ottobre 2024: SGS ha introdotto i test di identificazione delle specie di carne e pesce utilizzando il sequenziamento di nuova generazione. L'aggiornamento del metodo amplia gli strumenti a disposizione per le indagini sull'autenticità e sulle frodi, integrando gli approcci basati sulla PCR e supportando i clienti che necessitano di un'identificazione affidabile delle specie in matrici complesse e trasformate.
Ambito e metodologia
I test sugli alimenti svolgono un ruolo cruciale nel garantire la sicurezza alimentare e la salute dei consumatori. Ciò implica il supporto di una rete di laboratori di analisi degli alimenti, il mantenimento di elevati standard nei test sugli alimenti, l'investimento in personale qualificato, lo svolgimento di attività di sorveglianza e l'educazione dei consumatori.
Il mercato europeo dei test sulla sicurezza alimentare è segmentato in base ai test sui contaminanti, alla tecnologia, all'applicazione e al paese. In base ai test sui contaminanti, il mercato è segmentato in test sui patogeni, test sui pesticidi e sui residui, test sulle micotossine, test sugli OGM, test sugli allergeni e altri tipi. In base alla tecnologia, il mercato è segmentato in reazione a catena della polimerasi (PCR), cromatografia e spettrometria, basata su immunoanalisi e altre tecnologie. In base all'applicazione, il mercato è segmentato in alimenti per animali domestici e mangimi e alimenti per animali. In base al cibo, il mercato è segmentato in carne e pollame, latticini, frutta e verdura, alimenti trasformati, colture e altri alimenti. In base al paese, il mercato è segmentato in Regno Unito, Francia, Germania, Spagna, Italia, Russia, Polonia, Romania, Lituania, Serbia e resto d'Europa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in termini di valore (USD).
Per tipo di contaminante
| Test di patogeni |
| Test su pesticidi e residui |
| Test sulle micotossine |
| Test sugli OGM |
| Test sugli allergeni |
| Altri test sui contaminanti |
Per tecnologia
| Reazione a catena della polimerasi |
| Basato su immunodosaggio |
| Cromatografia e Spettrometria |
| Altro |
Per Applicazione
| Alimenti per animali domestici e mangimi per animali | |
| Alimentare - Food | Carne e pollame |
| Prodotti lattiero-caseari | |
| Frutta e verdura | |
| Cibo trattato | |
| colture | |
| Altri alimenti |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di contaminante | Test di patogeni | |
| Test su pesticidi e residui | ||
| Test sulle micotossine | ||
| Test sugli OGM | ||
| Test sugli allergeni | ||
| Altri test sui contaminanti | ||
| Per tecnologia | Reazione a catena della polimerasi | |
| Basato su immunodosaggio | ||
| Cromatografia e Spettrometria | ||
| Altro | ||
| Per Applicazione | Alimenti per animali domestici e mangimi per animali | |
| Alimentare - Food | Carne e pollame | |
| Prodotti lattiero-caseari | ||
| Frutta e verdura | ||
| Cibo trattato | ||
| colture | ||
| Altri alimenti | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il settore dei test alimentari in Europa e con quale rapidità sta crescendo?
Il segmento è valutato a 8.41 miliardi di dollari nel 2026 e si prevede che aumenterà a un CAGR del 6.05% fino a raggiungere i 11.29 miliardi di dollari entro il 2031.
Quale categoria di contaminanti registra la più alta richiesta di test in Europa?
I test sui patogeni rappresentano una quota del 53.12%, a dimostrazione della priorità degli enti regolatori nel prevenire le epidemie di Salmonella, Listeria e Campylobacter.
Quali piattaforme tecnologiche vengono maggiormente adottate dai laboratori per l'analisi della sicurezza alimentare?
La PCR mantiene una quota del 48.85% per la sua versatilità, mentre la cromatografia e la spettrometria sono quelle in più rapida crescita con un CAGR del 7.01% grazie agli aggiornamenti LC-HRMS ad altissime prestazioni.
Perché la Germania è la zona geografica chiave per i fornitori di servizi di analisi degli alimenti?
La Germania controlla il 22.40% del fatturato regionale e si prevede che crescerà a un CAGR del 7.18%, supportata da un'applicazione rigorosa delle normative e da una fitta rete di laboratori accreditati.


