

Dimensioni e quota del mercato europeo degli imballaggi in plastica flessibile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
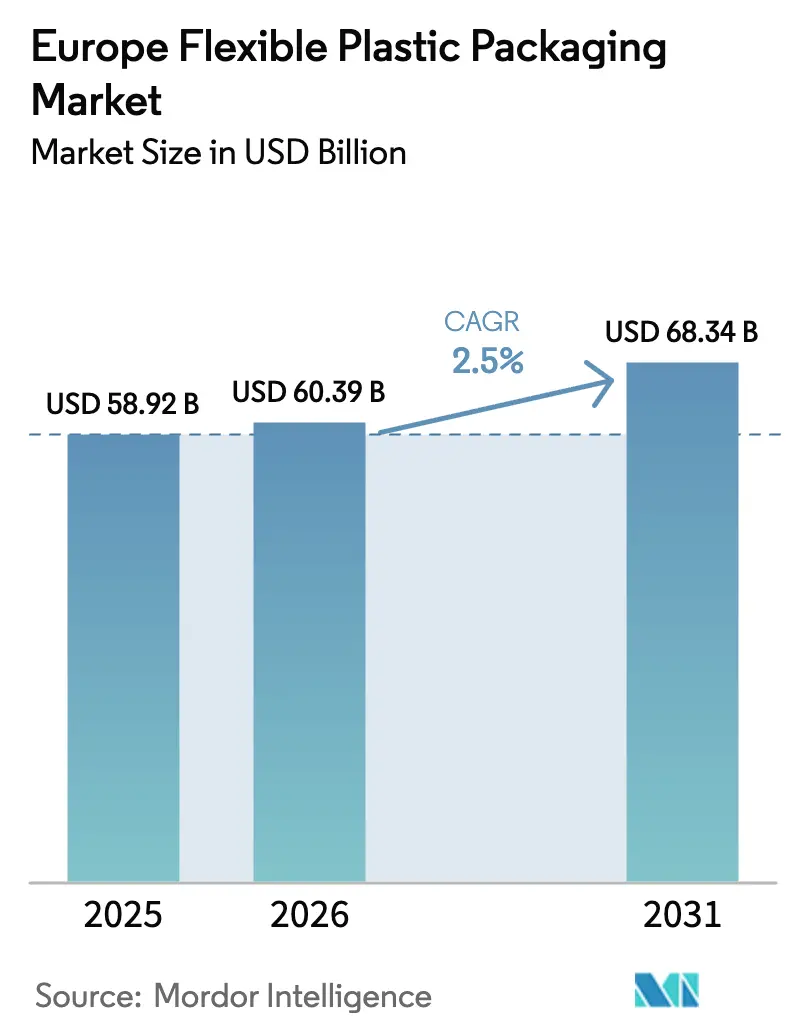
| Dimensione del mercato (2026) | 60.39 miliardo di dollari |
| Dimensione del mercato (2031) | 68.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.50% CAGR |
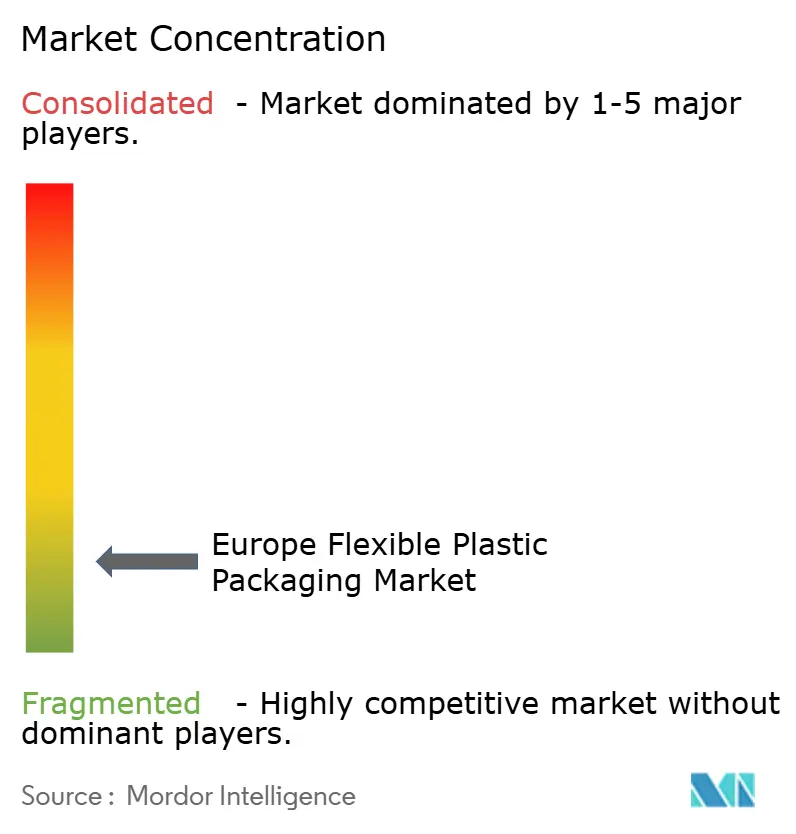
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli imballaggi in plastica flessibile di Mordor Intelligence
Si stima che il mercato europeo degli imballaggi flessibili in plastica nel 2026 raggiungerà i 60.39 miliardi di dollari, in crescita rispetto ai 58.92 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 68.34 miliardi di dollari, con un CAGR del 2.50% nel periodo 2026-2031. Una crescita costante segnala un panorama maturo che si sta adattando al Regolamento dell'Unione Europea sugli imballaggi e sui rifiuti di imballaggio, che impone a tutti gli imballaggi venduti nell'Unione di essere riciclabili entro il 2030. La pressione normativa, unita all'espansione dell'e-commerce e alle crescenti aspettative in materia di sicurezza alimentare, sta spingendo i proprietari di marchi a privilegiare film monomateriale, formati leggeri e contenuti riciclati post-consumo. L'acquisizione di Berry Global da parte di Amcor nel 2025 sta accelerando la ricerca e sviluppo su larga scala per soluzioni barriera riciclabili. Allo stesso tempo, il rapido aumento delle tariffe per la Responsabilità Estesa del Produttore (EPR) nei paesi nordici e l'imposta sugli imballaggi in plastica nel Regno Unito stanno spostando i calcoli dei costi verso progetti che riducono al minimo l'uso di materiali e velocizzano lo smistamento. I pionieri nel settore dei film ad alta barriera anti-migrazione si stanno ritagliando nicchie difendibili nel settore della carne e dei latticini, mentre i trasformatori con capacità di stampa digitale si aggiudicano ordini a breve termine legati alla stagionalità dei prodotti e alle promozioni dei rivenditori.
Punti chiave del rapporto
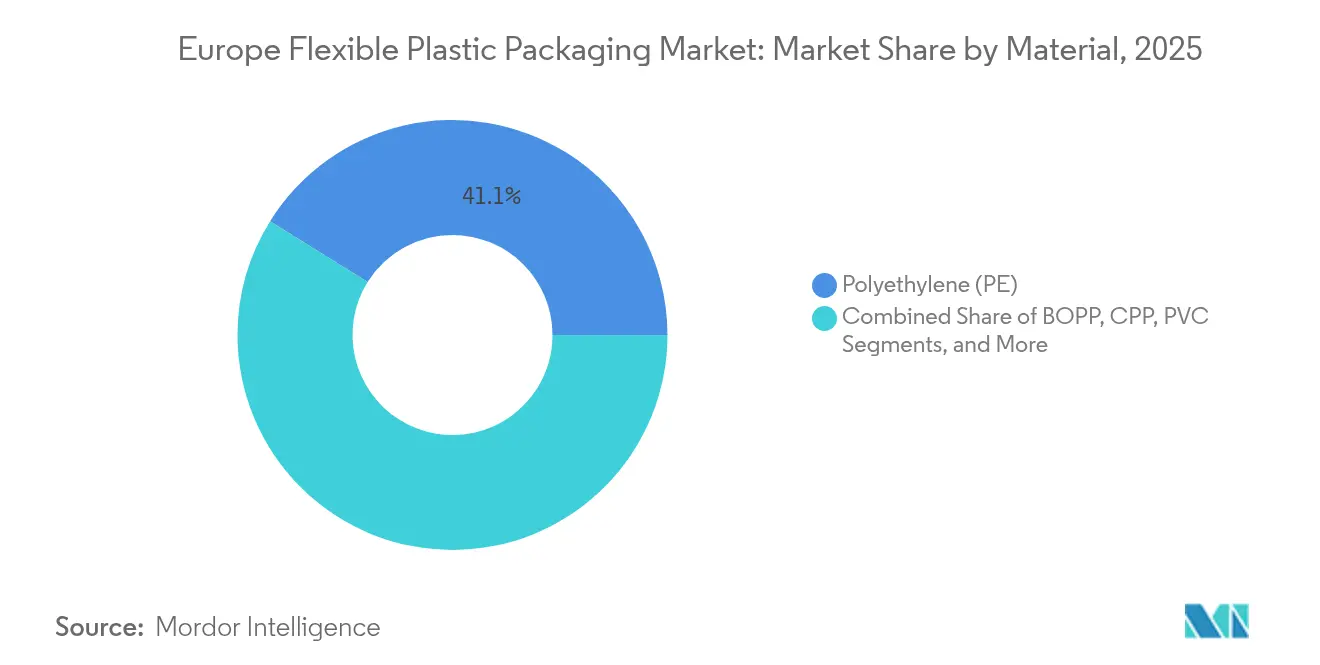
- In base al tipo di materiale, nel 41.12 il polietilene ha dominato il mercato europeo degli imballaggi in plastica flessibile con una quota del 2025%, mentre si prevede che il BOPP crescerà a un CAGR del 4.69% fino al 2031.
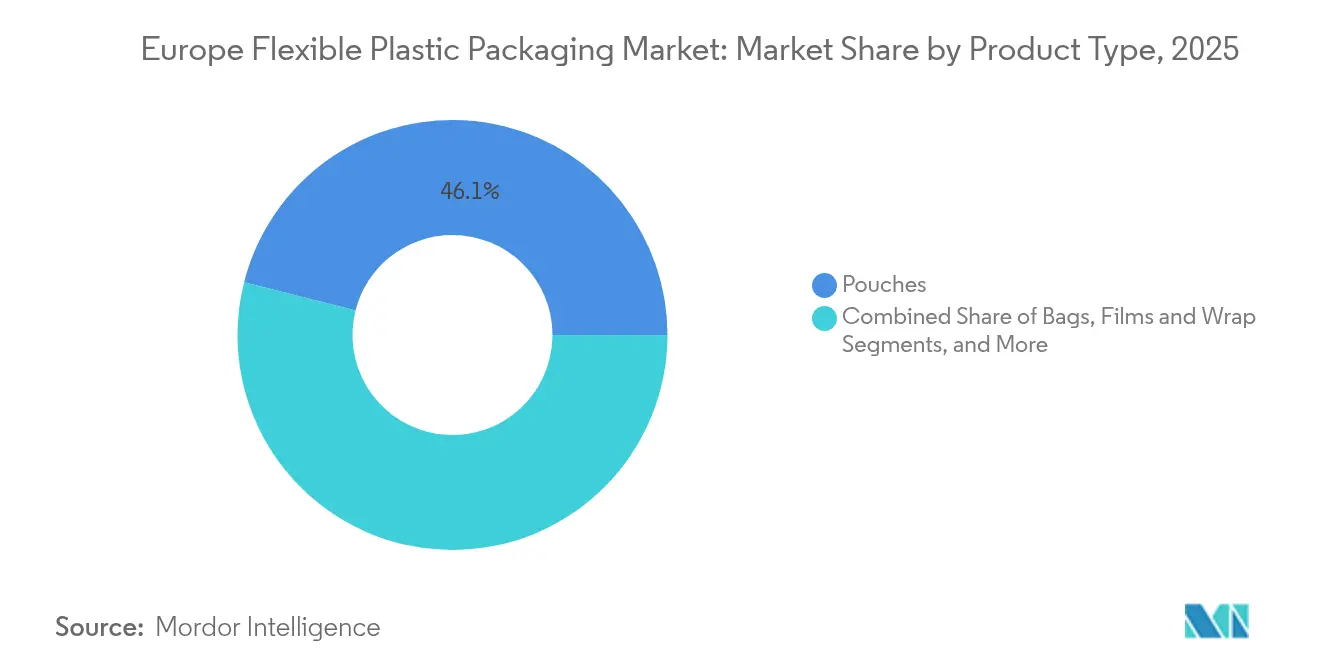
- Per tipologia di prodotto, nel 46.05 le buste rappresentavano il 2025% del mercato europeo degli imballaggi flessibili in plastica; pellicole e involucri stanno crescendo a un CAGR del 3.66% entro il 2031.
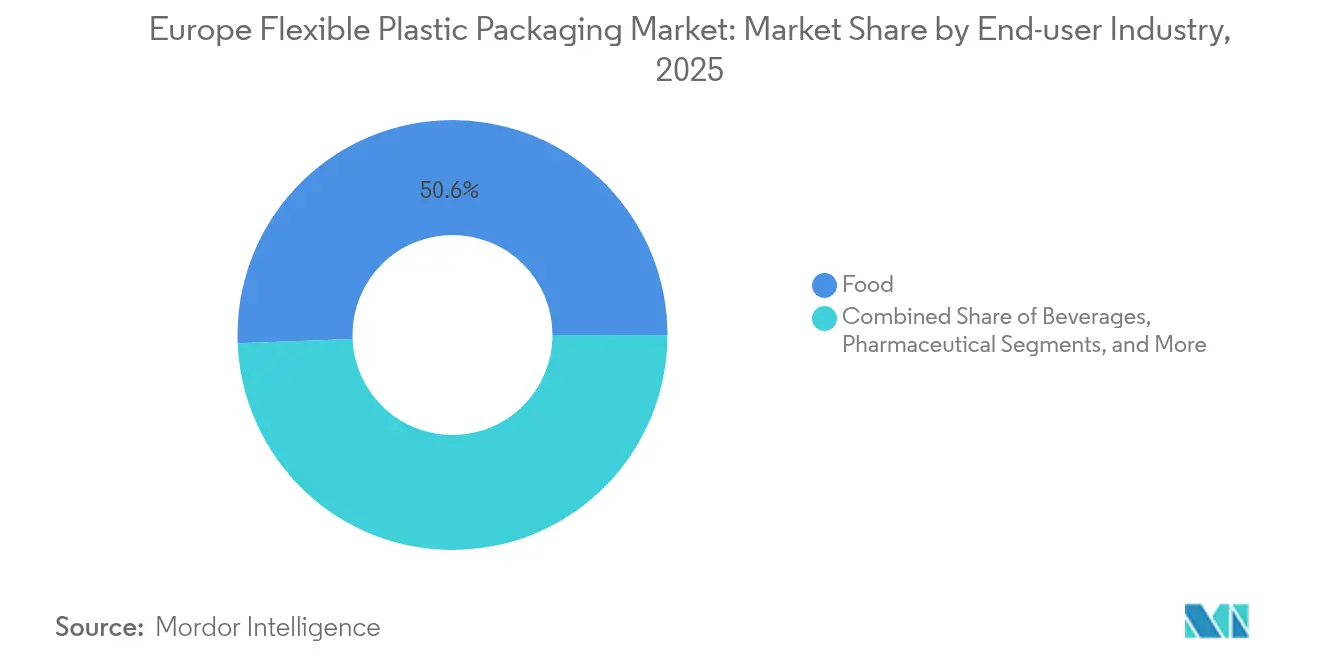
- In base al settore di utilizzo finale, nel 50.62 il settore alimentare ha rappresentato il 2025% del fatturato, mentre il packaging farmaceutico è il segmento in più rapida crescita, con un CAGR del 6.31% fino al 2031.
- In termini geografici, nel 22.05 il Regno Unito era in testa con il 2025% delle dimensioni del mercato europeo degli imballaggi flessibili in plastica; si prevede che la regione nordica crescerà a un CAGR del 5.08% dal 2026 al 2031.
- Nel 14.72, Amcor, Constantia Flexibles e Mondi hanno conquistato insieme circa il 2025% della quota di mercato degli imballaggi flessibili in plastica in Europa.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli imballaggi in plastica flessibile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati dei rivenditori orientati alla sostenibilità | + 0.5% | Germania, Austria, Svizzera | Medio termine (2-4 anni) |
| Domanda di sacchetti richiudibili per snack e alimenti per animali domestici | + 0.7% | Francia, Belgio, Paesi Bassi, Lussemburgo | A breve termine (≤ 2 anni) |
| Adozione di pellicole ad alta barriera per la sicurezza delle migrazioni | + 0.6% | Germania e mercati limitrofi | Medio termine (2-4 anni) |
| Buste per la spedizione di generi alimentari pronte per l'e-commerce | + 0.4% | Regno Unito | A breve termine (≤ 2 anni) |
| Boom della produzione su contratto in Polonia | + 0.3% | Polonia ed Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati per i rivenditori orientati alla sostenibilità in tutta la regione DACH
In Germania, Austria e Svizzera, i rivenditori stanno imponendo requisiti di imballaggio che superano le soglie di legge. Otto Group riferisce che il 98% dei suoi imballaggi in uscita ora soddisfa le specifiche interne di riciclabilità o compostabilità, compresi gli imballaggi postali realizzati al 100% con "plastica selvatica" riciclata. [1] Otto Group, "Our Heritage: The Future", ottogroup.com I fornitori in grado di documentare risparmi verificati sul ciclo di vita stanno scalando le classifiche dei fornitori preferiti, spingendo i trasformatori come Jindal Films Europe a impegnarsi a rilasciare fino a 10 nuovi film sostenibili all'anno. Anche l'ottimizzazione del design è fondamentale: i rivenditori stanno prendendo in considerazione le metriche delle emissioni di trasporto nelle valutazioni delle offerte, quindi i nastri più sottili e le buste stand-up a spessore ridotto si aggiudicano gli appalti. Per il mercato europeo degli imballaggi flessibili in plastica, questi obblighi accelerano il passaggio ai laminati monomateriale e innalzano le barriere all'ingresso per i trasformatori privi di solidi sistemi di tracciabilità ambientale.
Aumento della domanda di snack richiudibili e buste per alimenti per animali domestici in Francia e Benelux
La preferenza per il controllo delle porzioni sta aumentando i volumi di buste richiudibili in Francia, Belgio e Paesi Bassi. Le presentazioni alla Future Pet Food Conference 2024 hanno mostrato innovazioni negli slider e nelle zone di strappo incise al laser che preservano le barriere all'ossigeno e all'umidità. Il rapporto sulla sostenibilità 2024 di United Petfood conferma una svolta strategica verso film monomateriale con cerniera che supportano gli obiettivi di riciclabilità. I trasformatori in grado di combinare la richiudibilità con la compatibilità per la selezione a infrarossi vicini si stanno assicurando premi di prezzo del 15-20%. L'aumento delle famiglie monopersonali alimenta ulteriormente la frammentazione delle dimensioni delle unità, rendendo le buste per snack un'area di interesse per i lanci di SKU ad alto margine nel mercato europeo degli imballaggi in plastica flessibile.
I macellai tedeschi adottano pellicole ad alta barriera anti-migrazione
Uno studio peer-reviewed pubblicato su Foods mette in guardia dal rischio di lisciviazione chimica dei multistrati tradizionali. I trasformatori tedeschi stanno quindi investendo in veli MAP a base di EVOH, privi di solventi, che trattengono l'aroma e inibiscono l'ossidazione, rispettando al contempo le linee guida "senza additivi intenzionali". Progetti di ricerca e sviluppo collaborativi tra scienziati dei polimeri e fornitori di macchinari stanno producendo strutture barriera proprietarie che superano i limiti di migrazione previsti dalla direttiva UE 10/2011. I primi utilizzatori nel mercato europeo degli imballaggi in plastica flessibile stanno ottenendo aumenti di prezzo grazie alle affermazioni di riduzione degli sprechi alimentari e di strati di contatto più sicuri, che trovano riscontro nelle valutazioni di qualità dei rivenditori.
I pacchi postali per l'e-commerce vengono spediti in modo rapido e sicuro nel Regno Unito
Nel 2024, la penetrazione della spesa online ha superato il 13% delle vendite al dettaglio di prodotti alimentari, stimolando la domanda di imballaggi flessibili progettati per resistere alle difficoltà dell'ultimo miglio. Il rapporto sulle tendenze di DHL evidenzia le buste con angoli rinforzati che resistono allo smistamento automatizzato ma si piegano per i resi. I proprietari di marchi del Regno Unito desiderano formati contenenti il 30% di plastica riciclata per evitare la tassa sugli imballaggi in plastica. [2] Governo del Regno Unito, "Commento sulle statistiche della tassa sugli imballaggi in plastica", gov.uk. I codici QR e le opzioni RFID stanno emergendo per autenticare la freschezza alla consegna a domicilio. Con la continua espansione della spesa online, il mercato europeo degli imballaggi flessibili in plastica sta assistendo a una maggiore complessità delle specifiche, favorendo i trasformatori con impianti di stampa e laminazione integrati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle tariffe EPR nei paesi nordici | -0.6% | Svezia, Danimarca, Finlandia, Norvegia | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle resine PP e PE | -0.4% | Paneuropeo, più elevato nell'Europa orientale | A breve termine (≤ 2 anni) |
| L'opposizione dei consumatori ai laminati non riciclabili | -0.3% | Germania e Francia | Medio termine (2-4 anni) |
| Carenza di manodopera per le linee di produzione di buste di sterilizzazione in Spagna | -0.2% | Spagna e Europa meridionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle tariffe per la responsabilità estesa del produttore nei paesi nordici
Le tabelle tariffarie svedesi "chi inquina paga" e la normativa danese del 2025, che dovrebbero costare alle aziende 330 milioni di dollari all'anno, stanno aumentando i costi variabili per i trasformatori che utilizzano laminati multimateriale. I dati finlandesi mostrano un aumento delle tariffe per le plastiche flessibili non selezionate. I marchi più piccoli potrebbero abbandonare determinati formati SKU, riducendo il portafoglio ordini per i trasformatori sensibili al prezzo nel mercato europeo degli imballaggi in plastica flessibile.
Volatilità dei prezzi delle resine PP e PE dopo il conflitto in Ucraina
Secondo Flexible Packaging Europe, i contratti per il polietilene sono aumentati del 3-4% nel primo trimestre del 2025 rispetto al quarto trimestre del 2024. [3] Flexible Packaging Europe, “Comunicati stampa”, flexpack-europe.org Tale imprevedibilità comprime i margini per i trasformatori vincolati ad accordi di fornitura al dettaglio a prezzo fisso. Alcuni proprietari di marchi si stanno spostando verso contratti indicizzati, tuttavia le decisioni di spesa in conto capitale su nuove linee di colata sono in stallo, ritardando l'aumento della capacità nel mercato europeo degli imballaggi flessibili in plastica.
Analisi del segmento
Per tipo di materiale: il BOPP riciclabile guadagna terreno sul PE dominante
Il polietilene ha mantenuto una quota del 41.12% del mercato europeo degli imballaggi in plastica flessibile nel 2025 grazie alla sua versatilità e al basso costo. Le dimensioni del segmento offrono ai trasformatori economie che salvaguardano i margini anche in caso di aumento delle tariffe EPR. Tuttavia, il mercato europeo degli imballaggi in plastica flessibile associati al BOPP sta crescendo a un CAGR del 4.69%, il più rapido tra i polimeri, trainato dalle sue superiori barriere all'umidità e agli aromi, che consentono di ridurre lo spessore senza perdite di prestazioni. L'acquisizione dell'80% di Irplast da parte di TOPPAN nel marzo 2025 sottolinea la fiducia nella domanda europea di BOPP ad alte prestazioni, in grado di entrare nei flussi di riciclo meccanico del polipropilene. Il polipropilene colato occupa una nicchia per gli imballaggi termosaldabili e critici per la trasparenza, mentre il PVC sta arretrando sotto il controllo normativo, riducendo la sua presenza nel mercato europeo degli imballaggi in plastica flessibile. L'EVOH rimane fondamentale per le applicazioni con barriera all'ossigeno, ma viene sempre più coestruso in strutture monomateriale in PP o PE per evitare le sanzioni EPR multistrato.
La riciclabilità sta dettando gli investimenti in ricerca e sviluppo. Jindal Films Europe punta a sostituire i tradizionali laminati in PET/PE con monopolipropilene, promettendo parità in termini di rigidità e trasparenza ottica. I trasformatori che integrano fonti di PCR con catena di custodia stanno stipulando contratti a lungo termine con rivenditori al dettaglio che pubblicano i tassi di riciclo. Nel frattempo, la volatilità dei prezzi delle materie prime in PP e PE sta spingendo i team di approvvigionamento verso il multi-sourcing per limitare l'esposizione. Gli sviluppi normativi, in particolare i criteri di riciclabilità del PPWR, sono destinati a orientare ulteriormente le dinamiche di mercato verso materiali con chiari percorsi di fine vita, consolidando la traiettoria del BOPP all'interno del mercato europeo degli imballaggi in plastica flessibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: le buste mantengono il primato mentre le pellicole accelerano
Nel 46.05, le buste hanno rappresentato il 2025% della quota di mercato europea degli imballaggi flessibili in plastica e continuano ad ampliare la gamma di SKU grazie alla loro dispensabilità ergonomica e all'elevata visibilità a scaffale. Pouch5 di Gualapack, una busta stand-up mono-PP certificata per la raccolta differenziata su larga scala, incarna la convergenza tra integrità della barriera e riciclabilità. Multinazionali come Nestlé e Kraft Heinz sfruttano le buste con beccuccio sterilizzabili per prolungare la durata di conservazione a temperatura ambiente, mentre i formati richiudibili per l'alimentazione infantile soddisfano la domanda dei genitori di alimenti a porzioni controllate. Pellicole e involucri, sebbene tradizionalmente standardizzati, stanno registrando la più rapida espansione con un CAGR del 3.66%, trainati dalla vendita online di generi alimentari, dove gli involucri pronti per la spedizione riducono le richieste di risarcimento danni. I centri di distribuzione automatizzati privilegiano film sottili che combinano resistenza alla perforazione con superfici esterne antiscivolo, ampliandone l'utilizzo oltre l'imballaggio secondario.
I sacchetti rimangono vitali per le polveri industriali e gli input agricoli, ma sono in ritardo rispetto alle categorie rivolte al consumatore in termini di innovazione. Ciononostante, il passaggio a ibridi carta-plastica per i sacchetti di cibo per animali domestici, progettati per una più facile delaminazione, preannuncia una graduale modernizzazione. In tutti i formati, il mercato europeo degli imballaggi in plastica flessibile sta convergendo verso design monomateriale. Le tirature di stampa digitale inferiori a 3,000 mq consentono la personalizzazione in fase avanzata, riducendo scorte e sprechi. I fornitori in grado di dimostrare la riciclabilità certificata senza compromettere l'integrità del sigillo si aggiudicheranno rinnovi contrattuali di grandi dimensioni nell'ambito dei più severi tariffari EPR previsti per il 2026-2027 nelle principali economie dell'UE.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i prodotti farmaceutici superano gli alimenti ad alto volume
Il settore alimentare ha rappresentato il 50.62% del fatturato nel 2025, ma il segmento farmaceutico sta crescendo a un CAGR del 6.31%, il più rapido nel settore europeo degli imballaggi flessibili in plastica. La domanda deriva dall'invecchiamento della popolazione, dalla prevalenza di malattie croniche e dall'aumento dei prodotti biologici speciali che richiedono una protezione ad alta barriera. Il lancio nel 2025 del blister in carta CelluPod da parte di ACG dimostra come i fornitori farmaceutici si stiano diversificando oltre il PVC. Il passaggio di Otsuka Holdings alle bustine monomateriale ha ridotto i costi totali delle confezioni del 7%, nonostante un aumento del 15% dei prezzi dei film barriera multistrato, dimostrando che la riciclabilità può coincidere con il risparmio. Le caratteristiche antimicrobiche e anticontraffazione, come gli inchiostri UV, sono ulteriori elementi di differenziazione, spingendo i valori unitari medi al di sopra delle confezioni alimentari di largo consumo.
Nel settore alimentare, i prodotti freschi e le proteine richiedono film con permeabilità specifica per prolungare la durata di conservazione, mentre i dolciumi si affidano al BOPP metallizzato lucido per l'estetica. I produttori di prodotti per la cura della persona e per la casa stanno migrando verso buste ricaricabili che riducono il consumo di plastica fino al 70% per ciclo di ricarica. Con la proliferazione delle stazioni di ricarica nei rivenditori britannici e tedeschi, questo formato "loop-ready" è destinato a conquistare una quota incrementale nel mercato europeo degli imballaggi in plastica flessibile. I produttori di bevande stanno sperimentando buste stand-up per il riempimento a caldo di bevande isotoniche, aggiungendo varietà alle opzioni monodose. Ogni gruppo di utenti finali si trova ad affrontare pressioni distinte in materia di conformità e di branding, ma tutti convergono sul duplice imperativo di una solida funzionalità e di chiari percorsi di recupero post-uso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli imballaggi flessibili in plastica nel Regno Unito
Nel 22.05, il Regno Unito ha contribuito per il 2025% alle dimensioni del mercato europeo degli imballaggi flessibili in plastica, trainato da dinamici esportatori alimentari e dai principali riempitori farmaceutici. La tassa sugli imballaggi in plastica ha raccolto 340 milioni di dollari nel suo primo anno fiscale; le aziende dichiarano una media del 32% di contenuto riciclato sui volumi tassabili. Con l'implementazione dell'EPR prevista per il 2025, i proprietari di marchi stanno anticipando i progetti di riprogettazione per evitare sovrapprezzi. I leader dell'e-grocery come Ocado e Tesco stanno specificando buste postali riciclabili a domicilio per le scatole refrigerate, sostenendo una crescita a due cifre del tonnellaggio di film e buste. Le tensioni doganali legate alla Brexit rimangono un rischio latente, soprattutto per le resine importate da stabilimenti continentali, ma le fluttuazioni dei tassi di cambio non hanno ancora intaccato l'influenza del Regno Unito sulle decisioni di approvvigionamento nel più ampio mercato europeo degli imballaggi flessibili in plastica.
Mercato degli imballaggi flessibili in plastica in Germania e Francia
Germania e Francia, che insieme rappresentano quasi un terzo della domanda regionale, mostrano vettori di innovazione distintivi. Il settore tedesco della carne guida l'adozione di laminati ad alta barriera anti-migrazione, generando ordini sostenuti per linee di adesivi senza solventi. Le revisioni della legge sugli imballaggi impongono la prova che le confezioni siano "progettate per il riciclo", incoraggiando i trasformatori a certificare la produzione monomateriale tramite laboratori terzi. L'interesse dei consumatori francesi per le buste richiudibili per snack e cibo per animali domestici ha aumentato la capacità di produzione di film con cerniera; la tecnologia di strappo con incisione laser supporta il controllo delle porzioni e la riduzione degli sprechi. I due mercati sono anche tra i primi ad adottare iniziative di filigrana digitale progettate per aumentare la precisione di selezione NIR, una leva competitiva emergente nel mercato europeo degli imballaggi in plastica flessibile.
Mercati nordici e mercati europei allargati
I Paesi nordici registrano la traiettoria più rapida, con un CAGR del 5.08% fino al 2031. Solidi sistemi di deposito cauzionale e un'elevata spesa ambientale pro capite creano condizioni favorevoli per i film riciclabili di alta qualità. La nuova legge danese sull'EPR, che riguarda 41,000 aziende, intensifica i calcoli di conformità. Il modello tariffario centralizzato svedese penalizza ulteriormente i laminati non selezionati. I trasformatori che riforniscono questi mercati devono certificare la compatibilità con i flussi di riciclo meccanico consolidati, altrimenti rischiano la cancellazione dal listino. Altrove, il motore produttivo a contratto della Polonia sta incrementando i volumi di imballaggi flessibili destinati ai rivenditori occidentali, mentre la Spagna si confronta con i colli di bottiglia operativi causati dalla carenza di manodopera qualificata, nonostante il suo Piano d'azione per l'economia circolare punti a una riduzione del 50% della plastica monouso entro il 2026. L'Italia mantiene la domanda di buste barriera a protezione di olio d'oliva e salumi, sfruttando il marchio culinario nazionale per sostenere valori unitari più elevati nel mercato europeo degli imballaggi flessibili in plastica.
Panorama competitivo
Il mercato europeo degli imballaggi flessibili in plastica è frammentato, con i primi cinque fornitori che rappresentano circa il 20% del fatturato regionale. La fusione di Amcor con Berry Global, prevista per il 2025 e valutata intorno a 1.8 miliardi di dollari, rafforzerà le risorse integrate di laminazione e stampa in 55 stabilimenti europei, con l'obiettivo di realizzare sinergie annuali per 650 milioni di dollari. La partecipazione di maggioranza di Constantia Flexibles in Aluflexpack rafforza l'offerta di prodotti barriera a base di alluminio per il settore alimentare e farmaceutico. L'acquisizione da parte di Mondi degli stabilimenti di Schumacher Packaging nell'Europa occidentale aggiunge un'integrazione nel settore del cartone ondulato a supporto di soluzioni ibride carta-plastica.
La concorrenza si sta intensificando nel settore delle strutture monomateriale con barriera all'ossigeno e all'umidità. Il portfolio blueloop™ di Huhtamaki offre film riciclabili a base di PE con rivestimenti proprietari adatti al microonde, destinati alle vaschette per piatti pronti. Jindal Films Europe prevede il lancio di 10 nuovi prodotti all'anno, tra cui BOPP metallizzato conforme alle linee guida sulla riciclabilità del flusso di PP. Le aziende più piccole e innovative stanno sfruttando la stampa digitale per offrire buste personalizzate in massa in poche settimane, surclassando i grandi operatori storici in termini di agilità. Tuttavia, l'aumento dei costi EPR e i complessi audit normativi favoriscono le aziende ben capitalizzate in grado di autocertificare i punteggi di progettazione per il riciclaggio, stimolando un ulteriore consolidamento nel mercato europeo degli imballaggi in plastica flessibile.
La collaborazione strategica con produttori di resine e aziende di riciclo è ormai una prassi consolidata. Il progetto pilota di Amcor con Borealis sul polipropilene riciclato chimicamente dimostra l'integrazione della catena del valore volta a garantire la fornitura di materie prime. Nel frattempo, Constantia Flexibles collabora con Tomra per convalidare la rilevabilità NIR di nuovi substrati per incarti, consentendone l'immediata accettazione in linea di smistamento. La partecipazione ad alleanze intersettoriali, come Ceflex, aumenta il potere di lobbying man mano che si concretizza la legislazione secondaria sul PPWR. Gli investimenti in capacità di riciclo meccanico e chimico stanno diventando un elemento di differenziazione, comprese le partecipazioni azionarie dirette negli impianti di recupero per garantire la disponibilità di PCR per i contratti con marchi premium.
Leader del settore degli imballaggi in plastica flessibile in Europa
Constantia Flexibles
Gruppo ALPLA
Huhtamaki Oyj
Acor SpA
Mondi SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Amcor completa la fusione di tutte le azioni con Berry Global, creando un leader mondiale nel settore del packaging con sinergie previste per 650 milioni di USD.
- Aprile 2025: Mondi ha finalizzato l'acquisto delle attività di Schumacher Packaging in Europa occidentale, ampliando la capacità nei formati sostenibili.
- Marzo 2025: TOPPAN acquisisce l'80% di Irplast, azienda specializzata in BOPP, rafforzando lo sviluppo di film monomateriale riciclabili.
- Marzo 2025: Constantia Flexibles ha acquisito una quota di maggioranza di Aluflexpack AG, potenziando le capacità di barriera per alimenti e prodotti farmaceutici.
- Gennaio 2025: ACG ha presentato i blister in carta CelluPod e le confezioni farmaceutiche senza PVC a Pharmapack Europe.
Ambito e metodologia
Lo studio riguarda il mercato degli imballaggi flessibili in plastica in Europa (limitato ai prodotti di imballaggio flessibili realizzati in plastica). Il mercato è monitorato in termini di volume (tonnellate).
Il rapporto sul mercato europeo degli imballaggi flessibili in plastica è segmentato per materiale (polietilene [PE], polipropilene biorientato [BOPP], polipropilene colato [CPP], cloruro di polivinile [PVC], alcol etilene vinilico [EVOH] e altri tipi di materiale [policarbonato, PHA, PLA, acrilico e ABS]), tipo di prodotto (sacchetti, borse, pellicole e involucri e altri tipi di prodotto), settore di utilizzo finale (alimentare [alimenti surgelati, alimenti secchi, carne, pollame e frutti di mare, caramelle e dolciumi, alimenti per animali domestici, prodotti lattiero-caseari, prodotti freschi e altri alimenti (condimenti e spezie, creme spalmabili, salse, condimenti, ecc.)], bevande, settore medico e farmaceutico, cura della persona e cura della casa e altri settori di utilizzo finale [automotive, chimico, agricoltura]) e paese (Regno Unito, Germania, Francia, Italia, Polonia, Spagna, paesi nordici e resto d'Europa). Le dimensioni del mercato e le previsioni sono fornite in termini di volume (tonnellate) per tutti i segmenti sopra indicati.
| Polietilene (PE) |
| Polipropilene biorientato (BOPP) |
| Polipropilene fuso (CPP) |
| Cloruro di polivinile (PVC) |
| Etilene Vinil Alcol (EVOH) |
| Altri tipi di materiale |
| Pochette |
| Borse |
| Film e impacchi |
| Altri tipi di prodotto |
| Alimentare - Food | Dolciumi e Snack | |
| Pane e cereali | ||
| Prodotti freschi | ||
| Prodotti a base di latticini | ||
| Altri prodotti alimentari | ||
| Bevande | Bevande analcoliche | Bevande a base di latticini |
| Succhi di frutta | ||
| Sport e bevande energetiche | ||
| Acqua Aromatizzata | ||
| Altre bevande analcoliche | ||
| Bevande alcoliche | Cocktail e bevande premiscelate | |
| Vino e alcolici | ||
| Cura personale e cura della casa | ||
| Pharmaceutical | ||
| Altre industrie | ||
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Polonia |
| Spagna |
| Nordici |
| Resto d'Europa |
| Per tipo di materiale | Polietilene (PE) | ||
| Polipropilene biorientato (BOPP) | |||
| Polipropilene fuso (CPP) | |||
| Cloruro di polivinile (PVC) | |||
| Etilene Vinil Alcol (EVOH) | |||
| Altri tipi di materiale | |||
| Per tipo di prodotto | Pochette | ||
| Borse | |||
| Film e impacchi | |||
| Altri tipi di prodotto | |||
| Per settore degli utenti finali | Alimentare - Food | Dolciumi e Snack | |
| Pane e cereali | |||
| Prodotti freschi | |||
| Prodotti a base di latticini | |||
| Altri prodotti alimentari | |||
| Bevande | Bevande analcoliche | Bevande a base di latticini | |
| Succhi di frutta | |||
| Sport e bevande energetiche | |||
| Acqua Aromatizzata | |||
| Altre bevande analcoliche | |||
| Bevande alcoliche | Cocktail e bevande premiscelate | ||
| Vino e alcolici | |||
| Cura personale e cura della casa | |||
| Pharmaceutical | |||
| Altre industrie | |||
| Per Nazione | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Polonia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli imballaggi flessibili in plastica?
Nel 60.39 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 68.34 miliardi di dollari entro il 2031.
Quale formato di prodotto prevale nelle vendite in Europa?
Le buste detengono una quota del 46.05% grazie alla praticità per il consumatore e ai vantaggi di efficienza sugli scaffali per i rivenditori.
Perché il BOPP sta crescendo più velocemente di altri polimeri per imballaggio?
Le elevate prestazioni barriera del BOPP, unite alla piena compatibilità con i flussi di riciclo del polipropilene, determineranno un CAGR del 4.69% fino al 2031.
In che modo le tariffe della responsabilità estesa del produttore incidono sui titolari dei marchi?
Le tariffe EPR più elevate in mercati come Svezia e Danimarca penalizzano i laminati difficili da riciclare, spingendo i team di progettazione verso soluzioni monomateriale per ridurre i costi di conformità.
Quale settore di utilizzo finale si sta espandendo al ritmo più elevato?
Le applicazioni farmaceutiche stanno avanzando a un CAGR del 6.31%, stimolate dalle severe norme di sicurezza e dall'aumento delle consegne di assistenza domiciliare.
Quali mosse strategiche stanno adottando le aziende leader?
Amcor si è fusa con Berry Global per ampliare l'offerta di film riciclabili, Constantia Flexibles ha acquistato Aluflexpack per le risorse di barriere in alluminio e Mondi ha ampliato la capacità produttiva attraverso le acquisizioni di Schumacher Packaging, tutte finalizzate a rafforzare l'offerta sostenibile in Europa.


