

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
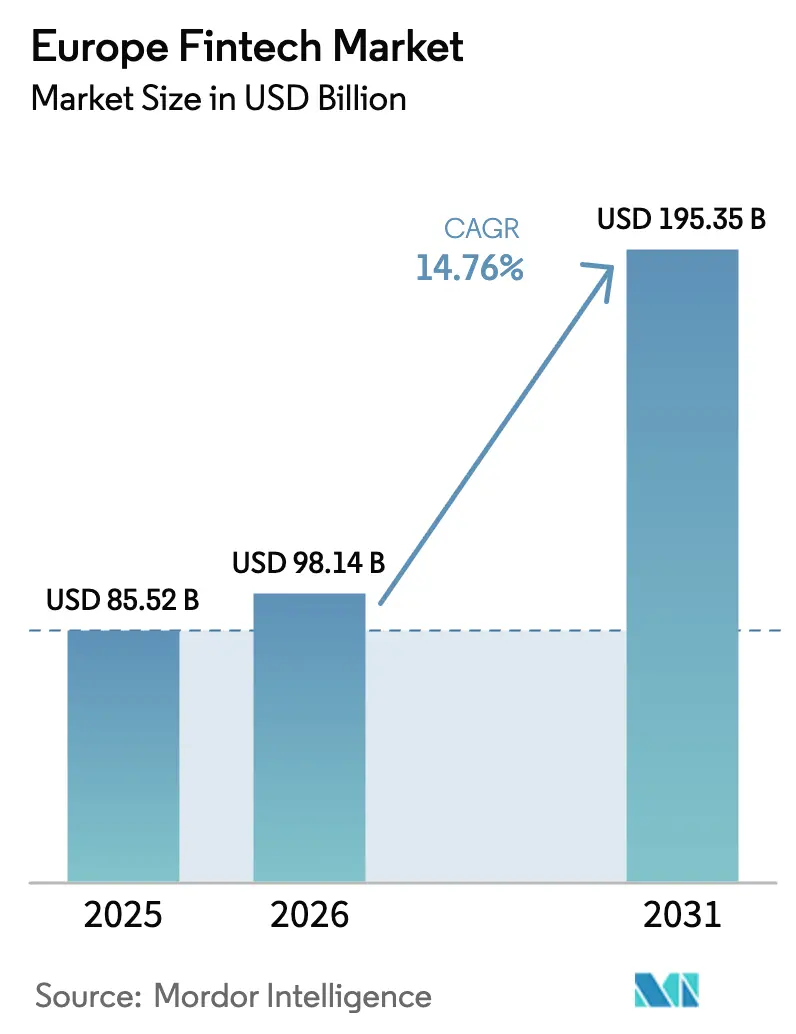
| Dimensione del mercato (2026) | 98.14 miliardo di dollari |
| Dimensione del mercato (2031) | 195.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.76% CAGR |
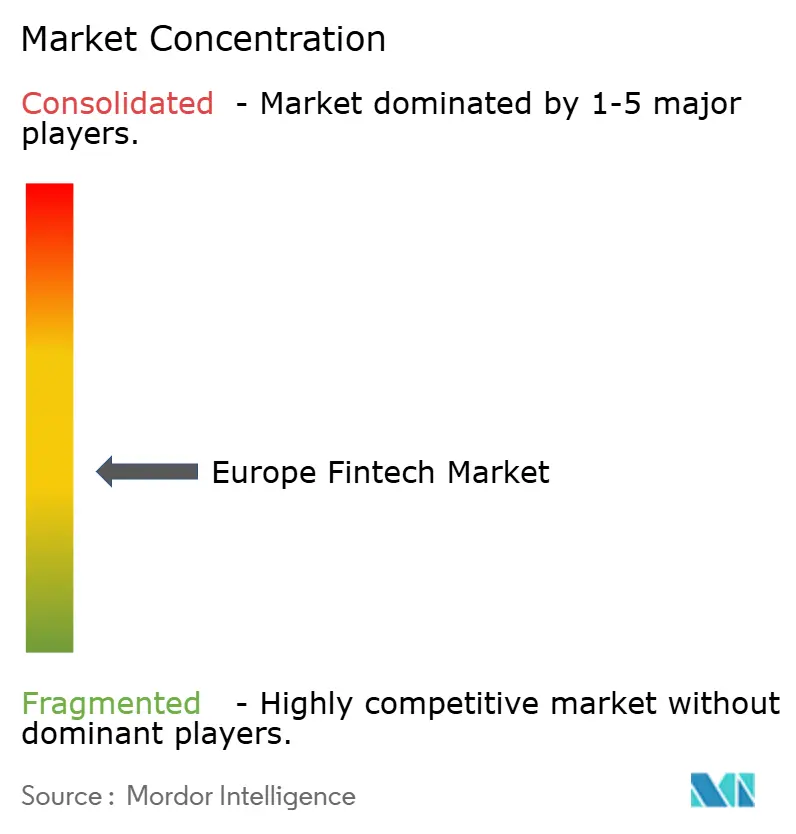
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech in Europa di Mordor Intelligence
Si prevede che le dimensioni del mercato Fintech europeo passeranno da 85.52 miliardi di dollari nel 2025 e 98.14 miliardi di dollari nel 2026 a 195.35 miliardi di dollari entro il 2031, registrando un CAGR del 14.76% tra il 2026 e il 2031.
Il mercato fintech europeo è in rapida crescita grazie a una combinazione di riforme normative, modernizzazione delle infrastrutture e crescente adozione del digitale nei servizi finanziari. Uno dei principali fattori trainanti è il Regolamento europeo sui pagamenti istantanei, che promuove transazioni account-to-account sempre attive e impone la verifica del beneficiario, migliorando significativamente la velocità di pagamento, la sicurezza e la fiducia dei consumatori. Questo cambiamento sta riducendo i tempi di regolamento e migliorando la gestione della liquidità sia per le aziende che per i consumatori.
Il mercato è ulteriormente sostenuto dal forte slancio dei pagamenti integrati, poiché le piattaforme digitali integrano sempre più funzionalità di pagamento direttamente nei loro ecosistemi. I fornitori di infrastrutture di pagamento beneficiano di volumi di transazioni più elevati, poiché i commercianti adottano soluzioni di orchestrazione dei pagamenti omnicanale e di regolamento in tempo reale. Il comportamento dei consumatori orientato al mobile continua a stimolare l'adozione del fintech, con dati biometrici, portafogli digitali e funzionalità di card-on-file che riducono l'attrito durante il checkout e migliorano l'esperienza utente. Il lancio del portafoglio europeo di identità digitale sta rafforzando l'autenticazione sicura nei servizi pubblici e privati, consentendo interazioni finanziarie digitali più sicure. Le iniziative di open banking stanno inoltre ampliando l'accesso all'avvio dei pagamenti e ai dati dei clienti, consentendo alle aziende fintech di sviluppare prodotti finanziari più personalizzati e basati sui dati.
Punti chiave del rapporto
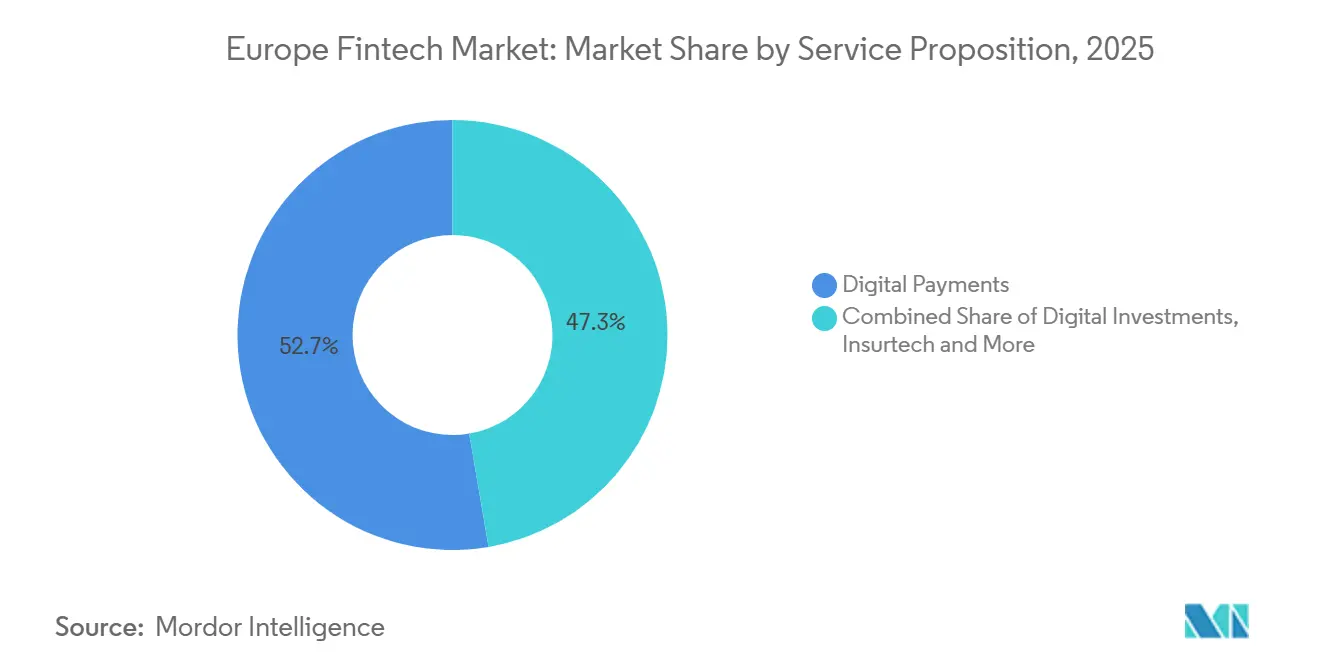
- In base alla proposta di servizi, i pagamenti digitali hanno dominato il mercato europeo fintech con una quota del 52.67% nel 2025, mentre si prevede che l'insurtech crescerà a un CAGR del 16.58% entro il 2031.
- Per quanto riguarda l'utente finale, nel 2025 il segmento retail rappresentava il 67.82% della quota di mercato fintech europea, mentre si prevede che le aziende cresceranno a un CAGR del 15.77% fino al 2031.
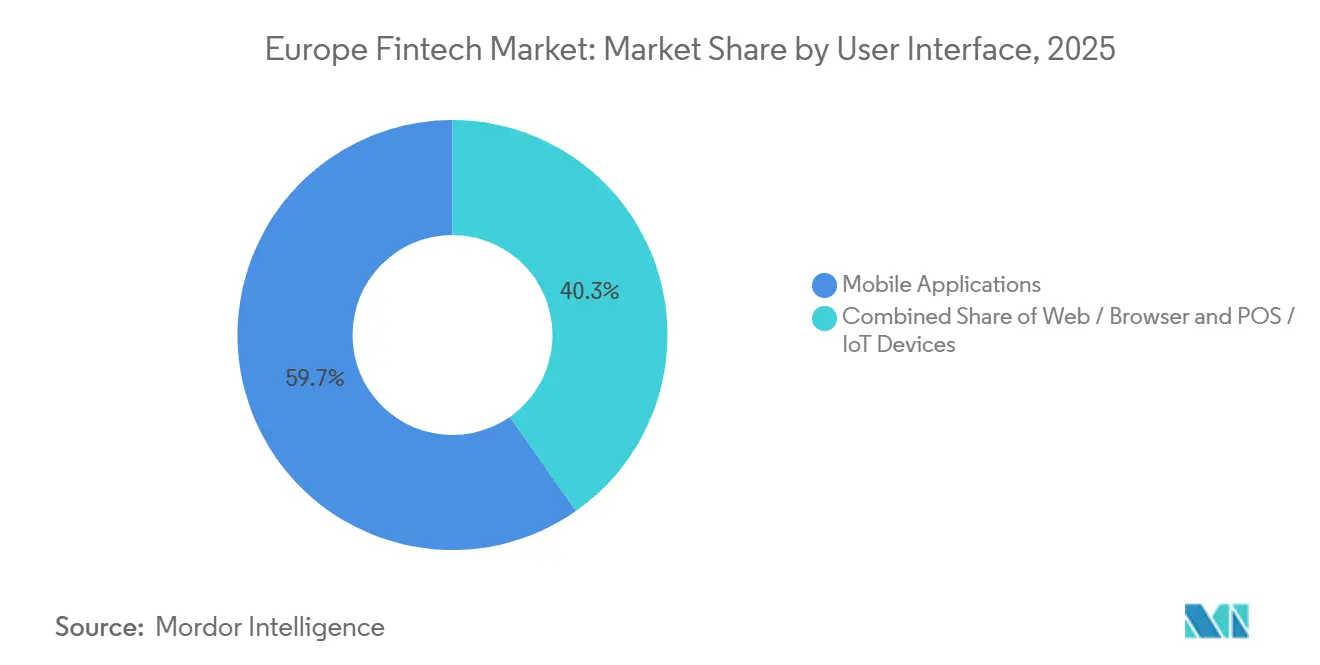
- In base all'interfaccia utente, nel 2025 le applicazioni mobili hanno rappresentato il 59.73% della quota di mercato fintech europea e si prevede che registreranno un CAGR del 17.92% entro il 2031.
- In termini geografici, nel 2025 il Regno Unito deteneva il 21.56% della quota di mercato fintech europea, mentre si prevede che i paesi nordici cresceranno a un CAGR del 16.17%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato FinTech in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei pagamenti istantanei da conto a conto abilitati dalla PSD2 e dall'infrastruttura SEPA | + 3.2% | Globale (zona SEPA: 40 paesi, tra cui UE27, EFTA, Regno Unito, stati in via di adesione) | A breve termine (≤2 anni) |
| Accelerazione dell'adozione dei pagamenti integrati tra le PMI e le imprese di medie dimensioni europee | + 2.8% | Globale, con i primi guadagni nel Regno Unito, nei Paesi Bassi, in Germania e nei paesi nordici | Medio termine (2-4 anni) |
| Maturazione degli ecosistemi API dell'Open Banking che sbloccano flussi di entrate basati sui dati | + 2.5% | Globale, più forte nel Regno Unito (13.3 milioni di utenti), Francia (537 TPP), Germania (oltre 90 PI) | Medio termine (2-4 anni) |
| Rapida adozione di soluzioni "Acquista ora, paga dopo" nei canali di e-commerce regionali | + 2.1% | In tutta Europa, concentrati nei Paesi Bassi, nel Regno Unito, in Germania, nei paesi nordici | A breve termine (≤2 anni) |
| I progetti pilota dell'euro digitale della Banca centrale europea catalizzano gli investimenti in portafogli elettronici e identità digitale | + 1.8% | Core dell'Eurozona (19 paesi), espansione verso lo Spazio economico europeo non euro entro il 2027-2029 | A lungo termine (≥4 anni) |
| Crescita dell'innovazione fintech in linea con il clima guidata dalle normative UE sulla finanza sostenibile | + 1.4% | UE27 con estensione allo SEE; Germania, Paesi Bassi e Francia sono i primi ad adottare l'accordo | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei pagamenti istantanei da conto a conto abilitati dalla PSD2 e dall'infrastruttura SEPA
Il Regolamento sui pagamenti istantanei (IPR), adottato dall'UE nel 2024, sta accelerando rapidamente la diffusione e l'adozione dei bonifici istantanei da conto a conto in euro in tutta Europa, imponendo ai fornitori di bonifici tradizionali in euro di offrire anche versioni istantanee di tali servizi. In base al regolamento, i pagamenti istantanei devono essere disponibili 24 ore su 24, 7 giorni su 7, 365 giorni all'anno e regolati in pochi secondi, riducendo il divario tra l'avvio del pagamento e la disponibilità effettiva dei fondi e promuovendo le capacità di transazione in tempo reale tra banche e fintech. I PSP (fornitori di servizi di pagamento) sono tenuti a garantire che i pagamenti istantanei siano offerti a un costo non superiore a quello dei bonifici standard, contribuendo a rimuovere le barriere di prezzo che in precedenza ne scoraggiavano l'adozione. Il regolamento introduce anche un requisito di verifica del beneficiario (VoP), che avvisa i pagatori di eventuali discrepanze tra gli identificativi del conto e i nomi dei beneficiari prima dell'esecuzione, riducendo il rischio di frode e rafforzando la fiducia nei bonifici da conto a conto in tempo reale. Inoltre, il regolamento favorisce una più ampia partecipazione al mercato garantendo agli istituti di pagamento non bancari e di moneta elettronica l'accesso ai sistemi di pagamento principali, ampliando l'ecosistema dei fornitori in grado di offrire servizi di pagamento istantaneo. Armonizzando gli standard di accesso, prezzo e sicurezza nell'Area unica dei pagamenti in euro (SEPA), l'IPR migliora significativamente l'affidabilità, la portata e l'attrattiva dei pagamenti istantanei da conto a conto, rendendo le transazioni in tempo reale una base essenziale e scalabile per il panorama fintech europeo in continua evoluzione. [1] Banca centrale europea, “Regolamento sui pagamenti istantanei”, Banca centrale europea, ecb.europa.eu.
Accelerazione dell'adozione dei pagamenti integrati tra le PMI e le imprese di medie dimensioni europee
L'accelerazione dell'adozione dei pagamenti integrati tra le PMI e le imprese di medie dimensioni europee è un fattore chiave di crescita per il mercato fintech europeo, come dimostrato dai risultati di Adyen nel primo semestre del 2025. L'azienda ha registrato una forte crescita a doppia cifra dei ricavi, supportata dall'aumento dei volumi di transazione provenienti da piattaforme e commercianti di medie dimensioni che integrano i pagamenti direttamente nei propri software e ecosistemi di commercio. La crescita nei segmenti piattaforme ed emissione di Adyen indica una crescente domanda di funzionalità integrate per l'accettazione dei pagamenti, i pagamenti e l'emissione di carte, fornite tramite un'unica infrastruttura scalabile. Le PMI e le imprese di medie dimensioni europee stanno dando sempre più priorità ai pagamenti integrati per ridurre la complessità operativa, eliminare la necessità di rapporti con più fornitori e accelerare il time-to-market. Integrando i pagamenti in modo nativo nei sistemi ERP, nei marketplace e nelle piattaforme SaaS, queste aziende possono offrire un checkout senza interruzioni, una liquidazione più rapida e una reportistica unificata su tutti i canali. I modelli di pagamento integrati supportano inoltre le strategie omnicanale, consentendo ai commercianti di gestire le transazioni in negozio, online e mobile tramite un unico back-end. Con l'aumento dei volumi delle transazioni, i fornitori di infrastrutture di pagamento beneficiano della leva operativa, rafforzando gli investimenti in capacità fintech avanzate. Questo cambiamento è particolarmente rilevante in Europa, dove i mercati frammentati e le attività transfrontaliere creano domanda di un'orchestrazione unificata dei pagamenti. [2] Adyen Investor Relations, “Shareholder Letter H1 2025,” Adyen, investors.adyen.com.
Maturazione degli ecosistemi API dell'Open Banking che sbloccano flussi di entrate basati sui dati
La maturazione degli ecosistemi API di open banking è un fattore chiave di crescita nel mercato fintech europeo, poiché le banche si stanno spostando dalla conformità normativa verso piattaforme digitali in grado di generare ricavi. Nell'ambito della PSD2 e dei nuovi framework di finanza aperta, le banche stanno esponendo sempre più API standardizzate per l'accesso ai dati dei conti, l'avvio dei pagamenti e l'integrazione dei servizi finanziari. Queste API consentono alle fintech e agli sviluppatori di terze parti di creare applicazioni basate sui dati che offrono prodotti finanziari personalizzati e percorsi cliente automatizzati. Con la maturazione degli ecosistemi, le banche stanno adottando modelli di monetizzazione delle API come la tariffazione basata sull'utilizzo, i livelli di abbonamento e gli accordi di condivisione dei ricavi. Questo cambiamento sta creando flussi di reddito ricorrenti, non derivanti da interessi, provenienti dall'accesso ai dati, dall'analisi e dai servizi a valore aggiunto. Le API mature facilitano inoltre partnership più solide tra banche, fintech e piattaforme digitali, ampliando i canali di distribuzione e i casi d'uso della finanza integrata. Una maggiore disponibilità di dati supporta analisi avanzate, migliorando il punteggio di credito, il rilevamento delle frodi e la comprensione dei clienti. [3] Open Banking Limited, “Show Me the Money: Modelli di monetizzazione dell'API Open Banking per le banche”, Open Banking Limited, openbanking.org.uk.
Rapida adozione di soluzioni "Acquista ora, paga dopo" nei canali di e-commerce regionali
La rapida adozione di soluzioni "buy-now-pay-later" (BNPL) nei canali di e-commerce europei rappresenta un importante motore di crescita per il mercato fintech, supportato dalla crescente attività di commercio digitale e dalla crescente chiarezza normativa. In tutta l'UE, l'adozione di BNPL si sta espandendo, poiché i consumatori cercano opzioni di finanziamento flessibili e a breve termine che si integrino perfettamente nelle esperienze di pagamento online e nei punti vendita. Le autorità di regolamentazione stanno inasprendo gli standard di condotta e affidabilità creditizia, rafforzando la tutela dei consumatori e consentendo al contempo al segmento di espandersi all'interno di un quadro formalizzato. L'imminente implementazione di norme aggiornate sul credito al consumo sta rafforzando le valutazioni di accessibilità economica e la trasparenza, portando BNPL da una crescita non regolamentata a un'espansione sostenibile e conforme. I principali fornitori di BNPL stanno sfruttando l'analisi del rischio e la sottoscrizione basate sull'intelligenza artificiale per migliorare l'accuratezza delle approvazioni, aumentare i tassi di rimborso puntuali e ridurre le insolvenze. Allo stesso tempo, i fornitori stanno ampliando le reti di commercianti e diversificando l'offerta di prodotti per raggiungere una base di consumatori più ampia. Le partnership con i fornitori di servizi di pagamento stanno aiutando le piattaforme BNPL a ottimizzare i flussi di pagamento e i tassi di conversione senza compromettere il controllo del rischio.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il prolungato rallentamento del capitale di rischio sta creando lacune di finanziamento per le imprese in espansione | -2.8% | In tutta Europa, con una ripresa non uniforme nei principali hub | A breve termine (≤2 anni) |
| I regimi di licenza nazionali frammentati ostacolano l’espansione transfrontaliera | -2.1% | UE27, Regno Unito, SEE con persistenti attriti di localizzazione e discriminazione IBAN | Medio termine (2-4 anni) |
| Aumento dei costi di conformità e operativi derivanti dall'espansione delle normative finanziarie dell'UE | -1.9% | UE27 e SEE, con un onere maggiore per le PMI e le fintech in fase iniziale | Medio termine (2-4 anni) |
| La crescente concorrenza delle banche tradizionali e delle piattaforme Big Tech sta comprimendo i margini della tecnologia finanziaria | -1.6% | In tutta Europa, più forte nei mercati maturi (Germania, Francia, Paesi nordici, Regno Unito) | Medio-lungo termine (3-5 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rallentamento prolungato del capitale di rischio crea lacune nei finanziamenti per le imprese in espansione
La prolungata debolezza dei finanziamenti di venture capital rimane un freno chiave per il mercato fintech europeo, in particolare per le scale-up e le aziende in fase iniziale. Nel 2025, l'interesse degli investitori è diventato sempre più selettivo, con il capitale concentrato su modelli di business consolidati in fase avanzata e una maggiore visibilità dei ricavi. Questo cambiamento ha allungato le tempistiche di raccolta fondi e aumentato le aspettative in termini di redditività, economicità delle unità e disciplina operativa. La ripresa degli investimenti fintech è disomogenea in tutta Europa, poiché i principali hub continuano ad attrarre finanziamenti mentre i mercati più piccoli o emergenti registrano una riduzione dell'attività di deal. Gli elevati tassi di interesse e l'incertezza politica globale hanno ulteriormente rafforzato la preferenza degli investitori per tassi di burn rate più bassi e strategie di crescita sostenibili. Di conseguenza, le fintech senza flussi di ricavi diversificati o percorsi chiari per la generazione di cassa si trovano ad affrontare un accesso limitato al capitale di espansione.
Regimi nazionali di licenze frammentati ostacolano l’espansione transfrontaliera
La frammentazione dei regimi di licenza nazionali continua a frenare l'espansione transfrontaliera delle fintech europee. Le fintech si trovano ad affrontare percorsi di autorizzazione incoerenti, requisiti antiriciclaggio e di conformità differenti, nonché divergenze tecniche come le prestazioni delle API PSD2, che aumentano i costi di conformità e allungano i tempi di immissione sul mercato per le aziende che si espandono a livello internazionale. La persistente discriminazione basata sull'IBAN, nonostante le normative SEPA, crea ulteriori ostacoli per i consumatori e complica i pagamenti transfrontalieri. Il mantenimento di licenze e filiali locali spesso richiede ingenti spese continue per la gestione del rischio, l'antiriciclaggio e la governance dei dati, sottraendo risorse all'innovazione e all'acquisizione di clienti. Le divergenti prestazioni delle API PSD2 e le pratiche di supporto tra i vari paesi aggravano ulteriormente le difficoltà operative, poiché i tempi di attività, la gestione degli errori e la risoluzione degli incidenti variano notevolmente. Il rapporto "Bridging Borders" dell'EDFA evidenzia questi problemi e sottolinea la necessità di una maggiore armonizzazione, di linee guida più chiare e di una più forte cooperazione normativa per rendere la crescita transfrontaliera più prevedibile ed efficiente. Sebbene i responsabili politici stiano perseguendo l'integrazione del mercato e la convergenza della vigilanza, i progressi rimangono lenti, costringendo le fintech a destreggiarsi con cautela tra le interpretazioni nazionali di norme comuni. [4] European Digital Finance Association, “Bridging Borders: Towards a More Coherent European Financial Market,” EDFA, europeandigitalfinance.eu.
Analisi del segmento
Per proposta di servizio: le neobanche crescono mentre l'insurtech attira investimenti nell'intelligenza artificiale
Nel 2025, i pagamenti digitali rappresentavano il 52.67% del mercato fintech europeo. La crescita è trainata dagli obblighi di pagamento istantaneo, dai requisiti di verifica del beneficiario e dalla crescente adozione da parte dei commercianti di flussi basati su conto e su carta. I fornitori di infrastrutture, come Adyen, registrano ricavi e volumi di transazioni elevati, a dimostrazione del passaggio all'accettazione omnicanale dei pagamenti in tempo reale. Misure normative come la verifica obbligatoria del beneficiario migliorano la sicurezza delle transazioni e creano fiducia, incoraggiando una più ampia adozione sia nell'e-commerce che nei punti vendita. Insieme, i sistemi di pagamento in tempo reale, le garanzie di accettazione offline e i controlli unificati dei rischi stanno rendendo i pagamenti più rapidi, sicuri e affidabili per consumatori e commercianti in tutta Europa.
L'Insurtech è il segmento in più rapida crescita in Europa, con un CAGR previsto del 16.58% fino al 2031, supportato da una sottoscrizione basata sui dati, una distribuzione integrata e una progettazione di prodotti conforme alla conformità. Il neobanking si sta evolvendo, con i leader redditizi che ampliano le linee di prodotto, migliorando la leva operativa e sfruttando flussi di servizi basati sull'intelligenza artificiale, mentre i fornitori più piccoli si concentrano sull'efficienza dei costi. La crescita dei sistemi di pagamento in tempo reale e delle API aperte offre nuovi canali per dati, distribuzione e personalizzazione, consentendo ad assicuratori e banche di integrare perfettamente copertura e servizi finanziari nei percorsi digitali. La regolamentazione europea e la partecipazione alla governance degli schemi assicurativi stanno integrando le fintech più direttamente nel settore, rafforzando la liquidazione e la standardizzazione. Nel complesso, queste innovazioni consentono a più segmenti fintech di crescere contemporaneamente, con i pagamenti digitali che avanzano su infrastrutture in tempo reale e l'Insurtech che si espande tramite l'intelligenza artificiale e la distribuzione guidata dai partner.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende superano il commercio al dettaglio nell'adozione della finanza integrata
Nel 2025, gli utenti retail rappresentavano quasi il 67.82% del mercato fintech europeo, continuando a trainare il volume delle transazioni nei servizi di pagamento e finanziari. I portafogli mobili e le soluzioni "compra ora e paga dopo" stanno maturando grazie a regole di condotta più severe, supportando esperienze di consumo più sicure e affidabili. L'adozione è ulteriormente rafforzata dalle iniziative europee in materia di identità digitale, che semplificano i processi di autenticazione, consenso e verifica. Questi miglioramenti riducono l'attrito al momento del pagamento e aumentano il coinvolgimento sui canali online e in negozio. Di conseguenza, gli utenti retail rimangono una fonte chiave del volume delle transazioni, consentendo al contempo alle fintech di scalare in modo efficiente le soluzioni di pagamento digitale.
Si prevede che il segmento business crescerà a un CAGR del 15.77% fino al 2031, trainato dalle PMI che integrano strumenti di pagamento, emissione e prestito nelle piattaforme di contabilità, gestione paghe e commercio. L'integrazione digitale consente un onboarding più rapido, una riconciliazione automatizzata e una valutazione del rischio in tempo reale, supportando soluzioni per il capitale circolante e il credito. Ecosistemi solidi in paesi come Germania e Regno Unito forniscono infrastrutture e accesso ai dati che facilitano l'adozione di soluzioni di finanza integrata. I fornitori di piattaforme che offrono soluzioni unificate per il commercio e il capitale stanno accelerando le opportunità di cross-selling e riducendo gli attriti nelle transazioni B2B e B2C. Nel complesso, il passaggio da interfacce bancarie standalone a strumenti finanziari nativi in software verticali sta guidando una crescita sostenuta nel segmento business del mercato fintech europeo.
Per interfaccia utente: le applicazioni mobili sono in testa mentre i canali web si consolidano
Le applicazioni mobile rappresentavano quasi il 59.73% del mercato fintech europeo nel 2025 e si prevede che cresceranno a un CAGR del 17.92% fino al 2031, riflettendo le forti preferenze di consumatori e aziende per il checkout in-app, la carta di credito registrata e l'autenticazione biometrica. Programmi normativi e iniziative istituzionali stanno migliorando la velocità, la sicurezza e l'economicità dei pagamenti digitali, rafforzando l'adozione mobile-first. I canali di pagamento in tempo reale, i meccanismi di consenso e i miglioramenti della tokenizzazione rendono le app mobile ideali per un utilizzo ripetuto e senza interruzioni nell'e-commerce e nei servizi in abbonamento. Mentre i canali web continuano a supportare la scoperta e l'onboarding, il coinvolgimento profondo si sta spostando sempre più verso le app mobile, dove gli utenti possono autenticarsi, pagare e gestire il denaro in modo efficiente. Nel periodo di previsione, si prevede che la progettazione dell'esperienza mobile rimarrà un fattore chiave per la conversione, la mitigazione delle frodi e la fidelizzazione degli utenti, sia nel segmento retail che in quello business.
I terminali POS e i dispositivi abilitati per l'IoT rappresentano un canale più piccolo, ma sono essenziali per mantenere la continuità durante le interruzioni di rete e supportare le funzionalità offline per i commercianti critici. L'adozione quasi universale dei pagamenti istantanei in Germania sta consentendo rimborsi in negozio più rapidi e flussi di servizio più intuitivi per il cliente, mentre gli aggiornamenti dei commercianti continuano gradualmente a livello di flotta di terminali. I fornitori che offrono soluzioni di commercio unificato integrano API per transazioni online, mobili e in negozio, semplificando l'orchestrazione, la reportistica e la riconciliazione per i commercianti. Gli enti di normazione europei stanno finalizzando le specifiche del codice QR per migliorare l'accettazione transfrontaliera e l'interoperabilità tra interfacce mobili e di persona. Insieme, questi sviluppi consolidano un'esperienza omnicanale coesa, garantendo resilienza, flussi di pagamento fluidi e una migliore esperienza utente su tutti i punti di contatto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Regno Unito rappresentava il 21.56% del mercato fintech europeo e si conferma leader nell'open banking. Il Paese ha registrato una forte crescita nei pagamenti digitali e contactless, mentre le misure di prevenzione delle frodi, come la conferma del beneficiario, coprono sempre più la maggior parte dei flussi di pagamento. I leader del fintech con solide economie di mercato stanno investendo in conformità e servizi basati sull'intelligenza artificiale per proteggere i margini e scalare le operazioni in modo efficiente. I commercianti e le piattaforme del Regno Unito stanno esplorando opzioni di pagamento da conto a conto, adattandosi agli sviluppi normativi in materia di rimborsi per frodi e segnalazione di incidenti. Nel periodo di previsione, si prevede che la solida base di API aperte e le capacità in tempo reale del Regno Unito supporteranno la continua innovazione dei prodotti, richiedendo al contempo un'attenta gestione del rischio e la tutela dei clienti.
La Germania rimane il secondo mercato fintech europeo per fatturato, supportato da un ecosistema diversificato nei settori dei pagamenti, bancario e degli investimenti, rafforzato da solidi settori del commercio e della produzione. L'attenzione della BaFin alla vigilanza sulla resilienza operativa digitale, sul rischio di esternalizzazione e sulla segnalazione degli incidenti informatici nell'ambito del framework DORA ha innalzato gli standard di governance ICT tra le entità finanziarie. L'avanzata infrastruttura di pagamento istantaneo della Germania consente ai rivenditori di erogare rimborsi immediati e consente a banche e PSP di trasferire più flussi su binari in tempo reale. La Francia integra questa crescita con una vivace comunità fintech che ha aggiunto nuovi unicorni entro il 2025, nonostante gli investitori applichino standard più rigorosi in termini di qualità del fatturato e conformità. L'enfasi politica sui sistemi di pagamento nazionali, sulla resilienza e sull'innovazione continua a guidare i servizi finanziari europei nel medio termine.
Si prevede che i paesi nordici raggiungeranno il CAGR regionale più elevato, pari al 16.17%, trainato dall'elevata adozione del digitale, dalla diffusione dei trasferimenti istantanei e dai pagamenti mobili integrati. La piattaforma svedese Swish connette milioni di privati e aziende, mentre le autorità garantiscono l'accettazione offline e la ridondanza per mantenere la continuità delle transazioni. Anche l'Europa meridionale mostra una crescente attività fintech, supportata dai finanziamenti della BEI per i fornitori di servizi di pagamento in forte crescita e dal rafforzamento dei programmi di accettazione dei commercianti. Le iniziative paneuropee, tra cui il Digital Identity Wallet e i mandati di pagamento istantaneo, creano un livello di innovazione comune che riduce i divari di esperienza tra le regioni. Insieme, questi sviluppi migliorano la portabilità transfrontaliera, i canali di pagamento condivisi e l'espansione regionale, sebbene la conformità e la supervisione locali richiedano adattamenti mirati.
Panorama normativo
Il panorama normativo europeo in materia di fintech è sempre più influenzato dall'armonizzazione a livello UE in ambito pagamenti, resilienza e finanza digitale. Il Regolamento UE sui pagamenti istantanei (IPR), in vigore da gennaio 2025, inasprisce i requisiti relativi ai bonifici istantanei in euro 24 ore su 24, 7 giorni su 7, alla parità di prezzo rispetto ai bonifici standard e alla verifica del beneficiario, condizionando la progettazione dei prodotti per i prestatori di servizi di pagamento e accelerando l'utilizzo dei pagamenti da conto a conto nell'ambito dell'infrastruttura SEPA.
Anche i requisiti di conformità operativa e di condotta di mercato si stanno ampliando per le fintech che si affidano al cloud, all'outsourcing e alla distribuzione multi-partner. Il DORA è in vigore dal 17 gennaio 2025, istituendo una gestione armonizzata del rischio ICT e un regime di supervisione UE per i fornitori terzi di servizi ICT critici. Nel 2026, le istituzioni europee hanno portato avanti i lavori sul pacchetto dei servizi di pagamento (PSD3 e PSR) per aggiornare le norme in materia di autorizzazione, vigilanza e responsabilità per frode per gli istituti di pagamento e di moneta elettronica. La Commissione europea gestisce inoltre la Piattaforma europea per la finanza digitale, che supporta la scalabilità transfrontaliera e la collaborazione in materia di innovazione.
Analisi della catena del valore
La catena del valore del fintech europeo comprende entità finanziarie regolamentate (banche, istituti di pagamento e di moneta elettronica e fintech) che sviluppano prodotti di pagamento digitale, prestiti, investimenti, insurtech e neobanking. Include anche i fornitori di tecnologie abilitanti (sistemi di core banking e di elaborazione dei pagamenti, aggregatori di API per l'open banking, fornitori di servizi KYC/AML e antifrode, nonché servizi di identità e autenticazione), oltre a livelli di infrastruttura e schemi (schemi SEPA e circuiti di pagamento istantaneo). La distribuzione avviene tramite commercianti, marketplace, piattaforme SaaS verticali ed ecosistemi di app per dispositivi mobili.
La crescita su larga scala nei pagamenti e nella finanza integrata è sempre più guidata dall'orchestrazione delle piattaforme, dove i fornitori combinano accettazione, pagamenti, emissione e controlli del rischio in API unificate utilizzate da PMI, aziende di medie dimensioni e grandi imprese. La regolamentazione rappresenta ora un vincolo diretto per la catena del valore e un input di progettazione, soprattutto per la resilienza operativa e la dipendenza da terze parti. Il DORA è entrato in vigore il 17 gennaio 2025 e ha introdotto requisiti a livello europeo per la gestione del rischio ICT e la supervisione dei fornitori terzi di ICT critici, aumentando le aspettative in materia di due diligence, pianificazione dell'uscita e gestione del rischio di concentrazione nell'ambito delle infrastrutture fintech. Parallelamente, le partnership tra banche e fintech e i relativi ecosistemi di capitale circolante continuano ad approfondire l'integrazione tra la tecnologia delle piattaforme e la liquidità di bilancio, come dimostra l'alleanza di BBVA con Olea (luglio 2025) per la digitalizzazione della finanza della catena di approvvigionamento e l'integrazione di CredAble da parte di Finastra nella sua soluzione di innovazione commerciale (luglio 2024).
Panorama competitivo
Il mercato fintech europeo è moderatamente consolidato nelle infrastrutture di pagamento, ma rimane frammentato nei segmenti adiacenti, con i principali fornitori che stanno ampliando l'accettazione omnicanale, i pagamenti istantanei e si stanno espandendo in soluzioni di emissione e di capitale circolante. I principali operatori stanno ottenendo solide performance finanziarie e operative, poiché gli esercenti adottano più terminali e API unificate per l'accettazione online e in negozio. La monetizzazione dell'open banking e le funzionalità account-to-account stanno aumentando la pressione competitiva sui flussi di carte tradizionali, mentre la governance dei sistemi si evolve per includere più partecipanti fintech nei programmi di definizione degli standard e SEPA. Le aziende con solidi programmi di conformità, solide relazioni con gli esercenti e un'esecuzione basata sull'intelligenza artificiale sono posizionate per acquisire quote di mercato incrementali. Nel complesso, il consolidamento favorisce le aziende in grado di combinare scalabilità, tecnologia ed eccellenza operativa per soddisfare le complesse esigenze di esercenti e aziende.
La differenziazione tecnologica sta diventando un vantaggio competitivo fondamentale, con le principali fintech che implementano l'intelligenza artificiale nelle operazioni con i clienti, nella gestione del rischio, nell'ottimizzazione delle casse e negli incassi. Gli strumenti basati sull'intelligenza artificiale contribuiscono a migliorare la conversione, ridurre le frodi e ottimizzare i costi operativi, mentre gli investimenti in modelli di sottoscrizione migliorano le performance di pagamento per i finanziamenti BNPL e a termine. L'adozione di standard di messaggistica più avanzati e l'integrazione precoce con infrastrutture moderne offrono vantaggi strategici agli operatori in grado di supportare flussi di pagamento ricchi di dati. La partecipazione ai flussi di lavoro di governance e standardizzazione degli schemi consente alle fintech di influenzare i miglioramenti dell'interoperabilità, riducendo i costi di onboarding, test e supporto. Questo contesto premia i PSP e le banche su larga scala che sfruttano i canali condivisi ed estendono in modo efficiente i loro portafogli prodotti.
Programmi normativi come il Digital Operational Resilience Act rafforzano la segnalazione degli incidenti, la supervisione dei rischi di terze parti e la resilienza ICT, stimolando la domanda di automazione della conformità e di test operativi tra gli istituti. L'iniziativa per l'euro digitale sta avanzando verso l'implementazione, incoraggiando la preparazione del portafoglio digitale e l'integrazione delle identità per banche e PSP. Il mandato del portafoglio digitale europeo standardizza l'autenticazione tra servizi pubblici e privati, gettando le basi per l'accettazione unificata delle credenziali digitali e la futura adozione dell'euro digitale. Con la convergenza di instant rail, portafogli di identità e messaggistica avanzata, l'offerta transfrontaliera può espandersi con maggiore sicurezza e minori attriti operativi. Le aziende che costruiscono su queste fondamenta, mantenendo al contempo disciplina operativa ed efficienza del capitale, dovrebbero ottenere risultati migliori nei prossimi anni.
Leader del settore Fintech in Europa
Adyen NV
Banca Klarna AB
Rivoluzione Ltd
Gruppo Checkout.com
Saggio plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Adyen ha completato l'acquisizione di Talon.One e Orb, ampliando le proprie capacità oltre i pagamenti tradizionali, includendo programmi fedeltà/incentivi e fatturazione aziendale. L'integrazione rafforza il posizionamento di Adyen come fornitore di soluzioni di commercio unificato per i grandi commercianti che desiderano consolidare i processi di pagamento, la fatturazione ricorrente e i meccanismi di fidelizzazione in un'unica piattaforma.
- Maggio 2026: Checkout.com è diventato membro e partner diretto del circuito BLIK, consentendo ai commercianti di connettersi al metodo di pagamento mobile locale in Polonia tramite un'integrazione diretta. Ciò favorisce una maggiore conversione locale e riduce la dipendenza dai percorsi indiretti per uno dei metodi di pagamento nazionali più utilizzati in Europa.
- Dicembre 2024: Taulia e REWE Group hanno esteso la loro collaborazione per implementare un programma di finanziamento della catena di fornitura che collega gli incentivi per il pagamento anticipato ai rating ESG di EcoVadis. L'iniziativa evidenzia come le soluzioni di capitale circolante basate sulla tecnologia fintech vengano integrate con metriche di sostenibilità, plasmando l'onboarding dei fornitori e la differenziazione dei programmi per i grandi acquirenti europei.
Ambito e metodologia
Una comprensione dello stato attuale del mercato fintech europeo, insieme alla segmentazione dettagliata del mercato, alle attuali tendenze del mercato, ai cambiamenti nelle dinamiche di mercato, alle opportunità di crescita e a un'analisi approfondita delle dimensioni del mercato e delle previsioni per i vari segmenti, è fornita in il rapporto.
Il mercato europeo Fintech è segmentato per proposta di servizio (trasferimenti e pagamenti di denaro, risparmi e investimenti, mercati di prestiti e prestiti digitali, mercati assicurativi e assicurativi online e altre proposte di servizi) e paese (Regno Unito, Germania, Francia e resto d'Europa) ). Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo Fintech in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web/Browser |
| Dispositivi POS/IoT |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) |
| Resto d'Europa |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web/Browser | |
| Dispositivi POS/IoT | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e la crescita previste del mercato fintech europeo entro il 2031?
Nel 2026 il mercato fintech europeo avrà una dimensione di 98.14 miliardi di dollari e si prevede che raggiungerà i 195.35 miliardi di dollari entro il 2031, con un CAGR del 14.76%, supportato da mandati di pagamento istantanei e dalla monetizzazione dell'open banking.
Quali aree di servizio guidano la crescita e l'espansione del mercato fintech europeo?
I pagamenti digitali sono in testa con una quota del 52.67% nel 2025, mentre l'Insurtech registra la crescita prevista più elevata con un CAGR del 16.58%, che riflette una combinazione di dati in tempo reale e sottoscrizione basata sull'intelligenza artificiale.
In che modo le normative UE stanno influenzando la velocità e la sicurezza dei pagamenti per le fintech europee?
Il regolamento sui pagamenti istantanei impone trasferimenti istantanei in euro e la verifica del beneficiario, il che aumenta la velocità e la fiducia nei flussi da conto a conto e stimola l'adozione da parte dei commercianti.
Perché le applicazioni mobili sono fondamentali per il coinvolgimento degli utenti nei servizi finanziari europei?
Nel 2025, la quota di mercato dei dispositivi mobili sarà del 59.73% e si prevede che crescerà a un CAGR del 17.92%, poiché la biometria, la carta archiviata e i pagamenti in tempo reale renderanno i pagamenti in-app sicuri e senza intoppi.
Quali regioni mostrano il più forte slancio a breve termine nel settore fintech europeo?
Il Regno Unito è leader nell'utilizzo dell'open banking con il 21.56% nel 2025, mentre si prevede che i paesi nordici registreranno il CAGR regionale più rapido, pari al 16.17%, poiché i servizi di trasporto istantanei e il comfort digitale amplieranno i casi d'uso.


