

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.63 miliardo di dollari |
| Dimensione del mercato (2031) | 35.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.19% CAGR |
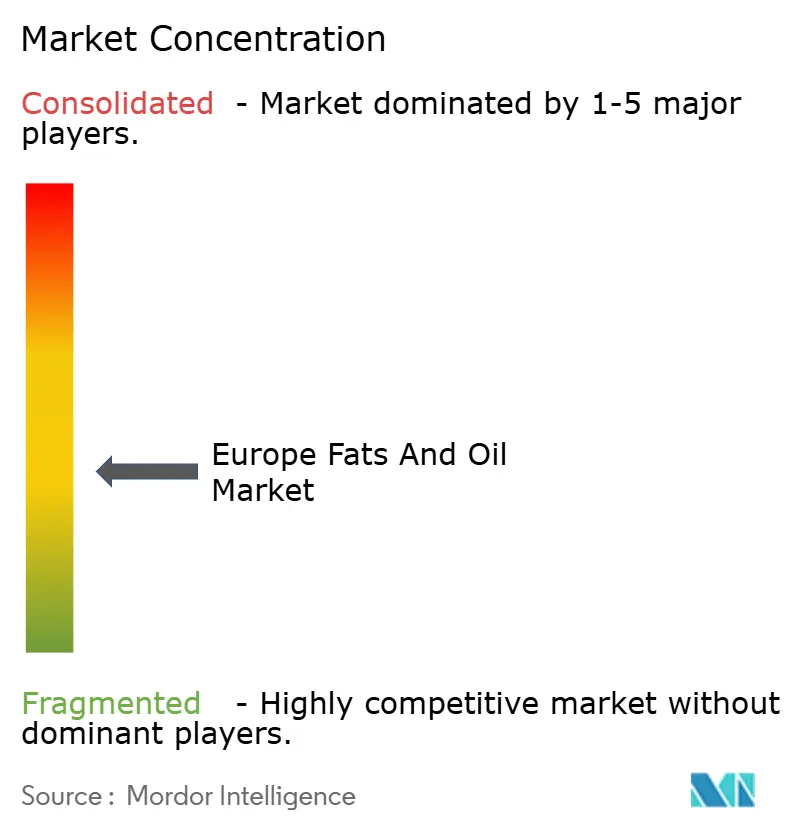
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo dei grassi e degli oli a cura di Mordor Intelligence
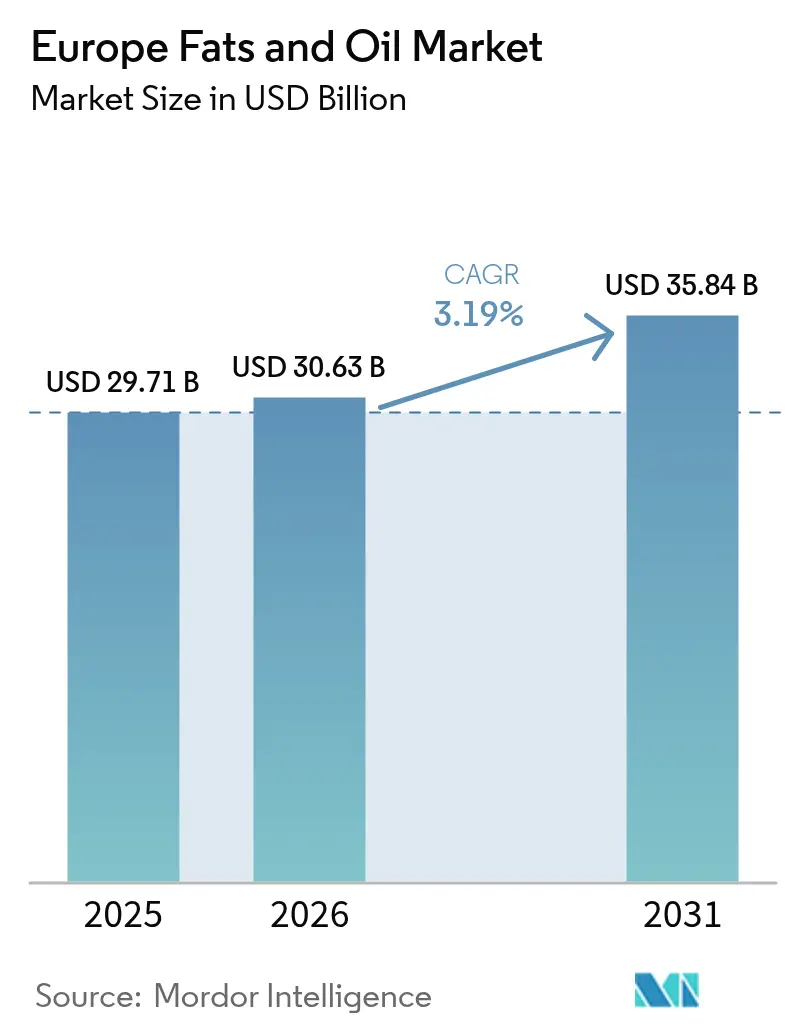
Il mercato europeo dei grassi e degli oli aveva un valore di 29.71 miliardi di dollari nel 2025 e si prevede che crescerà da 30.63 miliardi di dollari nel 2026 a 35.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.19% durante il periodo di previsione (2026-2031). Il mercato europeo dei grassi e degli oli è trainato dall'evoluzione delle preferenze alimentari che privilegiano funzionalità, nutrizione e trasparenza degli ingredienti. I consumatori optano sempre più per prodotti con profili lipidici più sani, spingendo i produttori a riformulare gli alimenti con oli a basso contenuto di grassi saturi e ad alto contenuto di acidi grassi monoinsaturi e polinsaturi. Questa tendenza ha incrementato l'utilizzo di olio di girasole ad alto contenuto di acido oleico, olio di colza (canola) e olio d'oliva in prodotti come creme spalmabili, snack, alternative ai latticini e piatti pronti. Inoltre, la crescente popolarità della cucina casalinga e della pasticceria artigianale in diversi paesi europei ha mantenuto una domanda costante al dettaglio di oli da cucina e grassi per la panificazione, in particolare quelli commercializzati come naturali o minimamente trasformati.
Punti chiave del rapporto
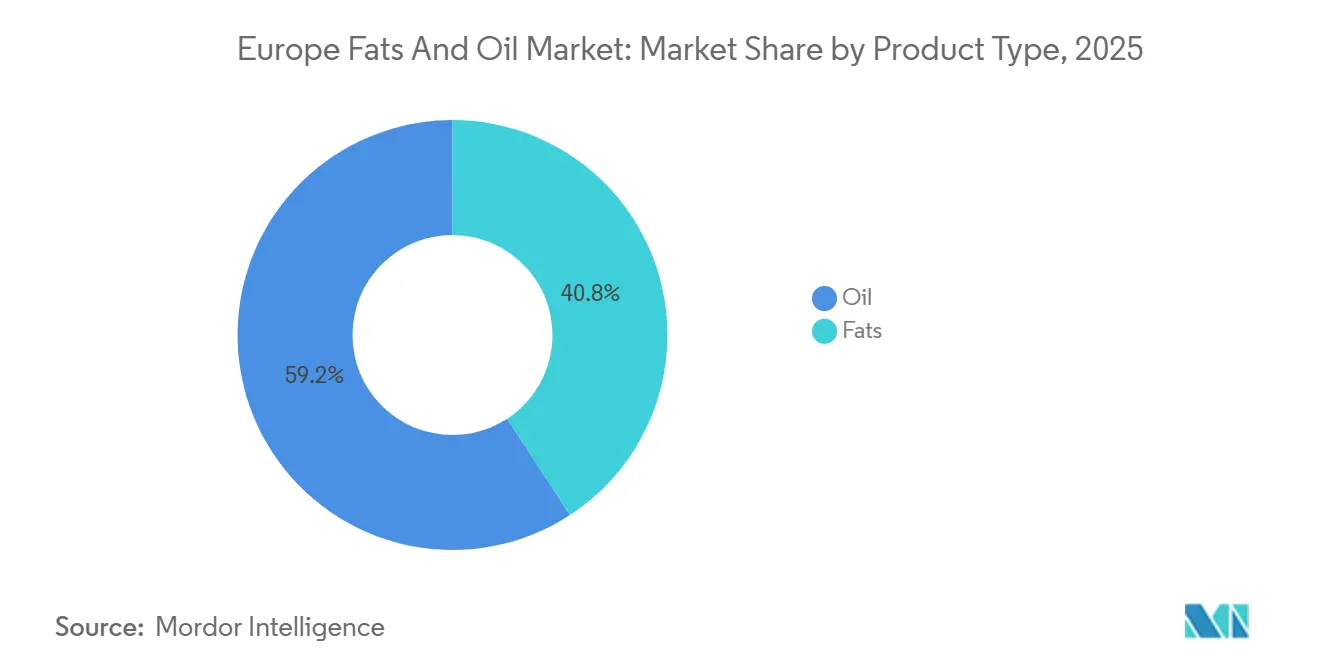
- Per tipologia di prodotto, gli oli hanno rappresentato la quota maggiore del mercato europeo dei grassi e degli oli nel 2025, con il 59.21%, e si prevede che cresceranno a un tasso annuo composto del 5.48% fino al 2031.
- Per applicazione, il settore alimentare ha rappresentato il 58.63% del valore del 2025, mentre si prevede che i mangimi per animali registreranno il CAGR più rapido, pari al 5.32% nel periodo 2026-2031.
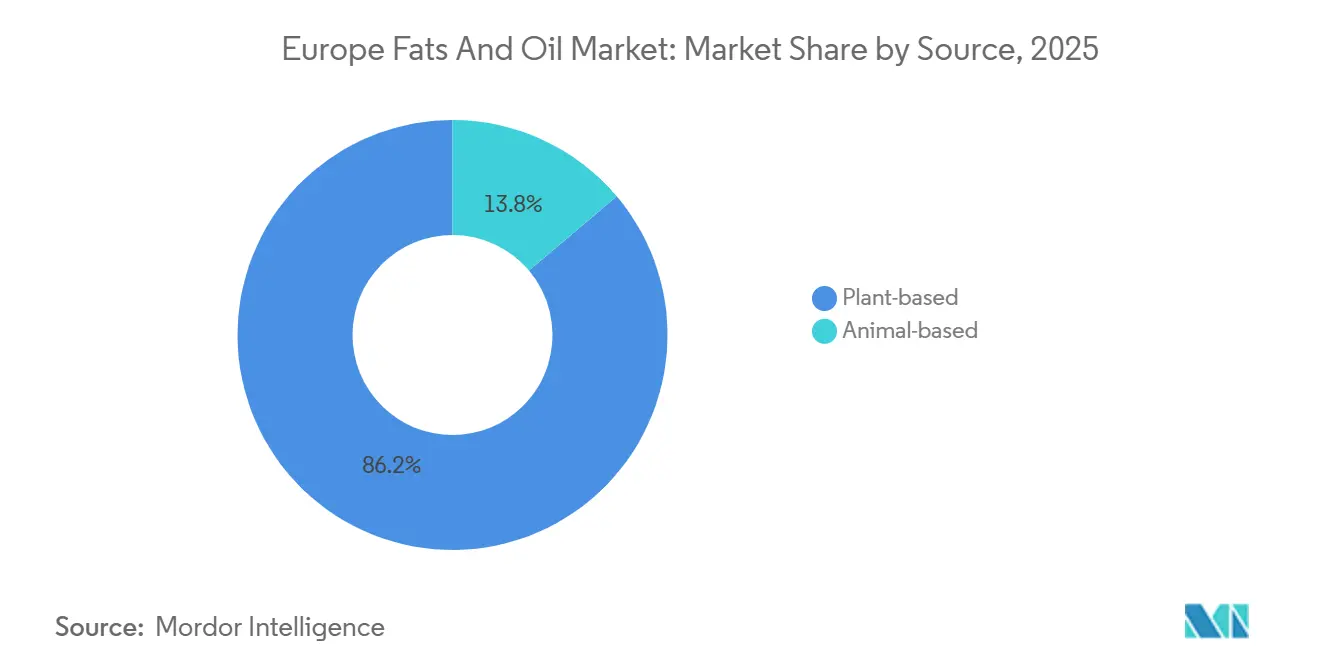
- In base alla fonte, gli input di origine vegetale hanno conquistato una quota dell'86.16% nel 2025; tuttavia, si prevede che i grassi di origine animale cresceranno a un CAGR del 5.68% nel periodo di previsione.
- In termini geografici, l'Italia ha rappresentato il 14.45% del fatturato del 2025, mentre la Germania è destinata a registrare il CAGR più elevato, pari al 4.71% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei grassi e degli oli.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Utilizzo crescente di grassi speciali nelle applicazioni di panetteria e pasticceria | + 0.6% | Europa occidentale (Germania, Francia, Belgio), con ricadute su Polonia e Repubblica Ceca | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di modificazione dei grassi | + 0.5% | Adozione anticipata nei Paesi Bassi, in Germania e in Danimarca | A lungo termine (≥ 4 anni) |
| Crescente preferenza per ingredienti naturali e con etichette pulite | + 0.7% | Europa settentrionale e occidentale, guidata da Germania, Regno Unito e Scandinavia | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti biologici e non OGM | + 0.4% | Germania, Francia, Austria, con un interesse emergente per Spagna e Italia | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di lavorazione alimentare | + 0.3% | Paesi Bassi, Germania, Belgio | A lungo termine (≥ 4 anni) |
| Ampliare l'adozione di diete a base vegetale | + 0.8% | Regno Unito, Germania, Paesi Bassi, Scandinavia, con slancio crescente in Francia e Spagna | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Utilizzo crescente di grassi speciali nelle applicazioni di panetteria e pasticceria
I produttori europei di prodotti da forno e dolciari stanno sostituendo sempre più il burro di cacao con grassi speciali laurici e non laurici per far fronte alle fluttuazioni dei costi di produzione e prolungare la durata di conservazione senza refrigerazione. I grassi laurici, derivati da fonti come l'olio di palmisti e l'olio di cocco, sono noti per il loro profilo di fusione netto e sono comunemente utilizzati nelle coperture dolciarie. I grassi non laurici, invece, provengono da oli come quello di soia e di colza e sono apprezzati per la loro stabilità e il sapore neutro. Secondo gli standard del Codex Alimentarius, i grassi speciali sono consentiti nelle coperture al gusto di cioccolato purché non superino il 5% di grassi vegetali in peso.[1]Fonte: Organizzazione per l'alimentazione e l'agricoltura, "STANDARD PER IL CIOCCOLATO E I PRODOTTI A BASE DI CIOCCOLATO - CXS 87-1981", fao.org Questa normativa influenza in modo significativo lo sviluppo dei prodotti e le strategie di etichettatura in tutta l'Unione Europea, poiché i produttori devono bilanciare attentamente la conformità con l'efficienza dei costi e la qualità del prodotto. Questa tendenza è particolarmente evidente in Germania, dove i discount come Aldi e Lidl hanno ampliato la loro offerta di praline a marchio del distributore utilizzando grassi speciali. Questi prodotti hanno un prezzo inferiore del 30-40% rispetto ai marchi premium, costringendo i produttori affermati a riformulare i loro prodotti. L'utilizzo di grassi speciali consente a questi rivenditori di mantenere prezzi competitivi offrendo al contempo prodotti con una maggiore durata di conservazione e una qualità costante, intensificando ulteriormente la concorrenza sul mercato.
Progressi nelle tecnologie di modificazione dei grassi
I progressi nelle tecnologie di modificazione dei grassi hanno portato all'adozione dell'interesterificazione enzimatica come metodo preferito per la ristrutturazione dei trigliceridi. Questo metodo evita la produzione di grassi trans e glicidil esteri, risolvendo i problemi di salute e di contaminazione del processo che hanno limitato l'uso dell'interesterificazione chimica e dell'idrogenazione parziale. Ad esempio, Novozymes offre Lipozyme TL 100L, un enzima lipasi che consente riduzioni di CO2 fino al 22%, consentendo alle raffinerie di medie dimensioni di implementare processi enzimatici senza richiedere reattori batch ad alto investimento. Il progresso di questa tecnologia è particolarmente evidente nei Paesi Bassi e in Danimarca, dove la co-localizzazione con impianti di frantumazione facilita l'interesterificazione del petrolio greggio immediatamente dopo la degommazione. Questo processo non solo preserva i tocoferoli, ma riduce anche l'irrancidimento ossidativo durante lo stoccaggio, evidenziando i vantaggi delle moderne tecniche di modificazione dei grassi.
Crescente preferenza per ingredienti naturali e con etichette pulite
Il posizionamento "clean label" è passato da concetto di nicchia a tendenza mainstream, poiché i consumatori europei esaminano sempre più attentamente le liste degli ingredienti e i rivenditori impongono obblighi di riformulazione per differenziare le proprie offerte a marchio del distributore. La crescente preferenza per ingredienti naturali e con etichetta pulita è un fattore determinante nel mercato europeo degli oli e dei grassi. I consumatori in Germania, Francia e Regno Unito sono disposti a pagare un sovrapprezzo del 10-15% per oli e grassi etichettati come "senza additivi artificiali" o "minimamente trasformati". Questo cambiamento riflette una più ampia domanda di trasparenza e di opzioni più salutari nei prodotti alimentari. Anche i produttori stanno riformulando le proprie gamme di prodotti, sostituendo gli emulsionanti sintetici con ingredienti naturali e "puliti" per soddisfare questa domanda. Questa tendenza "clean label" sta rimodellando le catene di approvvigionamento, con i trasformatori che investono in metodi di raffinazione fisica, come lo stripping a vapore anziché la neutralizzazione chimica, per eliminare i residui di idrossido di sodio e preservare gli antiossidanti naturali.
Crescente domanda di prodotti biologici e non OGM
La crescente preferenza per alimenti biologici e non OGM sta influenzando significativamente il mercato europeo di grassi e oli, poiché i consumatori collegano sempre più l'origine degli ingredienti a considerazioni di salute e ambiente. Gli acquirenti dell'Europa occidentale e settentrionale esaminano attentamente le etichette dei prodotti, privilegiando oli privi di pesticidi sintetici, modificazioni genetiche e raffinazione chimica. Questo cambiamento ha spinto i produttori a passare dagli oli di base convenzionali a opzioni biologiche certificate come l'olio di girasole, di colza e di oliva, nonché ad alternative biologiche al grasso butirrico utilizzate nei prodotti da forno, nell'alimentazione infantile e negli alimenti pronti di alta qualità. In risposta a ciò, i marchi stanno riformulando creme spalmabili, oli da cucina e condimenti per includere meno additivi e dare priorità all'approvvigionamento trasparente, allineando i grassi alla tendenza di uno stile di vita sano. Lo sviluppo agricolo nella regione sostiene ulteriormente questo movimento. La quota di terreni agricoli nell'Unione Europea gestiti con pratiche biologiche è aumentata dal 5.9% nel 2012 al 10.8% nel 2023. Nell'ambito del Green Deal europeo, le autorità mirano ad aumentare i terreni agricoli biologici al 25% entro il 2030, indicando un sostegno istituzionale duraturo alle materie prime biologiche.[2]Fonte: Agenzia europea dell'ambiente, "Superficie agricola destinata all'agricoltura biologica in Europa", eea.europa.euQuesto obiettivo sta stimolando gli investimenti in impianti di frantumazione separati, sistemi di tracciabilità e una logistica che preserva l'identità dei semi oleosi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe dell'Unione Europea in materia di etichettatura e sicurezza alimentare | -0.4% | In tutta l'Unione Europea, con un'applicazione più severa in Germania, Francia e Paesi Bassi | A breve termine (≤ 2 anni) |
| Problemi di salute legati ai grassi di origine animale | -0.3% | Europa settentrionale e occidentale, in particolare Regno Unito, Germania e Scandinavia | Medio termine (2-4 anni) |
| Problemi di sostenibilità associati all'olio di palma | -0.5% | In tutta l'Unione Europea, con la più forte reazione negativa dei consumatori nel Regno Unito, in Germania e nei Paesi Bassi | A breve termine (≤ 2 anni) |
| Rischi allergici e vincoli nutrizionali | -0.2% | In tutta l'Unione Europea, con applicazione rigorosa in Francia (Nutri-Score) e Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe dell'Unione Europea in materia di etichettatura e sicurezza alimentare
Le severe normative dell'Unione Europea in materia di etichettatura e sicurezza alimentare pongono sfide al mercato dei grassi e degli oli, poiché i produttori devono riformulare frequentemente i prodotti, investire in test e implementare sistemi di tracciabilità dettagliati per soddisfare i requisiti di conformità in tutti gli Stati membri. L'UE applica limiti di composizione e standard di divulgazione specifici per i lipidi. Ad esempio, il Regolamento (UE) 2019/649 limita i grassi trans prodotti industrialmente negli alimenti a un massimo di 2 g per 100 g di grasso.[3]Fonte: Unione Europea, "Regolamento - 2019/649 - EN - EUR-Lex", eur-lex.europa.euCiò costringe i trasformatori a sostituire gli oli parzialmente idrogenati con sistemi di grassi alternativi e a condurre costosi test di convalida. Per i fornitori di grassi e oli, questi requisiti normativi aumentano i costi di conformità, tra cui analisi di laboratorio, certificazione, riprogettazione delle etichette e logistica separata per le diverse formulazioni. I produttori e gli esportatori più piccoli si trovano ad affrontare sfide significative, poiché la non conformità, come la contaminazione, dichiarazioni nutrizionali imprecise o un'etichettatura di origine non corretta, può compromettere la distribuzione in tutto il mercato dell'UE.
Problemi di sostenibilità associati all'olio di palma
Le preoccupazioni relative alla sostenibilità dell'olio di palma rappresentano un freno per il mercato europeo dei grassi e degli oli. Sebbene l'olio di palma sia ampiamente utilizzato per le sue proprietà funzionali, è soggetto a un attento controllo ambientale da parte di enti regolatori, rivenditori e consumatori. Gli acquirenti europei associano sempre più la coltivazione dell'olio di palma alla deforestazione, alla perdita di biodiversità e alle emissioni di gas serra. Di conseguenza, molti produttori alimentari stanno riformulando i prodotti o passando a grassi alternativi come frazioni di girasole, colza o karité. Le catene di vendita al dettaglio spesso impongono l'approvvigionamento certificato o a deforestazione zero, costringendo i fornitori ad adottare sistemi di tracciabilità, filiere separate e certificazioni di terze parti, che aumentano sostanzialmente i costi di approvvigionamento e operativi. Le sfide associate alla conformità degli approvvigionamenti e i rischi reputazionali scoraggiano lo sviluppo di nuovi prodotti che utilizzano lipidi derivati dalla palma e creano instabilità nei contratti a lungo termine. Di conseguenza, le pressioni sulla sostenibilità riducono la flessibilità dell'olio di palma come ingrediente di formulazione e limitano le opportunità di crescita nel mercato europeo dei grassi e degli oli.
Analisi del segmento
Per tipo di prodotto: gli oli catturano innovazione e volume
Nel 2025, gli oli rappresentavano il 59.21% del mercato europeo dei grassi e degli oli e si prevede che cresceranno a un tasso annuo composto del 5.48% fino al 2031. La domanda di oli in Europa è trainata dalle preferenze dei consumatori per opzioni di cottura più salutari e per le diete in stile mediterraneo, che privilegiano gli oli di oliva, colza e girasole per il loro elevato contenuto di acidi grassi insaturi. Inoltre, i requisiti di etichettatura pulita stanno alimentando l'interesse per gli oli spremuti a freddo, biologici e non OGM, mentre gli obiettivi di sostenibilità incoraggiano l'uso di semi oleosi di provenienza regionale e filiere certificate. La crescente popolarità della cucina casalinga, l'aumento del consumo di insalate e gli oli aromatizzati di alta qualità contribuiscono ulteriormente a questa domanda. I produttori alimentari stanno anche incorporando oli funzionali arricchiti con acidi grassi omega e vitamine in piatti pronti, alimenti per l'infanzia e integratori alimentari. Tutti questi fattori, nel loro insieme, spingono l'innovazione verso oli minimamente trasformati con profili nutrizionali migliorati.
Il segmento dei grassi sta registrando una crescita dovuta principalmente alla domanda da parte dei produttori di prodotti da forno, dolciari e di prodotti a base vegetale di grassi con specifiche proprietà di fusione, aerazione e consistenza. I grassi speciali, tra cui gli equivalenti del burro di cacao, i grassi vegetali strutturati e le alternative al latte, sono fondamentali per applicazioni come pasticceria, ripieni, cioccolato e formaggi vegani o sostituti della carne. I continui sforzi di riformulazione per eliminare i grassi trans e ottimizzare i livelli di grassi saturi stanno inoltre guidando l'adozione di sistemi di grassi modificati creati attraverso il frazionamento e la lavorazione enzimatica. Inoltre, la domanda di prodotti premium e creme spalmabili funzionali sta aumentando la necessità di miscele di grassi personalizzate che soddisfino i requisiti di qualità sensoriale, normativi e nutrizionali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il settore alimentare è in testa, i mangimi per animali registrano la crescita più rapida
Nel 2025, le applicazioni alimentari rappresentavano il 58.63% del mercato europeo di grassi e oli; tuttavia, si prevede che le applicazioni per l'alimentazione animale cresceranno del 5.32% dal 2026 al 2031. Nell'industria alimentare, la domanda è trainata dalla necessità di consistenza, rilascio di aromi e stabilità di conservazione in prodotti come prodotti da forno, dolciumi, alternative ai latticini e piatti pronti. I produttori utilizzano sistemi lipidici personalizzati per ottenere le proprietà desiderate, come cremosità, aerazione e fusione controllata in prodotti di pasticceria, ripieni al cioccolato, creme spalmabili e prodotti a base vegetale. La preferenza per prodotti con etichetta pulita promuove l'uso di oli minimamente lavorati, mentre la riformulazione nutrizionale incoraggia l'adozione di miscele con grassi trans ridotti e un contenuto ottimizzato di grassi saturi. Inoltre, la tendenza alla premiumizzazione e la crescente popolarità di diverse tendenze culinarie, come la cucina mediterranea e gourmet, stanno aumentando l'uso di oli speciali e aromatizzati in salse, condimenti e alimenti pronti.
Oli e grassi nell'alimentazione animale fungono da fonti energetiche concentrate e contribuiscono a migliorare l'efficienza alimentare e l'assorbimento dei nutrienti. Gli allevatori e gli acquacoltori utilizzano oli vegetali e grassi fusi per migliorare le prestazioni di crescita, migliorare la qualità della pelle e del pelo e aumentare l'appetibilità del mangime. La crescente attenzione verso mangimi sostenibili e formulati con precisione ha portato all'inclusione di profili specifici di acidi grassi nelle diete di pollame, suini e pesci. Inoltre, i progressi nella formulazione dei mangimi composti e la domanda di mangimi pellettati stabili hanno spinto l'uso di lipidi come leganti e agenti antipolvere, garantendo una qualità costante del mangime e supportando la produttività degli animali.
Per fonte: il predominio basato sulle piante persiste
Nel 2025, le fonti vegetali rappresentavano l'86.16% del mercato europeo dei grassi e degli oli, mentre si prevede che i grassi di origine animale cresceranno a un tasso annuo composto (CAGR) del 5.68% dal 2026 al 2031. La crescita delle fonti vegetali è trainata principalmente dalla crescente diffusione di diete flessitariane e vegane, che ha portato a una maggiore domanda di lipidi vegetali in prodotti come alternative ai latticini, sostituti della carne, creme spalmabili e piatti pronti. I produttori alimentari si affidano agli oli vegetali per replicare cremosità, struttura e proprietà di fusione senza utilizzare ingredienti di origine animale. Inoltre, la preferenza per etichette pulite e una maggiore consapevolezza della sostenibilità promuovono l'uso di semi oleosi non idrogenati, tracciabili e di provenienza regionale. Le politiche di riformulazione volte a ridurre i grassi trans e saturi incoraggiano ulteriormente i produttori a utilizzare miscele di oli vegetali personalizzate. Infine, i progressi nelle tecnologie di strutturazione dei grassi consentono ai lipidi vegetali di raggiungere funzionalità simili a quelle del burro o dello strutto, accelerandone l'integrazione in diverse applicazioni.
La domanda di grassi e oli di origine animale rimane stabile grazie al loro sapore naturale, alla consistenza e alla funzionalità nelle applicazioni tradizionali di panetteria, pasticceria e cucina, dove ingredienti come il grasso butirrico e il sego conferiscono un gusto e una consistenza unici. Alimenti artigianali, pasticceria di alta qualità e formaggi speciali dipendono dai grassi del latte per la loro autenticità e attrattività, garantendone un utilizzo continuativo nonostante le tendenze alla riformulazione. Nella ristorazione e nella lavorazione della carne, i grassi animali migliorano la succosità, la stabilità e la tolleranza al calore nei prodotti cotti. Inoltre, l'industria di trasformazione facilita l'uso circolare dei sottoprodotti dell'industria della carne, fornendo grassi per alimenti per animali domestici, mangimi e alcune applicazioni industriali, mantenendo così una domanda costante in diversi settori.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato italiano dei grassi e degli oli
Nel 2025, l'Italia ha guidato il mercato europeo degli oli e dei grassi con una quota del 14.45%, grazie alla sua solida cultura culinaria, che considera l'olio d'oliva un ingrediente fondamentale per insalate, pasta e piatti a base di verdure. I consumatori mostrano una preferenza per gli oli extravergini e regionali con denominazione di origine protetta, alimentando la domanda di oli premium e speciali. Allo stesso tempo, le tradizioni della panificazione e della pasticceria mantengono un utilizzo costante di burro e grassi speciali. Inoltre, il crescente interesse per gli ingredienti naturali e minimamente trasformati stimola la domanda di oli spremuti a freddo e biologici sia nel settore della vendita al dettaglio che in quello della ristorazione.
Mercato tedesco dei grassi e degli oli
Si prevede che la Germania crescerà a un CAGR del 4.71% fino al 2031. Questa crescita è trainata da abitudini alimentari attente alla salute e dalla preferenza per profili di acidi grassi bilanciati, che hanno aumentato l'uso di oli di colza e di girasole nella cucina casalinga e negli alimenti confezionati. L'importante industria della panificazione e della pasticceria contribuisce alla domanda di grassi funzionali, inclusi grassi saturi e equivalenti al burro di cacao. Inoltre, il crescente settore degli alimenti di origine vegetale richiede sistemi di grassi vegetali personalizzati per le alternative a carne e latticini. La crescente consapevolezza della sostenibilità e la richiesta di un'etichettatura chiara supportano ulteriormente l'adozione di prodotti petroliferi tracciabili e certificati.
Mercato dei grassi e degli oli del Regno Unito
Nel Regno Unito, le vendite di grassi e oli sono influenzate da modelli di consumo orientati alla praticità e da una solida cultura dei piatti pronti e da asporto che dipende fortemente dagli oli per friggere e cucinare. La domanda di creme spalmabili e grassi per dolci rimane stabile, sostenuta dalle tendenze della panificazione casalinga, mentre l'aumento delle diete a base vegetale spinge a un maggiore utilizzo di oli vegetali in pasti e snack vegani. Inoltre, il crescente interesse per formulazioni più salutari spinge i produttori ad adottare oli miscelati e prodotti fortificati incentrati su nutrizione e funzionalità.
Panorama competitivo
Il mercato europeo dei grassi e degli oli è frammentato nei segmenti della frantumazione, della raffinazione e dei grassi speciali. Le aziende globali dominano la lavorazione primaria e le infrastrutture portuali, mentre gli operatori regionali si concentrano sull'innovazione e sui mercati di nicchia. Grandi aziende come Cargill, Bunge e Archer Daniels Midland guidano le attività di frantumazione di semi oleosi nei Paesi Bassi, in Germania e in Francia. Sfruttano economie di scala, logistica integrata e flessibilità multi-feedstock per soddisfare efficacemente le esigenze dei settori del biodiesel, alimentare e dei mangimi.
Gli approcci strategici si concentrano sull'integrazione verticale, sulle certificazioni di sostenibilità e sulle partnership tecnologiche. L'integrazione verticale consente alle aziende di controllare più fasi della catena di fornitura, migliorando l'efficienza e riducendo i costi. Le certificazioni di sostenibilità garantiscono il rispetto degli standard ambientali e sociali, sempre più richiesti dai consumatori e dagli enti regolatori. Le partnership tecnologiche consentono lo sviluppo di soluzioni innovative per affrontare le sfide del settore. Rimangono opportunità in settori come la raffinazione a zero emissioni di carbonio, gli oli omega-3 derivati dalle alghe e la palma tracciabile dei piccoli coltivatori, dove i primi utilizzatori possono stipulare contratti a lungo termine con i marchi che mirano a ridurre le emissioni di Scope 3.
La raffinazione a zero emissioni di carbonio si concentra sulla riduzione delle emissioni di gas serra durante il processo produttivo, mentre gli oli omega-3 derivati dalle alghe offrono un'alternativa sostenibile alle fonti di pesce. La tracciabilità dell'olio di palma da piccoli agricoltori garantisce trasparenza e responsabilità nell'approvvigionamento, rispondendo alle preoccupazioni relative alla deforestazione e alle pratiche di lavoro. Le collaborazioni tra fornitori di enzimi e modificatori di grassi stanno progredendo, poiché le aziende lavorano per eliminare i grassi trans e ridurre al minimo i contaminanti di processo senza dover ricorrere a reattori discontinui ad alta intensità di capitale. Queste partnership sono fondamentali per lo sviluppo di soluzioni convenienti e scalabili per soddisfare le richieste normative e dei consumatori di prodotti più sani e sicuri.
Leader europei dell'industria dei grassi e degli oli
-
Cargill, incorporata
-
Bunge limitato
-
Archer Daniels Midland Company
-
Wilmar internazionale limitata
-
Olam International Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2024: OMV ha inaugurato il suo impianto di co-processing presso la raffineria di Schwechat in Austria. L'azienda ha investito quasi 200 milioni di euro per convertire fino a 160,000 tonnellate di biomassa liquida in componenti di olio vegetale idrogenato rinnovabile di alta qualità.
- Febbraio 2024: Bioplanete ha fondato il primo frantoio esclusivamente biologico d'Europa, denominato Oil Mill Moog. Questo stabilimento è dedicato alla produzione di oli biologici a marchio BIO PLANÈTE, realizzati per soddisfare elevati standard qualitativi e rispondere alla crescente domanda di prodotti biologici.
- Luglio 2023: Edible Oils Limited (EOL) ha completato un'importante iniziativa di investimento presso le sue sedi di Erith e Belvedere, nel sud-est di Londra. Questo ammodernamento include l'installazione di quattro nuovi serbatoi per olio. Nell'adiacente sito di Belvedere, EOL ha installato e messo in funzione con successo quattro nuovi serbatoi per olio, ciascuno con una capacità di 60,000 litri, segnando un significativo incremento della capacità del parco serbatoi dell'azienda.
Ambito del rapporto sul mercato europeo dei grassi e degli oli
Grassi e oli sono entrambi tipi di lipidi, molecole complesse che immagazzinano energia. La differenza fondamentale risiede nel loro stato a temperatura ambiente: i grassi sono solidi, mentre gli oli sono liquidi. Entrambi sono composti da trigliceridi, che sono esteri del glicerolo e di tre acidi grassi.
Il mercato europeo di grassi e oli è segmentato per tipologia in grassi, oli, applicazione, origine e paese. In base ai grassi, il mercato è segmentato in burro, sego, strutto e grassi speciali. In base agli oli, il mercato è segmentato in olio di soia, olio di colza, olio di palma, olio di cocco, olio d'oliva, olio di semi di cotone, olio di semi di girasole e altri. In base all'applicazione, il mercato è segmentato in alimentare, industriale e mangimi. In base all'origine, il mercato è segmentato in di origine vegetale e di origine animale. In base al paese, il mercato è segmentato in Germania, Regno Unito, Francia, Italia, Russia e resto d'Europa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari). Fonte: https://www.mordorintelligence.it/industry-reports/north-america-coffee-market
Per tipo di prodotto
| grassi | Burro |
| Sego | |
| Lardo | |
| Grassi Speciali | |
| Oli | Olio di semi di soia |
| Olio di colza | |
| Olio di palma | |
| Olio di cocco | |
| Olio d'oliva | |
| Olio di semi di cotone | |
| Olio di semi di girasole | |
| Altro |
Per Applicazione
| Alimentare - Food | Confetteria |
| Prodotti da forno | |
| Latticini | |
| Altro | |
| Industriale | |
| Nutrizione Animale |
Per fonte
| a base vegetale |
| A base animale |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Svizzera |
| Belgio |
| Austria |
| Portogallo |
| Danmark |
| Resto d'Europa |
| Per tipo di prodotto | grassi | Burro |
| Sego | ||
| Lardo | ||
| Grassi Speciali | ||
| Oli | Olio di semi di soia | |
| Olio di colza | ||
| Olio di palma | ||
| Olio di cocco | ||
| Olio d'oliva | ||
| Olio di semi di cotone | ||
| Olio di semi di girasole | ||
| Altro | ||
| Per Applicazione | Alimentare - Food | Confetteria |
| Prodotti da forno | ||
| Latticini | ||
| Altro | ||
| Industriale | ||
| Nutrizione Animale | ||
| Per fonte | a base vegetale | |
| A base animale | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Svizzera | ||
| Belgio | ||
| Austria | ||
| Portogallo | ||
| Danmark | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei grassi e degli oli?
Nel 30.63 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 35.84 miliardi di dollari entro il 2031.
Quale tipologia di prodotto domina il mercato europeo dei grassi e degli oli?
Gli oli minerali dominano con una quota di fatturato del 59.21% nel 2025 e mostrano il CAGR più rapido del 5.48% fino al 2031.
Cosa sta guidando il segmento in più rapida crescita?
L'utilizzo di mangimi per animali è in aumento a un tasso annuo composto (CAGR) del 5.32%, poiché gli impianti di frantumazione monetizzano i sottoprodotti delle farine proteiche e i produttori cercano razioni ad alto contenuto energetico.
Quale Paese crescerà più velocemente entro il 2031?
La Germania è in testa con un CAGR del 4.71%, trainato dall'aumento della capacità produttiva di biodiesel e dalla riformulazione dei prodotti da forno con etichetta pulita.


