

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 702.25 miliardo di dollari |
| Dimensione del mercato (2031) | 917.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.51% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli accessori moda in Europa di Mordor Intelligence
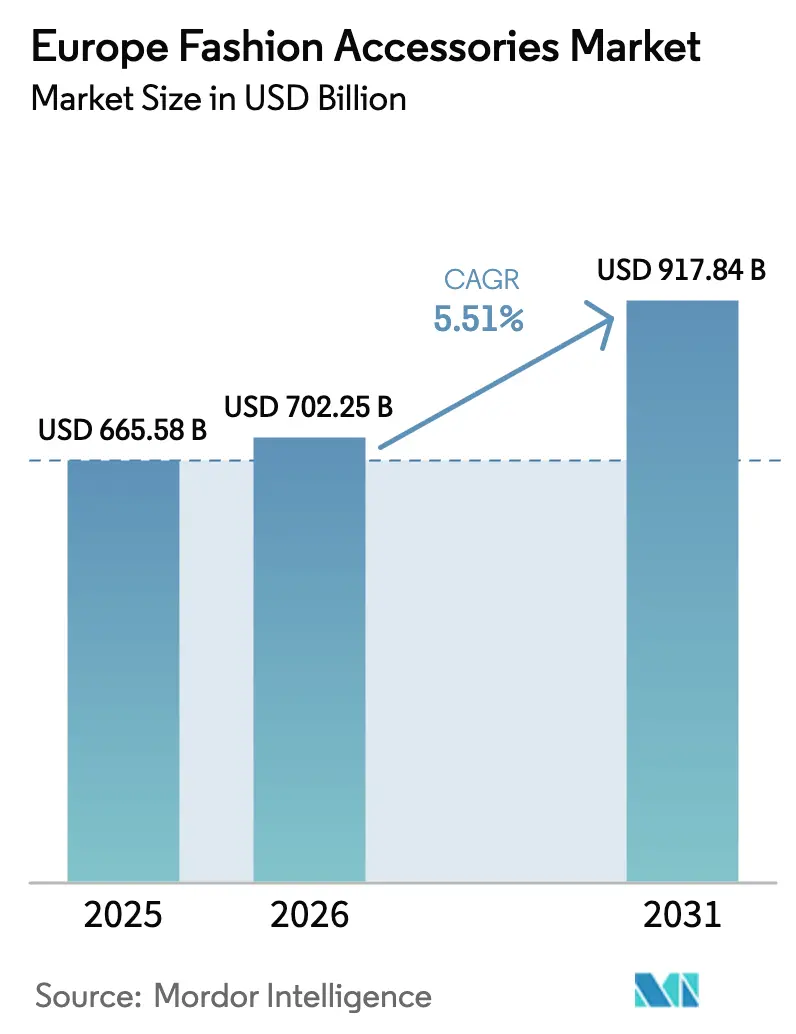
Si stima che il mercato europeo degli accessori moda raggiungerà i 702.25 miliardi di dollari nel 2026, in crescita rispetto ai 665.58 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 917.84 miliardi di dollari, con un CAGR del 5.51% nel periodo 2026-2031. L'espansione del mercato è trainata da molteplici fattori, tra cui i cambiamenti negli stili di vita dei consumatori, l'aumento della spesa delle famiglie, una demografia favorevole e la crescente domanda di prodotti di marca. L'Europa mantiene la sua posizione di polo resiliente per i consumi di lusso nonostante le sfide economiche globali, con il mercato che beneficia dell'innovazione tecnologica e dei requisiti di sostenibilità. Il settore dimostra un notevole potere di determinazione dei prezzi e una forte fidelizzazione al marchio, che lo proteggono dai tipici tagli alla spesa discrezionale. La crescente enfasi sull'eco-fashion rafforza ulteriormente la crescita del mercato, riflettendo l'evoluzione delle preferenze dei consumatori verso prodotti sostenibili e rispettosi dell'ambiente.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 59.02 l'abbigliamento ha dominato il mercato europeo degli accessori moda con una quota del 2025%, mentre gli orologi sono destinati a crescere più rapidamente, con un CAGR del 5.78% fino al 2031.
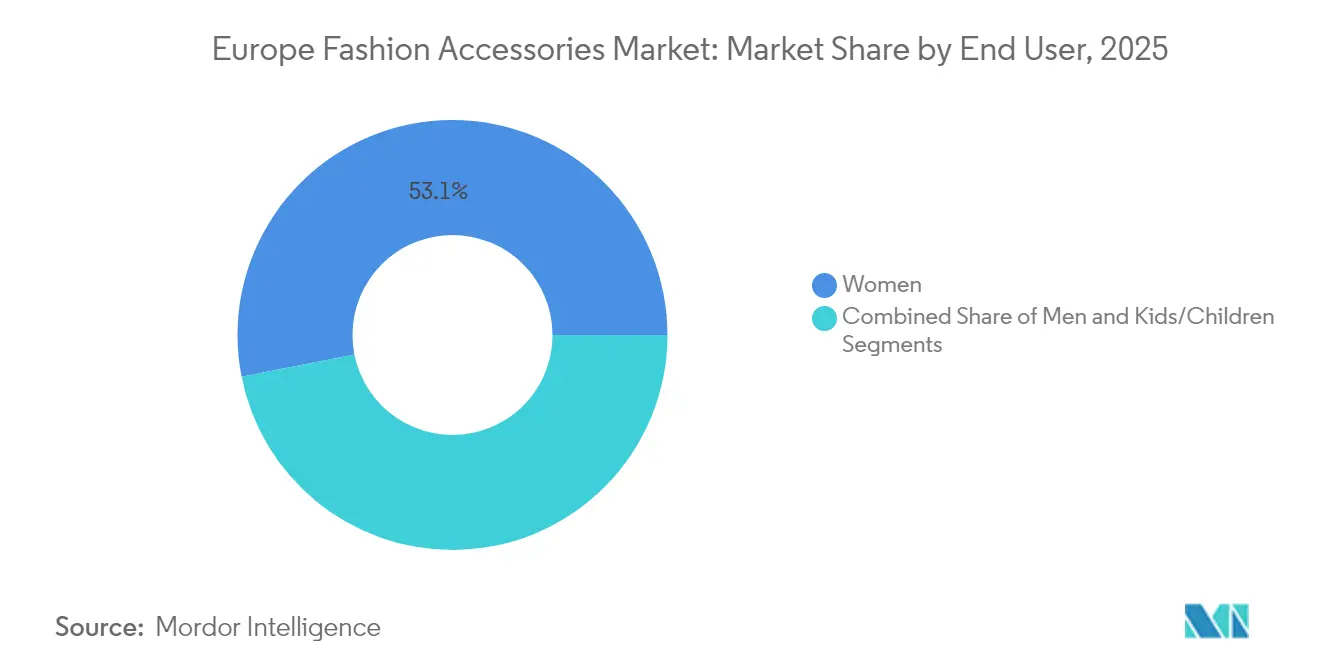
- In base all'utenza finale, nel 53.11 le donne rappresentavano il 2025% del mercato europeo degli accessori moda; si prevede che il segmento bambini crescerà a un CAGR del 6.14% entro il 2031.
- Per categoria, nel 63.92 gli accessori di massa rappresentavano il 2025% del mercato europeo degli accessori moda, mentre le offerte premium stanno crescendo a un CAGR del 6.45% fino al 2031.
- Per canale di distribuzione, nel 65.98 i negozi offline hanno mantenuto una quota del 2025% del mercato europeo degli accessori moda, sebbene le piattaforme online siano destinate a registrare un CAGR del 6.86% entro il 2031.
- In termini geografici, nel 16.63 il Regno Unito ha conquistato il 2025% della quota di mercato europea degli accessori moda, mentre si prevede che la Spagna registrerà il CAGR più alto, pari al 7.25%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli accessori moda in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progressi tecnologici in termini di progettazione e materie prime | 1.2% | Regionale, con concentrazione in Germania e Francia | Medio termine (2-4 anni) |
| Forte domanda da parte dei turisti in arrivo | 1.8% | Mercati turistici di Regno Unito, Francia, Italia e Spagna | A breve termine (≤ 2 anni) |
| Domanda crescente di prodotti di lusso | 1.5% | Mercati principali di Regno Unito, Germania e Francia | A lungo termine (≥ 4 anni) |
| Crescente domanda di abbigliamento sportivo da parte dei consumatori attenti al fitness | 0.9% | Germania, Paesi Bassi, Paesi nordici | Medio termine (2-4 anni) |
| Sostenibilità e produzione etica | 0.8% | A livello UE, più forti in Germania e nei Paesi Bassi | A lungo termine (≥ 4 anni) |
| Influenza dei social media e delle sponsorizzazioni delle celebrità | 1.1% | Regionale, particolarmente forte nel Regno Unito e in Francia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi tecnologici in termini di progettazione e materie prime
L'integrazione di intelligenza artificiale e tecnologie di stampa 3D sta trasformando il mercato europeo della moda, riducendo i cicli di sviluppo prodotto da mesi a settimane e riducendo al minimo gli sprechi di materiale. La stampa 3D consente ai produttori di creare design complessi, prototipare rapidamente e produrre accessori personalizzati con un ridotto spreco di materiale. La tecnologia consente geometrie complesse e combinazioni di materiali innovative, precedentemente impossibili da realizzare con i metodi di produzione tradizionali. La convergenza tra tecnologia e moda continua con la partnership di Dolce Vita con HILOS, siglata nell'aprile 2025, per calzature stampate in 3D on-demand, a dimostrazione dell'evoluzione del mercato verso la personalizzazione di massa. Queste integrazioni tecnologiche consentono ai marchi di moda di offrire esperienze personalizzate attraverso accessori connessi, creando al contempo flussi di entrate aggiuntivi nei segmenti tradizionali basati sull'artigianato.
Forte domanda da parte dei turisti in arrivo
La ripresa del turismo in Europa ha influenzato significativamente il mercato degli accessori moda, creando un effetto moltiplicatore sulla spesa di lusso. Il cambiamento nelle preferenze dei consumatori verso il lusso esperienziale ha posizionato gli accessori come simboli di status portatili e souvenir di viaggio, alimentando la domanda di pezzi leggeri e versatili adatti a diverse occasioni. Il commercio duty-free si è evoluto, con i marchi che hanno aperto flagship store negli aeroporti e nelle località turistiche per intercettare la spesa turistica prima che si disperda nei mercati locali. Secondo UN Tourism, l'Europa ha registrato 747 milioni di arrivi internazionali nel 2024, con un aumento del 5% rispetto al 2023, sostenuto da una forte domanda intraregionale [1] Fonte: UN Tourism, “International tourism recovers pre-pandemic levels in 2024,” unwto.org . Tuttavia, la concentrazione geografica della spesa turistica espone i marchi ai rischi derivanti dalle tensioni geopolitiche e dalle restrizioni di viaggio, rendendo essenziale la diversificazione nei mercati di provenienza dei turisti per i marchi europei di accessori moda.
Domanda crescente di prodotti di lusso
Il mercato degli accessori di lusso dimostra una notevole resilienza in Europa, trainata dal trasferimento intergenerazionale della ricchezza e dalla crescente adozione tra le fasce demografiche più giovani. L'aumento del reddito disponibile nella regione e la crescente preferenza per i prodotti di lusso, unitamente a un PIL pro capite di 59.05 mila dollari nel 2024 secondo il FMI, alimentano l'espansione del mercato [2] Fonte: Fondo Monetario Internazionale, “World Economic Outlook Database”, imf.org . La forte presenza di affermate case di moda di lusso come Louis Vuitton, Gucci e Prada influenza il comportamento d'acquisto dei consumatori, mentre le aspirazioni della crescente classe media per gli accessori di moda premium stimolano ulteriormente la crescita del mercato in tutti i paesi europei. La trasformazione digitale del retail di lusso, comprese le piattaforme di e-commerce potenziate e le esperienze di prova virtuale, ha creato ulteriori canali per la penetrazione del mercato e il coinvolgimento dei clienti. Inoltre, la crescente attenzione agli accessori di lusso sostenibili e prodotti eticamente si allinea con la coscienza ambientale dei consumatori europei, alimentando la domanda di prodotti premium fabbricati in modo responsabile.
Crescente domanda di abbigliamento sportivo da parte dei consumatori attenti al fitness
Le preferenze dei consumatori per gli accessori tecnologici integrati stanno rimodellando il mercato europeo degli accessori moda. La crescita del mercato mostra un notevole cambiamento rispetto alle categorie sportive tradizionali, con accessori per l'athleisure come orologi sportivi e gioielli per il fitness che stanno diventando elementi di stile di vita. Questa evoluzione ha creato una domanda di accessori specifici per lo sport che combinano funzionalità e appeal estetico. Le preoccupazioni in materia di sostenibilità influenzano lo sviluppo dei prodotti, poiché i marchi si concentrano su materiali riciclati e di origine biologica che soddisfano i requisiti prestazionali e al contempo si impegnano per la consapevolezza ambientale. L'integrazione delle funzionalità di monitoraggio della salute con la moda sta generando opportunità per accessori che forniscono feedback biometrico mantenendo al contempo un appeal estetico, posizionando il benessere come categoria di lusso. Questa tendenza è esemplificata dalla collaborazione del dicembre 2024 tra Gucci e Ōura, che ha prodotto un anello intelligente in oro 18 carati. La capacità dell'anello di monitorare parametri vitali per la salute, tra cui frequenza cardiaca, frequenza respiratoria, temperatura e fasi del sonno, pur mantenendo un'estetica premium, dimostra l'evoluzione del mercato verso accessori moda tecnologici integrati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.8% | Regionale, con particolare impatto sui canali online | A breve termine (≤ 2 anni) |
| Interruzioni della catena di approvvigionamento | -1.2% | Regionale, con impatto acuto su Italia e Germania | Medio termine (2-4 anni) |
| Prezzi fluttuanti delle materie prime | -0.6% | Regionale, con particolare impatto sui segmenti della pelle e del tessile | A breve termine (≤ 2 anni) |
| Aumento delle barriere commerciali e delle tariffe | -1.1% | Corridoio commerciale UE-USA, impatto globale più ampio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
La contraffazione infligge danni sostanziali all'industria della moda, come dimostrato dal rapporto dell'Ufficio dell'Unione europea per la proprietà intellettuale (EUIPO) del gennaio 2024, che ha rivelato perdite annuali di 16 miliardi di euro nei settori europei dell'abbigliamento, della cosmetica e dei giocattoli, pari al 5.2% del loro fatturato totale [3] Fonte: Ufficio dell'Unione europea per la proprietà intellettuale, "I prodotti contraffatti costano alle industrie dell'UE miliardi di euro e migliaia di posti di lavoro ogni anno", euipo.europa.eu . La proliferazione di articoli contraffatti a basso prezzo attrae i consumatori attenti al prezzo, indebolendo la posizione di mercato dei marchi di lusso autentici e diminuendo il loro valore di marca a lungo termine. La sfida si intensifica quando le attività di contraffazione stabiliscono impianti di produzione vicino ai mercati di destinazione e impiegano metodi di produzione avanzati che confondono la distinzione tra prodotti originali e contraffatti, ostacolando così la crescita del mercato. L'ascesa delle piattaforme di e-commerce ha ulteriormente complicato questo problema, fornendo ai contraffattori ulteriori canali per distribuire i loro prodotti e rendendo sempre più difficile per i consumatori verificarne l'autenticità. Inoltre, l'impatto finanziario va oltre le perdite dirette di fatturato, poiché i marchi legittimi devono destinare risorse significative a misure anticontraffazione e azioni legali per proteggere i propri diritti di proprietà intellettuale.
Interruzioni della catena di approvvigionamento
Le interruzioni delle spedizioni nel Mar Rosso hanno creato significative pressioni inflazionistiche lungo le catene di approvvigionamento della moda europea, colpendo in particolare il settore italiano, fortemente dipendente dalle importazioni di fibre e tessuti asiatici per un valore di oltre 50 miliardi di euro all'anno. L'OCSE prevede che queste interruzioni potrebbero contribuire a un ulteriore aumento di 0.4 punti percentuali dell'inflazione dei prezzi al consumo, influenzando i prezzi degli accessori e la domanda dei consumatori [4] Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "OECD Economic Outlook 2024", oecd.org . La situazione è particolarmente difficile per il segmento degli accessori a causa delle sue complesse catene di approvvigionamento che si estendono su più paesi per i diversi componenti. Mentre i marchi europei stanno adottando sempre più strategie di nearshoring per stabilire impianti di produzione più vicini ai mercati di consumo, la transizione richiede investimenti sostanziali e tempo per sviluppare capacità produttive locali in grado di eguagliare l'efficienza dei costi delle consolidate reti di approvvigionamento asiatiche. I tempi di spedizione più lunghi e l'aumento dei costi di trasporto hanno costretto molti marchi di moda a mantenere livelli di inventario più elevati, con un impatto sul loro capitale circolante e sull'efficienza operativa.
Analisi del segmento
Per tipo di prodotto: il dominio dell'abbigliamento affronta l'innovazione degli orologi
L'abbigliamento domina il mercato con una quota del 59.02% nel 2025, trainato dalle tendenze athleisure e dai cicli di aggiornamento stagionale che generano acquisti costanti in tutte le fasce di prezzo. Il segmento delle calzature beneficia della cultura delle sneaker e della convergenza tra performance e moda, mentre gli orologi mostrano il più alto potenziale di crescita con un CAGR del 5.78% fino al 2031, combinando artigianato tradizionale e tecnologia intelligente. Le borse mantengono un posizionamento premium nonostante una crescita dei volumi più lenta, e i portafogli si adattano alle tendenze dei pagamenti digitali attraverso design multifunzionali.
Il mercato degli accessori continua a evolversi con l'evoluzione delle preferenze dei consumatori, dove i gioielli mostrano resilienza grazie all'attrattiva degli investimenti e alle tendenze di personalizzazione, tra cui l'ascesa dei diamanti sintetici in laboratorio e dei materiali sostenibili. Gli occhiali da sole mantengono la loro rilevanza tutto l'anno, oltre alla loro utilità stagionale, come dimostrano collaborazioni di successo come Saint Laurent x Ray-Ban. Questa trasformazione riflette cambiamenti più ampi nello stile di vita, dove gli accessori svolgono sia funzioni funzionali che di espressione dell'identità, con l'integrazione tecnologica che consente prezzi premium e differenziazione in tutte le categorie.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Stabilità del mercato di massa contro crescita dei premi
Gli accessori di massa dominano con una quota di mercato del 63.92% nel 2025, sfruttando reti di vendita consolidate e segmenti di consumatori sensibili al prezzo per mantenere la stabilità dei volumi. Tuttavia, i segmenti premium crescono a un CAGR del 6.45% fino al 2031, trainati dalla propensione dei consumatori a investire in qualità, sostenibilità e prestigio del marchio. Questa biforcazione del mercato crea sfide strategiche per i marchi di fascia media, che si trovano ad affrontare una pressione crescente sia da parte dei concorrenti economici che delle alternative di lusso accessibili.
La crescita degli accessori premium è sostenuta dal fatto che i consumatori considerano gli articoli di alta qualità come investimenti a lungo termine che mantengono il valore e al contempo offrono soddisfazione emotiva. Nel frattempo, i player del mercato di massa si concentrano su cicli di prodotto rapidi e sull'ingegneria del valore per cogliere le tendenze della moda a prezzi accessibili. Entrambi i segmenti affrontano la sostenibilità in modo diverso: i marchi premium enfatizzano l'artigianalità e la durata, mentre i produttori del mercato di massa integrano materiali riciclati e modelli di business circolari per soddisfare i requisiti normativi e le aspettative dei consumatori.
Per utente finale: le donne guidano mentre i bambini accelerano
Le donne rappresentano il 53.11% della domanda di mercato nel 2025, con tassi di consumo più elevati per borse, gioielli e accessori moda. Mentre gli accessori maschili guadagnano slancio grazie alla crescente consapevolezza della moda e all'evoluzione dei codici di abbigliamento sul posto di lavoro, il segmento bambini/ragazzi mostra il potenziale di crescita più elevato, con un CAGR del 6.14% fino al 2031, trainato dalla precoce esposizione al lusso e dall'investimento dei genitori in accessori di qualità per le occasioni speciali.
Le preferenze generazionali influenzano significativamente lo sviluppo dei prodotti, con la Generazione Z che privilegia materiali sostenibili e narrazioni di marca autentiche, pur mantenendo aspirazioni al lusso. Questo cambiamento è in linea con tendenze demografiche più ampie, in particolare nel segmento dei bambini, dove la genitorialità ritardata tra i consumatori benestanti che concentrano la spesa su un numero inferiore di figli crea opportunità di posizionamento premium in categorie tradizionalmente orientate al valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la resilienza offline incontra la crescita digitale
I negozi offline continuano a dominare il mercato degli accessori con una quota del 65.98% nel 2025, a dimostrazione della preferenza dei consumatori per le esperienze di vendita al dettaglio fisiche, dove è possibile toccare con mano i prodotti e ricevere un servizio personalizzato. Sebbene si preveda una crescita del CAGR del 6.86% per i canali online fino al 2031, questo rappresenta un cambiamento complementare piuttosto che una sostituzione, poiché i marchi di successo integrano le funzionalità digitali con il retail tradizionale per migliorare l'esperienza di acquisto complessiva.
Il panorama del retail si sta evolvendo attraverso l'integrazione tecnologica, con piattaforme di e-commerce che implementano funzionalità di prova virtuale, strumenti di realtà aumentata e funzionalità di social commerce per migliorare l'interazione online. I negozi fisici si stanno trasformando simultaneamente in spazi esperienziali che danno priorità alla narrazione del marchio e all'interazione con il cliente. Nonostante l'accelerazione dell'adozione digitale durante la pandemia, la natura tattile degli accessori e la loro importanza nel dono mantengono la rilevanza dei punti vendita fisici, in particolare nei segmenti del lusso e premium, dove il servizio personalizzato rimane una componente cruciale del percorso di acquisto.
Analisi geografica
Il Regno Unito domina con una quota di mercato del 16.63% nel 2025, sfruttando la posizione di Londra come capitale mondiale della moda e la sua solida infrastruttura di vendita al dettaglio di lusso. Il mercato britannico dimostra resilienza grazie alla sua base di consumatori ad alto patrimonio netto e ai suoi consolidati distretti commerciali che trainano la spesa turistica, adattandosi con successo agli aggiustamenti commerciali post-Brexit attraverso catene di approvvigionamento e strategie di prezzo modificate.
La Spagna guida la crescita del mercato con un CAGR previsto del 7.25% fino al 2031, trainato dalla ripresa del turismo e dalla crescente ricchezza nazionale. Questa crescita si integra con quella dei mercati consolidati di Germania, Francia e Italia, dove solidi fondamentali economici, marchi di lusso tradizionali ed eccellenza manifatturiera continuano a plasmare il panorama degli accessori, nonostante sfide come le interruzioni delle spedizioni nel Mar Rosso che colpiscono le catene di approvvigionamento italiane.
Il mercato si diversifica ulteriormente grazie alle opportunità emergenti nei Paesi Bassi, in Polonia, in Belgio e in Svezia. Le crescenti importazioni di accessori in pelle dalla Polonia, la crescente adozione dell'e-commerce nei Paesi Bassi, la competenza del Belgio nel retail di lusso e la leadership della Svezia in materia di sostenibilità contribuiscono collettivamente all'evoluzione e al potenziale di crescita del mercato.
Panorama normativo
L'industria europea degli accessori moda opera in un contesto di crescente attenzione da parte dell'UE alla sostenibilità e alla conformità dei prodotti, un'agenda che si sta estendendo dai materiali e dalle sostanze chimiche alle normative sul ciclo di vita e alla tracciabilità digitale. Un passo fondamentale compiuto di recente è l'entrata in vigore, il 20 luglio 2026, del Registro del Passaporto Digitale di Prodotto (DPP) da parte della Commissione Europea, che offre alle aziende un punto di partenza concreto per predisporre sistemi di dati a supporto dei futuri requisiti previsti dal Regolamento UE sulla progettazione ecosostenibile dei prodotti (ESPR, Regolamento (UE) 2024/1781).
Anche i marchi del settore tessile e degli accessori si trovano a dover affrontare vincoli più stringenti in termini di prodotti e marketing. In base al regolamento ESPR, le grandi imprese sono soggette al divieto (in vigore dal 19 luglio 2026) di distruggere i prodotti tessili e gli accessori di abbigliamento invenduti, mentre le aspettative in materia di sostanze chimiche e sicurezza continuano a inasprirsi attraverso i quadri normativi e gli standard utilizzati dal settore, tra cui le restrizioni legate al regolamento REACH (con un nuovo limite di formaldeide in vigore dal 6 agosto 2026) e i valori limite OEKO-TEX in vigore dal 1° giugno 2026. Separatamente, la Francia ha introdotto un divieto sull'uso di PFAS nei tessuti a partire dal 1° gennaio 2026, il che complica ulteriormente la conformità a livello nazionale per i marchi e i fornitori che operano in quel mercato.
Analisi della catena del valore
In Europa, la creazione di valore nel settore degli accessori moda si estende a materiali e componenti (pelle, tessuti, metalli, pietre, finiture, lenti), design e sviluppo del prodotto, produzione e finitura (inclusi atelier specializzati e produttori a contratto), controllo qualità e conformità, fino alla distribuzione attraverso negozi monomarca, grandi magazzini, negozi specializzati, travel retail ed e-commerce. Le dinamiche del settore riflettono sempre più l'approvvigionamento da più paesi, dove si intersecano requisiti di prestazioni, estetica e conformità, e dove le interruzioni nella logistica globale possono tradursi in tempi di consegna più lunghi e maggiori esigenze di inventario per i marchi che operano in tutta Europa.
Grandi gruppi come LVMH, Kering e Richemont rafforzano il controllo della catena del valore e la gestione del rischio attraverso framework di sostenibilità e reporting a livello di gruppo. Questi framework definiscono gli standard di approvvigionamento, l'inserimento dei fornitori e la profondità degli audit. Con l'aumento delle aspettative in materia di due diligence e tracciabilità, i marchi richiedono dati più dettagliati sui fornitori, comprese le informazioni a livello di stabilimento, e un allineamento strutturato dei report, come dimostra il fatto che Richemont, a partire da maggio 2026, fa riferimento agli standard GRI (2021) e al Codice delle Obbligazioni svizzero (art. 964a-c) nei suoi report non finanziari. Questo cambiamento aumenta la responsabilità operativa dei partner a monte, tra cui concerie, stabilimenti tessili e fornitori di componenti, affinché forniscano input verificabili per la gestione delle sostanze chimiche, la provenienza e il reporting delle emissioni.
Panorama competitivo
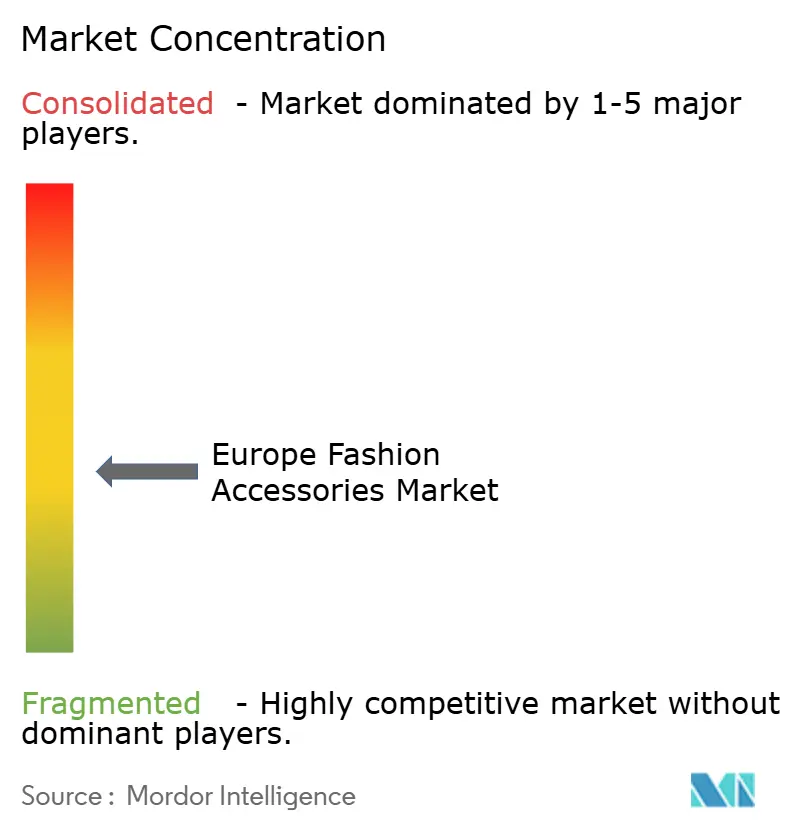
Il mercato europeo degli accessori moda mostra una moderata frammentazione, con conglomerati del lusso affermati come LVMH, Kering e Richemont che dominano i segmenti premium grazie alla diversificazione del portafoglio marchi e all'integrazione verticale. Gli operatori di fascia media si trovano ad affrontare una crescente concorrenza da parte di marchi direct-to-consumer che aggirano i tradizionali margini di ricarico del retail, mentre i disruptor emergenti guadagnano quote di mercato grazie al posizionamento sostenibile e a strategie native digitali, in particolare tra i giovani che privilegiano i valori del marchio rispetto alla tradizione.
L'adozione della tecnologia è diventata un fattore di differenziazione cruciale sul mercato, con le aziende che investono nell'autenticazione blockchain, nella personalizzazione basata sull'intelligenza artificiale e nelle esperienze di realtà aumentata per migliorare il coinvolgimento dei clienti e l'efficienza operativa. Le partnership strategiche tra marchi di moda e aziende tecnologiche sono sempre più importanti per l'innovazione, consentendo la combinazione di artigianato tradizionale con competenze moderne per creare proposte di valore distintive.
Il mercato sta vivendo cambiamenti significativi nelle strategie di vendita al dettaglio e nei modelli di distribuzione. L'emergere di piattaforme di noleggio e rivendita presenta sfide e opportunità, richiedendo ai marchi di bilanciare esclusività e accessibilità, rispondendo al contempo alle esigenze dell'economia circolare. Le aziende continuano ad espandere la loro presenza fisica al dettaglio, come esemplificato dall'apertura del nuovo negozio Birkenstock in King's Road a Chelsea, Londra, a marzo 2025, che si concentra sull'offerta di esperienze di prodotto complete ai clienti.
Leader del settore degli accessori moda in Europa
Indice SA
Kering SA
Richmont SA
Chanel S.A
LVMH Moët Hennessy Louis Vuitton SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Gucci e L'Oréal stipulano un accordo di licenza esclusiva di 50 anni per i prodotti di bellezza e profumeria Gucci. L'accordo di licenza estende la presenza di Gucci nel settore della profumeria e della bellezza, con un potenziale a lungo termine per prodotti ad alto margine. L'intesa amplia la presenza di Gucci in Europa e consolida il valore del marchio nei canali della bellezza di lusso.
- Luglio 2026: Chanel acquisisce la piena proprietà di Charvet, la storica camiceria francese. L'integrazione verticale rafforza il controllo di Chanel sull'artigianalità e sulla presenza dei flagship store in tutta Europa. L'operazione consolida le risorse della catena di fornitura per l'abbigliamento e gli accessori storici di Chanel.
- Maggio 2026: LVMH Moët Hennessy Louis Vuitton (marchio Marc Jacobs) stipula un accordo definitivo per la vendita del marchio Marc Jacobs a WHP Global e G-III Apparel Group. La cessione rifocalizza il gruppo sulle principali maison di lusso e potrebbe modificare la distribuzione e la struttura dei costi all'interno del portafoglio. La vendita rafforza la focalizzazione strategica sui marchi di lusso di punta e ottimizza le performance del portafoglio.
Ambito e metodologia
Un accessorio di moda è tutto ciò che viene utilizzato per migliorare l'abbigliamento di una persona in modo secondario. Il mercato europeo degli accessori moda è segmentato per tipo di prodotto, utente finale, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in calzature, abbigliamento, portafogli, borse, orologi e altri prodotti. In base all’utente finale, il mercato è segmentato in uomini, donne, bambini/bambini e unisex. Per canale di distribuzione, il mercato è segmentato nel canale offline e nel canale online. Per area geografica, il mercato è segmentato in Spagna, Regno Unito, Germania, Francia, Italia, Russia e il resto d’Europa. Per ciascun segmento sono state fornite le dimensioni e le previsioni del mercato in termini di valore (in milioni di dollari).
Per tipo di prodotto
| Calzature |
| Abbigliamento |
| Portafogli |
| Borse a mano |
| Orologi |
| Occhiali da sole |
| Gioielleria |
Per utente finale
| Uomo |
| Donna |
| Bambini / Bambini |
Per Categoria
| Massa |
| Premium |
Per canale di distribuzione
| Negozi offline |
| Negozi on-line |
Per geografia
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
| Per tipo di prodotto | Calzature | |
| Abbigliamento | ||
| Portafogli | ||
| Borse a mano | ||
| Orologi | ||
| Occhiali da sole | ||
| Gioielleria | ||
| Per utente finale | Uomo | |
| Donna | ||
| Bambini / Bambini | ||
| Per Categoria | Massa | |
| Premium | ||
| Per canale di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Europa | Germania |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli accessori moda?
Il mercato è valutato a 702.25 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 5.51% entro il 2031.
Quale categoria di prodotti detiene la quota maggiore?
L'abbigliamento è in testa con il 59.02% dei ricavi del 2025 grazie ai continui cicli di rinnovamento del guardaroba e alla popolarità dell'athleisure.
Quale segmento si prevede crescerà più rapidamente?
Si prevede che gli orologi registreranno il CAGR più alto, pari al 5.78%, entro il 2031, trainati dai modelli ibridi smart-analogici.
Quale ruolo giocano i canali online nelle vendite di accessori?
Le vendite online hanno rappresentato il 34.02% delle vendite del 2025 e sono destinate a crescere a un CAGR del 6.86%, integrando i negozi fisici anziché sostituirli.
Qual è il paese con il mercato più grande in Europa?
Il Regno Unito detiene una quota del 16.63% grazie alla concentrazione del commercio al dettaglio di lusso di Londra e alla solida base di consumatori benestanti.
In che modo i marchi stanno mitigando le interruzioni della supply chain?
Le aziende accelerano il near-shoring nell'Europa orientale, investono nella visibilità digitale degli inventari e diversificano i fornitori per attutire la volatilità del trasporto merci.


