

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.34 miliardo di dollari |
| Dimensione del mercato (2031) | 7.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.94% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei ventilatori e soffiatori di Mordor Intelligence
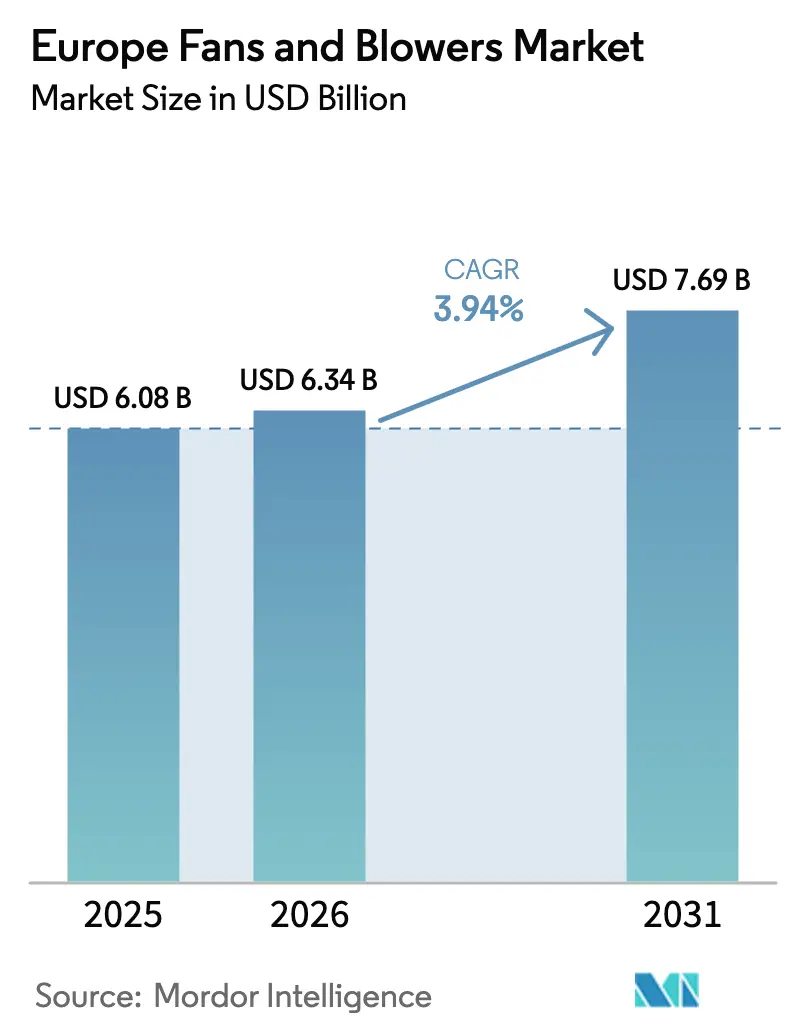
Si stima che il mercato europeo dei ventilatori e dei soffiatori valga 6.34 miliardi di dollari nel 2026 e che raggiungerà i 7.69 miliardi di dollari entro il 2031, con un CAGR del 3.94% nel periodo di previsione (2026-2031).
Norme più severe in materia di efficienza in Ecodesign supportano la domanda, la continua espansione dei data center e una rapida ondata di ammodernamenti di edifici commerciali che privilegiano i motori a commutazione elettronica (EC). La tecnologia centrifuga domina ancora gli ordini dell'industria pesante, ma i design assiali stanno conquistando quote nella ventilazione a bassa pressione perché abbinano il controllo a velocità variabile a un funzionamento più silenzioso. La spesa degli utenti finali si sta orientando verso l'ottimizzazione dei costi del ciclo di vita, una tendenza rafforzata dai sensori predisposti per l'IoT che riducono i tempi di fermo non pianificati e documentano i risparmi energetici. L'intensità competitiva sta aumentando poiché i produttori asiatici abbassano i prezzi del 20-30%, spingendo i marchi europei a differenziarsi con analisi di manutenzione predittiva e giranti prodotte con la tecnologia additiva. L'interesse degli acquirenti strategici e dei fondi di private equity rimane elevato dopo l'acquisizione di FläktGroup e Howden da parte di Samsung Electronics e Chart Industries, rispettivamente, a dimostrazione del fatto che i conglomerati vedono nell'hardware di ventilazione un punto di riferimento per le piattaforme di edifici connessi e infrastrutture per l'idrogeno.
Punti chiave del rapporto
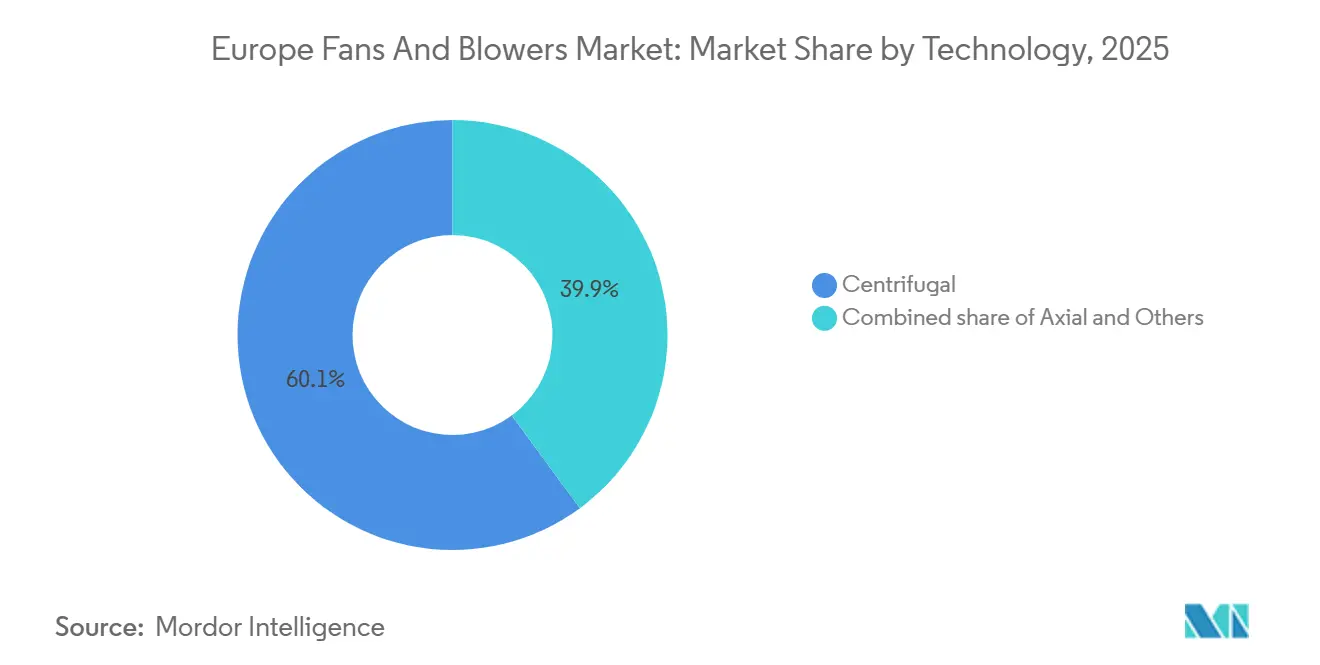
- In base alla tecnologia, i ventilatori centrifughi hanno dominato il mercato europeo dei ventilatori e soffianti con il 60.1% nel 2025, mentre si prevede che i ventilatori assiali cresceranno a un CAGR del 4.9% entro il 2031.
- In base all'intervallo di pressione, le unità a bassa pressione inferiori a 15 kPa hanno conquistato una quota di fatturato del 55.5% nel 2025 e sono in espansione a un CAGR del 5.4% fino al 2031.
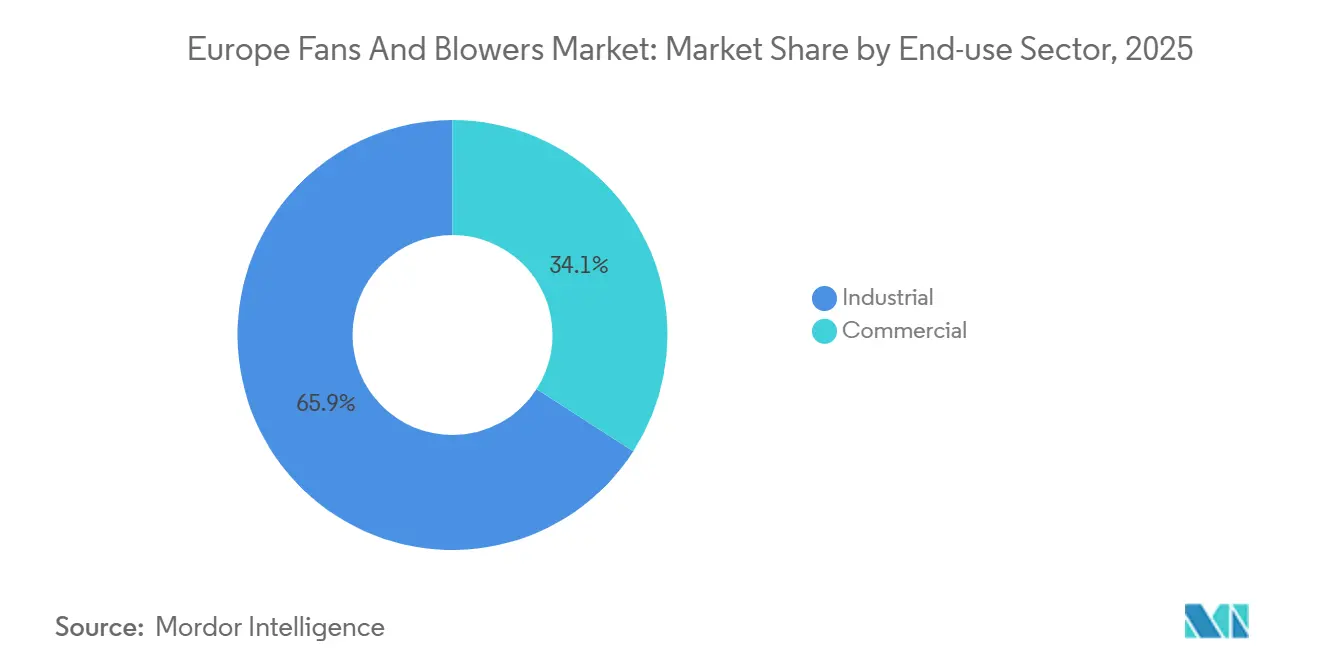
- Per settore di utilizzo finale, gli impianti industriali hanno rappresentato il 65.9% delle vendite del 2025, mentre gli edifici commerciali sono quelli che stanno crescendo più rapidamente, con un CAGR del 5.0% fino al 2031.
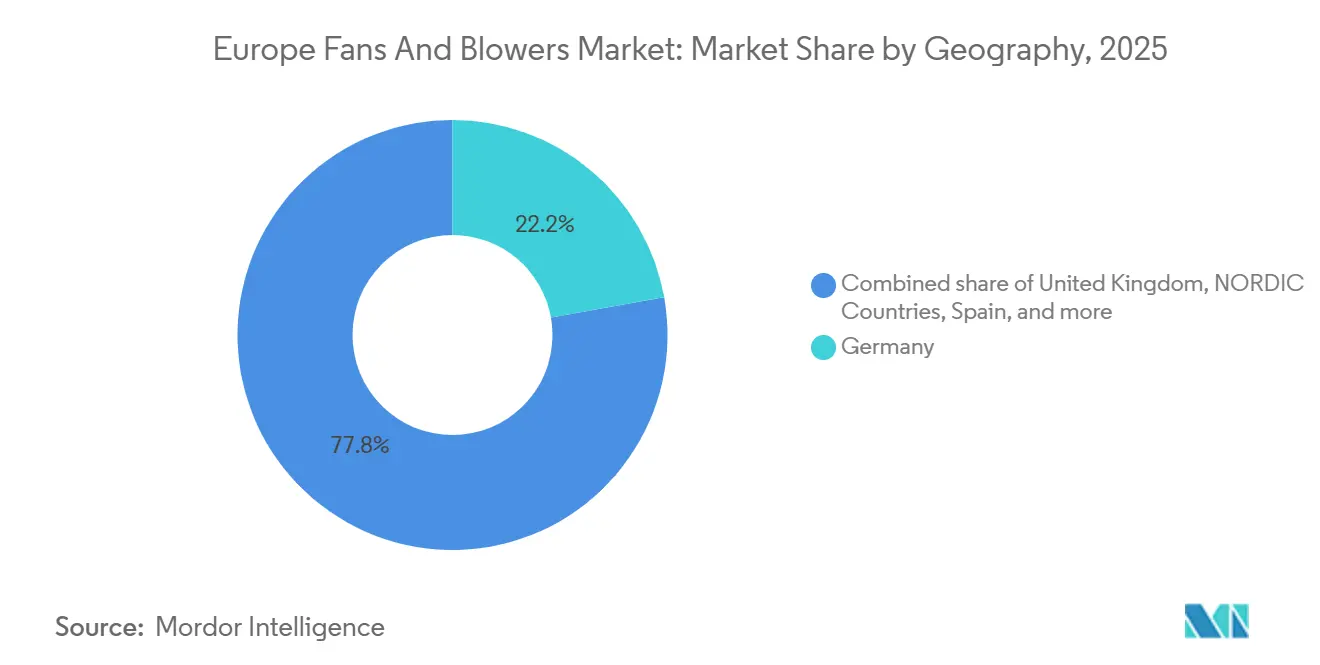
- In termini geografici, la Germania ha contribuito al 22.2% del fatturato del 2025, mentre i paesi nordici sono destinati a registrare la crescita più rapida, con un CAGR del 4.8% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dei ventilatori e dei soffiatori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di efficienza energetica dell'Ecodesign UE per i sistemi di ventilazione | 1.2% | A livello UE, applicazione più rigorosa in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Rapido sviluppo della capacità dei data center europei | 0.9% | Germania, Paesi Bassi, Paesi nordici, Spagna | A breve termine (≤ 2 anni) |
| Ristrutturazioni edilizie ecosostenibili HVAC nel settore immobiliare commerciale | 0.8% | Nucleo dell'Europa occidentale (Regno Unito, Germania, Francia), in espansione verso l'Europa meridionale | Medio termine (2-4 anni) |
| Espansione della domanda di trattamento dell'aria igienica nel settore alimentare e delle bevande e farmaceutico | 0.6% | Danimarca, Irlanda, Belgio, Germania, Svizzera (hub farmaceutici); Francia, Paesi Bassi (cluster F&B) | Medio termine (2-4 anni) |
| Integrazione di sensori IoT che consentono la manutenzione predittiva | 0.5% | Germania, Paesi nordici, Regno Unito (primi utilizzatori), diffusione graduale nell'Europa centro-orientale | A lungo termine (≥ 4 anni) |
| Progetti di giranti realizzati tramite produzione additiva che accelerano il ciclo di sostituzione | 0.3% | Germania, Regno Unito, Francia (cluster aerospaziali e automobilistici con capacità di produzione additiva) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di efficienza energetica dell'UE per la progettazione ecocompatibile dei sistemi di ventilazione
Il regolamento 2024/1834 della Commissione sostituisce gli schemi volontari con indici minimi vincolanti di efficienza energetica a partire da luglio 2026. La norma riguarda i ventilatori tra 125 W e 500 kW, vietando immediatamente i motori a induzione CA a velocità singola nella maggior parte degli impianti HVAC commerciali e degli ambienti industriali leggeri. [1] Commissione europea, “Regolamento 2024/1834 della Commissione”, europa.eu Il ministero dell'economia tedesco prevede una riduzione di 8 TWh nel consumo di elettricità dell'UE entro il 2030, pari all'incirca alla produzione di una centrale a carbone di medie dimensioni. I produttori ottengono un percorso scaglionato, Tier 1 nel 2026 e Tier 2 nel 2029, che attenua gli shock dei costi di attrezzaggio ma accorcia il ciclo di sostituzione delle unità installate. Gli installatori hanno iniziato ad accumulare scorte conformi, come dimostra l'aumento organico delle vendite dell'11.1% di Systemair nell'Europa occidentale durante il secondo trimestre 2025/26. La normativa, pertanto, anticipa i budget per gli interventi di ammodernamento e aumenta la domanda di ventilatori assiali con motore EC che soddisfano agevolmente le nuove soglie dell'indice.
Rapido sviluppo della capacità dei data center europei
Gli operatori hyperscale e di colocation hanno commissionato 742 MW nel 2024 e hanno 1.7 GW in costruzione, con ulteriori 2.5 GW in fase di pianificazione. [2] JLL, “2024 EMEA Data Center Outlook,” jll.com La Spagna è emersa come un hot spot dopo che Amazon Web Services ha impegnato 15.7 miliardi di euro per il suo campus Aragon. Francoforte e Londra superano insieme 1.7 GW di capacità live ed entrambi i mercati hanno pipeline superiori a 500 MW. Le densità dei rack stanno aumentando da 8 kW nel 2020 a 15 kW e oltre per i carichi di lavoro AI, costringendo gli operatori a specificare array assiali a bassa pressione che modulano il flusso d'aria in tempo reale e soddisfano rigide regole acustiche. La sezione 71a della legge tedesca sull'energia degli edifici richiede il monitoraggio digitale per i sistemi HVAC superiori a 290 kW, spingendo ulteriormente gli acquirenti verso piattaforme di ventilatori predisposte per l'IoT.
Ristrutturazioni ecosostenibili di edifici HVAC nel settore immobiliare commerciale
L'ondata di ristrutturazioni dell'UE mira a 35 milioni di edifici entro il 2030, imponendo l'Attestato di Prestazione Energetica di classe D o superiore per tutti gli edifici sottoposti a lavori di ristrutturazione importanti. Le modifiche alla Parte L nel Regno Unito stabiliscono una soglia di riduzione delle emissioni di carbonio del 27% per i nuovi edifici non residenziali e i responsabili politici stanno ora consultandosi sull'equivalenza del retrofit. I proprietari, pertanto, sostituiscono le unità di trattamento aria precedenti al 2010 con ventilatori con motore EC che raggiungono una potenza specifica inferiore a 1.5 W/L·s. Trane Technologies ha ampliato il suo kit di strumenti per il retrofit acquisendo una quota di maggioranza di Vartech, società danese specializzata in teleriscaldamento, nel settembre 2024.
Integrazione di sensori IoT che consentono la manutenzione predittiva
In Germania, la sezione 71a stabilisce un livello minimo legale per il monitoraggio digitale e i primi utilizzatori mostrano vantaggi tangibili. Il SAM4 Health di Samotics rileva i guasti ai cuscinetti delle ventole 4-8 settimane prima del guasto, con una riduzione dei tempi di inattività del 30-40% nei siti industriali pilota. Una ricerca del 2024 ha dimostrato che le reti di sensori ibride LoRa-5G possono raggiungere una precisione di rilevamento dei guasti del 95% con una latenza inferiore a 200 ms, adatta al controllo in tempo reale. [3] IEEE, “Hybrid LoRa-5G Sensor Networks for HVAC Fault Detection,” ieee.org ebm-papst ora integra moduli Bluetooth Low Energy nelle sue linee RadiCal e AxiBlade, consentendo ai team di manutenzione di estrarre i dati sulle prestazioni da un telefono senza cablaggi nel sistema di gestione degli edifici. L'adozione rimane concentrata in Germania, nei Paesi nordici e nel Regno Unito perché l'integrazione dipende dalle interruzioni programmate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dell'acciaio e dell'alluminio gonfiano i costi della distinta base | -0.6% | In tutta l'UE, acuto in Germania, Italia, Spagna (poli manifatturieri) | A breve termine (≤ 2 anni) |
| Pressione sui prezzi delle importazioni asiatiche a basso costo | -0.4% | Europa occidentale (Germania, Francia, Regno Unito), limitata nei paesi nordici | Medio termine (2-4 anni) |
| Rischi di fornitura per i magneti in terre rare nei motori ad alta efficienza | -0.4% | In tutta l'UE, con particolare attenzione a Germania, Francia e Italia (centri di produzione di motori) | Medio termine (2-4 anni) |
| Limiti alle emissioni acustiche urbane che limitano le installazioni di grandi ventilatori | -0.3% | Centri urbani densi: Londra, Parigi, Berlino, Amsterdam, Milano, Barcellona | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili di acciaio e alluminio che gonfiano i costi della distinta base
Nel 2024, le bobine laminate a caldo dell'Europa nord-occidentale sono state scambiate tra 550 e 720 euro per tonnellata, con oscillazioni del 15% su base trimestrale determinate dai costi energetici e dalle misure antidumping. [4] EUROFER, “European Steel Association Annual Report 2025,” eurofer.eu Il prezzo delle billette di alluminio ha oscillato tra 2,400 e 2,800 dollari per tonnellata, poiché le fonderie hanno ridotto la produzione a causa degli alti prezzi dell'elettricità. Gli alloggiamenti delle ventole, le giranti e i telai dei motori rappresentano fino al 45% del costo unitario centrifugo, lasciando i fornitori esposti quando i contratti a prezzo fisso si scontrano con i picchi delle materie prime. Il fatturato di EBM-Papst è diminuito del 13.1% nell'esercizio 2024/25 poiché le quotazioni preesistenti non sono riuscite ad assorbire l'inflazione dei costi degli input. È probabile che la domanda di acciaio si stabilizzi insieme a una lieve ripresa delle costruzioni nel 2026, tuttavia la volatilità dell'alluminio persisterà fino a quando il Meccanismo di adeguamento del carbonio alle frontiere non entrerà in piena attività.
Pressione sui prezzi delle importazioni asiatiche a basso costo
I fornitori cinesi ora offrono ventilatori assiali con marchio CE a prezzi inferiori del 20-30% e i distributori regionali incontrano meno ostacoli negli approvvigionamenti, poiché l'e-commerce semplifica l'approvvigionamento transfrontaliero. I fornitori europei rispondono con garanzie estese, assistenza locale e analisi IoT, proposte che trovano riscontro nei clienti del settore farmaceutico e dei data center, ma meno negli acquirenti commerciali sensibili al prezzo. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE potrebbe ridurre il divario per i modelli centrifughi ad alta intensità di acciaio, tuttavia le unità assiali ad alto contenuto di alluminio subiscono una limitata esposizione tariffaria. Systemair ha riconosciuto che i progetti di qualità specifica sostengono la crescita, mentre i segmenti delle materie prime perdono quote di mercato a favore delle importazioni.
Analisi del segmento
Per tecnologia: i motori EC promuovono i guadagni assiali
I ventilatori centrifughi hanno rappresentato il 60.1% del fatturato del 2025, sostenuti dalle industrie di processo che necessitano di pressioni statiche elevate, superiori a 70 kPa, per la movimentazione dei materiali e il controllo termico. I modelli assiali, tuttavia, stanno avanzando a un CAGR del 4.9%, poiché i motori EC riducono il consumo energetico fino al 70% rispetto alle unità a induzione a velocità singola e soddisfano le soglie di Ecodesign che entreranno in vigore nel 2026. Il mercato europeo di ventilatori e soffianti associati ai prodotti assiali sta crescendo più rapidamente nel raffreddamento dei data center e nel retrofit di impianti HVAC commerciali, dove ingombro, rumore e capacità di velocità variabile superano i requisiti di pressione di picco.
La tecnologia centrifuga manterrà la sua posizione nelle fasce di media e alta pressione, poiché le turbine radiali e a curvatura all'indietro gestiscono flussi carichi di particolato e gas corrosivi. Tuttavia, la ventilazione a bassa pressione, attualmente pari al 55.5% della domanda totale, si sta ora orientando verso sistemi assiali controllati tramite software di gestione degli edifici, riducendo la quota centrifuga al di sotto dei 15 kPa. Questa tendenza è parallela a un più ampio spostamento verso percorsi d'aria distribuiti nelle sale dati e nelle ristrutturazioni degli uffici, sostituendo i vecchi impianti centralizzati ad alta statica con pareti di ventilazione modulari che si espandono rack per rack.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per intervallo di pressione: segmenti a bassa pressione su fronti doppi
Le unità a bassa pressione inferiori a 15 kPa hanno rappresentato il 55.5% del fatturato del 2025 e mostrano il CAGR più elevato, pari al 5.4%, in quanto le revisioni dei codici edilizi inaspriscono i limiti di potenza dei ventilatori e le soglie di rumore. La quota di mercato europea di ventilatori e soffianti detenuta dai prodotti a bassa pressione deriva dagli interventi di ammodernamento della ventilazione in uffici, negozi e edifici pubblici, oltre all'aumento dei data center di grandi dimensioni, dove la bassa pressione statica e l'elevata portata volumetrica si adattano meglio al contenimento del corridoio caldo.
Le apparecchiature a media pressione che coprono un intervallo di 15-70 kPa detengono circa il 30% delle dimensioni del mercato europeo di ventilatori e soffianti, seguendo il CAGR complessivo del 3.94%, poiché la spesa in conto capitale industriale rimane cauta. I modelli ad alta pressione superiori a 70 kPa, utilizzati in caldaie a tiraggio forzato e pozzi minerari, si attestano intorno al 15% e registrano una crescita inferiore al 3% a causa della dismissione di centrali a carbone e dei tagli alla produzione di acciaio. Il mix di portafoglio risultante sottolinea una svolta strutturale: i vincoli normativi e acustici favoriscono molti ventilatori piccoli, silenziosi e a basso consumo energetico piuttosto che un'unica macchina di grandi dimensioni e ad alta statica.
Per settore di utilizzo finale: accelerazione commerciale in un contesto di stagnazione industriale
Gli utenti industriali hanno generato il 65.9% delle vendite del 2025, dominate da settori quali energia, prodotti chimici, metalli e produzione pesante che si affidano a robusti ventilatori centrifughi. Gli stabilimenti farmaceutici e alimentari contrastano la stagnazione industriale, con Novo Nordisk, Eli Lilly e Pfizer che equipaggiano le nuove camere bianche con sistemi in acciaio inossidabile, predisposti per filtri HEPA, a prezzi elevati.
Gli edifici commerciali, al contrario, registrano il CAGR più rapido, pari al 5.0%. I proprietari riqualificano le unità di trattamento aria per raggiungere gli obiettivi di certificazione energetica senza lunghe fermate, preferendo ventilatori assiali modulari con motore EC che si inseriscono nei pozzetti esistenti. L'investimento di Trane Technologies in Vartech esemplifica come gli OEM integrino la ventilazione con pompe di calore e collegamenti al teleriscaldamento per aggiudicarsi contratti di retrofit chiavi in mano. Cicli di sostituzione più brevi, pari a 15 anni, e calcoli di ammortamento chiari garantiscono una crescita della domanda commerciale più rapida rispetto all'industria pesante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Germania ha contribuito al 22.2% del fatturato del 2025 grazie alla sua fitta rete di stabilimenti automobilistici, chimici e di produzione di macchinari che specificano soffianti centrifughe ad alta pressione per cabine di verniciatura, aspirazione fumi e trasporto pneumatico. Gli ordini di fabbrica sono diminuiti del 5.4% su base annua nel 2024, frenando l'espansione a breve termine, ma la base installata garantisce un flusso costante di retrofit legato alla conformità Ecodesign. Regno Unito, Francia, Italia e Spagna rappresentano complessivamente circa il 40% del mercato europeo di ventilatori e soffianti. Gli aggiornamenti della Parte L del Regno Unito e lo standard RE2020 della Francia favoriscono il retrofit di edifici commerciali, mentre il boom dell'iperscalabilità in Spagna, sostenuto da AWS e Meta, guida l'adozione di sistemi assiali a bassa pressione.
I paesi nordici, sebbene più piccoli in termini assoluti, registrano il CAGR più rapido, pari al 4.8%. L'obiettivo di neutralità climatica della Danimarca entro il 2045 e quello della Svezia di zero emissioni nette entro il 2045 danno concretezza agli incentivi all'efficienza, e gli aggiornamenti del teleriscaldamento integrano ventilatori ad alta efficienza con pompe di calore. L'espansione di Kalundborg da 2.3 miliardi di euro di Novo Nordisk e il cluster di data center di Stoccolma di Microsoft dimostrano come gli investimenti nel settore farmaceutico e degli hyperscaler spingano i criteri di specifica verso le prestazioni del ciclo di vita e la prontezza dei sensori.
I Paesi Bassi rimangono il polo di data center più denso d'Europa, con il sito AMS11 da 27 MW di Digital Realty che si basa su array assiali a velocità variabile. L'Europa centrale e orientale contribuisce per circa il 15% al fatturato e registra una crescita pressoché media, frenata da un'applicazione più flessibile delle normative e da una presenza limitata nel settore dell'iperscala. I finanziamenti del Fondo di coesione per l'efficienza degli edifici pubblici stanno, tuttavia, avviando progetti di sostituzione precoce in Polonia e Repubblica Ceca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
La politica UE in materia di ecodesign è la principale leva normativa per i ventilatori industriali venduti in Europa. Il regolamento (UE) 2024/1834 della Commissione aggiorna i requisiti di ecodesign per i ventilatori con potenza del motore compresa tra 125 W e 500 kW, inasprendo le soglie minime di efficienza e introducendo obblighi in materia di riparabilità e di rendicontazione delle prestazioni dei ventilatori a diversi carichi e velocità. Il regolamento prevede inoltre il passaggio di consegne dal precedente quadro normativo previsto dal regolamento (UE) n. 327/2011.
I dettagli di implementazione sono stati ulteriormente chiariti dal Regolamento (UE) 2025/2481 della Commissione (adottato il 2 dicembre 2025), che modifica definizioni, tolleranze di verifica e correzioni dei risultati dei test, comprese le disposizioni relative alla velocità delle ventole. Il vecchio Regolamento (UE) n. 327/2011 è abrogato a partire dal 24 luglio 2026, con disposizioni transitorie che possono estendere alcuni requisiti preesistenti per specifici pezzi di ricambio fino al 2037. Organismi di settore come AMCA, Eurovent ed EVIA hanno pubblicato un aggiornamento delle FAQ nel maggio 2026 per supportare la conformità pratica e l'allineamento dei test lungo tutta la catena di fornitura.
Panorama competitivo
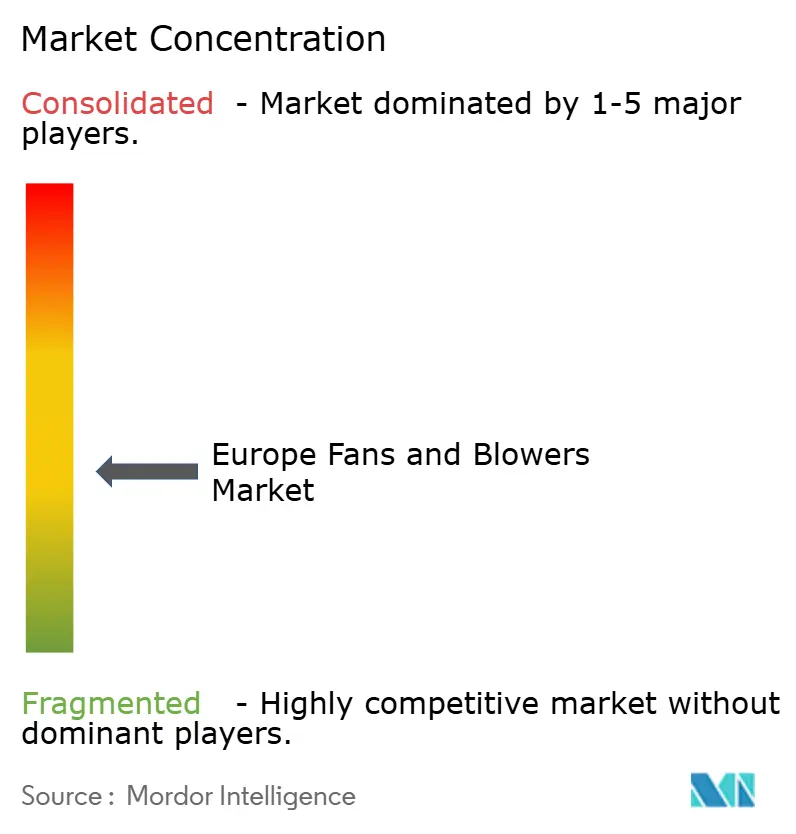
Il mercato europeo di ventilatori e soffianti presenta una moderata frammentazione; i cinque principali fornitori, ebm-papst, Howden, FläktGroup, Systemair e Greenheck, controllano una quota complessiva stimata del 35-40%. I conglomerati stanno entrando nel mercato attraverso acquisizioni: Samsung Electronics ha concluso un'acquisizione di FläktGroup per 1.5 miliardi di euro nel novembre 2025 per integrare la ventilazione negli ecosistemi degli edifici intelligenti. Chart Industries ha finalizzato l'acquisizione di Howden per 4.5 miliardi di dollari nel maggio 2024, integrando apparecchiature criogeniche e a idrogeno con ventilatori industriali. Schneider Electric ha pagato 850 milioni di dollari per Motivair, con sede nel Regno Unito, nell'ottobre 2024 per potenziare i servizi di gestione termica per data center di grandi dimensioni.
Le strategie ora divergono. Marchi premium come ebm-papst e Systemair integrano sensori IoT e dashboard cloud, giustificando prezzi maggiorati del 15-25% in nicchie critiche per l'uptime come il settore farmaceutico e le data hall basate sull'intelligenza artificiale. I fornitori di fascia media si concentrano sulla rapida personalizzazione e sulla consegna in 48 ore per gli appaltatori di impianti HVAC commerciali. Un nuovo spazio bianco emergente risiede nei motori privi di terre rare; startup come Niron Magnetics sviluppano magneti al nitruro di ferro per aggirare i rischi di approvvigionamento del neodimio evidenziati dal Critical Raw Materials Act dell'UE.
La pressione sui margini da parte dei nuovi concorrenti cinesi rimane elevata per i modelli assiali di base. I marchi europei contrastano con l'assistenza locale, le garanzie estese e le giranti prodotte con tecnologia additiva che riducono il peso e aumentano l'efficienza aerodinamica, sebbene questi guadagni siano apprezzati principalmente dagli operatori che monetizzano i tempi di attività e il risparmio energetico.
Leader del settore ventilatori e soffiatori in Europa
Gruppo ebm-papst
Gruppo Howden Ltd
FläktGroup Holding GmbH
Systemair AB
Greenheck Fan Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ebm-papst ha inaugurato un nuovo edificio per la produzione e la ricerca e sviluppo a Oradea, in Romania, grazie a un investimento di 30 milioni di euro. Il sito rafforza la capacità produttiva e ingegneristica regionale per le piattaforme di ventilatori ad alta efficienza utilizzate nella ventilazione degli edifici e in altre applicazioni HVAC. Contribuisce inoltre a ridurre i tempi di consegna e ad adottare strategie di localizzazione, in risposta alle normative UE in materia di ecodesign per i ventilatori industriali.
- Novembre 2025: Samsung Electronics ha completato l'acquisizione di FlaktGroup, integrandola come filiale indipendente. L'operazione consente a un importante operatore nel settore dell'elettronica e degli edifici connessi di rafforzare la propria presenza nel mercato europeo dell'hardware HVAC, intensificando la concorrenza nel settore delle soluzioni digitali per la gestione dell'aria e la ventilazione. Segnala inoltre un ulteriore consolidamento tra i marchi di ventilazione premium che operano in progetti commerciali e industriali con specifiche rigorose.
- Maggio 2024: Chart Industries ha finalizzato l'acquisizione di Howden per 4.5 miliardi di dollari. Il gruppo risultante dalla fusione collega ventilatori e soffianti industriali con apparecchiature complementari utilizzate nelle applicazioni di transizione energetica e nell'industria di processo. L'operazione amplia la piattaforma di Howden per le offerte di grandi progetti e le soluzioni integrate, dove le apparecchiature rotanti e l'integrazione di sistema influenzano la scelta del fornitore.
Ambito del rapporto sul mercato europeo di ventilatori e soffiatori
Ventilatori e soffiatori, entrambi dispositivi meccanici, servono a spostare aria o gas. La loro principale differenza risiede nella pressione che generano: i ventilatori, progettati per la ventilazione generale, spostano grandi volumi d'aria a bassa pressione. Al contrario, i soffiatori producono una pressione più elevata e più diretta, rendendoli adatti a flussi d'aria mirati o a spingere l'aria attraverso resistenze come i condotti.
Il mercato europeo di ventilatori e soffianti è segmentato in base a tecnologia, intervallo di pressione, settore di utilizzo finale e area geografica. In base alla tecnologia, il mercato è suddiviso in centrifugo, assiale e altri. In base all'intervallo di pressione, il mercato è suddiviso in bassa (inferiore a 15 kPa), media (da 15 a 70 kPa) e alta (superiore a 70 kPa). In base al settore di utilizzo finale, il mercato è suddiviso in industriale (produzione di energia, petrolio e gas, siderurgia, chimica e petrolchimica, estrazione mineraria e metalli, edilizia e cemento, HVAC e camere bianche e altri) e commerciale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo di ventilatori e soffianti nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
Per tecnologia
| centrifugo |
| assiale |
| Altro |
Per intervallo di pressione
| Basso (inferiore a 15 kPa) |
| Medio (da 15 a 70 kPa) |
| Alto (oltre 70 kPa) |
Per settore di utilizzo finale
| Industriale | Produzione di energia |
| Olio e Gas | |
| Ferro e acciaio | |
| Chimico e Petrolchimico | |
| Estrazione mineraria e metalli | |
| Edilizia e cemento | |
| HVAC e camere bianche | |
| Altro | |
| Commerciale |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Paesi nordici |
| Olanda |
| Resto d'Europa |
| Per tecnologia | centrifugo | |
| assiale | ||
| Altro | ||
| Per intervallo di pressione | Basso (inferiore a 15 kPa) | |
| Medio (da 15 a 70 kPa) | ||
| Alto (oltre 70 kPa) | ||
| Per settore di utilizzo finale | Industriale | Produzione di energia |
| Olio e Gas | ||
| Ferro e acciaio | ||
| Chimico e Petrolchimico | ||
| Estrazione mineraria e metalli | ||
| Edilizia e cemento | ||
| HVAC e camere bianche | ||
| Altro | ||
| Commerciale | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Olanda | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei ventilatori e soffiatori?
Nel 6.34 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 7.69 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato entro il 2031?
Si prevede che i ricavi cresceranno a un CAGR del 3.94% tra il 2026 e il 2031.
Quale categoria tecnologica si sta espandendo più rapidamente?
I ventilatori assiali alimentati da motori a commutazione elettronica stanno crescendo a un tasso di crescita annuo composto (CAGR) del 4.9%, sulla base della domanda di sistemi HVAC commerciali e di data center.
Perché i ventilatori a bassa pressione stanno guadagnando quote di mercato?
I rigidi limiti imposti dai codici edilizi sulla potenza specifica dei ventilatori e il passaggio alla ventilazione distribuita rendono le unità a bassa pressione e velocità variabile l'opzione più efficiente dal punto di vista energetico.
In quale regione si prevede che si registrerà la crescita più rapida?
Si prevede che i paesi nordici registreranno un CAGR del 4.8%, trainato da obiettivi di decarbonizzazione aggressivi e investimenti nei data center.
Come rispondono i fornitori europei alle importazioni asiatiche a basso costo?
Si concentrano sul valore del costo del ciclo di vita, sulla manutenzione predittiva basata sull'IoT, sulle reti di assistenza locali e sui progetti avanzati di giranti per giustificare i prezzi elevati.


