

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 646.78 miliardo di dollari |
| Dimensione del mercato (2031) | 753.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.09% CAGR |
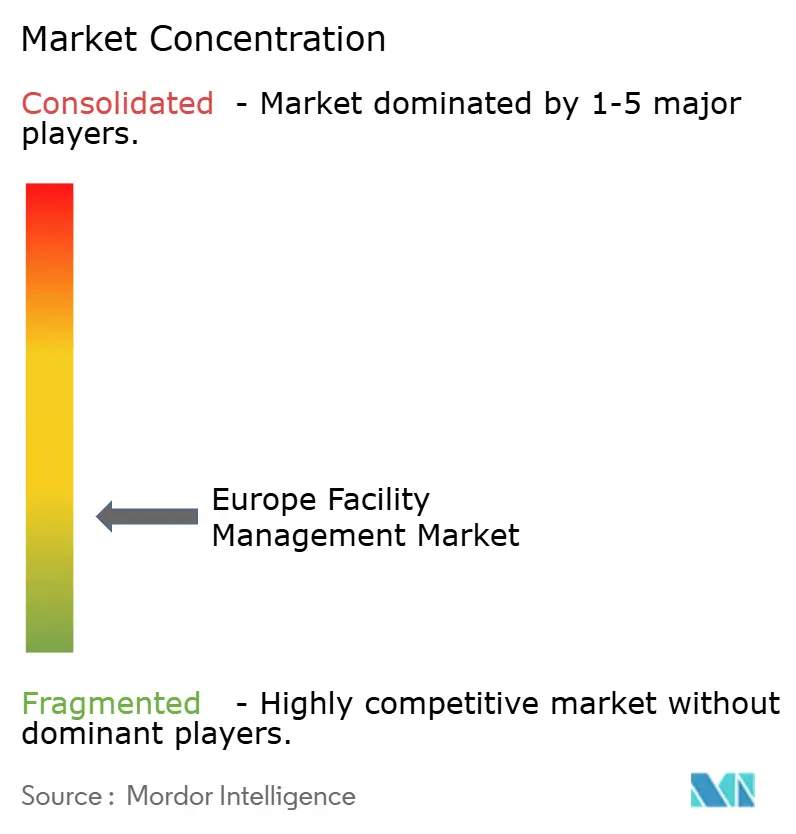
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo del facility management di Mordor Intelligence
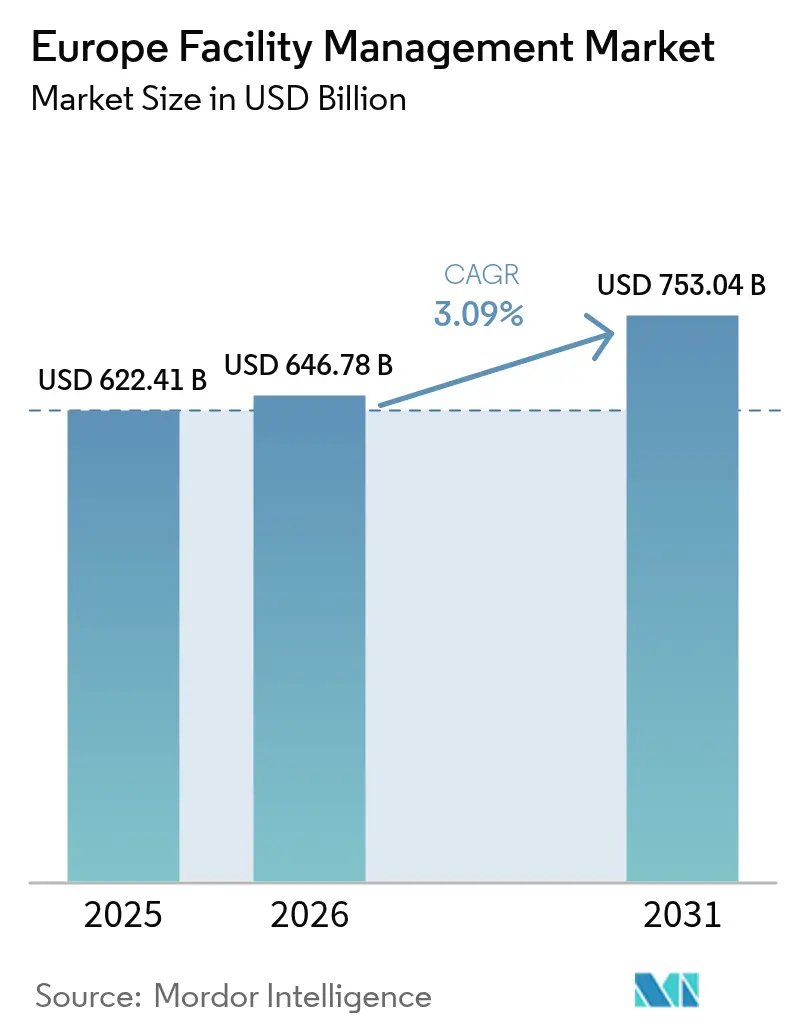
Si prevede che il mercato europeo del Facility Management crescerà da 622.41 miliardi di dollari nel 2025 a 646.78 miliardi di dollari nel 2026, raggiungendo i 753.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.09% nel periodo 2026-2031. Questa costante espansione riflette il passaggio del settore da una manutenzione basata sui costi a servizi di performance abilitati dai dati, normative più stringenti in materia di efficienza energetica e una crescente esternalizzazione nel settore pubblico. I servizi "hard" rimangono il pilastro del settore, poiché gli impianti degli edifici, ormai datati, richiedono un'intensa manutenzione meccanica, elettrica e idraulica, mentre i servizi "soft" sono in forte crescita grazie alla crescente attenzione al benessere e all'esperienza sul luogo di lavoro. L'aumento dei prezzi dell'energia successivo al conflitto tra Russia e Ucraina ha spinto i clienti a privilegiare i contratti di ottimizzazione rispetto ai contratti a tempo e materiali. [1] Banca centrale europea, “Evoluzione dei prezzi dell’energia durante e dopo la pandemia di COVID-19”, ecb.europa.eu L’outsourcing acquisisce importanza poiché le norme di reporting ESG e la complessità della tecnologia digitale richiedono competenze specializzate. L’interesse del private equity, esemplificato dalla transazione da 7.2 miliardi di dollari di Techem, sottolinea la fiducia nel profilo di ricavi ricorrenti del segmento.
Punti chiave del rapporto
- In base alla tipologia di servizio, i servizi fisici hanno registrato una quota di fatturato del 61.05% nel 2025; si prevede che i servizi software cresceranno a un CAGR del 4.61% fino al 2031.
- In base alla tipologia di offerta, il modello interno ha mantenuto una quota del 56.80% nel 2025, mentre i servizi esternalizzati sono destinati a crescere a un CAGR del 4.86% nel periodo 2026-2031.
- Per settore di utilizzo finale, il settore commerciale ha rappresentato il 40.75% dei ricavi nel 2025; si prevede che le infrastrutture istituzionali e pubbliche cresceranno a un CAGR del 4.45% entro il 2031.
- Per paese, la Germania ha registrato una quota del 31.65% nel 2025, mentre si prevede che la Slovenia registrerà il CAGR più rapido, pari al 4.95%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo del facility management
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento del patrimonio edilizio determina la spesa per l'ammodernamento | + 0.8% | Germania, Francia, Regno Unito; espansione nell'Europa orientale | A lungo termine (≥ 4 anni) |
| L’esternalizzazione del settore pubblico dopo l’austerità fiscale | + 0.6% | Regno Unito, Paesi nordici, Europa meridionale | Medio termine (2-4 anni) |
| Volatilità dei prezzi dell'energia che guida l'ottimizzazione dell'energia FM | + 0.4% | Il più alto in Germania, cinture industriali | A breve termine (≤ 2 anni) |
| Mandati di reporting ESG che richiedono un FM basato sui dati | + 0.3% | In tutta l'UE; all'inizio nei Paesi Bassi, in Germania, in Francia | Medio termine (2-4 anni) |
| Richiesta di certificazione di salute e sicurezza | + 0.2% | Globale; forte nel settore sanitario e alberghiero | A breve termine (≤ 2 anni) |
| Il consolidamento del private equity alimenta il FM integrato | + 0.1% | Europa occidentale centrale; espansione CEE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Patrimonio edilizio obsoleto: spesa in FM guidata dal retrofit
Tre quarti del patrimonio edilizio europeo ha più di 50 anni, creando una domanda costante di programmi di retrofit completi che combinino la manutenzione tecnica con gli aggiornamenti energetici. [2] Agenzia europea dell'ambiente, "Affrontare l'impronta ambientale e climatica degli edifici", eea.europa.eu I modelli di contratto basati sulle prestazioni, come l'accordo quindicennale di Centrica presso gli ospedali universitari di St George, che riduce di 6,000 tonnellate le emissioni di carbonio e consente un risparmio annuo di 1.1 milioni di dollari, illustrano la fattibilità finanziaria dei servizi di facility management orientati al retrofit. I portafogli tedeschi e francesi sono quelli che affrontano la maggiore urgenza, poiché gli standard per gli edifici a energia quasi zero (NECO) si inaspriscono, spingendo i facility manager a integrare sensori IoT, manutenzione predittiva e analisi delle prestazioni energetiche durante le ristrutturazioni. La Banca europea per gli investimenti stima un deficit di finanziamento annuo di 185 miliardi di euro per l'efficienza energetica, posizionando i fornitori di servizi di facility management come intermediari chiave per l'accesso al capitale.
Momentum dell'esternalizzazione del settore pubblico dopo l'austerità fiscale
Gli enti governativi stanno trasferendo pacchetti multiservizio a fornitori esterni per soddisfare gli obiettivi di efficienza e gli obblighi di informativa ESG. Il Ministero del Lavoro e delle Pensioni del Regno Unito ha assegnato a ISS un contratto settennale del valore di 175 milioni di dollari all'anno, riunendo sotto un unico tetto servizi di pulizia, ristorazione e manutenzione tecnica. I comuni nordici e tedeschi seguono l'esempio, come dimostra il quadro decennale di VINCI Facilities con il Lincolnshire County Council, che dà priorità alla gestione collaborativa dell'energia. I complessi residenziali sanitari sono tra i principali utilizzatori, poiché le attività operative 24 ore su 7, XNUMX giorni su XNUMX, il controllo delle infezioni e i carichi HVAC ad alto consumo energetico richiedono supporto specialistico.
La volatilità dei prezzi dell'energia accelera i servizi di ottimizzazione energetica
I picchi di vendita all'ingrosso di elettricità e gas nel 2024 hanno aperto la strada a contratti di ottimizzazione basati sull'intelligenza artificiale che garantiscono tagli ai consumi. Il campus Vodafone di Düsseldorf ha ottenuto un calo del 23% del consumo energetico HVAC grazie all'implementazione dei controlli autoapprendenti di Recogizer, con un risparmio annuo di 5.5 GWh. I facility manager ora integrano analisi dei consumi energetici, consulenza sugli acquisti e allineamento della risposta alla domanda negli ambiti di servizio. I clienti industriali replicano questo approccio; ABB registra un risparmio energetico del 20% presso il suo sito di Stonehouse grazie al monitoraggio integrato delle risorse.
Mandati di reporting ESG che richiedono soluzioni basate sui dati
La Direttiva sul Reporting sulla Sostenibilità Aziendale estende l'obbligo di informativa sulla sostenibilità a decine di migliaia di aziende, promuovendo l'adozione di piattaforme che raccolgono dati su servizi, rifiuti ed emissioni in tempo reale. Fornitori come BuildingMinds integrano le norme GRESB, SFDR e la tassonomia UE in un'unica dashboard. Gli operatori alberghieri come Leonardo puntano a percorsi net-zero entro il 2040 basati su metriche granulari per le strutture fornite dai partner di FM.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressioni economiche (inflazione, ottimizzazione dei costi) | -0.3% | Più alto nell'Europa meridionale e orientale | A breve termine (≤ 2 anni) |
| Regimi normativi UE frammentati | -0.2% | A livello UE; questioni transfrontaliere | A lungo termine (≥ 4 anni) |
| Interoperabilità PropTech limitata | -0.1% | Nucleo dell'Europa occidentale | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica degli edifici connessi | -0.1% | Mercati digitalmente avanzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressioni economiche (inflazione, ottimizzazione dei costi)
L'aumento dei costi di manodopera, materiali ed energia spinge i clienti a rinegoziare i contratti, riducendo la spesa discrezionale per il FM. CBRE osserva che, sebbene il 35% delle organizzazioni abbia aumentato i budget per il FM nel 2023, il 29% ha ancora indicato l'interruzione della catena di approvvigionamento come la principale minaccia. Le attività europee di Sodexo hanno registrato solo il 2.1% di crescita organica nella prima metà dell'anno fiscale 2025, a causa del ritardo delle gare d'appalto da parte dei clienti del settore sanitario. La pressione sui margini è acuta nell'Europa meridionale e orientale, dove la sensibilità al prezzo favorisce la mercificazione.
I regimi normativi frammentati dell’UE ostacolano la fornitura standardizzata
Le divergenze tra i codici in materia di salute e sicurezza, lavoro ed energia obbligano i fornitori a mantenere molteplici quadri di conformità, aumentando i costi e limitando le economie di scala transfrontaliere. Le specifiche delle camere bianche, ad esempio, variano tra l'Allegato 1 delle GMP e le normative nazionali, complicando l'assistenza ai siti farmaceutici. La personalizzazione rallenta inoltre l'implementazione delle piattaforme digitali, poiché il software deve essere conforme alle normative specifiche di ciascun paese anziché ai modelli standard dell'UE.
Analisi del segmento
Per tipo di servizio: Manutenzione tecnica Ancore Crescita
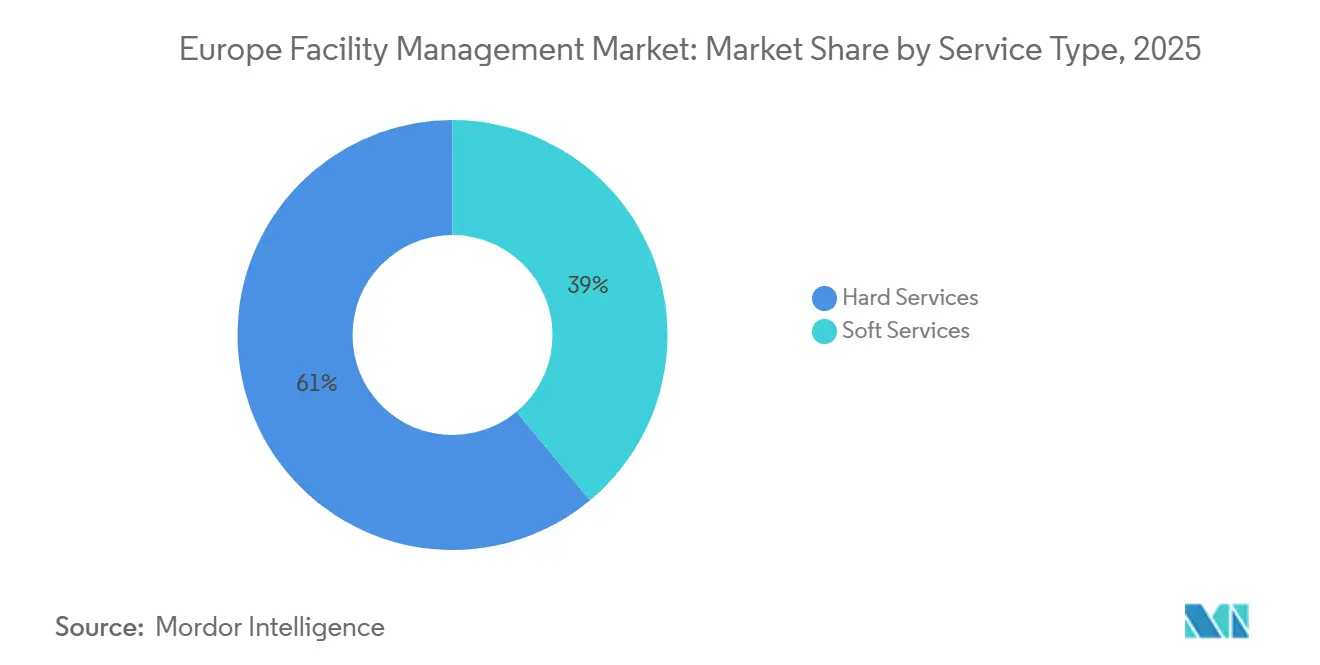
I servizi hardware detengono il 61.05% del mercato europeo del facility management nel 2025, evidenziando la necessità di manutenzione MEP, HVAC e antincendio in un contesto edilizio obsoleto. La costante attività di retrofit mantiene in espansione il mercato europeo del facility management per i servizi hardware, nonostante la moderata crescita del settore. La gestione predittiva degli asset sta guadagnando terreno, poiché i clienti cercano di estendere il ciclo di vita delle apparecchiature e di conformarsi alle normative sul consumo energetico.
I servizi soft, sebbene più piccoli, generano un CAGR previsto del 4.61%, poiché le strategie di employee experience danno priorità a pacchetti avanzati di pulizia, concierge e sicurezza. Il lavoro ibrido stimola la domanda di prenotazione di spazi, ristorazione flessibile e controllo degli accessi touchless, integrando la tecnologia nelle tradizionali funzioni di front-line. Si aprono opportunità di integrazione laddove i dati dei servizi soft, come l'analisi del traffico, vengono reinseriti negli algoritmi energetici, integrando ulteriormente i fornitori nella pianificazione operativa del cliente.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di offerta: l'outsourcing supera il controllo interno
Sebbene nel 2025 i team interni gestiscano ancora il 56.80% della spesa per le strutture, la quota di mercato europea del facility management esternalizzata crescerà a un tasso annuo composto del 4.86% fino al 2031, in quanto le aziende ricercano competenze specializzate in materia di conformità e digitalizzazione. I pacchetti integrati di facility management stanno guadagnando terreno perché consolidano la supervisione dei fornitori e si allineano meglio ai flussi di lavoro di reporting ESG.
L'esternalizzazione di singoli servizi è diffusa in contesti che richiedono competenze tecniche di nicchia, test dei sistemi antincendio o validazione delle camere bianche, mentre i contratti a pacchetto sono più adatti a portafogli multi-sito che cercano il coordinamento dei costi senza una completa integrazione. La quota di mercato europea dell'esternalizzazione nel facility management aumenta ulteriormente quando i fornitori dimostrano di utilizzare dashboard energetiche basate sull'intelligenza artificiale, indici di conformità e soluzioni robotiche, come dimostrato dal contratto quinquennale stipulato da Sodexo con l'HMRC per 24 siti nel Regno Unito.
Per settore di utilizzo finale: il settore commerciale detiene il primato, le infrastrutture pubbliche crescono
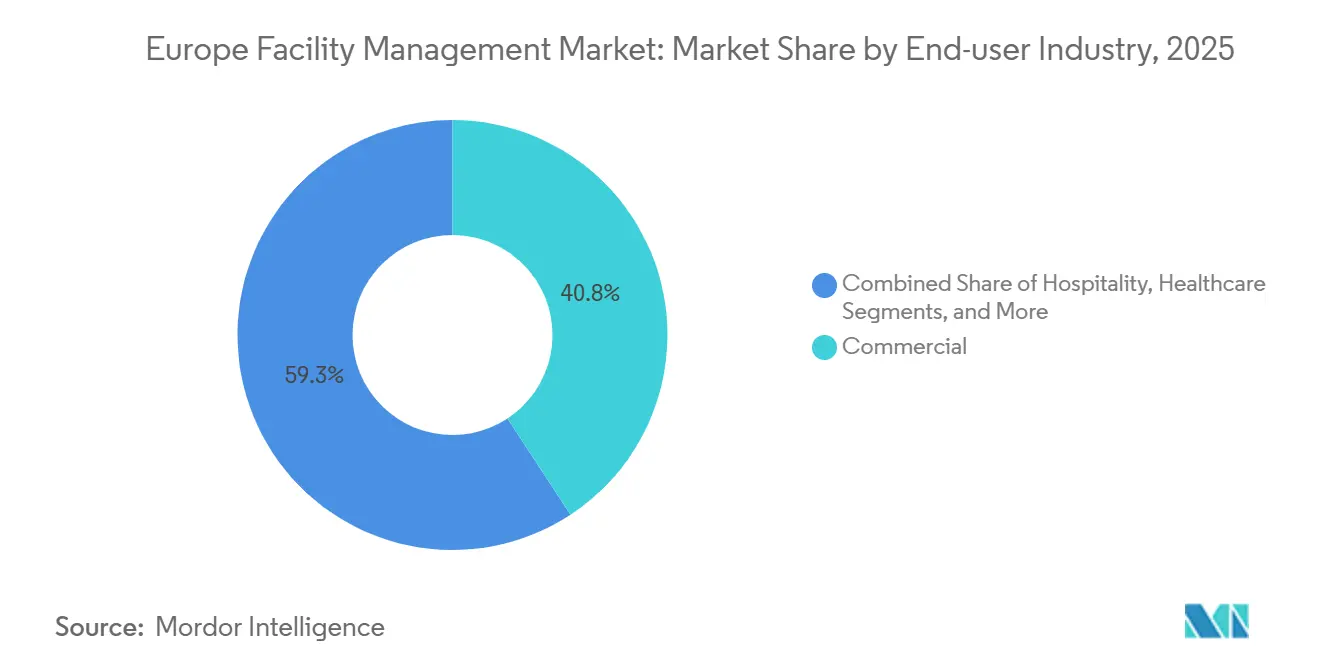
Gli edifici commerciali contribuiscono per il 40.75% al fatturato del 2025, ma il loro mix di servizi cambia con la riduzione degli spazi adibiti a uffici e la proliferazione degli hub logistici. I facility manager implementano sensori di presenza, illuminazione automatizzata e sistemi BMS basati su cloud per aumentare l'utilizzo e ridurre i consumi energetici nei portafogli a uso misto. Gli operatori del commercio al dettaglio e dei magazzini adottano strumenti simili, mentre l'e-commerce ridefinisce i tempi di consegna e i sistemi di stoccaggio a temperatura controllata.
Il patrimonio infrastrutturale istituzionale e pubblico cresce a un CAGR del 4.45% fino al 2031, riflettendo un passaggio a modelli di esternalizzazione che consentono alle autorità con budget limitati di cogliere i vantaggi in termini di efficienza. Scuole e ospedali necessitano ora di dati granulari su energia e rifiuti per raggiungere gli obiettivi di decarbonizzazione; gli hub dei trasporti necessitano di programmi di manutenzione resilienti per gestire volumi di passeggeri variabili. I fornitori con protocolli sanitari collaudati e contratti di prestazione energetica detengono un vantaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 31.65, la Germania rappresenterà il 2025% del mercato europeo del facility management, supportata da una vasta base industriale, rigorose normative edilizie e un'avanzata adozione del digitale. Si prevede che la gestione tecnica degli edifici aggiungerà il 8.6% al fatturato nel 2026, grazie agli investimenti dei produttori nel monitoraggio energetico e nella manutenzione predittiva. Aziende leader come Dussmann e Apleona registrano vendite record di servizi integrati, a dimostrazione della continua professionalizzazione del mercato.
La Slovenia, con un CAGR previsto del 4.95%, beneficia degli aggiornamenti infrastrutturali indotti dall'adesione all'UE e di una regolamentazione armonizzata che aumentano la domanda di outsourcing. La Francia sfrutta la forte penetrazione dell'IoT per integrare piattaforme di smart building nei patrimoni aziendali, mentre la modernizzazione del sistema sanitario italiano alimenta l'adozione di soluzioni di facility management specializzate. Il Regno Unito mantiene una quota considerevole grazie a mega-appalti pubblici, nonostante le divergenze normative. I fornitori nordici, esemplificati dall'estensione di Coor a PostNord, mostrano un'elevata sofisticatezza dei servizi e un allineamento ESG. Le economie emergenti dell'Europa orientale e meridionale colmano il divario attraverso finestre di finanziamento UE e investimenti diretti esteri, espandendo la presenza sul mercato europeo del facility management.
Panorama competitivo
Il mercato europeo del facility management è moderatamente frammentato: gli integratori globali ISS, Sodexo e Dussmann competono con campioni regionali e specialisti tecnici di nicchia. Il consolidamento del private equity aumenta la competitività; l'acquisizione di Techem da 7.2 miliardi di dollari da parte di TPG e GIC aggiunge un colosso del digitale nei servizi di sub-metering e di energia. Le alleanze strategiche tra fornitori di tecnologia e aziende di facility management si stanno accelerando. La partecipazione di Schneider Electric in Planon amplia la portata del software per smart building per entrambi i partner.
La scalabilità offre una leva di prezzo, ma la complessità normativa lascia spazio agli esperti locali con una profonda conoscenza del codice. La fornitura di dati ESG emerge come un elemento di differenziazione premium, incoraggiando gli integratori a integrare piattaforme di analisi e ad assumere professionisti della sostenibilità. La robotica per la pulizia e l'ispezione sta lentamente modificando i profili del lavoro, amplificando le esigenze di investimento di capitale e ampliando il divario di competenze tra leader e operatori più piccoli.
Leader del settore della gestione delle strutture in Europa
Mitie Group PLC
Emcor Strutture Servizi WLL
Atlas FM Ltd.
G4S Facilities Management UK Ltd.
ISS globale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Sodexo ha registrato un fatturato di 12.5 miliardi di euro (14.3 miliardi di dollari) per il primo semestre dell'anno fiscale 2025; il settore FM europeo è cresciuto del 2.1%, spingendo all'adozione di misure di efficientamento.
- Febbraio 2025: Gecina ha stanziato 500 milioni di euro (573.38 milioni di dollari) di investimenti per tre progetti di ammodernamento di punta e ha riportato una riduzione del consumo energetico del 4.2% rispetto al 2019.
- Gennaio 2025: Coor rinnova il suo contratto di FM integrato nei Paesi nordici con PostNord, rafforzando la sua leadership regionale.
- Gennaio 2025: KONE ha registrato una crescita delle vendite dell'1.3%, raggiungendo gli 11.1 miliardi di euro (12.73 miliardi di dollari), trainata dalla domanda di servizi e ammodernamenti per gli ascensori europei più datati.
Ambito del rapporto sul mercato europeo del facility management
Il Facility Management (FM) incorpora molte discipline per garantire la funzionalità, la sicurezza, il comfort e l'efficienza dell'ambiente costruito integrando persone, processi, luoghi e tecnologia. I fornitori di servizi FM contribuiscono ai profitti dell'azienda mantenendo le risorse più significative e preziose di un'organizzazione, come proprietà, attrezzature ed edifici.
Il mercato del facility management in Europa è segmentato per tipologia di facility management (facility management interno, facility management in outsourcing [FM singolo, FM in bundle e FM integrato]), utente finale (edifici commerciali, vendita al dettaglio, enti governativi ed pubblici e manifatturiero e industriale) e Paese. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di servizio
| Servizi difficili | Asset Management |
| Servizi MEP e HVAC | |
| Sistemi antincendio e sicurezza | |
| Altri servizi FM hard | |
| Servizi morbidi | Supporto e sicurezza dell'ufficio |
| Impresa di pulizie | |
| Servizi di catering | |
| Altri servizi Soft FM |
Per tipo di offerta
| All'interno | |
| Outsourced | Singola FM |
| FM in bundle | |
| FM integrato |
Per settore degli utenti finali
| Commerciale (IT e telecomunicazioni, vendita al dettaglio e magazzini) |
| Ospitalità (Hotel, Ristoranti, Grandi Ristoranti) |
| Infrastrutture istituzionali e pubbliche (governo, istruzione, trasporti) |
| Assistenza sanitaria (strutture pubbliche e private) |
| Industriale e di processo (manifatturiero, energetico, minerario) |
| Altri settori di utilizzo finale (multi-edilizia, intrattenimento, sport e tempo libero) |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Slovenia |
| Resto d'Europa |
| Per tipo di servizio | Servizi difficili | Asset Management |
| Servizi MEP e HVAC | ||
| Sistemi antincendio e sicurezza | ||
| Altri servizi FM hard | ||
| Servizi morbidi | Supporto e sicurezza dell'ufficio | |
| Impresa di pulizie | ||
| Servizi di catering | ||
| Altri servizi Soft FM | ||
| Per tipo di offerta | All'interno | |
| Outsourced | Singola FM | |
| FM in bundle | ||
| FM integrato | ||
| Per settore degli utenti finali | Commerciale (IT e telecomunicazioni, vendita al dettaglio e magazzini) | |
| Ospitalità (Hotel, Ristoranti, Grandi Ristoranti) | ||
| Infrastrutture istituzionali e pubbliche (governo, istruzione, trasporti) | ||
| Assistenza sanitaria (strutture pubbliche e private) | ||
| Industriale e di processo (manifatturiero, energetico, minerario) | ||
| Altri settori di utilizzo finale (multi-edilizia, intrattenimento, sport e tempo libero) | ||
| Per Nazione | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Slovenia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo del facility management?
Nel 646.78 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato europeo del facility management?
Si prevede che registrerà un CAGR del 3.09%, raggiungendo i 753.04 miliardi di USD entro il 2031.
Quale segmento di servizi detiene la quota maggiore?
I servizi hardware rappresentano il 61.05% dei ricavi, a dimostrazione della priorità data alla manutenzione dell'infrastruttura tecnica.
Quale area geografica si sta espandendo più rapidamente?
La Slovenia è al primo posto nella crescita regionale, con una previsione di CAGR del 4.95% nel periodo 2026-2031.
Perché l'outsourcing sta guadagnando popolarità nel facility management europeo?
Le complesse norme ESG e i requisiti avanzati della tecnologia digitale spingono le organizzazioni a cercare fornitori specializzati, promuovendo i servizi esternalizzati con un CAGR del 4.86%.
In che modo le fluttuazioni dei prezzi dell'energia incidono sui servizi di facility management?
La volatilità dei costi del gas e dell'elettricità aumenta la domanda di contratti di ottimizzazione energetica che garantiscano riduzioni misurabili dei consumi.


