

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
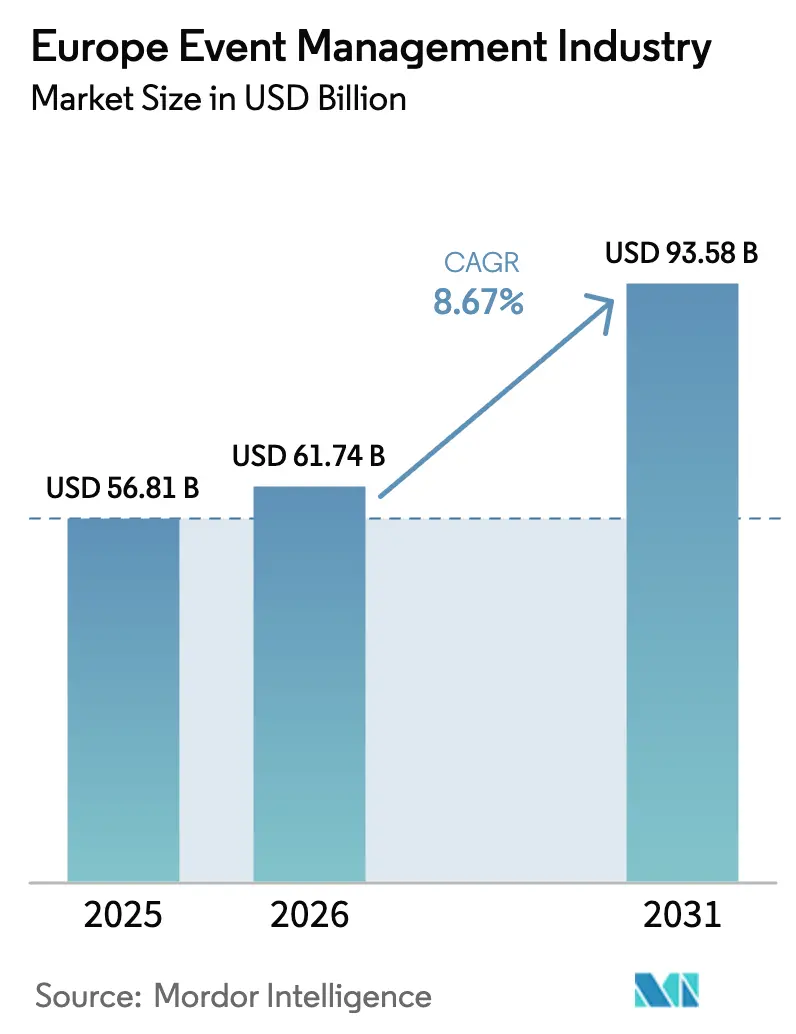
| Dimensione del mercato (2026) | 61.74 miliardo di dollari |
| Dimensione del mercato (2031) | 93.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.67% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del settore della gestione degli eventi in Europa di Mordor Intelligence
Il mercato europeo dell'organizzazione di eventi aveva un valore di 56.81 miliardi di dollari nel 2025 e si prevede che crescerà da 61.74 miliardi di dollari nel 2026 a 93.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.67% durante il periodo di previsione (2026-2031). Questa traiettoria conferma una forte ripresa sostenuta dalla ripresa dei viaggi d'affari, dalla normalizzazione dei grandi raduni e dall'ampia integrazione di modelli di erogazione ibridi che combinano l'interazione in loco con la portata digitale. La spinta al rialzo riflette un equilibrio tra la domanda repressa di networking di persona e i continui investimenti in infrastrutture virtuali che proteggono gli organizzatori dalle interruzioni dei viaggi. Spese di marketing sostenute per attivazioni immersive, un costante supporto governativo per pratiche sostenibili e il miglioramento delle capacità di analisi dei dati aumentano ulteriormente il potenziale di crescita del mercato europeo dell'organizzazione di eventi. Nel frattempo, le agenzie di medie dimensioni sfruttano strutture di costo flessibili per aggiudicarsi incarichi di nicchia e i gestori di sedi perseguono prezzi premium per recuperare i costi fissi legati all'inflazione.
Punti chiave del rapporto
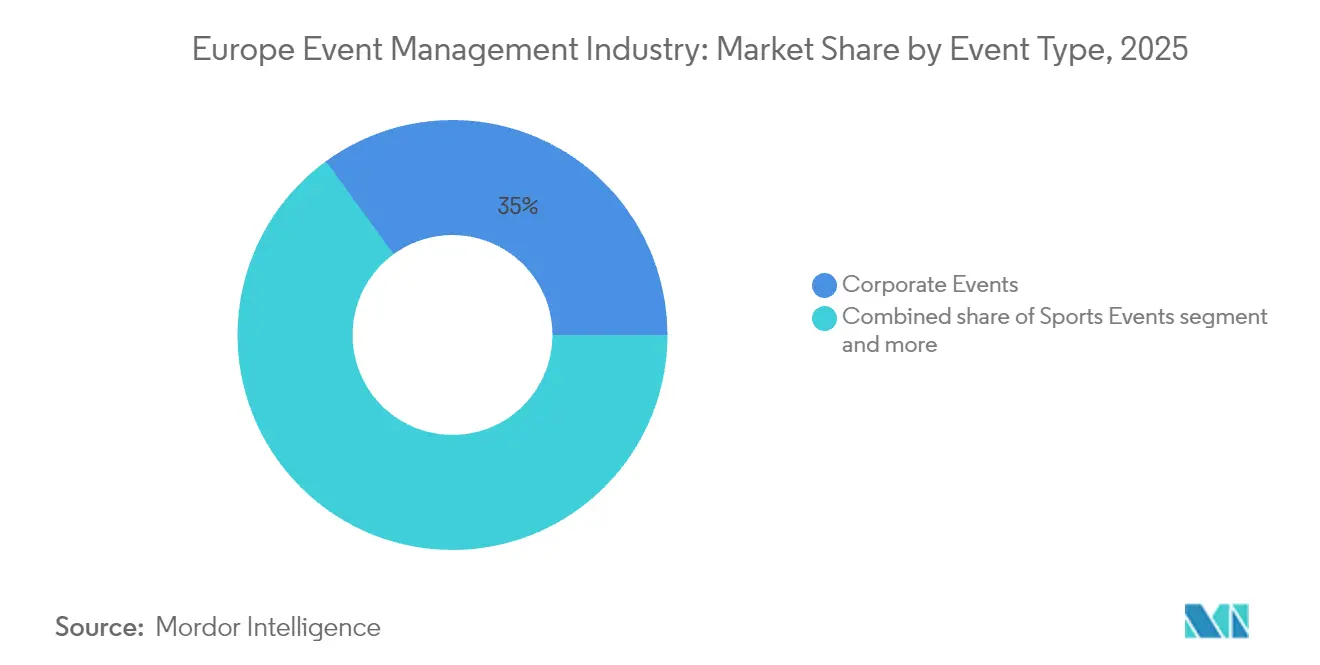
- Per tipologia di evento, gli eventi aziendali hanno registrato una quota di fatturato del 35.02% nel 2025; si prevede che gli eventi incentive cresceranno a un CAGR del 9.88% fino al 2031.
- Per modalità, gli incontri di persona hanno conquistato il 62.76% della quota di mercato del settore della gestione di eventi in Europa nel 2025, mentre si prevede che i formati ibridi cresceranno a un CAGR del 12.27% entro il 2031.
- In base al servizio, il noleggio di sedi/location ha rappresentato il 30.92% del mercato europeo dell'organizzazione di eventi nel 2025, mentre l'abilitazione virtuale/ibrida sta crescendo a un CAGR del 9.96% fino al 2031.
- Per quanto riguarda gli utenti finali, le PMI controllavano una quota del 71.62% nel 2025; le grandi imprese sono destinate a registrare il CAGR più elevato, pari all'8.81%, nel periodo 2026-2031.
- In termini geografici, il Regno Unito ha mantenuto una quota di fatturato del 27.63% nel 2025; si prevede che la regione nordica crescerà a un CAGR del 9.03% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del settore della gestione degli eventi in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La ripresa degli eventi MICE in presenza dopo la pandemia | + 2.1% | Globale, più forte nel Regno Unito, Germania, Francia | A breve termine (≤ 2 anni) |
| Digitalizzazione e adozione di piattaforme di gestione degli eventi | + 1.8% | PAESI NORDICI, BENELUX, con ricadute sull'Europa centrale | Medio termine (2-4 anni) |
| Spesa di marketing esperienziale da parte delle aziende | + 1.5% | Regno Unito, Germania, Francia, con espansione nei paesi NORDICI | Medio termine (2-4 anni) |
| L'UE e il governo spingono per eventi sostenibili e inclusivi | + 1.2% | Adozione anticipata a livello UE nei Paesi Bassi e nei Paesi Bassi NORDICS | A lungo termine (≥ 4 anni) |
| Matchmaking basato sull'intelligenza artificiale e analisi del ROI | + 0.9% | PAESI NORDICI, Regno Unito, Germania, adozione graduale altrove | Medio termine (2-4 anni) |
| Il passaporto digitale dei prodotti dell'UE stimola i servizi di condivisione dei dati | + 0.7% | A livello UE, focus iniziale sui poli manifatturieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rinascita degli incontri MICE in presenza
Gli incontri faccia a faccia sono tornati a essere una priorità strategica quando le spese per i viaggi d'affari in Europa hanno iniziato a salire verso i 450 miliardi di dollari per il 2027. Le aziende citano tassi di conversione degli affari più elevati, cicli di validazione del prodotto più rapidi e una maggiore fiducia dei clienti come i principali vantaggi degli incontri in loco. Gli organizzatori di fiere riferiscono che il matchmaking basato sull'IA ha aumentato gli incontri programmati del 44% rispetto alle edizioni del 2023. L'occupazione dei centri congressi è risalita al 74.8% nel 2024, tuttavia i gestori delle sedi continuano a lottare con la compressione dei margini causata dall'inflazione dei costi. La disponibilità delle imprese a pagare tariffe giornaliere premium nonostante l'inflazione sottolinea la rinnovata importanza dell'interazione fisica nel mercato europeo della gestione degli eventi [1] Suzanne Neufang, “BTI Outlook 2025: Europe Business Travel Forecast,” Global Business Travel Association, gbta.org.
Digitalizzazione e adozione della piattaforma
La tecnologia per eventi ora comprende registrazione, streaming di contenuti, integrazione CRM e analisi in tempo reale in un unico stack unificato. InvitePeople, con sede in Svezia, ha registrato un tasso di fidelizzazione del 95% e un aumento del 48% delle interazioni con i partecipanti dopo aver integrato la personalizzazione basata sull'intelligenza artificiale. In tutta Europa, il 73% degli organizzatori ritiene che la capacità ibrida non sia negoziabile, mentre l'architettura basata sulla privacy by design rimane un fattore determinante per gli acquisti. La leadership nordica nella qualità della banda larga e nei pagamenti senza contanti accelera la sperimentazione, che poi si diffonde nell'Europa centrale. Queste dinamiche aggiungono nuovi impulsi al mercato europeo dell'organizzazione di eventi.
Aumento dei budget per il marketing esperienziale
Gli eventi esperienziali hanno superato i media tradizionali in termini di fidelizzazione dei clienti nel sondaggio Bellwether del 2024, spingendo le agenzie a potenziare palchi immersivi e installazioni interattive. I marchi del settore automobilistico, tecnologico e del lusso ora destinano quote di budget maggiori ad attività dal vivo che combinano formazione e intrattenimento. Le analisi post-evento mostrano che il 69% delle aziende collega gli eventi direttamente alla generazione di fatturato, mentre il 75% osserva un aumento della produttività derivante dagli incontri aziendali. Con la svolta della spesa verso formati ad alto coinvolgimento, il mercato europeo dell'organizzazione di eventi si assicura una quota di portafoglio marketing in espansione.
Iniziativa UE per eventi sostenibili e inclusivi
La Direttiva sulla rendicontazione della sostenibilità aziendale obbliga le grandi aziende a divulgare le emissioni legate agli eventi a partire dal 2025. Gli organizzatori adottano sempre più spesso i framework ISO 20121 che impongono la definizione degli obiettivi, gli audit della catena di fornitura e la rendicontazione agli stakeholder. Le sedi nordiche utilizzano già energia rinnovabile e forniscono ai pianificatori dashboard di carbonio in tempo reale. La domanda di software per la contabilità del carbonio e di audit di accessibilità amplia la gamma di servizi, rafforzando le opportunità di prezzi premium nel mercato europeo della gestione degli eventi [2] Margrethe Vestager, “Corporate Sustainability Reporting Directive—Full Text,” Official Journal of the European Union, eur-lex.europa.eu.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi delle sedi e del personale causato dall'inflazione | -1.4% | In tutta l'UE, i casi più gravi si verificano nei Paesi Bassi, in Germania e nel Regno Unito | A breve termine (≤ 2 anni) |
| GDPR / oneri di conformità alla sicurezza informatica | -0.8% | A livello UE, l'impatto più elevato si è registrato in Germania e Francia | Medio termine (2-4 anni) |
| La rendicontazione obbligatoria dell'impronta di carbonio aumenta i costi | -0.6% | Attuazione anticipata a livello UE nei Paesi Bassi NORDICS | A lungo termine (≥ 4 anni) |
| Le alternative virtuali incidono sulla domanda nelle città di secondo livello | -0.5% | Europa centrale e orientale, città tedesche più piccole | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di sede e personale dovuti all'inflazione
Nei Paesi Bassi, le tariffe medie giornaliere delle strutture sono aumentate del 38% rispetto ai livelli del 2019, ma i margini di profitto sono scesi al 35.3% a causa dell'impennata delle spese salariali. La carenza di personale nei settori della ristorazione e della produzione compromette la qualità del servizio e fa lievitare i pagamenti per gli straordinari. Le tariffe energetiche elevate obbligano le strutture ad implementare prezzi dinamici e clausole di spesa minima, comprimendo i budget aziendali. Le agenzie più piccole si trovano ad affrontare problemi di liquidità, il che spinge al consolidamento, frenando marginalmente l'espansione del mercato europeo della gestione degli eventi [3] Annette Weisbach, “Hospitality Cost Inflation and Venue Margins in the EU,” European Hotel Managers Association Journal, ehma.com.
GDPR e onere di conformità alla sicurezza informatica
Le sanzioni per inadempienza possono raggiungere il 4% del fatturato, richiedendo rigorosi flussi di lavoro per il consenso, controlli sulla residenza dei dati e la certificazione ISO 27001 degli stack tecnologici per eventi. La complessità aumenta per i formati ibridi che elaborano dati personali attraverso moduli di streaming, polling e matchmaking. I cicli di due diligence dei fornitori prolungano i tempi di consegna delle offerte per gli organizzatori di PMI, aumentando i costi di transazione e limitando l'agilità. Questo rallentamento compensa solo in parte le prospettive di crescita del mercato europeo dell'organizzazione di eventi.
Analisi del segmento
Per tipo di evento: il predominio aziendale guida la ripresa
Nel 2025, gli eventi aziendali hanno rappresentato il 35.02% del mercato europeo dell'organizzazione di eventi, un primato rafforzato dai dirigenti desiderosi di ricostruire la cultura e il rapporto con i clienti dopo il lavoro da remoto. Gli eventi incentive, sebbene con un volume di base inferiore, crescono a un rapido CAGR del 9.88%, poiché le aziende utilizzano viaggi ed esperienze per differenziare i pacchetti di fidelizzazione. I congressi associativi sono tornati in grandi auditorium, aggiungendo livelli ibridi per servire i professionisti che lavorano da remoto. Gli organizzatori di beneficenza abbinano gala dal vivo ad aste online per ampliare i canali di donazione. Festival e produzioni di intrattenimento sono in ritardo rispetto al picco pre-2020 a causa dei premi assicurativi e delle misure di controllo della folla, ma i formati all'aperto registrano un'affluenza costante. Nel frattempo, gli eventi sportivi rilanciano le strutture ricettive, capitalizzando sull'appetito represso dei fan. Gli eventi ibridi si cristallizzano come una nicchia duratura, garantendo una copertura del rischio agli organizzatori cauti. Questo mix diversificato consolida i flussi di entrate ricorrenti in tutto il mercato europeo dell'organizzazione di eventi.
Le dimensioni del mercato europeo dell'organizzazione di eventi aziendali sono aumentate parallelamente ai budget esperienziali approvati dai consigli di amministrazione, mentre la quota di mercato degli eventi incentive in Europa è ancora inferiore al 10%, lasciando spazio a fornitori esperti in logistica di viaggio curata. I fornitori che uniscono il monitoraggio delle emissioni di CO2 alla narrazione esperienziale si aggiudicano gare d'appalto di metà decennio da clienti multinazionali attenti alla sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità: leadership di persona con accelerazione ibrida
I formati in presenza hanno mantenuto una quota di mercato del 62.76% nel 2025, poiché la creazione di fiducia e la complessità delle negoziazioni favoriscono la presenza fisica. I modelli ibridi, in crescita a un CAGR del 12.27%, estendono i contenuti agli utenti globali e proteggono dalle incertezze legate ai viaggi. Le sessioni virtuali si stabilizzano attorno al 15% della quota, offrendo formazione interna e onboarding. Gli organizzatori che progettano percorsi multi-touchpoint osservano una maggiore conversione dai webinar pre-evento alla partecipazione in loco. I fornitori di servizi audiovisivi e gli integratori di cloud streaming traggono vantaggio dalle elevate specifiche tecniche che accompagnano la presenza simultanea di pubblico dal vivo e digitale. Questa segmentazione sottolinea come il mercato europeo dell'organizzazione di eventi adotti un approccio di portafoglio piuttosto che un percorso di sostituzione a somma zero.
L'ascesa di Hybrid espande le dimensioni del mercato europeo dell'organizzazione di eventi per i fornitori di piattaforme, mentre la crescita della quota di mercato per i fornitori esclusivamente virtuali si stabilizza a causa della stanchezza del pubblico. La complessità esecutiva incoraggia le grandi aziende a esternalizzare la produzione end-to-end, ampliando il bacino di ricavi da servizi.
Per servizio: il noleggio di spazi rafforza la crescita nell'ambito dell'innovazione digitale
Il noleggio di location/sedi ha rappresentato il 30.92% del mercato europeo dell'organizzazione di eventi nel 2025 e mantiene un potere di determinazione dei prezzi, data l'offerta limitata nei principali hub. Le ristrutturazioni di edifici intelligenti che mostrano l'occupazione in tempo reale e i dati sulle emissioni di carbonio aumentano l'attrattiva. I servizi di abilitazione virtuale/ibrida, in crescita con un CAGR del 9.96%, comprendono studi, set di realtà estesa e orchestrazione cloud back-end. La comunicazione e la logistica migrano verso il marketing omnicanale e l'orientamento tramite app mobile, rafforzando il coinvolgimento dei partecipanti. Il matchmaking basato sull'intelligenza artificiale supporta la gestione dei partecipanti, con moduli di privacy dei dati integrati fin dall'inizio. Il catering adotta menu a base vegetale per allinearsi ai requisiti ESG. Le esperienze di team building si concentrano su concetti orientati all'outdoor e al benessere. I fornitori integrati raggruppano queste componenti per aumentare la quota di mercato nel mercato europeo dell'organizzazione di eventi.
L'aumento della quota di mercato nel settore dell'organizzazione di eventi in Europa compensa la pressione sui margini nei servizi di base come la logistica di base. Le agenzie che controllano sia l'intermediazione delle location che la produzione ibrida ottengono un valore smisurato.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il predominio delle PMI riflette la frammentazione del mercato
Le PMI hanno registrato un fatturato del 71.62% nel 2025, a dimostrazione del fatto che il tessuto economico europeo rimane fortemente decentralizzato. Questi clienti cercano pacchetti modulari che limitino l'esposizione ma offrano punti di contatto con il marchio ben definiti. Le grandi imprese, che dovrebbero registrare un CAGR dell'8.81%, richiedono team multidisciplinari in grado di fornire report di conformità globale e servizi multilingue. Gli eventi del settore pubblico proliferano a causa degli obblighi di consultazione degli stakeholder previsti dalle direttive UE, aggiungendo cicli di calendario prevedibili. Le organizzazioni non profit sfruttano strumenti di raccolta fondi peer-to-peer all'interno di strutture ibride. I singoli professionisti partecipano a microconferenze e fiere del lavoro che monetizzano l'aggiornamento delle competenze personali. I fornitori che segmentano in base alle dimensioni del cliente e alla complessità della conformità superano i concorrenti generici nel mercato europeo dell'organizzazione di eventi.
I pacchetti personalizzati accrescono le dimensioni del mercato europeo della gestione degli eventi nella fascia delle PMI, mentre i framework aziendali con scorecard di sostenibilità rafforzano la quota di mercato delle società di consulenza a servizio completo nel settore della gestione degli eventi in Europa.
Analisi geografica
Settore dell'organizzazione di eventi nel Regno Unito e nell'Europa continentale
Il Regno Unito ha detenuto una quota del 27.63% nel 2025, sostenuta dalla varietà di sedi espositive di Londra, dai talenti multilingue e dai collegamenti aerei globali. La Brexit ha aggiunto pratiche doganali, ma la solida base di fornitori ha attenuato gli attriti per gli espositori transfrontalieri. Gli incentivi governativi per gli apprendistati nel settore creativo ampliano la futura forza lavoro. La Germania si classifica al secondo posto, attirando fiere industriali che ruotano attorno ai suoi distretti manifatturieri. La Francia sfrutta il prestigio culturale parigino e il patrocinio dei marchi di lusso. Italia e Spagna accelerano con la riapertura delle compagnie aeree e il clima meridionale che attrae il networking all'aperto. Il Benelux supera il suo peso in termini di PIL ospitando forum normativi vicino alle istituzioni dell'UE.
Settore dell'organizzazione di eventi nei Paesi nordici, baltici e nell'Europa centrale
Le nazioni nordiche registrano il CAGR più rapido, pari al 9.03%, grazie a sussidi proattivi per gli eventi green e a una preparazione digitale senza pari. Gli operatori locali integrano transazioni senza contanti e catene di approvvigionamento basate sull'economia circolare, aggiudicandosi riconoscimenti orientati ai criteri ESG. Le capitali baltiche sperimentano un sistema di accreditamento elettronico che riduce i tempi di attesa e le emissioni. Le città dell'Europa centrale e orientale offrono prezzi competitivi, sebbene le lacune infrastrutturali e la carenza di competenze ne frenino l'immediato rialzo. La Commissione Europea per il Turismo ha registrato un aumento del 6% degli arrivi di visitatori rispetto al 2019, confermando una più ampia crescita del turismo che indirettamente sostiene i flussi di delegati. La stabilità valutaria rispetto al dollaro statunitense riduce la volatilità di bilancio per le multinazionali che pianificano rotazioni pluriennali. Nel complesso, queste sfumature delineano un mosaico di opportunità che definiscono il mercato europeo dell'organizzazione di eventi.
Panorama normativo
Il settore europeo della gestione degli eventi opera in un contesto normativo UE sempre più stringente, che spazia dalla rendicontazione sulla sostenibilità alla tutela dei consumatori e alla governance digitale. La Direttiva sulla rendicontazione di sostenibilità aziendale (CSRD), applicabile dal 2025 alle grandi imprese interessate e pienamente operativa dal 2026, spinge organizzatori e fornitori verso la tracciabilità delle emissioni degli eventi e una più ampia raccolta di dati di Scope 3 nell'ambito del Regolamento ESRS. Ciò comporta maggiori requisiti in termini di tracciabilità della rendicontazione dei fornitori, contabilità del carbonio e documentazione per gli acquisti relativi a location, catering e produzione.
Anche il marketing degli eventi e il coinvolgimento digitale vengono ridefiniti dalle prossime date di entrata in vigore. L'Atto UE sull'IA include obblighi di trasparenza (articolo 50) che entreranno in vigore dal 2 agosto 2026, influenzando i flussi di lavoro di coinvolgimento dei partecipanti e di generazione di contenuti basati sull'IA utilizzati negli eventi ibridi. Separatamente, la Direttiva "Empowering Consumers for the Green Transition" (Potenziare i consumatori per la transizione verde) si applicherà dal 27 settembre 2026 e innalzerà gli standard per la verifica e la chiarezza delle dichiarazioni ambientali nelle promozioni di eventi rivolte ai consumatori e nelle attivazioni degli sponsor. La Direttiva (UE) 2026/1024 sui viaggi organizzati è entrata in vigore il 28 maggio 2026 e modifica il trattamento delle offerte di eventi che includono viaggi, semplificando e riorganizzando il quadro giuridico.
Analisi della catena del valore
La catena del valore inizia con i committenti (aziende, PMI, settore pubblico, associazioni) e prosegue attraverso la strategia e la creatività, la ricerca e la contrattazione delle sedi, la produzione e le operazioni in loco (allestimento, audiovisivi, illuminazione, sicurezza), la gestione dei partecipanti e le tecnologie di coinvolgimento (registrazione, matchmaking, analisi) e infine la rendicontazione post-evento (ROI, attribuzione dei lead e divulgazione sulla sostenibilità). I grandi player integrati coprono più anelli della catena, ad esempio combinando la proprietà o la gestione delle sedi con l'organizzazione di fiere e servizi tecnici. Agenzie specializzate e fornitori locali colmano le lacune in termini di progettazione, personale, logistica e catering.
I requisiti di conformità e di dati stanno influenzando sempre più gli appalti e la selezione dei fornitori. La rendicontazione Scope 3, guidata dalla CSRD, sta orientando i comportamenti d'acquisto verso fornitori in grado di fornire dati e documentazione verificabili sulla sostenibilità per strutture temporanee, trasporti, ristorazione e servizi per le sedi espositive. Sul fronte degli standard e della promozione, l'European Events and Exhibition Industry Alliance (EEEIA) è stata costituita nell'aprile 2026 a Bruxelles per consolidare l'impegno politico tra sedi, organizzatori e fornitori di servizi. Ciò rafforza l'allineamento transfrontaliero sulle norme operative che influenzano il modo in cui i fornitori di servizi strutturano e documentano le proprie offerte.
Panorama competitivo
La frammentazione del mercato caratterizza il settore dell'organizzazione di eventi in Europa: i primi cinque fornitori rappresentano meno del 15% del fatturato complessivo. I player di scala si concentrano su brief multinazionali, combinando contratti per le location, design creativo e tecnologia ibrida. Le agenzie di fascia media si differenziano attraverso la specializzazione verticale, come i congressi farmaceutici o i roadshow fintech. Innovatori tecnologici come Grip implementano algoritmi di apprendimento automatico che aumentano il ROI del networking e riducono i modelli di curation manuale. Le piattaforme SaaS white-label consentono alle micro-agenzie di raggiungere un numero di dipendenti superiore, rafforzando la frammentazione.
L'attività di M&A si è intensificata con l'acquisizione di Touch Associates da parte di Impact XM per espandere la propria presenza in Europa, mentre Weezevent si è fusa con Eventix per creare una struttura portante transregionale per la biglietteria. Le partecipazioni strategiche mirano all'analisi dei dati, alla conformità al GDPR e al punteggio di sostenibilità per aumentare le proposte di valore premium. I gruppi di sedi investono in studi di trasmissione in loco, intercettando flussi di entrate ibridi. I prezzi dei fornitori gravitano verso livelli dinamici legati all'occupazione, alla larghezza di banda e alle compensazioni di carbonio. Il mercato europeo dell'organizzazione di eventi premia le aziende che integrano dati rispettosi della privacy, operazioni sostenibili e tecnologia immersiva in un'unica offerta completa.
Leader del mercato europeo della gestione degli eventi
Eventi GL
Reed Exhibitions
ASM Global
Riunioni ed eventi CWT
Riunioni ed eventi BCD
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Legends Global / ASM Global ha annunciato un accordo di gestione quindicennale per l'Acrisure Amphitheater e l'Amway Stadium di Grand Rapids, Michigan. L'accordo stabilizza i ricavi, amplia i servizi premium della struttura e rafforza la presenza sul mercato statunitense.
- Marzo 2026: GL events comunica che l'Autorità francese per la concorrenza ha approvato l'acquisizione delle sedi di Fimalac, tra cui 23 sedi regionali e la Salle Pleyel, con chiusura prevista a partire dal 16 aprile 2026. Il consolidamento di un portafoglio di sedi chiave in Europa amplia le dimensioni e le opportunità di cross-selling in Francia e nei mercati regionali.
- Marzo 2025: Impact XM ha acquisito Touch Associates per rafforzare la propria capacità di produzione di eventi esperienziali in tutta Europa. Questa operazione amplia la presenza e l'offerta di servizi nel settore della produzione di eventi ed esperienze in Europa.
Ambito del rapporto sul settore della gestione degli eventi in Europa
Event Management è una piattaforma che coordina tutti i compiti e le attività per eventi piccoli come una maratona fino a grandi come le Olimpiadi. Queste attività includono vendite e marketing, logistica, contabilità e gestione dei viaggi. Nel rapporto viene fornita un’analisi di fondo completa del mercato europeo della gestione degli eventi, compresa una valutazione dei conti nazionali, dell’economia e delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato e la panoramica del mercato. L’industria della gestione degli eventi in Europa è segmentata per Tipo (Eventi aziendali, Eventi associativi, Eventi no-profit), per Applicazione (Utente individuale, Organizzazione aziendale, Organizzazione pubblica, Altro), per Geografia (Germania, Regno Unito, Spagna, Italia, Francia , Resto d'Europa). Il rapporto offre dimensioni del mercato e previsioni per il settore europeo della gestione degli eventi in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di evento
| Eventi aziendali |
| Eventi associativi e congressuali |
| Eventi di beneficenza e senza scopo di lucro |
| Festival e intrattenimento |
| Eventi sportivi |
| Eventi ibridi/virtuali |
| Altro |
Per modalità
| Di persona |
| IBRIDO |
| Virtuale |
Per servizio
| Strategia e Piani |
| Comunicazione e logistica |
| Noleggio location/location |
| Gestione e coinvolgimento dei partecipanti |
| Abilitazione virtuale/ibrida |
| Ristorazione e ospitalità |
| Team building ed esperienze |
Per utente finale
| Organizzazioni aziendali |
| PMI |
| Settore pubblico / Governo |
| Consumatori individuali |
| Organizzazioni non profit e associazioni |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) |
| Resto d'Europa |
| Per tipo di evento | Eventi aziendali |
| Eventi associativi e congressuali | |
| Eventi di beneficenza e senza scopo di lucro | |
| Festival e intrattenimento | |
| Eventi sportivi | |
| Eventi ibridi/virtuali | |
| Altro | |
| Per modalità | Di persona |
| IBRIDO | |
| Virtuale | |
| Per servizio | Strategia e Piani |
| Comunicazione e logistica | |
| Noleggio location/location | |
| Gestione e coinvolgimento dei partecipanti | |
| Abilitazione virtuale/ibrida | |
| Ristorazione e ospitalità | |
| Team building ed esperienze | |
| Per utente finale | Organizzazioni aziendali |
| PMI | |
| Settore pubblico / Governo | |
| Consumatori individuali | |
| Organizzazioni non profit e associazioni | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dell'organizzazione di eventi nel 2026?
Ha raggiunto i 61.74 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 93.58 miliardi di dollari entro il 2031.
Quale CAGR prevede il mercato fino al 2031?
Il CAGR previsto è dell'8.67% nel periodo 2026-2031.
Quale tipologia di evento prevale attualmente nella spesa?
Gli eventi aziendali rappresentano il 35.02% del fatturato del 2025, grazie alla rinnovata attenzione rivolta alla collaborazione faccia a faccia.
Quale blocco geografico sta crescendo più velocemente?
I paesi nordici sono in testa con un CAGR del 9.03% grazie a infrastrutture digitali avanzate e solide credenziali di sostenibilità.


