

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
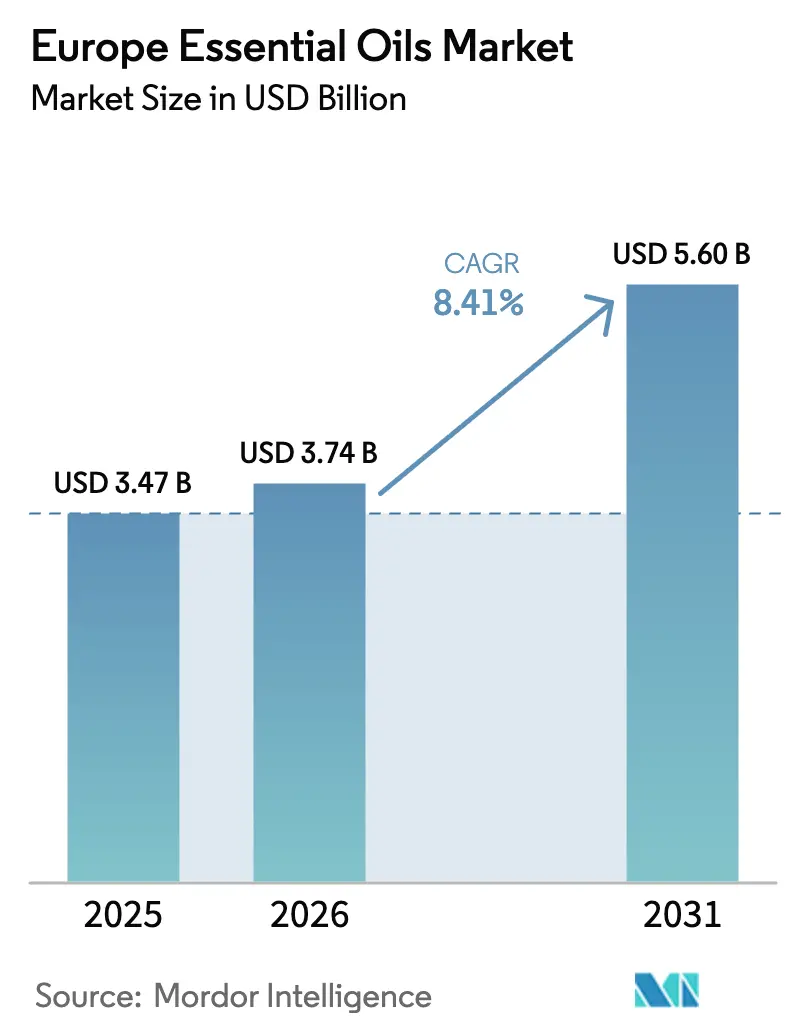
| Dimensione del mercato (2026) | 3.74 miliardo di dollari |
| Dimensione del mercato (2031) | 5.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.41% CAGR |
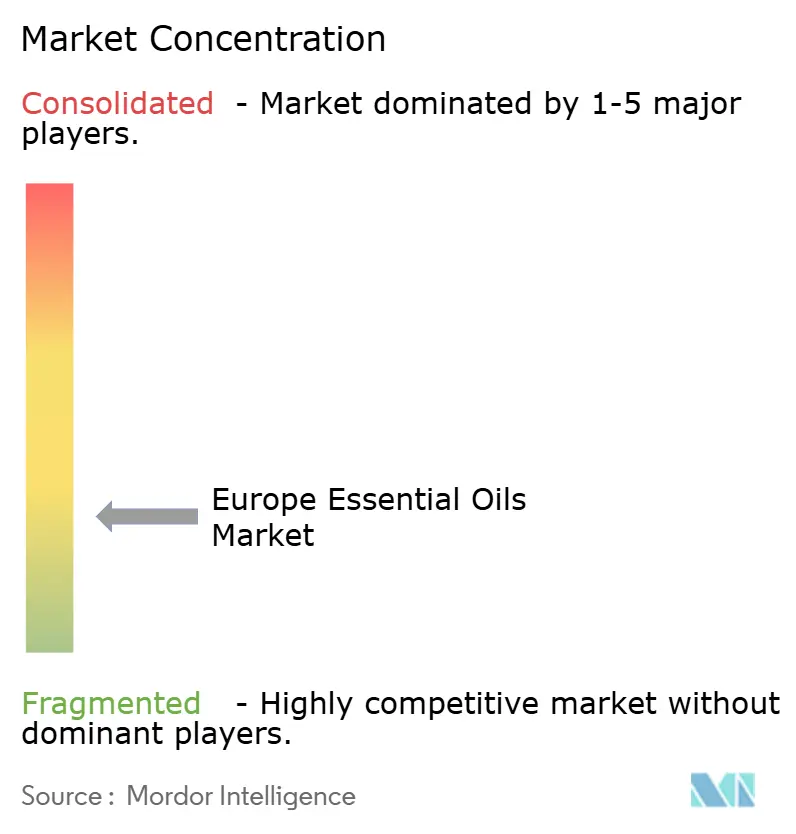
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli oli essenziali in Europa di Mordor Intelligence
Si prevede che il mercato europeo degli oli essenziali crescerà da 3.47 miliardi di dollari nel 2025 a 3.74 miliardi di dollari nel 2026 e raggiungerà i 5.60 miliardi di dollari entro il 2031, con un CAGR dell'8.41% nel periodo 2026-2031. Questa crescita è trainata principalmente dalla forte domanda in settori come alimentare, cosmetico, farmaceutico e aromaterapia. Tuttavia, le carenze di approvvigionamento causate dalla siccità in Francia e dai danni causati dai parassiti in Provenza hanno aumentato la dipendenza dalle importazioni. Gli oli a base di agrumi continuano a guidare la crescita dei volumi, poiché soddisfano i requisiti di etichetta pulita nelle bevande e nei prodotti per la pulizia della casa, mentre le assolute floreali svolgono un ruolo chiave nel migliorare l'offerta premium di fragranze raffinate e prodotti per la cura della pelle di alta gamma. Il consolidamento del mercato sta diventando evidente, poiché aziende come DSM-Firmenich, Symrise, Givaudan e International Flavors & Fragrances (IFF) investono in laboratori di analisi e tecnologie di estrazione supercritica per garantire l'accesso a materie prime conformi. D'altro canto, i distillatori artigianali si affidano alle narrazioni del terroir e alle certificazioni biologiche per mantenere prezzi competitivi. Gli sviluppi normativi, tra cui il Regolamento REACH (Registrazione, Valutazione, Autorizzazione e Restrizione delle Sostanze Chimiche), il Regolamento sui Cosmetici e l'aggiornamento sugli allergeni 2023/1545, hanno aumentato i costi dei test. Ciò ha offerto un vantaggio ai fornitori di ingredienti completamente integrati, dotati di competenze tossicologiche interne e capacità di gestione di dossier normativi. Il mercato è ulteriormente supportato da una solida cultura del benessere, dalla crescente popolarità delle terapie termali e dalla crescente consapevolezza dei consumatori riguardo agli additivi sintetici. Questi fattori, nel loro insieme, stimolano la domanda di soluzioni naturali offerte dagli oli essenziali, contribuendo a proteggere il mercato dalle sfide macroeconomiche a breve termine.
Punti chiave del rapporto
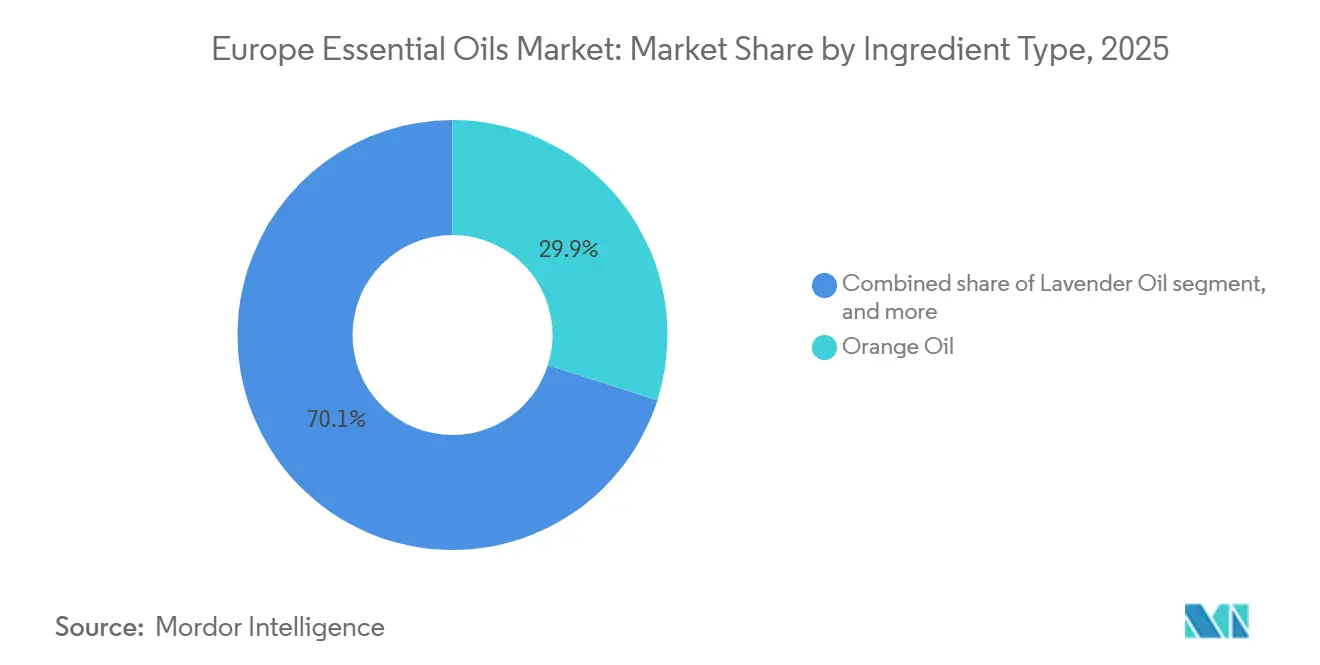
- Per tipologia di ingrediente, nel 2025 l'olio di arancia rappresentava il 29.90% della quota di mercato degli oli essenziali in Europa. Si prevede che l'olio di geranio crescerà a un CAGR dell'8.72% tra il 2026 e il 2031, rappresentando il tasso di crescita più rapido tra le tipologie di ingredienti.
- In base alla fonte, nel 2025 gli oli derivati dai fiori rappresentavano il 35.82% del mercato europeo degli oli essenziali. Si prevede che questi oli cresceranno a un CAGR dell'8.94% fino al 2031, superando la crescita di tutte le altre fonti.
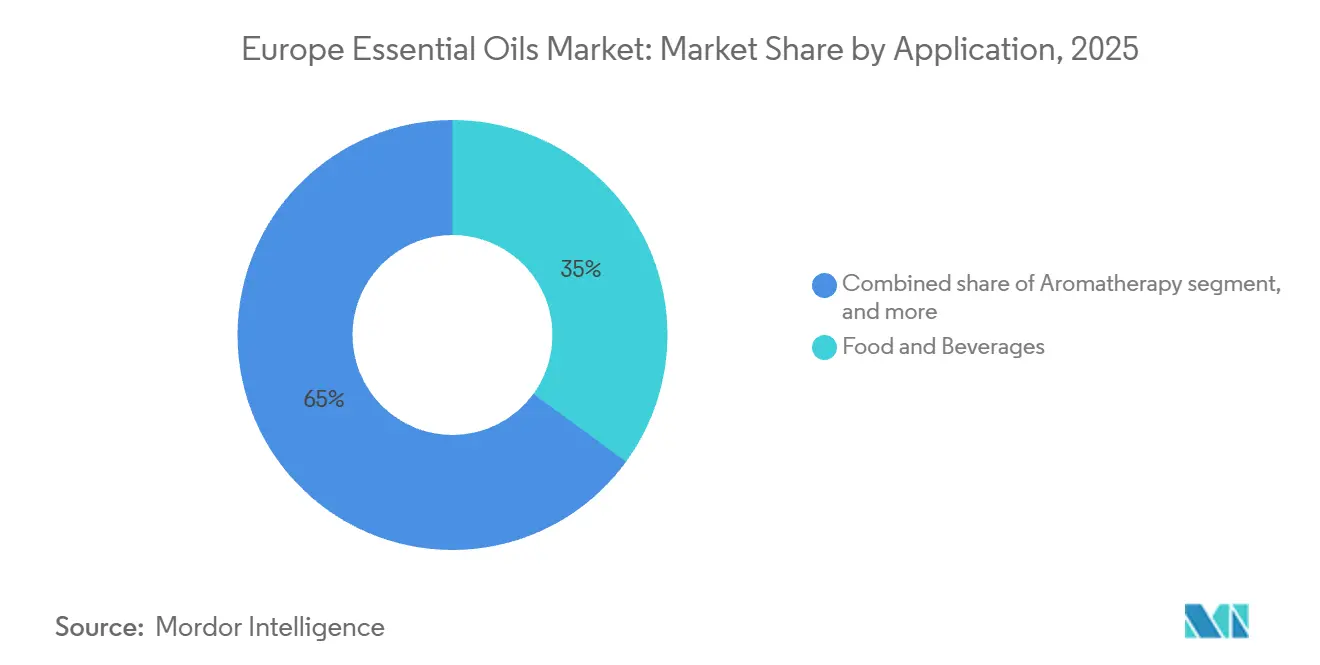
- Per applicazione, il segmento alimentare e delle bevande ha conquistato una quota di fatturato del 35.03% nel 2025. Si prevede che questo segmento crescerà a un CAGR dell'8.45% nel periodo dal 2026 al 2031.
- In termini geografici, nel 2025 la Francia ha rappresentato il 22.59% delle entrate regionali. Si prevede che la Spagna registrerà la crescita più rapida, con un CAGR del 9.51% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli oli essenziali in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ingredienti naturali e biologici in vari settori | + 1.8% | Globale, con la più forte adozione in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Ampliamento dei centri benessere e spa che utilizzano terapie a base di oli essenziali | + 1.2% | Francia, Germania, Spagna, Italia; Paesi nordici per i trattamenti con sauna all'eucalipto | Medio termine (2-4 anni) |
| Passaggio a formulazioni clean-label con oli derivati dalle piante | + 1.5% | In tutta l'Unione Europea, in particolare Regno Unito, Germania, Francia, Paesi Bassi | A breve termine (≤ 2 anni) |
| Maggiore utilizzo di oli essenziali nei prodotti di alta qualità per la cura della persona e nei cosmetici | + 1.3% | Francia, Italia, Germania; centri del lusso | Medio termine (2-4 anni) |
| La crescente consapevolezza della salute aumenta la domanda di prodotti di sollievo naturali | + 1.1% | Germania, Paesi Bassi, Regno Unito; Paesi nordici | A breve termine (≤ 2 anni) |
| Crescita dell'agricoltura biologica e dell'approvvigionamento sostenibile di colture aromatiche | + 0.9% | Francia (Provenza), Spagna (Valencia), Italia (Calabria, Sicilia) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ingredienti naturali e biologici in vari settori
La richiesta dei consumatori di trasparenza e ingredienti più semplici sta incoraggiando i formulisti a sostituire gli additivi sintetici con alternative di origine botanica. Questa tendenza è stata ulteriormente amplificata dall'attenzione che i social media dedicano alle etichette dei prodotti. Gli oli essenziali certificati biologici rappresentano ora circa il 32% della superficie coltivata a lavandino e il 25% di quella coltivata a lavanda in Francia, una percentuale significativamente superiore alla media nazionale dell'11% per tutte le colture [1] Fonte: Chambres d'agriculture France, “Lavender and lavandin production in France,” chambres-agriculture.fr . Ciò dimostra che i coltivatori di piante aromatiche stanno rispondendo alle opportunità di prezzi più elevati. Oltre al settore cosmetico, questo cambiamento è evidente anche nell'industria alimentare e delle bevande, dove gli aromi naturali derivati da oli di agrumi, menta e spezie stanno progressivamente sostituendo i composti artificiali a causa delle esigenze dei rivenditori e dei programmi di certificazione clean label. Il quadro normativo dell'Unione Europea per la produzione biologica, regolato dal Regolamento 2018/848, impone la tracciabilità e limita l'uso di sostanze sintetiche. Ciò crea sia barriere all'ingresso che un vantaggio competitivo per i fornitori certificati. Il rispetto degli standard ECOCERT (Certificazione Ecologica e Biologica) e USDA (Dipartimento dell'Agricoltura degli Stati Uniti) per il biologico è diventato essenziale per accedere ai canali di distribuzione di alta gamma. Tuttavia, le distillerie più piccole si trovano ad affrontare sfide come gli elevati costi di audit e gli ampi requisiti di documentazione, il che ha portato a una concentrazione dell'offerta biologica nelle mani di cooperative di medie dimensioni e produttori di aromi verticalmente integrati.
Ampliamento dei centri benessere e spa che utilizzano terapie a base di oli essenziali
L'aromaterapia si è evoluta da offerta di nicchia nel settore del benessere a pratica consolidata nell'industria dell'ospitalità, con i gestori di spa europei che integrano sempre più gli oli essenziali nei loro trattamenti esclusivi per migliorare l'esperienza degli ospiti e giustificare prezzi più elevati per le sedute. Oli popolari come lavanda, eucalipto e ylang-ylang sono ampiamente utilizzati: la lavanda è particolarmente apprezzata nelle spa francesi e mediterranee per i suoi effetti calmanti, mentre l'eucalipto è comunemente impiegato nelle saune nordiche e negli hammam (bagni turchi) per i suoi benefici respiratori. La professionalizzazione della formazione in aromaterapia e l'espansione dei programmi di certificazione hanno ridotto i rischi di responsabilità, consentendo alle catene di spa di ampliare la loro offerta di oli essenziali senza un aumento significativo dei costi assicurativi. Germania e Francia, leader per densità di spa e spesa pro capite nel settore del benessere, creano centri di domanda concentrati che si riforniscono dalle tenute di lavanda della Provenza e dai distillatori di eucalipto marocchini. Questo canale facilita anche la costruzione del marchio, poiché gli ospiti delle spa acquistano spesso flaconi di oli essenziali in formato retail per uso domestico, a vantaggio dei marchi che vendono direttamente al consumatore e dei distillatori artigianali con narrazioni di marca coinvolgenti. A sostegno di questa tendenza, i dati della United Kingdom Spa Association (UKSA) hanno riportato un aumento del 60% delle visite giornaliere alle spa nel 2024, riflettendo il forte interesse dei consumatori per il benessere fisico ed emotivo [3] Fonte: The UK Spa Association (UKSA), “State of the Spa Industry Snapshot Survey,” spa-uk.org.
Passaggio a formulazioni clean-label con oli derivati dalle piante
Gli sviluppi normativi e i mandati dei rivenditori si stanno combinando per guidare il passaggio da aromi e fragranze sintetiche ad alternative di origine vegetale, creando opportunità per i fornitori di oli essenziali con solidi sistemi di tracciabilità. Il Regolamento sugli aromi 1334/2008 dell'Unione Europea [2] Fonte: Commissione europea, “Norme UE – aromi”, food.ec.europa.eu , che disciplina l'uso degli aromi negli alimenti, richiede che gli aromi naturali siano derivati esclusivamente da fonti vegetali, animali o microbiche. Questo regolamento offre un vantaggio competitivo per gli oli essenziali, poiché i produttori di aromi sintetici devono riformulare i loro prodotti per conformarsi. Le principali aziende alimentari e delle bevande stanno aggiornando i loro prodotti tradizionali per soddisfare gli standard di etichetta pulita, con oli di agrumi come arancia, limone e bergamotto che sostituiscono gli aromi artificiali di agrumi nelle bevande analcoliche gassate, nei dolciumi e nei prodotti da forno. Questa tendenza sta prendendo piede in paesi come il Regno Unito, la Germania e i Paesi Bassi, dove i programmi di private label dei rivenditori impongono rigidi elenchi di esclusione degli ingredienti che vietano gli aromi artificiali. I requisiti di conformità stanno incoraggiando i piccoli produttori ad affidare lo sviluppo degli aromi a società specializzate, il che sta consolidando il potere d'acquisto nelle mani di pochi grandi acquirenti. Di conseguenza, la concorrenza sui prezzi per gli oli essenziali come arancia e limone si è intensificata, mentre gli oli di nicchia come geranio e salvia sclarea continuano a mantenere prezzi premium stabili.
Maggiore utilizzo di oli essenziali nei prodotti di alta qualità per la cura della persona e nei cosmetici
I marchi di cosmetici di lusso utilizzano sempre più gli oli essenziali come ingredienti principali per giustificare prezzi elevati e distinguersi dai concorrenti del mercato di massa che dipendono da fragranze e conservanti sintetici. Il distretto francese della profumeria di Grasse, tradizionalmente specializzato in fragranze pregiate, si sta ora espandendo nel settore degli ingredienti funzionali per la cura della persona. Ciò include la fornitura di assolute di rosa, gelsomino e neroli per sieri anti-età e oli per il viso, commercializzati a prezzi superiori a 100 euro per 30 millilitri. In Italia, l'industria cosmetica naturale, guidata da marchi che enfatizzano le essenze botaniche mediterranee, ha trainato la domanda di oli di bergamotto e limone provenienti da Calabria e Sicilia. Queste regioni beneficiano di indicazioni geografiche protette (IGP), che ne supportano il posizionamento premium sul mercato. Il Regolamento europeo sui cosmetici 1223/2009 richiede valutazioni di sicurezza ed etichettatura degli allergeni, ma non impone limiti alle concentrazioni di oli essenziali. Ciò consente ai formulatori di utilizzare livelli più elevati di oli essenziali nei prodotti leave-on rispetto alle fragranze sintetiche. Questa differenza normativa sta creando opportunità per i fornitori di oli essenziali di sostituire muschi e aldeidi sintetici. Tuttavia, le revisioni in corso da parte del Comitato Scientifico per la Sicurezza dei Consumatori (SCCS) in merito ai componenti allergenici potrebbero ridurre questa flessibilità nei futuri aggiornamenti normativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I rigorosi quadri normativi dell'Unione Europea aumentano l'onere di conformità per gli oli essenziali | -0.7% | In tutta l'Unione Europea, con particolare riguardo ai piccoli produttori in Francia, Italia e Spagna | A breve termine (≤ 2 anni) |
| Le restrizioni sui componenti allergenici come limonene e linalolo limitano la formulazione del prodotto | -0.5% | In tutta l'Unione Europea, con il maggiore impatto in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Le preoccupazioni sulla sicurezza relative all'irritazione cutanea e alla sensibilizzazione derivante da oli non diluiti o utilizzati in modo improprio riducono l'adozione tra i consumatori avversi al rischio | -0.3% | Germania, Paesi Bassi, Regno Unito; Paesi nordici con elevata consapevolezza della tutela dei consumatori | A breve termine (≤ 2 anni) |
| Problemi di adulterazione, diluizione ed etichettatura errata danneggiano la credibilità del marchio e complicano gli sforzi per stabilire la fiducia dei consumatori a lungo termine | -0.4% | Globale, con particolare impatto sui marchi diretti al consumatore nel Regno Unito, Germania, Francia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I rigorosi quadri normativi dell'Unione Europea aumentano l'onere di conformità per gli oli essenziali
Il quadro normativo dell'Unione Europea, che comprende il Regolamento REACH (Registrazione, Valutazione, Autorizzazione e Restrizione delle Sostanze Chimiche), il Regolamento CLP (Classificazione, Etichettatura e Imballaggio), il Regolamento 1223/2009 sui Cosmetici e il Protocollo di Nagoya sull'Accesso e la Condivisione dei Benefici, impone ampi requisiti in materia di documentazione, test ed etichettatura. Questi regolamenti rappresentano un onere significativo per i piccoli distillatori e i produttori artigianali. Ad esempio, il Regolamento 2023/1545 della Commissione ha ampliato l'elenco degli allergeni delle fragranze che richiedono un'etichettatura obbligatoria da 26 a oltre 86 sostanze. Questa modifica ha imposto la riformulazione dei prodotti esistenti e ha aumentato i costi analitici per i test sui lotti. Inoltre, le tasse di registrazione REACH e i costi di preparazione dei dossier possono superare i 50,000 euro per sostanza per le sostanze chimiche di medio volume. Molti distillatori monomandatari non sono in grado di assorbire questi costi, il che li porta ad abbandonare la vendita diretta e a rifornire invece aggregatori più grandi in grado di distribuire i costi di conformità su portafogli più ampi. Inoltre, le revisioni in corso da parte del Comitato Scientifico per la Sicurezza dei Consumatori sui perossidi terpenici e altri prodotti di ossidazione hanno creato incertezza normativa. Alcuni acquirenti stanno preventivamente ritirando gli oli dal listino in attesa delle decisioni definitive. Questa situazione avvantaggia le aziende di aromi e fragranze verticalmente integrate con team interni per gli affari regolatori, mentre i distillatori indipendenti, privi delle dimensioni necessarie, affrontano notevoli difficoltà nell'adattarsi al panorama della conformità in continua evoluzione.
Le restrizioni sui componenti allergenici come limonene e linalolo limitano la formulazione del prodotto
Il limonene e il linalolo, comunemente presenti rispettivamente negli oli di agrumi e lavanda, sono classificati come allergeni delle fragranze ai sensi della normativa cosmetica dell'Unione Europea (UE). Tali normative richiedono la loro dichiarazione sulle etichette dei prodotti quando le loro concentrazioni superano lo 0.001% nei prodotti leave-on e lo 0.01% nelle formulazioni rinse-off. Questo requisito ha spinto alcuni marchi del mercato di massa a ridurre le concentrazioni di oli essenziali o a passare ad alternative sintetiche che forniscono fragranza senza superare le soglie allergeniche. Di conseguenza, la domanda di oli di agrumi e lavanda di base è diminuita nei segmenti di mercato sensibili al prezzo. Inoltre, il potenziale di formazione di perossidi negli oli ricchi di terpeni durante la conservazione presenta ulteriori sfide per la formulazione. Ad esempio, il limonene ossidato presenta tassi di sensibilizzazione più elevati rispetto all'olio fresco. Per affrontare questo problema, i produttori hanno implementato misure come l'azoto in atmosfera controllata, la conservazione refrigerata e i test di stabilità accelerati. Inoltre, le linee guida dell'Istituto Federale per la Valutazione dei Rischi tedesco e dell'Agenzia Nazionale per la Sicurezza dei Medicinali e dei Prodotti Sanitari (ANSM) francese raccomandano livelli massimi di utilizzo per determinati oli nei cosmetici, creando di fatto limiti che limitano la flessibilità dei formulatori. Sebbene queste restrizioni siano meno severe nel mercato delle fragranze di qualità, dove concentrazioni più elevate di oli essenziali sono tradizionali e i consumatori sono generalmente più inclini ad accettare l'esposizione agli allergeni, esse hanno un impatto significativo sul potenziale di crescita nel segmento della cura della persona di largo consumo, che rappresenta la maggiore opportunità in termini di volume per i fornitori di oli essenziali.
Analisi del segmento
Per tipo di ingrediente: la dominanza degli agrumi incontra la premiumizzazione floreale
Si prevede che l'olio d'arancia rappresenterà una quota di mercato del 29.90% nel 2025, grazie alle sue consolidate applicazioni negli aromi alimentari, nella pulizia della casa e nell'aromaterapia. Gli oli di Valencia e di Brasile spremuti a freddo sono comunemente utilizzati per la loro economicità e reperibilità, spesso preferiti rispetto alle caratteristiche specifiche di una determinata regione. Si prevede che l'olio di geranio crescerà a un tasso annuo composto (CAGR) dell'8.72% fino al 2031, trainato dal suo crescente utilizzo da parte dei profumieri come sostituto economico dell'olio di rosa bulgaro. Gli oli di geranio egiziano e sudafricano stanno diventando sempre più importanti nella profumeria naturale e nei prodotti per la cura della pelle di alta qualità.
L'olio di lavanda, nonostante la sua forte associazione con la Provenza, sta affrontando difficoltà nel mantenere i margini a causa dell'eccesso di offerta e della concorrenza dei produttori bulgari. La produzione di lavanda francese è diminuita del 30% nel 2023, principalmente a causa di infestazioni parassitarie e siccità. Gli oli di menta piperita e menta verde stanno assistendo a una crescente domanda per applicazioni farmaceutiche, in particolare nel canale tedesco Apotheke (farmacia), dove analgesici topici a base di mentolo e coadiuvanti digestivi sono venduti a prezzi elevati. L'olio di eucalipto continua a essere un ingrediente chiave nei trattamenti termali nordici e nei rimedi respiratori da banco (OTC), con fonti australiane e portoghesi che dominano la filiera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte: gli oli derivati dai fiori comandano un posizionamento premium
Nel 2025, i fiori rappresentavano il 35.82% del volume totale di produzione e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.94% fino al 2031. Questa crescita è trainata dalla crescente domanda di lavanda, rosa, gelsomino e geranio in fragranze pregiate e cosmetici naturali. L'Appellation d'Origine Protégée per l'Huile essentielle de lavande de Haute-Provence, che si estende su 284 comuni tra Alpes-de-Haute-Provence, Hautes-Alpes, Drôme e Vaucluse, dimostra come la protezione geografica possa contribuire a sostenere prezzi elevati anche a fronte di fluttuazioni di resa.
Gli oli derivati dalle foglie, come quelli di eucalipto, menta piperita e tea tree, sono ampiamente utilizzati in ambito farmaceutico e in aromaterapia. Questi oli sono caratterizzati da un prezzo al chilo più basso, ma da una maggiore produttività. Le fonti di corteccia, principalmente cannella e cassia, incontrano difficoltà di approvvigionamento a causa della lenta crescita degli alberi e dei processi di raccolta ad alta intensità di manodopera, che limitano il loro contributo complessivo alla crescita del mercato. Gli oli derivati dalle radici, tra cui vetiver e zenzero, soddisfano nicchie più piccole in profumeria e medicina naturale, con Madagascar e India come principali regioni di produzione.
Per applicazione: crescita del volume degli ancoraggi alimentari e delle bevande
Le applicazioni alimentari e delle bevande detenevano una quota di mercato del 35.03% nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.45%. Questa crescita è trainata dai requisiti di etichettatura pulita e dalla sostituzione degli aromi sintetici in conformità con il Regolamento dell'Unione Europea (UE) 1334/2008. Gli oli di agrumi dominano questo segmento, con oli di arancia, limone e bergamotto ampiamente utilizzati come aromi naturali in bevande analcoliche gassate, dolciumi, prodotti da forno e latticini. Lo status di Generally Recognized As Safe (GRAS) concesso dalla Flavor and Extract Manufacturers Association (FEMA) a molti oli essenziali ne supporta l'approvazione normativa nelle applicazioni alimentari, sebbene i livelli massimi di utilizzo varino a seconda dell'olio e della categoria di prodotto.
Le applicazioni in aromaterapia, sebbene di volume inferiore, hanno prezzi al chilo più elevati a causa dell'enfasi sulla purezza e sulla certificazione biologica. Gli oli di lavanda, eucalipto e menta piperita sono prodotti chiave che ancorano gli assortimenti al dettaglio in questa categoria. Le applicazioni farmaceutiche si stanno espandendo anche in Germania e nei Paesi Bassi, dove la medicina naturale è ampiamente accettata e sono in vigore quadri normativi a supporto dell'uso di rimedi da banco (OTC) a base di oli essenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Francia ha rappresentato il 22.59% del fatturato geografico, trainata dalla tradizione della lavanda provenzale, dal consolidato distretto della profumeria di Grasse e dalla forte domanda interna di prodotti per l'aromaterapia. Germania, Regno Unito e Italia rappresentano mercati maturi con un elevato consumo pro capite. La crescita in questi mercati è principalmente legata alla premiumizzazione e al crescente utilizzo di cosmetici naturali e applicazioni farmaceutiche. I Paesi Bassi svolgono un ruolo chiave come hub di riesportazione, con il porto di Rotterdam che gestisce volumi significativi in entrata dai paesi in via di sviluppo, che vengono poi distribuiti in tutta l'Unione Europea (UE). Il settore della lavanda francese, tuttavia, si trova ad affrontare sfide strutturali, con una produzione in calo del 30% nel 2023 rispetto al 2022 a causa di problemi di parassiti e di eccesso di offerta, con conseguente stima di due anni di scorte invendute. La produzione italiana di bergamotto in Calabria, che fornisce circa il 90% della produzione globale, rimane una risorsa fondamentale per l'industria delle fragranze di alta qualità, sebbene la variabilità climatica e l'invecchiamento dei frutteti rappresentino rischi per la stabilità dell'offerta a lungo termine.
Si prevede che la Spagna raggiungerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.51% fino al 2031. Questa crescita è alimentata dall'espansione della superficie coltivata ad agrumi biologici a Valencia e dalla crescente domanda di esportazione. I dati commerciali regionali evidenziano che le esportazioni di oli essenziali dalla Cantabria sono aumentate del 41.5% su base annua all'inizio del 2025. Il settore agrumicolo spagnolo sta inoltre investendo nella certificazione biologica e in moderne infrastrutture di distillazione, posizionando il Paese in modo da conquistare una quota di mercato maggiore, in un contesto di continua crescita della domanda di aromi naturali.
Polonia, Belgio e Svezia sono mercati emergenti in cui l'aumento del reddito disponibile e la crescente consapevolezza del benessere naturale stanno trainando la crescita della categoria, sebbene i volumi rimangano modesti rispetto all'Europa occidentale. La categoria Resto d'Europa, che comprende i paesi dell'Europa orientale e dei Balcani, è in espansione grazie all'introduzione di assortimenti di prodotti naturali da parte dei rivenditori multinazionali e all'adeguamento delle attività dei distillatori locali per soddisfare gli standard qualitativi dell'UE. Sebbene questi mercati siano ancora in fase di sviluppo, mostrano un potenziale di crescita significativo per il futuro.
Panorama normativo
In Europa, gli oli essenziali sono soggetti a diverse normative UE a seconda dell'uso finale. Per le applicazioni alimentari, il Regolamento (CE) n. 1334/2008 disciplina gli aromi e stabilisce i requisiti relativi all'uso sicuro, alla tracciabilità e alle restrizioni su alcune sostanze indesiderabili, con l'autorizzazione gestita tramite la procedura comune prevista dal Regolamento (CE) n. 1331/2008 e la valutazione scientifica del rischio supportata dall'EFSA. Per l'alimentazione animale, gli oli essenziali commercializzati come additivi sensoriali sono regolamentati dal Regolamento (CE) n. 1831/2003, con recenti pareri scientifici dell'EFSA (tra cui quello del 2024 per l'olio di lavanda e quello di dicembre 2025 per l'olio di timo) che illustrano un approccio più dettagliato, in cui i livelli massimi di inclusione sicuri specifici per specie e le prove di efficacia definiscono le aspettative di conformità.
Oltre agli alimenti e ai mangimi, gli oli essenziali utilizzati nei cosmetici e in altri prodotti chimici a valle sono soggetti a requisiti orizzontali ai sensi del REACH (Regolamento CE n. 1907/2006) e del CLP (Regolamento CE n. 1272/2008), nonché agli obblighi specifici per i cosmetici previsti dal Regolamento (CE) n. 1223/2009. Il Regolamento (CE) n. 2023/1545 della Commissione, che ha esteso l'etichettatura obbligatoria degli allergeni delle fragranze da 26 a oltre 86 sostanze, ha incrementato il carico di lavoro analitico e documentale, portando a test di routine più frequenti sui lotti e a una preparazione più formale dei dossier a tutti i livelli di fornitura.
Analisi della catena del valore
La filiera europea degli oli essenziali inizia con la coltivazione e la raccolta spontanea di piante aromatiche, seguita dalla lavorazione primaria (distillazione a vapore, spremitura a freddo per le scorze di agrumi ed estrazione con CO2 per materiali selezionati di alto valore). La miscelazione, la standardizzazione e il rilascio del prodotto si basano poi su controlli analitici (ad esempio, profilazione cromatografica) per soddisfare le specifiche del cliente e la documentazione normativa. La domanda a valle si concentra nei settori degli aromi per alimenti e bevande, dei cosmetici e della cura della persona, dell'aromaterapia e dei prodotti da banco per il benessere, con le principali aziende produttrici di aromi e fragranze e i fornitori di ingredienti specializzati in Francia, Germania, Regno Unito, Paesi Bassi, Svizzera e Spagna che fungono da aggregatori e formulisti chiave. La logistica e la ridistribuzione sono supportate da consolidate funzioni di importazione e riesportazione in hub come i Paesi Bassi, in linea con il ruolo dell'Europa come porta di consolidamento e conformità per gli oli di origine globale.
La conformità e la generazione di dati influenzano sempre più il modo in cui il valore viene catturato lungo tutta la catena. Gli oli essenziali destinati all'uso alimentare devono soddisfare i requisiti del Regolamento (CE) n. 1334/2008 in materia di purezza e tracciabilità, mentre REACH e CLP impongono obblighi di registrazione e comunicazione dei pericoli che favoriscono gli operatori su larga scala con capacità normative interne. Nel novembre 2024, la Commissione europea ha concesso una deroga temporanea che esenta i materiali naturali dalle norme di classificazione delle sostanze composte da più di un costituente (MOCS) previste dal CLP. Organismi di settore come EFEO e IFEAT hanno coordinato programmi di lavoro scientifico (avviati alla fine del 2023) per raccogliere dati analitici e tossicologici in vista della revisione del 2029, rafforzando il passaggio a capacità di analisi centralizzate e piattaforme di dati condivise.
Panorama competitivo
Il mercato europeo degli oli essenziali è moderatamente frammentato, con un punteggio di concentrazione di 4 su 10. Ciò indica la presenza di conglomerati globali di aromi e fragranze, fornitori di ingredienti di medie dimensioni e distillatori artigianali. Nel maggio 2022, DSM (Dutch State Mines) e Firmenich si sono fuse per formare un'entità combinata con 11.6 miliardi di euro di fatturato annuo e 2.0 miliardi di euro di vendite nel settore della profumeria e della bellezza. Questa fusione ha rafforzato il loro potere d'acquisto e l'integrazione verticale, consentendo l'implementazione di impianti di estrazione con fluidi supercritici in India e l'espansione della capacità produttiva di ingredienti naturali. Analogamente, aziende come Symrise, Givaudan e International Flavors & Fragrances (IFF) sfruttano la loro dimensione per gestire i costi di conformità, investire in ricerca e sviluppo e stabilire contratti di fornitura a lungo termine con i coltivatori, creando barriere significative per i concorrenti più piccoli.
Le tendenze strategiche del mercato enfatizzano l'integrazione verticale, con aziende leader che acquisiscono asset di distillazione a monte e capacità di formulazione a valle per massimizzare i margini lungo l'intera catena del valore. Stanno emergendo opportunità nella tracciabilità basata sulla blockchain, poiché la domanda di trasparenza da parte dei consumatori supera le attuali capacità delle catene di approvvigionamento. Inoltre, prodotti botanici sottoutilizzati come la salvia sclarea e l'elicriso offrono un potenziale di prezzo premium grazie alla loro disponibilità limitata e al posizionamento in un mercato di nicchia.
Tra i disruptor emergenti del mercato figurano marchi diretti al consumatore che sfruttano piattaforme di social media e modelli di abbonamento per bypassare i canali di vendita al dettaglio tradizionali. Tuttavia, la loro crescita è frenata dalle preoccupazioni relative all'adulterazione dei prodotti e dai significativi investimenti di capitale necessari per istituire laboratori di analisi interni. L'adozione della tecnologia varia a seconda del mercato, con i grandi operatori che utilizzano strumenti avanzati come la gascromatografia-spettrometria di massa, l'analisi del rapporto isotopico e progetti pilota basati su blockchain. Al contrario, i distillatori più piccoli si affidano a test organolettici e certificazioni di terze parti come ECOCERT e USDA Organic. Gli standard ISO (International Organization for Standardization) per gli oli essenziali, tra cui ISO 9235 e monografie specifiche per olio, forniscono parametri di riferimento compositivi, ma rimangono volontari, limitando la loro efficacia nell'affrontare le preoccupazioni relative all'adulterazione. Il panorama competitivo è suddiviso in una fascia premium, in cui fattori come il terroir, la certificazione biologica e le denominazioni di origine protetta determinano prezzi più elevati, e una fascia commodity, in cui prevalgono prezzo e disponibilità, con i sostituti sintetici che esercitano una pressione al ribasso sui margini.
Leader del settore degli oli essenziali in Europa
Givaudan SA
Symris AG
DSM-Firmenich AG
International Flavours & Fragrances, Inc.
Gruppo Robertet
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Symrise AG ha inaugurato un sito potenziato per la produzione di alimenti e bevande a Parets del Valles, vicino a Barcellona, in Spagna, aumentando la capacità produttiva di soluzioni in polvere per alimenti e bevande e modernizzando i laboratori di applicazione e controllo qualità. L'ampliamento favorisce uno sviluppo e una scalabilità più rapidi a livello locale per i clienti dell'Europa meridionale e migliora la reattività regionale dell'offerta di sistemi di aromi naturali che incorporano oli essenziali.
- Settembre 2025: International Flavors and Fragrances Inc. (IFF) ha inaugurato un sito ampliato di LMR Naturals a Grasse, in Francia, a seguito di un investimento di 10 milioni di euro. La maggiore superficie e le capacità potenziate aumentano la capacità di sviluppo regionale per i prodotti naturali, rafforzando Grasse come hub strategico per l'approvvigionamento conforme e l'innovazione nel settore degli ingredienti naturali.
- Marzo 2024: dsm-firmenich ha inaugurato due impianti di produzione a Castets, in Francia, tra cui uno per ingredienti di profumeria a base di pino e uno per il muschio biodegradabile Habanolide, grazie al sostegno di contributi governativi. L'investimento rafforza la capacità produttiva locale di ingredienti di origine biologica per la profumeria e contribuisce a una maggiore sicurezza di approvvigionamento per i portafogli di fragranze ispirate alla natura in Europa.
Ambito e metodologia
Il componente volatile di un prodotto naturale, noto come olio essenziale, può essere estratto mediante distillazione, distillazione a vapore o spremitura nel caso degli agrumi. Ha idrocarburi volatili. Diverse parti della pianta vengono utilizzate per produrre oli essenziali. Nel senso che contiene l'aroma caratteristico o l'essenza della pianta, l'olio è “essenziale”.
Il mercato europeo degli oli essenziali è segmentato per tipo di prodotto, applicazione e area geografica. In base al tipo di prodotto, il mercato è stato segmentato in olio di lavanda, olio di arancia, olio di eucalipto, olio di menta piperita, olio di menta verde, olio di limone, olio di rosmarino, olio di geranio, olio di melaleuca e altri tipi di prodotto. In base all’applicazione, il mercato è stato segmentato in alimenti e bevande, aromaterapia, prodotti farmaceutici, cosmetici e cura personale e altri canali di distribuzione. Per area geografica, il mercato è stato segmentato in Spagna, Regno Unito, Francia, Germania, Russia, Italia e resto d'Europa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Per tipo di ingrediente
| Olio di lavanda |
| Olio di Arancia |
| Olio di eucalipto |
| Olio di menta piperita |
| Olio di menta verde |
| Olio di limone |
| olio di rosmarino |
| Olio di geranio |
| Olio dell'albero del tè |
| Altri Oli |
Per fonte
| Fiori |
| Foglie |
| Corteccia |
| Roots |
| Altro |
Per Applicazione
| Cibo e Bevande |
| Aromaterapia |
| Eccipienti farmaceutici |
| Cosmetici e cura della persona |
| Altro |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di ingrediente | Olio di lavanda |
| Olio di Arancia | |
| Olio di eucalipto | |
| Olio di menta piperita | |
| Olio di menta verde | |
| Olio di limone | |
| olio di rosmarino | |
| Olio di geranio | |
| Olio dell'albero del tè | |
| Altri Oli | |
| Per fonte | Fiori |
| Foglie | |
| Corteccia | |
| Roots | |
| Altro | |
| Per Applicazione | Cibo e Bevande |
| Aromaterapia | |
| Eccipienti farmaceutici | |
| Cosmetici e cura della persona | |
| Altro | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli oli essenziali e quali sono le sue previsioni per il 2031?
Il mercato è valutato a 3.74 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.41%.
Quale tipologia di ingrediente determina le vendite in tutta Europa?
L'olio d'arancia è in testa alla classifica con una quota del 29.90%, grazie alla sua versatilità nelle bevande, nella pulizia della casa e nell'aromaterapia.
Perché la Spagna è il Paese in più rapida crescita per gli oli essenziali in Europa?
La Spagna sta ampliando la superficie coltivata ad agrumi biologici e sfruttando la crescente domanda di esportazione, con un CAGR previsto del 9.51% fino al 2031.
In che modo le normative UE incidono sui piccoli produttori di oli essenziali?
La conformità al REACH, l'etichettatura degli allergeni e i test di sicurezza aumentano i costi, superando le possibilità di molte piccole distillerie, spingendole a stipulare contratti di fornitura all'ingrosso con aziende di ingredienti più grandi.
Quale segmento applicativo contribuirà al maggior valore incrementale nel periodo 2026-2031?
Le applicazioni nel settore alimentare e delle bevande, spinte dalle riforme clean-label, sono destinate ad aumentare il fatturato assoluto più elevato, con un CAGR dell'8.45%.


