

Dimensioni e quota del mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | USD 32.16 milioni |
| Dimensione del mercato (2030) | USD 173.71 milioni |
| Tasso di crescita (2025 - 2030) | 40.05% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici di Mordor Intelligence
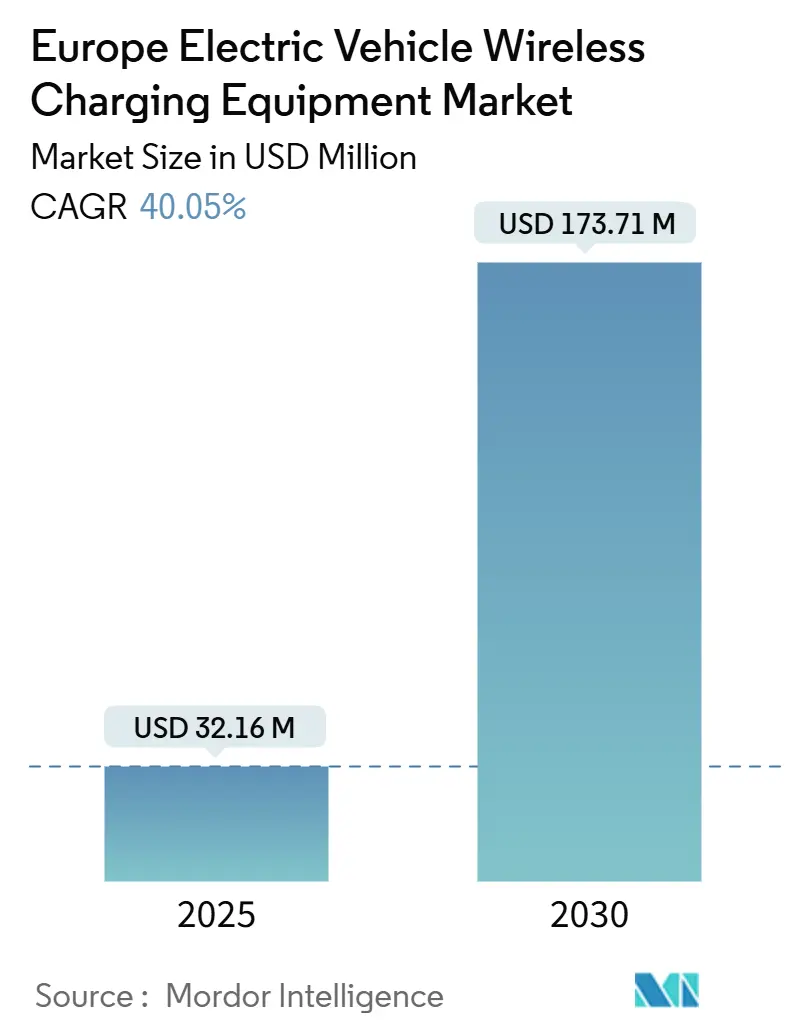
Si stima che il mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici valga 32.16 milioni di dollari nel 2025 e che raggiungerà i 173.71 milioni di dollari entro il 2030, con un CAGR del 40.05% nel periodo di previsione (2025-2030).
Il mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici si posiziona come un mercato guidato dalla tecnologia e dalla regolamentazione, supportato da un'elevata penetrazione dei veicoli elettrici, da solide reti di ricarica pubbliche e dall'adozione precoce di soluzioni di mobilità avanzate. Le apparecchiature di ricarica wireless per veicoli elettrici consentono il trasferimento di energia senza contatto tramite accoppiamento induttivo, supportando casi d'uso di ricarica statica e dinamica in ambienti residenziali, di flotte e di infrastrutture pubbliche.
Lo sviluppo del mercato europeo è influenzato da severe normative sulle emissioni, da un forte coinvolgimento del settore pubblico e da un'elevata concentrazione di programmi pilota nei settori dei trasporti pubblici e delle smart city. Sebbene le infrastrutture di ricarica plug-in siano già ben consolidate, la ricarica wireless sta acquisendo rilevanza in applicazioni in cui automazione, sicurezza ed efficienza operativa sono prioritarie, in particolare nel trasporto pubblico e nelle flotte comunali.
Punti chiave del rapporto
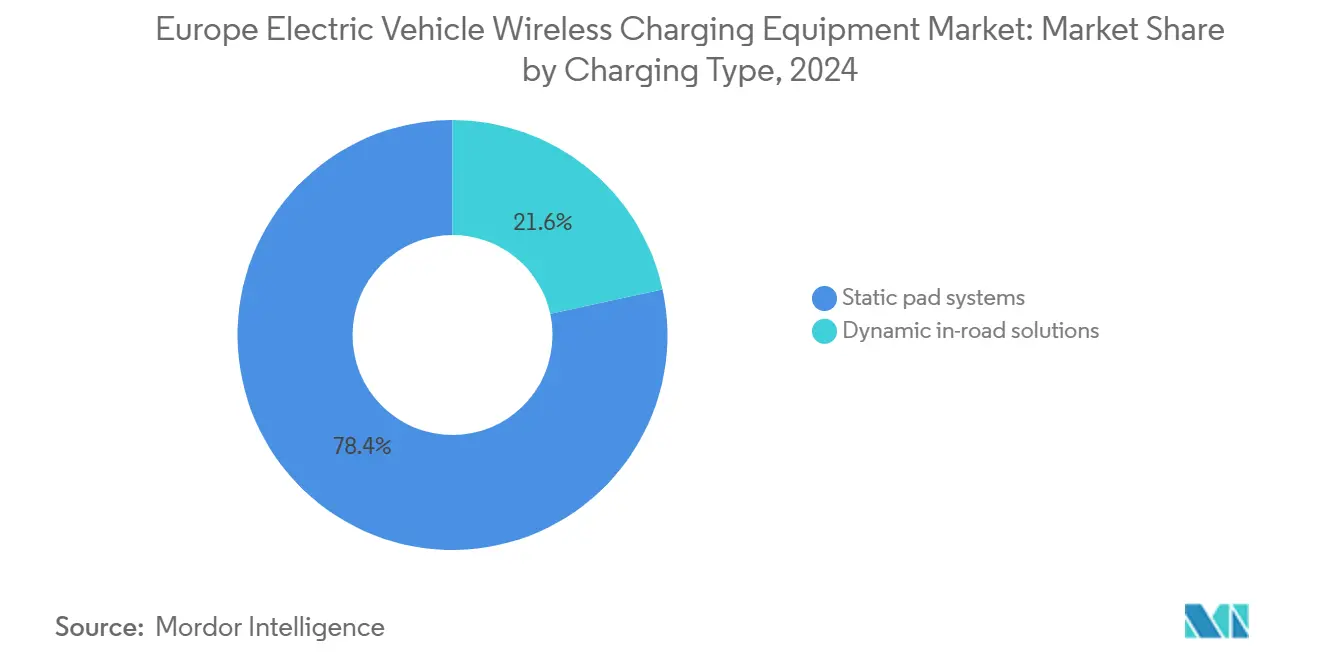
- In base al tipo di ricarica, i sistemi a piastre statiche hanno detenuto una quota del 78.40% nel 2024, mentre si prevede che le soluzioni dinamiche su strada cresceranno a un CAGR del 54.80% fino al 2030.
- Per tipologia di veicolo, le autovetture hanno rappresentato il 60.10% dei ricavi del 2024; si prevede che i veicoli commerciali (inclusi autobus/pullman) cresceranno a un CAGR del 42.60% fino al 2030.
- In base alla potenza erogata, i sistemi fino a 11 kW rappresentavano il 50.20% delle dimensioni del mercato nel 2024; si prevede che i sistemi superiori a 150 kW cresceranno a un CAGR del 61.40% entro il 2030.
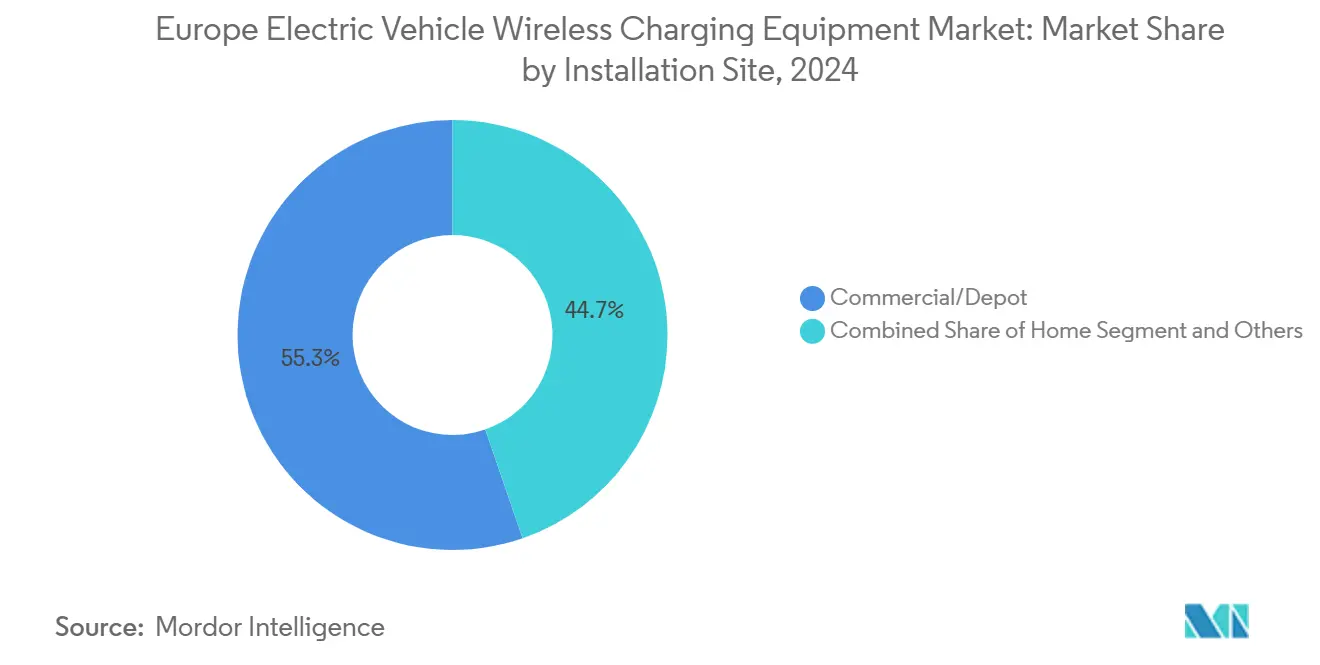
- In base al sito di installazione, le installazioni commerciali e di deposito hanno catturato il 55.30% delle dimensioni del mercato del 2024, mentre i progetti di corsie autostradali mostrano la crescita più elevata con un CAGR del 49.90% fino al 2030
- Per piattaforma tecnologica, l'accoppiamento risonante induttivo ha dominato con una quota del 71.60% nel 2024; si prevede che le piattaforme di allineamento multi-bobina cresceranno a un CAGR del 58.70% entro il 2030.
- In termini geografici, la Germania ha rappresentato il 28.50% delle dimensioni del mercato europeo nel 2024, mentre si prevede che i paesi nordici saranno il cluster in più rapida crescita con un CAGR del 52.10% fino al 2030.
Tendenze e approfondimenti sul mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di interoperabilità e chiarezza della certificazione | + 1.0% | Germania, Francia, Paesi Bassi, Paesi nordici (siti multi-OEM) | Medio termine (2–4 anni) |
| Trasporto pubblico ed elettrificazione della flotta municipale | + 0.9% | Germania, Francia, Regno Unito, Italia, Spagna (depositi di autobus e flotte cittadine) | A breve termine (≤ 2 anni) |
| Automazione del deposito ed economia dei tempi di attività | + 0.8% | Germania, Regno Unito, Paesi nordici (operazioni di flotta centralizzate) | A breve termine (≤ 2 anni) |
| Wireless ad alta potenza per terminal e depositi degli autobus | + 0.7% | Francia, Germania, Paesi nordici (tariffa basata sulle opportunità di percorso) | Medio termine (2–4 anni) |
| Corridoi pilota dinamici supportati da lavori pubblici | + 0.6% | Francia, Germania, Paesi Bassi (corridoi espositivi) | A lungo termine (≥ 4 anni) |
| Vincoli del paesaggio urbano e riduzione dell'hardware fuori terra | + 0.5% | Paesi Bassi, Regno Unito, Italia, Spagna (centri urbani densi) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard di interoperabilità e chiarezza della certificazione
L'ambiente di ricarica europeo è progettato per essere multimarca, il che aumenta il valore dei sistemi di ricarica wireless interoperabili. Standard e percorsi di certificazione chiari riducono l'incertezza ingegneristica per OEM, fornitori di primo livello e gestori di siti, definendo tolleranze di allineamento, requisiti di comunicazione e concetti di sicurezza. Ciò aumenta la fiducia nella pianificazione di siti multimarca per gli operatori di parcheggi condivisi e gli hub di flotta, dove le apparecchiature devono supportare popolazioni di veicoli miste senza personalizzazioni per linea di modello.
Trasporto pubblico ed elettrificazione della flotta municipale
Le città europee continuano a elettrificare autobus e flotte comunali per soddisfare i requisiti di mobilità pulita e le zone a basse emissioni. La ricarica wireless diventa rilevante laddove le flotte richiedono tempi di attività prevedibili e routine quotidiane standardizzate, soprattutto nei depositi e nei terminali. In queste operazioni, la ricarica automatizzata riduce la movimentazione manuale, migliora la coerenza tra i turni e favorisce una maggiore disponibilità dei veicoli, il che rafforza il business case nei programmi basati sugli appalti pubblici.
Automazione del deposito ed economia dei tempi di attività
Gli ambienti di ricarica incentrati sui depositi supportano le implementazioni di ricarica wireless più ripetibili in Europa. Gli orari dei veicoli e le posizioni di parcheggio sono controllati, i team di manutenzione sono centralizzati e i tassi di utilizzo sono misurabili. Ciò consente alla ricarica wireless di garantire efficienza operativa attraverso una ridotta usura dei connettori, un minor numero di passaggi manuali e una minore variabilità dei processi. Questi fattori riducono i tempi di ammortamento rispetto alle installazioni di parcheggi pubblici, dove l'utilizzo e il controllo operativo sono più deboli.
Wireless ad alta potenza per terminal e depositi degli autobus
Gli operatori di flotte e trasporti pubblici europei richiedono sempre più sistemi di ricarica ad alta potenza per ridurre al minimo i tempi di sosta e mantenere i veicoli in servizio per lunghi cicli di servizio. I sistemi wireless con potenze superiori a quelle standard residenziali soddisfano questa esigenza, in particolare per autobus e pullman che rientrano ai terminal per brevi intervalli. Tuttavia, l'adozione di sistemi wireless ad alta potenza rimane legata a prestazioni comprovate sul campo, convalida della sicurezza e comprovata affidabilità nell'uso quotidiano, il che rende i grandi operatori di trasporto pubblico tra i primi ad adottare tali sistemi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CapEx iniziale rispetto alle reti di ricarica rapida CC mature | -1.2% | Europa occidentale (Germania, Francia, Regno Unito, Paesi Bassi) | A breve termine (≤ 2 anni) |
| Autorizzazioni, lavori civili e approvazioni multi-stakeholder | -0.9% | Città dell'UE e autorità autostradali | Medio termine (2–4 anni) |
| Efficienza, allineamento e complessità della conformità EMF | -0.8% | Depositi ad alta potenza e parcheggi condivisi | Medio termine (2–4 anni) |
| Disponibilità limitata del ricevitore montato in fabbrica nei segmenti di massa | -0.6% | In tutta Europa (gating OEM) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CapEx iniziale rispetto alle reti di ricarica rapida CC mature
L'Europa dispone di una base di ricarica cablata relativamente avanzata, che include reti CC ad alta potenza in espansione, che rappresentano un punto di riferimento elevato per il ROI del wireless. Le implementazioni wireless richiedono sia infrastrutture di terra che hardware di ricezione a bordo veicolo, aumentando il costo totale di installazione rispetto a molte alternative cablate. Laddove l'utilizzo è incerto o le tariffe sono sfavorevoli, i periodi di ammortamento si allungano, il che spinge le prime implementazioni wireless a concentrarsi in ambienti controllati per le flotte piuttosto che in parcheggi pubblici aperti.
Autorizzazioni, lavori civili e approvazioni multi-stakeholder
I programmi di ricarica wireless che si estendono oltre i depositi privati richiedono in genere il coordinamento con comuni, servizi pubblici e autorità dei trasporti. La complessità delle opere civili aumenta notevolmente per i progetti in spazi pubblici e i progetti pilota su strada, dove la chiusura delle corsie, le autorizzazioni di sicurezza e la programmazione dei lavori diventano vincoli materiali. Questi fattori rallentano la scalabilità, limitano i volumi di distribuzione a un numero limitato di progetti alla volta e aumentano il rischio di esecuzione per le strategie basate su corridoi.
Analisi del segmento
In base al tipo di ricarica: i sistemi statici prevalgono nelle attuali implementazioni, mentre la ricarica dinamica su strada guida la crescita futura.
La ricarica wireless statica rimane il punto di riferimento commerciale in Europa, con una quota del 78.40% nel 2024. L'adozione si concentra nelle installazioni in deposito e in siti strutturati, dove le condizioni di installazione sono controllate e i vantaggi operativi sono misurabili.
Si prevede che le soluzioni dinamiche su strada saranno il segmento in più rapida crescita, con un CAGR del 54.80% entro il 2030. La crescita è trainata dalle dimostrazioni di corridoi collegati al trasporto pubblico e alle corsie merci; tuttavia, la scala continua a dipendere dai permessi, dalle opere civili e dai finanziamenti multilaterali.
Per tipo di veicolo: le autovetture sono in testa all'adozione, mentre le flotte commerciali crescono più rapidamente.
Le autovetture hanno guidato il mercato nel 2024, con una quota di fatturato del 60.10%. La domanda è legata ad allestimenti premium e a soluzioni di parcheggio domestico o privato controllate, dove la comodità per l'utente è il principale fattore di valore.
Si prevede che i veicoli commerciali (inclusi autobus e pullman) cresceranno a un CAGR del 42.60% entro il 2030. L'economia della flotta ne favorisce l'adozione attraverso un maggiore utilizzo, procedure di deposito standardizzate e una ridotta movimentazione manuale dei connettori.
In base alla potenza in uscita: oggi i sistemi a bassa potenza sono i più diffusi, mentre le implementazioni ad alta potenza sono in accelerazione.
Nel 2024, i sistemi fino a 11 kW hanno dominato la scena, con una quota del 50.20%. Questa fascia è in linea con le installazioni residenziali e commerciali leggere, dove gli aggiornamenti elettrici sono limitati e la maturità delle soluzioni è maggiore.
Si prevede che i sistemi con potenza superiore a 150 kW cresceranno a un CAGR del 61.40% entro il 2030. La domanda è trainata da depositi ad alta capacità e da operazioni di transito che richiedono un significativo trasferimento di energia in brevi periodi di permanenza.
In base al sito di installazione: le installazioni in deposito sono il fulcro del mercato, mentre i corridoi autostradali si espandono più rapidamente.
Nel 2024, le installazioni commerciali e di deposito costituivano la categoria di siti più ampia, con una quota del 55.30%. L'adozione precoce in Europa si concentra nei luoghi in cui la proprietà, l'utilizzo e la manutenzione delle risorse sono controllate da un unico operatore.
Si prevede che i progetti di corsie autostradali cresceranno più rapidamente, con un CAGR del 49.90% entro il 2030. Le implementazioni continueranno a essere guidate dai progetti e concentrate in un numero limitato di corridoi a causa dei cicli di approvazione e dell'intensità dei costi civili.
Per piattaforma tecnologica: oggi i sistemi induttivi sono all'avanguardia, mentre le piattaforme multi-bobina stanno guadagnando terreno.
L'accoppiamento risonante induttivo ha registrato una quota del 71.60% nel 2024, supportata dall'ecosistema di componenti più consolidato e da percorsi di certificazione più semplici.
Si prevede che le piattaforme di allineamento multi-bobina si espanderanno a un CAGR del 58.70% entro il 2030. L'adozione aumenterà man mano che le implementazioni si sposteranno verso parcheggi condivisi e flotte, dove la tolleranza di allineamento influisce direttamente sui tempi di attività e sul ROI.
Analisi geografica
La Germania è leader in Europa con il 28.50% delle dimensioni del mercato nel 2024, grazie a un ampio parco veicoli elettrici, a una forte attività di integrazione OEM e a programmi di elettrificazione della flotta che favoriscono l'implementazione di depositi standardizzati. Il Paese beneficia inoltre di una capacità concentrata di investimenti infrastrutturali, che supporta installazioni ripetibili e benefici in termini di apprendimento precoce.
Si prevede che i Paesi nordici saranno il cluster in più rapida crescita, con un CAGR del 52.10% fino al 2030, trainato dall'elevata penetrazione dei veicoli elettrici, dal forte sostegno politico e dall'elettrificazione delle flotte municipali. Si prevede che la crescita rimarrà concentrata attorno alle aree metropolitane ad alta densità e ai depositi di transito, per poi espandersi con la stabilizzazione dell'economia unitaria e il miglioramento dell'interoperabilità.
Panorama competitivo
Il mercato europeo è moderatamente concentrato, guidato da fornitori globali di tecnologie di ricarica wireless, fornitori Tier-1 del settore automotive e integratori di infrastrutture. La forza competitiva è trainata da piattaforme tecnologiche certificate, partnership OEM e implementazioni pilota di successo nel settore pubblico.
I fornitori di primo livello svolgono un ruolo centrale integrando la ricarica wireless in portafogli di elettrificazione più ampi, mentre gli specialisti delle infrastrutture si concentrano sulla fornitura del sistema e sulla conformità ai quadri normativi europei. I partenariati pubblico-privati rimangono una via chiave per la scalabilità, in particolare per le implementazioni dinamiche e incentrate sul trasporto pubblico.
Leader del settore delle apparecchiature di ricarica wireless per veicoli elettrici in Europa
WiTricity Corporation
Alimentazione senza spina (Evatran Group)
Potenza HEVO
Nissan Motor Co., Ltd.
Toyota Motor Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: Infineon collabora con Electreon per far progredire la ricarica elettrica su strada dai tracciati pilota alle applicazioni autostradali per veicoli elettrici commerciali in Europa
- Novembre 2025: Electreon firma un memorandum d'intesa per acquisire le risorse di InductEV, unendo tecnologie di ricarica wireless statica dinamica e ad alta potenza per implementazioni più ampie in Europa e nel mondo.
- Ottobre 2025: viene inaugurata sulla A10 francese, nei pressi di Parigi, la prima autostrada dinamica al mondo con ricarica wireless, che consente ai veicoli elettrici di ricaricarsi durante la guida in condizioni di traffico reale e che eroga oltre 300 kW di potenza nei test.
Ambito del rapporto sul mercato europeo delle apparecchiature di ricarica wireless per veicoli elettrici
Le apparecchiature di ricarica wireless per veicoli elettrici si riferiscono all'hardware e ai sistemi di controllo/comunicazione integrati che consentono il trasferimento di potenza senza contatto tra un trasmettitore lato terra (piastra/bobina + elettronica di potenza + controlli) e un ricevitore lato veicolo (bobina + rettifica/controllo), supportando configurazioni di ricarica wireless statiche (parcheggio e ricarica) e dinamiche (in movimento).
L'ambito include la segmentazione per tipo di ricarica (statica, dinamica), tipo di veicolo (autovetture, veicoli commerciali), potenza (fino a 11 kW, 11–50 kW, 50–150 kW, oltre 150 kW), sito di installazione (abitazione, commerciale/deposito, parcheggio pubblico, autostrada/corsia), piattaforma tecnologica (accoppiamento risonante induttivo, piattaforme di allineamento multi-bobina e altre), canale di distribuzione (OEM, aftermarket) e paese. Le previsioni di mercato sono fornite in termini di valore (USD).
| statica |
| Dinamico |
| Veicoli passeggeri |
| Veicoli commerciali |
| Fino a 11 kW |
| 11–50 kW |
| 50–150 kW |
| Oltre 150 kW |
| Casa |
| Commerciale/Deposito |
| Parcheggio pubblico |
| Autostrada/corsia |
| Accoppiamento risonante induttivo |
| Piattaforme di allineamento multi-bobina |
| Altro |
| OEM |
| aftermarket |
| Germania |
| Francia |
| Regno Unito |
| Spagna |
| Italia |
| Norvegia |
| Finlandia |
| Russia |
| Olanda |
| Resto d'Europa |
| Segmentazione per tipo di addebito (valore, USD) | statica |
| Dinamico | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per potenza di uscita (valore, USD) | Fino a 11 kW |
| 11–50 kW | |
| 50–150 kW | |
| Oltre 150 kW | |
| Segmentazione per sito di installazione (valore, USD) | Casa |
| Commerciale/Deposito | |
| Parcheggio pubblico | |
| Autostrada/corsia | |
| Segmentazione per piattaforma tecnologica (valore, USD) | Accoppiamento risonante induttivo |
| Piattaforme di allineamento multi-bobina | |
| Altro | |
| Segmentazione per canale di distribuzione (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per Paese/Cluster (Valore, USD) | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Norvegia | |
| Finlandia | |
| Russia | |
| Olanda | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quale tipologia di tariffazione sarà la più diffusa nel 2024 e quale crescerà più rapidamente?
I sistemi di pastiglie statiche saranno in testa con il 78.40% nel 2024; le soluzioni dinamiche su strada cresceranno più rapidamente con un CAGR del 54.80% (2025-2030E).
Quale tipologia di veicolo è attualmente in testa e quale è in rapida crescita?
Nel 2024 le autovetture saranno in testa con il 60.10%; i veicoli commerciali cresceranno più rapidamente con un CAGR del 42.60% (2025-2030E).
Quale fascia di potenza prevale e quale si espande più rapidamente?
Fino a 11 kW saranno in testa al 50.20% nel 2024; oltre 150 kW cresceranno più rapidamente con un CAGR del 61.40% (2025-2030E).
Qual è il sito di installazione più grande e quale cresce più velocemente?
Nel 2024, i siti commerciali/depositi saranno in testa con il 55.30%; i progetti di corsie autostradali cresceranno più rapidamente con un CAGR del 49.90% (2025-2030E).
Quale piattaforma tecnologica è leader e quale guadagna quote di mercato?
L'accoppiamento risonante induttivo raggiungerà il 71.60% nel 2024; le piattaforme multi-bobina cresceranno più rapidamente, con un CAGR del 58.70% (2025-2030E).


