

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
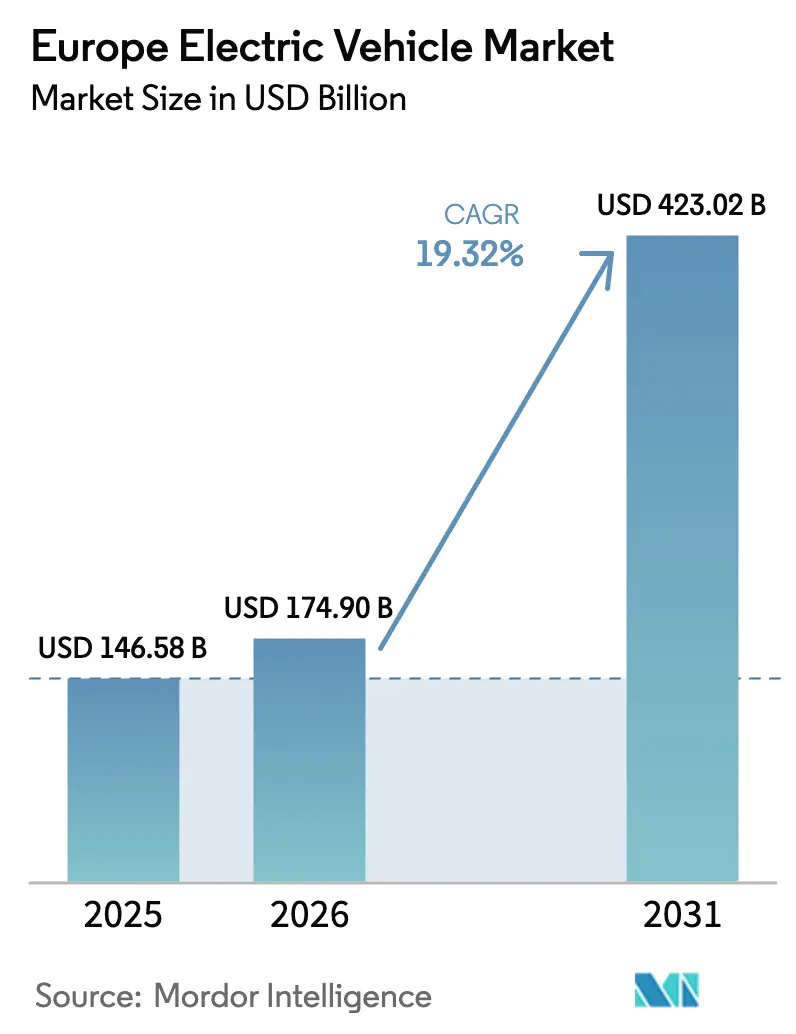
| Dimensione del mercato (2026) | 174.90 miliardo di dollari |
| Dimensione del mercato (2031) | 423.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.32% CAGR |
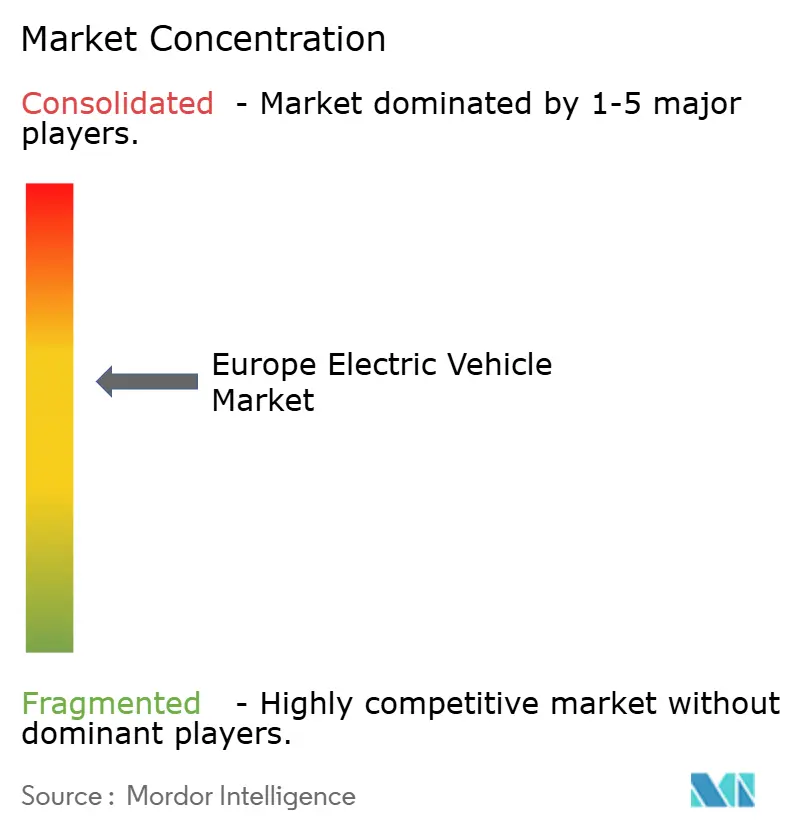
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici in Europa di Mordor Intelligence
Si prevede che il mercato europeo dei veicoli elettrici crescerà da 146.58 miliardi di dollari nel 2025 a 174.90 miliardi di dollari nel 2026 e raggiungerà i 423.02 miliardi di dollari entro il 2031, con un CAGR del 19.32% nel periodo 2026-2031. Questa crescita riflette le vincolanti politiche UE di riduzione delle emissioni di carbonio, il forte calo dei costi delle batterie e l'espansione della rete di ricarica pubblica nella regione. I veicoli elettrici a batteria dominano già volumi e margini, mentre le trasmissioni ad alta tensione, i motori sincroni a magneti permanenti e le soluzioni chimiche litio-ferro-fosfato stanno plasmando le curve di costo di prossima generazione. Le case automobilistiche stanno dando priorità alle architetture dedicate ai veicoli elettrici, i nuovi concorrenti cinesi stanno comprimendo i prezzi e gli impegni di flotta allineati alle politiche stanno accelerando la domanda nei segmenti dei veicoli commerciali leggeri. Il finanziamento e l'innovazione del valore residuo stanno riducendo le barriere alla proprietà nelle sottoregioni sensibili al prezzo, mentre il mercato europeo dei veicoli elettrici intensifica la sua transizione strutturale.
Punti chiave del rapporto
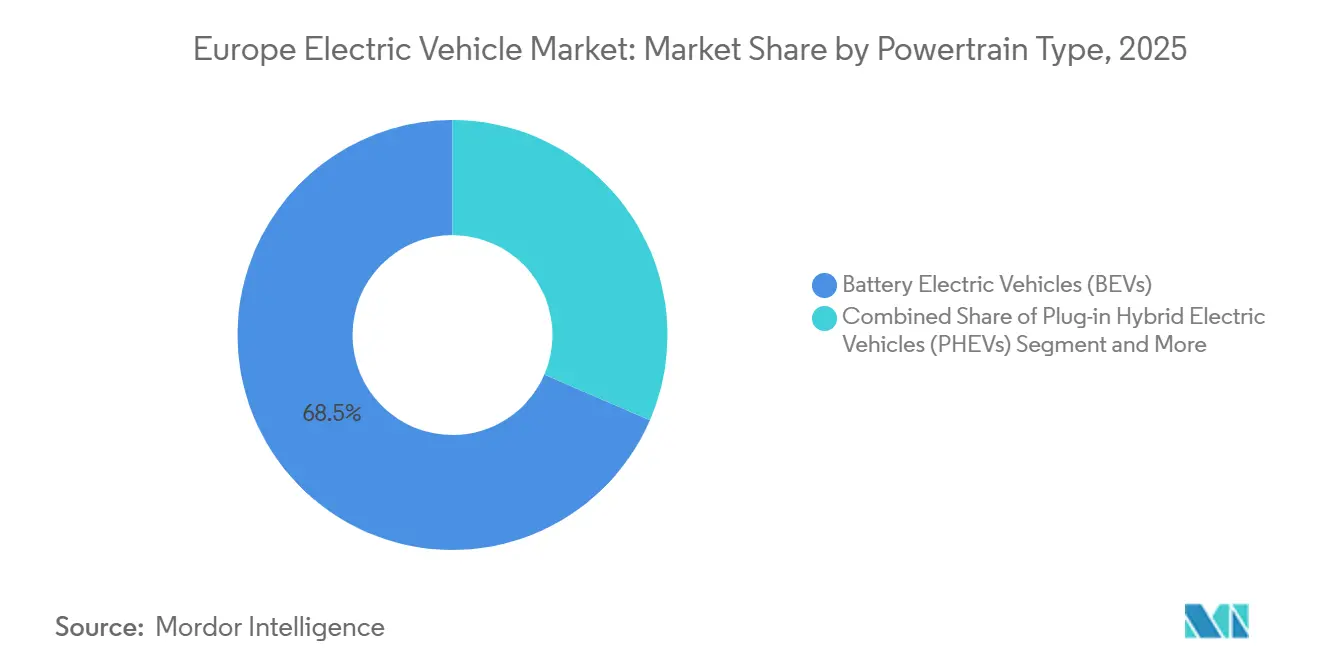
- In base al gruppo propulsore, i veicoli elettrici a batteria hanno conquistato il 68.52% della quota di mercato europea dei veicoli elettrici nel 2025 e si prevede che cresceranno a un CAGR del 20.62% fino al 2031.
- Per tipologia di veicolo, i veicoli commerciali hanno rappresentato il 17.59% del volume del 2025, ma si prevede che registreranno la crescita più rapida, pari al 23.31% di CAGR, nel periodo di previsione.
- In base alla composizione chimica delle batterie, NMC ha registrato una quota di fatturato del 44.37% nel 2025, mentre si prevede che LFP registrerà un CAGR del 22.29% entro il 2031.
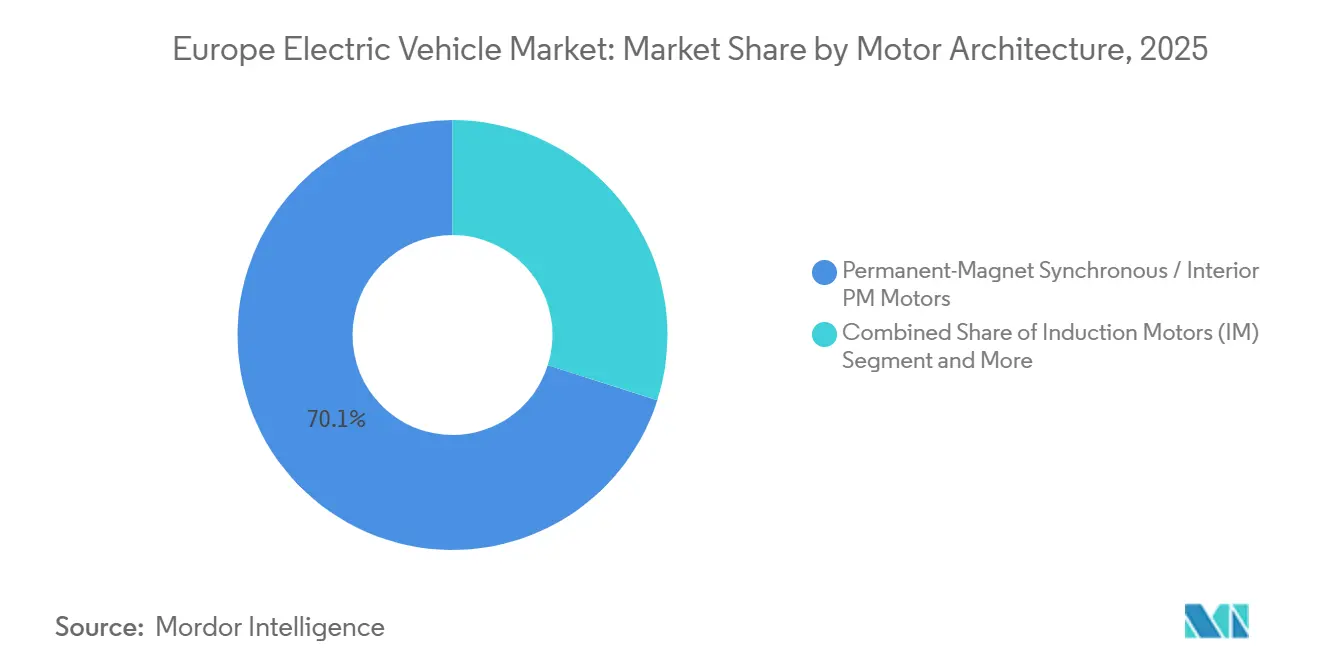
- In base all'architettura del motore, i motori sincroni a magneti permanenti hanno dominato con una quota del 70.09% nel 2025 e si prevede che manterranno una quota simile fino al 2031, sostanzialmente in linea con il CAGR del 19.32% del mercato totale.
- In termini di autonomia, i modelli di fascia media (200-400 km) hanno rappresentato il 40.61% delle vendite del 2025, mentre le varianti a lungo raggio (400-600 km) sono destinate a crescere a un CAGR del 21.74% entro il 2031.
- In base all'architettura di tensione, i sistemi a media tensione (200-400 V) hanno detenuto una quota del 43.44% nel 2025, mentre si prevede che le piattaforme ad alta tensione (400-800 V) cresceranno a un CAGR del 21.26% entro il 2031.
- Per paese, la Germania ha contribuito al 28.76% del fatturato del 2025, mentre si prevede che la Spagna raggiungerà il CAGR più alto, pari al 21.86%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli elettrici in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo del rapporto USD/kWh delle batterie e maggiore densità | + 4.1% | Europa occidentale | A lungo termine (≥ 4 anni) |
| Obiettivi UE sulle emissioni di CO₂ e eliminazione graduale dei motori a combustione interna entro il 2035 | + 3.5% | UE27, Regno Unito, Norvegia | Medio termine (2-4 anni) |
| Espansione della ricarica pubblica finanziata dall'UE | + 3.2% | Germania, Francia, Spagna, Benelux | A breve termine (≤ 2 anni) |
| Mandati di elettrificazione della flotta aziendale | + 2.8% | Germania, Regno Unito, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| Le norme sul passaporto per le batterie stimolano gli impianti di produzione di celle nell'UE | + 2.1% | Francia, Germania, Spagna, Polonia, Ungheria | Medio termine (2-4 anni) |
| Ricavi Vehicle-to-Grid per le flotte | + 1.6% | Germania, Paesi Bassi, Danimarca, Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Calo del rapporto USD/kWh delle batterie e aumento della densità energetica
I costi medi dei pacchi batteria sono diminuiti significativamente, grazie alla scalabilità degli impianti catodici più grandi, alla sostituzione dell'LFP e all'adozione di formati cella-pacco semplificati. L'architettura Qilin di CATL, ora concessa in licenza dalle principali case automobilistiche per i lanci futuri, offre un notevole miglioramento della produzione a livello di pacco batteria rispetto ai precedenti progetti modulari. Sebbene i prototipi allo stato solido abbiano dimostrato un'impressionante densità energetica in laboratorio, si prevede che la produzione di massa avverrà in un secondo momento. Questa maggiore densità consente ai veicoli di raggiungere autonomie maggiori con pacchi batteria più piccoli, riducendone la massa e migliorandone l'efficienza, il che contribuisce a ridurre le differenze di costo nel ciclo di vita rispetto ai propulsori tradizionali.
Obiettivi UE sulle emissioni di CO₂ e scadenze per l'eliminazione graduale dei motori a combustione interna entro il 2035
Il divieto vincolante del 2035 sulle nuove immatricolazioni di veicoli a combustione interna elimina l'incertezza strategica, costringendo le case automobilistiche a investire capitali nelle piattaforme elettriche a batteria. Le soglie medie di CO₂ per la flotta si inaspriscono a 93.6 g/km nel 2025, con sanzioni di 95 euro per grammo in eccesso applicate alle consegne annuali, esponendo i produttori non conformi a rischi multimiliardari [1] “Fit for 55: further strengthening CO₂ emission performance standards for new cars and vans,” European Commission, europa.eu . Volkswagen ha già accantonato 1.5 miliardi di euro nel 2024 per potenziali multe, a dimostrazione dell'impatto del regolamento sul bilancio. Mentre i marchi con volumi di vendita estremamente bassi godono di esenzioni, i produttori di lusso ne beneficiano, lasciando i marchi generalisti senza tale agevolazione. Questa disparità accelera il consolidamento delle piattaforme e la messa in comune dei crediti di emissione. Di conseguenza, la politica alimenta sia la proliferazione dei modelli che la razionalizzazione dei fornitori nel mercato europeo dei veicoli elettrici. Man mano che i capitali si allontanano dalla ricerca sui motori a combustione interna, si rafforzano i progetti di innovazione nel settore delle batterie, consolidando il primato in termini di emissioni zero entro la fine del decennio.
Rapida espansione delle reti di ricarica pubbliche finanziate dall'UE
Entro il 2027, il Regolamento sulle infrastrutture per i combustibili alternativi (AFIR) richiede l'installazione di un caricabatterie rapido pubblico da 400 kW ogni 60 km lungo i corridoi principali, colmando efficacemente le precedenti lacune di copertura [2] “Regolamento sulle infrastrutture per i combustibili alternativi”, Commissione europea, europa.eu . Nel 2024, la Germania ha introdotto 23,000 nuovi caricabatterie rapidi in corrente continua, mentre la Francia ne ha aggiunti 18,000, portando il totale nell'UE27 a circa 150,000 punti di ricarica ad alta potenza. Operatori come Ionity e Fastned hanno implementato strategie di prezzo basate su software, riducendo con successo la congestione nelle ore di punta del 30%. Grazie agli standard di pagamento interoperabili introdotti nell'ambito dell'AFIR, è stata risolta la precedente frammentazione causata da molteplici app, spesso un deterrente per gli utenti occasionali che percorrono lunghe distanze. Questa maggiore visibilità e comodità riducono significativamente i rischi percepiti, in particolare nei mercati in cui i nuovi acquirenti stanno passando al panorama europeo dei veicoli elettrici.
Mandati di elettrificazione della flotta aziendale
La legge tedesca sul clima obbliga tutte le flotte federali e statali ad acquistare esclusivamente veicoli a zero emissioni entro il 2030, garantendo una domanda di circa 300,000 unità. Il Regno Unito offre una detrazione fiscale del 100% per il primo anno sui veicoli commerciali a zero emissioni fino al 2028, con un conseguente sgravio fiscale di 6,000-8,000 sterline per unità per i contribuenti aziendali con aliquota standard. La parità del costo totale di proprietà viene raggiunta a 80,000 km di percorrenza annua per i furgoni leggeri, un valore significativamente inferiore ai 120,000 km tipici delle flotte di veicoli commerciali. I principali operatori del leasing, tra cui ALD Automotive e LeasePlan, si impegnano a far sì che il 50% dei nuovi contratti riguardi veicoli elettrici a batteria entro il 2025, garantendo un flusso costante di volumi sul mercato secondario che amplieranno ulteriormente il mercato europeo dei veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiorazione iniziale del prezzo dei veicoli elettrici nell'Europa centro-orientale | -1.4% | Polonia, Repubblica Ceca, Ungheria, Romania, Paesi Baltici | A breve termine (≤ 2 anni) |
| Rischio di approvvigionamento di minerali critici | -1.2% | UE27, Regno Unito | A lungo termine (≥ 4 anni) |
| Lacune nella copertura della ricarica rapida nelle aree rurali | -0.9% | Spagna, Francia, Polonia, aree rurali scandinave | Medio termine (2-4 anni) |
| Carenza di tecnici per la riparazione di impianti ad alta tensione | -0.7% | Germania, Francia, Italia, Spagna | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiorazione iniziale del prezzo dei veicoli elettrici nell'Europa centrale e orientale
Negli ultimi tempi, i prezzi medi di transazione per i veicoli elettrici a batteria (BEV) in Polonia e Ungheria hanno superato significativamente il reddito familiare mediano, con un rapporto molto inferiore osservato in Germania [3] “Reddito netto equivalente mediano 2024”, Eurostat, ec.europa.eu . Il programma di incentivi polacco "Mój Elektryk", che ha un'assegnazione limitata, supporta un numero limitato di veicoli all'anno. Tuttavia, i fondi stanziati si esauriscono in genere poco dopo l'apertura di ogni finestra di domanda. L'offerta di auto usate rimane limitata e i valori di rivendita dopo alcuni anni restano elevati rispetto ai prezzi originali, portando a un aumento dei tassi di leasing. Sebbene i marchi cinesi offrano modelli più accessibili, le loro reti di concessionari non sono ancora diffuse. Si prevede che queste difficoltà di accessibilità economica ostacoleranno la crescita a breve termine del mercato dei veicoli elettrici in Europa, a meno che non si espandano la penetrazione del credito e i budget per i sussidi.
Rischio di fornitura di minerali critici ai sensi del Due-Diligence Act
Ai sensi della Direttiva sulla Due Diligence in materia di Sostenibilità Aziendale, le case automobilistiche sono soggette a sanzioni se non garantiscono che le loro catene di fornitura rispettino gli standard ambientali e in materia di diritti umani. La Repubblica Democratica del Congo, responsabile di una parte significativa dell'approvvigionamento mondiale di cobalto, si trova ad affrontare notevoli problemi di lavoro nell'estrazione artigianale, che rappresenta una quota considerevole della sua produzione. Sebbene la Commissione imponga che una parte sostanziale della domanda annuale di cobalto dell'UE venga lavorata a livello nazionale, l'attuale capacità di raffinazione rimane minima. Questa carenza richiede significativi investimenti aggiuntivi, una somma che compete direttamente con i budget per gli impianti di produzione di celle. Le iniziative verso l'integrazione verticale, esemplificate dall'investimento di Mercedes-Benz in una raffineria di litio tedesca, offrono solo una protezione parziale contro queste sfide.
Analisi del segmento
Di Powertrain: le scadenze normative accelerano il predominio dei veicoli elettrici a batteria
I veicoli elettrici a batteria hanno rappresentato il 68.52% del mercato europeo dei veicoli elettrici nel 2025 e si prevede che manterranno un CAGR del 20.62% fino al 2031, con il calo delle vendite di motori a combustione interna. Gli ibridi plug-in perdono rilevanza strategica perché i requisiti di conformità si esauriscono e le emissioni reali superano i risultati di laboratorio. I volumi delle celle a combustibile rimangono una nicchia, date le 250 stazioni di rifornimento di idrogeno in Europa.
La continua compressione dei costi delle batterie allinea il costo totale dei veicoli elettrici a batteria (BEV) a quello del diesel alle soglie di utilizzo più elevate, rafforzando così la diffusione nelle flotte. L'imminente divieto del 2035 blocca i capitali in piattaforme completamente elettriche e i portafogli di modelli indicano una graduale riduzione dei veicoli ibridi plug-in (PHEV) entro il 2029. Il mercato europeo dei veicoli elettrici, pertanto, si sta spostando dai propulsori di transizione verso la completa elettrificazione in tutte le fasce di volume.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: le flotte commerciali diventano il motore della crescita
Le autovetture rappresentavano ancora l'82.41% delle consegne del 2025, ma si prevede che i veicoli commerciali le supereranno con un CAGR del 23.31% fino al 2031, poiché le zone urbane a emissioni zero influenzeranno i cicli di acquisto delle flotte. I furgoni leggeri raggiungono la parità dei costi operativi a 80,000 km all'anno grazie a minori spese energetiche e di manutenzione.
Autobus elettrici ad alta capacità e camion di media portata stanno progredendo grazie agli appalti pubblici comunali e ai pacchi batteria da 600 kWh ottimizzati in termini di peso, destinati a tratte fino a 500 km. SUV e crossover dominano l'adozione del trasporto passeggeri grazie alla flessibilità di assemblaggio per batterie più grandi, mentre le berline premium riservano margini di guadagno per le lunghe percorrenze. Queste dinamiche diversificano i bacini di domanda all'interno del mercato europeo dei veicoli elettrici.
Per la chimica delle batterie: LFP amplia il vantaggio sui costi
Nel 2025, NMC ha fornito il 44.37% delle installazioni di pacchi, con una densità di 200-250 Wh/kg, sufficiente per veicoli con un'autonomia di 500 km. Tuttavia, si prevede che la LFP crescerà a un tasso annuo del 22.29% fino al 2031, poiché Tesla, Volkswagen e Stellantis implementeranno formati di celle unificati per abbassare i prezzi di listino dei modelli base al di sotto dei 25,000 euro.
La durata di 3,000 cicli di LFP garantisce garanzie decennali e valori residui più elevati, caratteristiche interessanti per le flotte aziendali. L'NCA rimane concentrata sui veicoli a lungo raggio ultra-premium. Chimiche emergenti come LMFP aumentano la densità del 15% rispetto alle LFP standard e consentono un'ulteriore moderazione dei costi. I cambiamenti nella chimica, dettati dai costi, definiranno equamente le dimensioni del mercato europeo dei veicoli elettrici nei segmenti di massa.
Per architettura del motore: l'efficienza sostiene la supremazia del PMSM
I motori sincroni a magneti permanenti hanno detenuto una quota del 70.09% nel 2025 e cresceranno a un CAGR del 19.92%. La loro efficienza del 92-95% offre un'autonomia urbana estesa e il design compatto preserva il volume della cabina. L'esposizione al neodimio stimola la ricerca parallela su soluzioni a induzione senza magneti e a rotore avvolto.
I motori a induzione forniscono il 22% delle unità, preferiti per la coppia sull'asse posteriore senza l'uso di terre rare, mentre i progetti a flusso assiale soddisfano obiettivi prestazionali di nicchia. Roadmap diversificate per i motori riducono il rischio legato alle materie prime senza erodere il premio di efficienza che garantisce la leadership dei motori PMSM nel mercato europeo dei veicoli elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per autonomia: le varianti a lungo raggio catturano la domanda premium
I modelli di fascia media (200-400 km) hanno rappresentato il 40.61% delle immatricolazioni del 2025, in linea con le esigenze di guida giornaliere medie in Europa. Si prevede che i veicoli a lungo raggio (400-600 km) cresceranno del 21.74% all'anno fino al 2031, poiché il calo dei costi delle batterie consentirà una maggiore accessibilità dei prezzi.
Una forte preferenza psicologica per un'autonomia di guida estesa consente alle case automobilistiche di imporre prezzi significativamente più elevati rispetto ai modelli di fascia media. Sebbene le microcar a corto raggio svolgano un ruolo cruciale nei programmi di sharing urbano, si trovano ad affrontare il rischio di una compressione dei margini di profitto dovuta alla diminuzione del costo dei moduli batteria a lungo raggio. Di conseguenza, questa stratificazione dell'autonomia crea segmenti di prezzo distinti all'interno del mercato europeo dei veicoli elettrici.
Per tensione: i sistemi a 800 volt normalizzano la ricarica rapida
Le piattaforme a media tensione da 400 V rappresentavano il 43.44% delle installazioni nel 2025; tuttavia, si prevede che le architetture a 800 V cresceranno a un tasso del 21.26% annuo, con la diffusione dei caricabatterie in rete da 350 kW. Una tensione più elevata dimezza la corrente di carica, riducendo la dispersione termica e la massa dei cavi.
Stellantis e Hyundai integreranno la tecnologia a 800 V nelle loro prossime linee di veicoli di medie dimensioni, promettendo ricariche da 300 km in 10 minuti, in linea con le aspettative dei conducenti generate dal rifornimento di benzina. L'altissima tensione rimarrà un territorio del segmento di lusso finché i costi dei componenti e dell'isolamento non scenderanno. La migrazione della tensione di alimentazione è alla base dei miglioramenti dell'esperienza utente che rafforzeranno il mercato europeo dei veicoli elettrici.
Analisi geografica
Mercato dei veicoli elettrici in Germania e Spagna
La Germania ha fornito il 28.76% del fatturato del 2025. Volkswagen ha impegnato un budget sostanziale per l'elettrificazione, rafforzato dall'installazione di numerose stazioni di ricarica pubbliche a corrente continua. Sebbene la rimozione di un incentivo all'acquisto abbia inizialmente frenato i volumi, il mercato si è stabilizzato con l'espansione delle infrastrutture e la diversificazione dell'offerta di modelli. La Spagna registrerà il CAGR più rapido, pari al 21.86%, grazie ai progetti di due gigafactory a Valencia e Saragozza, che garantiscono l'approvvigionamento interno e creano 6,000 posti di lavoro diretti.
Mercato dei veicoli elettrici in Francia e nel Regno Unito
La Francia, con una quota significativa, beneficia di un bonus ecologico che si applica ai veicoli prodotti all'interno dello Spazio Economico Europeo, tutelando efficacemente i produttori locali dalle pressioni sui prezzi indotte dalle importazioni. Il Regno Unito, con una quota di mercato considerevole, si sta orientando verso un obiettivo ambizioso: raggiungere un'elevata penetrazione di veicoli a emissioni zero principalmente attraverso quote di vendita dei produttori piuttosto che sovvenzioni dirette ai consumatori.
Mercato dei veicoli elettrici in Norvegia e Romania
La Norvegia, sfruttando esenzioni fiscali ed esenzioni dai pedaggi, ha raggiunto una notevole penetrazione dei veicoli elettrici a batteria (BEV) nelle vendite di auto nuove, stabilendo un punto di riferimento per l'adozione guidata dalle politiche. Nel frattempo, l'Europa centrale e orientale detiene collettivamente una quota di mercato inferiore, ma deve affrontare sfide legate ai prezzi e alle infrastrutture. Un netto contrasto nella densità delle colonnine di ricarica pubbliche evidenzia la disomogeneità del panorama: la Norvegia vanta una colonnina di ricarica ogni pochi veicoli elettrici, mentre la Romania è in ritardo con un numero significativamente inferiore di colonnine di ricarica per veicolo.
Panorama competitivo
I principali player dominano la scena, assicurandosi una quota significativa delle immatricolazioni di veicoli elettrici a batteria. Il Gruppo Volkswagen, attraverso i suoi molteplici marchi, sfrutta piattaforme modulari, realizzando economie di scala a supporto sia dei modelli base che delle varianti di lusso. Nel frattempo, Tesla, con la sua integrazione verticale di celle, software e vendite dirette, gode di elevati margini lordi, che le garantiscono una flessibilità di prezzo di cui i concorrenti che si affidano ai concessionari sono privi.
I player cinesi BYD, NIO e SAIC Motor Europe stanno facendo scalpore riducendo significativamente i prezzi. Il loro vantaggio deriva dalla produzione interna di batterie e semiconduttori, che li protegge dalle interruzioni di fornitura. Con la loro espansione in Europa, stanno aprendo nuovi siti di assemblaggio e implementando servizi post-vendita che aggirano i costi associati alle concessionarie tradizionali.
L'Ufficio Europeo dei Brevetti ha registrato un'impennata di domande, incentrate principalmente su tecnologie di ricarica rapida e gestione termica. Con l'incombere dei requisiti di conformità per la tracciabilità delle batterie, gli OEM in grado di verificare internamente le proprie filiere a monte ne trarranno vantaggio, emarginando potenzialmente i player più piccoli. Tali dinamiche stanno plasmando le tendenze di consolidamento nel panorama europeo dei veicoli elettrici.
Leader del settore dei veicoli elettrici in Europa
Groupe renault
Tesla Inc.
Toyota Motor Corporation
Volkswagen AG
BMW AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: HKS Co., Ltd. (HKS) ha annunciato la sua partnership con Caterham Cars Ltd. (Caterham Cars), con sede nel Regno Unito, per lo sviluppo congiunto di veicoli elettrici (EV). HKS fornirà le sospensioni per il prototipo di coupé sportiva elettrica di Caterham Cars e si occuperà dell'analisi del veicolo e di altri aspetti dello sviluppo. Questo segna l'inizio dell'iniziativa di HKS nello sviluppo di componenti per un'auto sportiva elettrica, rafforzando l'iniziativa EV di Caterham, "Project V".
- Dicembre 2025: LG Energy Solution Ltd., la divisione batterie per veicoli elettrici di LG Chem Ltd., ha siglato un accordo da 1.4 miliardi di dollari con Mercedes-Benz. Questo accordo settennale, da marzo 2028 a giugno 2035, affida a LG Energy Solution la fornitura di batterie per i veicoli elettrici Mercedes-Benz in Europa e Nord America.
- Novembre 2025: Porsche ha presentato i SUV Cayenne Electric e Cayenne Turbo Electric. Entrambi i modelli della gamma Cayenne elettrica sono dotati di trazione integrale e dell'avanzato sistema elettronico di gestione della trazione Porsche. L'ultima Cayenne misura 4,985 mm di lunghezza, 1,980 mm di larghezza e 1,674 mm di altezza, con un passo esteso a 3,023 mm. Offre un generoso spazio di carico posteriore che va da 781 a 1,588 litri, completato da un bagagliaio anteriore da 90 litri. A seconda della configurazione, il SUV ha una capacità di traino fino a 3.5 tonnellate.
Ambito del rapporto sul mercato dei veicoli elettrici in Europa
Il rapporto sul mercato europeo dei veicoli elettrici è segmentato per gruppo propulsore (BEV, PHEV e FCEV), tipologia di veicolo (autovetture e veicoli commerciali), composizione chimica delle batterie (LFP, NMC e altro), architettura del motore (PMSM, a induzione e altri), autonomia (corta, media, lunga e ultra-lunga), tensione (bassa, media, alta e ultra-alta) e Paese. Le previsioni di mercato sono fornite sia in valore (USD) che in volume (unità).
Per Powertrain
| Veicoli elettrici a batteria (BEV) |
| Veicoli elettrici ibridi plug-in (PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Per tipo di veicolo
| Carrozza passeggeri | Hatchback |
| Berlina | |
| Veicolo sportivo utilitario/crossover | |
| Veicolo multiuso | |
| Veicolo commerciale | Veicolo commerciale leggero |
| Camion di media e grande portata | |
| Autobus |
Dalla chimica delle batterie
| Litio ferro fosfato (LFP) |
| Litio nichel manganese cobalto ossido (NMC) |
| Litio nichel cobalto ossido di alluminio (NCA) |
| Altro |
Di Motor Architecture
| Motori sincroni a magneti permanenti / interni PM |
| Motori a induzione (IM) |
| Altri (SRM, Axial Flux, ecc.) |
Per Gamma
| Breve (meno di 200 km) |
| Medio (200-400 km) |
| Lungo (400-600 km) |
| Ultra-Lungo (oltre 600 km) |
Per voltaggio
| Bassa tensione (sotto 200 V) |
| Media tensione (200-400 V) |
| Alta tensione (400-800 V) |
| Tensione ultraelevata (oltre 800 V) |
Per Nazione
| Austria |
| Belgio |
| Repubblica Ceca |
| Danmark |
| Estonia |
| Francia |
| Germania |
| Irlanda |
| Italia |
| Lettonia |
| Lituania |
| Norvegia |
| Polonia |
| Russia |
| Spagna |
| Svezia |
| Regno Unito |
| Resto d'Europa |
| Per Powertrain | Veicoli elettrici a batteria (BEV) | |
| Veicoli elettrici ibridi plug-in (PHEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per tipo di veicolo | Carrozza passeggeri | Hatchback |
| Berlina | ||
| Veicolo sportivo utilitario/crossover | ||
| Veicolo multiuso | ||
| Veicolo commerciale | Veicolo commerciale leggero | |
| Camion di media e grande portata | ||
| Autobus | ||
| Dalla chimica delle batterie | Litio ferro fosfato (LFP) | |
| Litio nichel manganese cobalto ossido (NMC) | ||
| Litio nichel cobalto ossido di alluminio (NCA) | ||
| Altro | ||
| Di Motor Architecture | Motori sincroni a magneti permanenti / interni PM | |
| Motori a induzione (IM) | ||
| Altri (SRM, Axial Flux, ecc.) | ||
| Per Gamma | Breve (meno di 200 km) | |
| Medio (200-400 km) | ||
| Lungo (400-600 km) | ||
| Ultra-Lungo (oltre 600 km) | ||
| Per voltaggio | Bassa tensione (sotto 200 V) | |
| Media tensione (200-400 V) | ||
| Alta tensione (400-800 V) | ||
| Tensione ultraelevata (oltre 800 V) | ||
| Per Nazione | Austria | |
| Belgio | ||
| Repubblica Ceca | ||
| Danmark | ||
| Estonia | ||
| Francia | ||
| Germania | ||
| Irlanda | ||
| Italia | ||
| Lettonia | ||
| Lituania | ||
| Norvegia | ||
| Polonia | ||
| Russia | ||
| Spagna | ||
| Svezia | ||
| Regno Unito | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende autovetture, veicoli commerciali e due ruote.
- Tipo di carrozzeria del veicolo - Sotto Autovetture, la categoria comprende Hatchback, Berline, Sports Utility Vehicles e Veicoli Multiuso; per i veicoli commerciali, copre i camion pick-up commerciali leggeri, i furgoni commerciali leggeri, i camion commerciali medi, i camion commerciali pesanti e gli autobus medi e pesanti; mentre per le Due Ruote comprende Scooter e Motociclette.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




