

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.43 miliardo di dollari |
| Dimensione del mercato (2031) | 12.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 37.95% CAGR |
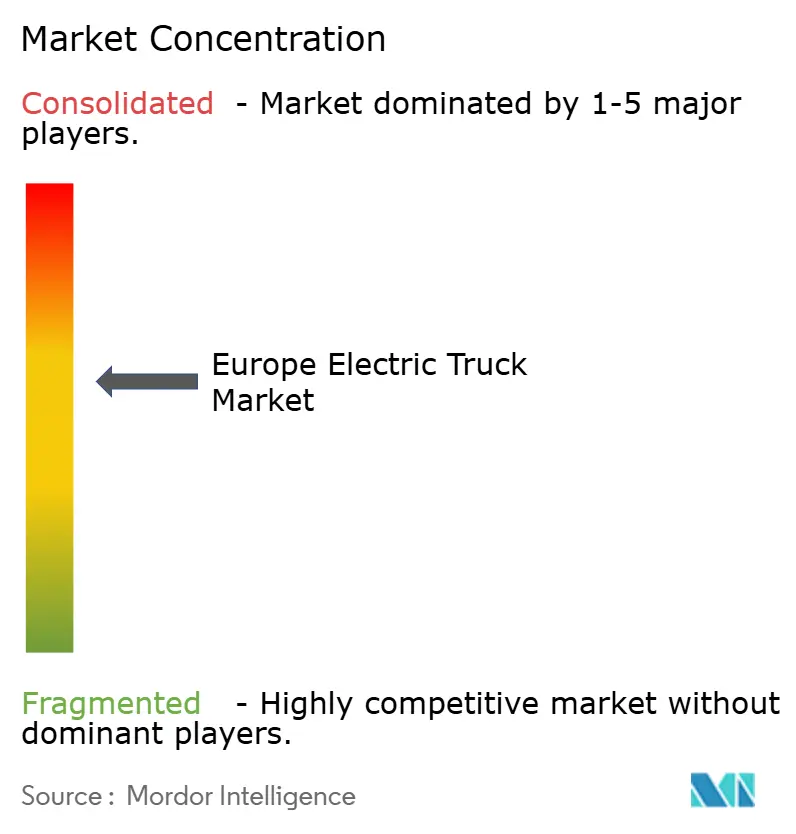
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei camion elettrici in Europa di Mordor Intelligence
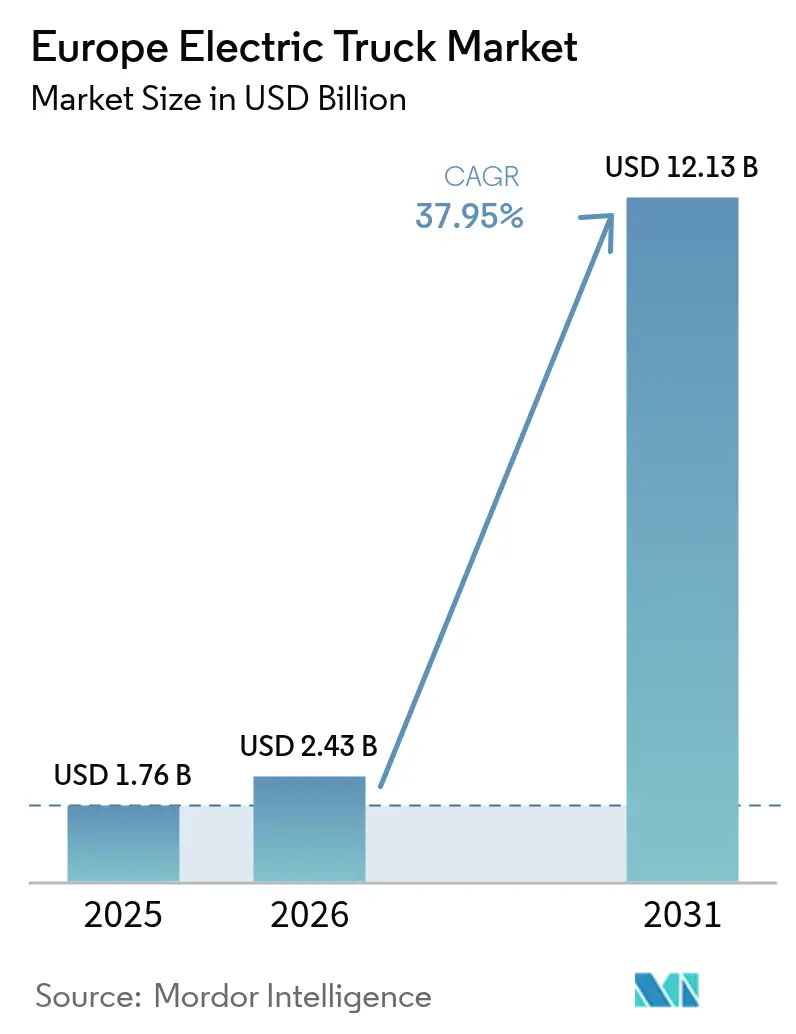
Si prevede che il mercato europeo dei camion elettrici crescerà da 1.76 miliardi di dollari nel 2025 a 2.43 miliardi di dollari nel 2026, per poi raggiungere i 12.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 37.95% nel periodo 2026-2031. Questa rapida crescita è trainata dagli obiettivi vincolanti di riduzione delle emissioni di CO₂ fissati dall'Unione Europea, dalla diminuzione dei prezzi delle batterie e dalla rapida realizzazione di infrastrutture di ricarica di classe megawatt. Questi fattori, nel loro insieme, stanno trasformando i camion elettrici da progetti pilota a veicoli di flotta di uso comune, soprattutto nelle rotte logistiche ad alta intensità di utilizzo. Le scadenze normative obbligano i produttori ad aumentare la produzione, mentre gli impegni aziendali in materia di sostenibilità si traducono in ordini di acquisto vincolanti che stabilizzano la domanda e stimolano le economie di scala. Allo stesso tempo, i miglioramenti nella densità energetica delle batterie, la crescente penetrazione delle energie rinnovabili e i modelli di finanziamento innovativi riducono il sovrapprezzo residuo del costo totale di proprietà rispetto al diesel, accelerando ulteriormente l'adozione dei camion elettrici nelle applicazioni regionali e a lungo raggio. Di conseguenza, il mercato europeo dei camion elettrici si sta spostando da gruppi di pionieri a una presenza commerciale capillare che interessa tutti i principali corridoi merci del continente.
Punti chiave del rapporto
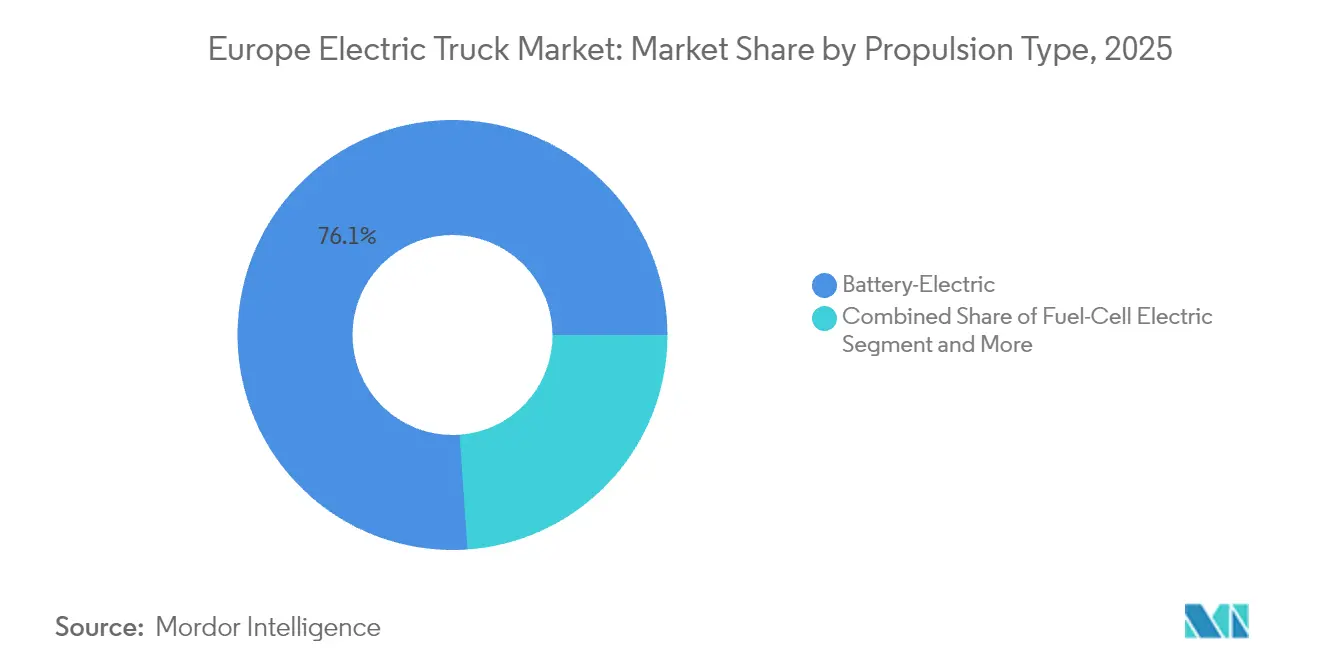
- In base al tipo di propulsione, nel 76.12 i sistemi elettrici a batteria rappresentavano il 2025% del mercato europeo dei camion elettrici, mentre le varianti a celle a combustibile stanno avanzando a un CAGR del 42.75% entro il 2031.
- Per tipologia di camion, i modelli pesanti superiori a 12 tonnellate hanno detenuto una quota del 47.05% del mercato europeo dei camion elettrici nel 2025, mentre si prevede che i trattori-rimorchi registreranno la traiettoria più rapida con un CAGR del 39.05% fino al 2031.
- Per tipologia di batteria, la chimica NMC ha dominato il mercato europeo dei camion elettrici con il 69.62% delle dimensioni nel 2025; le celle LFP sono destinate a espandersi a un CAGR del 41.35% entro il 2031.
- In base alla capacità della batteria, nel 50 la fascia da 250-55.38 kWh ha rappresentato il 2025% del mercato europeo dei camion elettrici, mentre si prevede che i pacchi superiori a 250 kWh cresceranno a un CAGR del 40.95%.
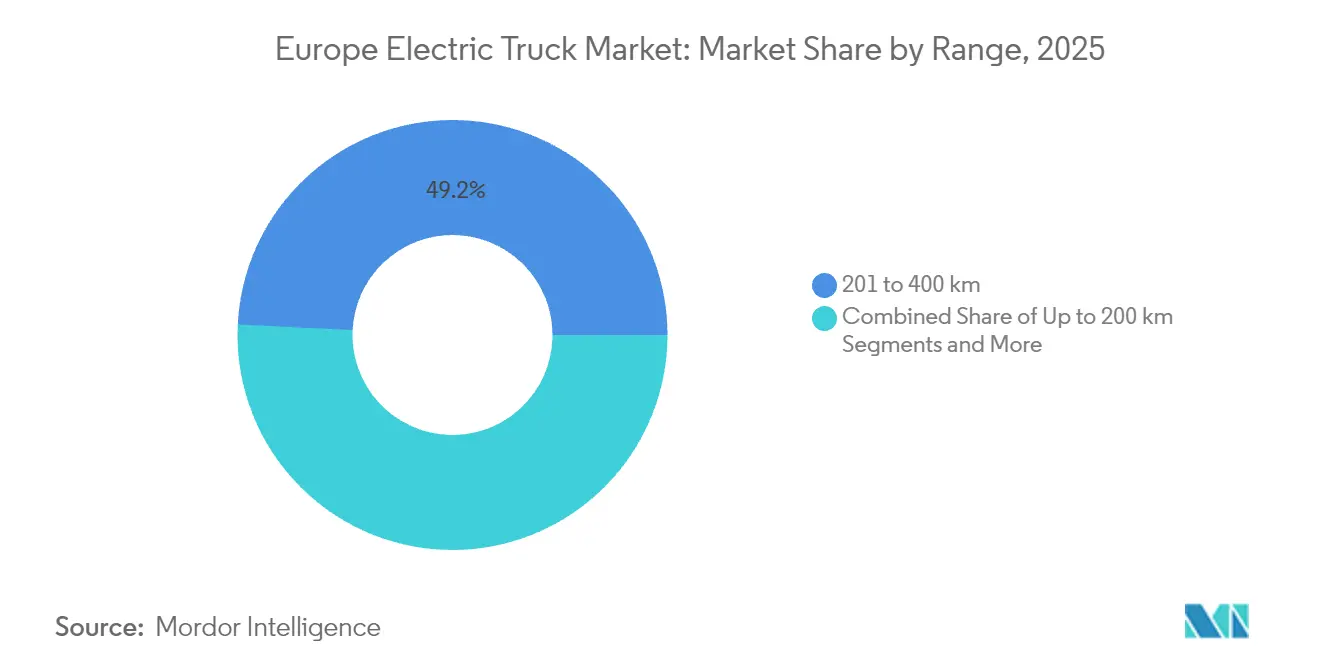
- In termini di autonomia, la classe da 201-400 km ha dominato con il 49.22% delle dimensioni del mercato europeo dei camion elettrici nel 2025, mentre si prevede che i camion con un'autonomia superiore a 400 km registreranno un CAGR del 41.6% entro il 2031.
- Per applicazione, la logistica e la consegna dei pacchi hanno dominato il mercato europeo dei camion elettrici con una quota del 52.15% nel 2025; si prevede che il settore edile e quello minerario registreranno il CAGR più rapido, con un CAGR del 42.4% entro il 2031.
- In termini geografici, nel 30.78 la Germania ha conquistato il 2025% del mercato europeo dei camion elettrici; la Norvegia ha registrato il CAGR più alto, pari al 41.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei camion elettrici in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard sulle emissioni e mandati ZEV | + 6.2% | Germania, Francia, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Diminuiscono i costi delle batterie | + 5.8% | Germania, Svezia, Paesi Bassi, Norvegia | A breve termine (≤ 2 anni) |
| Flotta aziendale - Decarbonizzazione | + 4.9% | Germania, Regno Unito, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| Incentivi all'acquisto ed esenzioni dal pedaggio | + 3.1% | Norvegia, Paesi Bassi, Germania, Regno Unito | A breve termine (≤ 2 anni) |
| Corridoi di ricarica megawatt | + 2.7% | Germania, Paesi Bassi, Svezia, Danimarca | A lungo termine (≥ 4 anni) |
| Finanziamento Truck-as-a-Service | + 1.9% | Germania, Regno Unito, Francia, Svezia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Norme UE sulle emissioni di CO₂ e obbligo di vendita di veicoli a zero emissioni entro il 2040
Obiettivi vincolanti di riduzione della CO₂ rendono i camion a emissioni zero un requisito legale piuttosto che una scelta volontaria di sostenibilità. I parametri intermedi del 2030 e del 2035 forniscono un chiaro segnale di volume che consente ai produttori di giustificare investimenti multimiliardari nell'elettrificazione. Gli operatori di flotte devono affrontare pesanti sanzioni per la non conformità, spingendo gli acquisti verso modelli elettrici a batteria e a celle a combustibile su larga scala. Le politiche nazionali, come le zone urbane a emissioni zero della Germania, inaspriscono ulteriormente la rete di conformità, garantendo che il mercato europeo dei camion elettrici prenda slancio ben prima della scadenza del 2040. [1] Commissione europea, “Norme sulle emissioni di CO₂ per i veicoli pesanti”, ec.europa.eu
Rapido calo dei costi delle batterie
Nel 2024, i prezzi dei pacchi batteria sono diminuiti del 20%, attestandosi a 115 USD per kilowattora (kWh)[2]Osservatorio europeo sui carburanti alternativi, "I pacchi batteria per veicoli elettrici registrano un calo record dei prezzi nel 2024", alternative-fuels-observatory.ec.europa.euLa parità di costo con il diesel emerge innanzitutto nelle flotte logistiche ad alto chilometraggio che percorrono più di 80,000 km all'anno, dove il risparmio di carburante compensa i premi di capitale. Una più ampia adozione della chimica LFP riduce l'esposizione alle materie prime, aumenta la durata del ciclo di vita oltre le 4,000 ricariche e riduce ulteriormente il costo totale di proprietà. La realizzazione di gigafactory in Europa accorcia le catene di approvvigionamento e consolida i contenuti regionali, rafforzando le economie di scala che sostengono la ripida curva di apprendimento.
Impegni di decarbonizzazione della flotta aziendale
Le multinazionali e gli spedizionieri industriali che si rivolgono ai consumatori integrano gli obiettivi di emissione di Scope 3 nelle scorecard degli appalti, consolidando la domanda futura di camion elettrici. I requisiti di rendicontazione sulla sostenibilità e il controllo degli investitori creano una tolleranza nei prezzi che compensa i costi di listino più elevati, soprattutto quando le opzioni elettriche garantiscono le relazioni con i clienti e la reputazione del marchio. La pipeline di domanda risultante si estende oltre l'e-commerce dell'ultimo miglio, includendo il trasporto merci alla rinfusa, il trasporto refrigerato e il trasporto specializzato, ampliando il mercato europeo dei camion elettrici ben oltre la sua nicchia iniziale.
Incentivi all'acquisto ed esenzioni dal pedaggio stradale
Gli incentivi per i veicoli fino al 20% nel Regno Unito e l'esenzione totale dal pedaggio stradale in Norvegia riducono direttamente l'ostacolo dei costi per gli acquirenti di flotte. Le sole esenzioni dal pedaggio possono far risparmiare a un operatore di trasporto a lungo raggio oltre 20,000 euro per camion all'anno nelle tratte ad alta densità, migliorando notevolmente il flusso di cassa. Grazie agli incentivi e alla riduzione dei costi delle batterie, l'orizzonte di pareggio rispetto al diesel si riduce a tre o quattro anni per le tratte regionali, una tempistica accettabile per la maggior parte delle strutture di leasing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato del veicolo rispetto al diesel | -4.3% | Polonia, Spagna, Italia, Belgio | A breve termine (≤ 2 anni) |
| Infrastruttura di ricarica pubblica scarsa | -3.6% | Polonia, Spagna, Italia, Francia | Medio termine (2-4 anni) |
| Vincoli di capacità della rete | -2.8% | Germania, Paesi Bassi, Regno Unito, Francia | A lungo termine (≥ 4 anni) |
| Carenza di competenze nella manutenzione | -2.1% | Polonia, Spagna, Italia, Belgio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale elevato del veicolo rispetto al diesel
I camion elettrici comportano ancora un sovrapprezzo del 40-60% rispetto ai camion diesel, un ostacolo per gli operatori sensibili al prezzo nell'Europa centrale e meridionale. Il sovrapprezzo riflette i costi delle batterie, i bassi volumi di produzione e la complessità tecnologica, sebbene il rapido calo dei costi suggerisca che questa limitazione diminuirà significativamente entro il 2027-2028. L'accesso limitato a finanziamenti a basso costo amplifica il problema per le piccole flotte. Tuttavia, i modelli di "truck-as-a-service" e gli incentivi governativi neutralizzano sempre più questo svantaggio convertendo le spese in conto capitale in strutture di spesa operativa che meglio si allineano ai modelli di flusso di cassa.
Infrastruttura di ricarica pubblica scarsa e pronta per i veicoli pesanti
L'infrastruttura di ricarica pubblica per i veicoli pesanti in tutta Europa è attualmente inadeguata. Questa carenza limita significativamente l'utilizzo di camion elettrici a percorsi brevi e ben definiti, creando barriere sostanziali all'adozione diffusa di veicoli elettrici per il trasporto a lungo raggio. Senza una solida rete di stazioni di ricarica, i viaggi a lunga distanza diventano impraticabili, bloccando la transizione verso soluzioni di trasporto merci più sostenibili ed ecocompatibili. La mancanza di sistemi di ricarica standardizzati da megawatt e l'interdipendenza tra infrastrutture e distribuzione dei veicoli ritardano ulteriormente i progressi. Tuttavia, la joint venture Milence di Volvo, Daimler e TRATON mira a installare 1,700 stazioni di ricarica entro il 2027, a dimostrazione del forte impegno del settore nel superare queste barriere.
Analisi del segmento
Per tipo di propulsione: accelera il predominio della batteria-elettrico
I camion elettrici a batteria rappresentavano il 76.12% del mercato europeo dei camion elettrici nel 2025, mentre i modelli a celle a combustibile registrano il CAGR più elevato, pari al 42.75%, fino al 2031. Il predominio iniziale deriva dalla presenza capillare di stazioni di ricarica, dalla comprovata affidabilità nella consegna pacchi e nel trasporto merci regionale e dai minori costi operativi per le flotte che accumulano chilometri giornalieri. Nel periodo di previsione, le reti di rifornimento di idrogeno si estendono in Scandinavia e Germania, catalizzando l'adozione delle celle a combustibile nel trasporto pesante e nei prodotti sensibili alla temperatura che richiedono tempi di attività elevati e tempi di consegna rapidi. Gli ibridi plug-in occupano una nicchia di mercato in fase di transizione, poiché le normative sulla zonizzazione a emissioni zero iniziano a escludere completamente le modalità di backup a combustione.
L'allineamento dei casi d'uso della flotta continuerà a favorire i formati elettrici a batteria nelle tratte urbane e regionali brevi, poiché la ricarica notturna in deposito rimane il modello infrastrutturale più semplice. La trazione a celle a combustibile si intensifica sulle tratte superiori a 600 km al giorno, soprattutto dove le penalizzazioni del carico utile dovute a pacchi batteria di grandi dimensioni altrimenti eroderebbero i ricavi per viaggio. Con il miglioramento della densità energetica delle batterie e l'aumento della pendenza delle curve di ricarica, una quota misurabile delle attuali tratte a celle a combustibile potrebbe passare a soluzioni a batteria pura, sottolineando la natura dinamica della concorrenza all'interno del mercato europeo dei camion elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di camion: la leadership dei veicoli pesanti affronta la sfida dei trattori-rimorchi
I camion rigidi pesanti di peso superiore a 12 tonnellate rappresentano attualmente il 47.05% del mercato europeo dei camion elettrici nel 2025. I loro cicli logistici prevedibili a raggiera massimizzano l'utilizzo delle batterie e giustificano gli investimenti in sistemi di ricarica in deposito. Dal 2026 in poi, il segmento dei trattori-rimorchi registra la crescita più rapida, con un CAGR del 39.05%, grazie all'introduzione di caricabatterie da megawatt sulla rete di trasporto merci paneuropea e alla gestione termica avanzata che preserva la longevità dei pacchi nei cicli di servizio a lungo raggio. I camion leggeri fino a 3.5 tonnellate continuano a essere adottati in modo costante nelle zone urbane densamente popolate, regolate da normative a zero emissioni. I veicoli speciali di media portata, come i compattatori di rifiuti o i telai dotati di gru, registrano un crescente interesse da parte delle amministrazioni comunali, ma con volumi annui inferiori.
La concorrenza si sta intensificando nel settore dei trattori pesanti, dove i nuovi arrivati dalla Cina e le startup europee emergenti propongono soluzioni integrate hardware-software che promettono costi totali inferiori. I tradizionali OEM rispondono con piattaforme modulari ottimizzate per applicazioni sia regionali che transfrontaliere, con l'obiettivo di proteggere i vantaggi della rete di assistenza. Di conseguenza, il mercato europeo dei camion elettrici assisterà a una rapida definizione dei prezzi nel segmento dei trattori, stabilendo punti di riferimento per il resto del portafoglio.
Per tipo di batteria: il predominio NMC sfidato dall'innovazione LFP
Nel 69.62, le celle NMC rappresentavano il 2025% del mercato europeo dei camion elettrici, grazie alla loro superiore densità energetica gravimetrica, un fattore critico per il trasporto merci sensibile al carico utile. Tuttavia, il vantaggio in termini di costi della chimica LFP, la catena di fornitura priva di cobalto e l'eccellente ciclo di vita hanno innescato un CAGR del 41.35%, segnalando una svolta su larga scala per i modelli di gamma standard. I prototipi a stato solido rimangono nei programmi pilota, con l'obiettivo di lanci in volumi successivi al 2030 a densità energetiche superiori a 450 Wh/kg, un cambiamento radicale che potrebbe consentire di realizzare pacchi batteria più leggeri per le lunghe distanze e valori residui più elevati.
Il mix chimico all'interno del mercato europeo dei camion elettrici sarà sempre più suddiviso in base al ciclo di lavoro: i camion metro-regionali ad alto chilometraggio tendono a preferire le batterie a basso consumo (LFP) per costi operativi inferiori e una maggiore resilienza alla scarica, mentre i trattori a lunghissimo raggio e i rimorchi refrigerati mantengono le batterie a stato solido (NMC) o passano a opzioni avanzate allo stato solido una volta commercializzate. Le strategie di acquisto OEM includono ora il doppio approvvigionamento da gigafactory regionali per mitigare la volatilità delle materie prime, inasprendo la concorrenza tra i fornitori di celle.
In base alla capacità della batteria: prevale l'ottimizzazione di fascia media
I pacchi batteria da 50-250 kWh hanno rappresentato il 55.38% del mercato europeo dei camion elettrici nel 2025, eguagliando la percorrenza giornaliera di 200-400 km tipica della logistica regionale europea. I sistemi con capacità superiore a 250 kWh registrano un CAGR del 40.95%, poiché gli OEM equipaggiano i trattori per operazioni su due turni e segmenti a lungo raggio che richiedono tempi di inattività minimi per la ricarica. I micropacchi con capacità inferiore a 50 kWh mantengono la loro rilevanza in veicoli di nicchia come navette municipali a bassa velocità e autotrasportatori portuali specializzati.
Le decisioni sul dimensionamento dei pacchi batteria nel mercato europeo dei camion elettrici si basano sempre più su una strategia energetica olistica che bilanci la capacità di alimentazione dei depositi, i costi di potenziamento della rete e la programmazione dei percorsi. L'analisi dei dati della flotta aiuta gli operatori a dimensionare correttamente le batterie, evitando pesi e costi inutili e garantendo al contempo la resilienza operativa. I feed di telemetria over-the-air consentono previsioni dinamiche dell'autonomia, consentendo di utilizzare pacchi batteria più piccoli senza compromettere i livelli di servizio.
Per intervallo: le applicazioni regionali guidano l'espansione a lungo raggio
La fascia di autonomia compresa tra 201 e 400 km ha rappresentato il 49.22% del mercato europeo dei camion elettrici nel 2025, raggiungendo il punto ideale per i circuiti di distribuzione a turno singolo che si ricaricano durante la notte. I veicoli con un'autonomia superiore a 400 km accelerano a un CAGR del 41.6%, grazie alla proliferazione dei nodi di ricarica lungo la rete TEN-T e alla densità delle batterie che spinge l'energia utilizzabile oltre gli 800 kWh senza sacrificare il carico utile. Le aziende di servizi di pubblica utilità con un'autonomia inferiore a 200 km mantengono una quota costante nei servizi di raccolta rifiuti e postali, beneficiando di rendimenti prevedibili dei depositi.
Man mano che i tempi di inattività per la ricarica si riducono al di sotto dei periodi di riposo previsti dalla normativa, lo svantaggio operativo del rifornimento di carburante per i camion elettrici scompare. Di conseguenza, il mercato europeo dei camion elettrici assisterà a un progressivo spostamento della quota di mercato verso la fascia di prezzo 400-700 km, dove il diesel detiene ancora oggi una posizione dominante. I test su strada condotti dagli OEM sui camion con motori a megawatt in Germania, Paesi Bassi e Svezia mostrano costanti vantaggi in termini di costi energetici che accelereranno questa evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la leadership nella logistica guida la crescita dell'edilizia
Le flotte per la logistica e il trasporto pacchi hanno generato il 52.15% delle vendite di camion elettrici in Europa nel 2025, trainate dalla domanda di e-commerce e dalle normative di accesso alle città. Le flotte per l'edilizia e l'industria mineraria, sebbene più piccole, registrano il CAGR più rapido, pari al 42.4%, poiché gli appaltatori elettrificano le attrezzature per ottenere permessi nelle zone urbane a zero emissioni. I servizi comunali, le utility e la distribuzione al dettaglio adottano camion elettrici a ritmo costante, sfruttando i vantaggi della comunanza delle flotte.
I giganti dell'e-commerce e i fornitori terzi di servizi logistici fungono da clienti di riferimento, firmando accordi quadro di centinaia di unità che stabilizzano i cicli di produzione. Lo slancio del settore edile si basa sull'implementazione di soluzioni di ricarica off-grid nei cantieri e su pacchetti di elettrificazione combinata di veicoli e macchinari che condividono l'infrastruttura energetica.
Analisi geografica
Mercato tedesco dei camion elettrici
La Germania è leader nel mercato europeo dei camion elettrici con una quota del 30.78% nel 2025, grazie a una base di fornitori avanzata, incentivi all'acquisto anticipato e una fitta rete di ricarica. I sussidi federali tedeschi fino a 40,000 euro per camion, uniti alle esenzioni dai pedaggi a livello statale su alcuni tratti autostradali, creano un valido motivo economico per il ricambio della flotta. Grandi gruppi logistici integrati come DHL e DB Schenker hanno fissato obiettivi di transizione della flotta che sincronizzano l'approvvigionamento dei camion con gli aggiornamenti delle ricariche in deposito. Il solido polo produttivo nazionale riduce ulteriormente i tempi di consegna e garantisce la disponibilità dei ricambi, rafforzando la fiducia degli operatori.
Mercato norvegese dei camion elettrici
La Norvegia traccia la strada più rapida, registrando un CAGR del 41.9% fino al 2031. L'esenzione totale dall'IVA, l'esenzione dalle tasse di immatricolazione e le esenzioni permanenti dai pedaggi annullano praticamente il differenziale iniziale tra elettrico e diesel. L'abbondante energia idroelettrica mantiene bassi i costi dell'elettricità, consolidando la leadership nel costo totale di proprietà nei cicli di servizio sia urbani che regionali. Il Piano Nazionale dei Trasporti prevede hub di ricarica dedicati per i veicoli pesanti ogni 60 km sulle tratte principali entro il 2027, eliminando la barriera dell'autonomia per il trasporto nord-sud. Il pacchetto di politiche posiziona la Norvegia come un laboratorio vivente che illustra il potenziale a lungo termine del mercato europeo dei camion elettrici in presenza di strutture di incentivazione ideali.
Mercati europei più ampi
Altrove, il Regno Unito accelera l'adozione tramite finanziamenti a fondo perduto e l'applicazione delle zone a basse emissioni, mentre i Paesi Bassi sfruttano una densità di ricarica senza pari e una domanda logistica incentrata sui porti. La Francia integra la politica industriale sovvenzionando la produzione nazionale di batterie insieme agli incentivi per i veicoli. Italia e Spagna si concentrano sui finanziamenti del Fondo di coesione dell'UE per costruire stazioni di ricarica pubbliche per camion, mentre il settore dell'e-commerce in rapida espansione della Polonia alimenta la domanda futura nonostante le attuali lacune infrastrutturali. Svezia e Danimarca compiono progressi abbinando il surplus di energia rinnovabile ai corridoi merci transfrontalieri, e il Belgio funge da crocevia strategico per la ricarica collegando le rotte atlantiche e dell'Europa centrale.
Panorama competitivo
Il mercato europeo dei camion elettrici è moderatamente concentrato, il che porta a una rivalità intensa ma mirata. AB Volvo detiene la posizione di leadership, capitalizzando su un avvio precoce della produzione in serie e su un'ampia rete di concessionari che estende la copertura dei servizi ai corridoi di trasporto merci secondari. Daimler Truck segue, puntando su un portafoglio di propulsori diversificato che comprende varianti a batteria e a celle a combustibile, oltre a pacchetti di finanziamento flessibili.
Le alleanze strategiche svolgono un ruolo fondamentale nel difendere le posizioni di mercato. Volvo, Daimler e TRATON investono congiuntamente nella rete di ricarica Milence, garantendo ai loro clienti di veicoli pesanti una ricarica a megawatt indipendente dal marchio sulle tratte più trafficate d'Europa. Allo stesso tempo, lo sviluppo congiunto di sistemi operativi per camion definiti dal software accelera il time-to-market dei servizi digitali per le flotte, un fattore di differenziazione chiave man mano che i sistemi operativi per veicoli si evolvono in centri di profitto.
La pressione competitiva dei nuovi entranti si intensifica. I produttori cinesi si espandono aggressivamente nei segmenti leggeri e medi, offrendo telai a prezzi competitivi e abbonamenti telematici integrati. I player tecnologici integrano lo sviluppo di sistemi di guida autonoma con trasmissioni elettriche, puntando alle tratte a lungo raggio hub-to-hub, dove i risparmi sui costi di guida possono raggiungere fino al 30%. Questi sfidanti costringono gli operatori storici ad affinare le proposte di valore che vanno oltre l'affidabilità meccanica, includendo la gestione dei costi energetici, gli aggiornamenti over-the-air e i modelli di truck-as-a-service.
Leader del settore dei camion elettrici in Europa
-
Scania AB
-
Renault Trucks
-
Daimler Trucks AG
-
Camion e autobus MAN
-
AB-Volvo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2025: Daimler Truck ha lanciato 14 camion elettrici eActros 600 per trasporti a lungo raggio in tutta la Germania, dimostrando la loro fattibilità commerciale su tratte superiori a 500 km.
- Giugno 2025: Tesla ha confermato che si sta preparando a lanciare il Tesla Semi ai clienti in Europa, segnando una nuova concorrenza nel mercato dei camion pesanti.
- Dicembre 2024: Einride ha avviato operazioni quotidiane di trasporto merci elettrico autonomo sulle strade pubbliche svedesi, integrando l'elettrificazione con l'autonomia per la logistica commerciale.
- Ottobre 2024: Volvo Group e Daimler Truck lanciano una joint venture, creando una piattaforma software-defined per camion a supporto dei futuri servizi digitali.


Ambito del rapporto sul mercato dei camion elettrici in Europa
I camion elettrici possono essere definiti come veicoli commerciali alimentati da un pacco di batterie e sono utilizzati per il trasporto di merci. Nei camion elettrici, i motori all'interno hanno meno parti in movimento rispetto a un camion diesel e non necessitano di trasmissioni a più velocità, riducendo i costi di manutenzione del veicolo e migliorando l'affidabilità con un inquinamento acustico quasi nullo.
Il mercato europeo dei camion elettrici copre le ultime tendenze e lo sviluppo tecnologico nel mercato degli autobus elettrici nei paesi europei. L'ambito del rapporto copre la segmentazione in base al tipo di propulsione, camion, applicazione e paese. Per tipo di propulsione, il mercato è segmentato in un ibrido plug-in, elettrico a celle a combustibile ed elettrico a batteria. Per tipo di autocarro, il mercato è segmentato in autocarro leggero, autocarro medio e autocarro pesante. Per applicazione, il mercato è segmentato in logistica, municipalità e altre applicazioni. Per paese, il mercato è segmentato in Germania, Regno Unito, Francia, Italia, Olanda, Spagna e Resto d'Europa. Per ogni segmento, le dimensioni e le previsioni del mercato si basano sul valore (milioni di USD).
Per tipo di propulsione
| Batteria elettrica |
| Celle a combustibile elettriche |
| Ibrido plug-in |
Per tipo di camion
| Camion leggero (fino a 3.5 t) |
| Autocarro di media portata (da 3.6 a 12 t) |
| Autocarro pesante (oltre 12 t) |
| Rimorchio del trattore |
Per tipo di batteria
| Ossido di litio-nichel-manganese-cobalto (NMC) |
| Litio-Ferro-Fosfato (LFP) |
| Altri (NCA, LTO, prototipi a stato solido) |
Per capacità della batteria
| Meno di 50 kWh |
| Da 50 a 250 kWh |
| Oltre 250 kWh |
Per Gamma
| Fino a 200 km (urbano) |
| Da 201 a 400 km (regionale) |
| Oltre 400 km (lungo raggio) |
Per Applicazione
| Logistica e pacchi |
| Servizi comunali (rifiuti, spazzamento strade) |
| Costruzione e miniere |
| Consegna al dettaglio e beni di largo consumo |
| Servizi di pubblica utilità e altri settori industriali |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Olanda |
| Spagna |
| Svezia |
| Norvegia |
| Danmark |
| Belgio |
| Polonia |
| Resto d'Europa |
| Per tipo di propulsione | Batteria elettrica |
| Celle a combustibile elettriche | |
| Ibrido plug-in | |
| Per tipo di camion | Camion leggero (fino a 3.5 t) |
| Autocarro di media portata (da 3.6 a 12 t) | |
| Autocarro pesante (oltre 12 t) | |
| Rimorchio del trattore | |
| Per tipo di batteria | Ossido di litio-nichel-manganese-cobalto (NMC) |
| Litio-Ferro-Fosfato (LFP) | |
| Altri (NCA, LTO, prototipi a stato solido) | |
| Per capacità della batteria | Meno di 50 kWh |
| Da 50 a 250 kWh | |
| Oltre 250 kWh | |
| Per Gamma | Fino a 200 km (urbano) |
| Da 201 a 400 km (regionale) | |
| Oltre 400 km (lungo raggio) | |
| Per Applicazione | Logistica e pacchi |
| Servizi comunali (rifiuti, spazzamento strade) | |
| Costruzione e miniere | |
| Consegna al dettaglio e beni di largo consumo | |
| Servizi di pubblica utilità e altri settori industriali | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Olanda | |
| Spagna | |
| Svezia | |
| Norvegia | |
| Danmark | |
| Belgio | |
| Polonia | |
| Resto d'Europa |


Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato europeo dei camion elettrici?
La dimensione del mercato europeo dei camion elettrici dovrebbe raggiungere 2.43 miliardi di dollari nel 2026 e crescere a un CAGR del 37.95% per raggiungere 12.13 miliardi di dollari entro il 2031.
Qual è l'attuale dimensione del mercato dei camion elettrici in Europa?
Nel 2026, le dimensioni del mercato europeo dei camion elettrici dovrebbero raggiungere 2.43 miliardi di dollari.
Chi sono i principali produttori nel mercato dei camion elettrici in Europa?
Volvo Group, Renault Trucks, Scania AB, Daimler e MAN truck sono le principali aziende che operano nel mercato europeo dei camion elettrici.
Quali anni copre questo mercato europeo dei camion elettrici e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato europeo dei camion elettrici è stata stimata in 1.76 miliardi di USD. Il rapporto copre la dimensione storica del mercato europeo dei camion elettrici per gli anni: 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede anche la dimensione del mercato europeo dei camion elettrici per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.
Quanto velocemente i camion elettrici prenderanno piede nel trasporto merci pesante in Europa?
Si prevede che il segmento dei trattori di peso superiore a 12 tonnellate crescerà a un CAGR del 39.05% entro il 2031, alimentato dai corridoi di ricarica a megawatt e dai limiti più restrittivi sulle emissioni di CO₂.
Quale Paese acquista oggi il maggior numero di camion elettrici?
La Germania è in testa con il 30.78% delle immatricolazioni del 2025, grazie a forti incentivi e a un'ampia infrastruttura di ricarica.
Quale autonomia coprono solitamente i camion elettrici regionali?
La categoria 201-400 km detiene una quota del 49.22%, offrendo un chilometraggio giornaliero sufficiente per la distribuzione su un turno con ricarica notturna in deposito.
Quale tipo di batteria è destinato a guadagnare più rapidamente terreno?
Si prevede che le celle LFP cresceranno a un CAGR del 41.35% entro il 2031, poiché le flotte daranno priorità a costi inferiori e a un ciclo di vita lungo.
Qual è il più grande ostacolo in termini di costi per gli operatori?
Il sovrapprezzo residuo del 40-60% rispetto al diesel resta il principale ostacolo, soprattutto per le flotte più piccole nei mercati sensibili ai prezzi.
Pagina aggiornata l'ultima volta il:



