

Dimensioni e quota del mercato europeo dei pacchi batteria per veicoli commerciali elettrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.14 miliardo di dollari |
| Dimensione del mercato (2031) | 5.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.74% CAGR |
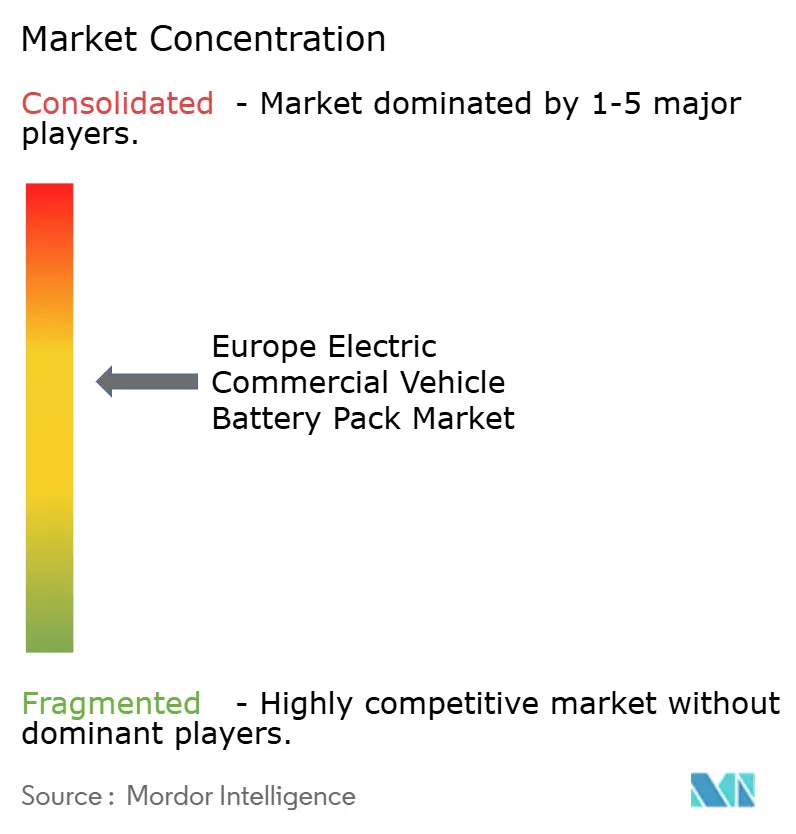
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle batterie per veicoli commerciali elettrici di Mordor Intelligence
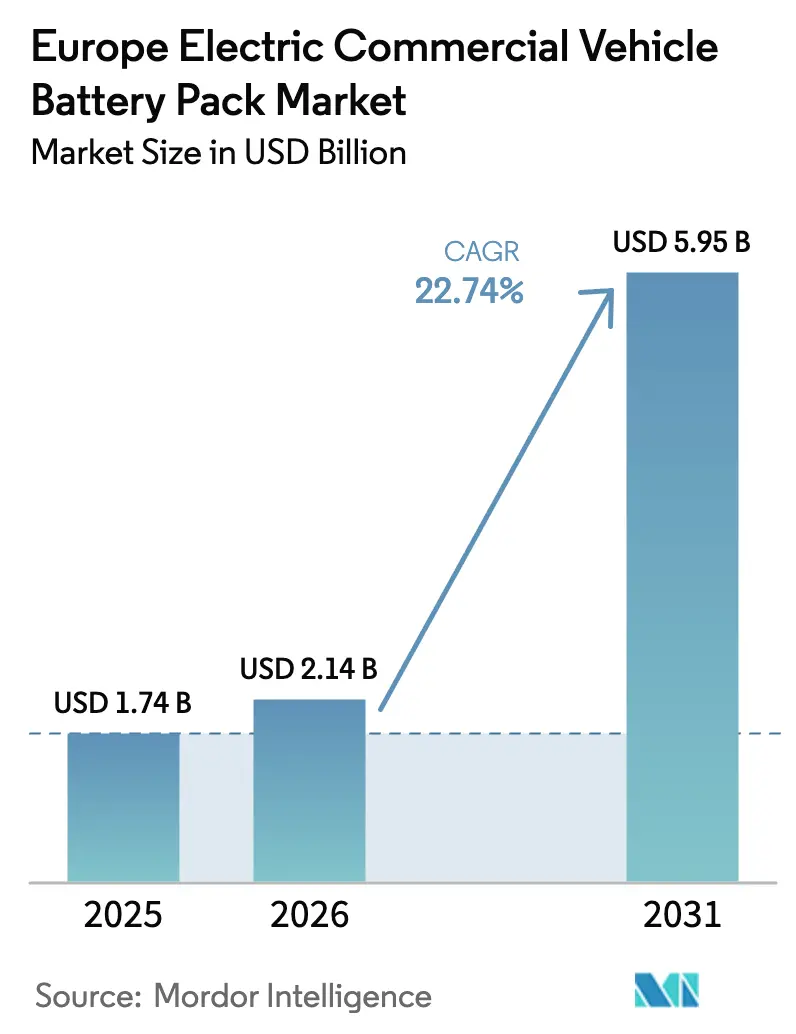
Si stima che il mercato europeo delle batterie per veicoli commerciali elettrici nel 2026 raggiungerà i 2.14 miliardi di dollari, in crescita rispetto al valore di 1.74 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.95 miliardi di dollari, con un CAGR del 22.74% nel periodo 2026-2031. I severi obblighi di riduzione delle emissioni di CO₂ imposti dall'UE per il trasporto pesante, la diffusione delle zone a emissioni zero e il rapido calo dei costi delle sostanze chimiche LFP e LMFP creano, insieme, un'impennata della domanda guidata dalla conformità che sta accelerando l'elettrificazione delle flotte. I comuni stanno consolidando i cicli di approvvigionamento per autobus e camion urbani elettrici, mentre la realizzazione di gigafactory in Polonia e Ungheria riduce i costi logistici e l'esposizione tariffaria per gli OEM regionali. Gli standard di ricarica stanno convergendo verso soluzioni CCS-2 ad alta potenza e le prossime soluzioni da megawatt, aumentando la fiducia nell'elettrificazione a medio e lungo raggio. Allo stesso tempo, la produzione localizzata di batterie riduce l'impronta di carbonio e supporta gli obiettivi di valore aggiunto dell'UE, ma espone i produttori al rischio di materie prime a partire dal 2027, quando i colli di bottiglia nelle importazioni di nichel e grafite si intensificheranno.
Punti chiave del rapporto
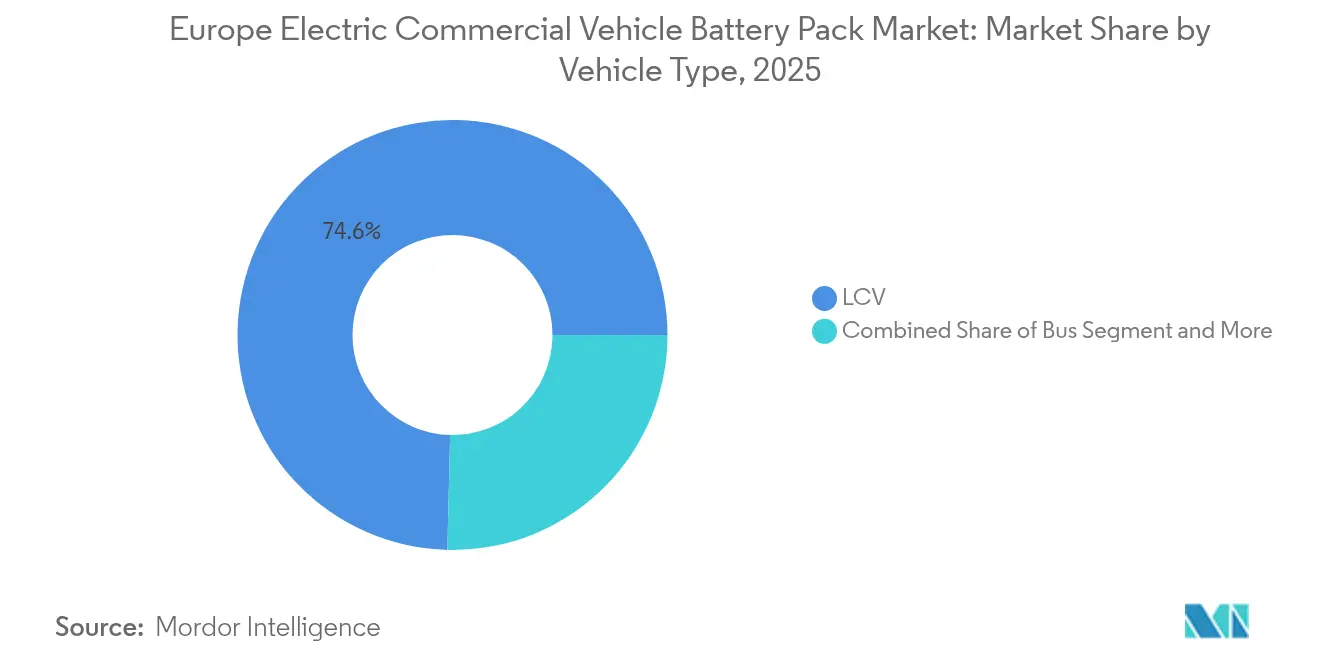
- Per tipologia di veicolo, nel 2025 i veicoli commerciali leggeri (LCV) detenevano il 74.62% della quota di mercato delle batterie per veicoli commerciali elettrici in Europa, mentre si prevede che M&HDT crescerà a un CAGR del 31.6% entro il 2031.
- In base al tipo di propulsione, i veicoli elettrici a batteria hanno conquistato una quota di fatturato del 99.58% nel 2025; la stessa categoria è in testa alla crescita con un CAGR del 28.2% fino al 2031.
- In base alla composizione chimica delle batterie, nel 2025 la LFP ha dominato con una quota del 41.88%, mentre la LMFP è destinata a crescere a un CAGR del 33.9% durante le previsioni.
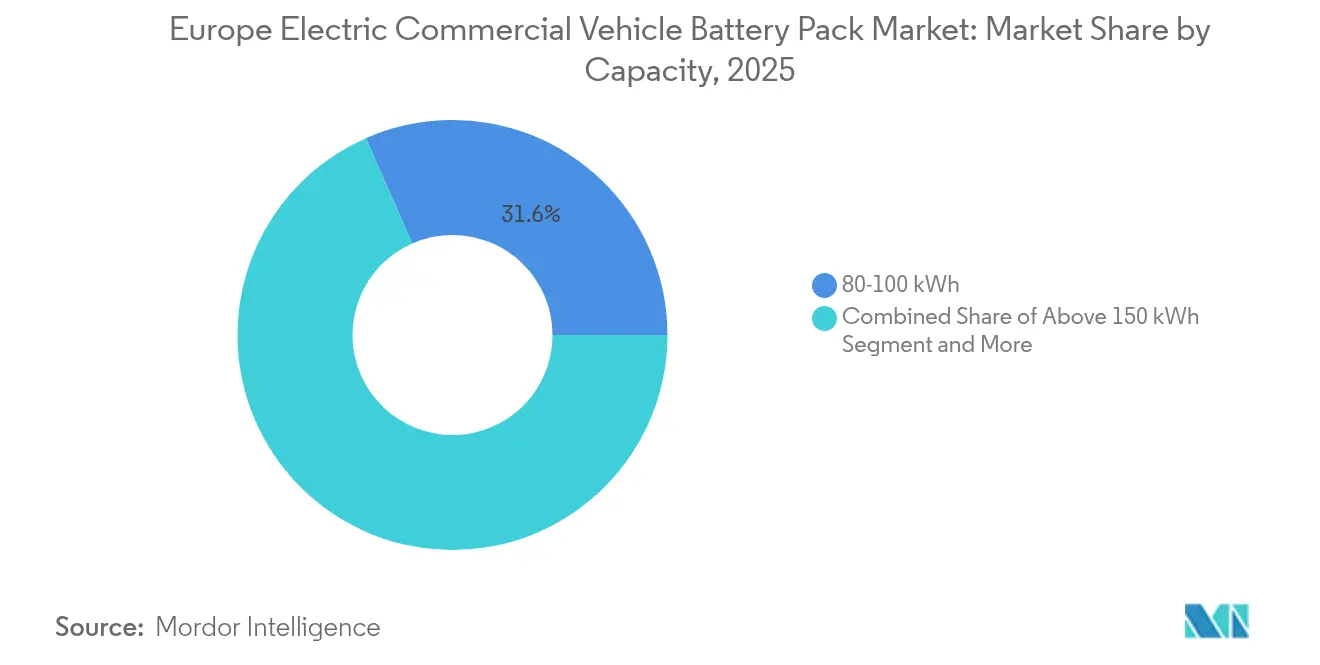
- In termini di capacità, nel 2025 la fascia da 80-100 kWh ha rappresentato il 31.60% del mercato europeo dei pacchi batteria per veicoli commerciali elettrici, mentre i pacchi superiori a 150 kWh stanno registrando un CAGR del 26.4% entro il 2031.
- Per quanto riguarda il tipo di batteria, le celle a sacchetto hanno dominato con una quota del 49.40% nel 2025; i modelli prismatici hanno registrato l'aumento più significativo, con un CAGR del 23.5% rispetto alle previsioni.
- In base alla classe di tensione, i sistemi da 400-600 V rappresentavano il 52.70% della quota nel 2025, mentre le architetture da 600-800 V cresceranno più rapidamente, con un CAGR del 24.3%.
- In base all'architettura dei moduli, le configurazioni cell-to-pack hanno controllato il 46.20% della quota nel 2025 e stanno anche registrando una crescita a un CAGR del 25.8% fino al 2031.
- Per componente, i materiali catodici hanno conquistato la quota maggiore, pari al 68.50%, nel 2025; i separatori hanno registrato il CAGR più elevato, pari al 24%, fino al 2031.
- Per paese, la Polonia ha dominato con una quota del 35.25% nel 2025, mentre l'Ungheria ha registrato il CAGR più elevato, pari al 39.1% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei pacchi batteria per veicoli commerciali elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gigafactory localizza la produzione di pacchi | + 4.2% | Germania, Ungheria, Polonia, Francia | Medio termine (2-4 anni) |
| Lancio della ricarica da megawatt CCS2 | + 3.8% | Nucleo dell'Europa settentrionale, in espansione in tutta l'UE | A lungo termine (≥ 4 anni) |
| LFP/LMFP amplia il divario diesel | + 3.1% | Globale; rapida adozione nei mercati nordici | Medio termine (2-4 anni) |
| Le zone a zero emissioni stimolano la domanda di autobus elettrici | + 2.9% | Londra, Parigi, Amsterdam, Berlino | A breve termine (≤ 2 anni) |
| Limiti UE di CO₂ per i camion pesanti | + 2.8% | In tutta l'UE; più forte in Germania, Paesi Bassi, Francia | A breve termine (≤ 2 anni) |
| Stato della batteria con intelligenza artificiale integrata | + 2.1% | Germania, Svezia, Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La costruzione della Gigafactory accelera la localizzazione dei pacchetti
La produzione localizzata di celle e pacchi batteria sta rimodellando le catene di fornitura dei veicoli commerciali europei. L'impianto ungherese di CATL, con una capacità produttiva annua di 100 GWh, dovrebbe entrare in funzione all'inizio del 2026, mentre LG Energy Solution ha portato la capacità produttiva polacca a 65 GWh. L'eliminazione delle spedizioni trans-eurasiatiche riduce i costi logistici in entrata e rimuove una significativa esposizione tariffaria. Samsung SDI a Göd e ACC in Germania e Francia consentono consegne just-in-time e la personalizzazione dei pacchi batteria, adatta a profili operativi di media e grande portata. Gli OEM ottengono tempi di consegna più rapidi e un'allocazione sicura per pacchi batteria ad alta capacità, in particolare per le flotte di camion regionali che necessitano di una gestione termica personalizzata.
Distribuzione della ricarica CCS-2 Megawatt su tutta la flotta (2026+)
Bruxelles impone una riduzione media delle emissioni di CO₂ del 15% entro il 2025 e del 55% entro il 2030 rispetto ai valori di riferimento del 2021, con relative sanzioni. Gli aspetti economici della conformità favoriscono chiaramente l'elettrificazione, soprattutto per il trasporto urbano e regionale, dove le autonomie giornaliere sono inferiori a 400 km. L'allineamento tempestivo della Germania a obiettivi nazionali più rigorosi anticipa gli appalti, mentre Paesi Bassi e Francia finalizzano pacchetti di incentivi che compensano i costi di acquisizione per i primi utilizzatori.
La rapida riduzione dei costi LFP/LMFP amplia il divario TCO rispetto al diesel
I prezzi dei singoli pacchetti sono diminuiti significativamente nel 2024, poiché le gigafactory in Cina e nell'UE hanno gareggiato per aumentare la produzione. Le varianti LMFP aumentano la densità energetica rispetto alle LFP standard senza aggiungere cobalto, il che si traduce in un aumento del carico utile o in un'estensione dell'autonomia. L'ammortamento più i costi energetici ora superano il costo totale di proprietà del diesel per furgoni e camion regionali nella maggior parte degli scenari di prezzo del carburante nell'UE. Le flotte nordiche, soggette a un'elevata tassazione sulle emissioni di carbonio, sono le prime a passare interamente ai camion BEV.
Le zone comunali a zero emissioni stimolano la domanda di autobus elettrici urbani
Londra, Parigi e Amsterdam limitano l'accesso dei veicoli commerciali a combustione interna in alcuni distretti chiave, influenzando un numero significativo di ingressi giornalieri di veicoli [1] “ULEZ expansion impact assessment,” London Authority, london.gov.uk . Gli operatori di autobus rispondono con gare d'appalto pluriennali per un numero significativo di nuovi autobus elettrici ogni anno fino al 2030, ognuno dei quali richiede pacchi da 200-400 kWh. I volumi prevedibili consentono ai fornitori di batterie di negoziare contratti a lungo termine, stabilizzare l'utilizzo e progettare pacchi ottimizzati per il ciclo di lavoro che riducono le finestre di ricarica a veicolo fermo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di sottoutilizzo delle Gigafactory | -2.3% | Italia, Spagna, Francia meridionale | A lungo termine (≥ 4 anni) |
| Colli di bottiglia di nichel e grafite | -1.9% | In tutta l'UE; più marcato in Germania e Francia | Medio termine (2-4 anni) |
| CAPEX elevato anticipato per camion HD | -1.8% | Nord e Centro Europa | Medio termine (2-4 anni) |
| Ritardi nella certificazione UNECE-R100 | -1.6% | Germania, Paesi Bassi, Svezia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di sottoutilizzo delle Gigafactory nell'UE meridionale
Entro il 2030, si prevede che Italia e Spagna avranno una capacità combinata significativamente superiore alla domanda locale prevista. Se gli OEM del Nord continueranno a rifornirsi di impianti polacchi e ungheresi, le linee del Sud rischiano un carico inferiore al 70%, con conseguente pressione sui costi unitari. I piccoli operatori indipendenti potrebbero uscire o vendere a gruppi più grandi se l'utilizzo non dovesse esaurirsi entro il 2028.
Colli di bottiglia nelle importazioni di nichel e grafite dal 2027
Indonesia e Russia dominano le esportazioni di nichel di prima classe, mentre la Cina controlla una quota importante di grafite sintetica, lasciando gli impianti di confezionamento europei esposti agli shock geopolitici [2] “Global critical minerals outlook 2024”, International Energy Agency, iea.org . L’EU Critical Raw Materials Act mira alla raffinazione interna, ma volumi significativi arriveranno solo dopo il 2030. Gli OEM si orientano verso chimiche a basso contenuto di nichel, ma le applicazioni ad alta energia dipendono ancora da catodi ricchi di nichel, il che potrebbe far aumentare i premi delle materie prime e ripercuotersi sui prezzi dei confezionamenti.
Analisi del segmento
Per tipo di veicolo: la leadership del volume cambia con l'accelerazione dei camion
Nel 2025, i veicoli commerciali leggeri (LCV) rappresentavano il 74.62% del mercato europeo delle batterie per veicoli commerciali elettrici, grazie alle rotte di consegna urbane a corto raggio e all'ampia disponibilità di punti di ricarica in deposito. I test condotti sulle flotte hanno dimostrato un ritorno dell'investimento in meno di quattro anni una volta superati i 20,000 km di percorrenza annua, incoraggiando gli operatori di servizi di spedizione pacchi e generi alimentari a trasferire interi depositi di furgoni su piattaforme elettriche a batteria. Il mercato europeo delle batterie per veicoli commerciali elettrici ne trae vantaggio perché i volumi di batterie LCV offrono una scala per la riduzione dei costi chimici che si estende a cascata ai veicoli più pesanti. L'adozione, tuttavia, si sta avvicinando alla maturità precoce nelle flotte urbane densamente popolate e la crescita si modera dopo il 2027, con la massima penetrazione dei furgoni nelle principali aree metropolitane.
I camion medi e pesanti hanno oggi un volume inferiore, ma si prevede che registreranno un CAGR del 31.6% entro il 2031, ancorando la prossima ondata di espansione. La quota di mercato europea dei pacchi batteria per veicoli commerciali elettrici si orienta verso pacchi ad alta capacità superiori a 150 kWh, con Volvo, Scania e MAN che presentano piattaforme per il trasporto regionale con un'autonomia reale di 400-500 km. Il finanziamento delle infrastrutture per i caricabatterie da megawatt lungo il corridoio Reno-Alpi, nell'ambito del regolamento AFIR dell'UE, consolida la fiducia delle flotte di prodotti alimentari, bevande e servizi postali. Di conseguenza, la domanda totale di camion supera quella dei furgoni in termini di energia installata, sebbene il numero di unità rimanga inferiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: la supremazia dei veicoli elettrici a batteria continua
I veicoli elettrici a batteria (BEV) rappresentavano il 99.58% del mix di propulsione nel 2025, lasciando gli ibridi plug-in con una presenza trascurabile. Le zone comunali a zero emissioni vietano qualsiasi elemento a combustione interna, quindi gli operatori di flotte standardizzano le trasmissioni BEV pure, semplificando la manutenzione e la formazione dei conducenti. Il mercato europeo dei pacchi batteria per veicoli commerciali elettrici per applicazioni BEV cresce a un CAGR del 28.2%, poiché le generazioni tecnologiche successive aumentano la densità energetica gravimetrica a livello di pacco, riducendo la penalizzazione in termini di carico utile.
Gli ibridi plug-in persistono solo in applicazioni specialistiche, come i camion con cassone per servizi di pubblica utilità che necessitano di alimentazione ausiliaria continua. Anche in questo caso, le piattaforme a batteria abbinate a generatori di bordo per l'alimentazione di emergenza stanno prendendo piede. Le roadmap degli OEM suggeriscono un cambio di focus, evidenziando la crescente predominanza dei BEV sui PHEV nel lungo termine.
Da Battery Chemistry: avanzano le formulazioni senza cobalto
Nel 2025, la batteria LFP ha dominato con una quota del 41.88% grazie al suo vantaggio in termini di costi e alla stabilità termica intrinseca, fondamentale per la certificazione di sicurezza secondo UNECE-R100 Rev.3. La quota di mercato europea delle batterie per veicoli commerciali elettrici per la batteria LMFP è in rapida crescita con un CAGR del 33.9%, trainata da una maggiore densità energetica e da metalli identici nella catena di fornitura, consentendo agli OEM di recuperare il carico utile perso a causa di pacchi più pesanti.
Le configurazioni NMC ricche di nichel rimangono valide per i camion a lungo raggio che percorrono oltre 500 km al giorno, dove la densità energetica è un fattore fondamentale. Tuttavia, gli OEM puntano su miscele chimiche con una minore intensità di cobalto per limitare il rischio geopolitico. Si prevede che i prototipi allo stato solido di ProLogium e QuantumScape entreranno in funzione su linee pilota per veicoli elettrici nel 2025, ma rimangono al di fuori delle previsioni di volume fino al 2030.
Per capacità: i pacchi ad alta capacità supportano il lancio dei camion
Nel 2025, i pacchi batteria da 80-100 kWh rappresentavano il 31.60% del mercato europeo dei pacchi batteria per veicoli commerciali elettrici, in linea con i cicli di utilizzo dei furgoni. La ricarica in deposito, che dura oltre otto ore, consente alle flotte di aggirare i vincoli infrastrutturali pubblici, sostenendo così il volume assoluto del segmento, sebbene la sua quota si riduca con l'elettrificazione dei veicoli più pesanti.
I pacchi batteria con capacità superiore a 150 kWh si espandono a un CAGR del 26.4%, rispecchiando l'ascesa di autocarri medi, autobus e molti altri veicoli commerciali. L'aumento della densità energetica mantiene la massa del pacco pressoché costante anche all'aumentare della capacità, mantenendo la parità di carico utile con il diesel nelle operazioni regionali. La progettazione modulare dei pacchi batteria facilita l'integrazione su più telai di autocarri, promuovendo la condivisione delle piattaforme tra i gruppi OEM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma di batteria: l'efficienza produttiva rimodella le scelte
Le celle a sacchetto hanno fornito il 49.40% delle spedizioni nel 2025, grazie all'impilamento flessibile che si adatta ai sottoscocca irregolari dei furgoni. Tuttavia, i formati prismatici, che si stanno espandendo a un CAGR del 23.5%, offrono vantaggi in termini di automazione e riduzione del volume vuoto, una priorità nei longheroni rettangolari di grandi dimensioni dei telai dei camion, dove l'imballaggio è più regolare. Il mercato europeo dei pacchi batteria per veicoli commerciali elettrici abbraccia i design prismatici, mentre le gigafactory dell'UE stanno sviluppando linee di produzione modellate sulle apparecchiature cinesi che già eseguono l'assemblaggio prismatico ad alta velocità.
Le celle cilindriche restano utilizzate in ruoli di nicchia, come gli autobus urbani che sostituiscono le batterie, dove le cassette standardizzate semplificano le operazioni di deposito. Le linee cilindriche di dimensioni 4680 attualmente in fase di studio in Spagna potrebbero essere destinate ai veicoli commerciali se gli obiettivi di peso dovessero diventare ancora più restrittivi.
Per classe di tensione: passaggio alla corrente principale da 800 V
I sistemi a 400-600 V detenevano una quota del 52.70% nel 2025, riflettendo una gamma di elettronica di potenza obsoleta. Il mercato europeo delle batterie per veicoli commerciali elettrici per architetture a 600-800 V cresce del 24.3% di CAGR, poiché gli inverter al carburo di silicio consentono una maggiore efficienza e riducono il diametro dei cavi, riducendo il peso fino a 80 kg per camion. L'alta tensione consente inoltre la ricarica CCS-2 megawatt, comprimendo le finestre di ricarica alle pause di riposo obbligatorie per gli autisti ai sensi delle normative sociali dell'UE.
I prototipi di veicoli commerciali a lungo raggio, il cui debutto è previsto dopo il 2028, stanno esplorando i concetti di tensione superiore a 800 V. Tuttavia, queste innovazioni sono attualmente escluse dalle previsioni di base a causa degli elevati costi dei componenti. I sistemi inferiori a 400 V persistono per i veicoli di consegna leggeri e i piccoli veicoli utilitari.
Per architettura modulare: CTP semplifica la distinta base
I layout cell-to-pack (CTP) hanno conquistato una quota del 46.20% nel 2025 e guidano la crescita con un CAGR del 25.8%, poiché gli OEM eliminano gli alloggiamenti dei moduli intermedi, aumentando la densità energetica. Il mercato europeo dei pacchi batteria per veicoli commerciali elettrici beneficia di un numero inferiore di componenti e di un assemblaggio più rapido; CATL e BYD concedono in licenza i progetti CTP a partner europei, accelerando il time-to-market.
Le varianti "cell-to-module" (CTM) e "module-to-pack" (MTP) sopravvivono laddove la manutenzione sul campo è fondamentale, in particolare negli autobus che registrano un elevato chilometraggio annuo e pianificano sostituzioni di moduli a metà vita. Eppure, anche in questi segmenti si sperimenta l'integrazione parziale del CTP per contenere i costi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'innovazione del separatore riduce i margini di sicurezza
I catodi hanno rappresentato il 68.50% della quota di mercato nel 2025, ancorando l'economia dei pacchetti ai prezzi dei metalli, in particolare nichel, litio e manganese. I materiali separatori, sebbene costino meno, si espandono più rapidamente, con un CAGR del 24%, poiché i film multistrato rivestiti in ceramica migliorano la stabilità termica e resistono a temperature di 150 °C senza restringersi.
Il mercato europeo dei pacchi batteria per veicoli commerciali elettrici richiede sempre più spesso separatori avanzati nei pacchi per impieghi gravosi in cui i carichi termici superano i cicli di lavoro delle autovetture, e le compagnie assicurative stabiliscono termini più rigorosi per la prevenzione delle perdite.
Analisi geografica
La Polonia ha raggiunto una quota di mercato del 35.25% nel 2025, grazie al suo impianto LG Energy Solution da 65 GWh, all'assemblaggio dei moduli Samsung SDI e ai solidi legami con i cluster OEM tedeschi. I bassi costi di manodopera, l'affidabilità della rete elettrica e i sussidi UE per lo sviluppo regionale rafforzano la redditività, consentendo prezzi aggressivi che garantiscono accordi di fornitura pluriennali. Breslavia prepara le spedizioni just-in-sequence agli stabilimenti di camion del Brandeburgo e della Bassa Sassonia, riducendo i tempi di transito. L'Ungheria registra il CAGR più rapido, pari al 39.1%, trainato dal complesso di Debrecen di CATL e dalla parallela espansione di Samsung SDI. Un'aliquota d'imposta sulle società del 9%, permessi di costruzione semplificati e collegamenti ferroviari con Austria e Germania accelerano l'avvio dell'attività.
La Germania rimane leader tecnologico con una quota di mercato considerevole nel 2025. Daimler, MAN e Volkswagen coordinano le roadmap sulla chimica delle celle con i fornitori nazionali, consolidando la domanda di camion e autobus premium che specifica miscele di NMC ad alta energia e anodi di silicio. Gli incentivi federali per i caricabatterie da megawatt basati su stazioni di ricarica e i sussidi per la ricerca e lo sviluppo delle batterie sostengono la profondità dell'ecosistema, ma i maggiori costi di manodopera ed energia limitano ulteriori guadagni di quota di mercato.
Francia, Italia, Svezia e Regno Unito detengono insieme quote considerevoli, ciascuna concentrandosi su competenze di nicchia. La Francia ospita la gamma di celle LMFP e NMC di ACC per furgoni e minibus, l'Italia è pioniera negli autobus con batterie intercambiabili per i centri urbani storici, la Svezia esegue test di invecchiamento ad alta latitudine e il Regno Unito adatta i pacchi di seconda vita per il supporto alla rete. I mercati del resto d'Europa crescono costantemente, mentre l'armonizzazione delle emissioni a livello UE stimola la domanda e i corridoi merci transfrontalieri richiedono la conformità universale.
Panorama competitivo
Il lato dell'offerta mostra una moderata concentrazione. CATL, LG Energy Solution e Samsung SDI controllano una quota significativa della capacità installata all'interno dell'UE, sfruttando la loro dimensione nazionale e il controllo avanzato dei processi per competere con concorrenti più piccoli. Abbinano la localizzazione ad accordi di prelievo a lungo termine che indicizzano i prezzi delle celle ai costi dei metalli, garantendo trasparenza sui prezzi alle flotte.
Automotive Cells Company punta a raccogliere 48 GWh complessivi in Francia e Germania entro il 2027, puntando su una chimica LMFP che eviti l'uso del cobalto. Farasis Energy Europe, Akasol (BorgWarner) e BMZ Group corteggiano OEM di autobus e camion speciali che necessitano di servizi di progettazione o omologazione accelerata. Le joint venture proliferano: ACC collabora con Stellantis per i furgoni leggeri, mentre Volvo collabora con Northvolt per i camion pesanti.
Tra le mosse strategiche si annovera il Battery Technology Center di Daimler Truck a Mannheim, che sperimenta linee di pacchi batteria di nuova generazione per la produzione in serie entro la fine del decennio [3] “Battery Technology Center inauguration,” Daimler Truck, daimlertruck.com . Samsung SDI aggiorna Göd a NCA ricco di nichel per veicoli elettrici premium, mentre BYD concede in licenza Blade Battery CTP a un produttore spagnolo di autobus. I depositi di brevetti presso l'Ufficio europeo dei brevetti per anodi a predominanza di silicio, rivestimenti per separatori ed elettroliti allo stato solido sono aumentati significativamente, segnalando una corsa all'innovazione incentrata su sicurezza, densità energetica e velocità di carica.
Leader del settore europeo dei pacchi batteria per veicoli commerciali elettrici
Contemporanea Amperex Technology Co., Limited (CATL)
LG Energy Solution, Ltd.
Samsung SDI Co., Ltd.
BYD Company Ltd.
BMZ Holding GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2024: Daimler Truck inaugura il suo Battery Technology Center presso lo stabilimento di Mannheim, aggiungendo una linea pilota per pacchi batteria di nuova generazione per veicoli commerciali.
- Aprile 2024: Daimler Buses e BMZ Poland hanno concordato di sviluppare e integrare congiuntamente i sistemi di batterie NMC4 per i futuri autobus elettrici, con consegne ai clienti previste per il 2025.
Ambito del rapporto sul mercato europeo dei pacchi batteria per veicoli commerciali elettrici
Autobus, LCV, M&HDT sono coperti come segmenti per tipo di carrozzeria. BEV, PHEV sono coperti come segmenti per tipo di propulsione. LFP, NCA, NCM, NMC, Altri sono coperti come segmenti per composizione chimica della batteria. Da 15 kWh a 40 kWh, da 40 kWh a 80 kWh, oltre 80 kWh, meno di 15 kWh sono coperti come segmenti per capacità. Cilindrico, a tasca, prismatico sono coperti come segmenti per forma della batteria. Laser, filo sono coperti come segmenti per metodo. Anodo, catodo, elettrolita, separatore sono coperti come segmenti per componente. Cobalto, litio, manganese, grafite naturale, nichel sono coperti come segmenti per tipo di materiale. Francia, Germania, Ungheria, Italia, Polonia, Svezia, Regno Unito, Resto d'Europa sono coperti come segmenti per paese.| (Veicolo commerciale leggero) LCV |
| Autocarro medio e pesante |
| Autobus |
| BEV (veicolo elettrico a batteria) |
| PHEV (veicolo elettrico ibrido plug-in) |
| LFP (litio ferro fosfato) |
| LMFP (Litio Manganese Ferro Fosfato) |
| NMC (ossido di litio nichel manganese cobalto) |
| NCA (ossido di alluminio litio nichel cobalto) |
| LTO (ossido di litio-titanio) |
| Altri (LCO, LMO, NMX, tecnologie emergenti per le batterie, ecc.) |
| Meno di 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Oltre 150 kWh |
| Flacone |
| Borsa |
| prismatico |
| Sotto 400 V. |
| 400-600 V |
| 600-800 V |
| Superiore a 800 V |
| Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) |
| Modulo-pacchetto (MTP) |
| Anodo |
| Catodico |
| elettrolito |
| Separatore |
| Francia |
| Germania |
| Ungheria |
| Italia |
| Polonia |
| Svezia |
| Regno Unito |
| Resto d'Europa |
| Per tipo di veicolo | (Veicolo commerciale leggero) LCV |
| Autocarro medio e pesante | |
| Autobus | |
| Per tipo di propulsione | BEV (veicolo elettrico a batteria) |
| PHEV (veicolo elettrico ibrido plug-in) | |
| Dalla chimica delle batterie | LFP (litio ferro fosfato) |
| LMFP (Litio Manganese Ferro Fosfato) | |
| NMC (ossido di litio nichel manganese cobalto) | |
| NCA (ossido di alluminio litio nichel cobalto) | |
| LTO (ossido di litio-titanio) | |
| Altri (LCO, LMO, NMX, tecnologie emergenti per le batterie, ecc.) | |
| Per capacità | Meno di 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Oltre 150 kWh | |
| Per modulo batteria | Flacone |
| Borsa | |
| prismatico | |
| Per classe di tensione | Sotto 400 V. |
| 400-600 V | |
| 600-800 V | |
| Superiore a 800 V | |
| Per architettura del modulo | Cellula-modulo (CTM) |
| Cell-to-Pack (CTP) | |
| Modulo-pacchetto (MTP) | |
| Per componente | Anodo |
| Catodico | |
| elettrolito | |
| Separatore | |
| Per Nazione | Francia |
| Germania | |
| Ungheria | |
| Italia | |
| Polonia | |
| Svezia | |
| Regno Unito | |
| Resto d'Europa |
Definizione del mercato
- Chimica della batteria - Vari tipi di chimica delle batterie considerati in questo segmento includono LFP, NCA, NCM, NMC, altri.
- Modulo batteria - I tipi di forme di batteria offerti in questo segmento includono cilindrica, a custodia e prismatica.
- Fisico - I tipi di carrozzeria considerati in questo segmento includono LCV (veicoli commerciali leggeri), M&HDT (autocarri medi e pesanti) e autobus.
- Ultra-Grande - Vari tipi di capacità della batteria inclusi in questo segmento vanno da 15 kWH a 40 kWH, da 40 kWh a 80 kWh, superiore a 80 kWh e inferiore a 15 kWh.
- Componente - Vari componenti coperti da questo segmento includono anodo, catodo, elettrolita, separatore.
- Tipo di materiale - Vari materiali coperti da questo segmento includono cobalto, litio, manganese, grafite naturale, nichel e altri materiali.
- Metodo - I tipi di metodi trattati in questo segmento includono laser e filo.
- Tipo di propulsione - I tipi di propulsione considerati in questo segmento includono BEV (veicoli elettrici a batteria), PHEV (veicoli elettrici ibridi plug-in).
- Tipo ToC - TdC 2
- Tipo di veicolo - I tipi di veicoli considerati in questo segmento includono veicoli commerciali con vari propulsori EV.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente comprende tutti i veicoli elettrici, nonché i veicoli elettrici plug-in e gli ibridi plug-in. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Cell Battery | L'unità di base del pacco batteria di un veicolo elettrico, in genere una cella agli ioni di litio, che immagazzina energia elettrica. |
| Moduli | Una sottosezione di un pacco batteria per veicoli elettrici, composta da diverse celle raggruppate insieme, spesso utilizzata per facilitare la produzione e la manutenzione. |
| Sistema di Gestione Batteria (BMS) | Un sistema elettronico che gestisce una batteria ricaricabile proteggendola dal funzionamento al di fuori della sua area operativa sicura, monitorandone lo stato, calcolando dati secondari, riportando dati, controllandone l'ambiente e bilanciandola. |
| Densita 'energia | Una misura della quantità di energia che una cella della batteria può immagazzinare in un dato volume, solitamente espressa in wattora per litro (Wh/L). |
| Densità di potenza | La velocità con cui l'energia può essere erogata dalla batteria, spesso misurata in watt per chilogrammo (W/kg). |
| Ciclo di vita | Il numero di cicli completi di carica-scarica che una batteria può eseguire prima che la sua capacità scenda al di sotto di una percentuale specificata della sua capacità originale. |
| Stato di carica (SOC) | Una misura, espressa in percentuale, che rappresenta il livello attuale di carica di una batteria rispetto alla sua capacità. |
| Stato di salute (SOH) | Un indicatore delle condizioni generali di una batteria, che riflette le sue prestazioni attuali rispetto a quando era nuova. |
| Sistema di Gestione Termica | Un sistema progettato per mantenere le temperature operative ottimali per il pacco batteria di un veicolo elettrico, spesso utilizzando metodi di raffreddamento o riscaldamento. |
| ricarica veloce | Un metodo per caricare la batteria di un veicolo elettrico a una velocità molto più rapida rispetto alla ricarica standard, che in genere richiede apparecchiature di ricarica specializzate. |
| Frenata rigenerativa | Un sistema presente nei veicoli elettrici e ibridi che recupera l'energia normalmente persa in frenata e la immagazzina nella batteria. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




