

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.49 miliardo di dollari |
| Dimensione del mercato (2031) | 15.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.18% CAGR |
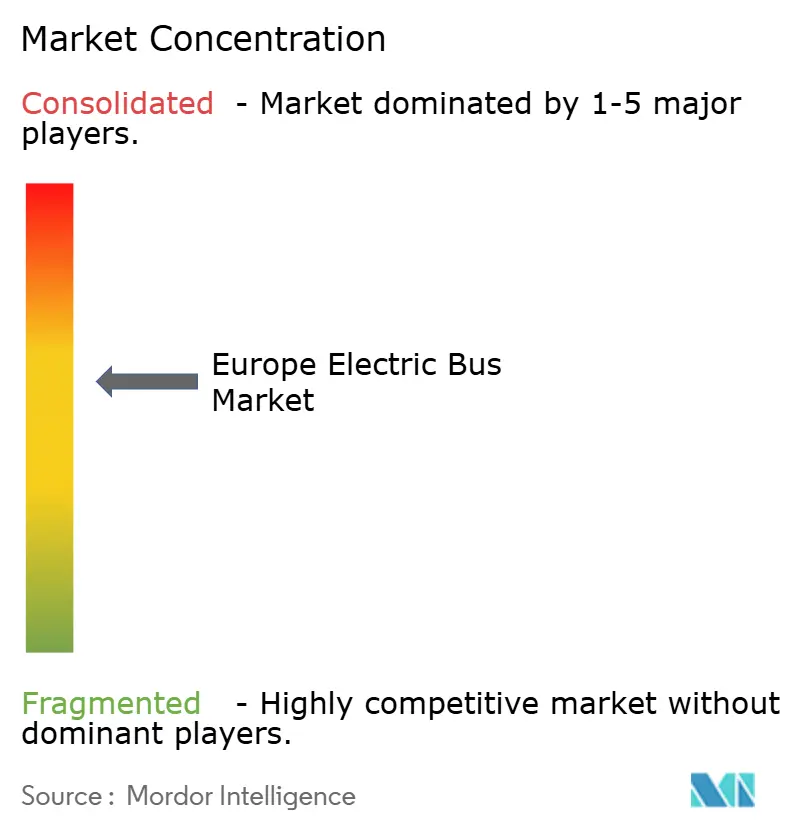
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli autobus elettrici in Europa di Mordor Intelligence
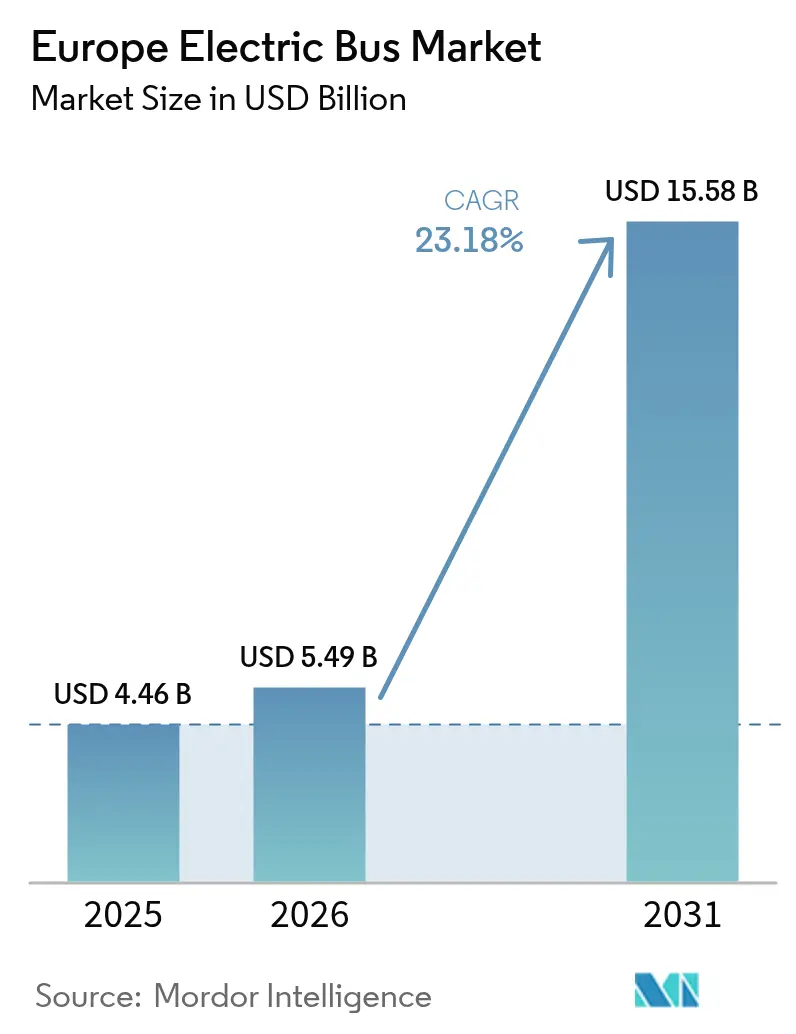
Si stima che il mercato europeo degli autobus elettrici abbia raggiunto i 4.46 miliardi di dollari nel 2025 e che crescerà dai 5.49 miliardi di dollari del 2026 ai 15.58 miliardi di dollari entro il 2031, con un CAGR del 23.18% nel periodo di previsione (2026-2031). Gli stringenti standard UE sulle emissioni di CO₂, l'ampliamento delle quote di acquisto di veicoli puliti e il crescente divario nel costo totale di proprietà rispetto al diesel hanno contribuito a rendere gli autobus elettrici a batteria l'opzione predefinita per le flotte comunali. Gli operatori favoriscono sempre di più l'elettrificazione perché i prezzi delle batterie continuano a scendere, le infrastrutture di ricarica sono supportate da un flusso di finanziamenti UE di 1 miliardo di euro e la tariffazione delle emissioni di CO2 ETS-2 è destinata a far aumentare i costi del gasolio a partire dal 2027. Il mercato europeo degli autobus elettrici, quindi, combina la certezza normativa con il miglioramento della situazione economica e la crescente propensione delle aziende a promuovere la sostenibilità, rafforzando il ciclo di investimento.
Punti chiave del rapporto
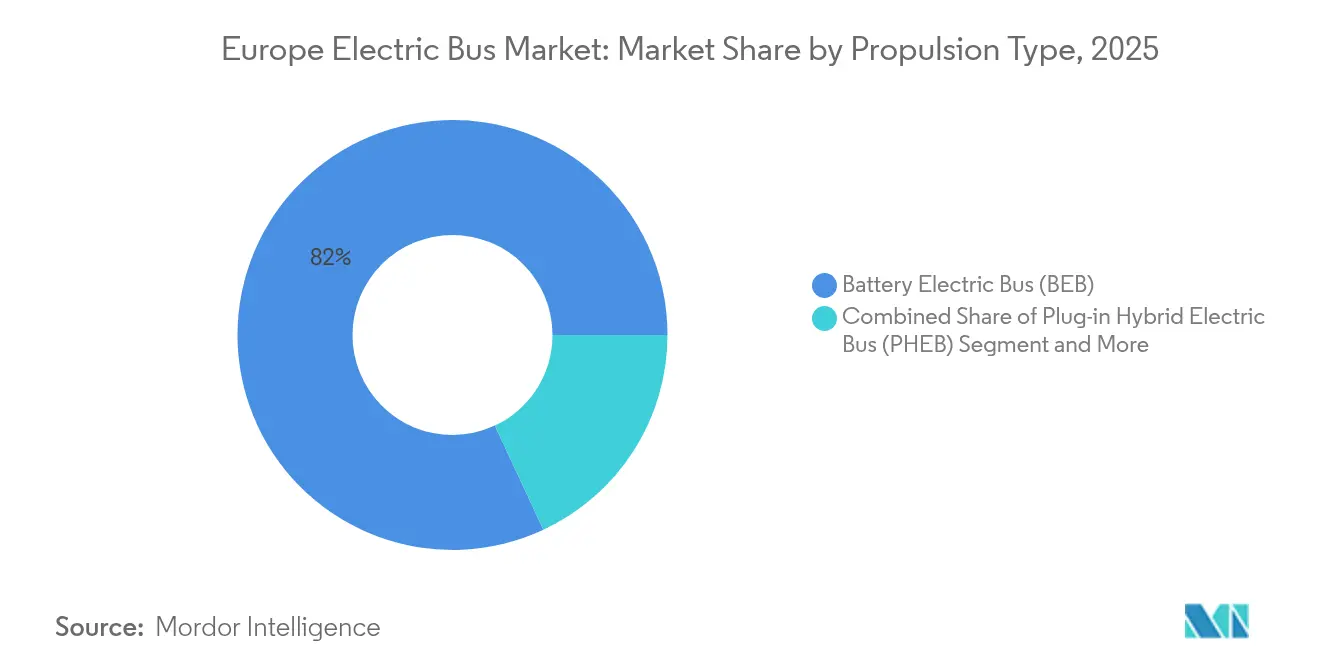
- In base al tipo di propulsione, gli autobus elettrici a batteria hanno registrato una quota di fatturato pari all'81.95% nel 2025; si prevede inoltre che il segmento registrerà la crescita più rapida, con un CAGR del 24.10% fino al 2031.
- In base alla composizione chimica delle batterie, nel 48.75 LFP ha conquistato il 2025% della quota di mercato degli autobus elettrici in Europa e sta crescendo a un CAGR del 24.60% fino al 2031.
- In base alla lunghezza degli autobus, nel 9 i modelli standard da 14-54.85 m rappresentavano il 2025% del mercato europeo degli autobus elettrici; i formati articolati e a due piani stanno avanzando a un CAGR del 23.95% fino al 2031.
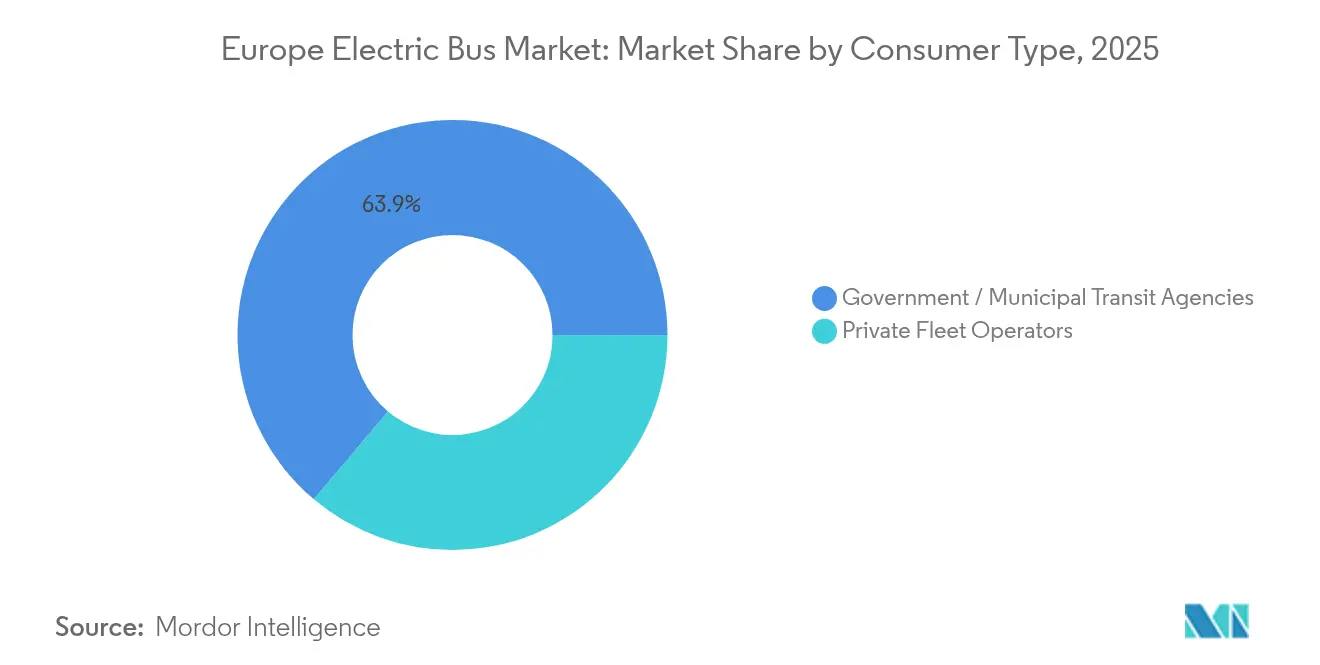
- Per tipologia di consumatore, nel 63.85 le agenzie governative e comunali detenevano una quota del 2025% del mercato europeo degli autobus elettrici, mentre gli operatori privati hanno registrato il CAGR previsto più elevato, pari al 26.75% entro il 2031.
- Per applicazione, nel 67.95 il trasporto urbano intraurbano ha rappresentato una quota del 2025% del mercato europeo degli autobus elettrici, mentre si prevede che il trasporto interurbano e regionale aumenterà del 25.10%.
- In termini geografici, la Germania è leader del mercato europeo degli autobus elettrici con una quota del 18.35% nel 2025; l'Italia è il mercato nazionale in più rapida crescita, con un CAGR del 29.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli autobus elettrici in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo del costo totale di proprietà rispetto al diesel dopo il 2026 | + 6.8% | Guidati dai Paesi Bassi e dai paesi nordici | Medio termine (2-4 anni) |
| Scadenze per la conformità alla direttiva UE sui veicoli puliti | + 4.2% | A livello UE, più forti in Germania e Francia | Medio termine (2-4 anni) |
| Contratti di batteria come servizio: riduzione del rischio di spesa in conto capitale | + 3.9% | Europa occidentale, in espansione verso l'Europa centrale | Medio termine (2-4 anni) |
| Quote nazionali per gli appalti pubblici a zero emissioni | + 3.5% | Mercati principali dell'UE, emergenti nell'Europa orientale | A breve termine (≤ 2 anni) |
| L'aumento dei prezzi del carbonio nell'UE nell'ambito del sistema ETS-2 aumenta i costi operativi dei motori diesel | + 2.8% | Attuazione a livello UE dal 2027 | A lungo termine (≥ 4 anni) |
| Accumulo di batterie in deposito in loco che riduce i costi di picco della domanda | + 2.1% | Germania, Paesi Bassi, Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo del costo totale di proprietà rispetto al diesel dopo il 2026
Nel 2024 i prezzi delle batterie sono calati drasticamente grazie alla maggiore diffusione delle batterie a basso tenore di carbonio (LFP), riducendo i costi dei pacchi batteria di circa il 20% rispetto alle batterie a basso tenore di carbonio (NMC). Considerando i risparmi sulla manutenzione e le tasse sul carbonio ETS-2, si prevede che un autobus elettrico acquistato nel 2025 raggiunga la parità di costo totale di proprietà (TCO) con un'unità diesel entro quattro anni di servizio. Le prime implementazioni del Mercedes-Benz eCitaro a Berlino e Utrecht rivelano risparmi annuali sulla manutenzione superiori al 30% grazie a un minor numero di componenti soggetti a usura nella trasmissione. Gli operatori di flotte stanno ora standardizzando cicli di lavoro su tre turni che portano l'utilizzo dell'elettrico oltre il 96%, accelerando il ritorno sull'investimento. Tali considerazioni economiche sono alla base della fiducia del settore privato e spiegano perché i finanziamenti di venture capital per gli operatori specializzati di autobus elettrici siano aumentati del 18% nel 2025 [1] “eCitaro Total Cost Savings Data Sheet,” Daimler Truck AG, daimlertruck.com.
Scadenze della direttiva UE sui veicoli puliti
Gli obiettivi vincolanti per gli appalti previsti dalla Direttiva sui veicoli puliti eliminano l'incertezza per le agenzie di trasporto urbano, favorendo gare d'appalto pluriennali che combinano la fornitura di veicoli e le soluzioni di ricarica. La legge tedesca Saubere-Fahrzeuge-Beschaffungs-Gesetz innalza al 65% per il periodo 2026-2030 la quota di veicoli puliti richiesti, di cui la metà deve essere a emissioni zero. Simili recepimenti in Francia e Spagna stanno raggruppando la domanda in grandi tranche prevedibili, consentendo ai produttori di ottimizzare le linee di produzione e ridurre i costi unitari. La flessibilità a livello nazionale nel consolidare gli obiettivi tra le autorità appaltanti aumenta anche il potere d'acquisto, aiutando le città più piccole a ottenere sconti per quantità. Di conseguenza, oltre il 49% dei nuovi autobus urbani dell'UE era già a emissioni zero nel 2024, una quota che dovrebbe superare il 70% entro il 2027 [2] “Half of EU City-Bus Sales Were Zero-Emission in 2024,” Transport & Environment, transportenvironment.org.
Quote nazionali per gli appalti pubblici a zero emissioni
Gli Stati membri che superano i minimi UE concentrano ulteriormente la domanda. Il Regno Unito ha stanziato 500 milioni di sterline per mettere in circolazione 1,200 autobus a emissioni zero entro il 2026, stimolando direttamente gli impianti nazionali di Scarborough e Falkirk. Le gare d'appalto pubbliche svedesi richiedono agli operatori di raggiungere il 95% di flotte elettriche entro il 2027, obbligando aziende come Nobina ad assicurarsi in anticipo contratti per centinaia di unità. La Finlandia convoglia prestiti a basso costo dalla Nordic Investment Bank per colmare le lacune di finanziamento municipali, accelerando l'adozione nelle città di medie dimensioni. Queste quote nazionali creano hub regionali di conoscenza operativa, che poi si diffondono nei mercati vicini attraverso gruppi di operatori transfrontalieri [3] “Prestito di 13.2 milioni di euro per la flotta finlandese di autobus elettrici”, Nordic Investment Bank, nib.int.
Accumulo di batterie in deposito in loco che riduce i costi di picco della domanda
Le aziende di trasporto pubblico considerano sempre più i depositi come risorse interattive con la rete. Ad Amburgo e Rotterdam, le batterie fisse co-localizzate riducono i costi di domanda fino al 30% quando gli autobus elettrici si ricaricano rapidamente simultaneamente durante le fermate notturne. Il software di ricarica intelligente scagliona i cicli di ricarica in modo che coincidano con i picchi di energia rinnovabile, alleviando la pressione dei servizi pubblici e sbloccando le fasce tariffarie agevolate. Partnership come Siemens-OMV offrono pacchetti di gestione energetica chiavi in mano che includono pannelli fotovoltaici, contenitori di accumulo a batteria e sistemi di ricarica su scala di megawatt in un unico contratto di servizio. L'accumulo di ricavi attraverso servizi di rete ausiliari aggiunge un'ulteriore voce al flusso di cassa del progetto, migliorando la bancabilità per i finanziatori privati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella connessione alla rete nei depositi legacy | -3.8% | Germania, Italia, nodi urbani densi dell'UE | A breve termine (≤ 2 anni) |
| Carenza di tecnici certificati per l'alta tensione | -2.7% | Europa orientale, emergente in Occidente | A lungo termine (≥ 4 anni) |
| Incertezza del valore residuo per gli autobus di prima generazione | -2.4% | Mercati del leasing a livello UE | Medio termine (2-4 anni) |
| Possibili dazi UE sugli autobus elettrici cinesi | -1.9% | Politiche commerciali a livello dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella connessione alla rete nei depositi legacy
L'ammodernamento delle sottostazioni e dei cablaggi nei siti costruiti per le flotte diesel rimane lento a causa dei lunghi ritardi nelle autorizzazioni da parte delle utility. Gli operatori di Milano e Monaco segnalano attese di 18 mesi o più per connessioni da 2 MW, costringendo a un ricorso temporaneo ai caricabatterie mobili che limitano il consumo di energia notturna. Il Piano d'azione per le reti della Commissione Europea prevede un aumento del 60% della domanda di elettricità entro il 2030, eppure molti centri urbani dispongono di una capacità di cablaggio limitata per gestire la ricarica in cluster. I ritardi possono posticipare le date di inizio dei contratti e far lievitare i budget per la conversione dei depositi, raffreddando i programmi di consegna a breve termine nonostante un portafoglio ordini consistente.
Incertezza del valore residuo per gli autobus elettrici di prima generazione
Gli autobus consegnati tra il 2020 e il 2023 sono dotati di batterie la cui capacità e composizione chimica potrebbero non soddisfare i requisiti imposti dalle future normative UE in materia di contenuto riciclato. I locatori, pertanto, faticano a stimare il valore di rivendita, il che comporta periodi di locazione più brevi e garanzie residue più elevate, che spostano il rischio sugli operatori. Solaris e Volvo hanno risposto estendendo le garanzie delle batterie, ma la curva dei prezzi sul mercato secondario non si è ancora stabilizzata. Gli operatori temono che i divari di valore residuo possano ampliarsi quando gli autobus di seconda generazione a lungo raggio e a ricarica rapida domineranno le aste dopo il 2027, aggiungendo un premio di finanziamento agli appalti in corso.
Analisi del segmento
Per tipo di propulsione: la batteria elettrica diventa lo standard
La tecnologia a batteria elettrica ha dominato l'81.95% del mercato europeo degli autobus elettrici nel 2025, trainata da obblighi normativi e da una catena di approvvigionamento in fase di maturazione che riduce il divario nei prezzi di acquisto. Un solido supporto politico, sistemi di trasmissione più semplici e costi delle batterie in calo favoriscono un CAGR del 24.10% per il segmento fino al 2031. Gli autobus a celle a combustibile rimangono una copertura strategica per le tratte superiori a 400 km al giorno, ma la scarsità di punti di rifornimento di idrogeno ne limita l'adozione su larga scala. Gli ibridi plug-in vengono ora utilizzati principalmente in contratti transitori in cui gli aggiornamenti dei depositi non sono ancora completati.
I produttori stanno standardizzando l'elettronica di potenza e i sistemi di gestione termica su tutte le loro linee di produzione di veicoli elettrici e a idrogeno, riducendo così i costi di sviluppo. Solaris sta eseguendo un ordine di 130 unità di idrogeno per Bologna, mantenendo al contempo la produzione di veicoli elettrici a batteria su larga scala, garantendo flessibilità in caso di cambiamenti nelle politiche di settore. Poiché gli ingenti sussidi comunali mirano a zero emissioni di scarico piuttosto che a una tecnologia specifica, i gestori di flotte continuano a scegliere opzioni elettriche a batteria per la conformità a breve termine e l'affidabilità dei costi, consolidando la leadership del segmento per i prossimi cinque anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per la chimica delle batterie: LFP estende il vantaggio su sicurezza e costi
I pacchi batteria al litio-ferro-fosfato hanno conquistato il 48.75% della quota di mercato degli autobus elettrici in Europa nel 2025 e guidano la categoria con la più rapida espansione prevista del 24.60% di CAGR fino al 2031, trainata dai vantaggi in termini di costi e dalla superiore stabilità termica che rispondono alle priorità economiche e alla sicurezza degli operatori. Il ciclo di vita di oltre 4,000 ricariche di questa sostanza chimica aiuta gli operatori a pianificare una vita utile degli asset di 12 anni senza dover sostituire le batterie a metà vita, riducendo così i costi in conto capitale. La decisione di Renault di acquistare i moduli LFP dallo stabilimento ungherese di CATL dimostra la fiducia degli OEM nella sicurezza dell'approvvigionamento europeo. L'ossido di litio, nichel, manganese e cobalto rimane la sostanza chimica preferita per gli autobus articolati che necessitano di un'elevata densità energetica, ma l'aumento dei prezzi del cobalto e il controllo ESG creano ostacoli.
L'aumento delle dimensioni del mercato europeo degli autobus elettrici legato alla LFP è rafforzato dalle quote di contenuto riciclato previste dal Regolamento UE sulle Batterie, più facili da rispettare con i catodi a base di ferro. Gli operatori di Helsinki e Vienna segnalano un calo delle richieste di garanzia sulle batterie rispetto alle prime flotte di NMC, a dimostrazione di una riduzione del rischio tecnico. Nell'orizzonte temporale previsto, la ricerca sugli ioni di sodio potrebbe aggiungere un'ulteriore sostanza chimica a basso costo, ma è improbabile che la scala commerciale avvenga prima del 2030, lasciando la LFP come soluzione dominante.
In autobus Lunghezza: modelli standard ancorano le reti urbane
Nel 9, gli autobus standard da 14-54.85 metri rappresentavano il 2025% del mercato europeo degli autobus elettrici, dimostrando un'efficiente manovrabilità nei centri storici e una capacità di trasporto di 70-90 passeggeri. Gli operatori apprezzano il fatto che questi veicoli si adattino alle aree di deposito esistenti e si ricarichino durante le fasce orarie dei turni notturni, senza dover ricorrere a costosi ammodernamenti infrastrutturali.
I modelli articolati e a due piani registrano la crescita più rapida, con un CAGR del 23.95%, poiché servono corridoi ad alta densità di traffico a Londra, Copenaghen e Barcellona. Il prezzo iniziale più elevato è compensato da un maggiore chilometro-passeggero per conducente, a supporto di un'economia del lavoro favorevole. I minibus di lunghezza inferiore a 9 m continuano a ricoprire ruoli di nicchia negli aeroporti o nei collegamenti rurali, dove la domanda è scarsa, ma il numero di flotte rimane modesto rispetto ai principali servizi urbani.
Per tipologia di consumatore: gli operatori privati colmano il divario
Gli enti governativi continuano a dominare con una quota del 63.85%, poiché i loro cicli di approvvigionamento sono in linea con gli impegni presi in materia di clima politico e i programmi di sovvenzioni. Tuttavia, gli operatori di flotte private mostrano il maggiore slancio, registrando un CAGR del 26.75% al 2031. Questa tendenza riflette i modelli di franchising in paesi come la Svezia, dove le autorità pubbliche stabiliscono gli standard di servizio ma esternalizzano le operazioni con contratti a lungo termine che premiano le basse emissioni.
Grandi gruppi privati come Arriva e Keolis beneficiano della presenza su più paesi e possono ammortizzare gli investimenti in formazione e telematica su migliaia di veicoli. Anche i nuovi operatori finanziati da venture capital stanno entrando nel segmento premium degli autobus interurbani, attratti dal calo dei costi delle batterie e dalla redditività delle tratte. Con l'aumento della convenienza delle società finanziarie nei modelli "Battery as a Service", si prevede che la proprietà privata di autobus elettrici supererà quella municipale per le nuove immatricolazioni dopo il 2029, diversificando ulteriormente il mercato competitivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i servizi interurbani sbloccano un nuovo potenziale di autonomia
Sebbene le operazioni urbane intraurbane rappresentassero il 67.95% del consumo nel 2025, i miglioramenti nella densità energetica delle batterie stanno sbloccando i servizi interurbani e regionali con un CAGR del 25.10%. Il prototipo eIntouro di Daimler vanta un'autonomia di 500 km, eliminando una sosta di ricarica a metà percorso su molte linee regionali. Le compagnie di autobus nazionali in Austria e Portogallo hanno avviato test pilota che segnalano un risparmio di CO₂ del 90% nel ciclo di vita rispetto ai diesel Euro VI, rafforzando la narrativa degli investitori.
Anche gli operatori di navette aeroportuali stanno effettuando una rapida transizione, poiché gli orari prevedibili semplificano la logistica della ricarica. Nel frattempo, i servizi turistici nell'Italia meridionale e nelle isole greche stanno valutando la ricarica solare sui tetti per mitigare i vincoli della rete. Entro il 2030, si prevede che la quota di mercato degli autobus elettrici in Europa sulle tratte interurbane raddoppierà, indicando un significativo potenziale di crescita per i modelli a lungo raggio.
Analisi geografica
Mercato tedesco degli autobus elettrici
La Germania ha mantenuto il 18.35% della quota di mercato europea degli autobus elettrici nel 2025, grazie a un sussidio federale che rimborsa fino all'80% della differenza di costo tra modelli elettrici e diesel. La presenza nazionale delle filiali di Daimler, MAN e Solaris accelera l'adeguamento ai requisiti locali, incoraggiando città come Amburgo e Berlino a effettuare ordini all'ingrosso fino al 2030. I partenariati pubblico-privati finanziano anche stazioni di ricarica con capacità in eccesso a cui possono accedere i comuni limitrofi, distribuendo i costi infrastrutturali.
Mercato italiano degli autobus elettrici
L'Italia è pronta per la crescita più rapida, con un CAGR del 29.90%, grazie a un programma di incentivi da 50 milioni di euro sostenuto dai piani di ripresa dell'UE. L'espansione della flotta a Roma, Milano e Napoli mira a rispettare le imminenti scadenze relative alla qualità dell'aria, stimolando al contempo gli allestitori nazionali. Le aziende di trasporto pubblico italiane spesso scelgono quadri di appalto congiunti che aggregano la domanda tra le province, aumentando i volumi di gara e riducendo i prezzi per veicolo.
Mercato degli autobus elettrici nel Regno Unito, in Francia e nei paesi nordici
Il Regno Unito continua a implementare flotte di grandi dimensioni nell'ambito del suo programma "Zero-Emission Bus Regional Areas" da 500 milioni di sterline, registrando una crescita del 40% su base annua nel 2024. La Scozia raggiunge una penetrazione particolarmente elevata perché i consigli insulari e rurali attribuiscono grande importanza alla riduzione del rumore e alla stabilità dei prezzi dell'elettricità. La Francia sfrutta produttori nazionali come Iveco Bus per mantenere prezzi competitivi e assicurarsi contratti di esportazione nell'Africa francofona, rafforzando indirettamente la catena di approvvigionamento locale. I paesi nordici vantano già una penetrazione elettrica pressoché satura, ma continuano a sperimentare tecnologie emergenti come la ricarica induttiva su strada, garantendo che gli insegnamenti tratti dalle operazioni in climi estremi si integrino nelle migliori pratiche continentali.
Panorama normativo
La regolamentazione UE si sta inasprendo sia sul lato della domanda che su quello dell'offerta. Il Regolamento (UE) 2024/1610, adottato nel maggio 2024, modifica il quadro normativo relativo alle emissioni di CO2 dei veicoli pesanti e stabilisce un chiaro obiettivo di zero emissioni per i nuovi autobus urbani: il 90% dei nuovi autobus urbani dovrà essere a zero emissioni entro il 2030 e il 100% entro il 2035, con la conformità dei produttori valutata sulla base delle emissioni medie di CO2 dell'intera flotta per anno di riferimento (dal 1° luglio al 30 giugno). Parallelamente, la Direttiva UE sui veicoli puliti (Direttiva 2009/33/CE, come modificata dalla Direttiva 2019/1161) impone agli enti pubblici e agli operatori obiettivi minimi nazionali di approvvigionamento di autobus puliti e a zero emissioni.
Il secondo periodo di riferimento della Direttiva sui veicoli puliti va dal 1° gennaio 2026 al 31 dicembre 2030 e innalza le soglie minime di appalto rispetto al periodo 2021-2025, prevedendo che almeno il 50% dell'obiettivo richiesto per gli autobus puliti sia raggiunto con autobus a emissioni zero. Gli Stati membri mantengono la flessibilità di ripartire gli obiettivi tra le amministrazioni aggiudicatrici, il che modifica le tempistiche e i volumi delle gare d'appalto a livello nazionale e cittadino, pur mantenendo inalterato l'obbligo complessivo nazionale.
Analisi della catena del valore
La catena del valore inizia con le materie prime per le batterie e la produzione delle celle (con la fornitura di LFP ancora fortemente legata all'Asia) e prosegue con l'integrazione dei pacchi batteria, gli assali elettrici/inverter, la produzione di telai e carrozzerie e l'assemblaggio finale da parte di OEM come Mercedes-Benz, MAN, Volvo, Solaris, BYD, VDL e Iveco Bus. Progetti come GR4FITE3 illustrano gli sforzi per rafforzare il contributo europeo, in questo caso costruendo una catena di fornitura di anodi per batterie agli ioni di litio più sostenibile, utilizzando grafite cristallina naturale in scaglie. A valle, le autorità di trasporto pubblico e i grandi operatori privati acquistano autobus principalmente tramite gare d'appalto pluriennali, abbinando sempre più spesso la fornitura dei veicoli a sistemi di ricarica presso i depositi e per le emergenze, nonché a contratti di assistenza a lungo termine.
L'integrazione di hardware e sistemi di ricarica (ad esempio, partnership con ABB, Heliox, Siemens e fornitori di infrastrutture simili) è diventata un punto chiave per la creazione di valore, insieme al finanziamento e ai servizi per l'intero ciclo di vita, comprese le strutture Battery-as-a-Service. I principali colli di bottiglia si riscontrano nella connessione alla rete e nella conversione dei depositi, dove la congestione, le tempistiche per l'ottenimento dei permessi e i problemi di interoperabilità tra autobus e caricabatterie possono ritardare l'implementazione delle flotte e imporre soluzioni operative provvisorie, spostando l'attenzione verso pacchetti di ricarica chiavi in mano con prestazioni garantite e reti di assistenza post-vendita più solide.
Panorama competitivo
Il mercato europeo degli autobus elettrici mostra una moderata concentrazione. Tra i principali fornitori figurano Mercedes-Benz, MAN, Volvo, Solaris e BYD. Gli OEM tradizionali sfruttano reti di concessionarie decennali, che rassicurano gli operatori sulla disponibilità dei ricambi e sul supporto al valore residuo. Solaris si distingue per la sua esperienza pregressa nell'idrogeno, aggiudicandosi gare d'appalto miste che coprono le future oscillazioni delle politiche economiche.
L'operatore cinese BYD continua a consolidare la propria presenza attraverso joint venture che localizzano l'assemblaggio, attenuando la potenziale esposizione ai dazi. La sua alleanza con Alexander Dennis nel Regno Unito produce autobus a due piani su misura per le ristrette autorizzazioni di Londra, offrendo prezzi inferiori a quelli dei concorrenti europei e rispettando al contempo le normative locali. Nel frattempo, Scania ha rafforzato l'integrazione verticale nel 2025, approfondendo la collaborazione con Northvolt per le celle batteria, puntando alla sicurezza dei costi e dell'approvvigionamento.
Nell'industria europea degli autobus elettrici, il vantaggio competitivo si sta spostando dai margini dell'hardware ai servizi per il ciclo di vita. Le garanzie quinquennali sulle batterie OMNIplus di Mercedes-Benz includono telematica, formazione dei conducenti e software di gestione energetica, consolidando così flussi di entrate a lungo termine. Volvo e VDL offrono ora servizi di ingegneria per l'elettrificazione dei depositi insieme alle consegne dei veicoli, gestendo così una spesa infrastrutturale che potrebbe superare il costo degli autobus in un orizzonte temporale di dieci anni. Le piattaforme digitali per l'ottimizzazione della flotta contribuiscono ulteriormente alla creazione di valore, con i fornitori di telematica che collaborano direttamente con i finanziatori per sottoscrivere garanzie di prestazione.
Leader del settore degli autobus elettrici in Europa
MAN Truck & Bus
Solaris Autobus & Pullman sp. z oo
Autobus Volvo
Gruppo Mercedes-Benz AG
BYD Auto Co., Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: MAN Truck & Bus ha ricevuto un ordine per 112 autobus elettrici Lion's City da Vilniaus viešasis transportas (VVT) di Vilnius. L'accordo rappresenta un punto di svolta per la flotta di veicoli a zero emissioni in Lituania e incrementa il portafoglio ordini europeo di MAN, favorendo un maggiore utilizzo della sua presenza industriale nel settore degli autobus elettrici.
- Febbraio 2026: Volvo Buses si è aggiudicata ordini per 15 autobus elettrici BZR Electric-CD da sei clienti in Norvegia, tra cui Jenssen Mobility e Schaus Buss. Gli ordini estendono l'elettrificazione oltre il trasporto urbano, includendo i servizi navetta per aeroporti, il turismo e i servizi di noleggio, rafforzando la domanda di autobus con maggiore autonomia e relative soluzioni di ricarica.
- Maggio 2025: MAN Truck & Bus ha presentato in anteprima il Lion's Coach E, con un'autonomia fino a 650 km e una ricarica CCS da 375 kW, come parte di un programma di autobus elettrici di serie. Il lancio ha ampliato il mercato di riferimento alle applicazioni interurbane e per autobus turistici, aumentando la pressione competitiva sui produttori di veicoli affinché abbinassero i veicoli a sistemi di ricarica ad alta potenza e pacchetti di assistenza incentrati sulla massima operatività.
Ambito del rapporto sul mercato degli autobus elettrici in Europa
Il mercato europeo degli autobus elettrici è segmentato per tipo di propulsione (autobus elettrico a batteria, autobus elettrico ibrido plug-in e autobus elettrico a celle a combustibile), per tipo di batteria (agli ioni di litio, batteria al nichel-metallo idruro (NiMH) e altri), Per tipologia di consumatore (governo e operatori di flotte) e per Paese. Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Il mercato europeo degli autobus elettrici copre le ultime tendenze della domanda di autobus elettrici, lo sviluppo tecnologico, le ultime politiche governative, le tecnologie delle batterie, ecc. Copre anche la quota di mercato dei principali produttori di autobus elettrici in tutta Europa.
Per tipo di propulsione
| Autobus elettrico a batteria (BEB) |
| Autobus elettrico ibrido plug-in (PHEB) |
| Autobus elettrico a celle a combustibile (FCEB) |
Dalla chimica delle batterie
| Litio-Ferro-Fosfato (LFP) |
| Litio nichel manganese cobalto ossido (NMC) |
| Nichel-Metallo Idruro (NiMH) |
| Altri (ione sodio, stato solido) |
In autobus Lunghezza
| Meno di 9 m |
| 9-14 metri (standard) |
| Oltre i 14 m (articolati/a due piani) |
Per tipo di consumatore
| Agenzie di trasporto governative/comunali |
| Operatori di flotte private |
Per Applicazione
| Trasporto urbano intraurbano |
| Interurbano e regionale |
| Servizi aeroportuali e navetta |
Per Nazione
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Norvegia |
| Polonia |
| Svezia |
| Finlandia |
| Belgio |
| Svizzera |
| Resto d'Europa |
| Per tipo di propulsione | Autobus elettrico a batteria (BEB) |
| Autobus elettrico ibrido plug-in (PHEB) | |
| Autobus elettrico a celle a combustibile (FCEB) | |
| Dalla chimica delle batterie | Litio-Ferro-Fosfato (LFP) |
| Litio nichel manganese cobalto ossido (NMC) | |
| Nichel-Metallo Idruro (NiMH) | |
| Altri (ione sodio, stato solido) | |
| In autobus Lunghezza | Meno di 9 m |
| 9-14 metri (standard) | |
| Oltre i 14 m (articolati/a due piani) | |
| Per tipo di consumatore | Agenzie di trasporto governative/comunali |
| Operatori di flotte private | |
| Per Applicazione | Trasporto urbano intraurbano |
| Interurbano e regionale | |
| Servizi aeroportuali e navetta | |
| Per Nazione | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Norvegia | |
| Polonia | |
| Svezia | |
| Finlandia | |
| Belgio | |
| Svizzera | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato europeo degli autobus elettrici?
Nel 5.49 il mercato europeo degli autobus elettrici valeva 2026 miliardi di dollari e si prevede che raggiungerà i 15.58 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato europeo degli autobus elettrici?
Si prevede che il mercato crescerà a un CAGR del 23.18% tra il 2026 e il 2031, sostenuto dai rigorosi mandati dell'UE in materia di trasporti puliti e dal calo dei costi delle batterie.
Quale tecnologia di propulsione prevale nelle missioni europee?
Gli autobus elettrici a batteria dominano l'81.95% delle nuove immatricolazioni, grazie a reti di ricarica evolute e a un costo totale di proprietà più elevato.
Qual è il paese con il più grande mercato per gli autobus elettrici in Europa?
La Germania è in testa con una quota del 18.35%, grazie ai generosi sussidi federali e alla forte capacità manifatturiera nazionale.


