

Dimensioni e quota di mercato dell'e-commerce di abbigliamento in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
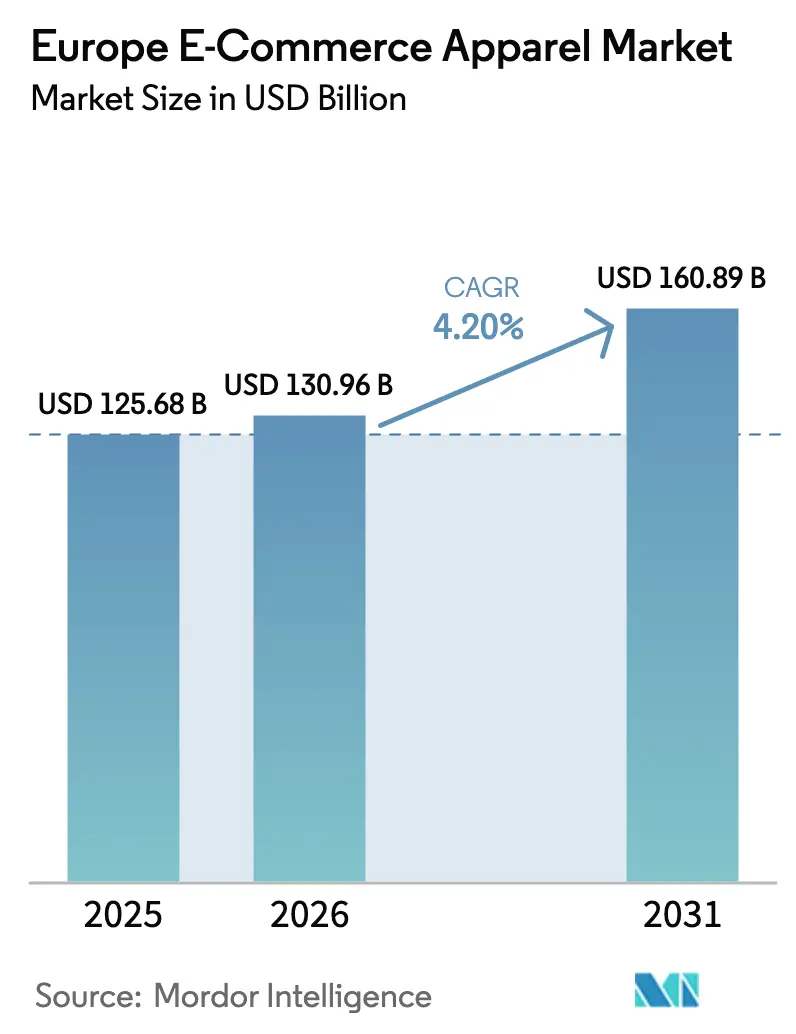
| Dimensione del mercato (2026) | 130.96 miliardo di dollari |
| Dimensione del mercato (2031) | 160.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.20% CAGR |
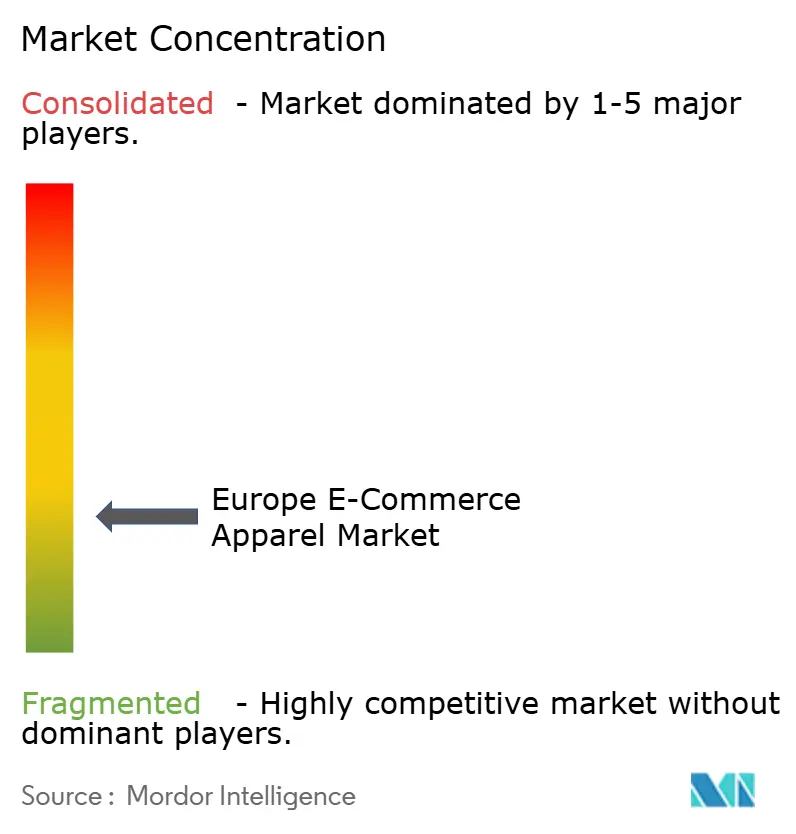
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo dell'e-commerce di abbigliamento a cura di Mordor Intelligence
Si stima che il mercato europeo dell'e-commerce di abbigliamento raggiungerà un valore di 130.96 miliardi di dollari nel 2026, in crescita rispetto ai 125.68 miliardi di dollari del 2025, con proiezioni che indicano un valore di 160.89 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 4.2% nel periodo 2026-2031. Questo mercato svolge un ruolo fondamentale nel più ampio ecosistema europeo dell'e-commerce, riflettendo la crescente propensione dei consumatori verso le piattaforme online per l'acquisto di abbigliamento. La crescita è trainata da una combinazione di fattori, tra cui l'evoluzione delle preferenze dei consumatori, i progressi tecnologici e l'ampia diffusione dei canali di acquisto digitali. I rivenditori stanno dando sempre più priorità alla trasformazione digitale e all'implementazione di strategie omnicanale per soddisfare le esigenze dinamiche dei consumatori, creando una perfetta integrazione tra l'esperienza di acquisto online e offline. Poiché l'innovazione e l'adattabilità continuano a plasmare il panorama del mercato, il mercato europeo dell'e-commerce di abbigliamento è pronto per una crescita sostenuta, supportata dalla continua evoluzione del comportamento dei consumatori e dalla crescente importanza delle piattaforme digitali nel settore della vendita al dettaglio.
Punti chiave del rapporto
- Per tipologia di prodotto, l'abbigliamento casual deteneva il 37.02% della quota di mercato europea dell'e-commerce di abbigliamento nel 2025, mentre l'abbigliamento sportivo è destinato a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.57%, fino al 2031.
- In termini di utilizzatori finali, le donne erano in testa con una quota del 44.18% nel 2025; si prevede che l'abbigliamento per bambini crescerà a un CAGR del 4.89% tra il 2026 e il 2031.
- Per tipologia di tessuto, il cotone ha conquistato una quota del 39.92% del mercato europeo dell'abbigliamento per l'e-commerce nel 2025, mentre si prevede che il poliestere registrerà un tasso di crescita annuo composto (CAGR) del 5.14% fino al 2031.
- Per categoria, i marchi del mercato di massa hanno registrato una quota del 69.02% nel 2025; la fascia premium è sulla buona strada per un CAGR del 5.43% fino al 2031.
- In base al tipo di piattaforma, i marketplace di terze parti rappresentavano una quota dell'80.88% nel 2025 e si prevede che cresceranno a un CAGR del 5.86% entro il 2031.
- In termini geografici, il Regno Unito ha contribuito con il 17.64% alle entrate del 2025; si prevede che la Spagna registrerà il CAGR più rapido, pari al 6.11%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dell'e-commerce di abbigliamento.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Promozioni e sconti che invogliano il consumatore ad effettuare l'acquisto | + 3.0% | Paneuropeo, con impatto maggiore nell'Europa meridionale | A breve termine (≤ 2 anni) |
| Esperienza di acquisto personalizzata abilitata dalla tecnologia | + 2.6% | Europa settentrionale e occidentale, Regno Unito, Germania, Paesi Bassi | Medio termine (2-4 anni) |
| Crescita del marchio Direct-to-Consumer (DTC) | + 3.8% | Regno Unito, Germania, Francia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Influenza delle piattaforme di social media e delle sponsorizzazioni delle celebrità | + 2.1% | Paneuropeo, con un impatto maggiore tra i gruppi demografici più giovani | Medio termine (2-4 anni) |
| Opzioni di pagamento flessibili e diversificate | + 3.4% | Europa occidentale, Regno Unito, Germania, Francia | Medio termine (2-4 anni) |
| Crescente domanda di moda sostenibile ed etica | + 3.0% | Europa settentrionale, Germania, Francia, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Promozioni e sconti che invogliano il consumatore ad effettuare l'acquisto
Promozioni e sconti guidano le decisioni di acquisto dei consumatori nel mercato dell'abbigliamento e-commerce. Queste strategie influenzano il comportamento d'acquisto attraverso molteplici fattori: creando urgenza, offrendo valore e riducendo i costi di acquisto in un mercato competitivo. Le tattiche promozionali più comuni includono sconti a tempo limitato, vendite lampo e offerte esclusive, che incoraggiano acquisti immediati. Inoltre, programmi fedeltà e promozioni personalizzate contribuiscono a fidelizzare i clienti. L'integrazione del marketing omnicanale e del social commerce ha migliorato l'efficacia promozionale, consentendo ai brand di offrire offerte mirate su più piattaforme utilizzando l'analisi dei dati dei clienti. Piattaforme di social media come TikTok e Instagram sono diventate canali promozionali chiave, con brand come Zara e H&M che implementano contenuti video acquistabili che collegano gli utenti a sconti online esclusivi.
Esperienza di acquisto personalizzata abilitata dalla tecnologia
La transizione del settore dell'abbigliamento e-commerce europeo verso esperienze di acquisto personalizzate è guidata dai progressi tecnologici e dall'evoluzione delle preferenze dei consumatori. I consumatori ricercano praticità, pertinenza e connessione con i brand, spingendo i rivenditori a implementare soluzioni di intelligenza artificiale, apprendimento automatico e analisi dei dati. Queste tecnologie analizzano i dati dei clienti, inclusi modelli di navigazione, registri di acquisto, preferenze e interazioni sui social media, per creare raccomandazioni di prodotto personalizzate e promozioni mirate. Camerini virtuali e soluzioni di realtà aumentata aiutano i clienti a visualizzare la vestibilità e l'aspetto dei vestiti prima dell'acquisto, contribuendo a ridurre i tassi di reso. I chatbot basati sull'intelligenza artificiale forniscono un'assistenza clienti immediata e personalizzata durante tutto il processo di acquisto. Secondo Eurostat, nel 2024 il 13.5% delle imprese nell'Unione Europea ha implementato tecnologie di intelligenza artificiale nelle proprie attività, con il commercio al dettaglio che emerge come uno dei principali utilizzatori. [1]Fonte: Eurostat, "L'utilizzo delle tecnologie di intelligenza artificiale è in aumento nelle imprese dell'UE", ec.europa.eu.
Crescita del marchio Direct-to-Consumer (DTC)
I marchi di abbigliamento che adottano un approccio direct-to-consumer (DTC) traggono vantaggio dal controllo del branding, dei prezzi e dell'esperienza del cliente, consentendo narrazioni coerenti che attraggono i consumatori attenti alla trasparenza. Il modello DTC fornisce accesso ai dati dei clienti per marketing personalizzato e consigli sui prodotti. L'eliminazione degli intermediari aumenta i margini di profitto e l'efficienza operativa, consentendo prezzi competitivi e investimenti nello sviluppo prodotti e nel servizio clienti. Le operazioni digital-first e la presenza sui social media aiutano i marchi ad adattarsi rapidamente alle preferenze, lanciare prodotti e raggiungere segmenti di nicchia. Piattaforme di e-commerce avanzate e partnership logistiche ottimizzano l'evasione degli ordini e migliorano l'esperienza del cliente. Le aziende tradizionali si stanno adattando, con Adidas che punta a raggiungere il 50% del fatturato dalle vendite DTC entro il 2025. Tecnologia, accesso diretto ai dati e solide relazioni con i clienti guidano la crescita dei marchi di abbigliamento DTC in tutta la regione.
Influenza delle piattaforme di social media e delle sponsorizzazioni delle celebrità
Le piattaforme dei social media e le sponsorizzazioni di celebrità influenzano le decisioni di acquisto di moda e abbigliamento, in particolare tra i consumatori più giovani che cercano autenticità e accessibilità alle tendenze. I social media si sono trasformati da strumento di comunicazione in un mercato che consente la scoperta di prodotti e l'acquisto diretto. Piattaforme come Instagram, TikTok, Facebook e Pinterest fungono da vetrine digitali della moda, dove gli utenti si fidano dei consigli di influencer e consumatori più della pubblicità tradizionale. Le funzionalità di shopping integrate, come gli acquisti in-app e i tag dei prodotti, semplificano il processo di acquisto. Le sponsorizzazioni di celebrità e le collaborazioni con gli influencer aiutano i brand a creare fiducia e appeal, soddisfacendo al contempo le aspettative dei consumatori in termini di trasparenza. L'efficacia del social commerce aumenta grazie ai contenuti generati dagli utenti, agli eventi di shopping in diretta e ai consigli personalizzati. Facebook ha registrato 408 milioni di utenti attivi mensili (MAU) in Europa durante il quarto trimestre del 2023. [2]Fonte: Meta Platforms, "Presentazione degli utili Meta Q4 2023", www.meta.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di prodotti contraffatti | -2.6% | Paneuropeo, con un impatto maggiore nell'Europa meridionale e orientale | Medio termine (2-4 anni) |
| Concorrenza dei negozi fisici e dei canali di vendita al dettaglio alternativi | -1.7% | Europa occidentale, centri urbani | Medio termine (2-4 anni) |
| Sfide logistiche nell'evasione degli ordini e nella consegna | -2.1% | Europa orientale, aree rurali, mercati transfrontalieri | A breve termine (≤ 2 anni) |
| Sfide relative a dimensioni, vestibilità e valutazione del prodotto | -1.8% | Paneuropeo, con maggiore impatto negli acquisti transfrontalieri | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di prodotti contraffatti
La proliferazione di prodotti contraffatti rappresenta una sfida significativa per il mercato europeo dell'e-commerce dell'abbigliamento, erodendo la fiducia dei consumatori e il valore dei marchi e creando dinamiche concorrenziali sleali. Secondo l'Ufficio dell'Unione Europea per la Proprietà Intellettuale (EUIPO), i prodotti contraffatti costano all'industria dell'abbigliamento, dei cosmetici e dei giocattoli 16 miliardi di euro di fatturato e quasi 200,000 posti di lavoro all'anno. [3]Fonte: Ufficio dell'Unione europea per la proprietà intellettuale (EUIPO), "I prodotti contraffatti costano alle industrie dell'UE miliardi di euro e migliaia di posti di lavoro ogni anno", www.euipo.europa.eu/itLa natura digitale dell'e-commerce ha inavvertitamente facilitato questo problema, con i contraffattori che utilizzano marketplace di terze parti e piattaforme di social media per raggiungere direttamente i consumatori, spesso utilizzando immagini e descrizioni di prodotti autentici per creare annunci fuorvianti. La risposta del settore si è evoluta dai semplici tag di autenticazione a sistemi di verifica basati su blockchain che forniscono prova di autenticità lungo tutta la catena di fornitura. Le aziende stanno implementando strategie anticontraffazione complete che combinano soluzioni tecnologiche con iniziative di educazione dei consumatori. Questo problema riguarda in particolare i segmenti premium e del lusso, dove il valore del marchio influenza direttamente la proposta di valore e il potere di determinazione dei prezzi.
Concorrenza dei negozi fisici e dei canali di vendita al dettaglio alternativi
La concorrenza dei negozi fisici e dei canali di vendita alternativi frena la crescita delle vendite di abbigliamento tramite e-commerce. I negozi fisici offrono vantaggi che le piattaforme di e-commerce non possono replicare completamente, tra cui la possibilità di toccare e provare i vestiti, ricevere un servizio personalizzato immediato e acquistare articoli all'istante. L'esperienza di acquisto in negozio crea connessioni emotive e fidelizzazione al marchio attraverso elementi tattili ed esperienziali che le piattaforme di e-commerce trovano difficili da eguagliare. I consumatori apprezzano la possibilità di valutare personalmente vestibilità e qualità, con conseguenti minori tassi di reso e maggiori livelli di soddisfazione nei negozi fisici. I canali di vendita alternativi, inclusi negozi pop-up, negozi convenzionati nei grandi magazzini e modelli omnicanale, offrono ai consumatori opzioni di acquisto flessibili e aumentano la concorrenza per i rivenditori esclusivamente online. I principali rivenditori utilizzano le loro reti di negozi per offrire servizi come "Acquista online, ritira in negozio" (BOPIS), che combinano praticità con la disponibilità immediata dei prodotti. I consumatori preferiscono sempre più rivenditori che offrono una perfetta integrazione tra canali online e offline.
Analisi del segmento
Per tipo di prodotto: l'abbigliamento casual domina tra i cambiamenti dello stile di vita
Il segmento dell'abbigliamento casual detiene una quota del 37.02% del mercato europeo dell'abbigliamento e-commerce nel 2025, trainato dalla crescente preferenza dei consumatori per abiti comodi e versatili. Questa tendenza è supportata dalla crescita del lavoro da remoto, con l'8.9% degli occupati nell'Unione Europea che lavora da casa nel 2023, secondo Eurostat. Il segmento mostra particolare forza nei paesi del Nord Europa, tra cui Germania e Paesi Bassi, dove l'abbigliamento pratico si allinea alle preferenze locali. Si prevede che il segmento dell'abbigliamento sportivo crescerà a un CAGR del 4.57% dal 2026 al 2031, sostenuto dalle tendenze dell'athleisure e da una maggiore consapevolezza sanitaria. Il segmento dell'abbigliamento formale si è adattato incorporando modelli più comodi adatti sia agli ambienti professionali che a quelli casual.
La categoria dell'abbigliamento da notte registra una crescita grazie al crescente interesse dei consumatori per la qualità e il benessere del sonno, con i marchi premium che guadagnano quote di mercato. In tutti i segmenti, i produttori stanno incorporando tessuti tecnici con proprietà traspiranti, termoregolatrici e antiodore per differenziare i loro prodotti. Le strategie di prodotto si concentrano sulla versatilità e su un appeal per tutto l'anno, abbandonando le rigide collezioni stagionali per una gestione più sostenibile dell'inventario. Questa tendenza si riflette nella popolarità dei sistemi di abbigliamento modulari che si adattano a diverse situazioni e condizioni meteorologiche, attraendo i consumatori che cercano il massimo valore dai loro acquisti di abbigliamento.
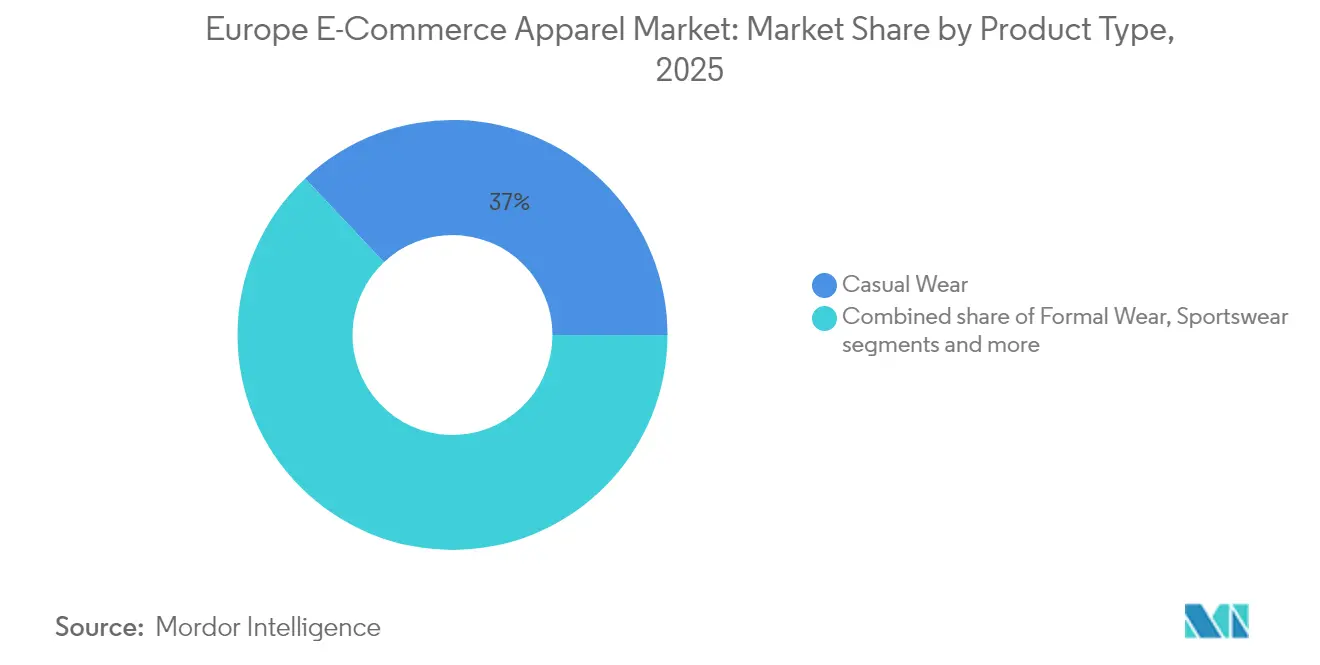
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento femminile è in testa mentre la categoria bambini accelera
Il segmento donna detiene una quota di mercato dominante del 44.18% nel 2025, attribuibile a una maggiore frequenza di acquisto e a una più ampia selezione di categorie di prodotti rispetto ad altri segmenti. Questa predominanza è più forte nei mercati dell'Europa meridionale, in particolare in Italia e Spagna, dove la moda gioca un ruolo significativo nell'identità culturale. I principali rivenditori hanno implementato con successo strumenti di raccomandazione delle taglie basati sull'intelligenza artificiale nel segmento donna per risolvere il persistente problema della discrepanza tra i marchi. Si prevede che il segmento dell'abbigliamento per bambini raggiungerà il tasso di crescita più elevato, con un CAGR del 4.89% dal 2026 al 2031, poiché i genitori danno priorità a opzioni di abbigliamento di qualità e sostenibili nonostante il calo dei tassi di natalità in Europa.
Il segmento maschile sta attraversando cambiamenti significativi, concentrandosi su servizi di formazione e selezione di stile per superare le tradizionali barriere al coinvolgimento nel mondo della moda. I rivenditori stanno implementando una personalizzazione basata sui dati per semplificare l'esperienza di acquisto dei consumatori maschili attraverso una navigazione guidata che riduce la complessità della scelta mantenendo inalterate le opzioni di stile. In tutti i segmenti, la domanda di taglie inclusive continua ad aumentare, spingendo i marchi ad ampliare le loro gamme di taglie. Questa tendenza all'inclusività si estende allo stile appropriato all'età, rivolgendosi in particolare alla crescente fascia demografica europea over 50, che rappresenta una quota significativa del potere di spesa discrezionale.
Per materiale del tessuto: il cotone mantiene la leadership mentre il poliestere guadagna slancio
Nel 2025, il cotone mantiene una quota di mercato dominante del 39.92%, sfruttando il suo fascino naturale, la traspirabilità e i vantaggi percepiti in termini di sostenibilità rispetto alle alternative sintetiche. Questo tessuto dimostra prestazioni eccezionali nei segmenti della moda premium e sostenibile, dove i marchi danno priorità ai materiali naturali per migliorare il loro posizionamento e la loro proposta di valore. I consumatori europei mostrano una netta preferenza per il cotone a fibra lunga di alta qualità, apprezzato per la sua superiore resistenza e comfort.
Si prevede che il poliestere crescerà a un CAGR del 5.14% dal 2026 al 2031, supportato dai progressi tecnologici e dall'aumento del poliestere riciclato da rifiuti plastici post-consumo. Marchi come Hennes & Mauritz AB puntano al 100% di materiali riciclati o di provenienza sostenibile entro il 2030, con un obiettivo intermedio del 30% entro il 2025. Il nylon rimane fondamentale nell'abbigliamento tecnico, in particolare sportivo e outdoor, grazie alla sua durevolezza e impermeabilità, con la produzione che si sta spostando verso fonti di origine biologica. Il denim mantiene una quota di mercato significativa, con i consumatori europei fedeli a questo tessuto versatile. Innovazioni sostenibili, come i processi di tintura a risparmio idrico, stanno trasformando il segmento del denim.
Per categoria: Il mercato di massa domina mentre il segmento premium accelera
Nel 2025, la categoria mass dominerà il mercato europeo dell'abbigliamento e-commerce, con una quota sostanziale del 69.02%. Questa posizione dominante sottolinea l'ampio appeal e la proposta di valore del segmento, soprattutto nell'attuale panorama dei consumatori sensibili al prezzo. I modelli di business del fast fashion, abili nel tradurre le tendenze delle passerelle sul mercato in sole due settimane, alimentano la forza del segmento. Questa agilità favorisce un afflusso costante di nuove offerte, invogliando a frequenti visite e acquisti. I principali rivenditori al dettaglio del mercato di massa stanno sfruttando le previsioni di tendenza basate sull'intelligenza artificiale, individuando gli stili emergenti prima che diventino mainstream.
Nel frattempo, il segmento premium, sebbene più piccolo, è destinato a superare la concorrenza con una crescita CAGR prevista del 5.43% dal 2026 al 2031. Questa impennata è attribuita alla crescente propensione dei consumatori verso la qualità e alla maggiore accessibilità dei beni di lusso tramite le piattaforme digitali. I canali digitali stanno rimodellando il segmento premium, demistificando il lusso e rendendolo più accessibile. Di conseguenza, la base di clienti premium si è ampliata, comprendendo non solo i tradizionali acquirenti di lusso, ma anche coloro che occasionalmente si concedono un investimento in articoli selezionati. Questa fusione di mercati sta dando vita a un nuovo segmento "masstige", che unisce la qualità premium alla portata del mercato di massa.
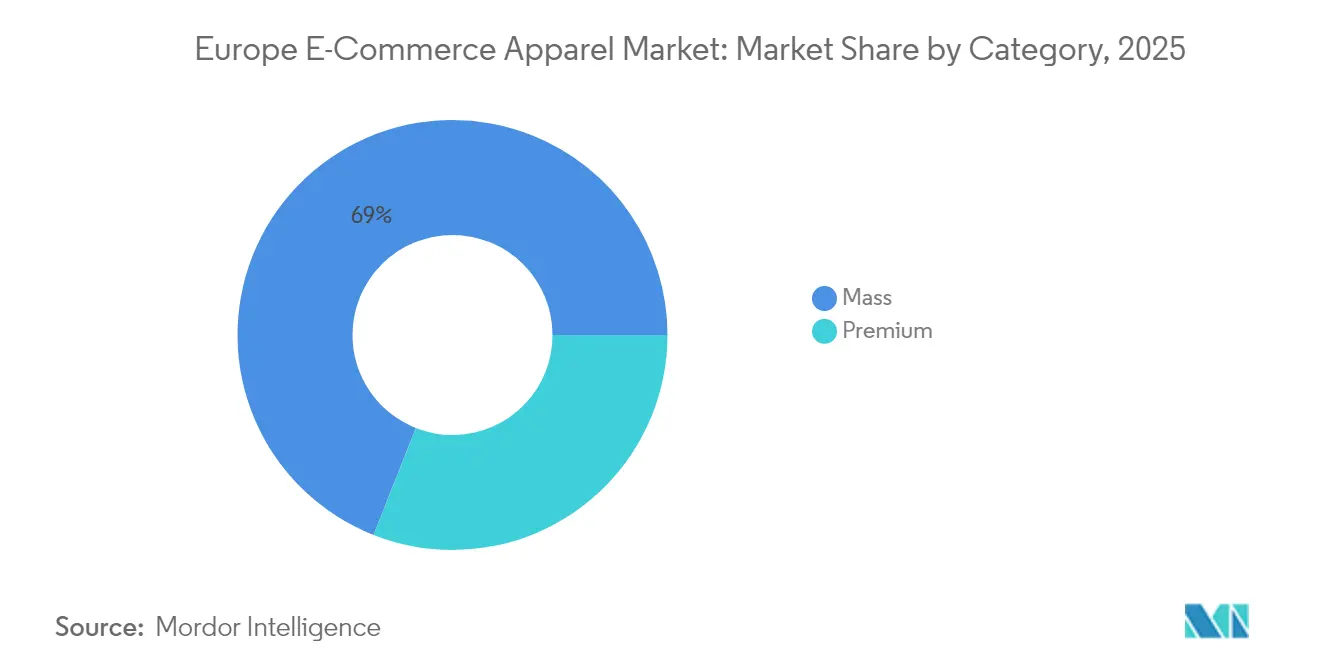
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: i marketplace di terze parti guidano la rivoluzione del commercio digitale
Nel 2025, il mercato europeo dell'abbigliamento e-commerce vedrà i marketplace di terze parti dominare con una quota dell'80.88%. Sfruttando un vasto assortimento, prezzi trasparenti e una consolidata fiducia dei consumatori, queste piattaforme sono leader nella spesa per la moda digitale. Traggono vantaggi significativi da solidi effetti di rete: ogni venditore aggiunto amplia la scelta dei consumatori e ogni nuovo consumatore amplifica l'attrattiva della piattaforma per i marchi che puntano alla distribuzione digitale. Le proiezioni indicano che questo segmento manterrà la sua leadership, vantando un CAGR del 5.86% dal 2026 al 2031, superando tutti gli altri tipi di piattaforma. In particolare, marketplace come Zalando sono passati dall'essere semplici hub di transazioni a ecosistemi olistici della moda, introducendo servizi a valore aggiunto come consigli di stile, suggerimenti di outfit e programmi fedeltà per rafforzare la fidelizzazione dei clienti.
Le piattaforme di proprietà aziendale, sebbene di dimensioni più ridotte, rappresentano un segmento di mercato strategicamente significativo. Queste piattaforme consentono ai brand di stabilire relazioni dirette con i consumatori e di mantenere il controllo completo sull'esperienza di acquisto. Sfruttando i dati di prima parte, offrono esperienze di acquisto altamente personalizzate che migliorano sia i tassi di conversione che la fidelizzazione dei clienti. Le piattaforme di proprietà aziendale più avanzate stanno adottando architetture "headless commerce", che disaccoppiano le esperienze utente front-end dai sistemi back-end. Questo approccio facilita la rapida sperimentazione e ottimizzazione su più punti di contatto con i clienti.
Analisi geografica
Mercato dell'abbigliamento online nel Regno Unito
Nel 2025, il Regno Unito consolida il suo status di attore dominante nel mercato europeo dell'e-commerce dell'abbigliamento, con una quota del 17.64%. Questo risultato è in gran parte attribuito alla solida infrastruttura digitale del Regno Unito e alla forte fiducia della popolazione nello shopping online. Storicamente, il Regno Unito è stato all'avanguardia nell'adozione dell'e-commerce. Questa competenza digitale ha stimolato strategie di vendita al dettaglio innovative, con i rivenditori britannici in prima linea nell'offrire servizi come la consegna in giornata nelle aree urbane più frequentate e suggerimenti di stile basati sull'intelligenza artificiale, migliorando l'esperienza di acquisto online.
Mercati europei più ampi
La Spagna si sta rapidamente affermando come il mercato in più rapida crescita, con un CAGR previsto del 6.11% dal 2026 al 2031. Questa crescita è trainata dalla rapida adozione del digitale e dall'afflusso di rivenditori di moda all'avanguardia. Entro il 2023, oltre il 95.4% degli spagnoli era online, secondo l'Unione Internazionale delle Telecomunicazioni (ITU). Inditex, uno dei principali attori in questo settore, ha sfruttato la sua tradizione spagnola per pilotare e perfezionare le innovazioni digitali, introducendole a livello globale e alimentando un sofisticato ecosistema della moda digitale in Spagna. Anche la Germania emerge come un mercato chiave, combinando il suo forte potere d'acquisto con una popolazione esperta di tecnologia, con conseguente significativa spesa per la moda online. Francia e Italia, pur essendo entrambi attori importanti, apportano ciascuna un tocco unico al settore della moda online. La Francia è all'avanguardia nella moda sostenibile, adottando misure rigorose come il divieto di distruzione dei capi invenduti e promuovendo un'economia circolare, sottolineata da un impegno di 1 miliardo di euro per il riciclo dei capi. I Paesi Bassi si stanno ritagliando una nicchia come epicentro della distribuzione, rafforzati dai loro sforzi per la sostenibilità. Al contrario, la Polonia sta assistendo a un'impennata delle importazioni, soprattutto dai paesi in via di sviluppo. Anche mercati più piccoli come Belgio e Svezia stanno lasciando il segno nel variegato panorama europeo, ognuno dei quali mostra gusti dei consumatori distinti e tassi di adozione digitale variabili, spingendo i rivenditori ad adattare le proprie strategie per una più ampia attrattiva europea.
Panorama competitivo
Il mercato europeo dell'abbigliamento e-commerce presenta un panorama competitivo frammentato, che consente agli operatori specializzati di ritagliarsi quote di mercato offrendo proposte di valore uniche. Tra i principali attori in questo settore figurano Burberry Group plc, Hennes & Mauritz AB, Adidas AG e Puma SE. Nel frattempo, il Digital Markets Act della Commissione Europea mira a livellare le condizioni di concorrenza, garantendo una concorrenza leale tra le principali piattaforme e consentendo alle realtà più piccole di prosperare.
I cambiamenti normativi stanno plasmando il terreno competitivo. Ad esempio, il Digital Services Act della Commissione Europea impone alle piattaforme di adottare protocolli più rigorosi in materia di trasparenza e moderazione dei contenuti, con un impatto sul modo in cui i brand gestiscono il coinvolgimento dei clienti e la visibilità dei prodotti. Inoltre, si registra un divario significativo in alcuni segmenti di mercato. Settori come la moda sostenibile e le taglie inclusive, evidenziati dall'Agenzia Europea dell'Ambiente e dall'European Disability Forum come caratterizzati da una significativa domanda insoddisfatta dei consumatori, offrono opportunità redditizie per i nuovi entranti agili e i brand di nicchia.
L'innovazione continua a guadagnare slancio. Secondo l'Ufficio Europeo dei Brevetti, le domande di brevetto relative alle tecnologie della moda sono in aumento, spaziando dai sistemi di prova virtuale alla maglieria 3D fino ai tessuti bio-based. Questi sviluppi riflettono la rapida trasformazione digitale del settore e la crescente domanda di personalizzazione e sostenibilità da parte dei consumatori. Inoltre, le normative sull'open banking, guidate dall'Autorità Bancaria Europea (ABE), stanno facilitando l'emergere di strumenti fintech integrati, come il "compra ora, paga dopo" e i pagamenti rateali in tempo reale, offrendo ai rivenditori di moda più lungimiranti un vantaggio competitivo nel convertire e fidelizzare gli acquirenti online.
Leader europei nel settore dell'abbigliamento e-commerce
-
Burberry Group plc
-
Hennes & Mauritz AB
-
Adidas AG
-
Cougar SE
-
Kering SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Tesco ha lanciato la sua linea di abbigliamento F&F online per soddisfare la crescente domanda dei clienti e migliorare la comodità di acquisto. La piattaforma online offre abbigliamento, calzature e accessori per donna, uomo e bambino, tra cui le collezioni F&F Edit, Sports e F&F Active Athleisure.
- Aprile 2025: Dressmann, una catena di negozi di abbigliamento maschile, ha esteso le sue attività online a Danimarca, Austria e Germania. Questa espansione segna l'inizio della strategia di mercato europea dell'azienda.
- Agosto 2024: Authentic Brands Group ha stretto una partnership con United Legwear & Apparel Co. per gestire le attività e-commerce di Ted Baker nel Regno Unito e in Europa. La collaborazione mira a ripristinare la presenza digitale del marchio per i suoi clienti.
- Maggio 2024: MUJI, marchio giapponese di moda e lifestyle, ha ampliato le sue attività in Europa lanciando negozi online sulla piattaforma BigCommerce. L'implementazione consente a MUJI di utilizzare la piattaforma di e-commerce aperta SaaS e componibile di BigCommerce per le sue attività B2C e B2B.
Ambito del rapporto sul mercato europeo dell'abbigliamento e-commerce
L'abbigliamento e-commerce comprende l'acquisto e la vendita di prodotti di moda e abbigliamento online, in particolare attraverso piattaforme di e-commerce.
Il mercato europeo dell'e-commerce di abbigliamento è segmentato per tipologia di prodotto, utente finale, tipo di piattaforma e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in abbigliamento formale, abbigliamento casual, abbigliamento sportivo, pigiami e altre tipologie. In base agli utenti finali, il mercato è segmentato in uomini, donne e bambini/ragazzi. In base al tipo di piattaforma, il mercato è segmentato in rivenditori terzi e sito web aziendale. Lo studio analizza anche le principali aree geografiche, come Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Vestito formale |
| Abbigliamento casual |
| Abbigliamento sportivo |
| Pigiama |
| Intimo e abbigliamento da casa |
| Altri tipi di prodotto |
| Uomo |
| Donna |
| Bambini |
| Cotone |
| Poliestere |
| Nylon |
| Denim |
| Altri tipi di tessuto |
| Massa |
| Premium |
| Mercato di terze parti |
| Piattaforma di proprietà aziendale |
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Vestito formale |
| Abbigliamento casual | |
| Abbigliamento sportivo | |
| Pigiama | |
| Intimo e abbigliamento da casa | |
| Altri tipi di prodotto | |
| Per utente finale | Uomo |
| Donna | |
| Bambini | |
| Per materiale del tessuto | Cotone |
| Poliestere | |
| Nylon | |
| Denim | |
| Altri tipi di tessuto | |
| Per Categoria | Massa |
| Premium | |
| Per tipo di piattaforma | Mercato di terze parti |
| Piattaforma di proprietà aziendale | |
| Per Nazione | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dell'e-commerce di abbigliamento?
Il mercato è valutato a 130.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 160.89 miliardi di dollari entro il 2031.
Quale segmento di prodotto guida le vendite di abbigliamento online in Europa?
L'abbigliamento casual è la categoria più importante, con il 37.02% dei ricavi del 2025.
Perché i marketplace di terze parti sono così dominanti in Europa?
Offrono un vasto assortimento, prezzi trasparenti e una forte tutela degli acquirenti, assicurandosi una quota di mercato dell'80.88% nel 2025 e mantenendo i vantaggi di scala ai sensi del Digital Markets Act.
Quale Paese offre le più rapide opportunità di crescita?
Si prevede che la Spagna crescerà a un CAGR del 6.11% tra il 2026 e il 2031 grazie all'accesso quasi universale a Internet e ai programmi mirati sulle competenze digitali.


