

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 134.39 miliardo di dollari |
| Dimensione del mercato (2031) | 145.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.60% CAGR |
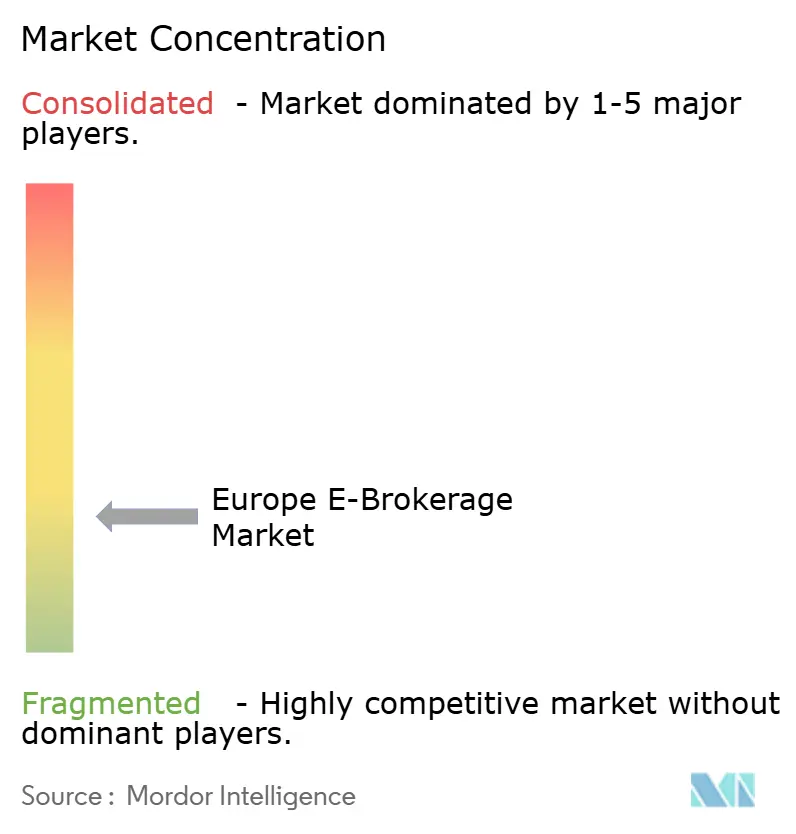
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dell'e-brokeraggio di Mordor Intelligence
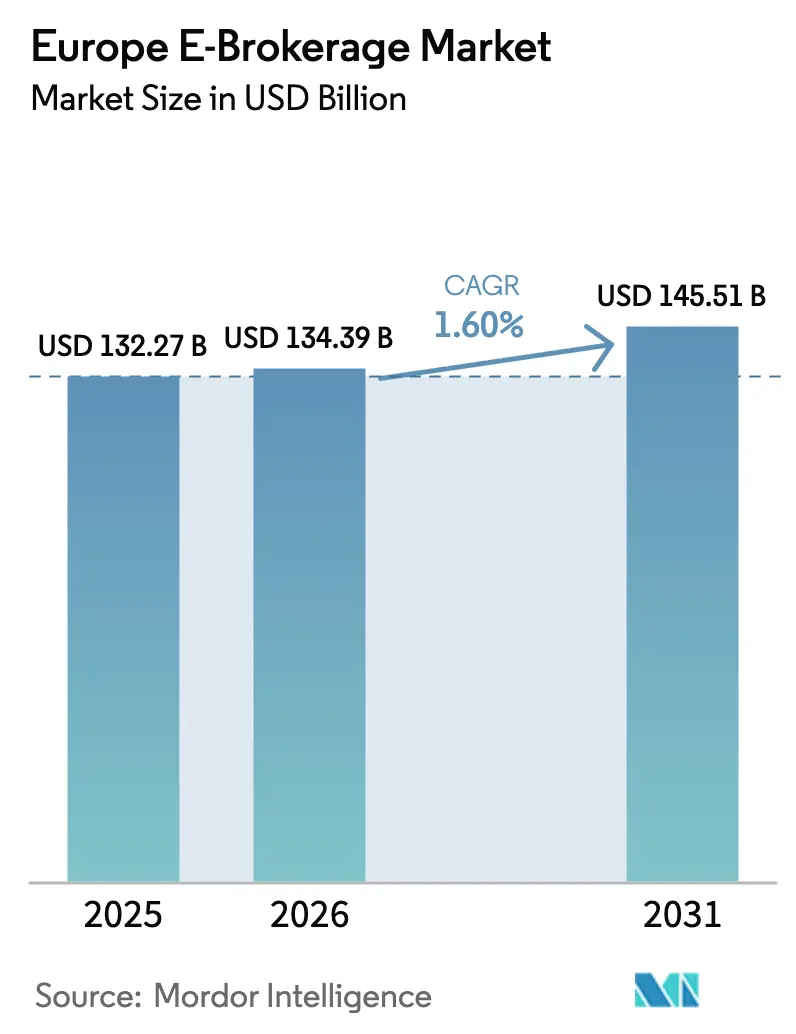
Si prevede che il mercato europeo dell'e-brokerage crescerà da 132.27 miliardi di dollari nel 2025 a 134.39 miliardi di dollari nel 2026, per poi raggiungere i 145.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'1.60% nel periodo 2026-2031.
La crescita del mercato europeo del brokeraggio online ha rallentato rispetto al picco post-pandemia, stabilizzandosi su un ritmo più costante, poiché i costi normativi e la concorrenza sui prezzi hanno ridefinito i modelli di ricavo sia per le piattaforme a basso costo che per quelle a servizio completo. Lo slancio competitivo favorisce le aziende che integrano servizi bancari, si espandono a livello internazionale grazie al passaporto europeo e modernizzano le proprie infrastrutture con core cloud-native per ridurre i costi unitari di esecuzione e operativi.
Punti chiave del rapporto
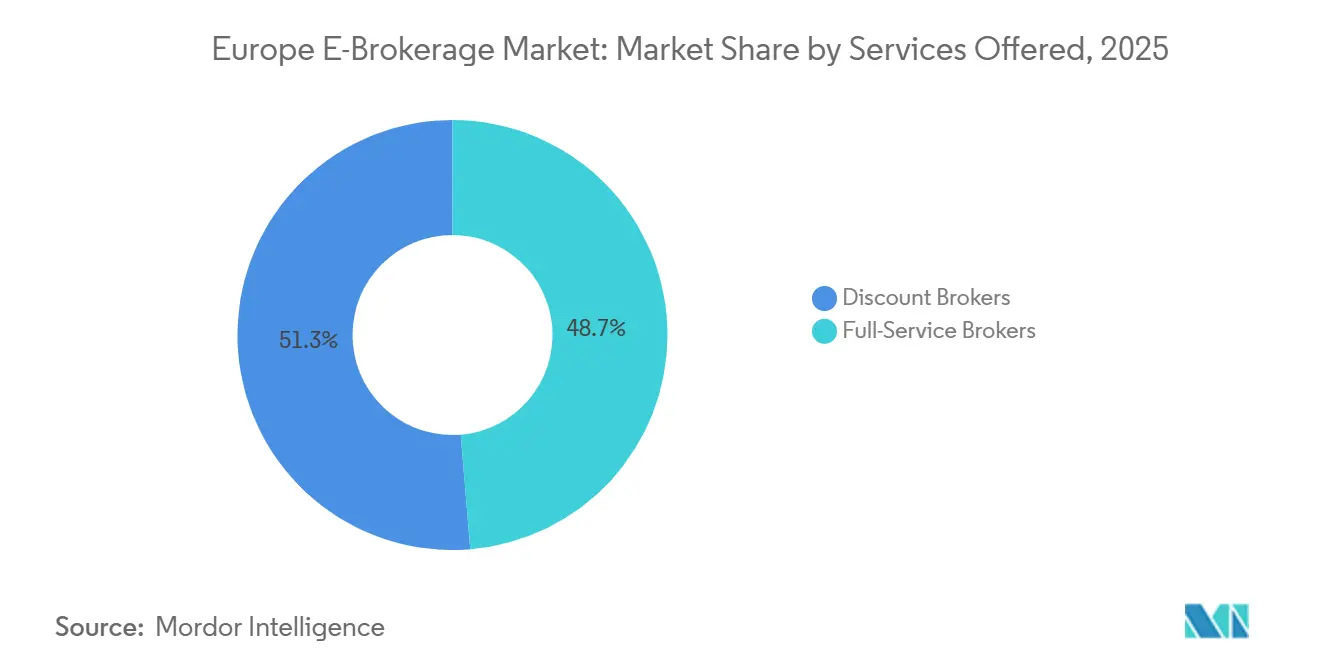
- In base ai servizi offerti, i broker a basso costo detenevano la quota di mercato maggiore nel settore del brokeraggio online europeo nel 2025, con il 51.31%, e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.29%, fino al 2031.
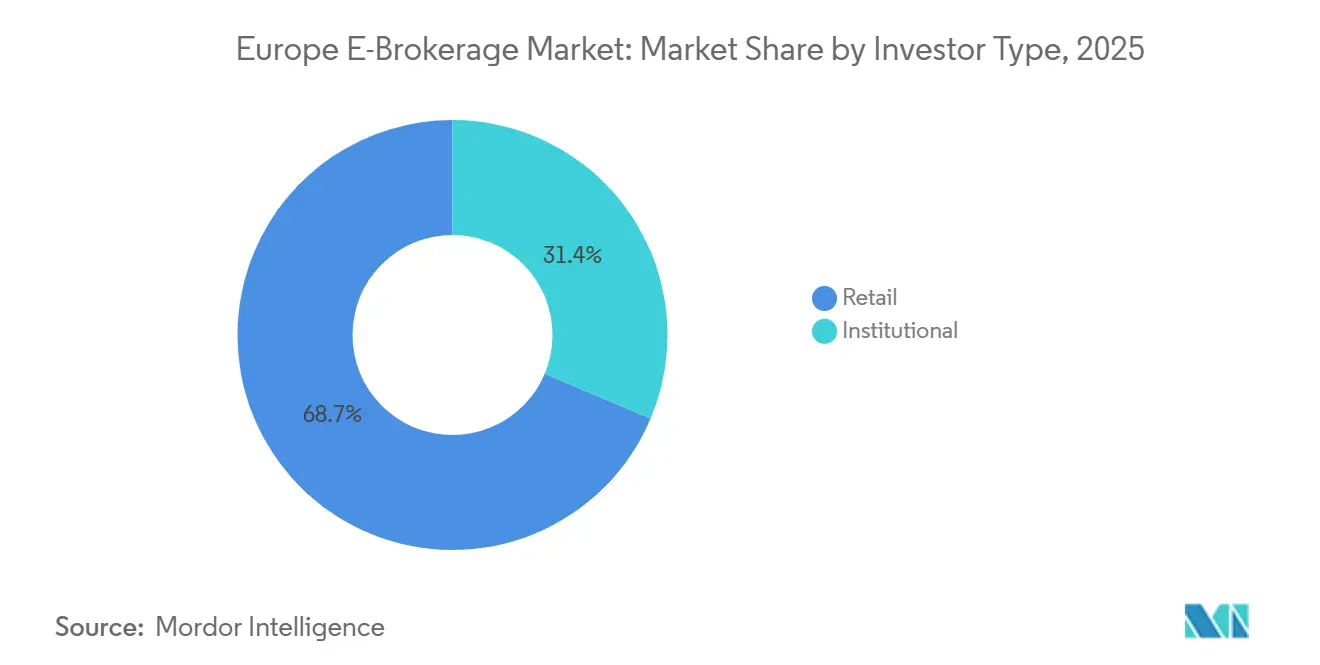
- Per tipologia di investitore, gli investitori al dettaglio rappresentavano il 68.65% del mercato europeo del brokeraggio online nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.23% fino al 2031.
- Nel 2025, le piattaforme nazionali detenevano il 62.64% del mercato europeo del brokeraggio online, mentre si prevede che le attività estere si espanderanno a un tasso di crescita annuo composto (CAGR) del 9.79% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito rappresentava il 22.38% della quota di mercato europea del brokeraggio online, mentre si prevede che la Spagna registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.33%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dell'e-brokeraggio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'aggregazione di account guidata dalla PSD-2 | + 0.3% | A livello europeo, l'adozione più diffusa si registra nei Paesi Bassi e in Germania. | Medio termine (2-4 anni) |
| La direttiva MiFID II ha alimentato la richiesta di trasparenza sulle commissioni. | + 0.4% | A livello UE | Medio termine (2-4 anni) |
| L'ascesa dei modelli di prezzo "freemium" a zero commissioni | + 0.5% | Paneuropeo, guidato da neo-broker tedeschi | A breve termine (≤ 2 anni) |
| I core di trading nativi del cloud stanno abbassando la barriera d'ingresso | + 0.2% | Rilevanza globale per i broker dell'UE | A lungo termine (≥ 4 anni) |
| API di brokeraggio integrate in neobanche e super-app | + 0.2% | L'UE con i paesi nordici che hanno adottato precocemente | A lungo termine (≥ 4 anni) |
| Progetti pilota di titoli tokenizzati su binari DLT | + 0.1% | Mercati principali dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione dell'aggregazione di account guidata dalla PSD-2
Nel 2026, l'open banking si sta espandendo dai pagamenti a dati finanziari più ampi, rafforzando l'onboarding e la personalizzazione dei clienti nel mercato europeo dell'e-brokerage. Alla fine del 2025, i fornitori terzi autorizzati erano migliaia in tutta l'UE e consentivano una visione affidabile del portafoglio su più banche, riducendo i costi di acquisizione per i broker che integravano flussi di aggregazione di conti maturi [1] Aisyah Munir, “The Unfinished Story of European Open Banking: Progress, Gaps and the Road to Open Finance,” Konsentus, konsentus.com . I Paesi Bassi e la Germania hanno mostrato la maggiore penetrazione tra i consumatori digitalmente attivi nel 2025, creando hub naturali per la vendita incrociata e l'adozione di piani di risparmio all'interno del mercato europeo dell'e-brokerage. Si prevede che il proposto Framework for Financial Data Access amplierà il perimetro dei dati a risparmi, investimenti e assicurazioni nella prossima fase legislativa, il che potrebbe migliorare la profilazione del rischio e i controlli dinamici di adeguatezza per i conti al dettaglio. Le piattaforme continuano a operare nel rispetto di rigorosi controlli sul consenso e sulla privacy previsti dal GDPR, il che significa che la monetizzazione dei dati grezzi è limitata a meno che gli utenti non esprimano esplicitamente le proprie preferenze, consentendo così la ricezione di offerte basate sull'analisi dei dati.
La direttiva MiFID II ha alimentato la richiesta di trasparenza da parte della Commissione.
La revisione MiFID II e MiFIR del 2024 ha aumentato l'enfasi sulla divulgazione ex ante ed ex post dei costi per i clienti retail, accelerando il passaggio a listini prezzi più semplici e prezzi più chiari nel mercato europeo dell'e-brokerage. Il divieto a livello UE di pagamento per il flusso degli ordini, con un'eccezione temporanea che scade a metà del 2026 per la Germania, sta spingendo le piattaforme verso piani di abbonamento, interessi sulla liquidità inattiva e sistemi interni che mantengono la redditività interna durante l'abbinamento degli ordini. Trade Republic ha ottenuto l'autorizzazione a gestire una piattaforma di trading multilaterale all'inizio del 2026, a dimostrazione di come i broker leader prevedano di mantenere la redditività unitaria mentre si allontanano dalle commissioni dei market maker di terze parti. Scalable Capital continua a espandere gli abbonamenti PRIME che combinano il trading a zero commissioni con vantaggi premium, contribuendo a diversificare le entrate e a mantenere un'offerta competitiva per i clienti sensibili al prezzo. Il trend normativo premia le dimensioni e la disciplina operativa, aprendo la strada al consolidamento, poiché i broker più piccoli si trovano ad affrontare la pressione dei costi fissi derivanti da requisiti di reporting, test e governance dei prodotti in tutto il mercato europeo dell'e-brokerage.
L'ascesa dei modelli di prezzo "freemium" a zero commissioni
Nel 2026, l'esecuzione di azioni ed ETF a commissioni zero rimane la leva di acquisizione predefinita per molte piattaforme nel mercato europeo dell'e-brokerage, mentre il mix di ricavi si orienta verso i livelli di abbonamento e gli interessi sul denaro non investito. Scalable Capital segnala una continua adesione al suo piano mensile PRIME, che combina l'esecuzione gratuita con vantaggi tariffari e un regolamento più rapido, caratteristiche apprezzate dagli utenti attivi ma attenti alle commissioni. IG Group ha ampliato le offerte senza commissioni in alcuni mercati UE, insieme alle sue capacità sui derivati, dimostrando che anche gli operatori full-service sfruttano i punti di ingresso freemium per ampliare la loro portata retail nel mercato europeo dell'e-brokerage [2] IG Group, “Trading Update 16 Dec 2025,” IG Group, iggroup.com . La modifica della normativa a livello UE sul pagamento per il flusso degli ordini sta accelerando gli investimenti in matching e routing interni che possono proteggere gli spread quando i book degli ordini delle piattaforme sono sufficientemente ampi da supportare la liquidità bilaterale. Con il continuo abbassamento dei prezzi, le piattaforme di successo stanno creando conti correnti e piani di risparmio remunerati che riducono la volatilità dei ricavi e favoriscono una maggiore fidelizzazione dei clienti nel mercato europeo dell'e-brokeraggio.
I core di trading nativi del cloud stanno abbassando le barriere all'ingresso
L'architettura cloud-native aiuta i nuovi operatori a implementare servizi di gestione degli ordini e di conto scalabili con una spesa iniziale inferiore, il che ha ampliato il campo dei concorrenti nel mercato europeo dell'e-brokerage. La leva operativa su larga scala è visibile quando i broker elaborano decine di milioni di transazioni all'anno e mantengono un'elevata disponibilità per le sessioni retail in tutte le classi di attività. Anche la velocità di sviluppo è maggiore quando i microservizi e le pipeline di continuous delivery consentono rilasci settimanali di funzionalità senza lunghi periodi di inattività, il che supporta il rapido lancio di nuovi prodotti come obbligazioni frazionarie o gamme ampliate di ETF. Il Digital Operational Resilience Act, ora applicabile in tutta l'UE, richiede solide strategie di uscita per i fornitori di ICT critici e una segnalazione degli incidenti più rigorosa, quindi i broker leader stanno progettando funzionalità multi-cloud e di failover nei loro sistemi core [3] European Insurance and Occupational Pensions Authority, “Digital Operational Resilience Act (DORA)”, EIOPA, eiopa.europa.eu . Questi requisiti comportano un aumento degli oneri di governance e di test nel breve termine, ma dovrebbero rafforzare la fiducia dei consumatori nel tempo e favorire le piattaforme che dispongono delle risorse necessarie per gestire un'infrastruttura resiliente e sottoposta a verifiche nel mercato europeo del brokeraggio online.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proposta di imposta sulle transazioni finanziarie (FTT) dell'UE | -0.4% | A livello europeo, in attesa del segnale di recesso della Commissione nel 2026. | Medio termine (2-4 anni) |
| L'inasprimento dei requisiti di resilienza informatica (DORA) sta facendo aumentare i costi di conformità. | -0.2% | Valido in tutta l'UE, in vigore dal 17 gennaio 2025. | A breve termine (≤ 2 anni) |
| Diminuzione dei pagamenti degli ordini in mezzo al controllo normativo | -0.1% | Germania fino al 30 giugno 2026, poi in tutta l'UE. | A breve termine (≤ 2 anni) |
| Indagini sulla qualità dell'esecuzione degli ordini al dettaglio | -0.05% | Coordinamento della vigilanza a livello UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proposta di imposta sulle transazioni finanziarie (FTT) dell'UE
La proposta di imposta europea sulle transazioni finanziarie imporrebbe un prelievo sui trasferimenti di azioni e obbligazioni e un'aliquota inferiore sui derivati, il che, se adottata, potrebbe frenare i volumi di negoziazione al dettaglio e ridurre l'attività intraday nel mercato europeo dell'e-brokerage. La Commissione europea ha segnalato scarse prospettive di accordo nel suo programma di lavoro per il 2026, tuttavia alcuni governi nazionali continuano a valutare misure fiscali che imporrebbero nuovi costi sulle transazioni. Un'imposta paneuropea senza esenzioni per il market making o l'hedging potrebbe spostare la liquidità verso piattaforme non tassate e ridurre la profondità degli scambi sulle borse locali, aumentando i costi di esecuzione per i broker al dettaglio. Le aziende e gli enti previdenziali avvertono che un'imposta di questo tipo eroderebbe i rendimenti delle famiglie, creando attriti che si accumulerebbero nel tempo nei piani di risparmio. Le piattaforme con flussi transfrontalieri significativi sono particolarmente esposte, poiché i loro clienti si spostano regolarmente tra titoli locali e statunitensi, che potrebbero essere soggetti a normative e interfacce fiscali diverse all'interno dello stesso portafoglio nel mercato europeo dell'e-brokerage.
Le normative rafforzate in materia di resilienza informatica (DORA) stanno aumentando i costi di conformità.
Il Digital Operational Resilience Act armonizza gli standard di sicurezza informatica e di rischio ICT tra gli enti finanziari dell'UE e ora impone la segnalazione degli incidenti, i test di resilienza e la supervisione di terze parti per i broker e i loro fornitori di servizi critici. Le aziende devono mantenere un registro aggiornato degli accordi ICT, monitorare i rischi di concentrazione derivanti dai grandi fornitori di servizi cloud e documentare percorsi di uscita chiari, il che aumenta i costi operativi fissi nel breve termine. Il controllo di vigilanza si è intensificato nel 2026, poiché la BaFin e altre autorità nazionali hanno potenziato i sistemi di segnalazione degli eventi e coordinato la supervisione degli incidenti transfrontalieri che potrebbero influire sulla qualità dell'esecuzione delle operazioni al dettaglio nel mercato europeo dell'e-brokerage. L'effetto cumulativo è un aumento della spesa corrente per le operazioni di sicurezza, il disaster recovery e gli audit dei fornitori, che i piccoli broker potrebbero faticare ad assorbire senza economie di scala. Nel lungo termine, una maggiore resilienza dovrebbe aumentare la fiducia e ridurre le interruzioni sistemiche, ma l'impatto sui margini nel breve termine rappresenta un ostacolo significativo per le aziende di piccole dimensioni nel mercato europeo dell'e-brokerage.
Analisi del segmento
Per tipologia di investitore: impennata degli investimenti al dettaglio trainata dai portafogli frazionari della Generazione Z e dall'adozione di strumenti di pianificazione fiscale.
Nel 2025, gli investitori al dettaglio rappresentavano il 68.65% del mercato europeo dell'e-brokerage e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.23% fino al 2031, mentre il segmento istituzionale si espanderà a un ritmo più lento, partendo da una base di clienti inferiore. Il mercato europeo dell'e-brokerage continua a beneficiare di un design "mobile-first", degli investimenti frazionari e dei portafogli incentrati sugli ETF, che si adattano alle abitudini di risparmio regolari, aumentando il coinvolgimento e riducendo il tasso di abbandono man mano che i saldi crescono nel tempo. AJ Bell ha registrato risultati annuali record nel 2025, con forti afflussi netti e crescita della clientela, a conferma del fatto che l'adozione da parte degli investitori al dettaglio rimane solida anche se la volatilità si sta normalizzando dopo gli anni della pandemia. La base di clienti dei piani di risparmio di Nordnet è ulteriormente aumentata nel 2025 e questo segmento ora supporta contributi mensili costanti in fondi e azioni, stabilizzando l'attività della piattaforma nel mercato europeo dell'e-brokerage. I conti di investimento nazionali contribuiscono a promuovere la partecipazione a lungo termine, con gli ISA del Regno Unito e i loro equivalenti europei che facilitano il passaggio dei nuovi investitori dalla liquidità a portafogli diversificati su piattaforme trasparenti e conformi alle normative.
Il segmento istituzionale cresce a un ritmo più lento, grazie all'accesso diretto al mercato e all'esecuzione algoritmica che riduce la dipendenza dai flussi di intermediazione tradizionali. Nel settore europeo dell'e-brokerage, le piattaforme personalizzano sempre più percorsi e servizi in base alla tipologia di cliente, che può variare dagli investitori autonomi ai clienti con consulenza, con esigenze di pianificazione complesse e portafogli più ampi. Le dimensioni del mercato europeo dell'e-brokerage per i clienti retail sono rafforzate dalla continua espansione dei piani di risparmio automatizzati e delle offerte promozionali sui saldi di cassa, che aggiungono una componente di rendimento alla proposta di valore. I vincoli normativi tengono sotto controllo la leva speculativa per gli utenti retail e l'autorità di vigilanza spagnola continua ad applicare rigidi controlli sulla pubblicità dei CFD complessi, che spingono i flussi verso strumenti più semplici ed ETF diversificati. I piani di risparmio individuali italiani sono rimasti una componente significativa del panorama nazionale nel 2025, a dimostrazione di come regimi fiscali mirati possano supportare gli investimenti azionari e obbligazionari quando vincolati a periodi di detenzione e requisiti di portafoglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Servizi offerti: Broker a basso costo Guadagno da tripla commissione tramite abbonamento e rendimento incorporato
Nel 2025, i broker a basso costo detenevano il 51.31% del mercato europeo dell'e-brokerage e si prevede che registreranno un CAGR del 12.29% fino al 2031, grazie all'aumento dell'attrattiva offerto da funzionalità come l'esecuzione a commissioni zero, l'accesso a quote frazionarie e i rendimenti in contanti. Il round di finanziamento del 2025 di Scalable Capital ha sottolineato la fiducia degli investitori nella sua combinazione di servizi di brokeraggio in abbonamento e servizi di gestione patrimoniale digitale, che ha supportato l'espansione geografica e la profondità dell'offerta di prodotti, tra cui ETF, obbligazioni e asset digitali, all'interno del mercato europeo dell'e-brokerage. Con la progressiva chiusura del canale di pagamento per il flusso degli ordini in tutta l'UE, l'economia delle piattaforme a basso costo si sta spostando verso piattaforme interne, livelli di abbonamento e ricavi da interessi che possono compensare il calo delle commissioni di instradamento degli ordini. Trade Republic ha ottenuto l'autorizzazione a gestire una piattaforma di negoziazione multilaterale nel 2026, un esempio concreto della svolta verso l'acquisizione di una quota maggiore dell'offerta di trading all'interno della piattaforma nel mercato europeo dell'e-brokerage. IG Group offre anche soluzioni senza commissioni, oltre alle principali offerte di derivati, in mercati selezionati, a testimonianza della tendenza più ampia verso commissioni iniziali più basse e modelli di monetizzazione diversificati.
I broker full-service bilanciano servizi di consulenza con un'esecuzione competitiva e integrano su larga scala soluzioni fiscalmente vantaggiose. I risultati di AJ Bell del 2025 evidenziano come i canali di consulenza e di vendita diretta al consumatore possano rafforzarsi a vicenda quando le piattaforme mantengono commissioni competitive e livelli di servizio elevati per i clienti con patrimoni più consistenti. Le dimensioni del mercato europeo dell'e-brokerage in questa fascia di prezzo sono sostenute da commissioni prevedibili basate sul patrimonio gestito, che possono attutire le fluttuazioni dei ricavi da transazione, mentre le piattaforme semplificano l'offerta di prodotti e i flussi di lavoro di conformità. Il supporto alla costruzione del portafoglio, le soluzioni di investimento guidate e le gamme di fondi selezionate continuano a rappresentare elementi distintivi per i clienti che cercano pianificazione e ottimizzazione fiscale oltre alla semplice esecuzione nel settore dell'e-brokerage europeo. Con l'inasprirsi del quadro normativo, i vantaggi derivanti dalle economie di scala e un'infrastruttura resiliente probabilmente amplieranno il divario tra i marchi leader e i nuovi operatori più piccoli che faticano a finanziare sia l'innovazione che i programmi di conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Operazione: i flussi transfrontalieri accelerano con la convergenza tra passaporto UE e pagamenti istantanei.
Nel 2025, le operazioni nazionali rappresentavano il 62.64% del mercato europeo dell'e-brokerage, mentre si prevede che le operazioni estere cresceranno a un CAGR del 9.79%, grazie alla domanda di trading transfrontaliero e al passaporto europeo che guidano le strategie di espansione in più paesi. La presenza di flatexDEGIRO in oltre una dozzina di paesi dimostra come le piattaforme localizzino l'onboarding, i prodotti e i contenuti, mantenendo al contempo una base tecnologica condivisa per la scalabilità. L'attività transfrontaliera di Nordnet comprende un'ampia quota di scambi nei paesi nordici, il che sottolinea l'interesse dei clienti retail per la diversificazione internazionale e l'accesso ai titoli statunitensi attraverso canali di compensazione UE nel mercato europeo dell'e-brokerage. Equiduct prevede di estendere l'accesso alle azioni statunitensi per gli investitori retail europei nel corso del 2026 con un modello on-exchange, con compensazione UE, che prevede il regolamento diretto nel DTCC, il che potrebbe ridurre gli attriti per i broker che instradano gli ordini dei clienti verso tale sede. Questi sviluppi rafforzano il valore dei conti multivaluta e della gestione del cambio in tempo reale all'interno del mercato europeo del brokeraggio elettronico, in un contesto di continua crescita dei volumi transfrontalieri.
Il mercato europeo dell'e-brokerage trae vantaggio dalla monetizzazione dei flussi transfrontalieri da parte delle piattaforme attraverso spread valutari, finanziamenti e opzioni di custodia, che aggiungono flussi di reddito stabili durante i periodi di basso volume di scambi azionari. La strategia di IG Group nel 2025 e nel 2026 ha combinato l'espansione internazionale con acquisizioni che hanno rafforzato le attività nel settore delle criptovalute e del retail, dimostrando come la scalabilità transfrontaliera possa ampliare la gamma di prodotti. L'applicazione delle normative nazionali rimane fondamentale: nel 2025 l'autorità di vigilanza sui titoli italiana ha bloccato centinaia di operatori online non autorizzati e l'autorità di vigilanza spagnola ha mantenuto le restrizioni sulla promozione al dettaglio dei CFD a leva, innalzando così gli standard per gli operatori stranieri che desiderano entrare in questi mercati. L'attività nel mercato valutario e dei derivati può subire picchi durante eventi macroeconomici, incrementando i ricavi da transazioni episodiche per le piattaforme multi-asset anche quando il trading azionario spot rallenta nel mercato europeo dell'e-brokerage. Con l'accorciarsi dei cicli di regolamento e la compressione delle finestre di liquidità nei diversi fusi orari, i broker con processi di tesoreria, prefinanziamento e garanzia consolidati godranno di vantaggi operativi nei flussi di lavoro transfrontalieri.
Analisi geografica
Mercato dell'e-brokerage nel Regno Unito e in Spagna
Nel 2025, il Regno Unito rappresentava il 22.38% del mercato europeo dell'e-brokerage e si è confermato un punto di riferimento per le piattaforme di grandi dimensioni che combinano il trading autonomo con soluzioni di gestione patrimoniale. AJ Bell ha registrato una crescita record di fatturato, utili e clienti nell'anno fiscale 25, a conferma del fatto che la solida base clienti del Regno Unito continua ad ampliare la propria base di conti e ad aumentare il patrimonio gestito, nonostante la compressione delle commissioni e l'aumento dei costi di conformità. IG Group ha portato avanti un piano di fusioni e acquisizioni ed espansione che ha consolidato un franchising senza commissioni e ha gettato le basi per una maggiore esposizione al settore delle criptovalute e all'area Asia-Pacifico, rafforzando così il proprio motore di crescita intersettoriale per il 2026. Le dimensioni del mercato europeo dell'e-brokerage nel Regno Unito sono determinate da canali di consulenza consolidati che garantiscono la fidelizzazione dei clienti con patrimoni elevati, mentre le offerte mobile a basso costo continuano ad attrarre i nuovi investitori. La Spagna si distingue per la crescita, grazie all'azione di contrasto agli operatori abusivi e a normative più chiare sui prodotti complessi, che spingono l'attività verso piattaforme trasparenti e autorizzate nel mercato europeo dell'e-brokerage.
Mercato europeo dei servizi di intermediazione elettronica
La Germania ospita due dei principali marchi di neobroker e vanta una solida cultura del risparmio al dettaglio, fattori che favoriscono l'espansione regionale nei mercati UE limitrofi nel 2026. Le autorità di vigilanza hanno evidenziato le criptovalute e la speculazione al dettaglio come i principali rischi per il 2026, il che indica una continua attenzione al marketing, all'onboarding e ai controlli anti-abuso nel mercato europeo dell'e-brokerage. La Francia continua a porre l'accento sulla supervisione dell'onboarding digitale e dei servizi di criptovalute nel 2026, e le priorità dell'autorità di regolamentazione indicano un attento monitoraggio delle comunicazioni con i clienti, dell'attività degli influencer e della prevenzione degli abusi di mercato relativi ai flussi al dettaglio. L'Italia ha intensificato l'attività di controllo nel corso del 2025 bloccando un gran numero di siti web non autorizzati e coordinandosi con gli app store per la rimozione dei contenuti, contribuendo così a ridurre l'arbitraggio normativo con l'entrata in vigore graduale delle norme UE sulle criptovalute e sugli asset digitali. Queste azioni nazionali si integrano con i cambiamenti a livello UE che stanno modificando le strutture tariffarie, la trasparenza e la gestione del rischio ICT, e nel complesso rafforzano le condizioni a lungo termine per la partecipazione al dettaglio nel mercato europeo dell'e-brokerage.
Mercato dell'e-brokerage nei Paesi nordici, nel Benelux e nell'Europa orientale
I Paesi nordici e il Benelux mantengono un elevato livello di adozione digitale e una forte propensione al risparmio, che sostiene un coinvolgimento superiore alla media nei piani di risparmio e nelle allocazioni transfrontaliere nel mercato europeo dell'e-brokerage. Nordnet ha continuato ad aumentare la clientela e gli asset nel 2025 e ha avviato il processo formale per entrare in Germania, il che riflette una solida prospettiva di espansione geografica nella regione. L'Europa orientale rimane sottosviluppata rispetto ai centri occidentali, tuttavia l'accesso ai prodotti sta migliorando grazie all'espansione dei broker a basso costo e alle riforme nazionali che aumentano gli incentivi al risparmio a lungo termine. L'ingresso di piattaforme paneuropee che si rivolgono ai flussi retail, come il modello di Equiduct per le azioni statunitensi quotate in borsa, potrebbe ulteriormente ridurre gli attriti nell'esecuzione transfrontaliera per gli investitori dell'UE nel 2026. Questi cambiamenti indicano una graduale convergenza nell'accesso ai prodotti e nella qualità dell'esperienza digitale tra le regioni, anche se i trattamenti fiscali nazionali e le soluzioni locali mantengono significative differenze a livello di paese nel mercato europeo dell'e-brokerage.
Panorama competitivo
La concorrenza nel mercato europeo dell'e-brokerage è caratterizzata da un mix di specialisti regionali e broker globali, senza che un singolo operatore riesca a dominare in tutte le principali aree geografiche e per tutte le gamme di prodotti nel 2026. Gli operatori storici del Regno Unito, come AJ Bell, continuano a mostrare vantaggi di scala nella fidelizzazione della clientela e nella crescita multicanale, a testimonianza della forza del marchio e della disciplina operativa in un contesto maturo. I leader pan-nordici come Nordnet stanno sfruttando il forte coinvolgimento digitale e la spinta al risparmio per entrare in mercati più ampi, dimostrando come i campioni regionali possano scalare il proprio modello operativo oltre la propria base nel mercato europeo dell'e-brokerage. I neobroker di origine tedesca si stanno espandendo ulteriormente nell'Europa meridionale e orientale nel 2026, mentre le filiali europee dei broker globali mantengono una presenza tra i trader retail e istituzionali più sofisticati. L'ampiezza dell'offerta e l'esperienza mobile rimangono elementi centrali per l'acquisizione e il coinvolgimento nel mercato europeo dell'e-brokerage.
Le mosse strategiche del 2025 e del 2026 mostrano un consolidamento e un'integrazione verticale che procedono di pari passo nel mercato europeo dell'e-brokerage. IG Group ha completato l'acquisizione di Freetrade e ha puntato a una partecipazione in un exchange di criptovalute regolamentato per supportare un'offerta di prodotti più ampia nel 2026, estendendo al contempo i riacquisti di azioni proprie, segno di fiducia nella generazione di capitale. flatexDEGIRO ha adottato una nuova politica di allocazione del capitale all'inizio del 2026, introducendo un dividendo regolare e preservando la flessibilità per la crescita organica e acquisizioni mirate, suggerendo un approccio equilibrato tra crescita e rendimenti per gli azionisti. Il lancio di infrastrutture paneuropee come il mercato degli ETF di Euronext mira a unificare i pool frammentati e ad aumentare la liquidità, il che potrebbe ridurre i costi di esecuzione e migliorare la qualità degli spread per gli investitori finali nel tempo. L'innovazione delle piattaforme e le strategie di internalizzazione dei broker probabilmente coesisteranno, mentre le aziende affinano la logica di routing per ottimizzare i risultati per i clienti e l'economia a livello di piattaforma nel mercato europeo dell'e-brokerage.
Le capacità tecnologiche continuano a distinguere i leader nel mercato europeo dell'e-brokerage. Interactive Brokers offre accesso a un'ampia gamma di mercati e prodotti tramite un unico conto e continua a migliorare gli strumenti desktop e di routing per i clienti attivi negli hub europei. I programmi di community e contenuti di Nordnet sono cresciuti di pari passo con i servizi di brokeraggio principali, in linea con l'elevato coinvolgimento e il risparmio in costante aumento nei Paesi nordici. L'autorizzazione concessa a Trade Republic all'inizio del 2026 per gestire una piattaforma di trading interna dimostra una tendenza verso un maggiore controllo dello stack di esecuzione tra le piattaforme retail di grandi dimensioni nel mercato europeo dell'e-brokerage. Con il persistere di ostacoli normativi e di costo, i vantaggi competitivi derivano sempre più da un'esecuzione affidabile, una solida gestione della tesoreria e una personalizzazione basata sui dati, supportate da un'infrastruttura resiliente conforme agli standard DORA.
Leader del settore dell'e-brokeraggio in Europa
eToro Ltd.
DEGIRO / flatexDEGIRO AG
Saxo Bank A / S
IG Group Holdings plc
Interactive Brokers LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: flatexDEGIRO SE ha adottato una nuova politica di allocazione del capitale che privilegia i principi orientati alla crescita, tra cui una distribuzione regolare di dividendi pari al 20% dell'utile netto per il 2025 e flessibilità per la crescita organica, le fasi di consolidamento e i riacquisti di azioni proprie in situazioni di opportunità.
- Febbraio 2026: IG Group Holdings, a seguito dell'approvazione della MAS (Autorità Monetaria di Singapore), ha completato l'acquisizione di Independent Reserve per potenziare i servizi di trading di criptovalute a Singapore, in Australia e negli Emirati Arabi Uniti, sfruttando l'infrastruttura della piattaforma acquisita.
- Novembre 2025: AJ Bell plc ha ceduto la sua attività Platinum SIPP e SSAS a InvestAcc, snellendo le operazioni e consentendo una maggiore focalizzazione sui suoi segmenti principali di piattaforme di consulenza e vendita diretta ai consumatori.
- Maggio 2025: Equiduct ha lanciato il suo segmento azionario svizzero, offrendo ai broker retail di Apex l'accesso a 138 titoli liquidi quotati in Svizzera e prezzati in CHF, con il supporto di market maker e di un sistema di compensazione interoperabile tramite CCP paneuropee.
Ambito del rapporto sul mercato europeo dell'e-brokeraggio
Il brokeraggio elettronico facilita la negoziazione di strumenti finanziari, tra cui azioni, obbligazioni e fondi comuni di investimento, tramite piattaforme digitali, consentendo agli investitori di effettuare operazioni, accedere a dati in tempo reale e gestire i portafogli in autonomia.
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per servizi offerti
| Broker a servizio completo |
| Broker di sconto |
Per operazione
| Domestico |
| Estero |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (BE, NL, LU) |
| NORDICI (DK, FI, IS, NO, SE) |
| Resto d'Europa |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per servizi offerti | Broker a servizio completo |
| Broker di sconto | |
| Per operazione | Domestico |
| Estero | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (BE, NL, LU) | |
| NORDICI (DK, FI, IS, NO, SE) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e la crescita previste del mercato europeo del brokeraggio online fino al 2031?
Si prevede che il mercato europeo del brokeraggio online raggiungerà un valore di 134.39 miliardi di dollari nel 2026 e che arriverà a 145.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'1.6%.
Quale segmento di investitori dominerà il mercato europeo del brokeraggio online nel 2026?
Gli investitori al dettaglio sono in testa, con una quota del 68.65% nel 2025, e continuano ad espandere l'accesso tramite dispositivi mobili e i piani di risparmio con agevolazioni fiscali in tutta la regione.
Quale modello di servizio sta crescendo più rapidamente nel mercato europeo del brokeraggio online?
I broker a basso costo rappresentano il modello di servizio in più rapida crescita, supportato da prezzi freemium, livelli di abbonamento e strategie di reddito da interessi che stabilizzano i ricavi.
Quali aree geografiche sono oggi più importanti nel mercato europeo del brokeraggio elettronico?
Il Regno Unito è il paese con la maggiore quota di mercato in termini di valore, pari al 22.38% nel 2025, mentre la Spagna è quella con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto del 9.33% fino al 2031.
In che modo le normative stanno influenzando le strategie dei broker in Europa nel 2026?
La trasparenza imposta dalla MiFID II, il divieto UE di pagamento per il flusso degli ordini e le norme di resilienza del DORA stanno spingendo i broker verso abbonamenti, piattaforme interne e una governance ICT più rigorosa.
Quali recenti mosse aziendali segnalano una fase di slancio nel mercato europeo del brokeraggio online?
L'acquisizione di Freetrade da parte di IG Group e la nuova politica di allocazione del capitale di flatexDEGIRO dimostrano consolidamento e crescita disciplinata, mentre il round di finanziamento 2025 di Scalable Capital supporta l'espansione e l'ampliamento dell'offerta di prodotti.


