

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
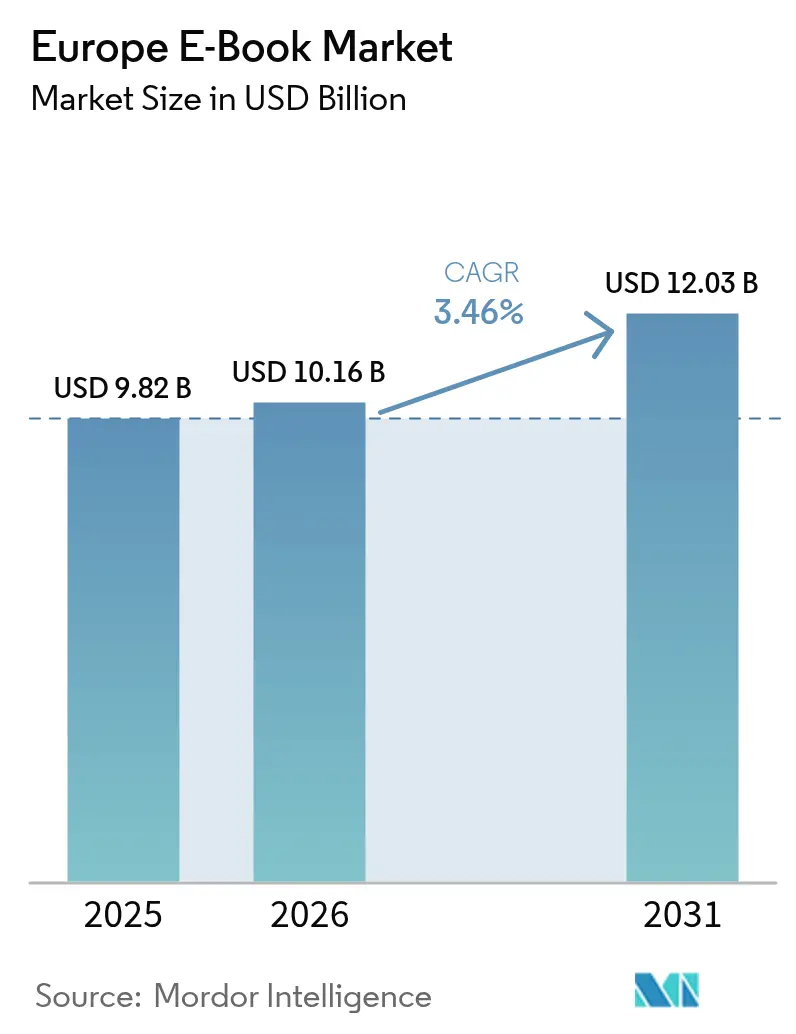
| Dimensione del mercato (2026) | 10.16 miliardo di dollari |
| Dimensione del mercato (2031) | 12.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.46% CAGR |
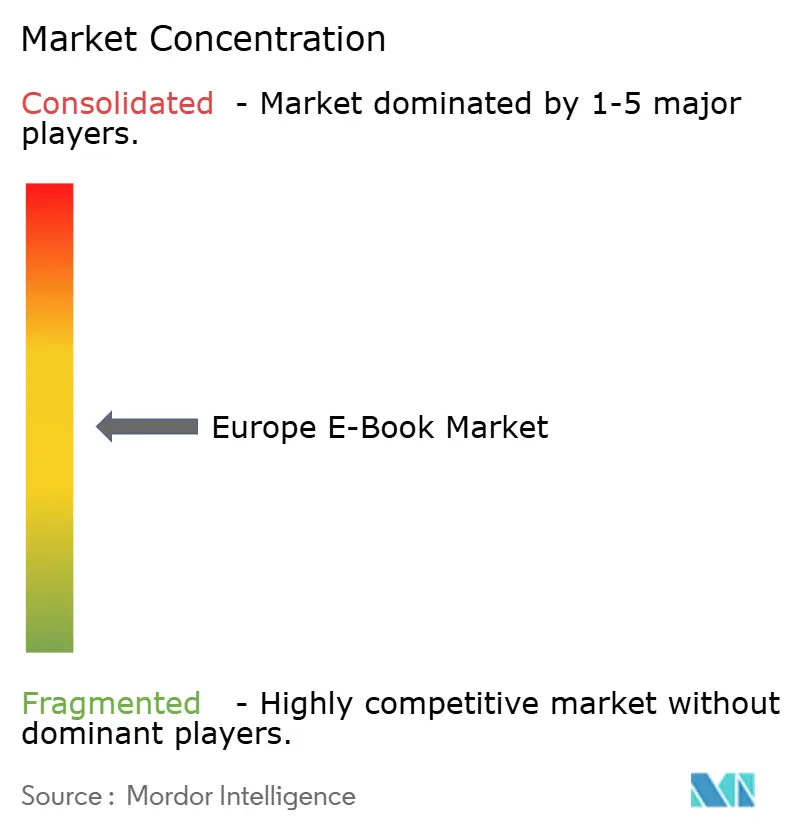
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli e-book in Europa di Mordor Intelligence
Si prevede che il mercato europeo degli ebook crescerà da 9.82 miliardi di dollari nel 2025 a 10.16 miliardi di dollari nel 2026, per poi raggiungere i 12.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.46% nel periodo 2026-2031.
La crescita rimane moderata nelle economie mature dell'Europa occidentale, ma un nuovo slancio è visibile nell'Europa meridionale e orientale, dove l'adozione degli smartphone e la più ampia digitalizzazione linguistica sono ancora in espansione. Le piattaforme di abbonamento stanno rimodellando i modelli di ricavo, la lettura da mobile sta ampliando la base di riferimento tra gli utenti più giovani e gli obiettivi di sostenibilità stanno accelerando il passaggio dalla stampa al digitale. Nel frattempo, iniziative normative come il Portafoglio di Identità Digitale dell'UE e l'IVA armonizzata sugli e-book stanno riducendo le barriere transfrontaliere, sebbene la pirateria, la concorrenza del mercato audio-first e i nuovi requisiti di conformità continuino a frenare l'espansione complessiva.
Punti chiave del rapporto
- In base al tipo di contenuto, nel 34.60 la narrativa ha dominato il mercato europeo degli e-book, con una quota del 2025%, mentre la letteratura per bambini è destinata a crescere con un CAGR del 9.35% entro il 2031.
- In base al tipo di dispositivo, nel 45.40 gli smartphone hanno conquistato una quota di fatturato del 2025%; si prevede che gli e-reader dedicati cresceranno a un CAGR dell'7.72% entro il 2031.
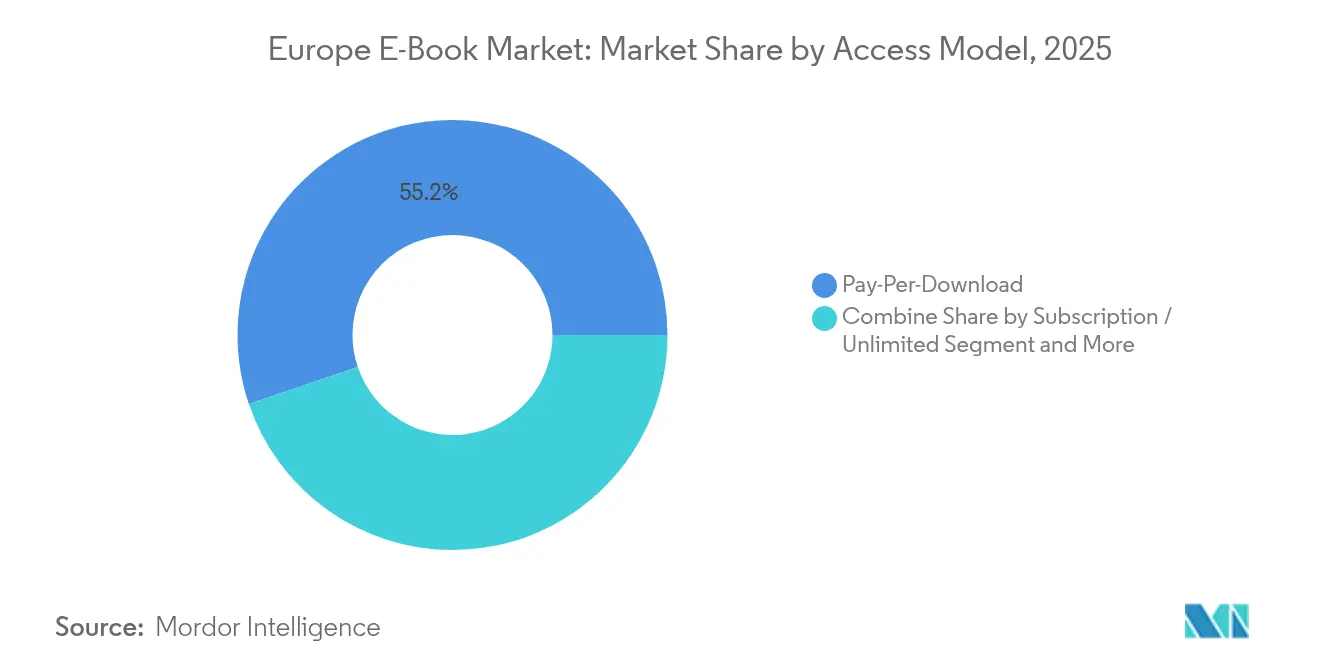
- In base al modello di accesso, nel 55.20 il pagamento per download ha rappresentato il 2025% del mercato europeo degli e-book, mentre i servizi in abbonamento stanno crescendo a un CAGR dell'10.85% tra il 2026 e il 2031.
- Per canale di distribuzione, i rivenditori online di terze parti hanno detenuto una quota del 61.10% nel 2025, con i portali istituzionali e bibliotecari che hanno registrato il CAGR più rapido, pari al 9.76%, nel periodo di previsione.
- In termini geografici, nel 50.80 il Regno Unito deteneva il 2025% della quota di mercato europea degli e-book, mentre si prevede che l'Italia sarà il Paese in più rapida crescita, con un CAGR dell'11.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli e-book in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata penetrazione di smartphone e banda larga | 0.80% | Nucleo dell'Europa occidentale, in espansione verso l'Europa orientale | A breve termine (≤ 2 anni) |
| L’armonizzazione dell’IVA nell’UE rimuove le barriere fiscali | 0.60% | Tutti gli stati membri dell'UE | Medio termine (2-4 anni) |
| Crescita delle piattaforme di lettura in abbonamento | 0.40% | Regione nordica leader, diffusione in tutta l'UE | Medio termine (2-4 anni) |
| Digitalizzazione editoriale dei cataloghi arretrati nelle lingue native europee | 0.50% | Germania, Francia, Italia, Spagna | A lungo termine (≥ 4 anni) |
| Obiettivi di sostenibilità che spingono la migrazione dalla stampa al digitale | 0.30% | A livello UE, più forte nell'Europa nordica e occidentale | A lungo termine (≥ 4 anni) |
| Legislazione sull'accessibilità che amplia il pubblico a cui si rivolge | 0.30% | Tutti gli stati membri dell'UE, adozione precoce in Francia e Scandinavia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'elevata diffusione degli smartphone e della banda larga accelera la lettura da dispositivi mobili nell'Europa occidentale
La connettività mobile ha trasformato le abitudini di lettura, con il 46% del consumo di ebook che nel 2024 avveniva ormai su smartphone. [1] Commissione europea, “Direttiva 2018/1713 del Consiglio sulle aliquote IVA ridotte per gli ebook”, europa.eu I lettori più giovani guidano questo cambiamento grazie a dispositivi sempre disponibili e cicli di attenzione più brevi, in linea con i formati digitali. Gli editori hanno risposto riprogettando i titoli per schermi più piccoli, assicurandosi che la tipografia e la navigazione soddisfino le aspettative dei dispositivi mobili. Anche i pacchetti pubblicitari che abbinano gli ebook ai piani tariffari stanno ampliando la portata tra i lettori digitali alle prime armi. Con l'approfondirsi della copertura 5G, l'anteprima in-app e l'acquisto con un clic semplificano ulteriormente il percorso dalla scoperta alla vendita completata, rafforzando la traiettoria mobile-centrica del mercato europeo degli ebook.
Armonizzazione dell'IVA nell'UE: rimozione delle barriere fiscali all'editoria digitale
Il trattamento IVA uniforme tra libri cartacei e digitali ha eliminato un ostacolo in termini di costi che un tempo limitava la flessibilità dei prezzi online. Gli editori francesi e tedeschi ora sperimentano sconti a tempo limitato e incentivi fedeltà, precedentemente limitati dalle normative sui prezzi fissi. I servizi in abbonamento ne beneficiano maggiormente, utilizzando il margine di profitto per ridurre i canoni mensili e sostenere al contempo le royalty degli autori. Insieme a cataloghi linguistici più ampi, questo cambiamento fiscale ha aumentato i ricavi degli ebook tedeschi del 5.2% nel 2023 e ha creato un precedente che altri mercati hanno rapidamente seguito, sostenendo la costante espansione del mercato europeo degli ebook.
L'aumento delle piattaforme di lettura in abbonamento incrementa i flussi di entrate ricorrenti
Storytel ha registrato vendite per 3.489 miliardi di corone svedesi (336 milioni di dollari) nel 2024, a dimostrazione del fatto che la lettura a tariffa fissa ha un impatto transfrontaliero. L'aumento del fatturato di BookBeat del 28% e il mix internazionale del 70% evidenziano la scalabilità del modello. Gli abbonamenti offrono ai consumatori una scoperta a basso rischio e promuovono una maggiore monetizzazione del catalogo. Gli editori rinunciano a un certo controllo sui prezzi in cambio di flussi di cassa stabili e di una più ampia portata di pubblico, soprattutto tra i lettori nativi digitali che trattano i contenuti come un servizio.
Digitalizzazione editoriale di arretrati in lingue europee native
Progetti come il francese ReLIRE stanno convertendo titoli fuori catalogo in edizioni digitali, aprendo nuovi canali di guadagno derivanti dalla proprietà intellettuale inattiva. I cataloghi arretrati in lingua locale aiutano le piattaforme regionali a differenziarsi dai cataloghi globali prevalentemente in inglese. Sebbene i costi iniziali per la scansione, la formattazione e la gestione dei metadati siano significativi, i ricavi a lungo termine si accumulano una volta che i titoli vengono aggiunti alle piattaforme di abbonamento o di biblioteca. Questi sforzi sono inoltre in linea con gli obiettivi di conservazione culturale dell'UE, aggiungendo finanziamenti pubblici per la digitalizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La pirateria dilagante degli e-book e la condivisione illegale di file | –0.4% | In tutta l'UE, acuto nell'Europa orientale | A breve termine (≤ 2 anni) |
| Forte concorrenza dei formati audio-first | –0.3% | Regione nordica, Germania, in espansione verso sud | Medio termine (2-4 anni) |
| Le leggi sui prezzi fissi dei libri limitano la flessibilità degli sconti | –0.2% | Germania, Austria, Svizzera, Francia | A lungo termine (≥ 4 anni) |
| Costi di conformità normativa multistrato | –0.1% | Tutti gli Stati membri dell'UE, carico più pesante sulle piccole case | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte dei formati audio-first come podcast e audiolibri
Il crescente coinvolgimento audio sottrae tempo discrezionale alla lettura di ebook, con una quota di audiolibri nei Paesi nordici stimata al 4-5% del mercato librario totale. Le principali piattaforme attraggono gli autori con budget di produzione esclusivi e marketing basato sulla partecipazione di talenti vocali, spingendo gli editori di ebook a lanciare pubblicazioni simultanee di testo e audio. Se da un lato le strategie multiformato coprono il rischio, dall'altro aumentano anche le strutture di costo, aumentando la pressione per mantenere i margini nel mercato europeo degli ebook.
Dilagante pirateria di e-book e reti illegali di condivisione di file in tutta l'UE
L'Ufficio dell'Unione europea per la proprietà intellettuale rileva una distribuzione non autorizzata diffusa che erode i margini degli editori, soprattutto nei segmenti educativi e professionali di alto valore. Lo studio di Eurojust del 2024 segnala un'applicazione nazionale incoerente che i pirati sfruttano. [2] Ufficio dell'Unione europea per la proprietà intellettuale, "Lo stato della pirateria online e della violazione del copyright in Europa", euipo.europa.eu I titolari dei diritti intensificano le richieste di rimozione e il blocco dei siti, ma le reti decentralizzate rimangono resilienti, erodendo punti dal potenziale CAGR del mercato europeo degli ebook.
Analisi del segmento
Tipologia di contenuto: la narrativa domina mentre la letteratura per bambini è in crescita
La narrativa si è confermata il pilastro del fatturato nel 2025, detenendo una quota del 34.60% del mercato europeo degli ebook. I calendari di pubblicazione delle serie di genere e il marketing basato sulla community stimolano gli acquisti frequenti, sostenendo la trazione digitale. Il segmento beneficia della propensione dei lettori ad adottare le funzioni di acquisto automatico all'interno delle app in abbonamento, rafforzandone i volumi. La letteratura per bambini, sebbene ancora più limitata, è quella in più rapida crescita, con un CAGR del 9.35% per il periodo 2026-2031, trainata da miglioramenti interattivi in linea con l'uso dei tablet in famiglia. Funzionalità di lettura ad alta voce avanzate, giochi integrati e analisi parentale differenziano il digitale dalla cartaceo, sostenendo prezzi premium.
I cambiamenti nel campo dell'istruzione durante i lockdown dovuti alla pandemia hanno normalizzato la lettura su schermo per le fasce d'età più giovani e hanno attenuato le preoccupazioni degli insegnanti sull'efficacia della lettura. Gli editori hanno reagito assicurandosi i diritti multimediali e collaborando con partner di tecnologia educativa per integrare l'allineamento curriculare. La sentenza d'appello del settembre 2024 che ha confermato le restrizioni sul prestito digitale controllato ha chiarito i confini della gestione dei diritti digitali, incoraggiando i titolari dei diritti ad aumentare le conversioni dei libri arretrati per bambini. Insieme, questi fattori ampliano le dimensioni del mercato europeo degli ebook per i titoli per ragazzi e diversificano i ricavi al di là dei settori della narrativa tradizionalmente dominanti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tipologia di dispositivo: gli smartphone sono in testa, mentre gli e-reader mostrano una sorprendente resilienza
Nel 45.40, gli smartphone hanno conquistato il 2025% dei dispositivi di consumo, supportati dall'ampia copertura 4G/5G e dalle letture rapide che creano abitudine durante gli spostamenti. Gli editori ora progettano layout responsive e comprimono i pacchetti di download per soddisfare le esigenze di data cap. Le notifiche push sulle tappe di lettura migliorano i tassi di coinvolgimento, influenzando direttamente il lifetime value nel mercato europeo degli ebook.
Gli e-reader dedicati, un tempo considerati di nicchia, mostrano un rinnovato interesse con un CAGR previsto dell'7.72%, poiché l'inchiostro elettronico a colori, l'illuminazione frontale e la maggiore durata della batteria superano i limiti del passato. I lettori più anziani, il 53% dei quali preferisce gli e-reader per il comfort visivo, guidano questa rinascita. I nuovi requisiti UE in materia di sicurezza informatica per i prodotti digitali, in vigore da novembre 2024, migliorano la resilienza di base dei dispositivi. I costi di conformità potrebbero mettere in difficoltà i produttori di hardware più piccoli, rafforzando al contempo la fiducia dei consumatori, supportando cicli di sostituzione hardware sostenuti che alimentano indirettamente le vendite di e-book.
Modello di accesso: servizi in abbonamento che sfidano il predominio del pagamento per download
Nel 55.20, il pay-per-download rappresentava il 2025% del mercato europeo degli ebook, sostenuto da una consolidata abitudine alla vendita diretta e dall'attrattiva dell'acquisto immediato. Tuttavia, i servizi in abbonamento stanno crescendo a un CAGR dell'10.85%, a dimostrazione della crescente propensione per modelli di consumo a tariffa fissa. Gli utenti più esigenti apprezzano la possibilità di passare agli abbonamenti per gestire i costi, mentre i lettori occasionali rimangono affezionati alla flessibilità dell'acquisto singolo.
La disponibilità di Storytel in 26 paesi europei dimostra come le interfacce di abbonamento unificate attraversino i confini linguistici, aiutando i mercati linguistici più piccoli a raggiungere la parità di discovery. Il Digital Services Act dell'UE, che impone nuove regole in materia di trasparenza e responsabilità dei contenuti, favorisce le piattaforme con una solida infrastruttura di conformità. I player più grandi sfruttano questa barriera per scalare, accelerando probabilmente il consolidamento all'interno del mercato europeo degli ebook.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Canale di distribuzione: i portali istituzionali guadagnano terreno sui rivenditori online
I rivenditori online terzi hanno mantenuto una quota del 61.10% nel 2025, integrando il checkout senza attriti con motori di raccomandazione e opzioni di bundle. Ciononostante, si prevede che i portali istituzionali e bibliotecari cresceranno a un CAGR del 9.76%, con l'espansione delle licenze digitali da parte delle biblioteche pubbliche e la sostituzione delle riserve cartacee con l'accesso elettronico da parte delle università. I modelli di acquisizione che privilegiano le biblioteche, come l'uso simultaneo o il prestito a breve termine, attraggono gli editori bilanciando visibilità e prevedibilità dei ricavi.
Il Digital Operational Resilience Act (DORA) dell'UE, in vigore da gennaio 2025, introduce rigorosi obblighi di uptime e sicurezza su qualsiasi piattaforma che elabori transazioni finanziarie, compresi i canali di vendita di e-book. I fornitori con una solida capitalizzazione possono investire in sistemi di conformità, posizionando i portali istituzionali come nodi affidabili per transazioni accademiche ad alto volume e incrementando la propria quota di mercato nel mercato europeo degli e-book.
Analisi geografica
Mercato degli ebook nel Regno Unito e nell'UE
Il Regno Unito ha mantenuto la sua leadership con una quota di mercato europea degli ebook del 50.80% nel 2025, a dimostrazione di un'infrastruttura digitale matura, di un'elevata penetrazione degli e-reader e dell'ampio appeal della lingua inglese. Gli editori locali sfruttano l'ampio ecosistema Kindle di Amazon e i diversificati prodotti in abbonamento per raggiungere i professionisti delle aree urbane. La divergenza normativa post-Brexit introduce ulteriore documentazione per i trasferimenti transfrontalieri dei diritti, ma i consumatori britannici continuano a dare priorità alla praticità digitale. Il Portafoglio di Identità Digitale dell'UE, operativo in tutti gli Stati membri, offre ora un'autenticazione senza attriti per gli utenti dell'UE, ampliando potenzialmente i divari di usabilità per le piattaforme incentrate sul Regno Unito.
Mercato italiano degli ebook
L'Italia è il territorio in più rapida espansione, con un CAGR previsto dell'11.35% fino al 2031. L'impennata deriva dall'aggressiva digitalizzazione dei cataloghi in lingua italiana e dalla crescente penetrazione degli smartphone, che riduce le barriere all'ingresso hardware. Le collaborazioni di marketing tra operatori di telecomunicazioni ed editori integrano piani dati con crediti per app di lettura, migliorando la visibilità tra i nuovi acquirenti di ebook. I festival culturali propongono sempre più spesso eventi digitali con autori, mantenendo lo slancio con la ripresa del traffico nei negozi fisici.
Mercato degli ebook in Germania
La Germania rappresenta un campo di battaglia cruciale e altamente regolamentato. Il fatturato degli e-book ha raggiunto i 523 milioni di dollari nel 2023, rappresentando il 6.1% del mercato librario nazionale. Il prezzo fisso dei libri limita gli sconti elevati, ma garantisce stabilità dei margini, spingendo gli editori a differenziarsi attraverso capitoli esclusivi ad accesso anticipato e supporti alla lettura generati dall'intelligenza artificiale. Dopo un aumento delle vendite del 5.2% nel 2023, la crescita dipenderà dalla conversione di circa 3 milioni di acquirenti occasionali in utenti digitali più assidui. Il costante arricchimento del catalogo e la parità IVA continuano a rafforzare le prospettive del mercato europeo degli e-book.
Panorama normativo
Le norme UE relative ai contenuti digitali e al funzionamento delle piattaforme definiscono le modalità di vendita, distribuzione e assistenza degli e-book negli Stati membri. La direttiva (UE) 2019/770 stabilisce gli standard contrattuali per i consumatori in materia di fornitura di contenuti digitali, inclusi gli e-book, elevando i requisiti in termini di conformità, rimedi e aggiornamenti. Per i marketplace e le piattaforme in abbonamento, il Digital Services Act (Regolamento (UE) 2022/2065) è pienamente applicabile dal febbraio 2024, introducendo obblighi di trasparenza, rendicontazione e governance dei contenuti che favoriscono gli operatori dotati di strumenti di conformità avanzati.
Le interpretazioni in materia fiscale e di diritti dei consumatori continuano a evolversi per l'editoria digitale transfrontaliera. Il Consiglio ha consentito un trattamento IVA ridotto per le pubblicazioni elettroniche, in linea con i libri cartacei, favorendo la parità di prezzo tra i diversi formati, mentre il pacchetto IVA nell'era digitale (Direttiva (UE) 2025/516 del Consiglio, adottata l'11 marzo 2025) introduce un percorso di modernizzazione con un'attuazione graduale fino al 2026 per la rendicontazione e la fatturazione digitali. Tale modifica incide sulla gestione delle vendite transfrontaliere per i rivenditori e gli editori di e-book. Parallelamente, la giurisprudenza della Corte di giustizia dell'Unione europea sta affinando la classificazione delle offerte digitali ai sensi delle norme a tutela dei consumatori, inclusa una sentenza del 9 luglio 2026 (causa C-234/25) su quando determinati abbonamenti in streaming sono considerati servizi digitali anziché contenuti digitali, una distinzione rilevante per la gestione del diritto di recesso nei pacchetti misti.
Panorama competitivo
La concorrenza è divisa tra piattaforme tecnologiche globali e specialisti regionali. Il Kindle di Amazon rimane dominante nel Regno Unito e in Germania, grazie a una perfetta integrazione tra hardware e contenuti. Il consorzio tedesco Tolino contrasta la concorrenza attraverso alleanze con librai ed editori locali, offrendo un ecosistema alternativo che si assicura quote di mercato tra i consumatori nazionalisti. Aziende che privilegiano l'abbonamento, come Storytel e BookBeat, si differenziano con produzioni originali, playlist curate e piani famiglia che rafforzano la fidelizzazione. L'espansione di BookBeat nel 2023 in 24 nuovi mercati europei segnala una crescente competizione per la scala continentale.
Le nicchie formative e professionali offrono opportunità in spazi vuoti. I fornitori specializzati creano piattaforme che combinano strumenti di flusso di lavoro con testi protetti da DRM, in linea con le politiche di appalto istituzionali. I progetti pilota di blockchain supportati dal Regolamento sui mercati delle criptovalute (MiCA) dell'UE esplorano il monitoraggio trasparente delle royalty, sebbene l'adozione su larga scala sia ancora agli albori.
L'intelligenza artificiale rappresenta il prossimo fronte competitivo. Gli editori investono nella scoperta basata sull'intelligenza artificiale, tutelando al contempo la proprietà intellettuale in base alle nuove normative UE. Le controversie legali in corso sui dati di training determineranno le strutture di costo per l'innovazione basata sull'apprendimento automatico. Le aziende che bilanciano l'intelligenza artificiale conforme con la personalizzazione del pubblico sono destinate a conquistare una quota maggiore del mercato europeo degli ebook.
Leader del settore degli e-book in Europa
Amazon.com Inc.
Rakuten Kobo Inc.
Apple Inc. (Apple Books)
Alphabet Inc.
Tolino Media GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: viene lanciato l'European Media Marketplace, un'infrastruttura pubblicitaria supportata da una coalizione che coinvolge Deutsche Telekom, Orange, Vodafone ed Equativ, con campagne pilota programmate a partire da settembre 2026 in Regno Unito, Francia, Germania, Spagna e Italia. Questa piattaforma crea un percorso concreto per rafforzare l'attivazione dei dati di prima parte e la monetizzazione dell'inventario premium per i cataloghi digitali e i servizi in abbonamento in Europa.
- Aprile 2026: tolino media ha lanciato un servizio di distribuzione di audiolibri per autori indipendenti, che consente la pubblicazione su diverse piattaforme, tra cui Apple Books, Spotify, Thalia, BookBeat e Skoobe. L'aggiunta degli audiolibri al suo sistema di distribuzione per creatori rafforza la posizione di tolino media con gli autori che pubblicano in proprio e aumenta le opportunità di monetizzazione cross-formato, in un contesto in cui l'audio compete per il tempo dei consumatori.
- Febbraio 2026: Tolino Allianz ha annunciato che il suo catalogo di ebook ha superato i 5 milioni di titoli in Germania, con un incremento di circa 550,000 titoli in un anno. Un catalogo più ampio favorisce la scoperta e la fidelizzazione degli utenti sulle piattaforme di Tolino e migliora la capacità della piattaforma di competere con ecosistemi più grandi, ampliando la selezione di contenuti in lingua tedesca e tradotti.
Ambito del rapporto sul mercato degli e-book in Europa
Un E-Book, o libro elettronico, è un testo che viene presentato in formato digitale. Questo testo rimane non modificabile e l'utente ha bisogno di un dispositivo elettronico come uno smartphone, un tablet o un desktop per leggere questo testo visualizzato. È possibile accedere a questi e-book tramite più dispositivi, la maggior parte scaricabili. Dal punto di vista dell'autore, gli e-book riducono i costi di produzione in quanto non devono essere stampati. La portabilità e l'aumento della domanda di Internet stanno favorendo il business degli e-book.
Il mercato europeo degli e-book è segmentato in base al tipo di contenuto (professionale, educativo, generale), al tipo di dispositivo (smartphone, tablet) e all'area geografica (Germania, Regno Unito, Francia, Spagna, Russia, Italia, Paesi Bassi, Polonia, resto d'Europa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
Per tipo di contenuto
| Professionale / Tecnico |
| Educativo e accademico |
| Fantasia |
| Saggistica |
| Letteratura per bambini |
| Fumetti e graphic novel |
| Altri generi |
Per tipo di dispositivo
| Smartphone |
| Tavoletta |
| E-Reader dedicato |
| Computer portatile / Desktop |
| Altri dispositivi |
Per modello di accesso
| Abbonamento / Lettura illimitata |
| Pagamento per download |
| Gratuito / Supportato da pubblicità |
Per canale di distribuzione
| Piattaforme di pubblicazione diretta |
| Rivenditori elettronici di terze parti |
| Portali istituzionali e bibliotecari |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Russia |
| Italia |
| Olanda |
| Polonia |
| Resto d'Europa |
| Per tipo di contenuto | Professionale / Tecnico |
| Educativo e accademico | |
| Fantasia | |
| Saggistica | |
| Letteratura per bambini | |
| Fumetti e graphic novel | |
| Altri generi | |
| Per tipo di dispositivo | Smartphone |
| Tavoletta | |
| E-Reader dedicato | |
| Computer portatile / Desktop | |
| Altri dispositivi | |
| Per modello di accesso | Abbonamento / Lettura illimitata |
| Pagamento per download | |
| Gratuito / Supportato da pubblicità | |
| Per canale di distribuzione | Piattaforme di pubblicazione diretta |
| Rivenditori elettronici di terze parti | |
| Portali istituzionali e bibliotecari | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Italia | |
| Olanda | |
| Polonia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato europeo degli e-book?
Nel 10.16 il mercato europeo degli e-book avrebbe raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà gli 12.03 miliardi di dollari entro il 2031.
Quale Paese detiene la quota maggiore delle vendite di e-book in Europa?
Il Regno Unito è in testa con il 50.80% dei ricavi derivanti dagli e-book della regione nel 2025.
Quanto velocemente crescono le piattaforme in abbonamento rispetto al pagamento per download?
Si prevede che i servizi in abbonamento cresceranno a un CAGR dell'10.85% tra il 2026 e il 2031, mentre la crescita del pagamento per download sarà molto più lenta.
Quale categoria di dispositivi sta crescendo più rapidamente per quanto riguarda la lettura digitale?
Si prevede che gli e-reader dedicati cresceranno a un CAGR dell'7.72% grazie ai progressi nei display e-ink e nelle funzionalità per il comfort degli occhi.
Perché i servizi in abbonamento stanno guadagnando terreno?
I pacchetti di lettura a tariffa fissa riducono le barriere tariffarie per i consumatori e garantiscono agli editori ricavi ricorrenti prevedibili, generando un CAGR dell'10.85% per il modello.
Quale Paese presenta le prospettive di crescita più forti?
L'Italia è in testa con un CAGR previsto dell'11.35%, sostenuto dagli incentivi governativi alla digitalizzazione e dalla rapida adozione da parte dei giovani.


