

Dimensioni e quota di mercato dei servizi di ripristino post-disastro in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
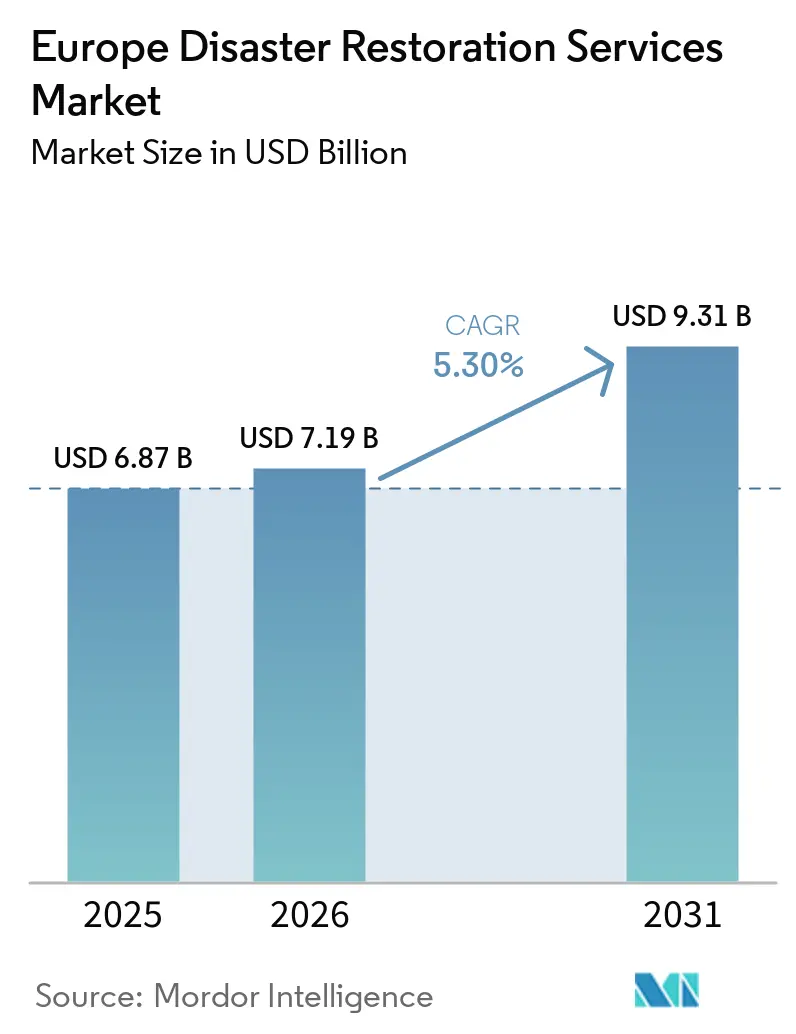
| Dimensione del mercato (2026) | 7.19 miliardo di dollari |
| Dimensione del mercato (2031) | 9.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.30% CAGR |
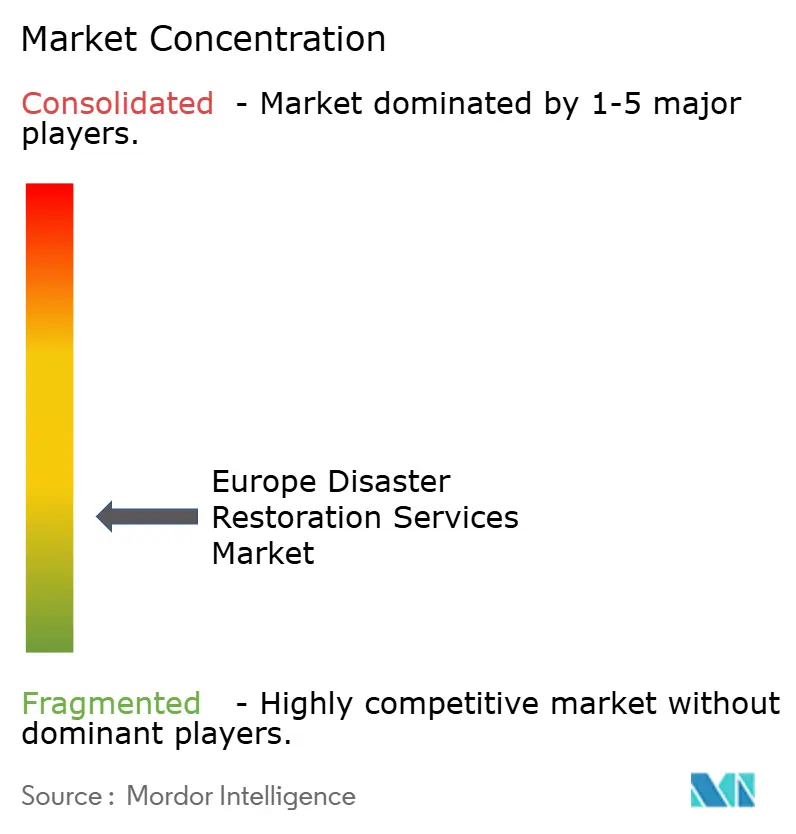
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di ripristino post-disastro in Europa a cura di Mordor Intelligence
Si prevede che il mercato europeo dei servizi di ripristino post-disastro crescerà da 6.87 miliardi di dollari nel 2025 e 7.19 miliardi di dollari nel 2026 a 9.31 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.30% tra il 2026 e il 2031.
Il mercato europeo dei servizi di ripristino post-disastro comprende interventi professionali, asciugatura, pulizia, decontaminazione e ripristino strutturale a seguito di danni causati da acqua, incendio, tempesta, muffa, agenti biologici e altri eventi simili. Le condizioni meteorologiche estreme stanno ampliando la necessità di una rapida capacità di ripristino in diversi paesi contemporaneamente. L'invecchiamento degli edifici e delle reti idriche crea inoltre un flusso continuo di richieste di risarcimento danni da acqua, non dipendenti da un singolo evento meteorologico. L'assicurazione rimane il principale canale attraverso il quale i danni alle proprietà si trasformano in lavori di ripristino appaltati, mentre i finanziamenti pubblici per la ripresa rappresentano un'ulteriore fonte di domanda dopo gravi disastri. Gli operatori più grandi stanno rafforzando la propria posizione attraverso rapporti con le compagnie assicurative, certificazioni tecniche, gestione digitale dei sinistri e reti di intervento transfrontaliere. La carenza di manodopera qualificata, la pressione sui costi di produzione e le lacune nella copertura assicurativa contro le catastrofi possono limitare la portata e il valore dei lavori che arrivano alle imprese specializzate. Queste condizioni aumentano anche il valore di una rete consolidata di fornitori e di una capacità di intervento affidabile. Tali condizioni accrescono il vantaggio competitivo dei fornitori con capacità di risposta rapida, competenze multirischio e consolidate relazioni con compagnie assicurative e settore pubblico. Le opportunità di crescita restano legate ai servizi di prevenzione, al ripristino sostenibile e alle risposte coordinate agli eventi che coinvolgono più paesi.
Punti chiave del rapporto
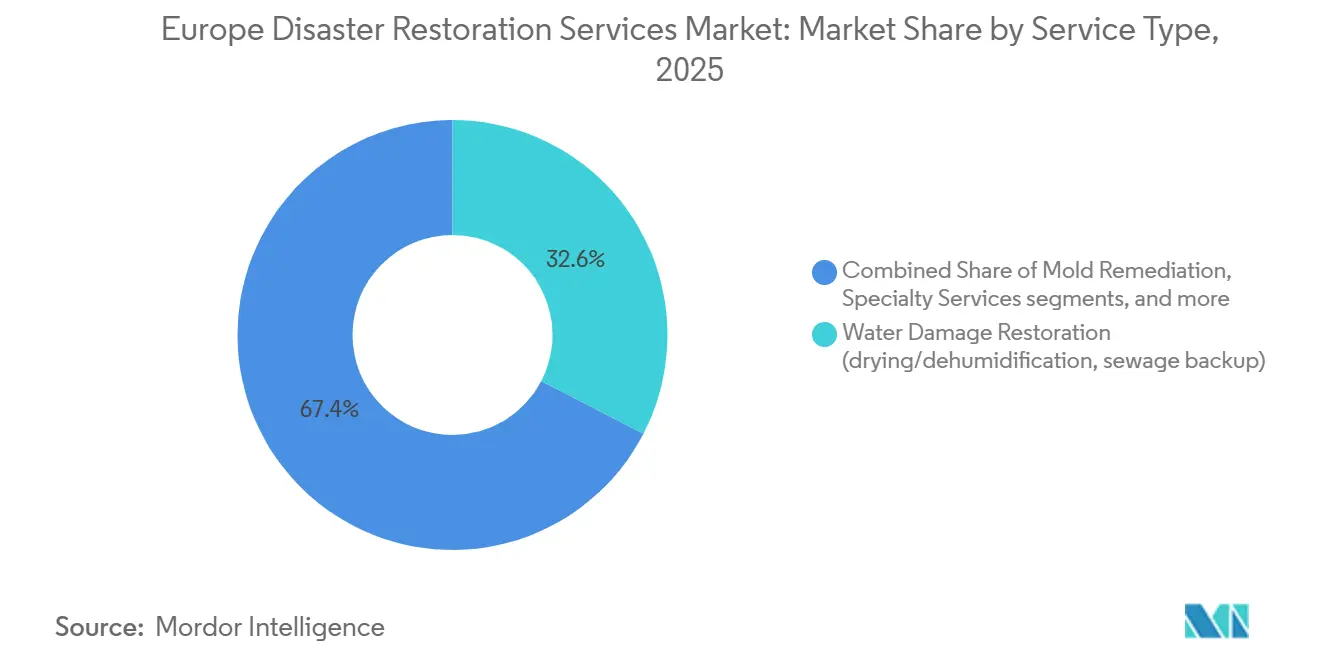
- Per tipologia di servizio, il ripristino dei danni causati dall'acqua ha rappresentato il 32.6% della quota di mercato europea dei servizi di ripristino post-disastro nel 2025, mentre si prevede che il segmento degli altri servizi (restauro dei contenuti, imballaggio, pulizia, deposito, ecc.) sarà quello a più rapida crescita, con un CAGR del 6.90% fino al 2031.
- Per tipologia di applicazione, gli immobili commerciali e industriali rappresentavano il 53.3% del mercato europeo dei servizi di ripristino post-disastro nel 2025, mentre si prevede che gli immobili residenziali saranno il segmento di applicazione a più rapida crescita, con un CAGR del 5.50% fino al 2031.
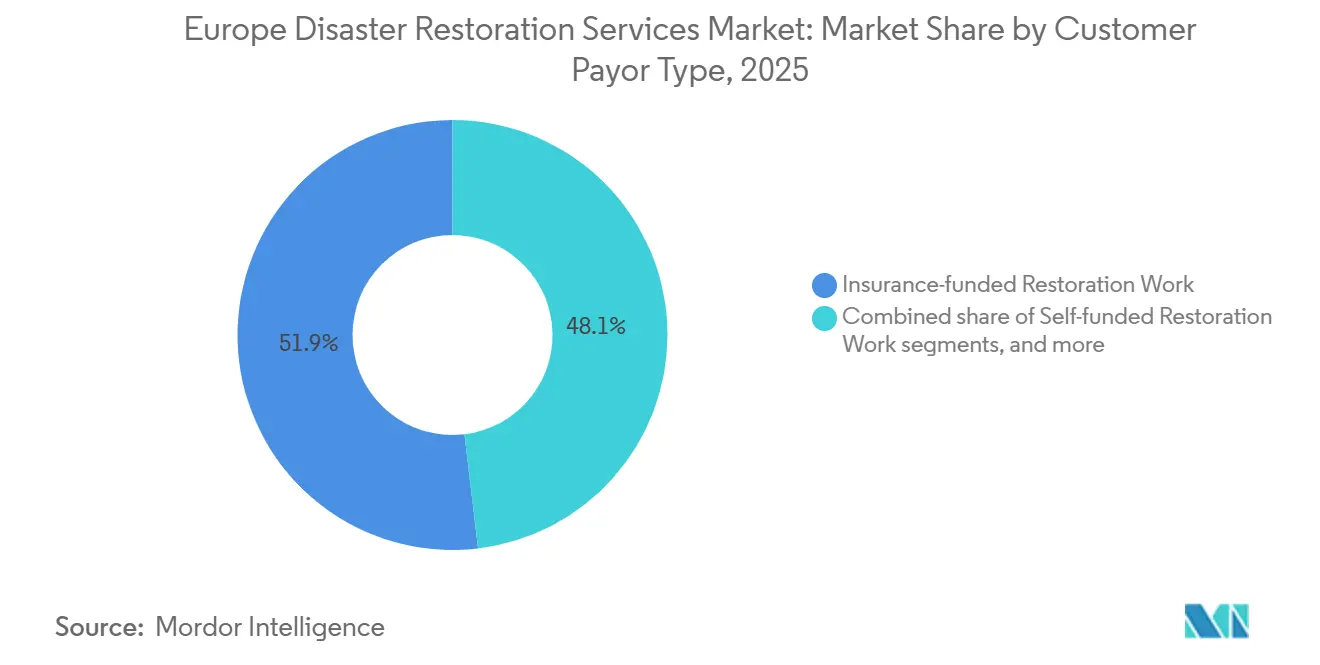
- Per tipologia di cliente/pagatore, i lavori finanziati dalle assicurazioni hanno rappresentato il 51.9% del fatturato di mercato nel 2025, mentre si prevede che i lavori finanziati dal settore pubblico e governativo saranno il segmento di pagatori in più rapida crescita, con un CAGR del 5.60% fino al 2031.
- Dal punto di vista geografico, la Germania ha rappresentato il 24.2% del fatturato di mercato nel 2025, mentre si prevede che il resto d'Europa sarà il mercato geografico a più rapida crescita, con un CAGR del 5.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei servizi di ripristino post-disastro.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fenomeni meteorologici estremi più frequenti e intensi | + 1.8% | Diffusione paneuropea, con maggiore gravità nell'Europa meridionale e centrale. | A breve termine (≤ 2 anni) |
| Edifici e infrastrutture idriche obsoleti | + 1.4% | Nucleo paneuropeo, in particolare Italia, Romania, Bulgaria e Irlanda. | Medio termine (2-4 anni) |
| Domanda di servizi di restauro professionali garantiti da assicurazioni | + 1.2% | Europa nord-occidentale, con espansione nell'Europa meridionale | Medio termine (2-4 anni) |
| Spese per la resilienza pubblica e il ripristino delle infrastrutture critiche | + 0.8% | Diffuso in tutta l'UE, con particolare intensità nelle zone colpite dal disastro in Spagna, Italia ed Europa centrale. | Medio termine (2-4 anni) |
| Prevenzione basata su sensori e contratti di risposta ad alto valore aggiunto | + 0.5% | Germania, Regno Unito, Paesi Bassi e paesi nordici | A lungo termine (≥ 4 anni) |
| Capacità di gestire eventi catastrofici che coinvolgono più paesi | + 0.3% | Paneuropeo, soprattutto durante grandi eventi simultanei | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fenomeni meteorologici estremi più frequenti e intensi
Il rapido riscaldamento dell'Europa sta aumentando la necessità di interventi di ripristino professionali dopo alluvioni, incendi, siccità e forti tempeste. Almeno il 95% dell'Europa ha registrato temperature annuali superiori alla media nel 2025, mentre gli incendi boschivi hanno bruciato la cifra record di 1.034 milioni di ettari e il 70% dei fiumi europei ha avuto portate annuali inferiori alla media. Ondate di calore, siccità e alluvioni che hanno colpito il 25% delle regioni dell'UE nell'estate del 2025 hanno causato perdite a breve termine per almeno 46.5 miliardi di dollari e si prevede che i loro effetti raggiungeranno i 136.5 miliardi di dollari entro il 2029 [1] S. Usman, M. Parker e M. Vallat, “Dry-Roasted NUTS: Early Estimates of the Regional Impact of 2025 Extreme Weather”, Università di Mannheim e Banca Centrale Europea, uni-mannheim.de. . Le perdite economiche legate ai cambiamenti climatici nell'UE sono state in media di 48.6 miliardi di dollari all'anno dal 2020 al 2024, rispetto ai 9.3 miliardi di dollari degli anni '1980. Gli incendi boschivi nelle aree popolate di Germania, Paesi Bassi e Regno Unito stanno estendendo le esigenze di ripristino oltre le zone già colpite da alluvioni e incendi. Il mercato europeo dei servizi di ripristino post-disastro può quindi attingere a una gamma più ampia di rischi e località. Gli operatori in grado di intervenire in sicurezza dopo diversi tipi di eventi meteorologici possono affrontare lavori che i fornitori locali di servizi singoli potrebbero non essere in grado di gestire.
Edifici e infrastrutture idriche obsoleti
L'invecchiamento degli edifici e delle infrastrutture idriche genera una domanda costante di interventi di ripristino a causa di perdite, guasti idraulici, riflussi fognari e danni da umidità interna. In Italia, oltre il 60% delle tubature comunali è stato installato più di 30 anni fa e le perdite di distribuzione hanno raggiunto il 42%. Nel 2025, i gestori idrici europei hanno investito 39.6 miliardi di dollari all'anno in infrastrutture, il 17.5% in più rispetto al 2021, ma le esigenze di sostituzione sono rimaste considerevoli. Uno studio scientifico del 2026 ha stimato i costi annuali di riparazione dei danni causati dall'acqua negli edifici residenziali svedesi a 946 milioni di dollari, utilizzando i tassi di cambio del 2025. I guasti dovuti all'invecchiamento impongono carichi di lavoro ricorrenti per le imprese di ripristino. Questa condizione è presente sia nel patrimonio edilizio urbano che in quello regionale. Il mercato europeo dei servizi di ripristino post-disastro ne trae vantaggio perché i danni causati dall'acqua spesso richiedono asciugatura, pulizia e ripristino specializzati, anche quando la causa originale è una perdita localizzata. Questo fattore trainante sostiene un flusso di lavoro costante per immobili residenziali e commerciali durante tutto il periodo di previsione.
Domanda di restauro professionale garantita dalle assicurazioni
Il finanziamento assicurativo trasforma i danni alle proprietà in lavori professionalmente pianificati e rimane fondamentale per la qualità dei ricavi delle imprese di restauro. Solo il 17% degli europei aveva un'assicurazione contro i danni alle proprietà causati da catastrofi naturali nel 2025, a dimostrazione che il divario di protezione rimaneva ampio. Meno del 20% delle perdite economiche legate al clima tra il 1980 e il 2024 era coperto da assicurazioni private, mentre la copertura assicurativa per i danni idrogeologici si attestava intorno al 15%. Il basso livello di copertura limita il bacino immediato di lavori finanziati, ma lascia anche spazio a un canale di restauro assicurato più ampio man mano che la copertura assicurativa delle proprietà migliora. Le compagnie assicurative e i periti utilizzano sempre più spesso appaltatori accreditati per controllare i costi dei sinistri e ridurre i tempi di riparazione. Questa pratica favorisce i fornitori più grandi che offrono certificazioni, report affidabili e flussi di lavoro integrati per la gestione dei sinistri. Il mercato europeo dei servizi di ripristino post-disastro è quindi plasmato dalle decisioni di acquisto delle compagnie assicurative, nonché dal volume dei danni alle proprietà. Le aziende che mantengono rapporti di fiducia con le compagnie assicurative hanno un accesso più regolare a incarichi complessi e di maggior valore.
Spesa pubblica per la resilienza e il ripristino delle infrastrutture critiche
I finanziamenti pubblici per la ripresa stanno creando un canale di domanda più ampio e organizzato dopo le grandi catastrofi. L'Unione Europea ha mobilitato 1.7 miliardi di dollari attraverso il Fondo di Solidarietà UE e le risorse RESTORE per la Spagna dopo le alluvioni di Valencia DANA alla fine del 2024. Nel maggio 2025, la Commissione Europea ha proposto 303 milioni di dollari per la ripresa post-alluvione in Austria, Repubblica Ceca, Polonia e Slovacchia. La Politica di Coesione ha stanziato 19.4 miliardi di dollari per l'adattamento climatico e la gestione del rischio di catastrofi nel periodo di programma 2021-2027. I progetti di ripresa governativi possono includere infrastrutture critiche, alloggi temporanei, pulizia e lavori di ripristino. Questi contratti possono avere cicli di appalto più lunghi e requisiti di conformità più elevati rispetto alle richieste private. I programmi di ripresa del settore pubblico, pertanto, forniscono un ulteriore canale di domanda a cui rivolgersi per appaltatori di ripristino qualificati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera qualificata e colli di bottiglia nelle certificazioni | -1.2% | Diffusa in tutta Europa, con particolare intensità in Germania, Regno Unito, Paesi Bassi e nella Spagna post-disastro. | A breve termine (≤ 2 anni) |
| Costi dei materiali volatili, dell'energia e delle attrezzature specializzate | -0.9% | Paneuropea, concentrata nelle categorie di input ad alta intensità energetica | Medio termine (2-4 anni) |
| Diffusione disomogenea delle assicurazioni contro le catastrofi e lacune nella protezione. | -0.6% | Europa meridionale e orientale, tra cui Grecia, Romania, Bulgaria e Italia. | A lungo termine (≥ 4 anni) |
| Ripristino - Scarsità di risorse durante eventi simultanei | -0.3% | Paneuropeo, innescato da disastri simultanei che hanno colpito più paesi. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera qualificata e colli di bottiglia nelle certificazioni
La carenza di lavoratori specializzati nel ripristino può limitare la capacità di risposta quando si verificano contemporaneamente numerose richieste di risarcimento. La carenza di manodopera ha continuato a limitare la capacità del settore edile e dei relativi sottosettori di soddisfare la domanda nel 2025. La percentuale di lavoratori edili di età pari o superiore a 50 anni è in aumento nei paesi dell'UE, incrementando la necessità di sostituire i lavoratori esperti. Il settore edile è rimasto per molti anni nell'elenco UE delle professioni in cui si registra carenza di manodopera, e i requisiti ecologici e digitali aggiungono nuove esigenze di competenze. Il problema è più complesso nel settore del ripristino, poiché il lavoro può richiedere qualifiche in materia di asciugatura, bonifica da muffa, gestione dell'amianto e ripristino strutturale. La carenza di manodopera aumenta il rischio di ritardi nei progetti e una maggiore dipendenza dai subappaltatori. È particolarmente acuta dopo eventi di grande portata, quando le stesse figure professionali sono necessarie sia per la riparazione che per la ricostruzione. Il mercato europeo dei servizi di ripristino post-disastro necessita di una forza lavoro più ampia e qualificata per convertire la domanda post-disastro in ricavi effettivi. [2] European Construction Observatory, “2025 Analytical Report on Skills in Construction,” European Construction Observatory, ebc-construction.eu.
Costi dei materiali volatili, dell'energia e delle attrezzature specializzate
L'aumento dei costi di materiali, energia e attrezzature può ridurre i margini di profitto sui lavori di ripristino con tariffe fisse o concordate con le compagnie assicurative. I dati del governo del Regno Unito pubblicati a marzo 2025 hanno mostrato un aumento dell'11.5% dei prezzi del legno segato o piallato importato nei dodici mesi precedenti e un aumento dell'8.1% dei prezzi degli scaldabagni elettrici. L'asciugatura, la decontaminazione e la bonifica in ambiente controllato richiedono energia e attrezzature specializzate. La pressione sui costi può rendere più difficile la definizione dei prezzi per gli appaltatori. Le compagnie assicurative possono rinegoziare i piani tariffari annualmente o con minore frequenza, creando un divario temporale quando i costi dei fattori produttivi aumentano più rapidamente. Il mercato europeo dei servizi di ripristino post-disastro è vulnerabile quando gli appaltatori non possono trasferire i costi più elevati ai clienti. La diversificazione dei fornitori e la gestione delle attrezzature sono quindi importanti per preservare i margini di profitto.
Analisi del segmento
Per tipologia di servizio: il ripristino dei danni causati dall'acqua ha rappresentato la componente principale del mix di servizi.
Nel 2025, il ripristino dei danni causati dall'acqua deteneva il 32.6% della quota di mercato europea dei servizi di ripristino post-disastro. Questa posizione riflette guasti idraulici, riflussi fognari, danni da alluvione e problemi di umidità negli edifici datati. Perdite significative possono richiedere asciugatura, decontaminazione, pulizia e ripristino strutturale. L'ampio segmento dei danni causati dall'acqua riflette la frequenza di guasti idraulici, riflussi fognari, alluvioni e perdite legate all'umidità nelle proprietà europee. [3] A. Auld e D. Langhorn, “Projecting Future Flood Losses to Commercial Assets in Europe: The Role of Precautionary Measures,” doi.org.
Il ripristino dei danni da incendio e fumo ha costituito uno dei maggiori segmenti di servizi, sostenuto dalla grave stagione degli incendi boschivi del 2025 nell'UE. La bonifica dalla muffa aumenta la domanda quando i danni causati dall'acqua non vengono completamente risolti e l'umidità rimane intrappolata negli edifici più vecchi. La categoria "Altri", che comprende il ripristino dei beni, l'imballaggio, la pulizia e il deposito, è stata la tipologia di servizio in più rapida crescita, registrando un CAGR del 6.90% fino al 2031. Le compagnie assicurative possono autorizzare il recupero dei beni anziché la loro sostituzione per contenere i costi dei sinistri. Il programma RED ALERT® di BELFOR illustra come i sistemi di gestione delle emergenze possano garantire ai clienti assicurati un accesso prioritario durante un evento di grande portata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di immobile: gli immobili commerciali e industriali detenevano la quota maggiore.
Nel 2025, le applicazioni commerciali e industriali rappresentavano il 53.3% della quota di mercato europea dei servizi di ripristino post-disastro. Gli immobili commerciali presentano valori di rischio più elevati, requisiti di tempo di inattività più stringenti e necessità di ripristino più complesse. Uno studio preliminare del 2025 ha rilevato che gli immobili commerciali rappresentavano dal 28% al 50% delle richieste di risarcimento per danni da alluvione durante i principali eventi europei, nonostante costituiscano una parte minore del patrimonio edilizio. Le strutture di appalto di assicuratori e periti assicurativi privilegiano i fornitori certificati con report affidabili, competenze tecniche approfondite e flussi di lavoro digitali.
Le applicazioni residenziali si sono affermate come quelle a più rapida crescita, registrando un CAGR del 5.50% fino al 2031. La crescente diffusione delle assicurazioni nell'Europa centrale e orientale sostiene la domanda nel settore residenziale. Gli allagamenti negli edifici plurifamiliari creano una continua necessità di interventi di emergenza a livello locale. Gli interventi nel settore residenziale sono più distribuiti geograficamente e meno concentrati nelle mani di grandi imprese. Il settore europeo dei servizi di ripristino post-disastro combina progetti commerciali di maggior valore con un'ampia base di lavori nel settore residenziale.
Per tipologia di cliente/pagatore: i finanziamenti assicurativi sono rimasti il principale canale di entrate.
Nel 2025, i lavori finanziati dalle assicurazioni rappresentavano il 51.9% del mercato europeo dei servizi di ripristino post-disastro. Questo canale costituisce la base principale per gli incarichi di ripristino gestiti professionalmente. Le compagnie assicurative definiscono gli standard di servizio, indirizzano i lavori attraverso un elenco di fornitori approvati e spesso controllano la selezione degli appaltatori. Il tasso di copertura per catastrofi naturali del 17% tra gli intervistati europei nel 2025 dimostra quanta potenziale domanda di riparazioni rimanga al di fuori dei finanziamenti assicurativi. I lavori autofinanziati e a pagamento diretto si rivolgono ai proprietari di immobili non assicurati, sottoassicurati o con un massimale inferiore alla franchigia della polizza. Possono essere più sensibili al prezzo e comportare valori medi dei sinistri inferiori.
I lavori finanziati dal settore pubblico e dal governo hanno rappresentato la categoria di pagamento in più rapida crescita, registrando un CAGR del 5.60% fino al 2031. Programmi di risposta alle emergenze guidati dal governo, bilanci comunali per la ricostruzione e finanziamenti nazionali ed europei per la ripresa a seguito di alluvioni, tempeste, incendi boschivi e altri disastri su larga scala sostengono questo segmento. La risposta della Spagna al DANA di Valencia del 2024 evidenzia la portata di questa opportunità, con il governo che ha stanziato oltre 18 miliardi di dollari attraverso tre Regi Decreti che coprono assistenza di emergenza, riparazione delle infrastrutture, alloggi e ripresa economica. I progetti finanziati con fondi pubblici spesso riguardano il restauro di edifici governativi, scuole, strutture sanitarie, infrastrutture di trasporto, servizi pubblici e altri beni della comunità, creando domanda per aziende in grado di mobilitarsi rapidamente ed eseguire progetti su larga scala. I fornitori di servizi di restauro che combinano consolidate relazioni con le compagnie assicurative con capacità di partecipazione a gare d'appalto del settore pubblico, capacità di risposta alle emergenze e competenze di ricostruzione possono quindi accedere sia agli incarichi tradizionali finanziati dalle assicurazioni sia al crescente canale di restauro finanziato dal governo.
Analisi geografica
Nel 2025, la Germania deteneva il 24.2% della quota di mercato europea dei servizi di ripristino post-disastro. Questa posizione riflette un'ampia base di immobili assicurati, la ricorrente esposizione a inondazioni e tempeste e le consolidate relazioni con appaltatori e assicuratori. Il Regno Unito rappresentava uno dei mercati nazionali grazie al suo modello consolidato di fornitori preferenziali per le compagnie assicurative e alla presenza di edifici residenziali più datati. La tempesta Amy, nell'ottobre del 2025, ha causato inondazioni e danni materiali nel Regno Unito, in Irlanda, in Scandinavia e nei Paesi Bassi.
Italia e Spagna rappresentano importanti centri di domanda, poiché entrambi i paesi hanno subito perdite per 13 miliardi di dollari a causa di eventi meteorologici estremi nell'estate del 2025. L'Italia ha combinato i risarcimenti per i danni alle abitazioni con le opere pubbliche di ricostruzione, inclusi 425 milioni di dollari stanziati attraverso il Fondo di solidarietà dell'UE per le alluvioni in Emilia-Romagna e Toscana. Il piano di ricostruzione spagnolo è stato rafforzato da 1.8 miliardi di dollari di finanziamenti pubblici per il ripristino delle infrastrutture municipali dopo il disastro della DANA. Grecia e Romania si trovano ad affrontare maggiori limitazioni a causa delle lacune nella copertura assicurativa. Meno del 5% dei danni causati da catastrofi naturali in Grecia è stato assicurato dal 1980, il che limita il numero di riparazioni finanziate da professionisti.
Il resto d'Europa è stata l'area geografica con la crescita più rapida, registrando un CAGR del 5.42% fino al 2031. La crescente diffusione delle assicurazioni in Polonia e nella Repubblica Ceca sostiene il mercato europeo dei servizi di ripristino post-disastro all'interno del cluster. Il consolidamento nei paesi nordici sta rafforzando la capacità dei fornitori di gestire incarichi più ampi e complessi, come dimostrano le quattro acquisizioni effettuate da Acurum Group in Danimarca nel settembre 2025.
Panorama competitivo
Il mercato europeo dei servizi di ripristino post-disastro è frammentato a livello dei singoli paesi, ma sta diventando più concentrato a livello paneuropeo. BELFOR Holdings e Polygon Group detengono posizioni di leadership transfrontaliere grazie alle loro reti multinazionali. BELFOR utilizza il suo sistema di risposta alle emergenze RED ALERT® per fornire ai clienti assicurati un accesso prioritario durante eventi di grave entità. Fornitori nazionali come ServiceMaster Restore UK, Rainbow Restoration UK e Rentokil Initial plc competono sfruttando la densità di popolazione locale e i rapporti con le compagnie assicurative.
Le operazioni digitali sono sempre più importanti perché le compagnie assicurative necessitano di valutazioni più rapide, registri più chiari e una riduzione dei sinistri non coperti. I fornitori utilizzano il monitoraggio remoto, flussi di lavoro digitali per la gestione dei sinistri e la valutazione dei danni assistita dalla tecnologia per soddisfare queste esigenze. BELFOR Europe ha ottenuto la certificazione ISO 27001:2022 nell'aprile 2026, relativa ai sistemi di gestione dei dati utilizzati in tutte le filiali europee. Anche BELFOR UK ha ricevuto in consegna 84 veicoli MAXUS nel luglio 2026 per supportare la risposta mobile a livello nazionale e le attività di emergenza in caso di catastrofi. La modernizzazione della flotta e la certificazione ISO 27001 rafforzano la resilienza operativa e le credenziali di sicurezza delle informazioni, elementi fondamentali per i grandi contratti con compagnie assicurative e aziende.
Le acquisizioni rappresentano un'altra via attraverso cui i fornitori regionali stanno espandendo la copertura e le competenze specialistiche. Acurum Group è entrata nel mercato danese nel settembre 2025 tramite quattro acquisizioni. Anche Polygon ha acquisito Tehokuivaus Oy nel 2025 per rafforzare la propria posizione in Finlandia. Queste operazioni supportano un graduale passaggio da aziende locali indipendenti a piattaforme regionali più grandi.
Leader del settore dei servizi di ripristino post-disastro in Europa
BELFOR Holdings, Inc.
Gruppo poligonale
ServiceMaster Restore UK
Restauro dell'arcobaleno nel Regno Unito
Rentokil Iniziale plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: BELFOR UK ha ricevuto 84 nuovi veicoli MAXUS nell'ambito di un programma di modernizzazione della flotta gestito attraverso la sua partnership con Novuna Vehicle Solutions. I furgoni modificati sono progettati specificamente per le operazioni di restauro e ripristino di BELFOR, supportando la capacità di intervento a livello nazionale e la resilienza operativa durante i periodi di picco della domanda.
- Aprile 2026: BELFOR Europe ha ottenuto la certificazione ISO 27001:2022 da TÜV Rheinland, a conferma che il suo sistema di gestione della sicurezza delle informazioni è conforme allo standard internazionale. Le strutture, i processi e i sistemi centrali certificati vanno a vantaggio anche delle filiali BELFOR che operano all'interno dell'infrastruttura condivisa di BELFOR Europe.
- Settembre 2025: Acurum Group è entrato nel mercato danese attraverso l'acquisizione di quattro società: Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik e Sydkystens Brolægning & Kloak, creando una piattaforma locale per il benessere degli immobili, il ripristino dei danni, la consulenza edilizia e i servizi correlati.
Ambito del rapporto sul mercato europeo dei servizi di ripristino post-disastro
Il rapporto sul mercato europeo dei servizi di ripristino post-disastro è segmentato per tipologia di servizio (ripristino danni da acqua, ripristino danni da incendio e fumo e altro), per applicazione (residenziale, commerciale e industriale), per tipologia di cliente/pagatore (lavori di ripristino finanziati da assicurazioni e altro) e per area geografica (Germania, Regno Unito e altri). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo |
| Bonifica delle muffe |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) |
| Servizi speciali |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) |
| Residenziale |
| Commerciale e industriale |
| Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente |
| Lavori di restauro finanziati dal settore pubblico/governativo |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| La Grecia |
| Romania |
| Resto d'Europa (Svizzera, Portogallo, Austria, Belgio, Paesi Bassi, Polonia, Repubblica Ceca, Ungheria, Svezia, Norvegia, Danimarca, Finlandia, Irlanda, Croazia, Slovenia, Bulgaria, Slovacchia, Serbia, ecc.) |
| Per tipo di servizio | Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo | |
| Bonifica delle muffe | |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) | |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) | |
| Servizi speciali | |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) | |
| Per Applicazione | Residenziale |
| Commerciale e industriale | |
| Per tipo di cliente/pagatore | Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente | |
| Lavori di restauro finanziati dal settore pubblico/governativo | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| La Grecia | |
| Romania | |
| Resto d'Europa (Svizzera, Portogallo, Austria, Belgio, Paesi Bassi, Polonia, Repubblica Ceca, Ungheria, Svezia, Norvegia, Danimarca, Finlandia, Irlanda, Croazia, Slovenia, Bulgaria, Slovacchia, Serbia, ecc.) |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di servizi di ripristino post-disastro in Europa?
Condizioni meteorologiche avverse, edifici e sistemi idrici vetusti, richieste di risarcimento assicurativo e spese pubbliche per la ricostruzione alimentano la domanda.
Quale tipologia di servizio ha dominato i servizi di ripristino post-disastro in Europa nel 2025?
Il ripristino dei danni causati dall'acqua ha rappresentato la quota maggiore, pari al 32.6%, a causa delle frequenti inondazioni, perdite e danni agli immobili dovuti a eventi meteorologici in tutta Europa.
Quale applicazione deteneva la quota di mercato maggiore nel 2025?
Le applicazioni commerciali e industriali hanno rappresentato la quota maggiore, pari al 53.3%, sostenute dalla domanda di interventi di restauro in uffici, stabilimenti, magazzini e immobili industriali.
Perché le compagnie assicurative sono importanti per le aziende di restauro?
Nel 2025, il lavoro finanziato dalle assicurazioni ha rappresentato il 51.9% del fatturato e offre ai fornitori l'accesso ad incarichi di gestione sinistri strutturati.
Quale area geografica europea si prevede registrerà la crescita più rapida entro il 2031?
Si prevede che il segmento "Resto d'Europa" crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.42% dal 2026 al 2031, grazie alla crescita del settore assicurativo e alla maggiore frequenza dei sinistri dovuti a eventi meteorologici.
Quali sono i vincoli che gravano sui fornitori di servizi di restauro in Europa?
La carenza di manodopera qualificata, l'aumento dei costi dei fattori produttivi, la copertura assicurativa disomogenea e la scarsità di risorse durante disastri simultanei possono limitare le consegne.


