

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.16 miliardo di dollari |
| Dimensione del mercato (2031) | 1.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.17% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo delle proteine del latte di Mordor Intelligence
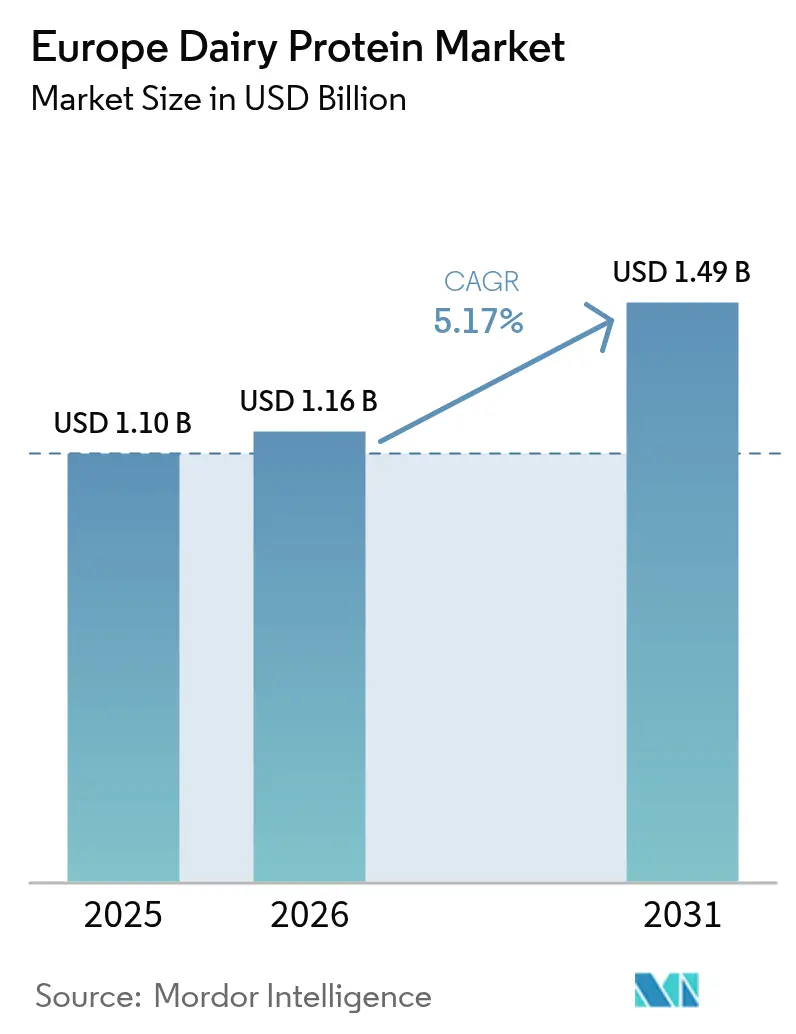
Il mercato europeo delle proteine del latte è stato valutato a 1.10 miliardi di dollari nel 2025 e si stima che crescerà da 1.16 miliardi di dollari nel 2026 a 1.49 miliardi di dollari entro il 2031, con un CAGR del 5.17% durante il periodo di previsione (2026-2031). L'espansione del mercato è supportata dalla crescita della popolazione della classe media e dall'aumento del consumo di bevande salutari e diete a base proteica. L'industria lattiero-casearia europea mantiene una posizione di forza nel soddisfare la domanda dei consumatori di etichette pulite e praticità di produzione, adattandosi al contempo alle iniziative di sostenibilità attraverso formulazioni ibride che combinano proteine del latte e vegetali. Tuttavia, il mercato deve affrontare le sfide derivanti dalla crescente popolarità delle alternative vegetali e dall'aumento dei casi di intolleranza al lattosio. La risposta dell'industria a queste sfide include investimenti in ricerca e sviluppo per migliorare la digeribilità delle proteine e ridurre l'allergenicità nei prodotti lattiero-caseari. Inoltre, i produttori si stanno concentrando su tecnologie di lavorazione innovative per migliorare le proprietà funzionali delle proteine del latte, rendendole più adatte a diverse applicazioni alimentari. Anche i produttori europei di proteine del latte stanno puntando sulla trasparenza nelle loro filiere e implementando pratiche sostenibili per preservare la fiducia dei consumatori e la competitività sul mercato. Nonostante le sfide, si prevede che il mercato manterrà la sua traiettoria di crescita, trainato dalla continua innovazione, dalla crescente consapevolezza della salute tra i consumatori e dall'adattabilità dei produttori alle mutevoli esigenze del mercato.
Punti chiave del rapporto
- Per ingrediente, nel 35.12 i concentrati di proteine del siero del latte rappresentavano il 2025% della quota di mercato europea delle proteine del latte; si prevede che gli isolati di proteine del latte cresceranno a un CAGR dell'8.12% fino al 2031.
- In base alla forma, il formato in polvere ha conquistato il 78.35% del mercato europeo delle proteine del latte nel 2025, mentre le offerte liquide (RTD) stanno crescendo a un CAGR del 9.95% fino al 2031.
- Per sua natura, il segmento convenzionale ha dominato il 92.45% del mercato nel 2025, mentre il segmento organico sta avanzando a un CAGR dell'10.72% tra il 2026 e il 2031.
- Per applicazione, nel 54.10 il settore alimentare e delle bevande ha rappresentato una quota del 2025%, mentre l'alimentazione sportiva e per le prestazioni guiderà la crescita futura con un CAGR del 8.78%.
- In termini geografici, la Germania è in testa con il 24.65% della quota di mercato europea delle proteine del latte nel 2025, mentre la Spagna registra il CAGR più rapido previsto del 6.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle proteine del latte
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente adozione di diete ad alto contenuto proteico tra gli anziani europei | + 1.8% | Germania, Regno Unito, Francia, Italia | Medio termine (2-4 anni) |
| Domanda di clean label nella nutrizione infantile e clinica | + 1.2% | Germania, Francia, Regno Unito, Paesi Bassi | Medio termine (2-4 anni) |
| Crescita delle formulazioni ibride (vegetali-lattiero-casearie) che guidano l'innovazione proteica | + 0.9% | Germania, Paesi Bassi, Regno Unito, Francia | A lungo termine (≥4 anni) |
| Crescente domanda di nutrizione funzionale e sportiva | + 1.5% | Spagna, Regno Unito, Germania, Italia | A breve termine (≤2 anni) |
| Progressi tecnologici nella lavorazione delle proteine | + 1.1% | Germania, Paesi Bassi, Danimarca, Francia | Medio termine (2-4 anni) |
| Pratiche di produzione sostenibili a supporto della crescita del mercato | + 0.8% | A livello UE, più forte nei Paesi nordici e in Germania | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di diete ad alto contenuto proteico tra gli anziani europei
L'invecchiamento demografico in Europa è un fattore determinante nell'espansione del mercato delle proteine del latte. La ricerca dimostra che gli anziani hanno un fabbisogno proteico maggiore, con l'Autorità Europea per la Sicurezza Alimentare (EFSA) che ha stabilito un'Assunzione di Riferimento per la Popolazione (PRI) di 0.83 g di proteine/kg di peso corporeo al giorno. Il gruppo di studio PROT-AGE, supportato dalla Società Europea di Medicina Geriatrica, raccomanda un consumo di proteine ancora maggiore: 1.0-1.2 g per chilogrammo al giorno per gli individui di età superiore ai 65 anni e 1.2-1.5 g/kg per coloro che presentano patologie preesistenti. Secondo i recenti dati Eurostat di gennaio 2024, la popolazione dell'UE ammonta a 449.3 milioni, di cui oltre un quinto ha 65 anni o più.[1]Fonte: Eurostat, "Struttura della popolazione e invecchiamento", ec.europa.euLa Commissione Europea ha identificato le popolazioni anziane sedentarie come particolarmente vulnerabili alla carenza proteica, creando notevoli opportunità per i prodotti lattiero-caseari arricchiti con proteine. Questo cambiamento demografico ha spinto i produttori lattiero-caseari a sviluppare linee di prodotti specializzate che rispondano alle esigenze nutrizionali dei consumatori più anziani. La crescente consapevolezza del ruolo delle proteine nel mantenimento della massa muscolare e nella prevenzione della sarcopenia negli anziani ha ulteriormente stimolato la crescita del mercato.
Domanda di clean label nella nutrizione infantile e clinica
Le proteine del latte a marchio pulito stanno riscontrando una domanda crescente nel mercato europeo, in particolare nei prodotti per l'alimentazione infantile. I genitori cercano prodotti con ingredienti semplici e riconoscibili, spingendo i produttori a riformulare i prodotti con proteine del latte a marchio pulito. Questa tendenza influenza anche i prodotti per la nutrizione clinica, dove operatori sanitari e pazienti preferiscono dichiarazioni trasparenti sugli ingredienti e componenti proteici naturali. I regolamenti della Commissione Europea sulla composizione del latte artificiale per lattanti forniscono linee guida specifiche per ingredienti e additivi. Con 3.67 milioni di bambini nati nell'Unione Europea nel 2023, secondo le statistiche sulla fertilità europee, questa consistente popolazione infantile alimenta la domanda di ingredienti proteici naturali e minimamente trasformati nel latte artificiale e nei prodotti per l'alimentazione infantile.[2]Fonte: Commissione Europea, "Statistiche sulla fertilità", ec.europa.euI produttori stanno rispondendo a questa domanda investendo in ricerca e sviluppo per creare formulazioni innovative di proteine del latte che soddisfino sia i requisiti normativi sia le preferenze dei consumatori per i prodotti a marchio pulito. Inoltre, la crescente consapevolezza dei benefici nutrizionali delle proteine del latte continua a sostenere l'espansione del mercato delle proteine del latte a marchio pulito nell'alimentazione infantile.
Crescita di formulazioni ibride (vegetali-lattiero-casearie)
Le formulazioni ibride che combinano proteine del latte e vegetali consentono ai produttori lattiero-caseari di abbracciare le tendenze della sostenibilità, sfruttando al contempo le loro consolidate capacità produttive. La gamma ibrida Smug di Kerry Group, introdotta nel luglio 2024, presenta prodotti lattiero-caseari miscelati che offrono un ridotto contenuto di grassi saturi e minori emissioni di CO2 [3] Fonte: Kerry Group, “Kerry Group Half Year Results 2024,” kerrygroup.com . Questi innovativi prodotti ibridi attraggono i consumatori attenti alla salute e rispondono al calo del consumo di latticini in Europa. I prodotti consentono alle aziende lattiero-casearie di interagire con le fasce demografiche più giovani, offrendo al contempo i benefici funzionali e i profili di gusto familiari che le alternative puramente vegetali faticano a raggiungere. L'approccio ibrido rappresenta una via di mezzo strategica, che consente alle aziende di mantenere la propria tradizione lattiero-casearia adattandosi al contempo alle mutevoli preferenze dei consumatori.
Crescente domanda di nutrizione funzionale e sportiva
La crescente attenzione dei consumatori verso i prodotti di nutrizione funzionale e sportiva sta determinando una crescita significativa del mercato europeo delle proteine del latte. La crescente consapevolezza della salute tra gli europei, unita alla crescente cultura del fitness, ha portato a un maggiore consumo di integratori ricchi di proteine e alimenti funzionali. Atleti, appassionati di fitness e persone attente alla salute stanno integrando i prodotti proteici del latte nella loro routine quotidiana per il recupero e il mantenimento muscolare. Il mercato è ulteriormente rafforzato dall'espansione demografica di persone che invecchiano attivamente e cercano un'alimentazione ricca di proteine, nonché dalla digeribilità superiore e dal profilo aminoacidico completo delle proteine del latte. In risposta a questa domanda di mercato, FrieslandCampina Ingredients ha lanciato Nutri Whey ProHeat a marzo 2025, specificamente progettato per soddisfare le esigenze del mercato della nutrizione sportiva e delle prestazioni. Questa tendenza è particolarmente evidente nei principali mercati europei come Germania, Regno Unito e Francia, dove la partecipazione sportiva e gli abbonamenti in palestra continuano ad aumentare.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente popolarità delle proteine alternative vegetali e vegane | -1.3% | Germania, Regno Unito, Paesi Bassi, Svezia | A lungo termine (≥4 anni) |
| Intolleranza al lattosio e allergie in aumento | -0.8% | Europa meridionale, Regno Unito, Germania | Medio termine (2-4 anni) |
| Fluttuazioni dei prezzi e volatilità delle materie prime | -0.7% | A livello UE, più alti in Germania e Francia | A breve termine (≤2 anni) |
| Le interruzioni della catena di approvvigionamento hanno un impatto sul mercato europeo delle proteine del latte | -1.0% | In tutta l'UE, in particolare nell'Europa orientale | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità delle proteine alternative vegetali e vegane
Il passaggio ad alternative proteiche vegetali e vegane rappresenta una sfida significativa per il mercato delle proteine del latte. L'adozione di diete vegane e flessibili da parte dei consumatori, soprattutto tra i più giovani, ha ridotto la domanda di proteine del latte tradizionali. Questa transizione è guidata da preoccupazioni di sostenibilità ambientale, considerazioni sul benessere degli animali e dai vantaggi percepiti per la salute delle opzioni a base vegetale. I produttori alimentari hanno risposto sviluppando alternative proteiche a base di soia, piselli e altre fonti vegetali. I miglioramenti nella tecnologia di lavorazione delle proteine vegetali hanno migliorato il gusto e la consistenza di queste alternative. La maggiore disponibilità al dettaglio e i prezzi competitivi delle proteine vegetali creano ulteriore pressione sui prodotti proteici tradizionali del latte nel mercato europeo. Questo cambiamento di mercato rappresenta un freno significativo per i produttori di proteine del latte, costringendoli ad adattare le proprie strategie per mantenere la propria posizione di mercato.
Fluttuazioni dei prezzi e volatilità delle materie prime
La volatilità dei prezzi nel mercato europeo delle proteine del latte continua ad aumentare, a causa della carenza di concentrati e isolati di proteine del siero del latte. L'apprezzamento dell'euro ha ridotto i margini di profitto dei produttori lattiero-caseari europei, influendo sulla loro posizione sul mercato globale. Secondo l'USDA, nel 2024 si è registrata una significativa riduzione del patrimonio zootecnico in Francia, Germania, Paesi Bassi e Belgio, principalmente a causa degli elevati costi di produzione, della siccità e delle epidemie di febbre catarrale. La volatilità dei prezzi ha creato difficoltà per i produttori, che si trovano ad affrontare strutture di costo incerte, pur mantenendo la qualità del prodotto e rispettando gli obblighi di consegna. La situazione è ulteriormente complicata dall'indagine anti-sovvenzioni della Cina sulle esportazioni di prodotti lattiero-caseari dell'Unione Europea, che potrebbe compromettere i modelli commerciali consolidati. L'instabilità dei prezzi ha costretto i produttori a diversificare le proprie strategie di approvvigionamento e a migliorare l'efficienza produttiva. Inoltre, gli operatori di mercato hanno aumentato l'attenzione sulle negoziazioni contrattuali a lungo termine e sugli approcci di gestione del rischio.
Analisi del segmento
Per ingrediente: il siero di latte predomina mentre gli isolati del latte aumentano
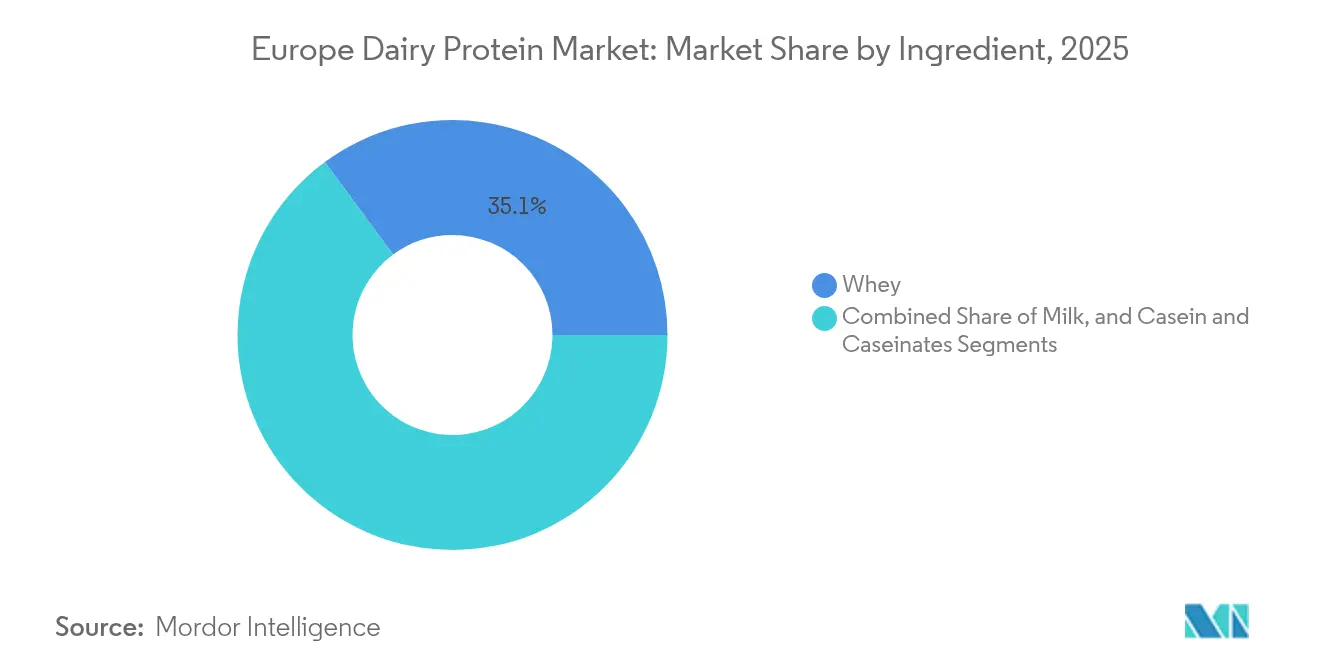
I concentrati di proteine del siero del latte mantengono la quota di mercato maggiore, pari al 35.12% nel 2025. Questa posizione dominante deriva dalla loro versatilità nelle applicazioni alimentari e dal rapporto costo-efficacia rispetto agli isolati. La posizione del segmento è rafforzata dalla sua integrazione con la produzione casearia, che garantisce efficienze operative per le aziende di trasformazione lattiero-casearia. Gli isolati di proteine del latte rappresentano il segmento in più rapida crescita, con un CAGR previsto dell'8.12% (2026-2031). Questa crescita è attribuita al loro profilo amminoacidico superiore e alle proprietà funzionali in applicazioni premium. I miglioramenti nelle tecnologie di filtrazione e separazione hanno migliorato la qualità del prodotto, riducendo al contempo i costi di produzione degli isolati ad elevata purezza.
Il segmento Caseine e Caseinati mantiene una presenza significativa sul mercato, in particolare negli analoghi del formaggio e negli alimenti trasformati, sebbene con una crescita più lenta rispetto ai segmenti delle proteine del siero del latte e del latte. La domanda di proteine idrolizzate è in aumento in tutte le categorie, in particolare nelle applicazioni di nutrizione clinica e negli alimenti per lattanti, grazie alla loro migliore digeribilità e alla ridotta allergenicità. Il mercato delle proteine idrolizzate beneficia della crescente consapevolezza dei consumatori sui tassi di assorbimento delle proteine e sulla salute digestiva. I produttori stanno rispondendo a questa tendenza ampliando il loro portfolio di prodotti proteici idrolizzati e investendo in ricerca e sviluppo per migliorare i processi produttivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: la versatilità della polvere incontra la praticità del liquido
I formati in polvere rappresenteranno il 78.35% del mercato europeo delle proteine del latte nel 2025. Questa posizione dominante è attribuibile alla maggiore conservabilità, al trasporto efficiente e alla versatilità di applicazione. Il segmento in polvere mantiene la sua leadership di mercato grazie a processi di formulazione economicamente vantaggiosi e a un accurato controllo della concentrazione proteica nei prodotti finali. Si prevede che il segmento dei liquidi (RTD) crescerà a un CAGR del 9.95% nel periodo 2026-2031, affermandosi come il formato in più rapida crescita. Questa crescita è trainata dalla crescente domanda da parte dei consumatori di prodotti pratici e pronti al consumo, in particolare nel settore dell'alimentazione sportiva e delle bevande funzionali.
I produttori stanno implementando tecnologie avanzate per superare le sfide legate alla stabilità proteica nei formati liquidi. Queste innovazioni consentono la produzione di bevande pronte da bere con una consistenza migliorata e una viscosità ridotta a pH neutro. I progressi tecnologici superano i tradizionali vincoli di formulazione nelle applicazioni pronte da bere, supportando la crescita del segmento dei liquidi. Con la continua evoluzione tecnologica, i formati liquidi stanno gradualmente espandendo la loro presenza sul mercato, affiancandosi ai tradizionali formati in polvere.
Per applicazione: la base alimentare e delle bevande supporta la crescita della nutrizione sportiva
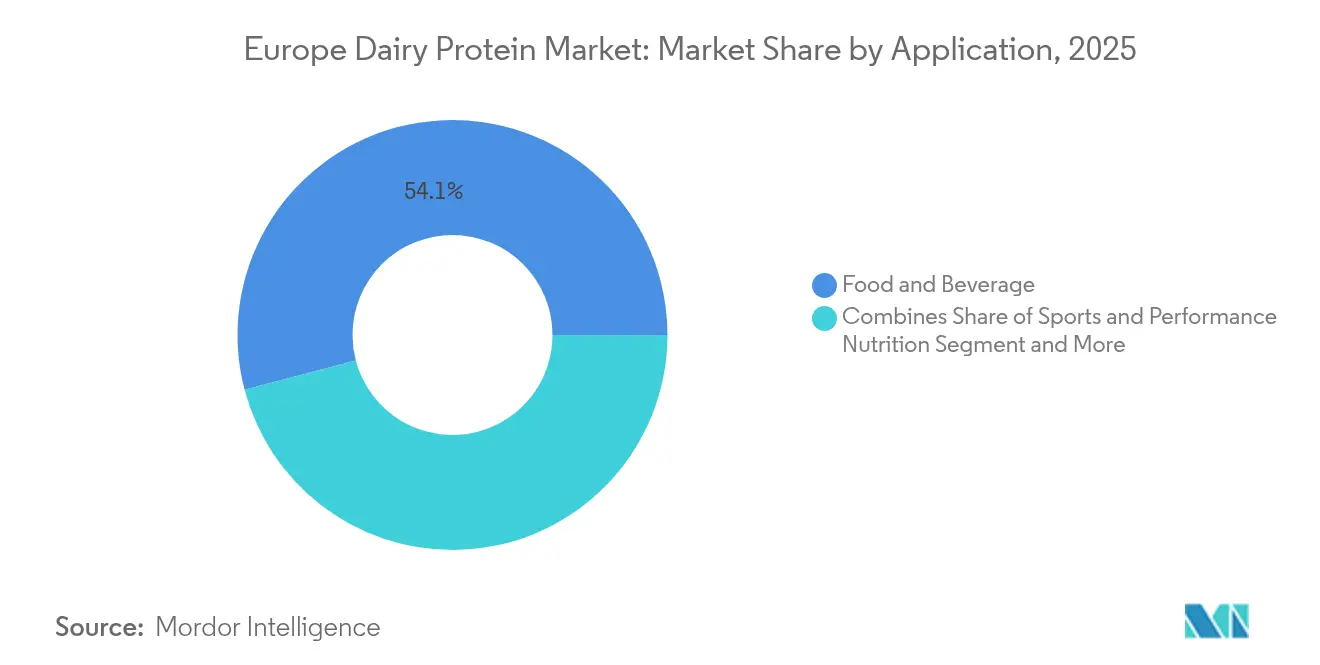
Il segmento alimentare e delle bevande detiene una quota di mercato del 54.10% nel 2025, leader del mercato europeo delle proteine del latte. Latticini e dessert rappresentano il sottosegmento più ampio, dove le proteine del latte svolgono funzioni funzionali e nutrizionali. Il settore della panetteria e della pasticceria incorpora le proteine del latte per migliorare la consistenza, prolungare la conservabilità e aumentare il valore nutrizionale. La categoria delle bevande, in particolare le bevande a base di latte e yogurt arricchite con proteine, registra una crescita significativa, poiché i produttori rispondono alla domanda dei consumatori di formati di somministrazione proteica convenienti.
Si prevede che l'alimentazione sportiva e per le prestazioni crescerà a un CAGR del 8.78% nel periodo 2026-2031, trainata dalla crescente consapevolezza dei consumatori sul ruolo delle proteine nel recupero muscolare e nelle prestazioni atletiche. La crescita del segmento riflette i miglioramenti nella qualità delle proteine e nell'efficienza di assorbimento, grazie allo sviluppo da parte dei produttori di ingredienti proteici derivati dal latte specializzati per i prodotti di nutrizione sportiva. Il mercato si è diversificato, andando oltre le proteine in polvere, includendo opzioni pronte da bere e prodotti idratanti arricchiti con proteine che combinano elettroliti e proteine del latte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: la crescita organica supera la base convenzionale
Il segmento convenzionale detiene il 92.45% del mercato europeo delle proteine del latte nel 2025, supportato da filiere consolidate e metodi di produzione lattiero-casearia tradizionali economicamente vantaggiosi. Questo segmento mantiene la sua posizione grazie a economie di scala e tecnologie di lavorazione efficienti che garantiscono una qualità costante a prezzi competitivi. Il segmento biologico, sebbene più piccolo, sta crescendo a un CAGR dell'10.72% (2026-2031), superando il tasso di crescita complessivo del mercato. Questa espansione deriva dalla maggiore attenzione dei consumatori alla sostenibilità ambientale, al benessere degli animali e ai vantaggi per la salute dei prodotti biologici.
Il segmento biologico mantiene un forte slancio di crescita nonostante le difficoltà legate all'aumento dei prezzi e alle pressioni inflazionistiche sul potere d'acquisto dei consumatori. Le ricerche dimostrano che il latte biologico contiene concentrazioni più elevate di acidi grassi benefici e antiossidanti rispetto al latte convenzionale, sostenendo il prezzo premium delle proteine del latte biologico. Il solido quadro normativo dell'UE per l'agricoltura biologica, unito a queste documentate differenze qualitative, fornisce una solida base per la continua espansione del segmento biologico.
Analisi geografica
La Germania mantiene la sua posizione di principale mercato europeo per le proteine del latte, con una quota del 24.65% nel 2025, sfruttando la sua solida infrastruttura di trasformazione lattiero-casearia e la forte domanda interna di prodotti arricchiti con proteine. La leadership del Paese deriva dagli investimenti in tecnologie di trasformazione e da una consolidata rete di distribuzione che collega i produttori con i mercati nazionali ed esteri. Il mercato tedesco dimostra un elevato livello di innovazione negli ingredienti proteici specializzati per la nutrizione clinica e le applicazioni sportive, supportato dalle sue capacità di ricerca in tecnologia alimentare.
La Spagna si sta affermando come il mercato in più rapida crescita, con un CAGR previsto del 6.93% (2026-2031), trainato dalla crescente consapevolezza dei consumatori sui benefici delle proteine per la salute e dall'espansione del segmento della nutrizione sportiva. Il mercato spagnolo beneficia della crescente consapevolezza della salute e della crescente adozione di diete ad alto contenuto proteico per la gestione del peso e per stili di vita attivi. Gli investimenti in capacità produttiva locale e l'ampliamento dei canali di distribuzione per prodotti proteici specializzati supportano questa crescita.
Regno Unito e Francia rappresentano mercati importanti con profili applicativi diversificati: il Regno Unito si concentra sulla nutrizione sportiva e la Francia si specializza in alimenti per lattanti e applicazioni di nutrizione clinica. L'Italia integra le proteine del latte nei prodotti alimentari tradizionali, mentre Paesi Bassi e Belgio fungono da hub di trasformazione e distribuzione per il mercato europeo. La Russia mostra un potenziale di crescita nelle proteine del latte convenzionali, nonostante le difficoltà normative e geopolitiche di accesso al mercato. Queste variazioni regionali riflettono le diverse preferenze dei consumatori, i contesti normativi e le capacità industriali in tutta Europa.
Panorama normativo
Il mercato europeo delle proteine del latte opera nell'ambito del quadro normativo UE in materia di sicurezza alimentare, con la Commissione europea responsabile della gestione del rischio e l'EFSA della valutazione del rischio. Ulteriori controlli si applicano quando le proteine vengono utilizzate in applicazioni sensibili come l'alimentazione infantile e quella medicale. Per le frazioni nuove o altamente trasformate che rientrano nel Regolamento (UE) 2015/2283 (Nuovi Alimenti), i pareri scientifici dell'EFSA e i successivi atti di esecuzione della Commissione determinano se e come un ingrediente può essere commercializzato. Le autorizzazioni possono anche essere specifiche per il richiedente, con protezione dei dati a tempo limitato.
Le applicazioni delle formule per lattanti e di proseguimento sono disciplinate da norme di composizione ai sensi del Regolamento delegato (UE) 2016/127 della Commissione. Il percorso che va dal parere dell'EFSA agli aggiornamenti legislativi definisce quali idrolizzati proteici possono essere utilizzati e in base a quali specifiche. Nel gennaio 2025, l'EFSA ha emesso un parere che confermava la sicurezza nutrizionale e l'idoneità di uno specifico idrolizzato proteico derivato dal siero di latte per le formule per lattanti e di proseguimento. Nel gennaio 2026, la Commissione europea ha adottato emendamenti per integrare specifici idrolizzati proteici nei requisiti di composizione, inasprendo la documentazione, il controllo delle specifiche e gli obblighi di conformità per i fornitori di prodotti per la prima infanzia.
Analisi della catena del valore
La filiera europea delle proteine del latte inizia con la produzione di latte crudo e la raccolta cooperativa del latte, per poi passare alla trasformazione primaria del latte, in particolare alla produzione di formaggio, che genera siero di latte come sottoprodotto. Segue la frazionazione proteica tramite filtrazione a membrana, scambio ionico e, in alcuni casi, cromatografia, con le frazioni risultanti essiccate in polveri commerciali e ulteriormente trasformate in ingredienti liquidi e pronti all'uso (RTD). Cooperative integrate e aziende multinazionali come Arla, FrieslandCampina, Lactalis e Glanbia svolgono un ruolo centrale, in quanto sono in grado di garantire l'approvvigionamento di latte, recuperare il siero di latte su larga scala e investire in impianti di frazionamento specializzati che differenziano concentrati, isolati e idrolizzati per applicazioni alimentari, di nutrizione sportiva, per l'infanzia e per la nutrizione medica.
La capacità produttiva è concentrata in Irlanda, Paesi Bassi, Francia, Germania e Danimarca, dove infrastrutture di filtrazione e liofilizzazione su larga scala supportano un'offerta orientata all'esportazione. Anche i principali centri di stoccaggio e distribuzione si trovano nei Paesi Bassi, in Belgio e nella Germania settentrionale. A valle, distributori di ingredienti speciali e fornitori di soluzioni come Brenntag, IMCD e Azelis aiutano i produttori ad accedere a questi ingredienti attraverso la logistica, la documentazione e il know-how applicativo, soprattutto per formati tecnicamente complessi come le bevande termostabili e le formulazioni per la nutrizione clinica.
Panorama competitivo
Il mercato europeo delle proteine del latte presenta una moderata frammentazione, con cooperative di medie dimensioni e multinazionali come Agrial Group, Arla Foods Amba, Kerry Group Plc e Glanbia Plc che detengono posizioni di mercato significative. Queste aziende stanno implementando strategie di integrazione verticale per garantire l'approvvigionamento di materie prime, sviluppando al contempo prodotti specializzati per segmenti applicativi ad alta crescita.
Gli operatori di mercato stanno investendo in tecnologie di lavorazione proprietarie per migliorare la differenziazione dei prodotti, in particolare in termini di stabilità termica, solubilità e caratteristiche sensoriali. Questa attenzione al progresso tecnologico è esemplificata dall'annuncio di FrieslandCampina, nel marzo 2024, di un investimento di 30 milioni di euro nei suoi stabilimenti produttivi tedeschi, finalizzato allo sviluppo di prodotti proteici lattiero-caseari innovativi e all'implementazione di processi di produzione sostenibili.
Il mercato offre opportunità nelle formulazioni proteiche ibride che combinano fonti lattiero-casearie e vegetali, nonché in ingredienti specializzati per il segmento della nutrizione clinica. Il consolidamento del settore continua, poiché le aziende cercano economie di scala e una presenza geografica più ampia per far fronte alle pressioni sui margini. Le capacità tecnologiche sono diventate un fattore cruciale per mantenere il vantaggio competitivo in questo panorama di mercato in continua evoluzione.
Leader europei del settore delle proteine del latte
-
Glanbia plc
-
Gruppo Agricolo
-
Arla Foods Amba
-
FrieslandCampina Ingredienti
-
Kerry Group Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: FrieslandCampina Ingredients ha completato l'espansione strategica del suo stabilimento di Borculo, raddoppiando la capacità produttiva di isolato di proteine del siero di latte e membrana del globulo di grasso del latte (MFGM) di alta qualità. La maggiore produzione rafforza l'offerta per applicazioni nutrizionali premium che richiedono maggiore purezza e funzionalità costante, supportando portafogli più differenziati rispetto agli ingredienti a base di siero di latte di base.
- Maggio 2025: Fonterra ha lanciato MyNZMP Link, una piattaforma di vendita digitale che offre accesso 24 ore su 24 agli ingredienti lattiero-caseari per gli acquirenti europei. Consentendo l'acquisto diretto di prodotti come il concentrato di proteine del siero di latte dai magazzini regionali, la piattaforma semplifica gli approvvigionamenti e può ridurre i cicli di rifornimento per i formulisti che devono gestire la disponibilità variabile delle materie prime.
- Novembre 2024: Arla Foods Ingredients ha acquisito la divisione Whey Nutrition di Volac, aumentando la capacità di fornitura di siero di latte per soddisfare la crescente domanda di ingredienti proteici a base di siero di latte. L'accordo ha rafforzato la capacità di Arla Foods Ingredients di garantire flussi di materie prime e di ampliare la propria offerta per i clienti del settore sportivo, delle prestazioni e della nutrizione specializzata in Europa.
Ambito e metodologia
Il mercato europeo delle proteine del latte è stato segmentato in base a ingrediente, forma, natura, applicazione e area geografica. Il mercato è segmentato in base all'ingrediente in latte e siero di latte. Sono ulteriormente suddivisi in isolati, concentrati e idrolizzati. In base alla forma, il mercato è segmentato in polvere e liquido. In base alla natura, è suddiviso in convenzionale e biologico. In base all'applicazione, il mercato è segmentato in alimenti e bevande (prodotti da forno e dolciumi, latticini e dessert e bevande), nutrizione sportiva e per le prestazioni, nutrizione infantile e della prima infanzia e altre applicazioni. Inoltre, lo studio fornisce un'analisi del mercato delle proteine del latte nei mercati emergenti e consolidati della regione, tra cui Germania, Regno Unito, Francia, Spagna, Italia, Belgio, Paesi Bassi, Russia e resto d'Europa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per ingrediente
| Latte | Isolare |
| concentrati | |
| idrolizzato | |
| Siero di latte | concentrati |
| Gli isolati | |
| idrolizzato | |
| Caseina e caseinati |
Per modulo
| Pastello |
| Liquido |
Dalla natura
| Convenzionale |
| Organic |
Per Applicazione
| Cibo e Bevande | Panetteria e Confetteria |
| Latticini e Dessert | |
| Bevande | |
| Sport e nutrizione per le prestazioni | |
| Nutrizione infantile e della prima infanzia | |
| Nutrizione dell'anziano e nutrizione medica | |
| Altre applicazioni |
Presenza sul territorio
| Germania |
| Francia |
| Regno Unito |
| Spagna |
| Olanda |
| Italia |
| Svezia |
| Polonia |
| Belgio |
| Resto d'Europa |
| Per ingrediente | Latte | Isolare |
| concentrati | ||
| idrolizzato | ||
| Siero di latte | concentrati | |
| Gli isolati | ||
| idrolizzato | ||
| Caseina e caseinati | ||
| Per modulo | Pastello | |
| Liquido | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per Applicazione | Cibo e Bevande | Panetteria e Confetteria |
| Latticini e Dessert | ||
| Bevande | ||
| Sport e nutrizione per le prestazioni | ||
| Nutrizione infantile e della prima infanzia | ||
| Nutrizione dell'anziano e nutrizione medica | ||
| Altre applicazioni | ||
| Presenza sul territorio | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato europeo delle proteine del latte e con quale rapidità sta crescendo?
Il valore delle proteine lattiero-casearie in Europa è pari a 1.16 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.49 miliardi di dollari entro il 2031, con un CAGR del 5.17%.
Quale Paese è leader nel mercato europeo delle proteine del latte in termini di fatturato?
La Germania contribuisce al 24.65% del fatturato totale nel 2025. La solida base industriale e il progresso tecnologico del Paese determinano una significativa crescita del mercato.
Perché le proteine del latte liquide (RTD) stanno guadagnando quota in Europa?
Si prevede che il segmento dei liquidi (pronti da bere) crescerà a un CAGR del 9.95%, trainato dalla crescente domanda da parte dei consumatori di prodotti comodi e pronti al consumo.
Per quale tipo di ingrediente si prevede che il CAGR sia il più rapido?
Si prevede che gli isolati proteici del latte cresceranno a un CAGR dell'8.12% nel periodo di previsione (2026-2031).


