

Dimensioni e quota del mercato lattiero-caseario in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
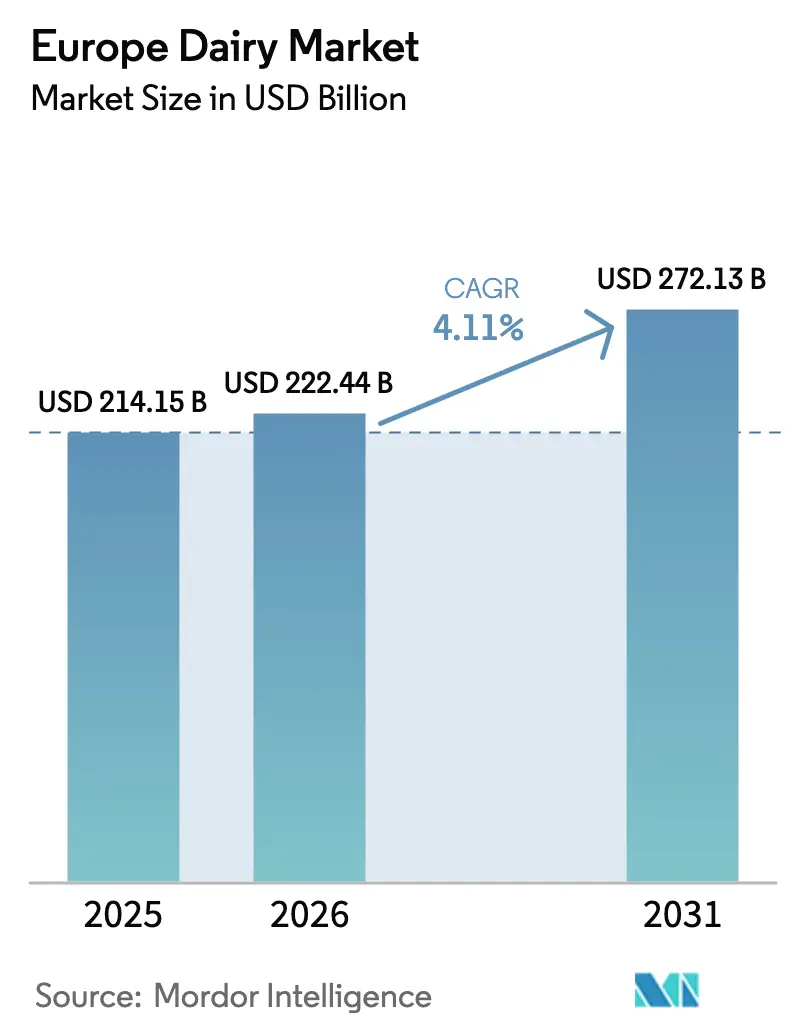
| Dimensione del mercato (2026) | 222.44 miliardo di dollari |
| Dimensione del mercato (2031) | 272.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato lattiero-caseario europeo di Mordor Intelligence
Si prevede che il mercato lattiero-caseario europeo raggiungerà i 214.15 miliardi di dollari nel 2025, i 222.44 miliardi di dollari nel 2026 e i 272.13 miliardi di dollari entro il 2031, con un CAGR del 4.11% dal 2026 al 2031. L'aumento del reddito disponibile, la premiumizzazione di formaggi e dessert a base di latte e gli investimenti sostenuti nella certificazione carbon neutral stanno orientando il mercato lattiero-caseario europeo verso categorie a più alto margine. Yogurt funzionale, latte senza lattosio e bevande arricchite con proteine stanno ampliando l'appeal dei consumatori oltre i segmenti tradizionali, mentre i rivenditori stanno espandendo le linee biologiche che registrano prezzi maggiorati a due cifre. Allo stesso tempo, la volatilità dei prezzi del latte crudo e l'introduzione delle tasse sulle emissioni di carbonio per il bestiame stanno mettendo sotto pressione l'economia agricola, incoraggiando le cooperative ad accelerare la razionalizzazione e l'automazione delle mandrie. L'impulso alle esportazioni di formaggi a Denominazione di Origine Protetta in Nord America e Asia sta rafforzando il vantaggio competitivo del mercato lattiero-caseario europeo, nonostante i volumi nazionali di latte liquido continuino a calare da diversi anni.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 il formaggio deteneva il 35.72% della quota di mercato lattiero-casearia europea, mentre i dessert a base di latte hanno registrato il CAGR più rapido, pari al 5.25%, fino al 2031.
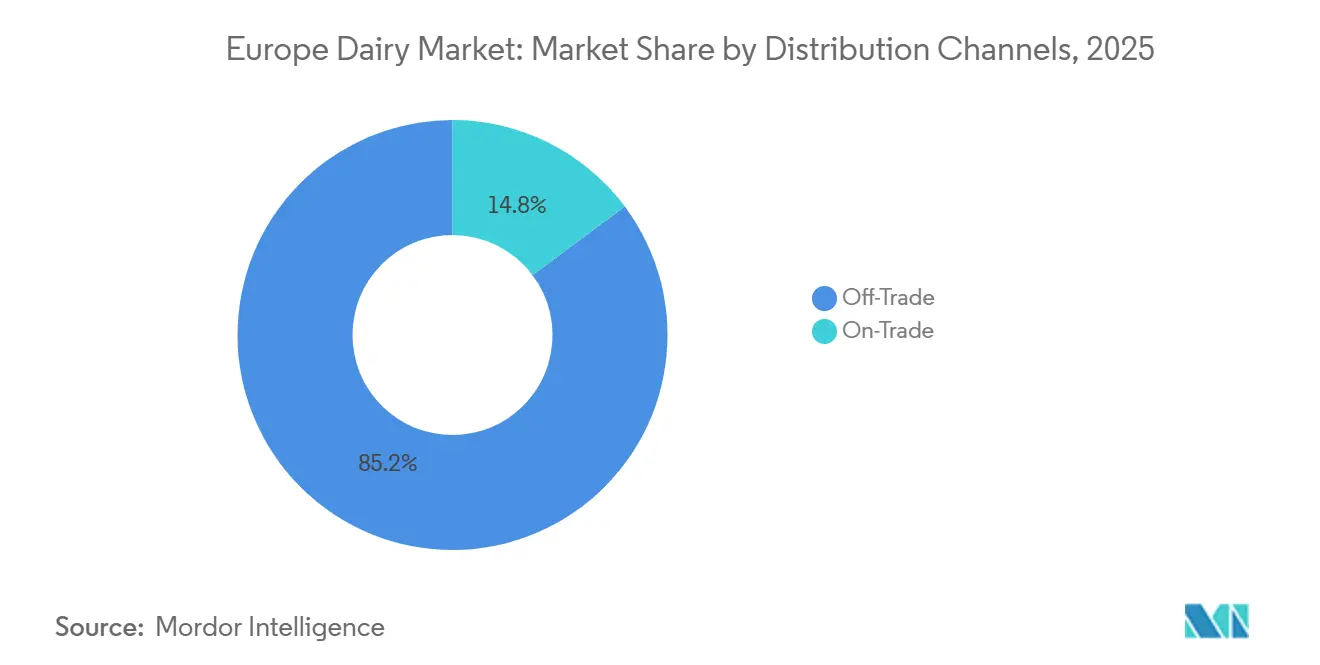
- Per canale di distribuzione, nel 2025 i punti vendita off-trade hanno rappresentato il 85.21% del fatturato del mercato lattiero-caseario europeo; le vendite on-trade stanno aumentando a un CAGR del 5.42% grazie alla ripresa della domanda nel settore dell'ospitalità.
- In termini geografici, la Germania è in testa con una quota di fatturato del 25.28% del mercato lattiero-caseario europeo nel 2025, mentre l'Italia è in espansione con un CAGR del 5.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato lattiero-caseario in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti lattiero-caseari biologici e naturali | + 0.7% | Europa occidentale (Germania, Francia, Regno Unito), espansione nei paesi nordici | Medio termine (2-4 anni) |
| Progressi nei formati convenienti come mini-confezioni e porzioni portatili | + 0.5% | Globale, primi guadagni nei centri urbani di Francia, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Passare a dessert a base di latte e snack golosi | + 0.9% | Europa meridionale (Italia, Spagna), espansione verso l'Europa centrale | Medio termine (2-4 anni) |
| Aumento dei prodotti lattiero-caseari funzionali e a valore aggiunto | + 0.8% | Europa occidentale e settentrionale, nascente nell'Europa orientale | A lungo termine (≥ 4 anni) |
| Posizionamento Premium grazie alle certificazioni del latte a emissioni zero | + 0.4% | Europa settentrionale (Danimarca, Svezia, Paesi Bassi), focalizzata sull'export | A lungo termine (≥ 4 anni) |
| Forte domanda di esportazione di formaggi europei | + 0.6% | Francia, Italia, Paesi Bassi; corridoi di esportazione verso Nord America, Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti lattiero-caseari biologici e naturali
Nel 2025, le vendite di prodotti lattiero-caseari biologici in Europa hanno raggiunto i 5.8 miliardi di euro (6.2 miliardi di dollari), con Germania e Francia che hanno contribuito per il 58% al totale. Questa crescita è trainata dall'ampliamento dell'offerta di prodotti biologici certificati, come latte, yogurt e formaggio, da parte dei rivenditori. La crescente diffidenza dei consumatori verso gli additivi sintetici e la loro disponibilità a pagare un sovrapprezzo del 25-35% per i prodotti certificati biologici UE e Demeter sono fattori chiave alla base di questa tendenza. Arla Foods ha registrato un aumento del 9% su base annua dei volumi di latte biologico nel 2025, mentre le vendite di latte convenzionale sono diminuite del 2%, evidenziando uno spostamento della spesa lattiero-casearia verso la trasparenza e la tracciabilità. Rivenditori come Carrefour e Rewe hanno introdotto linee di prodotti lattiero-caseari biologici a marchio proprio, provenienti da cooperative locali, che semplificano le catene di approvvigionamento e migliorano i margini di profitto. Questa tendenza è particolarmente evidente nei mercati urbani, dove le famiglie più giovani danno priorità alla sostenibilità. Tuttavia, la sensibilità al prezzo nell'Europa orientale limita l'immediata penetrazione del mercato. La politica agricola comune dell'UE sostiene questa crescita fornendo sovvenzioni per le transizioni al biologico, con una stima di 1.2 milioni di ettari di pascoli biologici che dovrebbero essere aggiunti entro il 2028, integrando ulteriormente i prodotti lattiero-caseari biologici nella distribuzione principale [1] Fonte: Commissione europea, “Settore del monitoraggio dei prezzi”, Agricoltura e sviluppo rurale, agriculture.ec.europa.eu.
Progressi nei formati convenienti come mini-confezioni e porzioni portatili
I supermercati e i minimarket europei offrono sempre più spesso yogurt monodose, porzioni di formaggio da 150 grammi e cartoni di latte UHT da 200 millilitri. Questa crescita risponde alla crescente domanda di consumo on-the-go, una tendenza alimentata dagli orari di lavoro ibridi. Nel 2025, Danone ha lanciato la sua gamma "Danone On-the-Go", che comprende yogurt in bustine richiudibili e bevande arricchite con proteine in formato da 250 millilitri. In sei mesi, questa gamma ha raggiunto una quota di mercato incrementale del 4% in Francia. Le innovazioni nel packaging includono ora bustine di burro e panna a porzioni controllate, progettate per la ristorazione. Questi progressi contribuiscono a ridurre gli sprechi e a semplificare la gestione delle scorte per bar e ristoranti fast food. La tendenza al mini-pack è particolarmente significativa per i dessert a base di latte. I produttori stanno introducendo vaschette di gelato da 100 grammi e fette di cheesecake confezionate singolarmente, posizionandosi strategicamente per competere con i prodotti dolciari nei reparti dedicati agli acquisti d'impulso. La presentazione agli investitori di FrieslandCampina del 2025 ha evidenziato una crescita dell'11% nei volumi dei latticini in formato portatile. Questo incremento è trainato principalmente dai minimarket e dai piazzali delle stazioni di servizio, che servono efficacemente il traffico pendolare. Inoltre, questo cambiamento nei formati dei latticini è in linea con la crescente attenzione al controllo delle porzioni. I consumatori attenti alla salute puntano sempre di più a gestire l'apporto calorico senza rinunciare a qualche piacere.
Passare a dessert a base di latte e snack golosi
Nel 2025, la divisione gelati di Unilever ha registrato una crescita dell'8% in Europa per i suoi marchi premium, Magnum e Ben & Jerry's. In particolare, le varianti vegetali hanno rappresentato il 15% di questo volume incrementale. I consumatori Millennial e Gen-Z, che danno priorità al consumo esperienziale, si stanno orientando verso dessert surgelati con gusti esotici come pistacchio, caramello salato e matcha. Inoltre, segmenti come cheesecake e pudding stanno raccogliendo i frutti delle riformulazioni "clean-label", sostituendo gli stabilizzanti artificiali con alternative naturali come agar-agar e pectina. Questa tendenza è particolarmente forte in Italia e Spagna, dove i gelatieri artigianali stanno collaborando con i principali trasformatori per trasformare le ricette artigianali in formati pronti per la vendita al dettaglio. Nel 2024, Froneri, una joint venture tra Nestlé e PAI Partners, ha investito 45 milioni di euro (48 milioni di dollari) in un nuovo stabilimento di dessert surgelati in Polonia, puntando sui mercati dell'Europa centrale con un focus su gusti locali e confezioni più piccole. Nel frattempo, misure normative come l'etichettatura Nutri-Score dell'UE stanno spingendo i produttori a ridurre il contenuto di zucchero, portando a innovazioni nei dolcificanti naturali come la stevia e il frutto del monaco.
Aumento dei prodotti lattiero-caseari funzionali e a valore aggiunto
Gli yogurt ad alto contenuto proteico, le bevande probiotiche e il latte senza lattosio stanno trasformando il mercato dei prodotti lattiero-caseari, con indicazioni funzionali che determinano un sovrapprezzo del 12-15% rispetto alle alternative tradizionali. Valio, una cooperativa finlandese, ha riferito che la sua gamma di yogurt proteici Valio PROfeel ha generato un fatturato di 120 milioni di euro (128 milioni di dollari) nel 2025, con un aumento del 14% rispetto all'anno precedente, poiché i consumatori privilegiano fonti proteiche pratiche per l'alimentazione post-allenamento. Ceppi probiotici come Lactobacillus rhamnosus GG e Bifidobacterium lactis vengono aggiunti a yogurt da bere e kefir, supportati da studi clinici che collegano la salute del microbiota intestinale a un miglioramento dell'immunità e del benessere mentale. Nel 2025, il marchio Activia di Danone si è espanso in 12 nuovi mercati europei, sfruttando le preferenze di gusto locali e collaborando con nutrizionisti per rafforzare la propria credibilità. I prodotti lattiero-caseari senza lattosio, che rispondono alle esigenze di circa il 30-40% degli adulti europei con intolleranza al lattosio, hanno registrato una crescita del 9% in termini di volume nel corso del 2025, con Arla e Valio a guidare i progressi nel settore dei formaggi e delle creme senza lattosio. Nell'Europa settentrionale, dove l'esposizione alla luce solare è limitata, l'arricchimento con vitamine D, B12 e calcio è diventato standard nel latte UHT e nello yogurt. L'approvazione da parte dell'Autorità europea per la sicurezza alimentare (EFSA) di nuovi ceppi probiotici nel 2024 ha accelerato i cicli di sviluppo dei prodotti, consentendo un ingresso più rapido sul mercato per le innovazioni nel settore lattiero-caseario funzionale [2] Fonte: Autorità europea per la sicurezza alimentare, "Approvazioni dei ceppi probiotici 2024", efsa.europa.eu.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi del latte crudo in tutta l'UE | -0.6% | UE-27, acuta in Germania, Francia, Polonia | A breve termine (≤ 2 anni) |
| Calo del consumo di latte liquido tradizionale | -0.4% | Europa occidentale e settentrionale, diffusione graduale nell'Europa orientale | Medio termine (2-4 anni) |
| Le spese di decarbonizzazione di Scope-3 stimolano la riduzione del gregge | -0.3% | Europa settentrionale (Danimarca, Paesi Bassi, Svezia) | A lungo termine (≥ 4 anni) |
| Nuove tasse sul carbonio nel bestiame nel Nord Europa | -0.5% | Danimarca, Svezia, Paesi Bassi; potenziale espansione in Belgio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prezzi del latte crudo in tutta l'UE
Nel 2025, i prezzi del latte crudo nell'UE-27 si sono attestati in media a 0.48 euro al chilogrammo (0.51 dollari USA), con un aumento del 14% rispetto al 2024, dovuto all'inflazione dei costi dei mangimi causata dalla siccità e alla riduzione della produzione di latte per vacca. Germania e Francia, che insieme rappresentano il 38% della produzione di latte dell'UE, hanno registrato picchi di prezzo particolarmente acuti, con i prezzi alla stalla in Germania che hanno raggiunto 0.52 euro al chilogrammo nel terzo trimestre del 2025, secondo il Deutscher Bauernverband [3] Fonte: Deutscher Bauernverband, “Milk Market Report 2025,” bauernverband.de . Questa volatilità sta comprimendo i margini dei trasformatori, poiché i rivenditori si oppongono a trasferire integralmente gli aumenti dei costi ai consumatori, in un contesto di più ampie preoccupazioni per l'inflazione alimentare. Le cooperative più piccole in Polonia e nei Paesi baltici sono particolarmente vulnerabili, con diverse che escono dal mercato o si fondono in entità più grandi per raggiungere economie di scala nell'approvvigionamento. Il bilancio annuale 2025 di Arla Foods ha evidenziato che i costi del latte crudo rappresentavano il 68% del costo totale dei beni venduti, in aumento rispetto al 62% del 2023, spingendo la cooperativa ad accelerare gli investimenti nell'automazione e a rinegoziare i contratti di fornitura. Gli aumenti dei tassi di interesse da parte della Banca Centrale Europea hanno ulteriormente messo a dura prova il capitale circolante, poiché i trasformatori devono sostenere costi di finanziamento delle scorte più elevati durante i picchi stagionali di produzione del latte.
Calo del consumo di latte liquido tradizionale
Nel 2025, l'UE-27 ha registrato un calo del consumo pro capite di latte liquido, scendendo a 52 litri dai 54 litri del 2024 e dai 58 litri del 2020. Questo calo è attribuito alla crescente popolarità delle alternative vegetali e delle bevande funzionali, che stanno sempre più sostituendo i latticini tradizionali nella colazione e in cucina. Nel 2025, il mercato tedesco del latte liquido si è ridotto del 3.8% in volume. Nel frattempo, le bevande a base di avena e mandorla hanno ampliato la loro presenza, arrivando a rappresentare il 18% della categoria totale del latte, con un notevole aumento rispetto al 14% del 2023. I millennial urbani e i consumatori della Generazione Z stanno guidando questo cambiamento, privilegiando le opzioni a base vegetale per la loro percezione di sostenibilità ed etica. Tuttavia, vale la pena notare che le analisi del ciclo di vita indicano che l'allevamento di bovini da latte europeo vanta una minore intensità di carbonio rispetto alle bevande importate a base di mandorle o soia. In risposta, i trasformatori stanno migliorando il latte liquido con l'aggiunta di proteine, vitamine e acidi grassi omega-3. Stanno anche introducendo varianti senza lattosio e biologiche per soddisfare i consumatori attenti alla salute. La presentazione agli investitori di FrieslandCampina del 2025 ha evidenziato un calo del 4% nei volumi di latte liquido nell'Europa occidentale, sebbene questo sia stato in qualche modo controbilanciato da un aumento del 9% del latte senza lattosio e biologico. L'Europa orientale, con i suoi profondi legami culturali con i latticini tradizionali, sta assistendo a una tendenza più moderata. Eppure, anche lì, i consumatori più giovani stanno iniziando a esplorare alternative vegetali.
Analisi del segmento
Per tipo di prodotto: il predominio del formaggio stimola la competitività delle esportazioni
Nel 2025, il formaggio ha conquistato il 35.72% della quota di mercato lattiero-caseario europeo e continua a consolidare il valore della categoria grazie alla sua versatilità culinaria e alla sua importanza nell'export. Le varietà naturali, tra cui il Cheddar e il Parmigiano-Reggiano, beneficiano di etichette pulite, mentre il formaggio fuso sostiene il settore del fast food grazie alla sua superiore sciolibilità. Il Cheddar d'annata proveniente da Regno Unito e Irlanda ora vanta prezzi superiori del 20-30% rispetto alle qualità standard, rafforzando i margini di contribuzione. Il mercato lattiero-caseario europeo per i dessert a base di latte si sta espandendo a un CAGR del 5.25%, trainato da innovazioni di gelato premium, yogurt gelato e cheesecake che sfruttano le occasioni di spuntino. I marchi premium di Unilever hanno rappresentato il 60% del fatturato europeo del gelato nel 2025, pur rappresentando solo il 35% del volume, a dimostrazione di un trend di crescita costante.
Il latte nelle sue varie forme è messo in difficoltà dai sostituti vegetali, ma le linee di latte UHT fortificato e aromatizzato stanno stabilizzando i volumi grazie alla praticità e all'aggiunta di nutrienti. Lo yogurt si divide in formati da cucchiaio e da bere, con quest'ultimo che beneficia degli stili di vita frenetici e registra una crescita del volume del 7% nel 2025. Panna e burro rimangono resilienti nonostante la prosecuzione della produzione casalinga, mentre le bevande a base di latte acido come il kefir trovano nuovi segmenti di mercato al di fuori dell'Europa orientale. L'adozione diffusa dell'innovazione nei sottosegmenti consolida la diversità di prodotto come protezione contro le difficoltà specifiche di categoria per il mercato lattiero-caseario europeo.
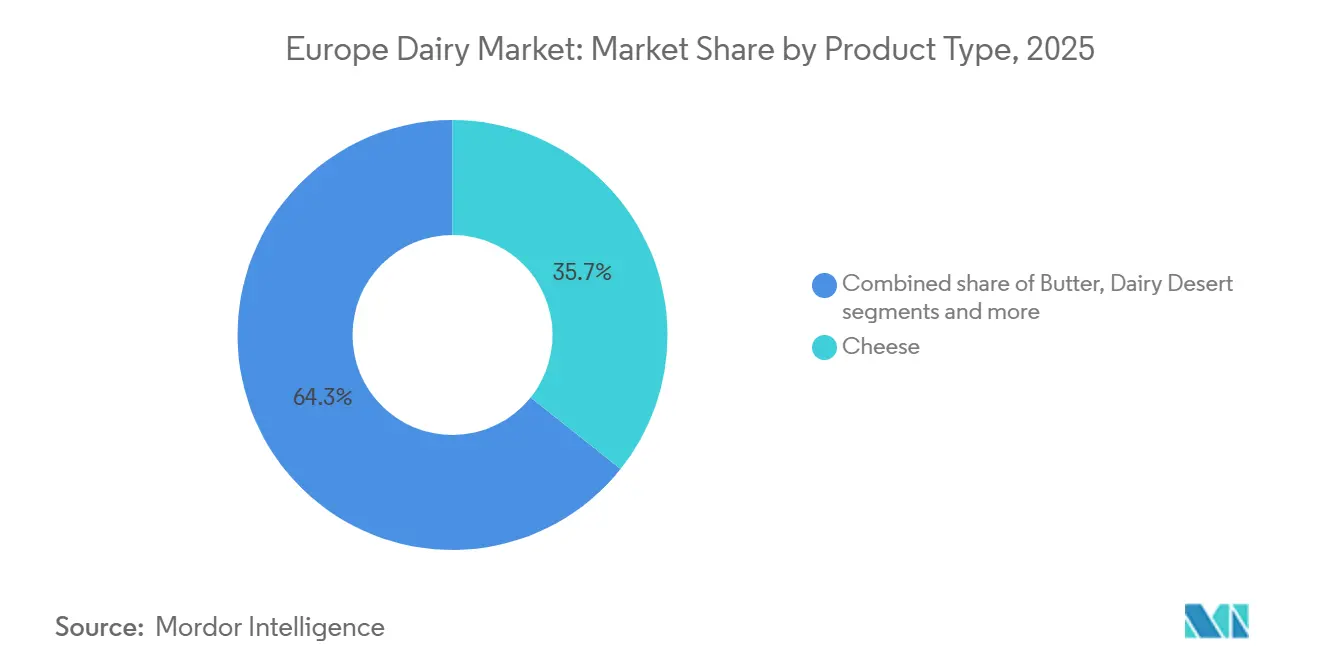
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio dell'off-trade incontra la ripresa dell'on-trade
Il canale off-trade ha mantenuto l'85.21% del valore nel 2025, consolidando il suo ruolo di principale punto di riferimento per gli acquisti di prodotti lattiero-caseari di routine. Supermercati e ipermercati sfruttano formaggi e yogurt a marchio privato per attrarre visitatori, mentre i minimarket guadagnano quote urbane grazie agli acquisti di prossimità e d'impulso. La spesa alimentare online, sebbene ancora limitata, ha registrato una crescita del valore del 18% nel 2025, supportata da modelli di abbonamento per i prodotti lattiero-caseari e da progetti pilota diretti al consumatore guidati da cooperative. Questi cambiamenti obbligano i trasformatori a perfezionare le dimensioni delle confezioni e la logistica della catena del freddo su più piattaforme.
Il settore on-trade sta registrando una ripresa del CAGR del 5.42% entro il 2031, con bar, ristoranti e hotel che riorganizzano i menu attorno ai prodotti lattiero-caseari locali. Taglieri di formaggi artigianali, deliziosi dessert a base di latte e creme da caffè speciali intensificano la crescita del settore della ristorazione, ampliando l'esposizione di prodotti ad alto margine. I rivenditori specializzati e le caseifici si rivolgono a consumatori benestanti, aggiungendo una profondità narrativa che a volte manca ai formati online. I sistemi di dati integrati ora integrano informazioni provenienti dal settore off-trade e on-trade, aiutando i fornitori a sincronizzare la produzione con la domanda in tempo reale nel mercato lattiero-caseario europeo.
Analisi geografica
Nel 2025, la Francia si è assicurata una quota dominante del 25.28% del mercato lattiero-caseario europeo, sfruttando la sua competenza nel settore dei formaggi a pasta molle, del burro e dello yogurt. Un sistema cooperativo, che ha canalizzato il 60% del latte nazionale attraverso colossi come Lactalis, Sodiaal e Savencia, ha rafforzato questa posizione. Le esportazioni di formaggi Comté e Roquefort sono cresciute del 6% nel 2025, grazie a un'efficace narrazione che ha messo in risalto il loro terroir unico. Nel frattempo, la Germania, alle prese con un calo del latte liquido, ha celebrato un aumento dell'11% nelle vendite di prodotti lattiero-caseari biologici, alimentato da una più ampia offerta da parte dei rivenditori. L'aumento dei prezzi alla stalla ha esercitato una pressione sulle forniture, spingendo i trasformatori ad accelerare i loro sforzi di automazione e decarbonizzazione.
L'Italia, con una crescita prevista del CAGR del 5.83%, punta sull'ammodernamento delle sue capacità di Parmigiano-Reggiano e mozzarella, puntando alle catene di pizzerie globali. Gli investimenti in tecniche di filatura automatizzate e magazzini di stagionatura prolungata non solo migliorano l'efficienza dei costi, ma mantengono anche gli apprezzati standard qualitativi della Denominazione di Origine Protetta. Sebbene la Spagna goda di un robusto consumo interno di yogurt e formaggi, si trova in ritardo nelle esportazioni. Il Regno Unito, navigando nel panorama post-Brexit, ha registrato un calo dell'8% nelle spedizioni di cheddar verso l'UE nel 2025. Tuttavia, questo calo è stato in parte compensato dai nuovi accordi commerciali con Giappone e Australia.
Di fronte alle tasse sul carbonio e ai mandati Scope-3, Paesi Bassi, Belgio e Danimarca hanno dovuto fare scelte difficili, tra cui la riduzione del patrimonio zootecnico. Tuttavia, hanno contemporaneamente intensificato le iniziative di cattura del metano. Le esportazioni di Gouda ed Edam olandesi hanno registrato un aumento del 5%, a dimostrazione della solidità del valore del marchio sul mercato. La Polonia si sta ritagliando una nicchia come polo di trasformazione conveniente per l'Europa centrale, attirando investimenti greenfield da parte di attori globali. La Svezia è all'avanguardia nelle innovazioni biologiche e senza lattosio, mentre la Russia sta incrementando la sua produzione lattiero-casearia nazionale per ridurre le importazioni. Altre sottoregioni europee, pur presentando capacità produttive frammentate, si stanno affermando con offerte di nicchia come formaggi di pecora e bevande fermentate, aggiungendo spessore alla narrativa lattiero-casearia del continente.
Panorama competitivo
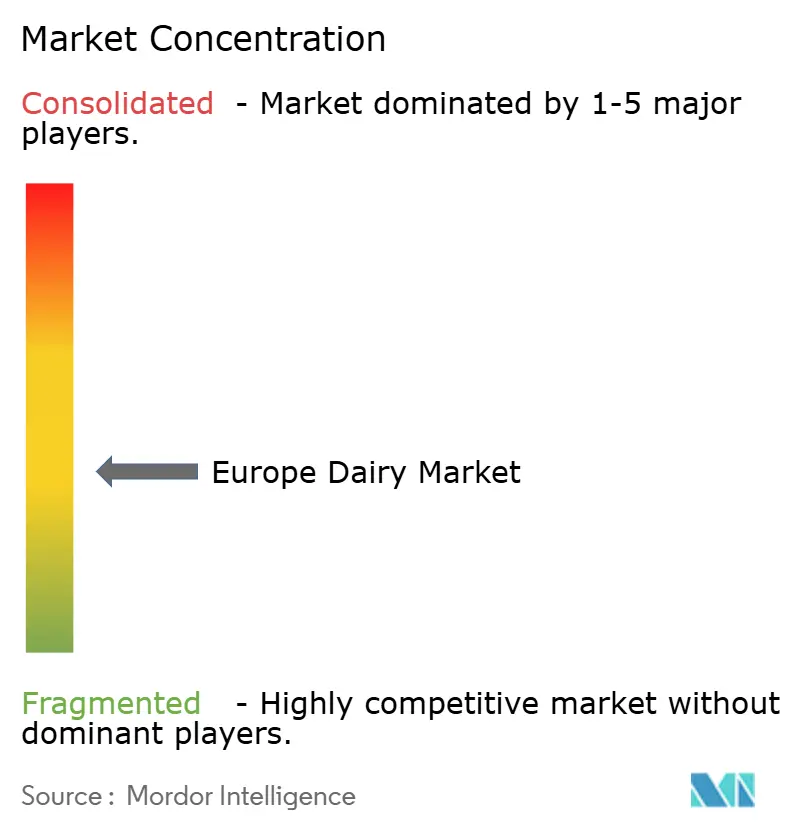
Il mercato lattiero-caseario europeo, con una concentrazione moderata, riflette una moderata frammentazione. Cooperative come Arla Foods e FrieslandCampina svolgono un ruolo significativo utilizzando modelli di proprietà degli agricoltori per stabilizzare le filiere e investire in infrastrutture per la riduzione delle emissioni di metano. Multinazionali, tra cui Lactalis e Danone, stanno perfezionando i loro portafogli per concentrarsi su segmenti ad alto valore come formaggi premium, yogurt probiotici e ibridi lattiero-caseari a base vegetale. Arla Foods ha introdotto il marchio Climate Check su tutta la sua gamma di prodotti, rafforzando il suo legame con i consumatori attenti all'ambiente. Lactalis, con l'obiettivo di consolidare la sua leadership nel segmento dei formaggi a pasta molle, ha effettuato una serie di acquisizioni regionali nel periodo 2024-2025, tra cui l'acquisto di un'azienda di trasformazione rumena che ha aggiunto 200,000 tonnellate di capacità produttiva annua.
I disruptor emergenti stanno rimodellando il mercato sfruttando tecnologie di fermentazione di precisione e canali di distribuzione diretti al consumatore. FrieslandCampina, in partnership con DSM-Firmenich, ha investito 50 milioni di euro in una joint venture focalizzata sulla commercializzazione di caseina e siero di latte microbici entro il 2028, aprendo nuove strade per soluzioni proteiche alternative. Danone ha strategicamente disinvestito asset a bassa crescita per concentrarsi su piattaforme per la salute intestinale in tutta Europa, rafforzando il proprio posizionamento competitivo in questa nicchia. L'adozione di tecnologie digitali sta accelerando in tutto il settore, con previsioni della domanda basate sull'intelligenza artificiale, tracciabilità basata su blockchain e robotica impiegate per migliorare l'efficienza operativa, ridurre gli sprechi e abbassare i costi.
Guardando al futuro, si prevede un moderato consolidamento nel mercato lattiero-caseario europeo, poiché le pressioni sulle emissioni di carbonio Scope-3 e le imposte sulle emissioni di carbonio favoriscono sempre più le attività su larga scala. Tuttavia, nonostante queste tendenze, si prevede che gli operatori artigianali e di nicchia manterranno la loro presenza, preservando la diversità dell'offerta competitiva sul mercato. Questa dinamica garantisce che, mentre gli operatori più grandi potrebbero dominare in termini di scala ed efficienza, i produttori più piccoli continueranno a soddisfare le preferenze dei consumatori specializzati, sostenendo un panorama competitivo vivace e variegato nel settore lattiero-caseario europeo.
Leader del settore lattiero-caseario in Europa
Arla Foods Amba
Danone SA
Gruppo Lactalis
Nestlè SA
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Arla Foods e DMK Group hanno annunciato l'intenzione di fondersi, con l'obiettivo di formare la più grande cooperativa lattiero-casearia d'Europa. Si prevede che la nuova entità genererà un fatturato annuo di circa 19 miliardi di euro, riunendo oltre 12,000 agricoltori e un'ampia attività di trasformazione in diversi mercati europei. La decisione in merito alla fusione è prevista per metà giugno 2025. Questo sviluppo è destinato a rimodellare le dinamiche competitive del settore lattiero-caseario europeo, offrendo al contempo significative efficienze di scala per gli agricoltori associati.
- Giugno 2025: Albert Heijn, in collaborazione con Farm Dairy e PlanetDairy, ha introdotto nei Paesi Bassi miscele di latte ibrido di origine vegetale a marchio privato. Queste miscele combinano il 60-70% di latticini tradizionali con il 30-40% di ingredienti vegetali, offrendo un'opzione sostenibile pur preservando il familiare sapore del latte. Questo lancio evidenzia un significativo progresso nella crescente categoria delle alternative ibride al latte.
- Novembre 2024: La joint venture tra Lactalis e Nestlé ha lanciato in Italia "Piacere di Yogurt", una linea di yogurt premium. Questo prodotto, arricchito con crema di latte per offrire una consistenza vellutata, si rivolge al segmento dei latticini più golosi. Questo lancio segna una mossa strategica per entrambe le aziende, che passano dalle categorie di yogurt base e funzionali al mercato premium ad alta marginalità, sfruttando la loro competenza congiunta nella lavorazione dei prodotti lattiero-caseari e nello sviluppo del marchio.
- Maggio 2024: Arla Foods, importante cooperativa lattiero-casearia europea, e Mondelēz International, leader mondiale nel settore dolciario, hanno collaborato per lanciare il latte al cioccolato Milka. Questa partnership dimostra l'integrazione tra l'esperienza nel settore lattiero-caseario e la forza del marchio dolciario, sottolineando al contempo l'obiettivo comune di promuovere l'innovazione e di espandersi in mercati diversi da quello tradizionale dei prodotti lattiero-caseari.
Ambito del rapporto sul mercato lattiero-caseario in Europa
Burro, formaggio, panna, dessert a base di latte, latte, bevande a base di latte acido e yogurt sono trattati come segmenti per categoria. Off-Trade e On-Trade sono trattati come segmenti per canale di distribuzione. Belgio, Francia, Germania, Italia, Paesi Bassi, Russia, Spagna, Turchia e Regno Unito sono trattati come segmenti per paese.| Burro | ||
| Formaggio | Formaggio naturale | Cheddar |
| Cottage | ||
| ricotta | ||
| Parmigiano | ||
| Altro | ||
| Formaggio fuso | ||
| Crema | Crema fresca | |
| Panna da cucina | ||
| Panna da montare | ||
| Altri (rappresentati, panna acida) | ||
| Dolci A Base Di Latte | Gelato | |
| cheesecakes | ||
| Dessert Congelati | ||
| Altri (Budini/dessert, sciocchezze, sciocchi) | ||
| Latte | Latte condensato | |
| Latte Aromatizzato | ||
| Latte fresco | ||
| Latte UHT (latte ad altissima temperatura) | ||
| Latte in polvere | ||
| Yogurt | Potabile | |
| Cucchiabile | ||
| Bevande al latte acido | ||
| In commercio | |
| Fuori commercio | MINIMARKET |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Vendita al dettaglio online | |
| Altri (Club di magazzino, stazioni di servizio, ecc.) |
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Svezia |
| Belgio |
| Polonia |
| Olanda |
| Resto d'Europa |
| Per tipo di prodotto | Burro | ||
| Formaggio | Formaggio naturale | Cheddar | |
| Cottage | |||
| ricotta | |||
| Parmigiano | |||
| Altro | |||
| Formaggio fuso | |||
| Crema | Crema fresca | ||
| Panna da cucina | |||
| Panna da montare | |||
| Altri (rappresentati, panna acida) | |||
| Dolci A Base Di Latte | Gelato | ||
| cheesecakes | |||
| Dessert Congelati | |||
| Altri (Budini/dessert, sciocchezze, sciocchi) | |||
| Latte | Latte condensato | ||
| Latte Aromatizzato | |||
| Latte fresco | |||
| Latte UHT (latte ad altissima temperatura) | |||
| Latte in polvere | |||
| Yogurt | Potabile | ||
| Cucchiabile | |||
| Bevande al latte acido | |||
| Per canale di distribuzione | In commercio | ||
| Fuori commercio | MINIMARKET | ||
| Rivenditori specializzati | |||
| Supermercati e ipermercati | |||
| Vendita al dettaglio online | |||
| Altri (Club di magazzino, stazioni di servizio, ecc.) | |||
| Per geografia | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Svezia | |||
| Belgio | |||
| Polonia | |||
| Olanda | |||
| Resto d'Europa | |||
Definizione del mercato
- Burro - Il burro è un'emulsione solida dal giallo al bianco di globuli di grasso, acqua e sali inorganici prodotta dalla zangolatura della panna del latte vaccino
- Prodotti lattiero-caseari - I prodotti lattiero-caseari includono latte e tutti gli alimenti a base di latte, inclusi burro, formaggio, gelato, yogurt e latte condensato e in polvere.
- Dessert Congelati - Per dessert a base di latte surgelato si intendono e comprendono prodotti contenenti latte o panna e altri ingredienti congelati o semicongelati prima del consumo, come latte gelato o sorbetto, compresi dessert a base di latte surgelati per scopi dietetici speciali e sorbetto
- Bevande al latte acido - Il latte acido è un latte denso e cagliato, dal sapore aspro, ottenuto dalla fermentazione del latte. Nello studio sono state prese in considerazione bevande a base di latte acido come kefir, laban e latticello.
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in sicurezza a temperatura ambiente, o "su scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




