

Dimensioni e quota di mercato delle piattaforme di dati dei clienti in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
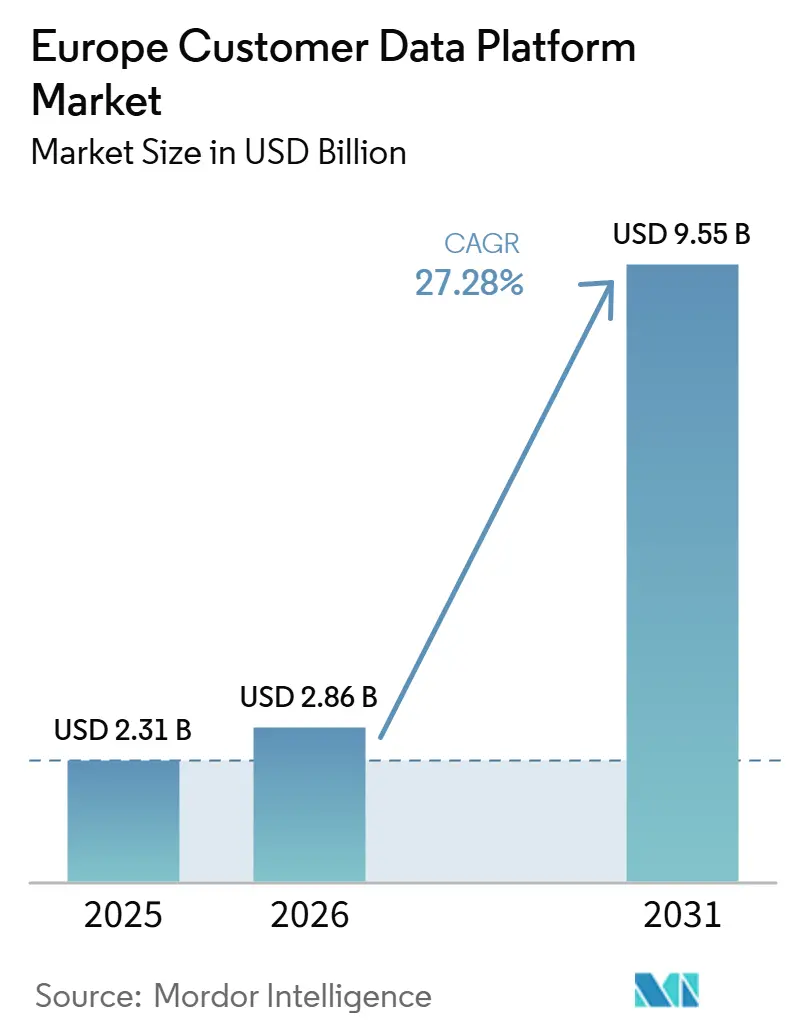
| Dimensione del mercato (2026) | 2.86 miliardo di dollari |
| Dimensione del mercato (2031) | 9.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 27.28% CAGR |
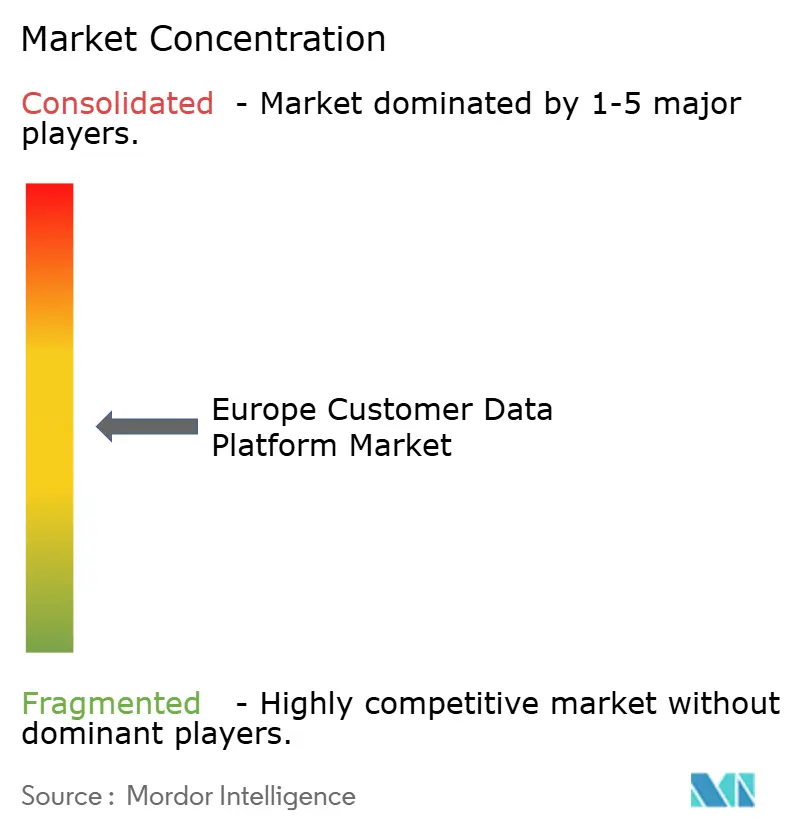
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di dati dei clienti in Europa a cura di Mordor Intelligence
Il mercato europeo delle piattaforme di dati dei clienti (CDP) aveva un valore di 2.31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 27.28% nel periodo 2026-2031. Il mercato europeo delle CDP si sta evolvendo dalla semplice unificazione dei profili verso sistemi che supportano l'attivazione in tempo reale, le decisioni predittive e una gestione più rigorosa del consenso su tutti i canali. L'entrata in vigore del GDPR ha reso l'architettura dei dati di prima parte una priorità aziendale, poiché le imprese necessitano ora di sistemi in grado di supportare contemporaneamente gli obiettivi di personalizzazione e i requisiti di conformità. La domanda si sta inoltre spostando verso modelli di implementazione flessibili, in particolare configurazioni ibride e incentrate sul data warehouse, poiché molte imprese europee desiderano un maggiore controllo sulla residenza e sull'elaborazione dei dati dei clienti. La concorrenza nel mercato europeo delle CDP rimane più forte a livello enterprise, dove i grandi fornitori di suite beneficiano delle relazioni consolidate con i sistemi CRM ed ERP, mentre gli specialisti regionali competono puntando su una progettazione incentrata sulla privacy e sulla capacità di risoluzione dell'identità. La prossima fase di crescita probabilmente proverrà dalle organizzazioni che in precedenza hanno ritardato l'adozione, tra cui PMI, operatori sanitari ed enti del settore pubblico, che ora si trovano di fronte a ragioni operative più chiare per modernizzare l'infrastruttura dei dati dei clienti.
Punti chiave del rapporto
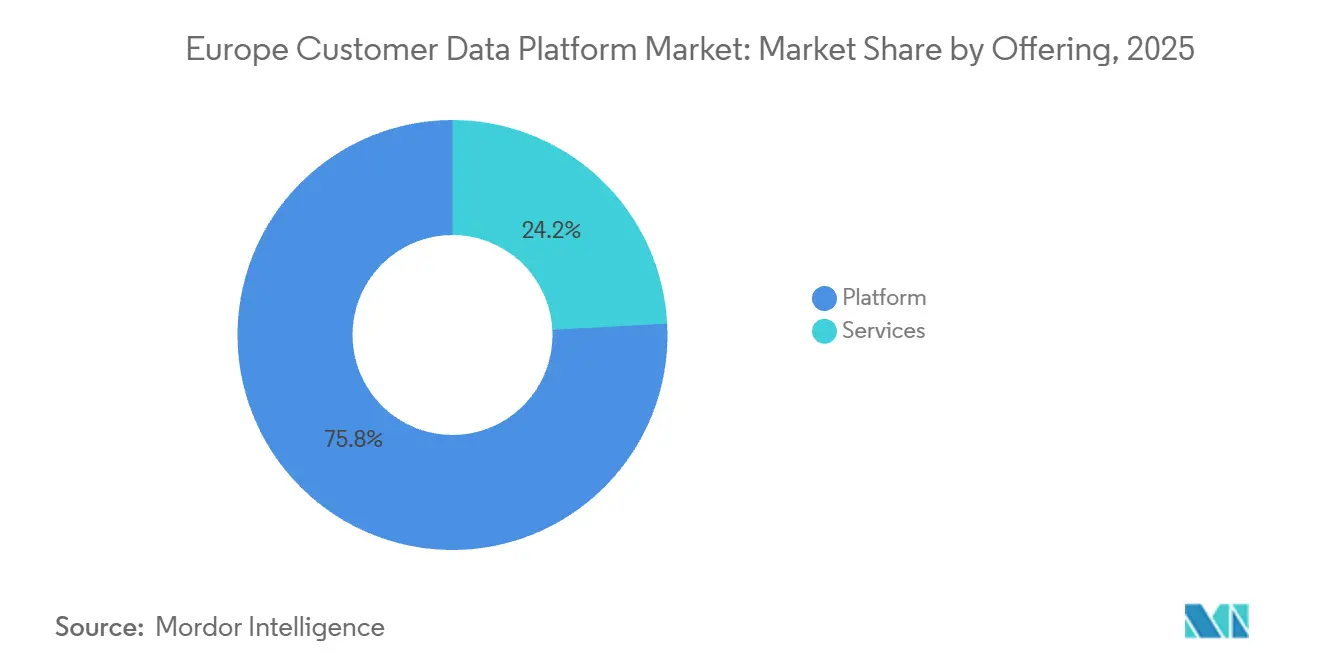
- Grazie alla sua offerta, la piattaforma deteneva il 75.84% della quota di mercato europea delle piattaforme di dati dei clienti nel 2025, mentre si prevede che i servizi cresceranno a un tasso annuo composto del 29.94% fino al 2031.
- Per modalità di implementazione, il cloud ha conquistato una quota del 59.62% nel 2025, mentre si prevede che le soluzioni ibride cresceranno a un tasso annuo composto del 31.08% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano una quota del 70.88% nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 31.26% fino al 2031.
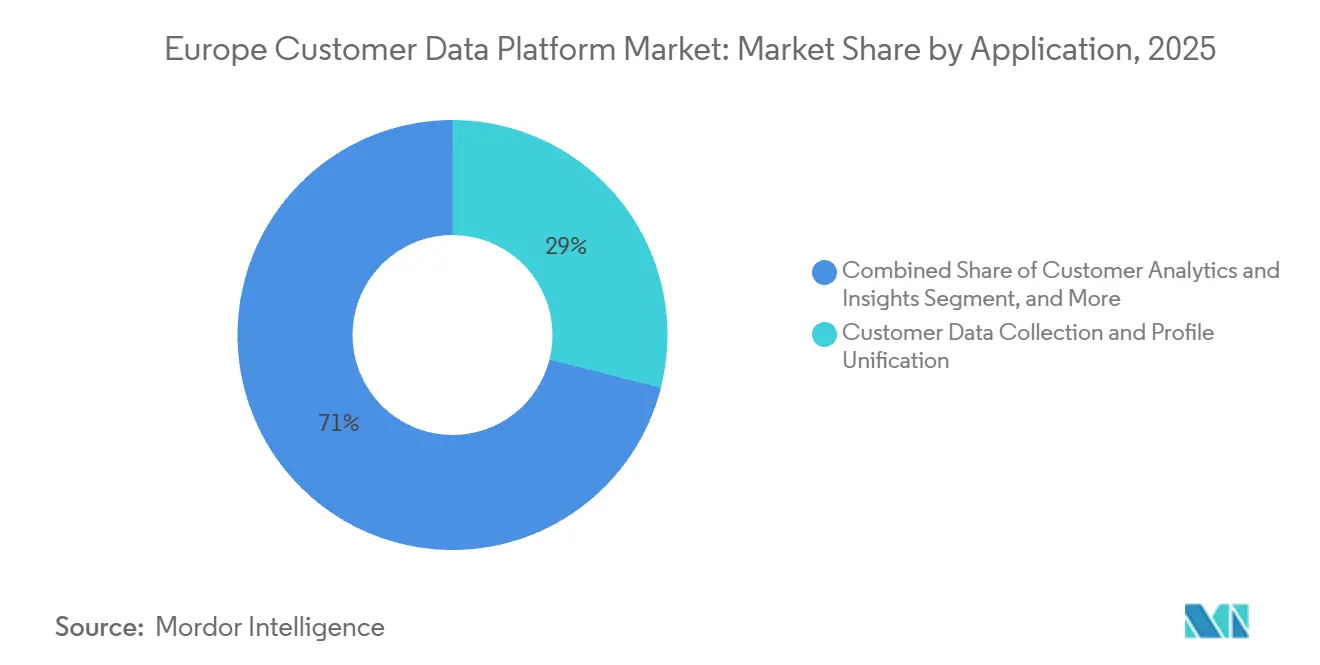
- Per quanto riguarda le applicazioni, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano una quota del 28.96% nel 2025, mentre si prevede che l'analisi e l'elaborazione di insight sui clienti cresceranno a un tasso annuo composto del 32.18% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce si sono affermati con una quota di mercato del 23.84% nel mercato europeo delle piattaforme di dati dei clienti nel 2025, mentre si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto del 32.44% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito deteneva una quota del 20.74% del mercato europeo delle piattaforme di dati dei clienti, mentre si prevede che la Spagna crescerà a un tasso annuo composto del 31.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle piattaforme di dati dei clienti (CDP).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione dei dati di prima parte in conformità al GDPR | + 6.8% | A livello UE, più forti in Germania, Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Orchestrazione del percorso utente e segmentazione predittiva basate sull'intelligenza artificiale | + 5.9% | Regno Unito, Germania, Paesi nordici, con ripercussioni sul Benelux | Medio termine (2-4 anni) |
| Risoluzione dell'identità in tempo reale per l'attivazione omnicanale | + 4.6% | Regno Unito, Germania, Paesi nordici, area DACH (Germania, Austria e Svizzera) | Medio termine (2-4 anni) |
| Adozione di CDP componibili e native del data warehouse | + 4.1% | Regione DACH, Regno Unito, Paesi nordici, ripercussioni sul Benelux | Medio termine (2-4 anni) |
| Disattivazione dei cookie di terze parti | + 3.2% | Pressione tempestiva a livello UE in materia di applicazione delle norme, in particolare in Francia e Germania. | A breve termine (≤ 2 anni) |
| Personalizzazione su larga scala basata sul consenso | + 2.5% | In tutta l'UE, più forti in Francia e Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La modernizzazione dei dati di prima parte imposta dal GDPR ridefinisce l'infrastruttura dati.
L'entrata in vigore del GDPR ha trasformato la gestione dei dati dei clienti in una decisione infrastrutturale a lungo termine per l'intero mercato europeo delle piattaforme di dati dei clienti (CDP). Le aziende non considerano più la conformità come un flusso di lavoro legale separato, poiché l'acquisizione del consenso, la conservazione dei dati e l'attivazione del profilo sono ora integrate nello stesso modello operativo. Ciò ha aumentato l'interesse per le CDP in grado di documentare le autorizzazioni degli utenti, supportare le richieste di cancellazione e preservare registri verificabili senza costringere i team a ricorrere a soluzioni manuali. Questo cambiamento ha anche modificato chi influenza la selezione dei fornitori, poiché i responsabili della protezione dei dati, i team legali e le funzioni di sicurezza ora contribuiscono alla definizione degli acquisti insieme ai team di marketing e tecnologia. Nel mercato europeo delle CDP, questa trasformazione favorisce le piattaforme che dimostrano disciplina in materia di conformità a livello architetturale, piuttosto che attraverso personalizzazioni successive.
L'orchestrazione del percorso utente basata sull'intelligenza artificiale e la segmentazione predittiva ridefiniscono l'economia dell'attivazione.
Anche il mercato europeo delle piattaforme di dati dei clienti (CDP) sta beneficiando di una transizione verso l'orchestrazione delle campagne basata sull'intelligenza artificiale e la segmentazione predittiva. Gli acquirenti attribuiscono maggiore valore ai sistemi in grado di ridurre i tempi tra l'acquisizione del segnale e l'azione, soprattutto quando i percorsi del cliente si estendono su web, dispositivi mobili, media a pagamento, programmi fedeltà e canali di assistenza. Adobe ha lanciato CX Enterprise Coworker nell'aprile 2026 su Adobe Experience Platform, con Real-Time CDP come livello dati per i flussi di lavoro di customer experience agentivi. [1] Adobe, “Adobe Unveils CX Enterprise Coworker to Build Agentic-Enabled Workflows for Customer Experience Orchestration,” Adobe Newsroom, news.adobe.com Anche SAP ha ampliato la sua partnership con Google Cloud nell'aprile 2026 per integrare funzionalità di intelligenza artificiale multi-agente in SAP Engagement Cloud e SAP Customer Experience, con il marketing identificato come primo caso d'uso commerciale. Queste mosse supportano una tendenza più ampia nel mercato europeo delle piattaforme di dati dei clienti, dove gli acquirenti valutano sempre più le CDP in base alla loro capacità di connettere i dati dei clienti al processo decisionale automatizzato. Una migliore orchestrazione può ridurre il lavoro manuale delle campagne, migliorando al contempo la precisione della segmentazione, il che rafforza la motivazione a investire in un mercato in cui le approvazioni di spesa sono spesso soggette a un rigoroso controllo da parte degli organi di governo.
La risoluzione dell'identità in tempo reale diventa il livello di dati differenziante
La risoluzione dell'identità rimane una delle funzionalità più controverse nel mercato europeo delle piattaforme di dati dei clienti, poiché determina quanto valore le aziende possono estrarre dai punti di contatto frammentati con i clienti. La sfida è più ardua in Europa perché le rigide condizioni sulla privacy e i tassi di consenso disomogenei riducono l'utilità degli identificatori di terze parti in molti ambienti digitali. Transcend ha osservato che i tassi di consenso ai cookie di analisi spesso si attestano tra il 40% e il 70%, il che lascia una quota significativa di traffico web al di fuori dei modelli di tracciamento convenzionali. [2] Transcend, “Identity Resolution for Enterprises, How to Scale Without the Privacy Risk,” Transcend, transcend.io Databricks ha lanciato CustomerLake nel giugno 2026 con identità, creazione di audience e automazione delle campagne integrate nel suo ambiente lakehouse, dimostrando come le funzioni di identità si stiano avvicinando al livello dati centrale. Per il mercato europeo delle piattaforme di dati dei clienti, il risultato pratico è chiaro: i grafici di identità di prima parte attenti alla privacy stanno diventando un requisito operativo piuttosto che una funzionalità premium.
L'adozione di CDP componibili e native per i data warehouse accelera nelle aziende europee.
L'architettura componibile sta guadagnando terreno nel mercato europeo delle piattaforme di dati dei clienti (CDP) perché molte aziende desiderano attivare i dati dei clienti senza duplicare record sensibili in sistemi controllati da fornitori esterni. Questa preferenza è particolarmente forte nell'area DACH e in altri mercati attenti alla sovranità nazionale, dove la posizione di archiviazione, il controllo dell'elaborazione e la minimizzazione dei dati personali (PII) hanno un peso diretto nelle decisioni di acquisto. Il CDP Institute ha riportato a gennaio 2026 che i fornitori di soluzioni componibili e native per data warehouse hanno registrato una crescita organica dell'occupazione del 7.8%, rispetto all'1.3% dell'intero settore. Anche Hightouch ha sostenuto che le architetture native per data warehouse si adattano meglio ai requisiti del GDPR europeo perché riducono la necessità di copiare i dati personali in sistemi di archiviazione applicativi separati. Nel mercato europeo delle CDP, questa argomentazione architetturale è ora legata tanto alla conformità e al controllo interno quanto alla flessibilità ingegneristica. Ciò contribuisce anche a spiegare perché i modelli di implementazione ibridi sono in aumento, nonostante il cloud rimanga il formato più diffuso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'onere dell'integrazione dei sistemi CRM, ERP e MarTech preesistenti | -3.8% | Diffuso in tutta l'UE, ma più accentuato nell'Europa meridionale e orientale. | A lungo termine (≥ 4 anni) |
| Minimizzazione dei dati e vincoli al trasferimento transfrontaliero | -3.1% | A livello europeo, transfrontaliero tra giurisdizioni UE e non UE | A lungo termine (≥ 4 anni) |
| Lacune di competenze nell'ingegneria della privacy e nell'attivazione dei dati | -2.4% | Europa orientale, mercati UE più piccoli | Medio termine (2-4 anni) |
| Costi elevati di manutenzione del grafo delle identità e di ripristino della qualità dei dati | -1.9% | A livello globale, con un impatto significativo sulle PMI europee. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'onere dell'integrazione di sistemi CRM, ERP e MarTech preesistenti rallenta i cicli di implementazione.
L'integrazione rimane uno dei principali ostacoli alla crescita del mercato europeo delle piattaforme di dati dei clienti (CDP). Molte aziende conservano ancora i dati dei clienti in sistemi ERP obsoleti, installazioni CRM, strumenti di marketing e database regionali che non sono mai stati progettati per funzionare come un unico ambiente in tempo reale. Questo problema è particolarmente rilevante nelle organizzazioni nate da acquisizioni, dove modelli di dati sovrapposti e identificatori incoerenti creano lunghi cicli di implementazione. Tale onere aumenta i costi totali di proprietà e ritarda i tempi di attivazione, un aspetto cruciale in ambito acquisti, dove i budget per la tecnologia e il marketing vengono valutati separatamente. Anche quando una CDP supporta funzionalità in tempo reale, il suo valore può rimanere limitato se i sistemi di origine dipendono ancora da esportazioni batch e riconciliazioni manuali.
La minimizzazione dei dati e i vincoli sul trasferimento transfrontaliero limitano l'ambito di attivazione
Le norme sulla minimizzazione dei dati impongono anche un limite strutturale alla possibilità per le aziende di creare e attivare profili unificati nel mercato europeo delle piattaforme di dati dei clienti. I team devono giustificare la raccolta, la conservazione e l'utilizzo di ciascun attributo, il che richiede un coordinamento continuo tra ingegneri, consulenti in materia di privacy e responsabili operativi. Nel maggio 2026, Publicis Groupe ha annunciato un accordo per l'acquisizione di LiveRamp per 2.2 miliardi di dollari, una mossa che ha evidenziato l'importanza strategica della collaborazione in materia di identità e dati in ambienti regolamentati. Allo stesso tempo, la gestione transfrontaliera dei dati rimane una questione delicata, poiché la titolarità, i ruoli del responsabile del trattamento e i quadri di trasferimento possono modificare il profilo di conformità di un flusso di lavoro di attivazione. Queste condizioni restringono la portata pratica di alcuni casi d'uso transfrontalieri, in particolare quando i dati dei clienti europei devono essere collegati a sistemi o campagne al di fuori della giurisdizione dell'UE.
Analisi del segmento
Offrendo: il dominio delle piattaforme maschera un'accelerazione nella transizione verso i servizi
Nel 2025, le piattaforme rappresentavano il 75.84% del mercato europeo delle piattaforme di dati dei clienti (CDP), a testimonianza del ruolo consolidato dei fornitori di suite complete negli acquisti aziendali. Salesforce, Adobe, Oracle e SAP beneficiano di solide relazioni consolidate in ambito CRM, marketing automation e applicazioni aziendali, il che rende più facile giustificare l'acquisto di una piattaforma all'interno degli impianti tecnologici esistenti. Questa base installata supporta anche il processo di rinnovo dei contratti, poiché gli acquirenti spesso preferiscono una maggiore integrazione rispetto all'introduzione di uno strumento specialistico separato in un'infrastruttura complessa. L'entità della domanda di piattaforme dimostra che molte aziende desiderano ancora un livello operativo centralizzato piuttosto che una serie di soluzioni puntuali. Dimostra inoltre che il mercato europeo delle CDP continua a premiare i fornitori in grado di integrare identità, segmentazione e attivazione all'interno di una più ampia partnership commerciale per il software.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 29.94% fino al 2031, risultando così il segmento più dinamico dell'offerta. Questa crescita riflette la realtà che molte implementazioni richiedono più del semplice accesso al software, poiché le organizzazioni devono comunque configurare le regole di identità, connettere i sistemi di consenso, progettare le pipeline e convalidare la logica di attivazione. Con la diffusione dei modelli componibili, il lavoro si sposta spesso dall'acquisto di licenze all'implementazione, all'integrazione e al supporto gestito per l'attivazione. Anche le verifiche di conformità contribuiscono alla domanda di servizi, poiché le aziende si aspettano sempre più che i partner di implementazione comprendano i requisiti di audit, i controlli di sicurezza e gli standard di governance dei dati. Nel settore europeo delle piattaforme di dati dei clienti (CDP), la crescente quota di servizi segnala una fase di adozione più operativa, in cui il valore dipende tanto dalla qualità dell'esecuzione quanto dalla scelta del prodotto.
In base alla modalità di implementazione: le architetture ibride preannunciano un futuro incentrato sul magazzino.
Nel 2025 il cloud ha conquistato una quota di mercato del 59.62%, confermando di essere ancora la soluzione predefinita per le nuove implementazioni nel mercato europeo delle piattaforme dati dei clienti (CDP). Il cloud continua ad essere attraente perché riduce i cicli di implementazione, minimizza la proprietà dell'infrastruttura e facilita la scalabilità tra le diverse unità aziendali e i canali. È particolarmente rilevante per le organizzazioni che desiderano un'attivazione più rapida senza dover sviluppare internamente ogni integrazione. Ciononostante, la leadership del cloud non significa che un modello di gestione dati completamente esternalizzato stia diventando universale in tutta Europa. Il mercato si sta orientando verso scelte architetturali più selettive, in cui le organizzazioni separano la velocità di attivazione dal controllo dello storage.
Si prevede che l'architettura ibrida crescerà a un tasso annuo composto (CAGR) del 31.08% fino al 2031, diventando così la modalità di implementazione in più rapida crescita. L'attrattiva dell'architettura ibrida è maggiore laddove le aziende desiderano conservare i dati principali dei clienti in ambienti interni o controllati, pur continuando a connetterli a strumenti di interazione in tempo reale. Le configurazioni on-premise rimangono rilevanti nei settori bancario, finanziario e assicurativo (BFSI) e nella pubblica amministrazione, dove le politiche di sicurezza, i contratti preesistenti e le regole di residenza dei dati possono rallentare la migrazione al cloud pubblico. Tealium ha ampliato la sua offerta ibrida nel maggio 2026 con funzionalità di intelligenza artificiale all'edge (AI at the Edge) e di intelligenza artificiale per il processo decisionale, volte a elaborare i segnali più vicino al livello di raccolta dati. Il mercato europeo delle piattaforme di dati dei clienti (CDP) non si sta quindi allontanando dal cloud, ma si sta orientando verso modelli cloud che preservano un maggiore controllo aziendale su dove risiedono i dati personali e su come vengono utilizzati.
In base alle dimensioni dell'organizzazione: le grandi imprese rappresentano la principale fonte di fatturato, mentre le PMI guidano un'espansione più rapida.
Nel 2025, le grandi imprese detenevano il 70.88% del mercato europeo delle piattaforme di dati dei clienti (CDP), a dimostrazione di come l'adozione della prima generazione di CDP abbia favorito le organizzazioni con budget più consistenti e maggiori risorse tecniche. I primi programmi CDP richiedevano spesso un'ampia integrazione di sistemi, progettazione dell'identità, allineamento della governance e gestione del cambiamento, caratteristiche che naturalmente si adattavano meglio alle grandi aziende rispetto alle piccole imprese. Le grandi imprese avevano inoltre maggiori motivi per investire precocemente, poiché gestivano reti di punti di contatto con i clienti più ampie, distribuite su diverse aree geografiche, marchi e canali. Le loro dimensioni rendevano l'unificazione dei profili e l'orchestrazione multicanale più preziose, anche quando l'implementazione era costosa e complessa. Questa concentrazione di ricavi spiega perché i principali fornitori di suite rimangono i più influenti nel segmento enterprise del mercato europeo delle piattaforme di dati dei clienti.
Si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 31.26% fino al 2031, diventando così il segmento di aziende in più rapida crescita. Questa crescita è supportata da modelli di implementazione cloud-native, servizi gestiti e interfacce utente più semplici che riducono la soglia tecnica per l'adozione. Le aziende più piccole sono sempre più in grado di acquistare pacchetti di analisi, segmentazione e funzionalità di attivazione senza dover creare grandi team interni di ingegneri dei dati. La maggiore disponibilità di piattaforme in abbonamento conformi al GDPR rende inoltre l'adozione più pratica per le aziende che necessitano di supporto per la conformità ma non possono permettersi una soluzione personalizzata completa. Nel settore europeo delle piattaforme di dati dei clienti (CDP), questo cambiamento suggerisce che la crescita dei volumi proverrà sempre più da acquirenti più piccoli, anche se le grandi imprese continueranno a detenere i contratti di maggior valore.
Applicazione: l'analisi dei dati supera la raccolta dati come principale proposta di valore
Nel 2025, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano il 28.96% del mercato, a dimostrazione che il caso d'uso fondamentale delle piattaforme CDP (Customer Data Platform) deteneva ancora la quota di mercato più elevata. La maggior parte delle organizzazioni necessita ancora di una base affidabile per la raccolta, la pulizia e l'allineamento dei dati prima di poterli attivare in modo coerente lungo tutto il percorso del cliente. Questo caso d'uso di base rimane essenziale perché una scarsa qualità dei profili può compromettere ogni funzione a valle, dalla segmentazione alla misurazione. Inoltre, mantiene alta la domanda di piattaforme in grado di organizzare i dati frammentati dei clienti tra i diversi canali e unità aziendali. Nel mercato europeo delle piattaforme CDP, la forte presenza di questa applicazione riflette il fatto che molte aziende stanno ancora formalizzando la governance dei dati di base prima di passare ad attivazioni più avanzate.
Si prevede che l'analisi e l'insight dei clienti cresceranno a un tasso annuo composto (CAGR) del 32.18% fino al 2031, diventando così l'applicazione in più rapida crescita nel mercato europeo delle piattaforme di dati dei clienti (CDP). Questo andamento dimostra che gli acquirenti stanno spostando il budget verso sistemi in grado di prevedere il valore, valutare il tasso di abbandono, migliorare la qualità del pubblico e collegare più direttamente le attività di marketing ai risultati commerciali. Le organizzazioni che hanno già risolto gran parte del problema dell'aggregazione dei dati stanno ora attribuendo maggiore importanza alla generazione di intelligence e al supporto decisionale. Questo cambiamento modifica anche il centro decisionale, poiché i team di analisi, i responsabili delle vendite e i gruppi dedicati all'esperienza del cliente acquisiscono maggiore influenza una volta che la piattaforma diventa un motore decisionale anziché un semplice livello di archiviazione. Il settore europeo delle piattaforme CDP si sta quindi spostando da un'adozione basata sulla raccolta a una differenziazione guidata dall'analisi, con la gestione del consenso e delle preferenze che diventa una voce di bilancio più visibile in questa transizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio rappresenta il pilastro dei ricavi attuali, mentre il settore sanitario registra la crescita più rapida.
Nel 2025, il settore retail e l'e-commerce detenevano una quota del 23.84%, risultando il segmento di utenti finali più importante nel mercato europeo delle piattaforme di dati dei clienti (CDP). Questo segmento genera naturalmente un'elevata intensità di dati sui clienti, poiché i brand devono collegare i comportamenti su siti web, app, programmi fedeltà, negozi, marketplace e canali di campagna. Tale contesto operativo rende più agevole giustificare l'unificazione dei profili e l'attivazione del pubblico rispetto a settori con un minor numero di punti di contatto commerciali. Gli acquirenti del settore retail sono inoltre sottoposti a una pressione immediata per migliorare la conversione, la fidelizzazione e la personalizzazione, in linea con la proposta di valore originaria delle CDP. Di conseguenza, il retail rimane il principale motore di volume per il mercato europeo delle piattaforme di dati dei clienti.
Si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto (CAGR) del 32.44% fino al 2031, il tasso più rapido tra i settori degli utenti finali. Questa crescita riflette la crescente attività nel settore della sanità digitale, una maggiore attenzione al coinvolgimento di pazienti e consumatori in conformità con le normative e una maggiore necessità di ambienti di dati di prima parte governati. Le opportunità nel settore sanitario sono inoltre influenzate dagli orientamenti politici in Europa, che spingono istituzioni e operatori commerciali verso uno scambio elettronico di dati più strutturato e infrastrutture basate sul consenso. Il settore bancario e finanziario (BFSI) rimane un altro importante centro di domanda, poiché i flussi di lavoro relativi ai dati dei clienti sono strettamente legati alla conformità, al monitoraggio delle frodi e ai modelli di servizio personalizzati. Anche i settori IT e telecomunicazioni, media e intrattenimento e pubblica amministrazione stanno ampliando le opportunità, riducendo la dipendenza a lungo termine del mercato europeo delle piattaforme di dati dei clienti dal solo settore retail.
Analisi geografica
Nel 2025, il Regno Unito deteneva il 20.74% della quota di mercato europea delle piattaforme di dati dei clienti (CDP), risultando il più grande mercato nazionale della regione. Il Paese beneficia di un'elevata concentrazione di aziende operanti nei settori del commercio al dettaglio, dei servizi finanziari, dei media e della pubblicità, che hanno investito in soluzioni di digital engagement nel corso degli anni. Inoltre, vanta un ecosistema di servizi gestiti più sviluppato rispetto a molti mercati limitrofi, il che facilita l'implementazione e la gestione di programmi CDP su larga scala da parte delle imprese. La Germania si posiziona al secondo posto come mercato più grande, supportata da una solida base aziendale e da una forte attività di digitalizzazione, ma con preferenze di implementazione più prudenti in termini di controllo dei dati. Nel mercato europeo delle piattaforme di dati dei clienti, Regno Unito e Germania dettano il ritmo dell'adozione da parte delle imprese, sebbene con priorità operative differenti.
Si prevede che la Spagna crescerà a un tasso annuo composto (CAGR) del 31.92% fino al 2031, diventando così l'area geografica con la crescita più rapida nel mercato europeo delle piattaforme di dati dei clienti (CDP). Questa crescita più rapida riflette una base installata inferiore, combinata con la crescente digitalizzazione nei settori del commercio al dettaglio, bancario e turistico, che crea spazio per nuove implementazioni anziché limitarsi alla sola sostituzione dei sistemi esistenti. La Francia rimane strategicamente importante perché una solida regolamentazione e un'intensa attività di marketing digitale aumentano la necessità di un'infrastruttura di dati dei clienti che tenga conto del consenso. I Paesi nordici continuano a distinguersi per la maturità digitale e per il precoce interesse verso modelli CDP nativi per data warehouse e componibili, soprattutto tra gli istituti finanziari e del commercio al dettaglio orientati ai dati. Queste differenze regionali dimostrano che il mercato europeo delle piattaforme di dati dei clienti non segue un unico modello di adozione, poiché alcuni Paesi sono guidati dall'urgenza di conformarsi alle normative, mentre altri sono guidati da preferenze architetturali.
Paesi Bassi e Italia rimangono componenti significativi del mercato europeo delle piattaforme di dati dei clienti (CDP), sebbene ciascuno sia caratterizzato da condizioni diverse in termini di maturità aziendale, intensità della pubblicità digitale e mix settoriale. La Svizzera, pur avendo un volume inferiore, riveste un'importanza strategica per le implementazioni nel settore dei servizi finanziari, mentre la Russia rimane più isolata dal più ampio ecosistema dei fornitori occidentali a causa di sanzioni e fattori locali. I paesi dell'Europa centrale e orientale, come Polonia, Repubblica Ceca, Ungheria e Romania, rappresentano una frontiera in via di sviluppo, dove la minore penetrazione attuale lascia spazio a una futura crescita della domanda. Insieme, questi mercati ampliano la base di riferimento a lungo termine del mercato europeo delle piattaforme di dati dei clienti, andando oltre le principali economie dell'Europa occidentale.
Panorama competitivo
Il mercato europeo delle piattaforme di dati dei clienti (CDP) mostra una moderata concentrazione ai vertici e una struttura molto più flessibile nel suo complesso. Salesforce, Adobe, Oracle e SAP continuano a plasmare la concorrenza tra le aziende, grazie alla loro capacità di integrare le funzionalità CDP con i software CRM, ERP, di assistenza clienti e di marketing già installati. Questo vantaggio, derivante dalla suite di soluzioni, rende più difficile il passaggio a un'altra piattaforma e consente a questi fornitori di posizionare la CDP come parte di un programma di trasformazione più ampio, piuttosto che come un acquisto di strumento a sé stante. La loro influenza è maggiore nei grandi clienti, dove la complessità della governance e le esigenze di integrazione rendono più preziose le consolidate relazioni con le piattaforme. Ciò conferisce al mercato europeo delle piattaforme CDP una struttura a due livelli: concentrato nel segmento enterprise e più frammentato nel segmento delle medie imprese.
Le mosse strategiche del 2026 mostrano quanto velocemente si stia evolvendo il panorama competitivo. Adobe ha lanciato CX Enterprise Coworker nell'aprile 2026, estendendo la sua CDP in tempo reale all'orchestrazione dell'esperienza cliente agentiva lungo l'intero ciclo di vita. SAP ha ampliato la sua partnership con Google Cloud nell'aprile 2026 per integrare l'IA multi-agente nei flussi di lavoro dell'esperienza cliente SAP, con il marketing indicato come caso d'uso commerciale iniziale. [3] SAP, "SAP e Google Cloud espandono la partnership per implementare l'IA multi-agente", SAP News Center, news.sap.com Databricks è entrata più direttamente nel livello competitivo nel giugno 2026 con CustomerLake, integrando Customer 360, identità, creazione di audience e automazione delle campagne nel suo ambiente lakehouse. Anche Publicis ha concordato nel maggio 2026 l'acquisizione di LiveRamp per 2.2 miliardi di dollari, evidenziando il crescente valore strategico delle risorse di identità e collaborazione dati relative all'attivazione del cliente. Questi sviluppi suggeriscono che il mercato europeo delle piattaforme di dati dei clienti (CDP) non è più definito solo dai fornitori di CDP tradizionali, poiché le piattaforme infrastrutturali, le agenzie e i fornitori di ecosistemi si stanno avvicinando sempre più allo stesso bacino di valore.
Allo stesso tempo, i player specializzati rimangono rilevanti laddove la progettazione nativa per la privacy, la precisione dell'identità o l'implementazione warehouse-first sono criteri di acquisto più forti. Ciò lascia spazio a fornitori come Zeotap e altri specialisti regionali per competere laddove le aziende desiderano un allineamento più stretto con le aspettative europee in materia di gestione dei dati. Oracle ha inoltre rafforzato la sua posizione nell'aprile 2026 dopo essere stata nominata Leader per la sua Fusion Cloud Unity Data Platform, che ha concepito come unificazione dei dati dei clienti, degli account e operativi in un unico livello. [4] Oracle, “Oracle Named a Leader in the Gartner Magic Quadrant for Customer Data Platforms,” Oracle, oracle.com La prossima linea di demarcazione competitiva nel mercato europeo delle piattaforme di dati dei clienti si concentrerà probabilmente su quanto bene i fornitori collegano i dati di prima parte governati con l'attivazione basata sull'IA senza indebolire il controllo aziendale sulle informazioni sensibili.
Leader del settore delle piattaforme di dati dei clienti in Europa
Salesforce, Inc.
Adobe Inc.
Oracle Corporation
SAP SE
Bloomreach
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Databricks ha lanciato CustomerLake al Data and AI Summit di San Francisco, introducendo una CDP agentica nativamente integrata nella sua piattaforma. La piattaforma combina Customer 360, risoluzione dell'identità, creazione di segmenti di pubblico e automazione delle campagne all'interno di un unico ambiente controllato. Tra i primi ad adottarla figurano HP, AB InBev, Virgin Atlantic e Adidas. Il lancio rappresenta una sfida per i fornitori di CDP indipendenti, in quanto integra l'intelligenza artificiale agentica e l'infrastruttura di identità a livello di piattaforma dati.
- Maggio 2026: Publicis Groupe ha stipulato un accordo per l'acquisizione di LiveRamp, una piattaforma globale di collaborazione sui dati, per un valore aziendale totale di 2.2 miliardi di dollari in una transazione interamente in contanti a 38.50 dollari per azione. LiveRamp collega oltre 25,000 domini di editori e più di 500 partner tecnologici in 14 mercati. La transazione dovrebbe concludersi entro la fine del 2026, previa approvazione delle autorità di regolamentazione e degli azionisti, e posiziona Publicis come leader nella co-creazione di dati nell'era dell'intelligenza artificiale.
- Aprile 2026: SAP e Google Cloud hanno annunciato una partnership strategica per implementare l'intelligenza artificiale multi-agente su SAP Engagement Cloud e SAP Customer Experience utilizzando i modelli Gemini Enterprise. L'integrazione consente l'orchestrazione di agenti di IA che accedono a dati unificati in entrambi gli ecosistemi, con il marketing come primo caso d'uso commerciale e la disponibilità prevista per la seconda metà del 2026.
- Aprile 2026: Adobe ha lanciato CX Enterprise Coworker, un sistema di orchestrazione dell'esperienza cliente basato sull'intelligenza artificiale e costruito su Adobe Experience Platform, che integra Real-Time CDP, Customer Journey Analytics e Journey Optimizer. Il sistema è basato su standard aperti, tra cui Model Context Protocol e Agent2Agent, e integra l'intelligenza artificiale autonoma nell'intero ciclo di vita del cliente per i brand che operano su scala aziendale.
Ambito del rapporto sul mercato europeo delle piattaforme di dati dei clienti (CDP).
Il mercato europeo delle Customer Data Platform (CDP) comprende piattaforme software e servizi associati che raccolgono, unificano, gestiscono e attivano i dati dei clienti provenienti da molteplici fonti online e offline per creare profili cliente unificati e persistenti. Queste piattaforme consentono alle organizzazioni di offrire esperienze cliente personalizzate, conformi alla normativa sulla privacy e omnicanale, grazie a funzionalità quali la risoluzione dell'identità, la segmentazione del pubblico, l'attivazione dei dati in tempo reale, l'orchestrazione del percorso del cliente, l'analisi dei dati e la gestione del consenso.
Il rapporto sul mercato europeo delle piattaforme di dati dei clienti (CDP) è segmentato per offerta (piattaforma e servizi), modalità di implementazione (cloud, on-premise e ibrida), dimensione dell'organizzazione (grandi imprese e PMI), applicazione (raccolta dati dei clienti e unificazione dei profili, segmentazione e personalizzazione del pubblico, orchestrazione di campagne di marketing e customer journey, analisi e insight sui clienti, gestione del consenso e delle preferenze e altre applicazioni), settore di utilizzo finale (vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, sanità e scienze della vita, IT e telecomunicazioni, media e intrattenimento, produzione industriale, governo e pubblica amministrazione e altri settori di utilizzo finale) e area geografica (Germania, Regno Unito, Francia, Italia, Spagna, Paesi Bassi, Svizzera, Russia, Paesi nordici e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Piattaforma |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| PMI |
| Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico |
| Orchestrazione di campagne di marketing e del percorso del cliente |
| Analisi e approfondimenti sui clienti |
| Gestione del consenso e delle preferenze |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Media and Entertainment |
| Industria manifatturiera |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Olanda |
| Svizzera |
| Russia |
| Nordici |
| Resto d'Europa |
| Offrendo | Piattaforma |
| Servizi | |
| Per modalità di distribuzione | Cloud |
| On-Locale | |
| IBRIDO | |
| Per dimensione dell'organizzazione | Grandi imprese |
| PMI | |
| Per Applicazione | Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico | |
| Orchestrazione di campagne di marketing e del percorso del cliente | |
| Analisi e approfondimenti sui clienti | |
| Gestione del consenso e delle preferenze | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| BFSI | |
| Sanità e scienze della vita | |
| IT e telecomunicazioni | |
| Media and Entertainment | |
| Industria manifatturiera | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svizzera | |
| Russia | |
| Nordici | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato europeo delle piattaforme di dati dei clienti (CDP) entro il 2031?
Il mercato europeo delle piattaforme di dati dei clienti (CDP) aveva un valore di 2.31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 27.28% nel periodo 2026-2031.
Quale segmento è leader in Europa nell'offerta di piattaforme di dati dei clienti?
Nel 2025, le piattaforme hanno dominato il mercato con una quota del 75.84%. Il settore dei servizi sta crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) previsto del 29.94% fino al 2031.
Quale modello di implementazione si sta diffondendo più rapidamente nelle piattaforme di dati dei clienti in Europa?
La modalità ibrida è quella in più rapida crescita, con un CAGR previsto del 31.08% fino al 2031. Il cloud è rimasto il modello più diffuso nel 2025 con una quota del 59.62%.
Quale applicazione sta generando la maggiore spinta di crescita nel mercato europeo delle piattaforme di dati dei clienti?
Si prevede che l'analisi e l'acquisizione di informazioni sui clienti cresceranno a un tasso annuo composto del 32.18% fino al 2031. Ciò dimostra che il mercato si sta spostando dalla semplice raccolta di dati verso il supporto decisionale e l'intelligence attiva.
Quale gruppo di utenti finali offre le maggiori opportunità nel mercato europeo delle piattaforme di dati dei clienti?
Il commercio al dettaglio e l'e-commerce sono rimasti il segmento di utenti finali più ampio, con una quota del 23.84% nel 2025. Il settore sanitario e delle scienze della vita è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 32.44% fino al 2031.
Quali sono i paesi più importanti nel mercato europeo delle piattaforme di dati dei clienti?
Nel 2025 il Regno Unito deteneva la quota nazionale maggiore, pari al 20.74%, mentre si prevede che la Spagna registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 31.92% fino al 2031. Anche Germania, Francia, Paesi nordici, Paesi Bassi e Italia rimangono importanti mercati in crescita.


