

Dimensioni e quota del mercato delle carte di credito in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
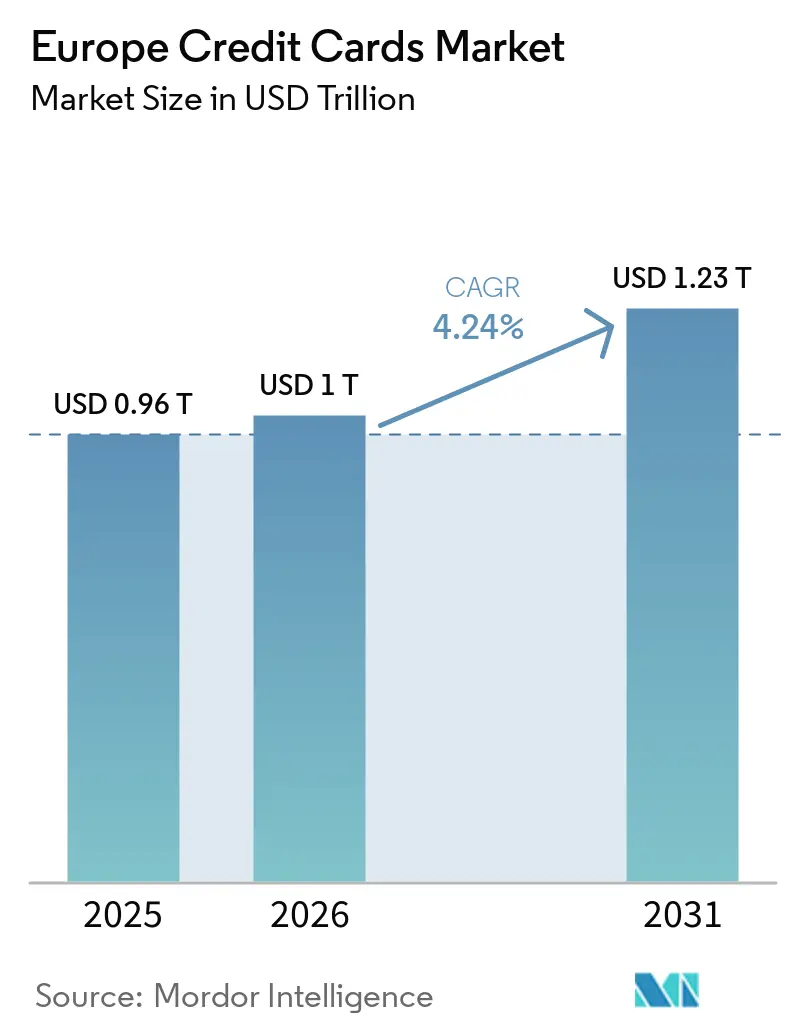
| Dimensione del mercato (2026) | 1 trilioni di dollari |
| Dimensione del mercato (2031) | 1.23 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 4.24% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle carte di credito in Europa di Mordor Intelligence
Si prevede che il mercato europeo delle carte di credito raggiungerà un valore di 0.96 trilioni di dollari nel 2025, 1 trilione di dollari nel 2026 e 1.23 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.24% dal 2026 al 2031.
L'espansione del commercio digitale rafforza la crescita, con un fatturato dell'e-commerce B2C europeo aumentato del 7% a 990.45 miliardi di dollari (842.00 miliardi di euro) nel 2024, mantenendo attivo l'utilizzo delle carte registrate e i pagamenti ricorrenti in tutte le categorie. La ripresa dei viaggi di piacere transfrontalieri e le prospettive più positive per i viaggi d'affari nel 2026 stanno incrementando la spesa con carte premium e il valore medio delle transazioni, supportando transazioni di maggior valore per emittenti e circuiti. Il quadro normativo influenza l'economia e le scelte, con i limiti UE sugli scambi di credito al consumo e l'obbligo di pagamenti istantanei che impone la liquidazione dei trasferimenti in euro entro 10 secondi, fattori che spingono i fornitori a rafforzare l'autenticazione e i controlli del rischio per tutelare i casi d'uso delle carte. Circuiti ed emittenti stanno implementando la tokenizzazione, il Click to Pay e le password per ridurre le frodi e gli attriti, contribuendo a proteggere le approvazioni e a mantenere le credenziali delle carte all'interno dei principali wallet. Queste forze, nel loro insieme, guidano la progettazione dei prodotti, la commercializzazione e le partnership nel mercato europeo delle carte di credito, mentre i fornitori bilanciano i margini regolamentati con il valore derivante dalla tecnologia.
Punti chiave del rapporto
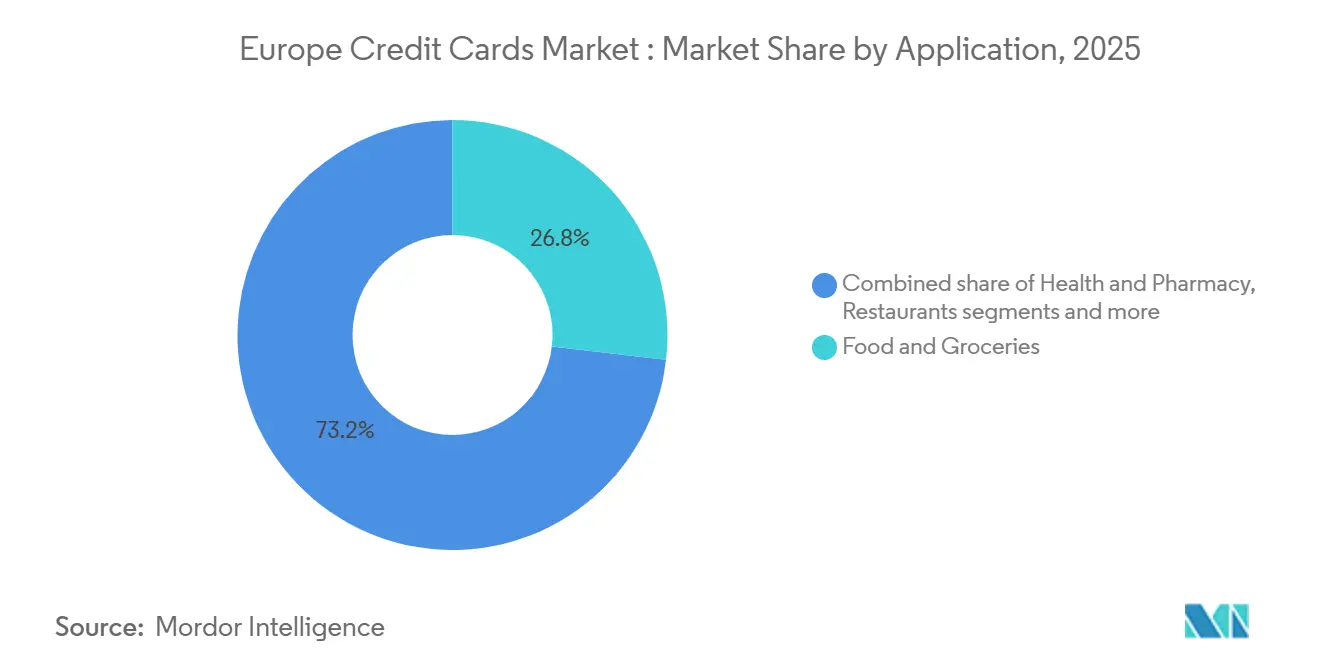
- Per tipologia di applicazione, il settore alimentare e dei generi di prima necessità ha dominato il mercato europeo delle carte di credito con il 26.83% nel 2025, mentre si prevede che il settore viaggi e turismo registrerà un tasso di crescita annuo composto (CAGR) del 4.83% fino al 2031.
- Per tipologia di carta, le carte di credito generiche detenevano il 91.14% della quota di mercato europea nel 2025, mentre si prevede che le carte di credito specializzate e altre carte cresceranno a un tasso di crescita annuo composto (CAGR) del 5.12% fino al 2031.
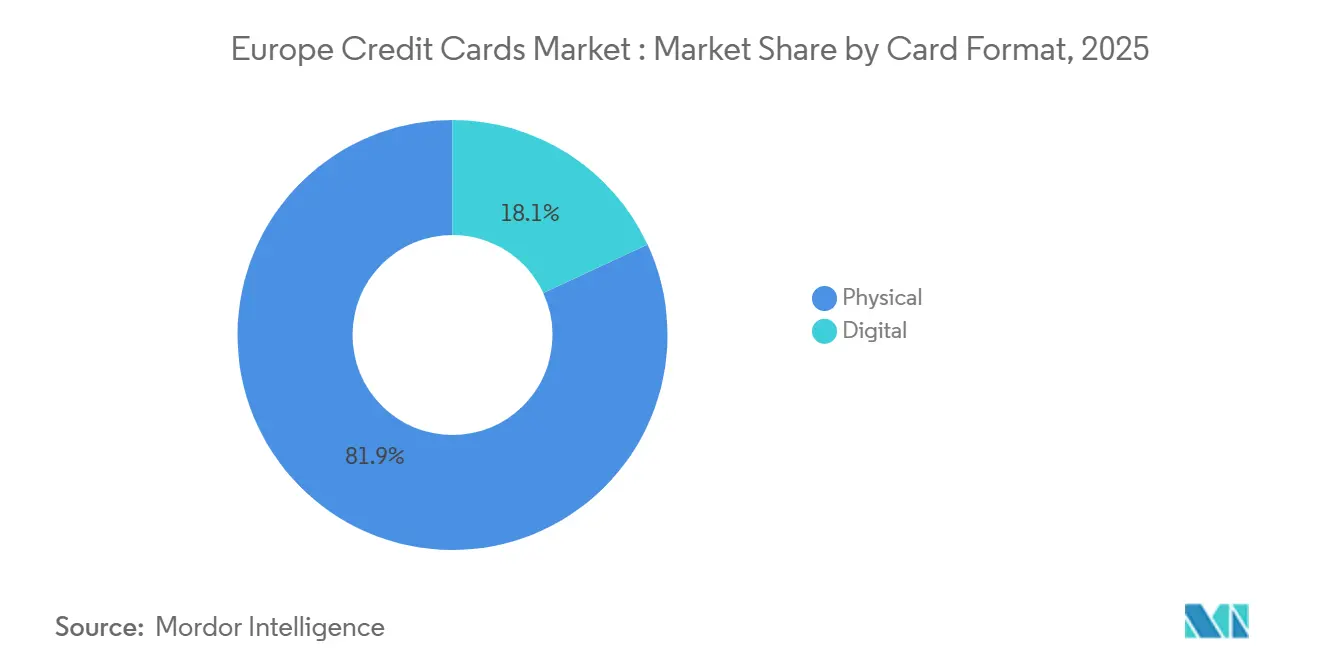
- Per formato, le carte fisiche detenevano l'81.92% della quota di mercato europea delle carte di credito nel 2025, mentre si prevede che le carte digitali cresceranno a un tasso annuo composto del 5.63% fino al 2031.
- Per quanto riguarda i fornitori, Visa deteneva la quota di mercato europea delle carte di credito pari al 51.34% nel 2025, mentre Mastercard dovrebbe registrare la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.94% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito rappresentava il 24.45% della quota di mercato europea delle carte di credito, mentre la Spagna si prevede sarà l'area geografica con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte di credito in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dal contante al senza contante e impennata dell'adozione del contactless | + 0.8% | Presente a livello globale, con la maggiore forza nei paesi nordici e nell'Europa occidentale, e la minore nell'Europa orientale. | Medio termine (2-4 anni) |
| Crescita esplosiva dell'e-commerce in tutta l'UE | + 1.2% | Il nucleo dell'Europa occidentale, l'Europa meridionale in accelerazione | A breve termine (≤ 2 anni) |
| Ripresa della spesa per viaggi transfrontalieri post-COVID | + 0.9% | Centri direzionali dell'Europa meridionale, dell'Europa settentrionale e del Regno Unito | Medio termine (2-4 anni) |
| Espansione del credito fintech abilitata dalla PSD2 | + 0.7% | Spagna, Germania, Francia, open banking a livello UE | A lungo termine (≥ 4 anni) |
| Finanza integrata e proliferazione di carte co-branded | + 0.5% | Nazionale e paneuropeo | Medio termine (2-4 anni) |
| Le carte ibride BNPL-Credit stanno trainando le nuove emissioni | + 0.4% | Germania, Francia, paesi nordici | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio dal contante al senza contante e impennata dell'adozione del contactless
L'uso del contante continua a diminuire nelle transazioni quotidiane, mentre i pagamenti digitali si stanno normalizzando in tutta Europa, con lacune di adozione tra le diverse sottoregioni che creano vettori di crescita irregolari ma duraturi per il mercato europeo delle carte di credito. L'Europa settentrionale e occidentale mostrano la più alta partecipazione agli acquisti digitali tra gli adulti, mentre l'Europa orientale e meridionale sono in ritardo e offrono margini di recupero man mano che l'accettazione e la familiarità dei consumatori migliorano. L'uso del contactless e la preferenza per le carte rimangono forti, con i consumatori che citano comodità e velocità e i commercianti che segnalano l'allineamento con l'accettazione delle carte come impostazione predefinita negli ambienti di vendita al dettaglio, il che supporta la continua crescita del volume delle carte in contesti di pagamento misti. La tokenizzazione e la semplificazione del checkout continuano a diffondersi, con Mastercard che segnala che quasi la metà delle transazioni di e-commerce europee sono tokenizzate e le iscrizioni a Click to Pay sono più che raddoppiate in 26 mercati, il che contribuisce a proteggere le credenziali delle carte nei portafogli e a salvaguardare i tassi di approvazione [1] Mastercard Newsroom, “Mastercard's Checkout Transformation Gains Ground Across Europe,” Mastercard, mastercard.com . Il riconoscimento da parte dei consumatori della sicurezza delle carte e la preferenza dei commercianti per le carte rafforzano ulteriormente questa tendenza, con entrambi i gruppi che si affidano ai circuiti di pagamento per le transazioni nazionali e transfrontaliere rispetto alle alternative. Nel loro insieme, questi fattori favoriscono una graduale migrazione dal contante e aiutano gli emittenti principali a registrare una crescita costante nel mercato europeo delle carte di credito.
Ripresa della spesa per viaggi transfrontalieri post-COVID
La ripresa del turismo e dei viaggi d'affari ha incrementato la spesa con carte ad alto rendimento, supportando l'emissione di carte premium e programmi co-branded specifici per categoria che rafforzano il mercato europeo delle carte di credito. La domanda di viaggi in Europa è rimasta sostenuta, con una spesa superiore agli arrivi nel 2025, il che ha incrementato il valore delle transazioni nei settori viaggi, ospitalità e trasporti, legate ai premi per i titolari di carte e alle caratteristiche assicurative [2] European Travel Commission, “Europe's Travel Demand Remains Steady as Spending Outpaces Arrivals,” ETC Corporate, etc-corporate.org . Si prevede che i viaggi d'affari raggiungeranno i 458.64 miliardi di dollari (389.90 miliardi di euro) nel 2026, il che segnala una sana attività aziendale e supporta l'emissione di carte con controlli, reportistica e pacchetti assicurativi migliorati utilizzati dai segmenti di imprese e PMI [3] Global Business Travel Association, “European Business Travel Spending to Reach 389.9 Billion Euros in 2026,” GBTA, gbta.org . I prodotti di viaggio co-branded si stanno evolvendo in funzione delle esigenze transfrontaliere, come dimostra la carta European Travel Commission-Mastercard-ICBC, pensata per i visitatori cinesi e che unisce accettazione, supporto per la destinazione ed elementi culturali in un'unica credenziale. Questa ripresa dà slancio al mercato europeo delle carte di credito, poiché gli emittenti abbinano i vantaggi legati ai viaggi ai volumi transfrontalieri in ripresa e diversificano le entrate, oltre alle commissioni di interscambio, monetizzando assicurazioni e cambi. Il cambiamento del mix, guidato dai viaggi, favorisce i portafogli premium in grado di fidelizzare i clienti e incentivare la spesa oltre confine, stabilizzando così la crescita del mercato europeo delle carte di credito durante tutto il ciclo economico.
Espansione del credito fintech abilitata dalla PSD2
L'open banking ha ampliato la base di clienti potenziali per gli istituti di credito non bancari, allargando le vie di emissione e incoraggiando approcci innovativi di valutazione del credito nel mercato europeo delle carte di credito. I microdati spagnoli mostrano che le aziende Paytech hanno registrato un aumento dei ricavi e dei profitti dopo l'entrata in vigore della PSD2, indicando una riduzione delle barriere all'ingresso e un'acquisizione clienti più efficiente per i fornitori regolamentati che si integrano con i dati bancari con il consenso del cliente. La Strong Customer Authentication (SAU) migliora il controllo delle frodi e supporta flussi tokenizzati e biometrici che riducono gli attriti al momento del pagamento e all'interno delle app, a vantaggio dei tassi di approvazione delle carte e contribuendo a mantenere gli emittenti competitivi nel commercio digitale. Le aspettative dei consumatori nordici in termini di provisioning istantaneo, controlli in tempo reale e integrazione perfetta con i wallet dimostrano come l'emissione integrata stia diventando uno standard e come le collaborazioni tra fintech e banche crescano più rapidamente nei mercati con standard API maturi. Le verifiche a livello UE rilevano che l'adozione dell'open banking rimane disomogenea e che la standardizzazione è fondamentale per la scalabilità, spingendo gli ecosistemi verso specifiche tecniche comuni che riducono i costi di integrazione per gli emittenti. Con la maturazione di queste infrastrutture, il mercato europeo delle carte di credito beneficia di una distribuzione più ampia attraverso piattaforme e canali che offrono credito nel momento del bisogno, rimanendo al contempo entro i limiti normativi.
Finanza integrata e proliferazione di carte co-branded
Gli emittenti e i partner delle piattaforme stanno posizionando le carte come asset multi-ricavo, collegandole ad abbonamenti, assicurazioni di viaggio e pacchetti di servizi, il che aumenta il valore per cliente nel mercato europeo delle carte di credito. I calcoli a livello di programma in Germania mostrano una significativa generazione di reddito derivante dalle sole commissioni interbancarie con livelli di spesa modesti, e l'integrazione di servizi di cambio valuta e servizi incorporati può migliorare il rendimento del portafoglio quando le commissioni interbancarie sono limitate. La personalizzazione della carta fisica e dell'esperienza di packaging contribuisce all'acquisizione e all'aumento della spesa, con guadagni segnalati da materiali premium e funzionalità mirate come l'autenticazione biometrica della carta e il CVV dinamico. L'impulso al co-branding è visibile nel settore dei viaggi, dove un nuovo prodotto della Commissione Europea del Turismo, Mastercard e ICBC mira a guidare un ampio gruppo di visitatori verso l'accettazione e i vantaggi selezionati in diverse destinazioni europee. I partner dell'ecosistema nei settori dei benefit e della mobilità stanno inoltre sfruttando le credenziali delle carte e le capacità commerciali per ampliare l'emissione senza ricreare da zero l'infrastruttura di accettazione delle carte. Questa dinamica guidata dai partner continua a diversificare il mercato europeo delle carte di credito, collegando l'emissione a software verticali e programmi di affinità con vantaggi economici differenziati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti alle commissioni di interscambio e normative UE più severe | -0.6% | Limiti al credito al consumo nell'UE-27; supervisione transfrontaliera del Regno Unito sui programmi CNP (Certificate No-Provider). | A lungo termine (≥ 4 anni) |
| Prudenza dei consumatori sul debito rotativo a causa dell'inflazione | -0.4% | In tutta l'Eurozona, la disciplina giuridica spagnola sulla rotazione | Medio termine (2-4 anni) |
| Rischio di sostituzione del portafoglio e di pagamento istantaneo | -0.5% | Mandato istantaneo SEPA e guadagni del portafoglio | A breve termine (≤ 2 anni) |
| Inasprimento delle norme sul credito al consumo guidato dagli ESG | -0.3% | L'UE-27 si concentra sulla tutela dei consumatori, mentre la Spagna si concentra sulle normative in materia di obbligo di informativa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti alle commissioni di interscambio e normative UE più severe
L'imposizione di un tetto massimo dello 0.30% alle commissioni interbancarie per il credito al consumo in tutta l'UE comprime i margini di profitto degli emittenti e sposta l'attenzione della crescita verso servizi a valore aggiunto, emissione di carte commerciali e differenziazione dei prodotti, riducendo così il tasso di abbandono nel mercato europeo delle carte di credito. Le verifiche a livello UE descrivono i progressi nei pagamenti digitali e l'influenza della regolamentazione su prezzi, innovazione e struttura del mercato, guidando gli emittenti negli investimenti in sistemi di controllo delle frodi e autenticazione per proteggere i tassi di approvazione. Le associazioni di settore sottolineano il ruolo delle commissioni interbancarie nel finanziamento della sicurezza della rete e dell'innovazione, un punto di vista che evidenzia come i limiti massimi riorientino i modelli di business verso servizi e abbonamenti. Nel Regno Unito, le autorità di regolamentazione esaminano attentamente i prezzi delle transazioni transfrontaliere senza presenza fisica della carta (card-not-present) post-Brexit, e gli operatori del settore monitorano le proposte di allineamento delle commissioni ai parametri di riferimento pre-Brexit per le transazioni online tra il Regno Unito e lo Spazio economico europeo (SEE). Gli emittenti cercano di bilanciare questi vincoli investendo in tokenizzazione, chiavi di accesso e sistemi di gestione del rischio che contribuiscono a proteggere le performance di approvazione e i margini di transazione nel mercato europeo delle carte di credito.
Rischio di sostituzione del portafoglio e di pagamento istantaneo
L'obbligo di pagamento istantaneo imposto dall'UE richiede che i bonifici in euro vengano elaborati entro 10 secondi, il che comporta un rischio di sostituzione per le transazioni nazionali con carte di piccolo importo e spinge gli emittenti a migliorare la tokenizzazione e i livelli di identità digitale per proteggere i casi d'uso nel mercato europeo delle carte di credito. L'infrastruttura per i pagamenti istantanei ha avuto un utilizzo limitato rispetto al totale dei trasferimenti fino a quando l'attenzione normativa non ha accelerato l'implementazione da parte delle banche, e le risposte degli emittenti ora si concentrano sulla valutazione del rischio e sull'autenticazione per preservare la fluidità del processo di pagamento laddove le carte rimangono integrate. Le proiezioni di audit dell'UE indicano che i wallet aumenteranno la loro quota nelle transazioni di e-commerce e nei negozi fisici entro il 2026, il che modificherà ulteriormente le interfacce utente anche quando le carte rimarranno il mezzo di pagamento principale attraverso la tokenizzazione. Le carte continuano a godere della preferenza e della fiducia sia dei consumatori che degli esercenti, il che costituisce una solida base per gli emittenti per estendere le credenziali ai wallet e investire nell'autenticazione che protegge i tassi di approvazione. Banche e circuiti stanno rispondendo con una crescita delle adesioni a Click to Pay e con l'implementazione di passkey, che riducono gli attriti e proteggono i flussi senza presenza fisica della carta nel mercato europeo delle carte di credito. Si prevede una continua crescita del portafoglio digitale, ma le carte mantengono un ruolo fondamentale come mezzo per le transazioni sia nazionali che transfrontaliere.
Analisi del segmento
Per settore di applicazione: e-commerce e viaggi trainano la crescita, ma il settore alimentare domina la quota.
Il settore alimentare e dei generi di prima necessità deteneva il 26.83% del valore totale nel 2025, a testimonianza della sua natura essenziale e dell'ampia accettazione nei negozi fisici, mentre l'e-commerce di generi alimentari espande i pagamenti con ritiro in negozio e consegna a domicilio, rafforzando le modalità di utilizzo delle carte. Il settore viaggi e turismo è destinato a crescere più rapidamente, sostenuto dalla ripresa degli arrivi e della spesa internazionale, nonché da una solida prospettiva per i viaggi d'affari che supporta funzionalità premium e premi specifici per la categoria. Il mercato europeo delle carte di credito beneficia del ritorno dei flussi transfrontalieri e dello spostamento della spesa verso trasporti, ristorazione e intrattenimento, che distribuisce l'attività delle carte su diverse categorie di esercenti legate ai viaggi. I media online, l'elettronica di consumo e la ristorazione mantengono quote di mercato stabili, poiché le famiglie integrano acquisti digitali ripetuti e spese in loco supportate da carte e credenziali tokenizzate che migliorano i tassi di approvazione e il controllo delle frodi. Con le carte che rappresenteranno il 40% dell'e-commerce e il 63% delle transazioni in negozio in termini di valore nel 2022, gli emittenti sono ben posizionati per crescere con l'ampiezza dei pagamenti quotidiani che caratterizzano il mercato europeo delle carte di credito.
Si prevede che il mercato europeo delle carte di credito per il settore Viaggi e Turismo crescerà a un tasso annuo composto (CAGR) del 4.83% entro il 2031, grazie ai vantaggi offerti dalle carte premium che rispondono alle esigenze in continua evoluzione dei viaggiatori in termini di assicurazioni, accesso alle lounge e riscatti flessibili. La ripresa dei viaggi d'affari fino al 2026 sosterrà la domanda di carte aziendali, strumenti di gestione delle spese e una valutazione del rischio più rigorosa, supportata da controlli in tempo reale e reportistica ricca di dati, che consolida i legami tra gli emittenti e le imprese e le PMI. Le partnership di co-branding continuano a emergere nei corridoi turistici, combinando reti di destinazioni, ampia diffusione e servizi multilingue per i visitatori, come dimostra la carta congiunta European Travel Commission-Mastercard-ICBC. Le applicazioni legate all'e-commerce si mantengono solide grazie alla tokenizzazione e alle chiavi di accesso che riducono le difficoltà al momento del pagamento e mantengono i dati delle carte registrati all'interno degli ecosistemi di abbonamento e contenuti. Nel complesso, la diversità delle applicazioni e la forte accettazione sostengono la costante attività del mercato europeo delle carte di credito, sia per le spese quotidiane che per quelle discrezionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di carta: Maschere di dominanza per uso generale Accelerazione specialistica
Le carte di credito generiche rappresentavano il 91.14% del valore nel 2025, a testimonianza dell'ampiezza dell'emissione bancaria e della portata dell'accettazione globale che garantisce transazioni transfrontaliere e sistemi di premi standard. Si prevede che le carte di credito specializzate e di altro tipo cresceranno più rapidamente, con un CAGR del 5.12% fino al 2031, grazie all'estensione dei co-branding e all'integrazione delle credenziali finanziarie in piattaforme software verticali e community di affinità che valorizzano vantaggi e controlli personalizzati. L'espansione di Mastercard della tokenizzazione, del Click to Pay e delle chiavi di accesso in tutta Europa consente sia ai portafogli di carte generiche che a quelli specializzati di migliorare la sicurezza e la conversione nei percorsi digitali per il mercato europeo delle carte di credito. Le esigenze di spesa delle imprese e delle PMI stanno attirando sempre più attenzione nei programmi specializzati, dotati di funzionalità commerciali, restrizioni d'uso e reportistica automatizzata, in linea con standard di budget e conformità più rigorosi. Le tendenze di personalizzazione in termini di formato, materiali e packaging delle carte continuano a incrementare l'acquisizione e la spesa per utente, supportando la crescita sia dei portafogli mainstream che di nicchia del mercato europeo delle carte di credito.
Il mercato europeo delle carte di credito beneficia di programmi specializzati rivolti a casi d'uso quali viaggi, mobilità e benefit, poiché questi prodotti generano entrate che vanno oltre le commissioni interbancarie, attraverso assicurazioni, cambi valuta e abbonamenti. I co-brand europei focalizzati sui viaggi, che combinano l'assistenza alle destinazioni con un servizio multilingue, suggeriscono nuove strade per raggiungere i segmenti di visitatori internazionali, aumentando i volumi e la fidelizzazione per gli emittenti che gestiscono portafogli duali. Le partnership di Visa con le principali banche europee rafforzano inoltre l'emissione di carte generiche e consentono un maggiore controllo sui percorsi del cliente finale, poiché le carte di debito, di credito e i co-branded operano sotto un unico ombrello di accettazione. Man mano che gli emittenti ampliano le proprie capacità attraverso le relazioni con i network e i processori, le carte specializzate possono giustificare prezzi più elevati, mentre le carte generiche rimangono la porta d'accesso per un'ampia copertura dei consumatori nell'intero mercato europeo delle carte di credito. Questo approccio a doppio binario difende la quota di mercato, consentendo al contempo una crescita mirata in settori verticali ad alto rendimento che privilegiano funzionalità personalizzate e integrazioni flessibili. Nel periodo di previsione, è probabile che il primato delle carte generiche si mantenga, mentre l'espansione delle carte specializzate superi la crescita in termini di casi d'uso, grazie alla profondità dei casi d'uso e alle opzioni di monetizzazione.
Per formato cartaceo: la presenza fisica messa in discussione dalla velocità digitale
Le carte fisiche hanno mantenuto l'81.92% del valore previsto per il 2025, a testimonianza della loro consolidata accettazione e della familiarità che molti consumatori provano con le credenziali tangibili per gli acquisti in negozio e durante i viaggi. Si prevede che le carte digitali cresceranno a un tasso annuo composto del 5.63% fino al 2031, grazie all'emissione istantanea, alla configurazione del portafoglio digitale e al controllo granulare delle spese, funzionalità che si prevede saranno implementate in diversi mercati europei, soprattutto nei Paesi nordici. La tokenizzazione e il Click to Pay si stanno diffondendo in tutti i mercati e supportano gli acquisti in-app e online con migliori performance di approvazione, minori frodi e minore attrito, consolidando l'integrazione delle carte nei portafogli digitali per il mercato europeo delle carte di credito. Le preferenze di consumatori e commercianti continuano a privilegiare le carte, il che preserva la rilevanza sia delle credenziali fisiche che di quelle digitali, anche se i portafogli digitali stanno guadagnando quote di mercato. Con la crescente diffusione di passkey e miglioramenti di sicurezza simili, gli emittenti ora affiancano ai programmi fisici solidi gemelli digitali che favoriscono un utilizzo frequente nel mercato europeo delle carte di credito.
Si prevede che il mercato europeo delle carte di credito digitali crescerà di pari passo con l'adozione dei portafogli digitali e il supporto degli esercenti per i pagamenti invisibili, mentre le carte fisiche manterranno la loro quota di mercato grazie alla fiducia, all'ubiquità e all'utilità offline. Gli emittenti stanno inoltre differenziando l'esperienza fisica attraverso i materiali delle carte, le opzioni ecologiche, l'accessibilità tattile e i fattori di forma biometrici che rafforzano il valore del prodotto e la fidelizzazione. Le linee guida a livello UE sui pagamenti digitali e l'autenticazione contribuiscono a standardizzare le esperienze tra i diversi mercati, supportando i viaggi transfrontalieri e l'e-commerce per i titolari di carte che si aspettano percorsi di identità e sicurezza coerenti. Nel tempo, fisico e digitale coesisteranno come complementari, con le credenziali virtuali che alimenteranno gli abbonamenti online e l'e-commerce occasionale, mentre le carte fisiche saranno utilizzate per le attività in negozio e in viaggio che beneficiano di un fattore di forma tangibile. Insieme, questi elementi mantengono resiliente il mercato europeo delle carte di credito in diversi canali e per le preferenze dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: Visa è in testa, ma Mastercard cresce più velocemente grazie alla spinta sovrana
Visa ha guidato il mercato con il 51.34% nel 2025, forte di solide relazioni con le banche e di un'ampia accettazione nei corridoi transfrontalieri che mantengono attivi i portafogli principali. Si prevede che Mastercard crescerà più rapidamente, con un CAGR del 5.94% fino al 2031, supportata dal forte slancio della tokenizzazione, del Click to Pay e delle chiavi di accesso che migliorano le performance di approvazione e riducono gli attriti nei mercati europei delle carte di credito. Le partnership con le banche rafforzano la posizione di entrambi i circuiti, come dimostra l'accordo ampliato di Commerzbank che rende Visa il partner preferenziale per le carte e allinea Girocard con le funzionalità di debito Visa per le transazioni internazionali e online. I vantaggi e le soluzioni di mobilità abilitate dalle carte si espandono con emittenti e partner di pagamento, intensificando il ruolo dei circuiti nell'ecosistema, in quanto forniscono capacità commerciali e servizi di gestione del rischio che completano l'accettazione. Anche le iniziative di neutralità del circuito progrediscono, con istituzioni e banche europee che esplorano opzioni per rafforzare la sovranità e fornire infrastrutture condivise per i pagamenti digitali che possano integrarsi con l'e-commerce nel tempo.
La quota di mercato europea delle carte di credito detenuta da Visa riflette la sua posizione consolidata nei portafogli dei principali emittenti e la sua consolidata accettazione transfrontaliera, mentre la crescita di Mastercard è in linea con i suoi servizi a valore aggiunto e l'implementazione dell'autenticazione in numerosi mercati europei. I gruppi bancari europei sottolineano inoltre gli sforzi congiunti per migliorare le opzioni di pagamento digitale a livello nazionale e regionale in settori come l'e-commerce, che nel breve termine integrano, anziché sostituire, i circuiti globali delle carte. Mentre emittenti e circuiti implementano la convergenza tra sicurezza, dati e accettazione, i fornitori puntano a garantire sia la quota di mercato che la crescita, nonostante i limiti massimi delle commissioni interbancarie. Nel periodo di previsione, le dinamiche dei fornitori cercheranno probabilmente di bilanciare la presenza consolidata con l'innovazione, ed entrambi i principali circuiti sembrano ben posizionati per difendere ed espandere i casi d'uso chiave nel mercato europeo delle carte di credito.
Analisi geografica
Nel 2025, il Regno Unito ha rappresentato il 24.45% della quota di mercato europea delle carte di credito, grazie all'elevata partecipazione agli acquisti online e alla matura adozione del digitale, che contribuiscono a sostenere i volumi di transazioni sia nell'e-commerce che nei pagamenti in negozio. I consumatori del Regno Unito, nella fascia d'età compresa tra i 16 e i 74 anni, segnalano un forte utilizzo dei servizi online, in linea con una base più ampia di credenziali di carte registrate e pagamenti ricorrenti attivi. La ripresa dei viaggi transfrontalieri e della spesa aziendale rafforza l'emissione di carte premium per i segmenti aziendali e del turismo di lusso, mantenendo le funzionalità di premi e assicurazioni al centro delle strategie di portafoglio anche nel 2026. L'attenzione normativa sulle commissioni per le carte online transfrontaliere e le più ampie liste di controllo sulle politiche di pagamento istantaneo aggiungono complessità per gli emittenti, che rispondono con miglioramenti in termini di tokenizzazione e autenticazione per proteggere gli esiti delle approvazioni nel contesto del Regno Unito. Il mercato europeo delle carte di credito nel Regno Unito si dimostra resiliente, poiché i circuiti e gli emittenti si concentrano su soluzioni di pagamento e di gestione dell'identità senza attriti, applicabili a tutti i canali.
La Germania e la Francia contribuiscono in modo significativo al mercato europeo delle carte di credito grazie alla loro popolazione, alla solidità economica e alla continua digitalizzazione del commercio al dettaglio e dei servizi. Le partnership bancarie tedesche si distinguono per l'ampia accettazione e la portata internazionale, come dimostra l'allineamento strategico di Commerzbank con Visa, che estende la funzionalità delle carte di debito alle transazioni online e transfrontaliere e supporta nuovi prodotti di credito a partire dal 2026. La Francia presenta un modello consolidato, in cui le carte detengono quote significative di transazioni online e in negozio, e i circuiti nazionali continuano a svolgere un ruolo importante, insieme alle reti globali, nel consolidare l'accettazione. La supervisione a livello UE indica una crescita dell'utilizzo dei wallet entro il 2026, sia online che nei negozi fisici, il che rende le credenziali tokenizzate ancora più importanti come ponte tra wallet e circuiti di pagamento in questi grandi mercati. Insieme, questi paesi beneficiano di una stabile accettazione da parte degli esercenti e di una crescente diffusione del digitale, che sostiene il coinvolgimento degli emittenti e l'innovazione di prodotto per il mercato europeo delle carte di credito.
Si prevede che la Spagna sarà l'area geografica con la crescita più rapida, con un CAGR del 5.81% fino al 2031, grazie alla ripresa trainata dal turismo e alla crescente adozione del digitale, che rafforzeranno la base per l'attività delle carte nei settori dei viaggi e del commercio al dettaglio. Le tendenze generali della spesa turistica europea privilegiano i mercati con una forte attrattiva turistica, supportando l'utilizzo di carte specifiche per categoria, legate all'ospitalità, alla mobilità e all'intrattenimento, per tutto il 2026. Il BENELUX sviluppa iniziative regionali per i pagamenti digitali e collaborazioni guidate dalle banche, con l'obiettivo di potenziare i flussi dell'e-commerce, mantenendo al contempo solidi legami con i circuiti di pagamento tradizionali per l'accettazione e il controllo del rischio. I Paesi nordici mantengono la leadership nella partecipazione all'e-commerce e nei portafogli digitali, in linea con le elevate aspettative di emissione istantanea, controlli granulari ed esperienze di portafoglio senza intoppi, che mantengono le credenziali delle carte centrali per l'utilizzo ripetuto nel mercato europeo delle carte di credito. Nel resto d'Europa, la crescente diffusione dell'e-commerce e le tendenze dei viaggi transfrontalieri contribuiscono a una base più ampia di relazioni con le carte registrate e all'adozione nei negozi fisici, creando le condizioni per una crescita costante per tutto il periodo di previsione. La composizione geografica, pertanto, fornisce sia la scalabilità che la velocità necessarie per rafforzare il mercato europeo delle carte di credito.
Panorama competitivo
La presenza consolidata dei circuiti, le partnership con le banche e le alleanze con l'ecosistema definiscono le dinamiche competitive nel mercato europeo delle carte di credito, mentre gli emittenti perseguono la crescita all'interno di economie regolamentate. Visa ha mantenuto una posizione di leader nel settore nel 2025, supportata da solidi legami con le banche, mentre la crescita più rapida prevista per Mastercard riflette il successo della tokenizzazione, delle chiavi di accesso e dell'espansione del Click to Pay, che incrementano le approvazioni digitali in tutta Europa. L'ampliamento della partnership tra Commerzbank e Visa sottolinea la collaborazione tra banche e circuiti per rafforzare l'accettazione internazionale e online per i clienti e preparare il lancio di nuove carte di debito e di credito a partire dal 2026. L'accordo tra Edenred e Visa dimostra come i partecipanti all'ecosistema stiano sfruttando le capacità dei circuiti per offrire vantaggi, mobilità e soluzioni B2B basate su infrastrutture di pagamento e funzionalità commerciali. Questi legami ampliano la portata e la profondità dei servizi, poiché i fornitori cercano di differenziarsi attraverso la sicurezza, l'analisi dei dati e la finanza integrata nel mercato europeo delle carte di credito.
Gli emittenti e i processori stanno investendo nella modernizzazione delle piattaforme e nelle operazioni potenziate dall'intelligenza artificiale per migliorare la resilienza, il controllo del rischio e l'efficienza dell'onboarding. Il piano di trasformazione 2030 di Worldline punta al consolidamento delle piattaforme, alle operazioni basate sull'IA e a un flusso di cassa libero più solido, allineando i suoi servizi per i commercianti e le capacità di emissione con una prospettiva a lungo termine che si integra con l'accettazione delle carte. Mastercard e i partner bancari stanno promuovendo la trasformazione del checkout, che promuove la tokenizzazione e l'autenticazione nei flussi web e app per ridurre le frodi e proteggere i tassi di approvazione nel mercato europeo delle carte di credito. Gli emittenti bancari continuano a puntare sulle opportunità digitali, con challenger bank e banche regionali che lanciano programmi di carte che enfatizzano i controlli self-service e l'integrazione con la fatturazione e la contabilità, come si è visto con il lancio di prodotti in Germania da parte degli operatori nordici. In questo contesto, l'equilibrio tra innovazione e conformità rimane fondamentale per difendere la quota di mercato e migliorare l'economia unitaria nel mercato europeo delle carte di credito.
Le istituzioni e le banche europee stanno inoltre esplorando iniziative regionali in materia di pagamenti per rafforzare la sovranità europea, coesistendo al contempo con le reti globali. La BCE ha sottolineato l'importanza del controllo europeo sulle principali infrastrutture di pagamento e la necessità di innovazione per stare al passo con le piattaforme globali, integrandosi con i sistemi esistenti utilizzati da consumatori e commercianti. I grandi gruppi bancari evidenziano le partnership volte a rafforzare il supporto all'e-commerce e l'interoperabilità regionale, elementi che possono alimentare i futuri sviluppi dei portafogli digitali e dei pagamenti istantanei, che si basano ancora sulle credenziali delle carte per la diffusione e la gestione del rischio. Nel breve termine, i vantaggi della tokenizzazione, gli accordi tra banche e reti e la modernizzazione dei portafogli probabilmente influenzeranno maggiormente gli esiti del mercato rispetto ai nuovi sistemi, stabilizzando la concorrenza in termini di esperienza utente, dati e sicurezza. Di conseguenza, gli operatori storici e i loro partner continueranno a difendere ed espandere il mercato europeo delle carte di credito attraverso sistemi affidabili integrati in un panorama digitale in continua evoluzione.
Leader del settore delle carte di credito in Europa
Visa Inc.
Mastercard Inc.
American Express Co.
Cartes Bancaires CB
Bancontact Payconiq Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: la Commissione Europea per il Turismo, Mastercard e ICBC hanno lanciato una carta di credito co-branded European Travel destinata ai visitatori cinesi, combinando il supporto alle destinazioni con l'accettazione globale di Mastercard e le capacità finanziarie transfrontaliere di ICBC per semplificare le spese di viaggio in tutta Europa.
- Ottobre 2025: Edenred e Visa hanno annunciato una partnership strategica per accelerare l'innovazione nei settori Benefits & Engagement, Mobility e soluzioni di pagamento B2B, certificando l'infrastruttura interna di emissione ed elaborazione di Edenred con Visa Europe e abilitando nuovi prodotti di pagamento virtuali per diverse attività a partire dai primi mesi del 2026.
- Marzo 2025: Instabank ha lanciato in Germania una carta di credito completamente digitale in collaborazione con Visa e diversi partner fintech, consentendo la gestione autonoma del portafoglio, l'emissione flessibile della carta e restrizioni d'uso in linea con le esigenze aziendali e le aspettative dei consumatori, sempre più orientati al digitale.
- Febbraio 2025: Commerzbank e Visa hanno ampliato la loro partnership di lunga data per dotare le carte Girocard della funzionalità di debito Visa per gli acquisti internazionali e online e per introdurre nuove carte di debito e di credito Visa per i clienti privati a partire dal 2026, insieme a soluzioni personalizzate per clienti aziendali e corporate.
Ambito del rapporto sul mercato delle carte di credito in Europa
La carta di credito è un prodotto finanziario emesso dalle banche che consente ai clienti di prendere in prestito fondi entro un limite pre-approvato. Facilita le transazioni per beni e servizi. L'emittente determina il limite di credito in base a fattori quali il reddito del cliente e il suo punteggio di credito.
Il rapporto sul mercato europeo delle carte di credito è segmentato per applicazione (alimentari e generi di prima necessità, salute e farmacia, ristoranti e bar, elettronica di consumo, media e intrattenimento, viaggi e turismo, altre applicazioni), tipologia di carta (carte di credito generiche, carte di credito specializzate e altre), formato della carta (fisica, digitale), fornitore (Visa, Mastercard, altri fornitori) e area geografica (Regno Unito, Germania, Francia, Spagna, Italia, BENELUX, Paesi nordici, resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Cibo e generi alimentari |
| Salute e farmacia |
| Ristoranti e bar |
| Elettronica di consumo |
| Media e intrattenimento |
| Viaggi e turismo |
| Altre applicazioni |
| Carte di credito generiche |
| Specialità e altre carte di credito |
| Fisico |
| Digitale |
| Visa |
| MasterCard |
| Altri fornitori |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX |
| NORDICI |
| Resto d'Europa |
| Per Applicazione | Cibo e generi alimentari |
| Salute e farmacia | |
| Ristoranti e bar | |
| Elettronica di consumo | |
| Media e intrattenimento | |
| Viaggi e turismo | |
| Altre applicazioni | |
| Per tipo di carta | Carte di credito generiche |
| Specialità e altre carte di credito | |
| Per formato carta | Fisico |
| Digitale | |
| Dal fornitore | Visa |
| MasterCard | |
| Altri fornitori | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e il tasso di crescita previsti per il mercato europeo delle carte di credito entro il 2031?
Si prevede che il mercato europeo delle carte di credito raggiungerà un valore di 1.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.24% dal 2026 al 2031.
Quale categoria di applicazioni è destinata a crescere più rapidamente in Europa entro il 2031?
Si prevede che il settore Viaggi e Turismo sarà l'applicazione a più rapida crescita, con un CAGR del 4.83%, sostenuta dalla ripresa dei viaggi transfrontalieri e della spesa aziendale.
Quale fornitore è attualmente leader in Europa e chi sta crescendo più rapidamente?
Visa si è affermata come fornitore leader con il 51.34% nel 2025, mentre si prevede che Mastercard registrerà la crescita più rapida con un CAGR del 5.94% fino al 2031.
In che modo l'adozione dei portafogli digitali sta influenzando l'utilizzo delle carte in Europa?
I portafogli digitali stanno guadagnando terreno sia online che nei negozi fisici, eppure le credenziali delle carte tokenizzate rimangono un elemento centrale di molte transazioni effettuate tramite portafoglio, mantenendo le carte al centro del pagamento digitale.
Qual è il fattore normativo che incide maggiormente sull'economia degli emittenti in Europa?
La normativa sulle commissioni di interscambio, che fissa un tetto massimo dello 0.30% alle commissioni di interscambio nel credito al consumo, comprime i margini e spinge gli emittenti verso servizi a valore aggiunto e miglioramenti basati sull'autenticazione.
Quale paese deteneva la quota maggiore delle transazioni con carte di credito in Europa nel 2025?
Nel 2025 il Regno Unito ha rappresentato il 24.45% del mercato, grazie all'elevata partecipazione agli acquisti online e alla maturazione delle tecnologie digitali.


