

Dimensioni e quota del mercato europeo delle macchine movimento terra cingolate
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 19.91 miliardo di dollari |
| Dimensione del mercato (2031) | 26.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.67% CAGR |
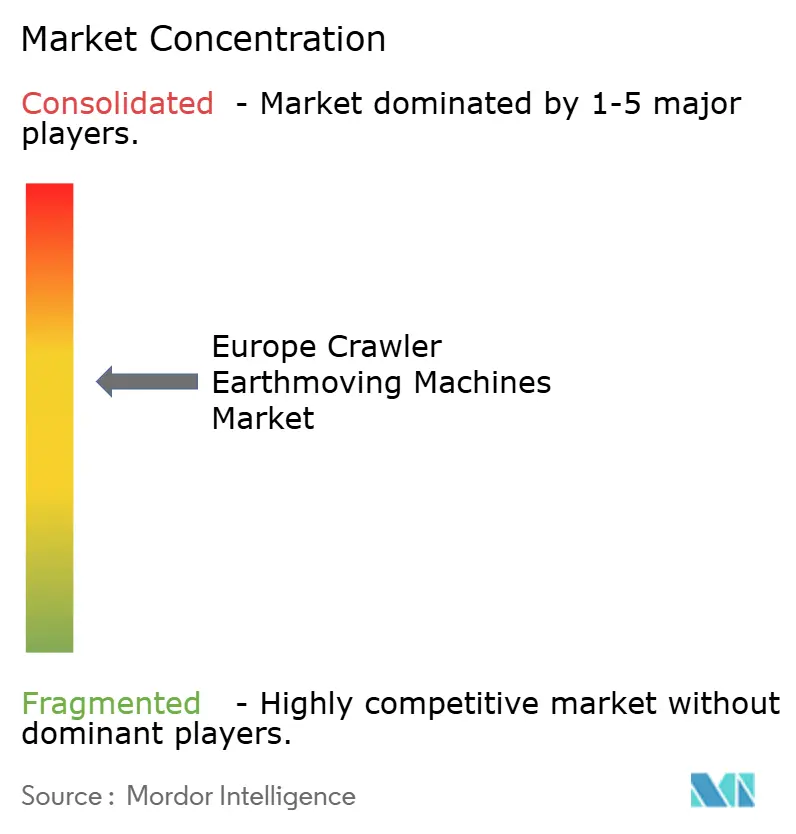
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo delle macchine movimento terra cingolate di Mordor Intelligence
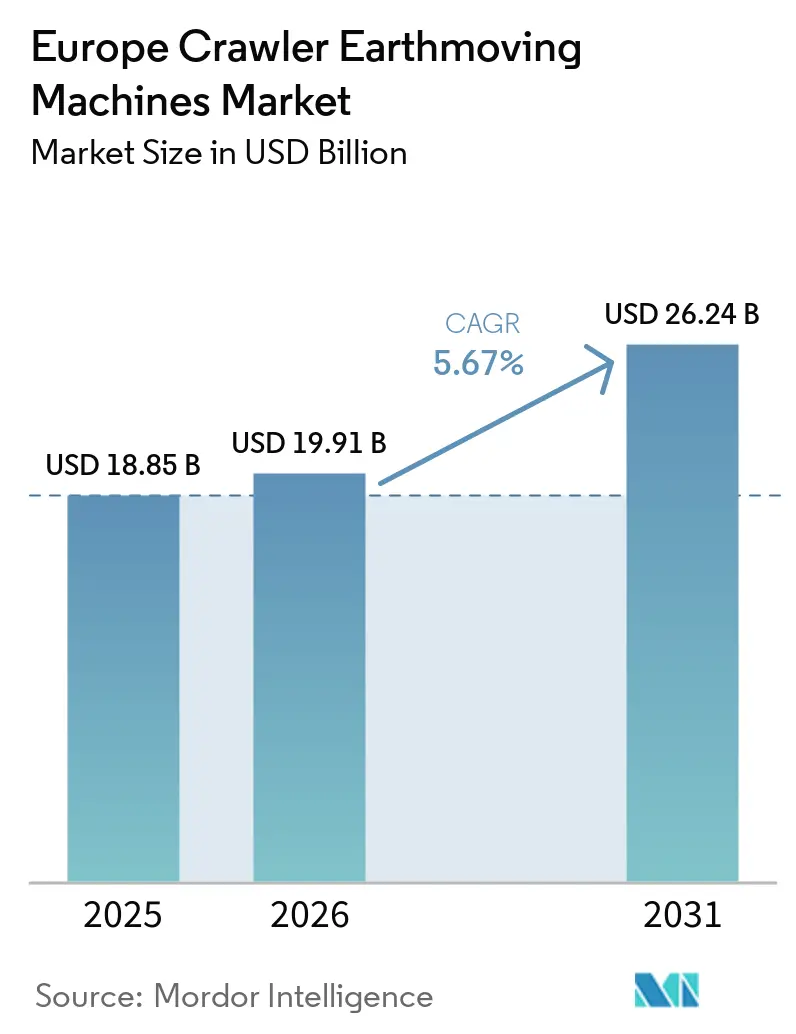
Il mercato europeo delle macchine movimento terra cingolate aveva un valore di 18.85 miliardi di dollari nel 2025, si stima che raggiungerà i 19.91 miliardi di dollari nel 2026 e si prevede che arriverà a 26.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.67% dal 2026 al 2031. Il percorso di crescita riflette una svolta strutturale dalla ripresa post-pandemica verso investimenti infrastrutturali sostenuti in Germania, Francia, Polonia e Repubblica Ceca, con le flotte a noleggio che ampliano l'accesso a unità conformi alla normativa Stage V e a unità elettriche. La sostituzione delle flotte accelera man mano che le macchine precedenti al 2019 raggiungono la fine del loro ciclo di vita, mentre gli incentivi all'elettrificazione, come il sussidio SSEB dei Paesi Bassi, riducono il costo totale di proprietà per i modelli a zero emissioni. Le pale cingolate di media potenza (201-400 CV) rimangono il mezzo di lavoro principale per l'ammodernamento di autostrade e ferrovie, tuttavia le pale cingolate compatte stanno registrando la crescita di volume più rapida, poiché le città danno priorità alle attrezzature con un ingombro inferiore a 15 tonnellate per le demolizioni selettive e i lavori di manutenzione delle infrastrutture. Il lancio da parte dei produttori di modelli predisposti per la telematica consolida i flussi di entrate post-vendita e accorcia i cicli di assistenza, consentendo agli appaltatori di ridurre i tempi di inattività di quasi la metà e il consumo di carburante di un quarto.
Punti chiave del rapporto
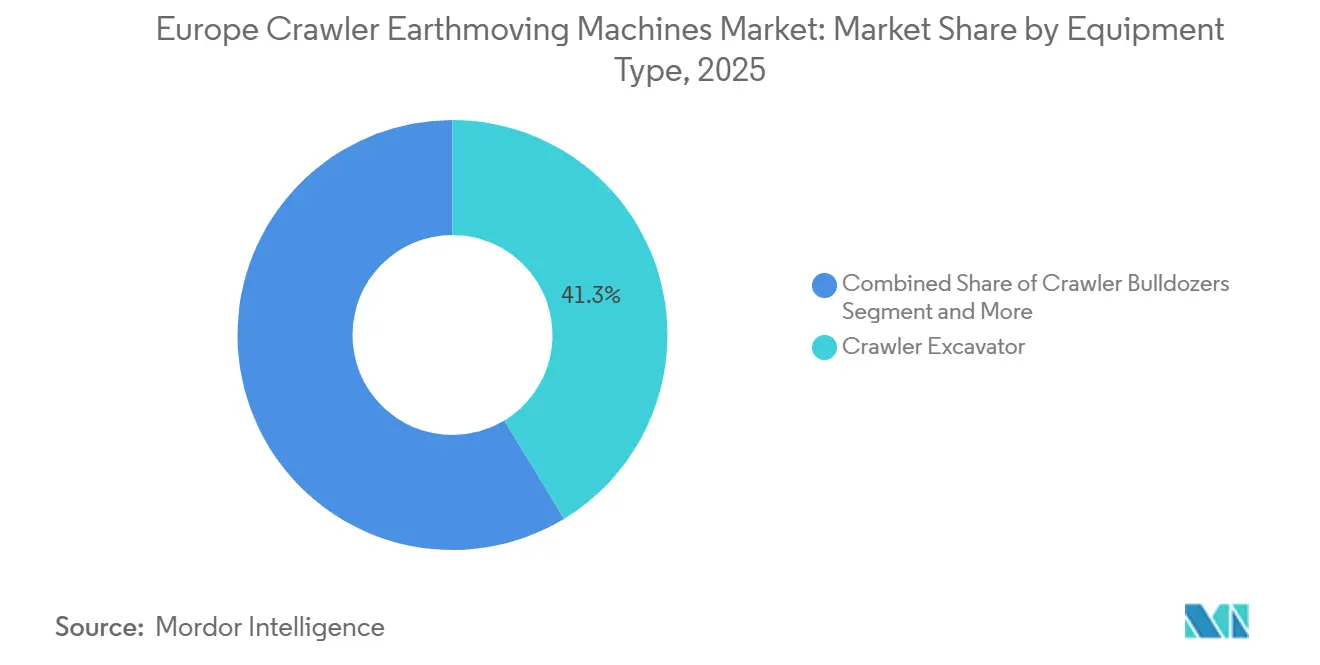
- Per tipologia di attrezzatura, gli escavatori cingolati detenevano la quota di mercato maggiore, pari al 41.27%, nel mercato europeo delle macchine movimento terra cingolate nel 2025, mentre si prevede che le pale cingolate compatte cresceranno a un tasso annuo composto del 5.69% tra il 2026 e il 2031.
- Per quanto riguarda la propulsione, i motori a combustione interna rappresentavano una quota del 77.83% nel 2025, mentre i trattori cingolati elettrici e ibridi hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.73% fino al 2031.
- In base alla potenza del motore, la fascia 201-400 CV deteneva una quota del 35.47% del mercato europeo delle macchine movimento terra cingolate nel 2025, mentre le macchine con potenza inferiore a 100 CV sono cresciute a un tasso di crescita annuo composto (CAGR) del 5.72% fino al 2031.
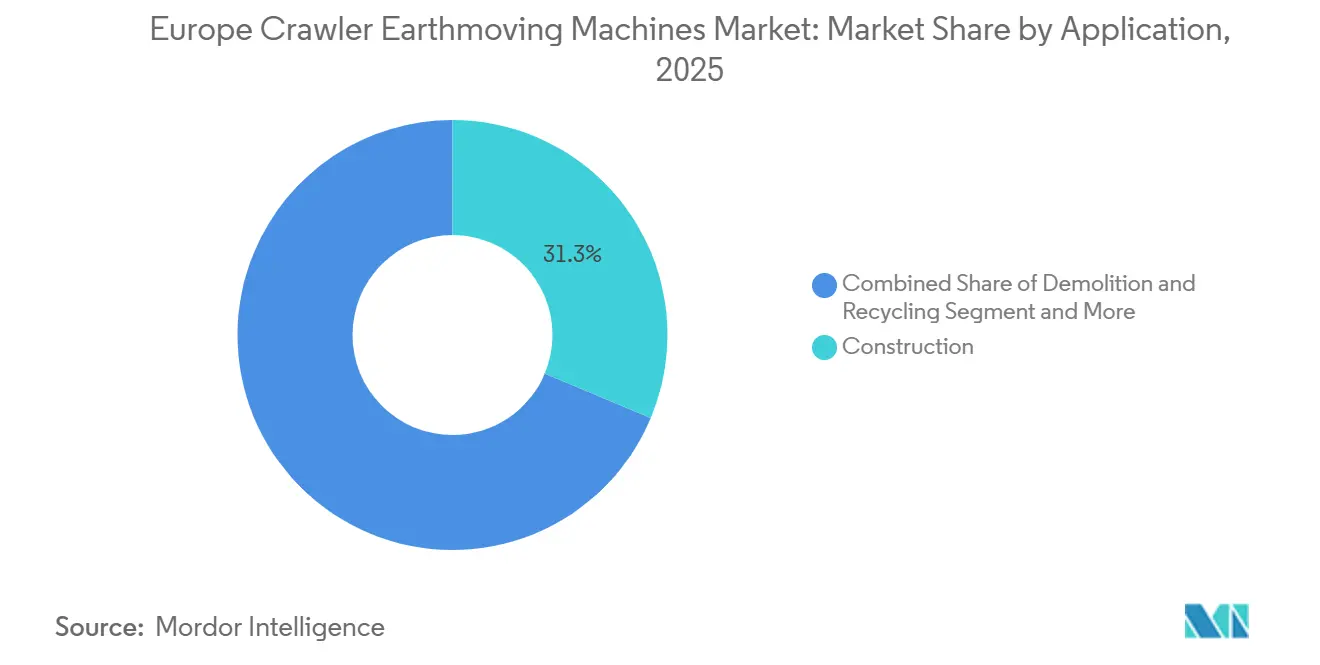
- Nel 2025, il settore delle costruzioni ha raggiunto una quota del 31.28% e si prevede una crescita annua composta (CAGR) del 5.77% fino al 2031.
- Per canale di distribuzione, i rivenditori autorizzati detenevano una quota del 45.47% nel 2025, ma il mercato del noleggio è in crescita a un tasso annuo composto del 5.79% fino al 2031.
- Dal punto di vista geografico, la Germania ha conquistato una quota del 28.87% nel 2025, mentre il Regno Unito sta crescendo a un tasso annuo composto del 6.73% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo delle macchine movimento terra cingolate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stimolo al settore edile nell'ambito del Fondo per la ripresa dell'UE | + 1.2% | Germania, Francia, Polonia, Repubblica Ceca, con ripercussioni su Paesi Bassi, Belgio e Austria. | Medio termine (2-4 anni) |
| Sostituzione accelerata delle flotte di cingolati obsoleti | + 0.9% | A livello globale, con particolare attenzione all'Europa occidentale (Germania, Francia, Regno Unito, Italia, Spagna). | A breve termine (≤ 2 anni) |
| Espansione delle flotte di noleggio e leasing trainata da strategie di appaltatori a basso impiego di capitale. | + 0.8% | Regno Unito, Germania, Francia, paesi nordici, con espansione nell'Europa orientale. | A lungo termine (≥ 4 anni) |
| Fase V e incentivi all'elettrificazione | + 0.7% | Paesi Bassi, Germania, paesi nordici (Svezia, Norvegia, Finlandia), Francia | Medio termine (2-4 anni) |
| Risparmi sui costi operativi (OPEX) derivanti dal gemello digitale e dalla telematica | + 0.5% | Principale area di applicazione nell'Europa occidentale (Germania, Regno Unito, Francia, Paesi Bassi), adozione precoce nei paesi nordici. | A lungo termine (≥ 4 anni) |
| Aumento dei progetti di decostruzione e demolizione circolare | + 0.4% | Centri urbani in Spagna, Francia, Belgio, Germania e Repubblica Ceca, con influenza a livello di mandato UE. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stimolo al settore edile nell'ambito del Fondo per la ripresa dell'UE
Il Fondo strategico per le infrastrutture tedesco, dotato di un budget considerevole, ha destinato una parte significativa delle risorse alle reti di trasporto entro la fine del decennio. Questa mossa è destinata a stimolare una domanda costante di escavatori di medie e grandi dimensioni e di bulldozer ad alta potenza. Nel frattempo, la Polonia sta implementando un'iniziativa su larga scala nei prossimi anni e la Repubblica Ceca sta portando avanti un importante programma di modernizzazione, ampliando ulteriormente le opportunità verso est. La Francia, attraverso l'iniziativa "Francia 2030", sta investendo ingenti risorse per promuovere l'adozione di flotte di veicoli elettrici e conformi alla normativa Stage V nelle aree urbane più trafficate. Mentre i grandi escavatori stanno traendo vantaggio dai contratti per autostrade e ferrovie, le pale cingolate compatte stanno trovando la loro nicchia nelle strade comunali. In Germania, i tassi di utilizzo del noleggio di escavatori di medie dimensioni hanno raggiunto livelli elevati, indicando una capacità limitata nonostante la crescita della produzione dei produttori.
Sostituzione accelerata delle flotte di cingolati obsolete
Negli ultimi anni, l'applicazione delle normative Stage V ha creato un accumulo di unità non conformi, che ora hanno superato il loro tipico ciclo di vita. A metà degli anni 2020, i volumi delle aste nel Regno Unito hanno registrato un notevole aumento, evidenziando un rapido ricambio. Le imprese edili occidentali stanno optando per modelli dotati di telematica che si integrano con i sistemi ERP (Enterprise Resource Planning), ottenendo una significativa riduzione dei tempi di inattività. D'altro canto, le aziende dell'Europa orientale stanno prolungando la vita utile dei loro escavatori cingolati Tier III-A, importando macchine usate da Germania e Francia a prezzi scontati. Questa strategia non solo posticipa la necessità di acquistare nuove unità, ma stimola anche il mercato dell'usato.
Espansione delle flotte di noleggio e leasing guidata da strategie di appaltatori a basso impiego di capitale.
Il canale di distribuzione a noleggio, che detiene una quota significativa delle spedizioni di minipale cingolate, è in rapida ascesa, con una crescita annua composta prevista notevole fino al 2031. Questa impennata è in gran parte trainata dalle imprese edili che riallocano capitali verso manodopera e materiali a fronte di una marcata carenza di manodopera specializzata. Aziende come Boels e Cramo stanno estendendo la vita utile delle loro flotte a diversi anni, sfruttando l'analisi telematica per ottimizzare l'utilizzo per unità. Nel frattempo, le minipale cingolate elettriche sovvenzionate, impiegate in vari progetti a breve termine, vantano un tasso di utilizzo considerevolmente superiore rispetto alle controparti diesel di proprietà.
Fase V e incentivi all'elettrificazione
I motori Stage V aggiungono 15,000-25,000 euro (circa 17,542.88-29,238.12 dollari) alle macchine con potenza superiore a 130 kW, accelerando i calcoli del costo totale di proprietà che ora favoriscono sempre più i cingolati elettrici. Il programma SSEB dei Paesi Bassi compensa fino a 90,000 euro (circa 105,241.05 dollari) per unità a zero emissioni. Gli ZX135-7EB di Hitachi e la serie PC20E di Komatsu sono entrati nelle flotte di noleggio europee nel corso del 2025 [1] “SSEB Zero-Emission Construction Scheme”, Netherlands Enterprise Agency, rvo.nl. Tuttavia, la predisposizione della rete è in ritardo: uno studio svedese mostra che la ricarica di 15 macchine pesanti può sovraccaricare le sottostazioni regionali, evidenziando il conto di 40 miliardi di euro (46.78 miliardi di dollari) per l'ammodernamento della rete che l'Europa deve chiudere entro il 2040.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti iniziali elevati e condizioni di credito più restrittive. | -0.6% | Europa orientale (Polonia, Repubblica Ceca, Romania), Europa meridionale (Spagna, Portogallo, Grecia), piccole imprese edili in tutte le regioni | A breve termine (≤ 2 anni) |
| Volatilità dell'offerta di materie prime e componenti | -0.5% | A livello globale, con forti pressioni in Germania, Italia e Francia a causa delle quote di importazione dell'acciaio e dell'attuazione del CBAM. | Medio termine (2-4 anni) |
| Costo di possesso delle flotte diesel legato ai criteri ESG | -0.4% | Europa occidentale (Germania, Francia, Regno Unito, Paesi Bassi, paesi nordici) con rigidi obblighi di informativa ESG | Medio termine (2-4 anni) |
| Scarsità di punti di ricarica rapida per veicoli cingolati di peso superiore a 20 tonnellate. | -0.3% | Paesi nordici, Paesi Bassi, Germania (pionieri nell'adozione dell'elettrico), centri urbani con vincoli di rete | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti iniziali elevati e condizioni di credito più restrittive.
In Europa, un escavatore cingolato Stage V da 20 tonnellate ha un prezzo nella fascia moderata. Al contrario, la sua controparte elettrica è significativamente più costosa. Questa disparità di prezzo allunga il periodo di ammortamento per gli acquirenti a diversi anni, soprattutto quando i tassi di interesse mantengono elevati gli spread di finanziamento. Inoltre, le banche in Polonia e nella Repubblica Ceca ora richiedono acconti iniziali notevolmente più alti rispetto alla norma nell'Europa occidentale. Ciò ha creato un panorama nettamente a due velocità tra gli acquirenti.
Volatilità dell'offerta di materie prime e componenti
A marzo 2026, i prezzi delle bobine laminate a caldo si aggiravano intorno ai 700 euro a tonnellata, sostenuti dall'impennata dei prezzi del gas naturale e dall'attuazione del Meccanismo di adeguamento del carbonio alle frontiere (CBM). Nel frattempo, i tempi di consegna dei semiconduttori si sono allungati notevolmente rispetto ai livelli pre-pandemia. Tale allungamento ha dilatato considerevolmente le finestre di consegna degli OEM e ridotto drasticamente i margini lordi.
Analisi del segmento
Per tipo di attrezzatura: Escavatori principali, Pale compatte in aumento
Nel 2025, gli escavatori cingolati rappresentavano il 41.27% del mercato europeo delle macchine movimento terra cingolate, trainati dai progetti autostradali e ferroviari di Germania e Polonia. Le pale cingolate compatte hanno registrato la crescita più rapida, con un CAGR del 5.69%, trovando impiego in cantieri urbani ristretti e in contratti di demolizione selettiva. La densificazione urbana favorisce le macchine con peso inferiore a 3 tonnellate e larghezza inferiore a 1.5 metri, che aggirano le restrizioni di traffico. I bulldozer pesanti e le pale cingolate rimangono indispensabili nello sviluppo delle cave e nei lavori di livellamento su larga scala, ma insieme rappresentano meno di un quinto della domanda totale. L'elettrificazione sta rimodellando questo scenario: le pale con batterie inferiori a 50 kWh si allineano con le alimentazioni in loco da 10 kW, mentre gli escavatori da 30 tonnellate rimangono alimentati a diesel fino a quando la capacità della rete non si espanderà.
I primi vantaggi dell'elettrificazione si manifestano nelle flotte a noleggio che utilizzano gli escavatori Hitachi ZX13.5-7EB da 135 tonnellate e i Komatsu PC serie E da 2-3.3 tonnellate. Queste unità riducono i costi energetici del 40% e rispettano le normative sulle emissioni zero nei cantieri di Amsterdam e Oslo. Gli escavatori di grandi dimensioni sono impiegati in progetti di ingegneria civile, ma devono adattarsi ai costi di post-trattamento Stage V, che riducono i vantaggi in termini di investimenti rispetto ai motori diesel. I cingolati specializzati, come le gru, rappresentano meno di un decimo delle spedizioni, concentrati nell'assemblaggio di torri per parchi eolici e nella posa di gasdotti, attività che variano in base alle tempistiche dei progetti energetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di propulsione: i motori a combustione interna dominano, l'elettrificazione accelera.
Nel 2025, i motori a combustione interna detenevano una quota del 77.83%, grazie a una logistica del carburante consolidata e a cicli di lavoro di otto ore, ma i trattori cingolati elettrici e ibridi registreranno un tasso di crescita annuo composto (CAGR) del 5.73% fino al 2031. I sussidi fino a 90,000 euro (circa 105,252.7 dollari) per unità a zero emissioni nei Paesi Bassi riducono il periodo di ammortamento a cinque anni.
I sistemi ibridi colmano le lacune infrastrutturali abbinando motori diesel a motori rigenerativi che riducono il consumo di carburante del 15-20%. Tuttavia, gli ibridi comportano un sovrapprezzo di 50,000-80,000 euro (circa 58,471.7-93,554.8 dollari) e una maggiore complessità dovuta alla doppia propulsione; per questo motivo, la loro adozione si concentra nelle flotte con più di 50 veicoli, che possono ripartire i costi di manutenzione su elevati tassi di utilizzo.
In base alla potenza del motore: leader nella fascia media, picchi compatti
Nel 2025, il 35.47% delle spedizioni di minipale cingolate con potenza compresa tra 201 e 400 CV ha rappresentato una quota di mercato corrispondente al fabbisogno di potenza degli escavatori da 20-30 tonnellate impiegati nei cantieri stradali. Le unità con potenza inferiore a 100 CV hanno registrato la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.72%, in linea con la domanda di minipale compatte per scuole, ospedali e scavi di trincee per telecomunicazioni, dove la bassa pressione sul terreno è fondamentale.
I cingolati con potenza superiore a 400 CV rappresentano meno del 15% del volume e rimangono prevalentemente diesel perché i pacchi batteria superiori a 600 kWh restano poco pratici. Le classi di fascia media sono sotto pressione a causa dei più agili veicoli elettrici che sottraggono quote di mercato ai lavori leggeri e dei pesanti cingolati diesel che mantengono il primato per gli scavi profondi.
Per settore di applicazione: l'edilizia domina, emerge l'economia circolare.
Nel 2025 il settore delle costruzioni ha raggiunto una quota del 31.28% e guiderà la crescita del mercato europeo delle macchine movimento terra cingolate con un CAGR del 5.77% fino al 2031, trainato dalla spesa tedesca per i trasporti pari a 93 miliardi di euro (circa 108.75 miliardi di dollari) e dalla spinta alla decarbonizzazione urbana in Francia. La domanda nel settore minerario e delle cave cresce più lentamente a causa degli ostacoli burocratici che gravano sulle nuove cave.
La decostruzione si sta affermando a fronte degli obblighi europei in materia di riciclaggio dei rifiuti, mettendo in luce le macchine elettriche compatte con accessori di precisione. Le imprese di servizi pubblici comunali e i giardinieri paesaggisti costituiscono un segmento "altro" in crescita, interessato a macchine cingolate elettriche silenziose che operano entro i limiti di orario consentiti nelle zone residenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i rivenditori sono in testa, il mercato del noleggio accelera.
Nel 2025, i rivenditori autorizzati detenevano ancora una quota del 45.47%, ma gli anticipi sul noleggio sono cresciuti a un tasso annuo composto del 5.79%, poiché gli appaltatori ricorrono a modelli basati sull'utilizzo per evitare gli elevati costi di finanziamento. Le vendite dirette dei produttori di apparecchiature originali (OEM) si rivolgono agli operatori di megaprogetti che acquistano flotte superiori a 50 unità, ma si stabilizzano intorno a un quarto della quota di mercato.
Le società di noleggio attingono ai fondi di sovvenzione e spostano unità Stage V o elettriche da un sito all'altro, realizzando profitti sull'intero ciclo di vita derivanti da ricambi, telematica e formazione degli operatori, mentre i concessionari rispondono con pacchetti ibridi di noleggio con riscatto.
Analisi geografica
La Germania ha conquistato una quota del 28.87% nel 2025; la potenza europea si appresta a investire massicciamente fino alla fine del decennio nei corridoi di trasporto, privilegiando escavatori di medie e grandi dimensioni e bulldozer ad alta potenza. A seguire, la Francia destina ingenti finanziamenti all'iniziativa "Francia 2030", ponendo l'accento sulle flotte a zero emissioni per la riqualificazione urbana di Parigi. Il Regno Unito ha registrato vendite significative di macchine cingolate a metà del decennio e sta avanzando a un CAGR del 6.73% fino al 2031, ma si trova ad affrontare un'imminente carenza di manodopera che si prevede crescerà considerevolmente nei prossimi anni. Per contrastare ciò, si sta dando importanza a strategie come la telematica e il noleggio. Nei paesi nordici, mentre sono in corso progetti pilota di elettrificazione, gli studi avvertono che la ricarica di più macchine pesanti potrebbe sovraccaricare una parte considerevole delle sottostazioni regionali [2] "Workforce Report 2026", UK Construction Industry Training Board, citb.co.uk.
L'Europa orientale, sostenuta dai fondi di coesione dell'UE, sta superando le altre regioni con una forte crescita. Tuttavia, le rigide condizioni di finanziamento stanno spingendo le piccole imprese verso le importazioni di macchinari usati. L'Europa meridionale è alle prese con l'inflazione dell'acciaio e dei componenti, che allunga i tempi di consegna dei produttori di apparecchiature originali (OEM). Ciononostante, l'impegno della Spagna per le infrastrutture per le energie rinnovabili sta sostenendo la domanda di gru cingolate. In Russia, il panorama sta cambiando: mentre gli OEM occidentali si sono ritirati, giganti cinesi come XCMG e Zoomlion stanno entrando in gioco, soddisfacendo la domanda residua dei loro stabilimenti in Germania e Ungheria e riducendo drasticamente i tempi di consegna.
Nelle regioni del Benelux e delle Alpi, si registra un'elevata densità di escavatori cingolati pro capite, grazie a infrastrutture avanzate e a rigide normative sulle emissioni che favoriscono la rapida adozione dei veicoli elettrici. Gli incentivi SSEB dei Paesi Bassi rendono gli escavatori cingolati a zero emissioni una scelta economicamente vantaggiosa per le flotte a noleggio, soprattutto per quelle impegnate in molteplici progetti urbani a breve termine. Nel frattempo, Irlanda e Portogallo, sostenuti dalle infrastrutture turistiche, registrano una crescita costante, ma devono affrontare le sfide legate alla scarsità di capitali e a un mercato del noleggio limitato.
Panorama competitivo
Nel 2025, i principali leader mondiali Caterpillar, Komatsu, Liebherr, Volvo Construction Equipment e Hitachi detenevano una quota di mercato combinata significativa, a indicare un mercato moderatamente concentrato. Nel 2026, Volvo prevede di rafforzare la propria integrazione verticale acquisendo Swecon tramite un investimento sostanziale e aprendo uno stabilimento per la produzione di escavatori a Eskilstuna, riducendo significativamente i tempi di consegna. Nel frattempo, Liebherr e Kubota dovrebbero stipulare un accordo di fornitura per la co-branding di escavatori gommati a partire dal 2026, ampliando così la propria gamma di prodotti senza la necessità di un investimento ex novo completo.
I concorrenti cinesi stanno intensificando la loro espansione in Europa. Al Bauma 2025, Zoomlion ha presentato una vasta gamma di modelli e ampliato il suo stabilimento tedesco. Allo stesso modo, XCMG sta aprendo un centro di formazione a Düsseldorf e lanciando una divisione di leasing europea con condizioni flessibili. Tuttavia, nonostante queste iniziative aggressive, SANY ha registrato solo una crescita marginale delle vendite in Europa durante la prima metà del 2025, poiché gli installatori continuano a dare priorità a reti di assistenza robuste e sistemi telematici. Anche i finanziamenti legati ai criteri ESG stanno intensificando la concorrenza. Si prevede che Heidelberg Materials emetterà un consistente green bond per apparecchiature a basse emissioni di carbonio, offrendo un vantaggio agli OEM con roadmap consolidate per le apparecchiature elettriche.
Le piattaforme telematiche garantiscono flussi di entrate ricorrenti altamente redditizi vincolando i clienti a cloud di dati proprietari. Product Link di Caterpillar e Komtrax di Komatsu hanno svolto un ruolo fondamentale nella riduzione dei tempi di inattività non pianificati, generando costi di transizione considerevoli. La propulsione ibrida colma attualmente il divario per i veicoli nelle categorie di peso più elevate, mentre i fornitori che offrono combinazioni di gruppi elettrogeni e batterie si stanno ritagliando una nicchia in attesa che la capacità della rete si espanda.
Leader del settore delle macchine movimento terra cingolate in Europa
Caterpillar Inc.
Komatsu Ltd.
Liebherr International AG
Volvo Construction Equipment AB
Hitachi Construction Machinery Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Liebherr ha presentato gli escavatori cingolati compatti G8 R 915, R 917 e R 920. L'azienda ha progettato queste macchine a raggio di rotazione ridotto per cantieri urbani interconnessi, caratterizzati da spazi limitati e accesso ristretto.
- Aprile 2025: Kubota ha concordato con Liebherr l'approvvigionamento di escavatori gommati da 9 e 11 t per il lancio europeo nel 2026, al fine di soddisfare la domanda trainata dalle infrastrutture.
- Marzo 2025: SANY Group ha lanciato la pala cingolata compatta ST230V, progettata specificamente per progetti infrastrutturali in Europa e Nord America. La pala offre la massima manovrabilità in spazi ristretti.
Ambito del rapporto sul mercato europeo delle macchine movimento terra cingolate
Il rapporto copre le seguenti categorie di macchine: Tipo di attrezzatura (escavatori cingolati, bulldozer cingolati, pale cingolate, gru cingolate e posatubi, pale compatte cingolate e minipale, e altre (scavatrici a catena, perforatrici, ecc.)), Propulsione (motore a combustione interna, elettrica e ibrida), Potenza del motore (inferiore a 100 CV, 100-200 CV, 201-400 CV e superiore a 400 CV), Applicazione (edilizia, miniere e cave, agricoltura e silvicoltura e altre), Canale di distribuzione (vendite dirette OEM, rivenditori autorizzati e società di noleggio e leasing) e Paese (Germania, Francia, Regno Unito, Italia, Spagna, Russia, Paesi Bassi, Svezia, Norvegia, Finlandia, Polonia, Repubblica Ceca, Austria, Svizzera, Belgio, Danimarca, Irlanda, Portogallo e Grecia). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Escavatori cingolati |
| Bulldozer cingolati |
| Pale cingolate |
| Gru cingolate e posatubi |
| Pale compatte cingolate e minipale compatte |
| Altri (trencher, perforatrici, ecc.) |
| Motore a combustione interna (ICE) |
| Elettrico e Ibrido |
| Sotto i 100 CV |
| 100-200 HP |
| 201-400 HP |
| Sopra i 400 HP |
| Edilizia |
| Miniere e cave |
| Agricoltura e silvicoltura |
| Altro |
| Vendite OEM dirette |
| Rivenditori autorizzati |
| Società di noleggio e leasing |
| Germania |
| Francia |
| Regno Unito |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Svezia |
| Norvegia |
| Finlandia |
| Polonia |
| Repubblica Ceca |
| Austria |
| Svizzera |
| Belgio |
| Danmark |
| Irlanda |
| Portogallo |
| La Grecia |
| Per tipo di apparecchiatura | Escavatori cingolati |
| Bulldozer cingolati | |
| Pale cingolate | |
| Gru cingolate e posatubi | |
| Pale compatte cingolate e minipale compatte | |
| Altri (trencher, perforatrici, ecc.) | |
| Per propulsione | Motore a combustione interna (ICE) |
| Elettrico e Ibrido | |
| Per potenza del motore | Sotto i 100 CV |
| 100-200 HP | |
| 201-400 HP | |
| Sopra i 400 HP | |
| Per Applicazione | Edilizia |
| Miniere e cave | |
| Agricoltura e silvicoltura | |
| Altro | |
| Per canale di distribuzione | Vendite OEM dirette |
| Rivenditori autorizzati | |
| Società di noleggio e leasing | |
| Per Nazione | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Svezia | |
| Norvegia | |
| Finlandia | |
| Polonia | |
| Repubblica Ceca | |
| Austria | |
| Svizzera | |
| Belgio | |
| Danmark | |
| Irlanda | |
| Portogallo | |
| La Grecia |
Domande chiave a cui si risponde nel rapporto
Quale livello di fatturato raggiungeranno le macchine movimento terra cingolate in Europa nel 2026?
Nel 2026 le vendite ammonteranno a 19.91 miliardi di dollari.
Quale categoria di apparecchiature registra attualmente il maggior numero di spedizioni?
Gli escavatori cingolati si confermano al primo posto con una quota del 41.27% della domanda prevista per il 2025.
Con quale rapidità si svilupperanno le pale cingolate compatte nel periodo di previsione?
Tra il 2026 e il 2031 le spedizioni aumenteranno a un tasso di crescita annuo composto (CAGR) del 5.69%.
Perché il canale del noleggio è così cruciale per gli appaltatori?
Il noleggio copre già il 45.47% delle consegne ed è il settore in più rapida crescita, offrendo alle aziende l'accesso alle attrezzature senza ingenti investimenti di capitale.
Quanto è rilevante il passaggio alle motorizzazioni elettriche e ibride?
Sebbene il diesel mantenga una quota di mercato del 77.83% nel 2025, le varianti elettriche e ibride si espanderanno a un tasso di crescita annuo composto (CAGR) del 5.73% fino al 2031, grazie anche a incentivi come il programma olandese SSEB.
Quali piani di spesa nazionali sostengono la domanda di attrezzature a lungo termine?
Tra i progetti in programma spiccano il fondo tedesco per i trasporti da 93 miliardi di euro (circa 108.7 miliardi di dollari), il piano francese "Francia 2030" da 54 miliardi di euro (circa 63.1 miliardi di dollari) e il programma polacco da 76 miliardi di euro (circa 88.8 miliardi di dollari).


