

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
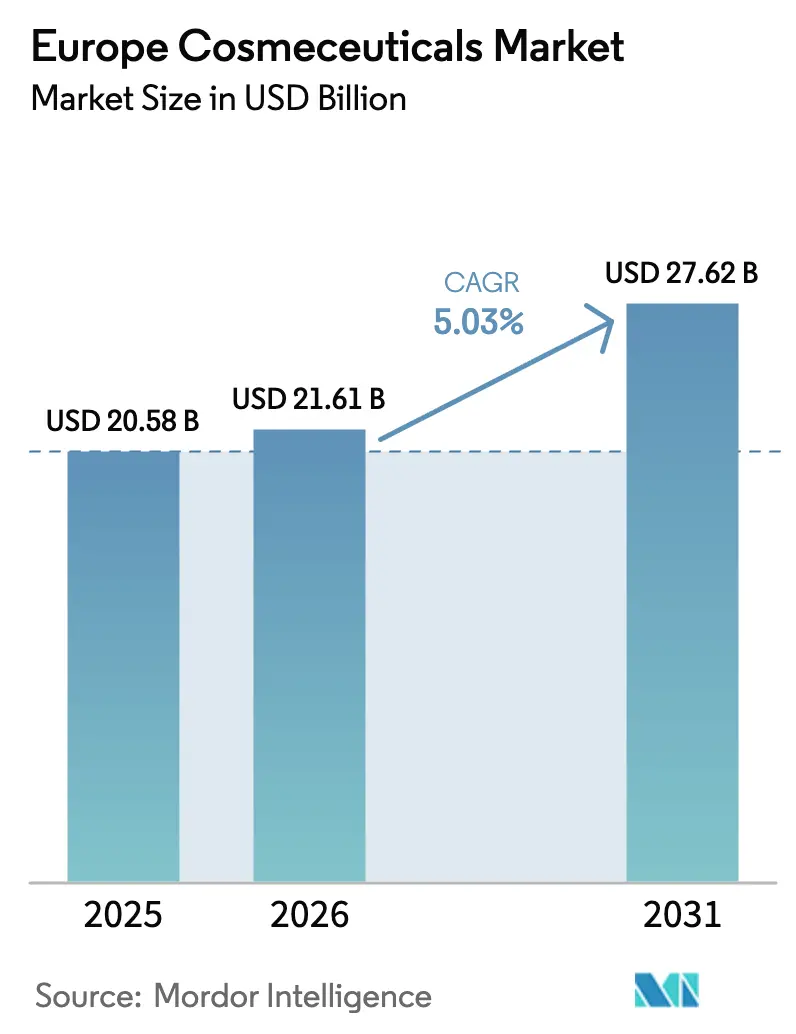
| Dimensione del mercato (2026) | 21.61 miliardo di dollari |
| Dimensione del mercato (2031) | 27.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
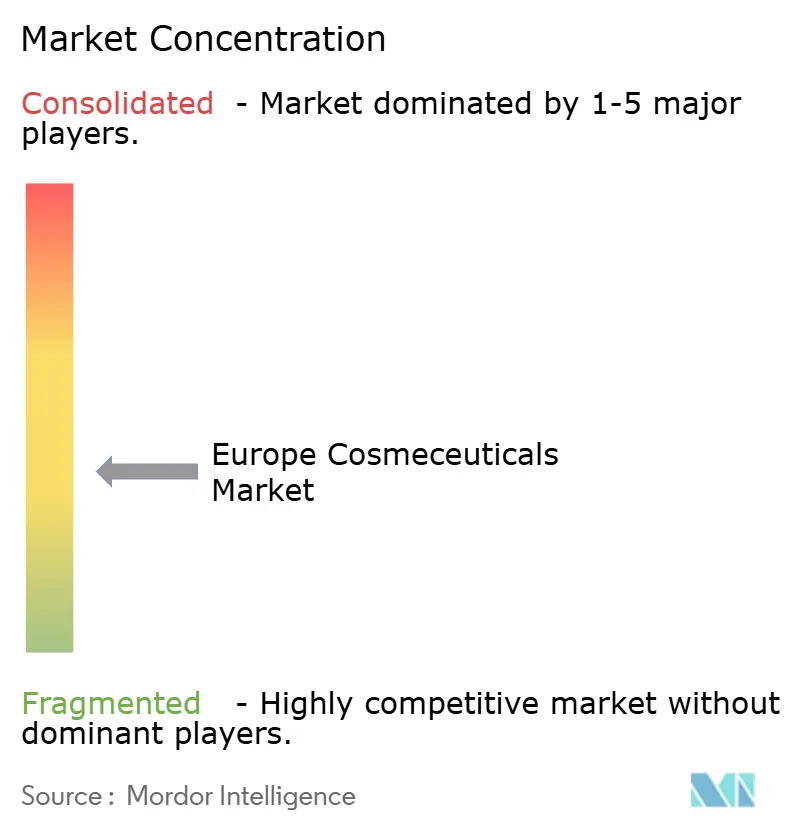
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei cosmeceutici di Mordor Intelligence
Il mercato europeo dei cosmeceutici è stato stimato in 20.58 miliardi di dollari nel 2025 e si stima che crescerà da 21.61 miliardi di dollari nel 2026 a 27.62 miliardi di dollari entro il 2031, con un CAGR del 5.03% nel periodo di previsione (2026-2031). I consumatori prediligono sempre più formulazioni di bellezza scientificamente comprovate che uniscono l'attrattiva cosmetica ai vantaggi dermatologici. In Germania e Italia, l'invecchiamento della popolazione, l'aumento della consapevolezza degli ingredienti e la credibilità dei canali farmaceutici stanno ampliando la portata del mercato. Innovazioni come l'e-commerce, la diagnostica cutanea basata sull'intelligenza artificiale e la logistica diretta al consumatore stanno accelerando il percorso dalla ricerca e sviluppo (R&S) al consumatore finale. Questa accelerazione consente ai marchi più agili di implementare regimi di bellezza personalizzati su larga scala. Mentre l'allentamento normativo per le affermazioni "dermatologicamente leggere" e i progressi biotecnologici, come il retinolo fermentato con precisione, stanno alimentando una rapida innovazione, sfide come i prodotti contraffatti e i costi di convalida delle affermazioni pongono ostacoli significativi.
Punti chiave del rapporto
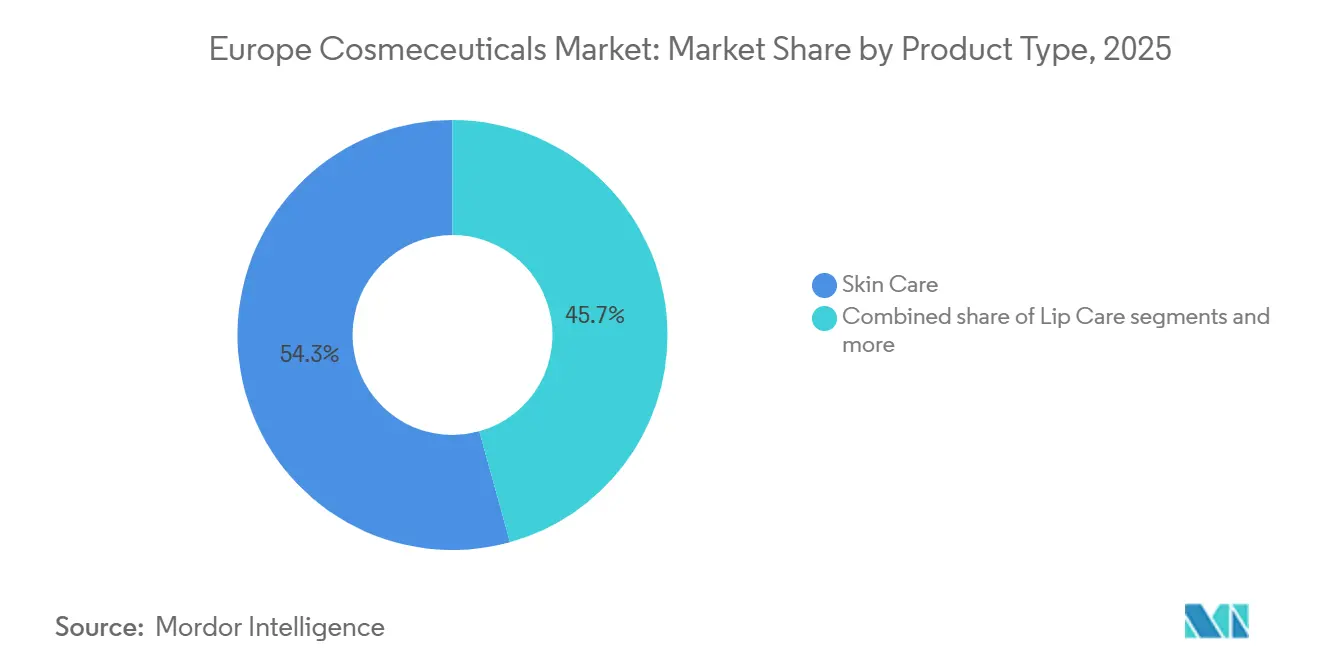
- Per tipologia di prodotto, la cura della pelle ha dominato il mercato europeo dei cosmeceutici con il 54.31% nel 2025, mentre si prevede che la cura delle labbra registrerà il CAGR più elevato, pari al 5.45%, dal 2026 al 2031.
- Per categoria, le formulazioni convenzionali hanno registrato l'81.93% del fatturato nel 2025; si prevede che i prodotti biologici/naturali cresceranno a un CAGR del 4.94% fino al 2031.
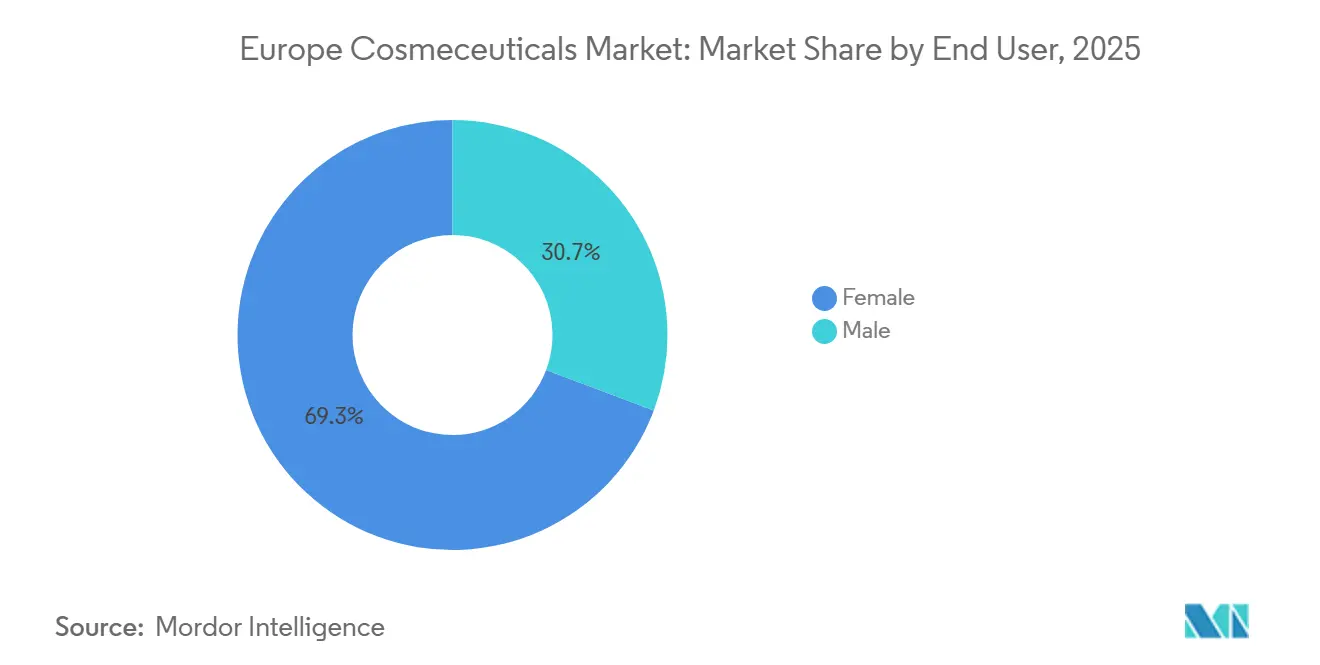
- Per quanto riguarda l'utente finale, le consumatrici rappresentavano il 69.29% della domanda nel 2025, mentre la cura della persona maschile è destinata a crescere a un CAGR del 5.74% entro il 2031.
- Per canale di distribuzione, i negozi di prodotti per la salute e la bellezza detenevano una quota del 37.47% nel 2025; tuttavia, si prevede che la vendita al dettaglio online aumenterà a un CAGR del 7.03% fino al 2031.
- In termini geografici, la Germania ha dominato il mercato con una quota di valore del 18.93% nel 2025, mentre la Polonia è stato il mercato in più rapida crescita, con un CAGR del 6.53% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo dei cosmeceutici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'invecchiamento della popolazione aumenta la domanda di cosmeceutici anti-invecchiamento | + 1.2% | Germania, Italia, Francia, Spagna; in accelerazione in Polonia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Aumento della consapevolezza degli ingredienti dermocosmetici e delle affermazioni supportate dalla scienza | + 0.9% | Germania, Francia, Regno Unito, Benelux; roccaforti del canale farmaceutico | Medio termine (2-4 anni) |
| Espansione dell'e-commerce e della personalizzazione basata sui dati | + 0.8% | Paneuropeo, con Regno Unito e Germania leader nell'adozione digitale | A breve termine (≤ 2 anni) |
| Nutricosmetici - convergenza tra ingeribili e topici | + 0.6% | Germania, Francia, Italia, Regno Unito; segmenti urbani premium | Medio termine (2-4 anni) |
| Adozione di prodotti che proteggono dalla luce blu e dall'inquinamento | + 0.4% | Centri urbani in Germania, Francia, Regno Unito, Polonia; emergenti in Spagna | Medio termine (2-4 anni) |
| Percorsi UE semplificati per le dichiarazioni funzionali "dermatologiche leggere" | + 0.5% | In tutta l'UE, con Francia e Germania pioniere nella convalida clinica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione aumenta la domanda di cosmeceutici anti-invecchiamento
Nel 2024, l'età media in Europa ha raggiunto i 44.4 anni. Eurostat prevede che entro il 2050, gli individui di età pari o superiore a 65 anni costituiranno il 30% della popolazione. Questo cambiamento demografico sta alimentando una domanda costante di prodotti come retinoidi, peptidi e sieri a base di fattori di crescita, che combattono il fotoinvecchiamento e aiutano a ripristinare la densità dermica [1] Fonte: Eurostat, “Population Structure and Ageing,” ec.europa.eu . Mentre Germania e Italia, con oltre il 23% della popolazione già di età pari o superiore a 65 anni, sono leader nelle vendite di prodotti anti-età, la Polonia sta assistendo a un'impennata. L'età media in Polonia è salita da 38.2 nel 2010 a 42.1 nel 2023, stimolando una crescita a doppia cifra nelle categorie di skincare premium, secondo Polishcosmetics. La piattaforma Longevity Science di L'Oréal, il cui debutto è previsto per giugno 2025, sta spostando l'attenzione dalla semplice idratazione superficiale a interventi cellulari più profondi. Il loro approccio mira alla senescenza cellulare utilizzando principi attivi biotecnologici derivati da microrganismi estremofili. Nel frattempo, il siero epigenetico Eucerin Hyaluron-Filler di Beiersdorf, lanciato a settembre 2024, dimostra gli elevati standard clinici raggiunti nei prodotti anti-età. Con la fusione tra dermatologia e gerontologia, i parametri di riferimento per l'efficacia si stanno evolvendo. Studi sottoposti a revisione paritaria, come evidenziato da MDPI AG, confermano che le combinazioni di peptidi e retinolo possono ridurre la profondità delle rughe del 28% in sole 12 settimane, soddisfacendo i rigorosi standard di evidenza stabiliti sia dagli enti regolatori che dai consumatori.
Aumento della consapevolezza degli ingredienti dermocosmetici e delle affermazioni scientifiche
La trasparenza degli ingredienti si è affermata come un fattore chiave nelle decisioni di acquisto. I consumatori ora esaminano attentamente gli elenchi INCI, privilegiando principi attivi come niacinamide, ceramidi e bakuchiol, evitando formulazioni contenenti parabeni o fragranze sintetiche. La piattaforma DermaWeb di Pierre Fabre, che collega 16,000 dermatologi in tutta Europa, facilita il feedback in tempo reale sull'efficacia dei prodotti e sugli eventi avversi. Questo ciclo di feedback aiuta a perfezionare le formulazioni e a corroborare le affermazioni. Il traguardo di 1 miliardo di euro di fatturato di Avène nel 2023 sottolinea il ruolo fondamentale del canale farmaceutico nel legittimare la dermocosmesi attraverso l'approvazione professionale. Lanciato nell'aprile 2025, RetiLife™ di Givaudan, un'alternativa al retinolo derivata dalla fermentazione, risponde alle preoccupazioni dei consumatori in merito all'irritazione da retinoidi. Promette una modulazione dell'espressione genica comparabile, un'affermazione convalidata in vitro. Nel gennaio 2024, Symrise ha rafforzato le sue competenze nel settore degli estratti botanici acquisendo Schaffelaarbos nei Paesi Bassi. Questa acquisizione evidenzia l'importanza strategica dei principi attivi naturali, apprezzati sia per la loro efficacia che per la loro attrattiva "clean-label". Nemluvio (nemolizumab) di Galderma sfuma i confini tra interventi cosmeceutici e farmaceutici. Il prodotto, approvato dall'UE nel febbraio 2025 per la dermatite atopica, segna il passaggio da semplici affermazioni di marketing a rigorose conferme cliniche.
Nutricosmetici: convergenza di prodotti ingeribili e topici
Poiché i consumatori adottano sempre più un approccio "inside-out" alla salute della pelle, prodotti di bellezza ingeribili come peptidi di collagene, integratori di acido ialuronico e probiotici si stanno fondendo con i tradizionali regimi topici. Il segmento nutricosmetico europeo, concentrato principalmente in Germania, Francia, Italia e Regno Unito, sta registrando una crescita annuale. Questa espansione è sostenuta dalla chiarezza normativa delle direttive UE sugli integratori alimentari, che consentono specifiche indicazioni sulla salute per i bioattivi. Il collagene marino, derivato dalla pelle e dalle squame del pesce, ha un prezzo più elevato grazie alla sua biodisponibilità superiore rispetto alle controparti bovine o suine. Studi clinici, come riportato da MDPI AG, indicano che una dose giornaliera di 1.5 grammi può migliorare l'idratazione della pelle del 12% in un periodo di otto settimane. Mentre la joint venture Innéov di L'Oréal con Nestlé è stata pioniera nella categoria, sciogliendosi nel 2014, marchi contemporanei come Cetaphil di Galderma si stanno ora avventurando nel settore dei prodotti ingeribili, capitalizzando sulla loro reputazione dermatologica. Il portfolio Avène di Pierre Fabre esemplifica questa tendenza, combinando spray topici all'acqua termale con integratori antiossidanti orali mirati alla rosacea e alla pelle sensibile. In un'epoca in cui la trasparenza delle etichette pulite regna sovrana, i consumatori richiedono sempre più ingredienti non OGM, provenienti da fonti sostenibili e supportati da certificazioni di terze parti. Questo cambiamento sta spingendo i marchi a investire massicciamente in sistemi di tracciabilità, garantendo la documentazione della provenienza degli ingredienti dall'oceano alla capsula.
Adozione di prodotti Blue-Light e Pollution-Shield
I consumatori urbani in Germania, Francia, Regno Unito e Polonia sono sempre più preoccupati per l'esposizione alla luce blu dei dispositivi digitali e per l'inquinamento da particolato. Questa preoccupazione sta alimentando una crescente domanda di formulazioni contenenti antiossidanti come niacinamide, vitamina C e acido ferulico, noti per neutralizzare i radicali liberi. Sebbene le prove cliniche sui danni della luce blu siano ancora oggetto di dibattito, alcuni dermatologi sottolineano che le radiazioni UV rappresentano un rischio significativamente maggiore. Ciononostante, i marchi stanno sfruttando questa preoccupazione dei consumatori, lanciando prodotti come sieri e creme idratanti "digital-detox" arricchiti con SPF. Ad esempio, Eucerin Actinic Control SPF100 di Beiersdorf, lanciato nel maggio 2025 come dispositivo medico per la cheratosi attinica, sottolinea la transizione del settore verso prodotti con SPF ultra-elevato che combattono anche l'inquinamento. Anthelios UV Mune 400 di La Roche-Posay, studiato per contrastare i raggi UVA ultra-lunghi, è diventato un best-seller nel 2024, riaffermando la centralità della protezione solare nella dermatologia preventiva. Tuttavia, corroborare le affermazioni anti-inquinamento si rivela difficile: il Comitato scientifico per la sicurezza dei consumatori della Commissione europea non ha ancora definito protocolli di test standardizzati. Di conseguenza, i marchi spesso si affidano a test in vitro per misurare l'adesione del particolato o i marcatori dello stress ossidativo. Una strada promettente risiede nella creazione di sensori indossabili in grado di misurare l'esposizione ambientale e offrire suggerimenti di prodotto personalizzati. Il cerotto UV Sense di L'Oréal, un dispositivo NFC senza batteria, sta già facendo scalpore in questo ambito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative a falsificazione e contraffazione dei prodotti | -0.6% | Italia, Spagna, Francia, Paesi Bassi, Polonia; hotspot dell'e-commerce transfrontaliero | A breve termine (≤ 2 anni) |
| Norme UE severe limitano le richieste di risarcimento quasi mediche | -0.5% | In tutta l'UE, con la Germania e la Francia che applicano le norme più rigorosamente | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura per i principi attivi biotecnologici | -0.7% | Paneuropeo, che colpisce i marchi che dipendono dalla fermentazione e dagli estratti botanici | Medio termine (2-4 anni) |
| Scetticismo dei consumatori sull'efficacia rispetto al prezzo elevato | -0.4% | Regno Unito, Germania, Francia; segmenti attenti al valore | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative a false dichiarazioni e contraffazioni dei prodotti
Nel 2024, l'EUIPO ha segnalato il sequestro di 112 milioni di articoli contraffatti, per un valore sbalorditivo di 3.8 miliardi di euro. In particolare, profumi e cosmetici rappresentavano il 3.04% di questi articoli sequestrati. Le ripercussioni per il settore cosmetico dell'UE sono gravi: una perdita annua di 3 miliardi di euro di fatturato e l'eliminazione di 32,000 posti di lavoro [2] Fonte: EUIPO, “Cosmetici contraffatti in Europa”, euipo.europa.eu . I principali punti di sequestro includono Italia, Spagna, Francia, Paesi Bassi, Portogallo, Romania e Polonia, evidenziando le vulnerabilità sia dei centri di produzione che del commercio elettronico transfrontaliero. Lanciata nel febbraio 2024, la campagna del Regno Unito "Choose Safe not Fake" ha messo in luce i pericoli dei cosmetici contraffatti, rivelando che spesso contengono sostanze tossiche come piombo, arsenico e persino contaminazione batterica. Queste rappresentano rischi significativi per la salute dei consumatori. Sebbene la raccomandazione UE 2024/915 della Commissione promuova misure di tracciabilità, come gli identificatori univoci di prodotto e l'autenticazione basata su blockchain, l'onere finanziario della loro implementazione grava in modo sproporzionato sulle piccole e medie imprese. I marketplace online, in particolare piattaforme come Amazon ed eBay, faticano a controllare efficacemente i venditori terzi, rendendoli anelli deboli della catena di approvvigionamento. Di conseguenza, i consumatori spesso hanno difficoltà a distinguere tra prodotti originali e sofisticate imitazioni, accorgendosi della differenza solo dopo aver subito reazioni avverse.
Norme UE severe che limitano le richieste di risarcimento quasi mediche
Il regolamento UE 1223/2009 distingue chiaramente tra cosmetici e medicinali, vietando qualsiasi affermazione secondo cui i cosmetici possano prevenire, trattare o curare malattie [3] Fonte: Commissione europea, “Comitato scientifico per la sicurezza dei consumatori”, ec.europa.eu . Tuttavia, questo confine è sotto esame poiché i marchi investono in studi clinici per convalidare l'efficacia dei trattamenti per condizioni come iperpigmentazione e rosacea. Il BfArM tedesco e l'ANSM francese applicano rigorosamente questi regolamenti, imponendo ai marchi di fornire dossier con dati clinici statisticamente significativi a supporto di qualsiasi affermazione funzionale. La conformità ha un costo elevato: un singolo studio clinico multicentrico può costare oltre 500,000 euro, un ostacolo per i marchi indipendenti e un vantaggio per le multinazionali con ingenti budget di ricerca e sviluppo. La zona grigia normativa che circonda termini come “testato dermatologicamente” o “clinicamente provato” pone sfide legali. Le autorità nazionali hanno interpretazioni diverse, che portano al ritiro di prodotti e alle necessarie riformulazioni. Nemluvio di Galderma, che ha ottenuto l'approvazione come medicinale nel febbraio 2025, offre una strada alternativa: riclassificandosi come farmaco, acquisisce maggiori credenziali terapeutiche, ma si trova ad affrontare la vendita solo su prescrizione medica e le relative discussioni sul rimborso, limitandone così la diffusione sul mercato. Il continuo braccio di ferro tra la ricerca di efficacia da parte dei consumatori e la cautela normativa non accenna a risolversi, frenando la crescita dei cosmeceutici ad alte prestazioni.
Analisi del segmento
Per tipo di prodotto: Dominanza della cura della pelle e accelerazione della cura delle labbra
Nel 2025, la cura della pelle ha dominato il mercato europeo dei cosmeceutici, con una quota del 54.31%, trainata dalla popolarità di sieri anti-età, creme idratanti con fattore di protezione solare (SPF) e trattamenti consigliati dai dermatologi. Sebbene la cura delle labbra rappresenti un segmento più piccolo, è in crescita, con un CAGR del 5.45%. Questa crescita è alimentata da balsami che combinano SPF 30+, peptidi e acido ialuronico, per un'estetica "minimalista ma clinica". Il segmento della cura dei capelli sta registrando una crescita costante, con linee per la salute del cuoio capelluto come DermoCapillaire che integrano perfettamente la dermatologia nella routine quotidiana. Nel frattempo, le innovazioni per l'igiene orale, come la pasta sbiancante a base di enzimi di Unilever, stanno portando i principi cosmeceutici nel regno dell'estetica dentale.
Guardando al futuro, si prevede che il mercato europeo dei cosmeceutici per la cura della pelle crescerà grazie ai progressi negli attivi epigenetici e negli ingredienti fermentati di precisione. Prodotti come Melasyl™ evidenziano il passaggio della modulazione dei pigmenti dai prodotti farmaceutici alle creme da banco. I prodotti per la protezione solare stanno vivendo la crescita interna più rapida, soprattutto con l'intensificarsi delle preoccupazioni relative ai raggi UV-A e alla luce blu. La rinascita della cura delle labbra può essere collegata alla tendenza post-pandemica, in cui la "skinification" del trucco enfatizza i benefici funzionali rispetto alla mera varietà di colore. Inoltre, le colorazioni per capelli stanno subendo pressioni normative, essendo sollecitate a sostituire l'ammoniaca con alternative vegetali, garantendo al contempo un'efficace copertura dei capelli bianchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: pilastro convenzionale e slancio organico
Nel 2025, i prodotti convenzionali hanno dominato il mercato, rappresentando l'81.93% del fatturato totale. Il loro successo è derivato dalla credibilità acquisita in farmacia, dalla lunga durata di conservazione e dall'utilizzo di conservanti economicamente vantaggiosi. Nel frattempo, le varianti certificate biologiche, sostenute dai prestigiosi sigilli COSMOS ed Ecocert (che impongono un contenuto vegetale biologico del 95% secondo ECOCERT GROUP), stanno registrando una crescita costante con un CAGR del 4.94% [4] Fonte: Ecocert, “COSMOS Organic Certification,” ecocert.com . Tuttavia, il mercato europeo dei cosmeceutici per le linee biologiche si trova ad affrontare delle limitazioni dovute agli elevati costi delle materie prime e alla ridotta durata di conservazione. In particolare, Germania, Francia e Regno Unito sono all'avanguardia, ospitando la maggior parte degli SKU certificati, a sottolineare una tendenza dei consumatori disposti a pagare un sovrapprezzo per la garanzia di un'etichetta pulita.
Tuttavia, permangono delle sfide: i conservanti naturali, come il sorbato di potassio, sono in ritardo rispetto alle loro controparti sintetiche, limitandone la diffusione. In risposta, marchi come Caudalie stanno investendo in complessi brevettati di estratti d'uva, cercando di coniugare efficacia e appeal naturale. Sebbene l'Ecolabel UE introduca criteri per il packaging e la biodegradabilità, la sua adozione si attesta al di sotto del 5%, principalmente a causa dell'onere finanziario della conformità. Inoltre, una tendenza crescente vede i consumatori orientarsi verso strategie ibride che riducono l'uso di prodotti petrolchimici, anche se ciò significa rinunciare alla certificazione biologica completa, il tutto alla ricerca di una soluzione "sufficientemente pulita".
Per utente finale: Core femminile e Upswing maschile
Nel 2025, le donne rappresentavano il 69.29% del fatturato, in gran parte grazie a consolidate routine anti-età e soluzioni raccomandate dai dermatologi per problemi come iperpigmentazione e sensibilità cutanea. Nel frattempo, il mercato europeo dei prodotti cosmeceutici per la cura della pelle maschile si sta espandendo a un CAGR del 5.74%, stimolato dall'evoluzione delle norme culturali e da una più precoce adozione di routine di cura della pelle da parte degli uomini della Generazione Z. Dato che la pelle maschile è più spessa del 25% e produce più sebo, c'è una domanda di prodotti leggeri che penetrino in profondità. Marchi come Nivea Men, Lab Series e Bulldog stanno capitalizzando su questa tendenza, promuovendo routine semplificate come i detergenti 3 in 1 arricchiti con SPF.
Le piattaforme digitali svolgono un ruolo fondamentale in questo cambiamento: il 18% degli uomini riconosce i consigli degli influencer come un fattore chiave nelle proprie decisioni di acquisto, rispetto al 12% delle donne, secondo Barclays. I centri urbani stanno assistendo a una rapida convergenza, soprattutto con i barbieri specializzati che ora offrono trattamenti viso cosmeceutici. Mentre la domanda femminile si è stabilizzata in assenza di principi attivi innovativi, si registra una rinnovata spinta nella ricerca e sviluppo verso senolitici e modulatori del microbioma, con l'obiettivo di rinvigorire la crescita della categoria.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'autorità farmaceutica incontra la rivoluzione digitale
Nel 2025, i negozi di prodotti per la salute e la bellezza, in particolare le catene di farmacie, hanno generato il 37.47% delle vendite, grazie alle raccomandazioni dei farmacisti e alle sponsorizzazioni di marchi supportati da medici come La Roche-Posay e Avène. Con la diagnostica basata sull'intelligenza artificiale e la logistica degli abbonamenti che migliorano la praticità, i canali online sono destinati a conquistare una fetta più ampia del mercato europeo dei cosmeceutici. Il sistema tedesco Apotheke mette in luce il ruolo fondamentale dei farmacisti, mentre in Francia, secondo i Laboratori Pierre Fabre, circa il 60% dei dermocosmetici viene venduto in farmacia.
Sebbene i supermercati gestiscano volumi significativi, non dispongono di un vantaggio clinico. Al contrario, le piattaforme online non solo ottengono margini di profitto migliori, ma raccolgono anche dati proprietari sull'efficacia, plasmando le formulazioni future. Tuttavia, la minaccia delle contraffazioni incombe; in risposta, l'Ufficio dell'Unione Europea per la Proprietà Intellettuale approva la Raccomandazione UE 2024/915, che promuove la serializzazione e le app di autenticazione dei consumatori. Una tendenza in crescita è l'approccio omnicanale ibrido, in cui i consumatori possono acquistare online e ritirare in farmacia, unendo fiducia e praticità.
Analisi geografica
Mercato europeo dei cosmeceutici
Nel 2025, la Germania, sostenuta da un solido canale farmaceutico e da un'elevata spesa pro capite per i dermocosmetici, ha dimostrato una fedeltà incrollabile a Eucerin e Nivea di Beiersdorf. Questi marchi, supportati da decenni di sponsorizzazioni da parte di dermatologi e da costosi investimenti annuali in ricerca e sviluppo, hanno dominato il panorama. Seguono da vicino Regno Unito e Francia, che si sono classificati come mercati maturi. In Francia, un modello incentrato sulla farmacia ha rappresentato la quota maggioritaria dei dermocosmetici venduti in farmacia, supportato da consulenze personalizzate da parte dei farmacisti. Nel frattempo, la campagna britannica "Scegli la sicurezza, non il falso", lanciata nel febbraio 2024, ha sottolineato la persistente lotta contro i prodotti contraffatti contenenti sostanze tossiche. Italia e Spagna, con le loro radicate tradizioni farmaceutiche, consideravano i farmacisti consulenti di fiducia per condizioni come la rosacea e la dermatite atopica. Tuttavia, le sfide economiche, evidenziate dalla stagnante crescita del PIL italiano dello 0.7% nel 2024, hanno frenato l'adozione di prodotti premium, come rilevato da Eurostat. La Russia vantava un mercato considerevole; tuttavia, l'isolamento geopolitico e le restrizioni alle importazioni hanno ostacolato le catene di approvvigionamento dei marchi occidentali. Questa interruzione, pur limitando l'accesso ai principi attivi biotecnologici avanzati dall'Europa occidentale, ha aperto la strada alla crescita degli operatori nazionali.
La Polonia, cavalcando l'onda del boom del segmento skincare, emerge come il mercato europeo in più rapida crescita, con un CAGR del 6.53% fino al 2031. Nel 2023, l'industria cosmetica polacca, con un lodevole margine netto del 12.5%, uno dei più alti in Europa, metterà in mostra la sua efficienza operativa e i costi del lavoro interessanti, attirando investimenti multinazionali, come evidenziato da Polishcosmetics. Con esportazioni che raggiungono i 5.7 miliardi di euro a fronte di importazioni di 3.3 miliardi di euro, la Polonia consolida il suo status di polo manifatturiero. I marchi dell'Europa occidentale si riversano qui per una produzione conveniente, nel rispetto delle severe normative UE, un sentimento condiviso da Polishcosmetics. Belgio e Paesi Bassi sfruttano la loro infrastruttura logistica per rafforzare l'e-commerce transfrontaliero. I negozi di bellezza specializzati in queste nazioni stanno sfruttando i canali di distribuzione polacchi, servendo una vasta gamma di rivenditori, il tutto in un contesto di crescita esponenziale dell'e-commerce. In Svezia, la propensione nordica verso formulazioni minimaliste e basate sulla scienza è evidente. Marchi come Cetaphil di Galderma e Avène di Pierre Fabre, che promuovono test dermatologici e affermazioni ipoallergeniche, riscuotono successo. Nel frattempo, la categoria "Resto d'Europa", che include mercati come Austria, Repubblica Ceca e Portogallo, registra tassi di crescita a una cifra media. Qui, l'aumento dell'adozione di cosmetici biologici e naturali supera i segmenti convenzionali, trainato da una svolta dei consumatori verso la sostenibilità e la trasparenza degli ingredienti.
Sebbene il Regolamento UE 1223/2009 semplifichi il commercio transfrontaliero, la sua applicazione varia a seconda del Paese. Il BfArM tedesco e l'ANSM francese impongono un controllo rigoroso sulle dichiarazioni funzionali, spesso richiedendo dati di studi clinici. Al contrario, le autorità dell'Europa orientale potrebbero accettare prove meno stringenti, offrendo opportunità di arbitraggio per i marchi abili a districarsi in questo labirinto normativo. Galderma, con stabilimenti produttivi a Uppsala, in Svezia, e ad Alby-sur-Chéran, in Francia, non solo garantisce la conformità alle Buone Pratiche di Fabbricazione dell'UE, ma rafforza anche la propria catena di approvvigionamento contro le tensioni geopolitiche che mettono a repentaglio l'accesso alle materie prime asiatiche. L'Europa centrale e orientale emerge come la prossima frontiera, trainata dall'aumento dei redditi, dall'urbanizzazione e da una propensione verso gli standard di bellezza occidentali. Tuttavia, i marchi devono adattare il loro approccio: i consumatori polacchi tendono a preferire il rapporto qualità-prezzo, mentre i tedeschi privilegiano la convalida clinica rispetto al costo.
Panorama normativo
In Europa, i cosmeceutici non costituiscono una categoria giuridica a sé stante. A seconda della destinazione d'uso e delle dichiarazioni riportate, i prodotti vengono classificati come cosmetici, medicinali, dispositivi medici o biocidi. Il Regolamento (CE) n. 1223/2009 dell'UE rimane il quadro normativo di riferimento per i cosmetici immessi sul mercato dell'UE, disciplinando i requisiti in materia di valutazione della sicurezza, etichettatura e notifica, e prevedendo la designazione di una Persona Responsabile (Responsabile) con sede nell'UE, incaricata di conservare il fascicolo informativo del prodotto e di gestire gli obblighi di conformità.
Il contesto operativo continua a inasprirsi grazie a frequenti aggiornamenti degli allegati, basati sui pareri del Comitato scientifico per la sicurezza dei consumatori (SCCS), piuttosto che a revisioni radicali. Nel gennaio 2026 è entrato in vigore il Regolamento (UE) 2026/78 della Commissione, che ha aggiornato gli allegati per affrontare le sostanze classificate come cancerogene, mutagene o tossiche per la riproduzione (CMR) e le relative condizioni d'uso. Nell'aprile 2026, il Regolamento (UE) 2026/909 della Commissione ha modificato gli allegati II, III, V e VI, introducendo nuove restrizioni e condizioni per ingredienti quali il salicilato di benzile, il fosfato di trifenile e il citrale, il che a sua volta rafforza la necessità di una riformulazione agile, di una disciplina rigorosa in materia di dichiarazioni e di un monitoraggio continuo della conformità in tutti i mercati dell'UE.
Panorama competitivo
Il mercato europeo dei cosmeceutici presenta una moderata frammentazione, con i primi cinque attori – L'Oréal SA, Beiersdorf AG, The Estée Lauder Companies Inc., Pierre Fabre Group e Galderma SA – che detengono una quota significativa, ma subiscono la pressione dei marchi indipendenti che sfruttano principi attivi di fermentazione di precisione, distribuzione digitale e convalida clinica per conquistare posizioni di nicchia. A dimostrazione della natura competitiva del settore, L'Oréal SA ha acquisito Medik8® nel giugno 2025, attratta dalla sua esperienza nella vitamina C. Inoltre, la collaborazione di L'Oréal SA con IBM AI, annunciata nel gennaio 2025, si concentra sulla scoperta di ingredienti sostenibili, evidenziando la ricerca del settore di claim di efficacia di nuova generazione. Nel frattempo, Beiersdorf AG sta investendo ingenti somme, impegnando 240 milioni di euro in ricerca e sviluppo per sieri epigenetici. Galderma SA, a dimostrazione della sua solidità finanziaria, ha registrato un fatturato di 4.41 miliardi di dollari nel 2024, con un incremento del 9.3% rispetto all'anno precedente.
Dal punto di vista strategico, i leader di mercato si stanno concentrando su tre aree principali: la validazione clinica dei prodotti per la premiumizzazione, il dominio dei canali farmaceutici con l'approvazione dei dermatologi e l'adozione della trasformazione digitale. Questi cambiamenti consentono una personalizzazione basata sull'intelligenza artificiale e un miglioramento dei margini diretti al consumatore. Esistono opportunità inesplorate nei nutricosmetici, dove le miscele ingeribili-topiche rimangono inesplorate, così come nella protezione dalla luce blu, dove le evidenze cliniche sono ancora in fase di sviluppo. Tra i disruptor più degni di nota figurano le startup biotecnologiche: Givaudan Active Beauty ha introdotto RetiLife™ nell'aprile 2025, un'alternativa al retinolo derivata dalla fermentazione, mentre Symrise ha rafforzato il suo portafoglio di estratti botanici attraverso l'acquisizione di Schaffelaarbos nel gennaio 2024. La tecnologia sta rimodellando il panorama competitivo: il dispositivo Cell BioPrint di L'Oréal SA, lanciato al CES 2025, utilizza l'analisi microfluidica per raccomandazioni personalizzate sui sieri, mentre DermaWeb del Gruppo Pierre Fabre collega 16,000 dermatologi per acquisire feedback sull'efficacia in tempo reale, creando vantaggi in termini di dati che rappresentano una sfida per i concorrenti più piccoli.
Tuttavia, non tutti gli operatori stanno prosperando. Estée Lauder Companies Inc. ha subito una battuta d'arresto nell'anno fiscale 2024, con un calo del fatturato netto del 2% a 15.9 miliardi di dollari e un calo del 4% del solo segmento skincare, a causa dei rischi derivanti dall'eccessiva dipendenza dal travel retail e dal mercato cinese, ancora in fase di ripresa dopo la pandemia. Inoltre, la Raccomandazione UE 2024/915 della Commissione, incentrata sulle misure anticontraffazione, ha aumentato i costi di conformità, favorendo gli operatori affermati con solidi sistemi di tracciabilità e mettendo da parte i nuovi entranti. Guardando al futuro, è probabile che il panorama competitivo premi i marchi che integrano capacità di fermentazione, investono in studi clinici per la convalida e sfruttano l'intelligenza artificiale per dimezzare i cicli di sviluppo dei prodotti da 24 a 12 mesi, una capacità che la partnership di L'Oréal SA con IBM è destinata a offrire.
Leader del settore cosmeceutico in Europa
L'Oréal SA
Beiersdorf AG
Estée Lauder Companies Inc.
Pierre Fabre Dermocosmetico
Galderma SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: L'Oréal ha firmato un accordo di licenza esclusiva mondiale di 50 anni per il marchio Gucci di Kering, con decorrenza dal 1° luglio 2027. L'accordo rafforza la posizione di L'Oréal nel settore della bellezza di lusso, consolidando i vantaggi derivanti dalle economie di scala nella formulazione, nella conformità normativa e nella distribuzione europea, con potenziali benefici anche nel settore dermocosmetico.
- Giugno 2026: L'Oréal ha annunciato una partnership con OpenAI per integrare esperienze di bellezza basate sull'intelligenza artificiale, tra cui la prova virtuale del trucco, in ChatGPT e per avviare un progetto pilota globale di pubblicità nativa basata sull'IA per marchi come SkinCeuticals e CeraVe. Questa iniziativa amplia le capacità di personalizzazione e performance marketing basate sui dati, influenzando il modo in cui i prodotti per la cura della pelle scientificamente testati vengono scoperti e convertiti in clienti online in Europa.
- Gennaio 2024: Symrise ha acquisito Schaffelaarbos nei Paesi Bassi per espandere le proprie capacità nel settore degli estratti botanici per ingredienti cosmetici. Questa acquisizione ha aggiunto capacità e know-how a monte nel campo dei principi attivi naturali, supportando la transizione della regione verso la trasparenza degli ingredienti e offrendo ai marchi cosmeceutici ulteriori opzioni di approvvigionamento per formulazioni con etichetta pulita.
Ambito del rapporto sul mercato europeo dei cosmeceutici
I prodotti cosmeceutici sono prodotti cosmetici che contengono ingredienti biologicamente attivi destinati a fornire benefici terapeutici alla pelle, oltre al semplice miglioramento dell'aspetto. Il rapporto offre un'analisi completa del mercato europeo dei cosmeceutici, segmentato per tipologia di prodotto, categoria, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, copre prodotti per la cura della pelle (anti-età, anti-acne, protezione solare e altri prodotti per la cura della pelle), prodotti per la cura dei capelli (shampoo e balsami, coloranti e tinture per capelli e altri tipi di prodotti per la cura dei capelli), nonché prodotti per la cura delle labbra e dell'igiene orale. Per categoria, il mercato viene analizzato tra cosmeceutici naturali/biologici e convenzionali. Per utente finale, il rapporto valuta la domanda tra consumatori maschili e femminili. Per canale di distribuzione, valuta le vendite attraverso supermercati/ipermercati, negozi di bellezza e salute, negozi al dettaglio online e altri canali. Geograficamente, il rapporto copre Germania, Regno Unito, Francia, Italia, Spagna, Russia, Polonia, Belgio, Paesi Bassi, Svezia e il resto d'Europa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state condotte in base al valore (in USD).
Per tipo di prodotto
| Prodotti per la cura della pelle | Anti-aging |
| Anti acne | |
| Protezione solare | |
| Altri prodotti per la cura della pelle | |
| Prodotti per la cura dei capelli | Shampoo e balsami |
| Coloranti e tinture per capelli | |
| Altri tipi di prodotti per la cura dei capelli | |
| Prodotti per la cura delle labbra | |
| Prodotti per l'igiene orale |
Per Categoria
| Naturale / organico |
| Convenzionale |
Per utente finale
| Maschio |
| Femmina |
Per canale di distribuzione
| Supermercati/Ipermercati |
| Negozi di bellezza e salute |
| Negozi al dettaglio online |
| Altro canale di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Polonia |
| Belgio |
| Olanda |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Prodotti per la cura della pelle | Anti-aging |
| Anti acne | ||
| Protezione solare | ||
| Altri prodotti per la cura della pelle | ||
| Prodotti per la cura dei capelli | Shampoo e balsami | |
| Coloranti e tinture per capelli | ||
| Altri tipi di prodotti per la cura dei capelli | ||
| Prodotti per la cura delle labbra | ||
| Prodotti per l'igiene orale | ||
| Per Categoria | Naturale / organico | |
| Convenzionale | ||
| Per utente finale | Maschio | |
| Femmina | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Negozi di bellezza e salute | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Polonia | ||
| Belgio | ||
| Olanda | ||
| Svezia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei cosmeceutici?
Il mercato è valutato a 21.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.62 miliardi di dollari entro il 2031, con un CAGR del 5.03%.
Quale tipologia di prodotto prevale nelle vendite?
Nel 2025, la cura della pelle è in testa con una quota di fatturato del 54.31%, trainata dai sieri anti-età e dalle creme idratanti con fattore di protezione solare.
Quale Paese offre le più rapide opportunità di crescita?
La Polonia si sta espandendo a un CAGR del 6.53% fino al 2031, grazie all'aumento del reddito disponibile e alla forte capacità di esportazione.
Quanto è importante la vendita al dettaglio online nelle vendite di prodotti di bellezza?
I canali online stanno crescendo a un CAGR del 7.03% e si prevede che rappresenteranno un terzo degli acquisti di cosmeceutici entro il 2031.
Quale tecnologia emergente sta rimodellando l'approvvigionamento degli ingredienti?
La fermentazione di precisione consente di ottenere principi attivi sostenibili come il retinolo RetiLife™, riducendo al contempo la dipendenza dall'estrazione vegetale.


